피델릭스 투자스토리 — 프롤로그
- 작성 기준일: 2026-08-16
- 근거 기업분석:
피델릭스 20260816 1부_기업분석.md - 근거 투자판단:
피델릭스 20260816 2부_투자판단.md - 관련 부록:
피델릭스 20260816 부록_리레이팅.md
0. 한 문장 투자 스토리
대형 메모리 업체가 HBM·DDR5에 capacity를 우선 배분하면서 레거시 공급 탄력성이 낮아졌고 피델릭스는 이를 Q2 OP 96억원과 946억원 수주로 수익화했지만, 실측 매출은 여전히 레거시 가격에 강하게 연동되므로 진짜 구조 변화는 첫 가격 하락기에도 GPM·OCF의 바닥이 높아지는지에서 결정된다.
1. 왜 지금 보는가
Q2 매출 334.3억원, OP 96.1억원, GPM 34.8%, 수주잔고 946억원으로 이익 사이클은 명확하다. 산업 측에서도 Nanya는 HBM·DDR5 우선 배분으로 non-AI·legacy 공급이 제약되고 cyclicality가 완화되고 있다고 공식적으로 설명한다.
그러나 이번 추가 검증에서 더 중요한 사실이 나왔다. 피델릭스 자체가 덜 사이클릭해졌다는 증거는 아직 없다. 2024Q3~2026Q2 공식 Nanya ASP proxy와 피델릭스 분기를 맞추면, 한 분기 앞선 ASP와 다음 분기 매출 QoQ의 상관은 r=0.94다.
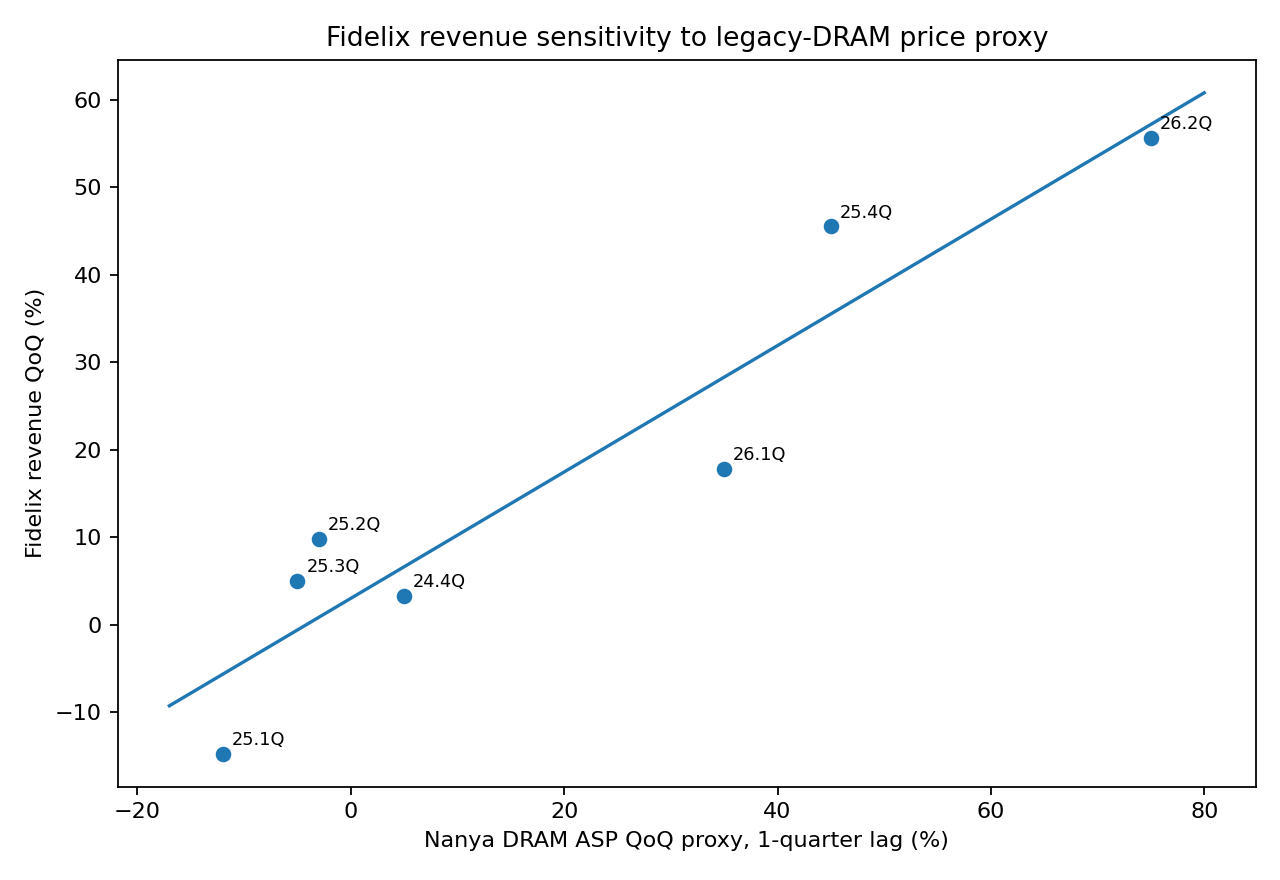
따라서 현재 스토리는 비사이클 specialty memory가 아니라 사이클 자체는 남아 있지만 공급 탄력성이 낮아져 고점이 길고 다음 저점이 높아질 수 있는 니치 메모리다.
2. 제품·산업을 5분 안에 이해하기
피델릭스는 LPDDR·Flash·MCP를 설계하고 외부 Foundry에서 생산한다. 회사 공시는 자동차 시장을 꾸준한 공급과 안정된 수요가 필요한 시장으로, 전통 메모리 시장을 반복되는 수급 변동에 대응해야 하는 시장으로 구분한다. 또한 대기업이 공급하기 어려운 Legacy DRAM·Flash를 회사의 핵심 기회로 명시한다.
문제는 Automotive·산업용 매출 비중이 따로 공시되지 않는다는 점이다. 따라서 안정 수요가 전사 사이클을 얼마나 낮췄는가는 아직 숫자로 닫히지 않는다.
3. 돈이 흐르는 경로
산업 공급
대형 공급자가 HBM·DDR5·LPDDR5로 이동 → DDR4/LPDDR4 공급 탄력성 하락 → legacy ASP 상승.
회사 매출
ASP 상승이 한 분기 시차를 두고 피델릭스 매출에 강하게 전달됐다. 회귀 중간값 기준 ASP +10%는 다음 분기 매출 QoQ 약 +7.2%와 연결된다.
회사 마진
Q1 GPM 30.4%, Q2 34.8%. 최근 가격 상승기에는 마진 레버리지가 강했다.
현금
H1 OCF -37.5억원으로 이익의 현금전환은 아직 약하다.
4. 무엇이 새로 확인됐고 무엇은 아직 아닌가
확인됨
- 산업 공급구조는 과거보다 legacy 공급에 우호적.
- 피델릭스의 현재 이익은 실제이고 수주도 늘었다.
- 피델릭스 매출은 여전히 legacy 가격 cycle에 강하게 노출.
미확인
- 첫 가격 하락기에 GPM 25~30%를 방어하는가.
- 수주잔고가 ASP 하락을 흡수해 주는가.
- Automotive/산업용 안정수요 비중이 충분히 큰가.
5. 2028 시총 3,000억원의 의미
PER 5배라면 NI 600억원이 필요하다. 이번 수정에서는 25% OPM을 Base가 아니라 Stretch 전용으로 내렸다. Base는 매출 1,800억원·OPM 15%, Bull은 매출 2,600억원·OPM 20%다. 3,000억원은 여전히 매출 3,000억원 × OPM 25%가 필요한 Stretch다.
현재 4,050원·시총 1,342억원은 raw TTM PER 약 8.7배지만, 정상화 OPM 15~20%로 보면 PER은 약 13.4~10.0배다. 가격 부담은 줄었지만 구조 확신이 끝난 것은 아니다.
6. 이 스토리가 틀릴 수 있는 이유
| 반대 서사 | 가장 빠른 지표 | 반증 기준 |
|---|---|---|
| 탈사이클화가 아니라 단순 가격 피크 | Legacy ASP·GPM | ASP 하락과 함께 GPM<20% |
| 성장재고가 쌓이는 재고로 변함 | DIO·OCF | DIO≥180일 + OCF 음수 |
| 수주가 마진을 보호하지 못함 | backlog·실현마진 | 잔고 급감 또는 GPM 급락 |
| 공급부족 종료 | 경쟁사 shipment·ASP | shipment↑ + ASP↓ |
| 안정 수요 비중이 작음 | Automotive/산업 매출 | 2027년까지 정량 공시·확인 부재 |
7. 현재 행동
현재 스토리 단계는 기업 2국면, 진입 유형은 탐색 진입 가능이다. 8월 14일 종가 4,050원으로 가격 기대는 낮아졌지만, 구조적 확신은 오히려 엄격하게 잡는다. 목표 최대비중의 15~25% 범위에서만 탐색하고, 첫 legacy ASP 하락기에 GPM≥25%와 OCF+가 확인되면 구조 확인 단계로 올린다.
※ 사실 검증은 피델릭스 20260816 1부_기업분석.md 참조
※ 가격·목표 시총은 피델릭스 20260816 2부_투자판단.md 참조
※ 인식 전환 추론은 피델릭스 20260816 부록_리레이팅.md 참조