피델릭스 투자 판단 리포트 — 2부
- 작성 기준일: 2026-08-16
- 근거 본편:
피델릭스 20260816 1부_기업분석.md - 현재 주가·시가총액 기준: 2026-08-14 종가 4,050원, 시가총액 약 1,342억원
- 분석 목적: 구조 변화가 현재 가격에 얼마나 반영됐는가, 2028 PER 5배 시총 3,000억원이 가능한가
2부. 투자 판단과 가격
0. 1부 승계
좋은 기업 판정은 조건부 보통이다. 핵심 누락 고리는 첫 레거시 DRAM 가격 하락기에 GPM·OCF가 과거보다 높은 바닥을 유지하는가로 수정한다. 산업 cyclicality 완화 가능성은 인정하지만, 피델릭스 자체의 탈사이클화는 아직 확인하지 않았다.
9. 시장 기대와 이번 수정의 의미
Q2 매출·OP는 기존 예상보다 강했고 수주잔고도 946억원으로 확대됐다. 반면 이번 정량 검증은 시장이 대형 IDM 공급축소 → 안정적 specialty memory 업체로 곧바로 재분류할 경우 과대평가가 될 수 있음을 보여준다.
핵심은 실적이 강하다는 사실과 실적이 덜 사이클릭해졌다는 주장은 서로 다른 명제라는 점이다.
10. 밸류에이션 — 가격은 내려왔지만 raw TTM PER를 그대로 믿지 않는다
2026-08-14 종가 4,050원 기준 시총은 약 1,342억원이다.
| 지표 | 현재 |
|---|---|
| PSR(TTM) | 1.57x |
| POR(TTM) | 9.52x |
| PER(TTM) | 8.68x |
| PBR | 2.28x |
| 정상화 PER: OPM 15%, 세율 22% | 13.4x |
| 정상화 PER: OPM 20%, 세율 22% | 10.0x |
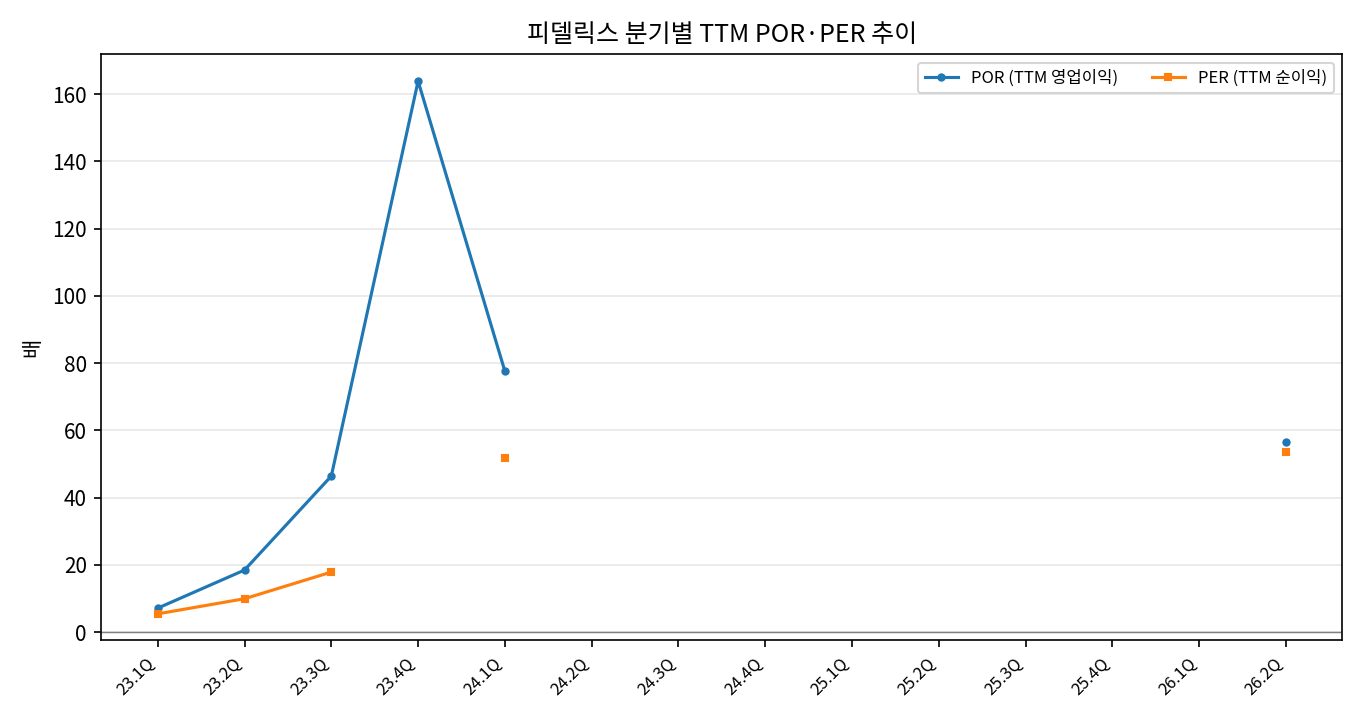
raw TTM PER 8.7배만 보면 싸 보이지만 TTM NI에는 낮은 세율과 급등한 legacy 가격이 포함된다. 사이클 검증 결과 Q2 마진을 새 정상값으로 쓰기 어렵기 때문에, 현재 가격을 볼 때는 정상화 PER 10~13배 수준을 같이 본다.
8월 11일 5,380원에서 8월 14일 4,050원으로 가격이 약 24.7% 내려오면서 기대반영 부담은 완화됐다. 그러나 펀더멘털의 구조적 확신이 동시에 높아진 것은 아니다.
11. 투자 논리
1) Q2 실적·수주가 실재한다
매출 334.3억원, OP 96.1억원, GPM 34.8%, 수주잔고 946억원은 강한 운영 증거다.
2) 산업 공급구조는 과거보다 우호적이다
Nanya는 주요 공급자의 DDR4/LPDDR4 축소와 HBM/DDR5 이동, cyclicality 완화를 공식적으로 설명했다. 이는 upcycle의 길이와 trough 상향 가능성을 높인다.
3) 가격 조정으로 기대반영이 줄었다
현재 시총 1,342억원은 8/11 대비 크게 낮아졌다. raw TTM PER뿐 아니라 정상화 PER도 10~13배 수준으로 내려왔다.
11.2 반대 논리
1) 피델릭스 자체는 아직 강한 사이클주다
1Q lag 기준 Nanya ASP proxy와 다음 분기 피델릭스 매출 QoQ 상관이 r=0.94다. 탈사이클화를 현재 Base에 넣을 근거가 없다.
2) 다운사이클 관측치가 없다
2025Q3 이후는 대부분 가격 상승기다. 다음 저점의 GPM이 높아졌다는 가설은 아직 테스트되지 않았다.
3) 현금흐름이 이익을 따라오지 않는다
H1 NI 147.8억원 vs OCF -37.5억원. 다운사이클 전에 운전자본 회수가 안 되면 높은 회계이익의 질이 낮다.
4) 2028 공급 증가가 목표연도와 겹친다
Nanya는 2028년 신규 팹 램프를 계획한다. 목표시총 시점과 공급탄력성 회복 시점이 겹칠 수 있다.
12. 프레임워크 적용
12.1 1차 스크리닝
| 항목 | 점수 | 근거 |
|---|---|---|
| 실적 방향 | 2 | Q1→Q2 이익 레버리지 |
| 밸류에이션 | 1 | 가격 하락으로 완화됐지만 정상화 PER 10~13배 |
| 재무 안정성 | 2 | 순현금 유지 |
| 산업 흐름 | 2 | 레거시 공급 타이트·구조 변화 |
| 촉매 | 2 | 수주잔고·계약·Q3 실적 |
| 합계 | 9/10 | 0점 없음 |
12.2 헤게모니
산업 2국면 / 기업 2국면 진입 유지. 다만 2국면이 구조적으로 길어진다는 가정은 아직 검증되지 않았다. 첫 ASP 하락기에 downside beta를 확인해야 3국면 전환 시점을 늦춰 잡을 수 있다.
12.3 A/B/C축
| 축 | 8/12 | 8/16 수정 | 이유 |
|---|---|---|---|
| A 이익의 힘 | 38/45 | 36/45 | 이익 강도는 유지, 지속성은 사이클 beta 때문에 하향 |
| B 재평가의 힘 | 25/40 | 24/40 | 안정적 specialty 재분류 근거 미확인 |
| C 가속 장치 | 11/15 | 11/15 | 촉매 유지 |
| 원점수 | 74 | 71/100 | 구조 확신 하향 |
| 기대반영 할인 | -14 | -9 | 주가 5,380→4,050원으로 기대반영 완화 |
| 조정점수 | 60 | 62/100 | 가격 개선이 구조 불확실성을 상쇄 |
종합적으로 집중투자 단계가 아니라 탐색 진입 단계라는 결론은 유지한다.
13. 2028년 PER 5배·시총 3,000억원
목표 순이익 600억원이라는 산술은 변하지 않는다. 세율 20~22% 기준 필요한 OP는 약 750~769억원이다.
이번 수정에서 달라진 것은 정상 OPM 가정이다. 회사 수준의 탈사이클화가 확인되지 않았으므로 25% OPM을 Base에서 제거하고 Stretch 전용으로 둔다.
| 시나리오 | 2028 매출 | OPM | OP | 세율 | NI | PER | 시총 | 판정 |
|---|---|---|---|---|---|---|---|---|
| Bear | 1,200억 | 10% | 120억 | 22% | 94억 | 4x | 374억 | 도달 불가 |
| Base | 1,800억 | 15% | 270억 | 22% | 211억 | 5x | 1,053억 | 도달 불가 |
| Bull | 2,600억 | 20% | 520억 | 20% | 416억 | 5x | 2,080억 | 미달 |
| Stretch | 3,000억 | 25% | 750억 | 20% | 600억 | 5x | 3,000억 | 수학적 가능, 구조 검증 필요 |
현재 시총 1,342억원은 Base 1,053억원보다 높고 Bull 2,080억원보다 낮다. 즉 시장은 이미 Base 이상의 이익 지속성을 일부 가격에 넣고 있다.
목표 3,000억원은 현재 대비 약 **+124%**다. 달성의 핵심은 PER이 아니라 2028 매출 3,000억원 × OPM 25%다. 이번 사이클 검증 결과 때문에 목표 판정은 Stretch 조건부 가능을 유지하되 확률 신뢰도는 낮춘다.
14. 좋은 기업 → 좋은 주식 → 좋은 매매
- 좋은 기업: 조건부 보통
- 좋은 주식: 조건부 긍정. 가격은 내려왔지만 정상마진이 아직 불확실
- 좋은 매매: 탐색 진입 가능 유지
단계별 행동 조건
| 단계 | 조건 | 목표 최대비중 대비 |
|---|---|---|
| 탐색 | 현재 4,000원대, Q2 실적 확인 완료 | 15~25% |
| 추가 | Q3 OCF 플러스 또는 DIO≤150일 + GPM≥30% | 40~50% |
| 구조 확인 추가 | Legacy ASP가 15~20% 하락해도 GPM≥25%, OCF+ | 60~70% |
| 확대 | 2개 분기 OCF+ + backlog 800억+ + 고객다변화 | 70~80% |
| 최대 검토 | 2027년 중 2028 매출 2,500억+ 가시성 + 다운사이클 beta 감소 확인 | 100% |
| 철회 | ASP 하락과 함께 GPM<20%, backlog 급감, OCF 음수 지속 | 0% |
15. Kill Criteria — 사이클 검증 반영
- Legacy DRAM ASP가 하락하기 시작할 때 피델릭스 GPM이 20% 아래로 재하락.
- ASP 하락 + DIO 180일 이상 + OCF 음수가 동시에 발생.
- 수주잔고 600억원 아래 급감 또는 주요 장기계약 취소/중대 지연.
- 공급자 bit shipment 증가 + ASP 하락이 동시에 나타나고 회사 매출도 동반 감소.
- 2027년까지 Automotive/산업용 또는 장기계약 매출 비중이 확인되지 않으면
사이클 완화 프리미엄은 0으로 처리.
한 문장 결론
피델릭스는 대형 IDM의 HBM·DDR5 집중으로 우호적인 레거시 공급구조를 누리고 있지만, 실측상 매출은 여전히 레거시 DRAM 가격에 매우 민감해
탈사이클화를 Base에 넣을 수 없다. 4,050원에서는 기대반영이 낮아져 탐색 진입 매력은 좋아졌지만, 2028 시총 3,000억원은 다운사이클에서도 25% OPM을 지킬 수 있다는 구조적 증거가 있어야 하는 Stretch 시나리오다.