지엔씨에너지 20260816 부록 — 리레이팅·수급
이 부록은 완전한 추론이며 본편 판단에 영향을 주지 않았고 주어서는 안 된다.
부록은 확정된 1부·2부를 참조하되 본편의 점수·판정을 변경하지 않는다.
- 작성 기준일: 2026-08-16
- 참조:
지엔씨에너지 20260816 1부_기업분석.md,지엔씨에너지 20260816 2부_투자판단.md
부록 A. 리레이팅 시나리오
A1. 현재 시장의 인식
시장은 이미 지엔씨에너지를 단순 디젤 발전기 EPC보다 AI 데이터센터 전력 인프라 수혜주로 재분류했다. 그 증거는 6월 말 22,700원에서 현재 54,900원까지 가격이 2배 이상 상승한 반면 TTM OP는 증가하지 않았다는 점이다.
A2. 시나리오 1 — 발전기 EPC → AI 전력장비 플랫폼
전환 조건: 가스터빈 반복수주, MW당 수주단가 상승, 20% 전후 발전기 마진, 복수 CSP/AI DC 레퍼런스.
가능 잣대: PER 20~25배.
반대 근거: 엔진은 외부 조달이고 설치·EPC의 비중이 높다. 자체 핵심 장비 IP와 글로벌 서비스망이 약하면 글로벌 전력장비 업체와 같은 멀티플은 어렵다.
A3. 시나리오 2 — 제조업 → 운영형 인프라 사업자
마곡 Edge DC, PNG 발전사업, 연료전지, 자체 AIDC가 반복 현금흐름을 만들면 SOTP/EV·EBITDA 접근이 가능하다.
반대 근거: 자체 AIDC는 자본집약적이며 프로젝트 금융·토지·전력·임차인 확보가 필요하다. 2년 내 3배 Base에 넣기에는 증거가 부족하다.
A4. 시나리오 3 — 국내 공급사 → 아시아 데이터센터 발전기 공급사
호주 법인과 동남아·중동 수출이 반복되면 국내 CAPA와 고객집중 문제를 줄일 수 있다.
반대 근거: 해외 직접수주 규모와 서비스망이 아직 국내만큼 검증되지 않았다.
A5. 리레이팅의 역설
현재 POR 24.6배는 이미 리레이팅이 상당히 진행됐음을 뜻한다. 앞으로 멀티플이 더 높아지기보다 이익이 멀티플을 따라잡아야 한다. 따라서 다음 상승은 서사보다 실적이 중요하다.
부록 B. 수급·자금흐름
B1. 사용자 제공 수급 시계열 — 2026-08-06까지
이 부록의 연속 수급 데이터는 사용자 제공 CSV의 마지막 날짜인 2026-08-06까지만 사용한다. 이후 10일의 연속 KRX 수급 파일은 제공되지 않았으므로 임의로 이어 붙이지 않는다.
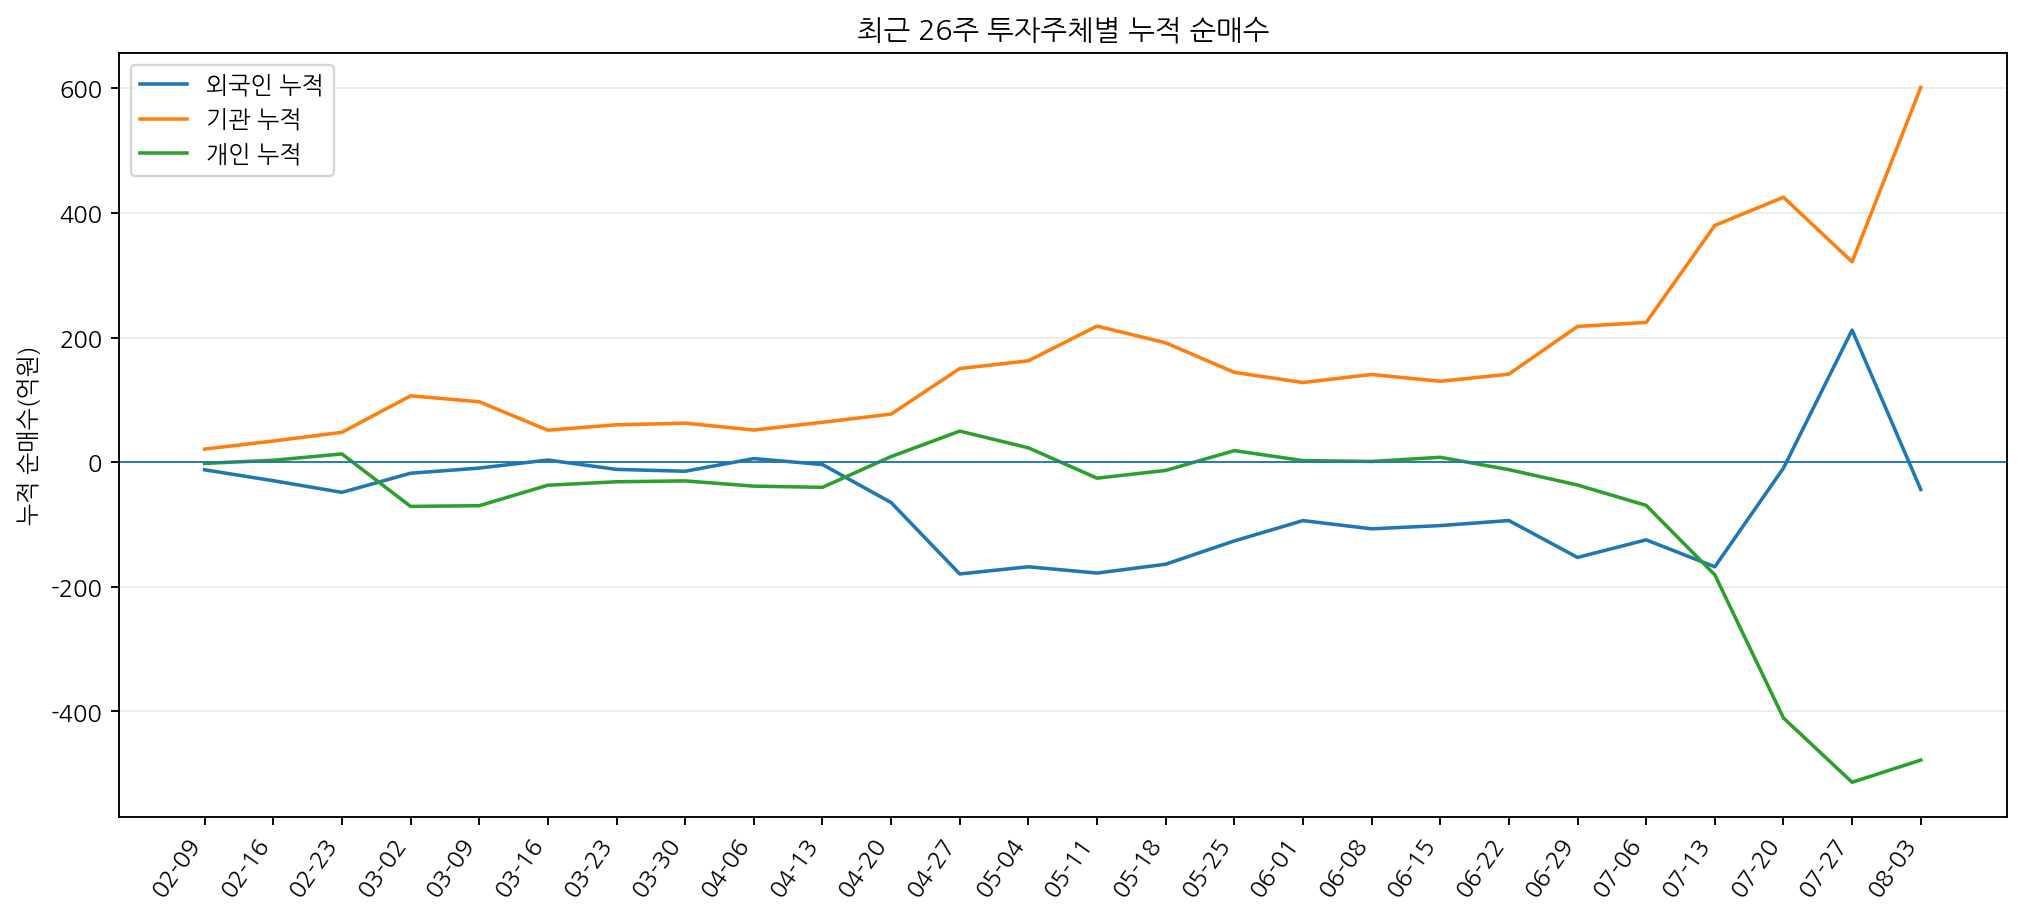
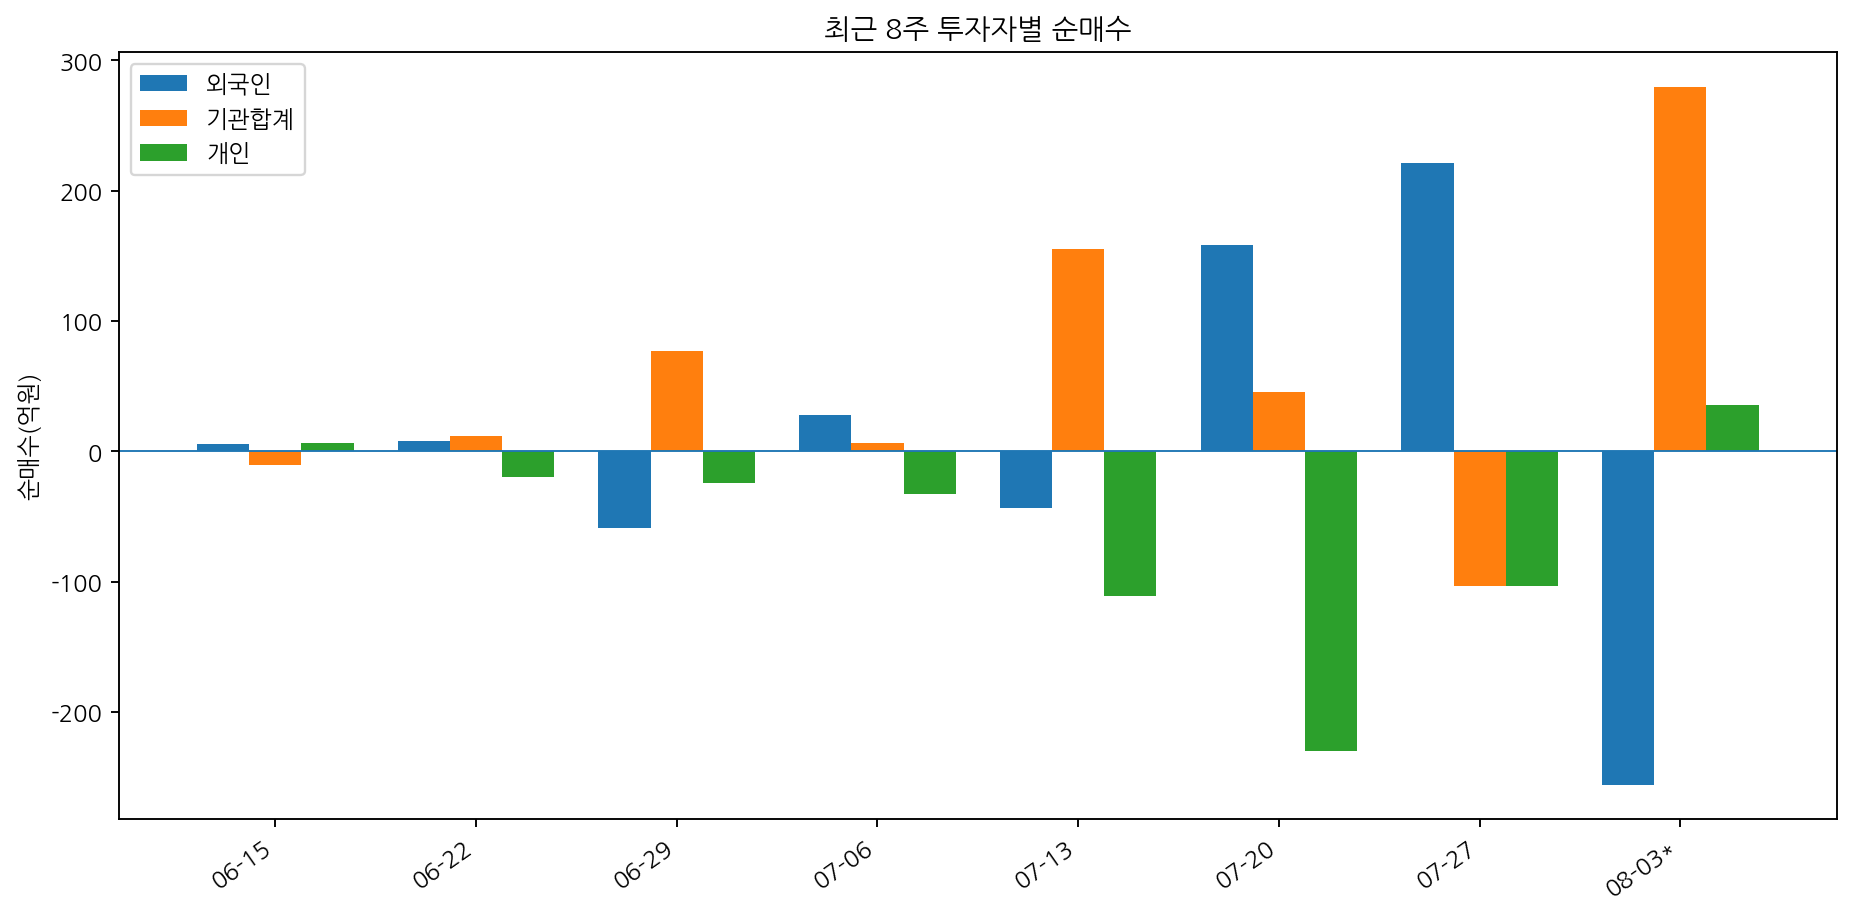
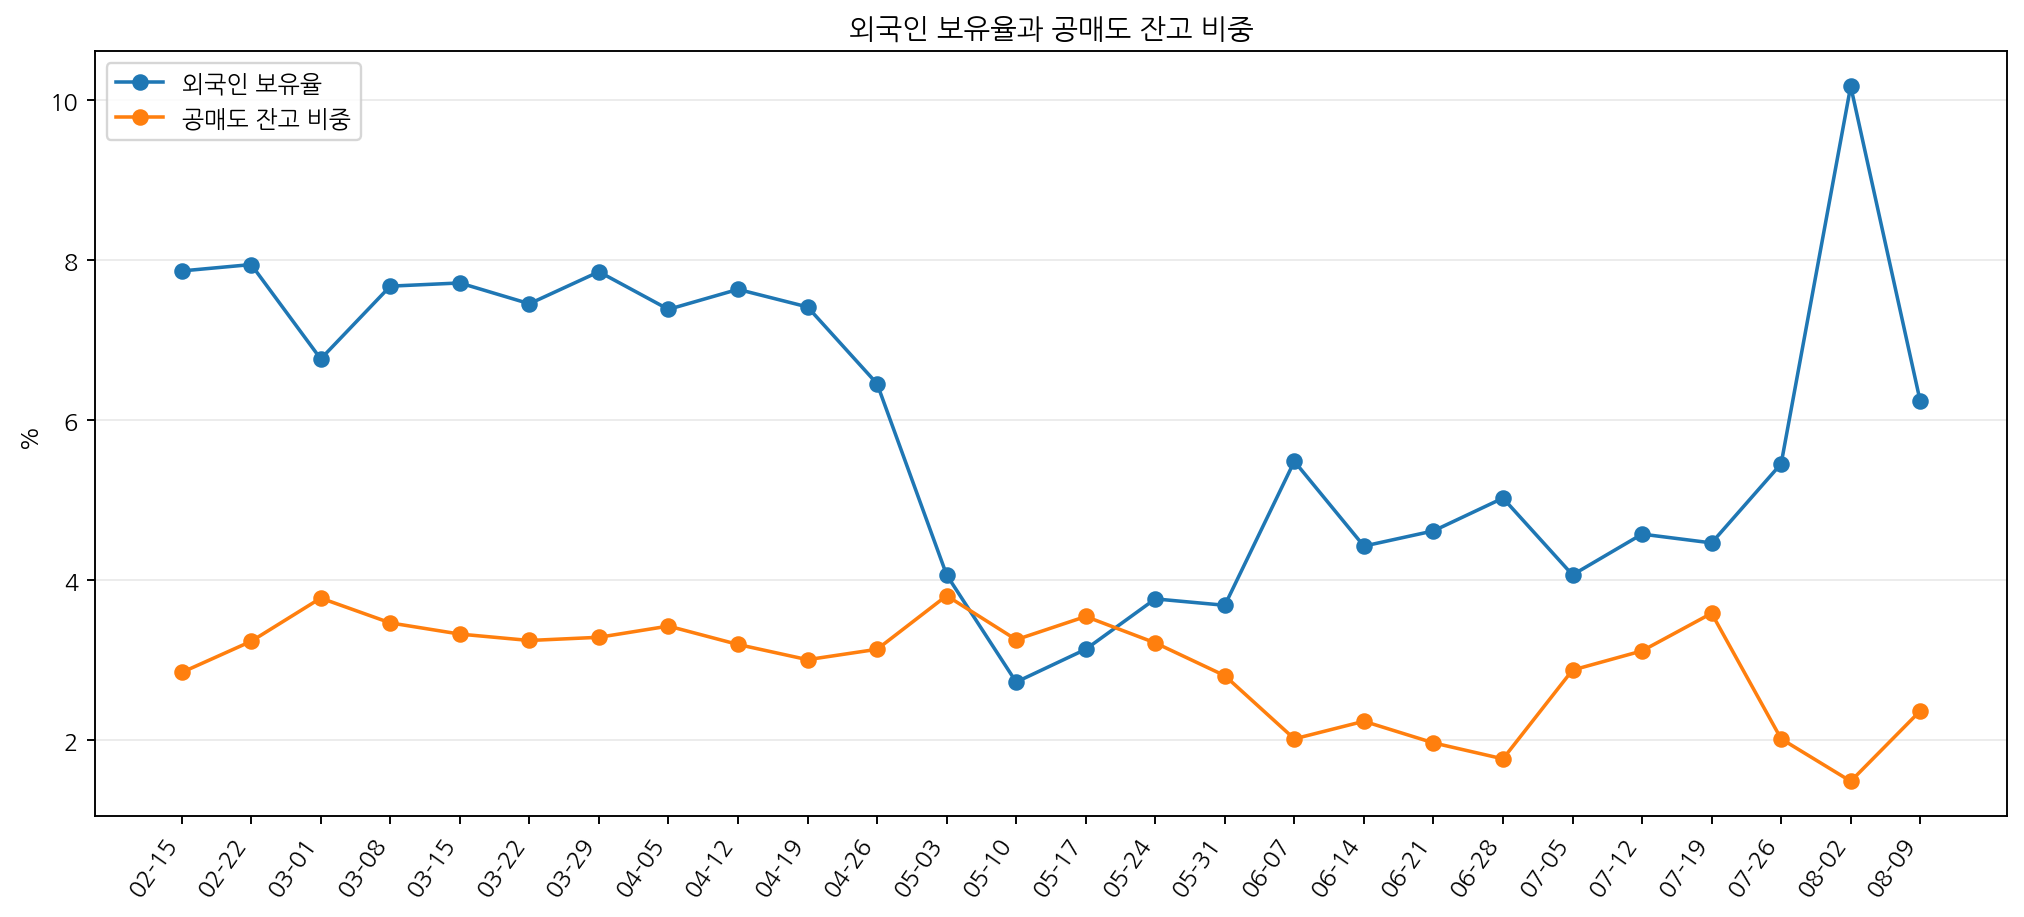
기존 파일 기준 최근 26주 누적은 기관 순매수 약 +601억원, 개인 -478억원, 외국인 -44억원이었다. 7월 말 외국인 현물 매수와 공매도 감소가 급등을 강화했지만 8월 3일 부분주간에는 외국인 순매도와 기관 순매수로 손바뀜이 발생했다.
B2. 수급 해석
현재 가격은 수급이 비어 있어 작은 매수로 튈 단계가 아니다. 이미 기관·외국인·숏커버가 한 차례 강하게 들어왔고, 가격은 역사적 멀티플 상단을 넘어섰다. 추가 수급 탄성보다 실적·CAPA 증거의 중요도가 더 높다.
B3. ETF·자금흐름
기존 조사에서 국내 AI전력·신재생·수소/ESS 관련 ETF 편입이 확인됐다. 그러나 이번 업데이트에서 ETF AUM·일별 설정환매의 새 연속 시계열은 확보하지 못했다. 따라서 확인 불가로 유지한다.
부록 결론
가장 흥미로운 리레이팅은 AI 전력장비 플랫폼과 운영형 인프라지만, 현재 주가는 리레이팅의 시작점이 아니라 중후반 가격에 가깝다. 추가 리레이팅을 위해서는 추가 CAPA → 5,000억+ 매출 → OP 1,000억+ → FCF+가 순서대로 확인돼야 한다.