지엔씨에너지 투자 판단 리포트 — 2부
- 작성 기준일: 2026-08-16
- 근거 본편:
지엔씨에너지 20260816 1부_기업분석.md - 현재 주가: 54,900원 — 사용자 제시값
- 현재 시가총액: 약 9,030억원
- 2년 3배 목표: 164,700원, 시가총액 약 27,091억원(2.71조원)
- 판단 목적: 현재 주가가 과열인지, 2년 내 3배가 가능한지, 3배 목표에 맞는 forward 진입가격이 얼마인지 판단
- 독자용 스토리:
지엔씨에너지 20260816 프롤로그_투자스토리.md
기업 펀더멘털은 1부의 동결값만 사용한다. 목표가에 맞추기 위해 CAPA·마진·매출을 상향하지 않는다.
2부. 투자 판단과 가격
0. 1부 승계 선언
| 항목 | 승계값 |
|---|---|
| 좋은 기업 | 조건부 Yes |
| 2028 Base | 매출 3,900~4,500억 / OP 700~850억 |
| 2028 Bull | 매출 5,000~5,300억 / OP 950~1,100억 |
| 현금흐름 | H1 OCF -150억, FCF -258억 |
| CAPA | 증설 후 매출 3,000억+ 참고치, 신공장 풀가동 |
| 확장 경로 | ASP·가스터빈·설치 외주, 추가 제조 CAPA는 미확인 |
| 핵심 누락 고리 | 수주 → 고마진 매출 → OCF+ + 추가 공급능력 |
| NCI | immaterial, 단 정상 NI는 금융손익 제거 필요 |
| 생존 위험 | 낮음 |
| 사용 금지 | 외부 2028 OP 1,109억을 Base로 승격 |
9. 시장의 기존 인식과 최근 변화
9.1 시장은 이미 ‘발전기 업체’보다 높은 카테고리를 가격에 넣었다
6월 30일 주가 22,700원에서 현재 54,900원까지 약 142% 상승했다. 이 기간 Q2 실적은 좋아졌지만 TTM OP는 오히려 388억원에서 367억원으로 감소했다. 즉 가격 상승의 주된 원인은 분모 증가가 아니라 수주·AI 인프라 기대의 리레이팅이다.
삼성증권 Corporate Day 당시 35,500원에서 2026 PER 약 12배라는 시장 인식이 언급됐다. 이후 대형 공급계약이 추가되며 가격이 한 단계 더 올라왔다.
9.2 증권사 추정은 이미 Bull에 가깝다
교보증권의 2028 추정은 매출 약 5,119억원, OP 약 1,109억원이다. 1부의 독립 Base 상단을 넘고 Bull 범위에 들어간다. NH 역시 테스트베드 증설과 가스터빈 비중 상승을 근거로 2028 OPM 20%를 제시했다.
기대 차이 판정: 시장 기대가 1부 Base보다 높다.
10. 밸류에이션 — ‘비싸다’의 정확한 의미
10.1 현재 TTM 스냅샷
| 기준 | 주가 | 시총 | TTM 매출 | TTM OP | TTM 지배NI* | 자본 | PSR | POR | PER* | PBR |
|---|---|---|---|---|---|---|---|---|---|---|
| 현재 | 54,900 | 9,030억 | 2,575억 | 367억 | 437억 | 2,444억 | 3.51x | 24.58x | 20.66x | 3.69x |
* 25.3Q~25.4Q 분기 지배주주 NI 분할 데이터가 기존 패키지에 없어 연결NI를 근사치로 사용했다. 26.1Q·2Q는 지배주주 NI 확정치다. NCI 비중이 작지만 PER는 보조지표, POR를 주 지표로 사용한다. H1 금융수익이 커 현재 PER가 영업가치보다 낮아 보일 수 있다.
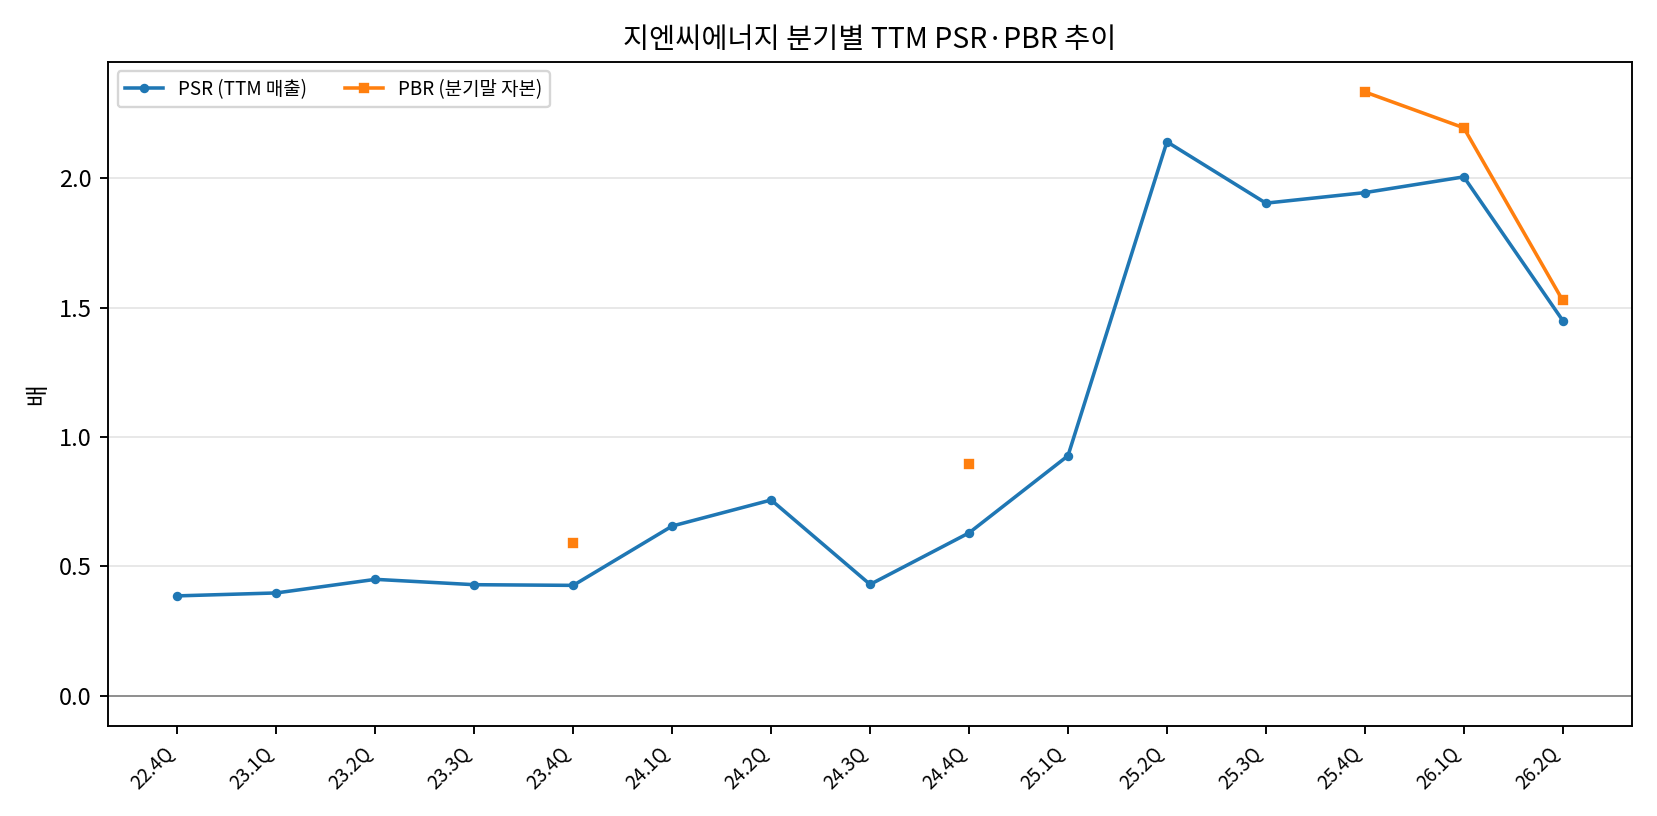
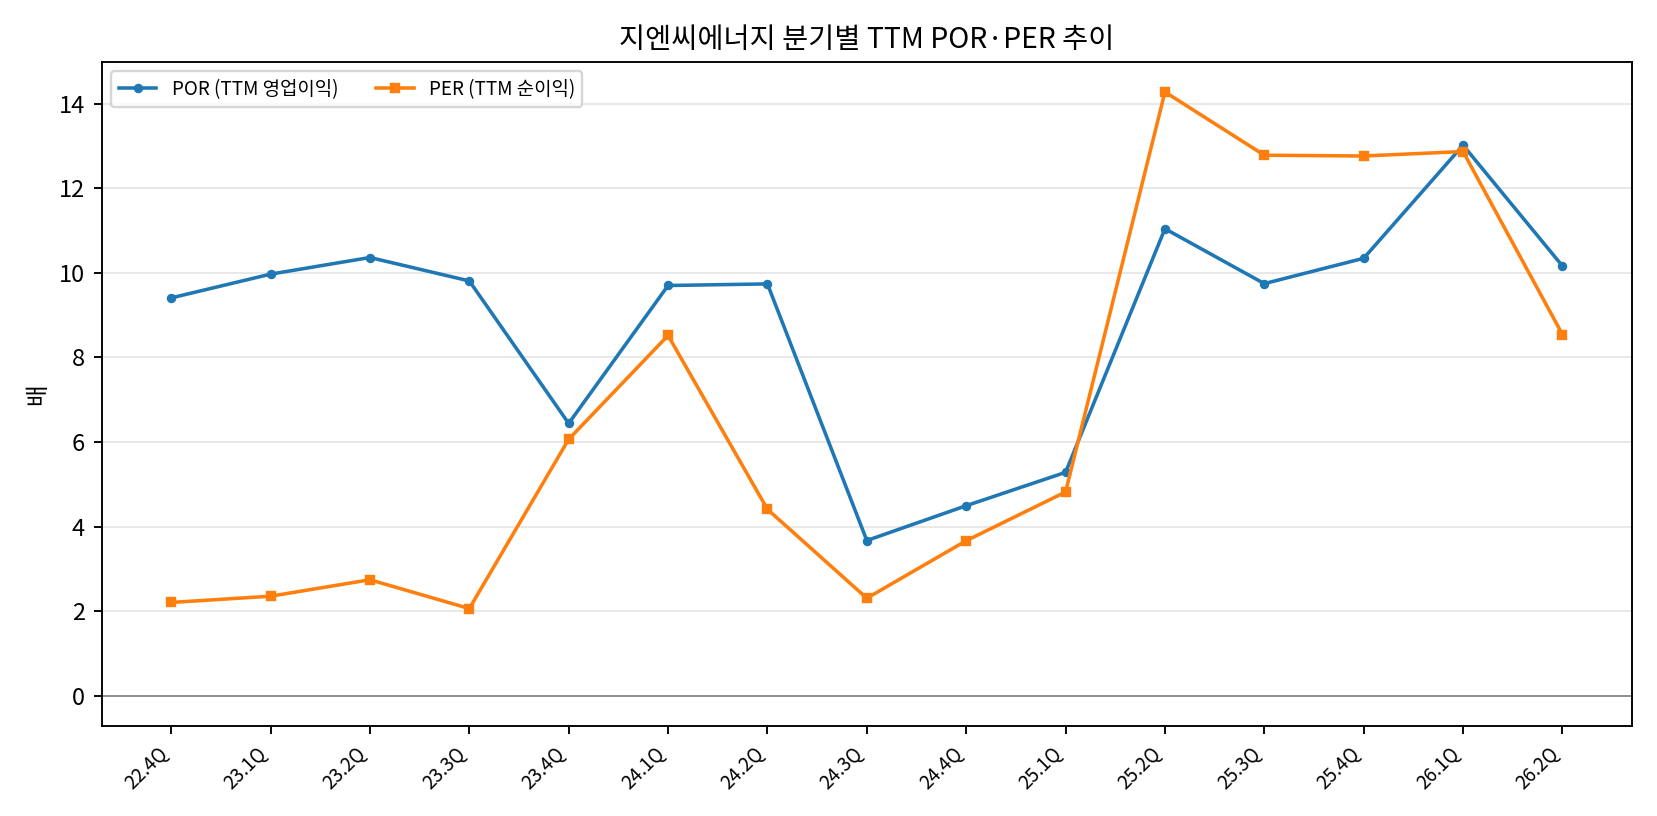
가격 기준: 역사적 비교는 분기말 종가(휴장일은 다음 거래일); 현재 54,900원은 별도 스냅샷 차트에서 2026.2Q TTM과 결합. 가격 원천: 사용자 제공 지엔씨에너지_과거주가_20260806.xlsx. PSR·POR·PER는 최근 4개 단독 분기 합(TTM), PBR은 해당 분기말 지배주주 자기자본 기준입니다. 영업이익·순이익·자본이 0 이하인 멀티플은 N/M입니다.
| 실적 기준 | 평가일 | 종가(원) | 시가총액(억원) | TTM 매출(억원) | TTM 영업이익(억원) | TTM 지배주주순이익(억원) | 분기말 지배주주자본(억원) | PSR(배) | POR(배) | PER(배) | PBR(배) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 22.4Q | 2023-01-02 | 3,485 | 573 | 1,485 | 61 | 260 | - | 0.39 | 9.41 | 2.21 | - |
| 23.1Q | 2023-03-31 | 3,760 | 618 | 1,557 | 62 | 263 | - | 0.40 | 9.97 | 2.35 | - |
| 23.2Q | 2023-06-30 | 4,775 | 785 | 1,746 | 76 | 286 | - | 0.45 | 10.36 | 2.74 | - |
| 23.3Q | 2023-10-04 | 3,955 | 651 | 1,516 | 66 | 316 | - | 0.43 | 9.81 | 2.06 | - |
| 23.4Q | 2024-01-02 | 4,315 | 710 | 1,664 | 110 | 117 | 1,206 | 0.43 | 6.44 | 6.06 | 0.59 |
| 24.1Q | 2024-04-01 | 7,100 | 1,168 | 1,781 | 120 | 137 | - | 0.66 | 9.70 | 8.52 | - |
| 24.2Q | 2024-07-01 | 7,720 | 1,270 | 1,679 | 130 | 288 | - | 0.76 | 9.74 | 4.41 | - |
| 24.3Q | 2024-09-30 | 5,650 | 929 | 2,161 | 253 | 403 | - | 0.43 | 3.67 | 2.31 | - |
| 24.4Q | 2025-01-02 | 8,660 | 1,424 | 2,263 | 317 | 389 | 1,589 | 0.63 | 4.49 | 3.67 | 0.90 |
| 25.1Q | 2025-03-31 | 14,230 | 2,341 | 2,523 | 443 | 486 | - | 0.93 | 5.28 | 4.82 | - |
| 25.2Q | 2025-06-30 | 35,950 | 5,913 | 2,762 | 535 | 414 | - | 2.14 | 11.04 | 14.28 | - |
| 25.3Q | 2025-09-30 | 31,450 | 5,173 | 2,717 | 531 | 405 | - | 1.90 | 9.75 | 12.78 | - |
| 25.4Q | 2026-01-02 | 31,050 | 5,107 | 2,626 | 494 | 400 | 2,188 | 1.94 | 10.34 | 12.76 | 2.33 |
| 26.1Q | 2026-03-31 | 30,700 | 5,050 | 2,518 | 388 | 392 | 2,300 | 2.01 | 13.02 | 12.87 | 2.20 |
| 26.2Q | 2026-06-30 | 22,700 | 3,734 | 2,575 | 367 | 437 | 2,444 | 1.45 | 10.16 | 8.54 | 1.53 |
10.2 현재 POR는 역사적 밴드를 명확히 돌파했다
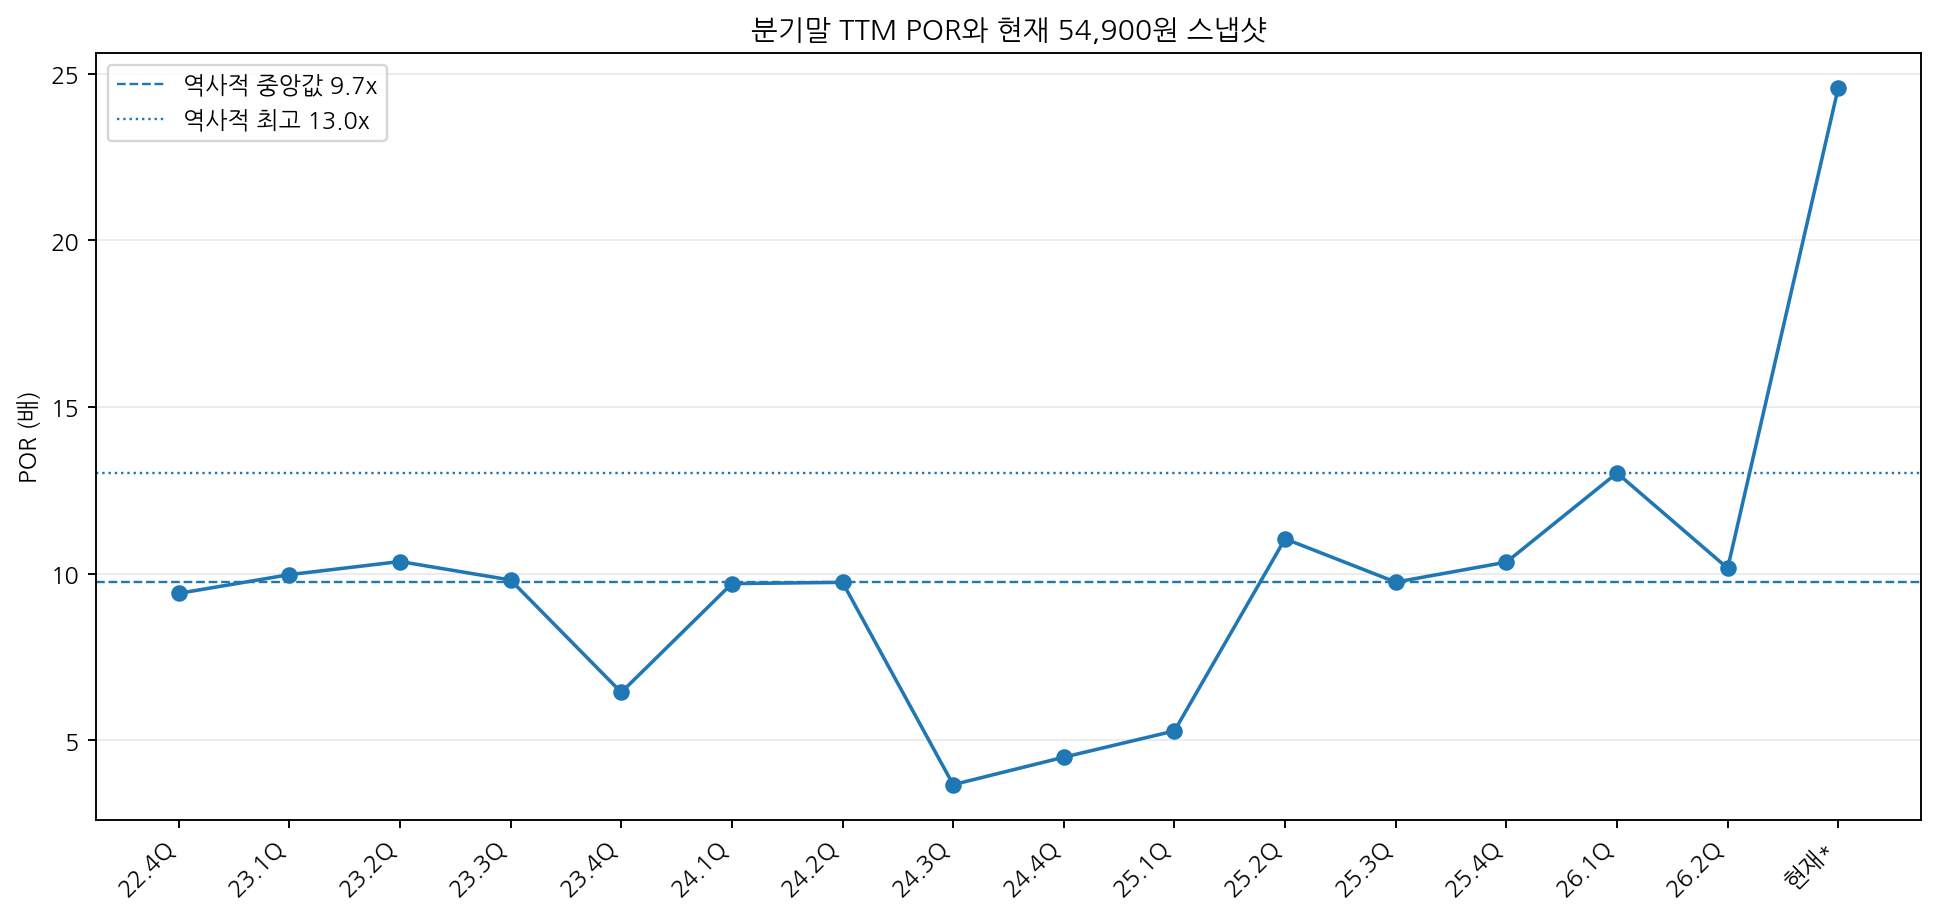
역사적 분기말 POR 중앙값은 약 9.75배, 최고는 13.02배였다. 현재 26.2Q TTM OP를 적용한 POR는 24.58배다.
- 역사적 최고 대비: +89%
- 역사적 중앙값 대비: +152%
- 6/30 종가 22,700원에서 26.2Q TTM을 소급 참고하면 POR 약 10.2배였던 가격이, 현재 24.6배까지 올라온 셈이다.
판정: trailing·역사적 기준으로는 명백히 과열권이다.
10.3 그런데 forward로 보면 ‘무조건 거품’은 아니다
현재 시총 9,030억원을 2027 Base OP 650억원 전후에 대입하면 forward POR는 약 14배다. 정상 지배NI를 OP의 75% 수준인 480~520억원으로 보면 fPER 약 17~19배다. 성장이 실제로 확인된다면 감당 가능한 성장주 멀티플이다.
따라서 가격 문제의 본질은 멀티플이 24.6배라서 무조건 폭락이 아니다.
현재가는 2027~2028 Bull 실적을 미리 사고 있다. 그 Bull 실적을 만드는 CAPA·FCF 증거가 아직 부족하다.
forward Bull인 2028 OP 1,000억원 수준이 현실화되면 현재 시총의 fPOR는 9배 정도까지 내려간다. 반대로 CAPA가 막혀 OP가 700억원 근처에서 정체되면 멀티플 정상화가 바로 주가 하락으로 연결된다.
10.4 멀티플 변화 분해
가격 원천: 사용자 제공 지엔씨에너지_과거주가_20260806.xlsx. Δ멀티플은 전분기 대비 배수 차이이며, 주가·시총과 TTM 분모의 변화 방향을 함께 보아 리레이팅과 이익 증가를 구분합니다.
| 실적 기준 | 평가일 | 주가 QoQ | 시총 QoQ | TTM 매출 QoQ | TTM 영업이익 QoQ | TTM 순이익 QoQ | 자본 QoQ | PSR | ΔPSR | POR | ΔPOR | PER | ΔPER | PBR | ΔPBR |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 22.4Q | 2023-01-02 | - | - | - | - | - | - | 0.39 | - | 9.41 | - | 2.21 | - | - | - |
| 23.1Q | 2023-03-31 | 7.9% | 7.9% | 4.8% | 1.8% | 1.1% | - | 0.40 | +0.01x | 9.97 | +0.56x | 2.35 | +0.15x | - | - |
| 23.2Q | 2023-06-30 | 27.0% | 27.0% | 12.2% | 22.2% | 9.0% | - | 0.45 | +0.05x | 10.36 | +0.39x | 2.74 | +0.39x | - | - |
| 23.3Q | 2023-10-04 | -17.2% | -17.2% | -13.2% | -12.5% | 10.2% | - | 0.43 | -0.02x | 9.81 | -0.55x | 2.06 | -0.68x | - | - |
| 23.4Q | 2024-01-02 | 9.1% | 9.1% | 9.8% | 66.2% | -62.9% | - | 0.43 | -0.00x | 6.44 | -3.37x | 6.06 | +4.00x | 0.59 | - |
| 24.1Q | 2024-04-01 | 64.5% | 64.5% | 7.0% | 9.2% | 17.1% | - | 0.66 | +0.23x | 9.70 | +3.26x | 8.52 | +2.46x | - | - |
| 24.2Q | 2024-07-01 | 8.7% | 8.7% | -5.7% | 8.3% | 110.2% | - | 0.76 | +0.10x | 9.74 | +0.04x | 4.41 | -4.11x | - | - |
| 24.3Q | 2024-09-30 | -26.8% | -26.8% | 28.7% | 94.2% | 39.9% | - | 0.43 | -0.33x | 3.67 | -6.07x | 2.31 | -2.10x | - | - |
| 24.4Q | 2025-01-02 | 53.3% | 53.3% | 4.7% | 25.2% | -3.6% | - | 0.63 | +0.20x | 4.49 | +0.82x | 3.67 | +1.36x | 0.90 | - |
| 25.1Q | 2025-03-31 | 64.3% | 64.3% | 11.5% | 39.8% | 25.0% | - | 0.93 | +0.30x | 5.28 | +0.79x | 4.82 | +1.15x | - | - |
| 25.2Q | 2025-06-30 | 152.6% | 152.6% | 9.5% | 20.8% | -14.8% | - | 2.14 | +1.21x | 11.04 | +5.76x | 14.28 | +9.46x | - | - |
| 25.3Q | 2025-09-30 | -12.5% | -12.5% | -1.6% | -0.9% | -2.3% | - | 1.90 | -0.24x | 9.75 | -1.30x | 12.78 | -1.50x | - | - |
| 25.4Q | 2026-01-02 | -1.3% | -1.3% | -3.3% | -7.0% | -1.1% | - | 1.94 | +0.04x | 10.34 | +0.60x | 12.76 | -0.02x | 2.33 | - |
| 26.1Q | 2026-03-31 | -1.1% | -1.1% | -4.1% | -21.4% | -1.9% | 5.1% | 2.01 | +0.06x | 13.02 | +2.67x | 12.87 | +0.11x | 2.20 | -0.14x |
| 26.2Q | 2026-06-30 | -26.1% | -26.1% | 2.3% | -5.3% | 11.4% | 6.2% | 1.45 | -0.56x | 10.16 | -2.86x | 8.54 | -4.33x | 1.53 | -0.67x |
26.2Q 말에는 주가가 26.1Q 대비 -26% 하락한 반면 TTM OP는 -5%에 그쳐 POR가 13.0배에서 10.2배로 낮아졌다. 이후 현재 주가가 54,900원까지 상승하면서 실적 발표 후 시장이 다시 강한 리레이팅을 부여했다.
11. 투자 논리
11.1 수요가 아니라 공급능력이 병목이라는 점은 강한 산업 지위의 증거
- 주장: 4,147억원 공식 잔고와 이후 2,072억원의 주요 신규계약은 최소 2027~2028 매출 가시성을 높인다.
- 전달 경로: 수주 → 발전기 출하 → ASP 상승/가스터빈 믹스 → OP.
- 틀릴 조건: 대규모 계약 지연·취소, 고객 DC 착공 지연.
11.2 환율·엔진원가 전가가 Q2 손익에 나타나기 시작
- 숫자: Q1 OPM 7.9% → Q2 15.3%.
- 전달 경로: 신규 수주의 가격전가 → GPM 회복 → OP.
- 틀릴 조건: 3Q 발전기 부문 OPM이 다시 10% 아래.
11.3 설치 외주화는 CAPA의 소프트캡을 높일 수 있다
- 근거: Corporate Day에서 납기 병목 시 발전기는 자체 제작하고 설치를 건설사에 위탁하는 방안 검토.
- 전달 경로: 현장 인력 병목 완화 → 연간 처리 프로젝트 수 확대.
- 틀릴 조건: 제작·테스트가 진짜 병목이라 설치 외주 효과가 제한.
11.4 발전사업·Edge DC는 제조 CAPA 밖의 매출
- 근거: 발전사업 H1 OP 116억원, Edge DC는 6월부터 추진.
- 전달 경로: 제조 외 매출·반복이익이 연결 매출 상단을 높임.
- 틀릴 조건: 신사업 자본수익률이 낮거나 규모가 작음.
12. 반대 논리
12.1 공장이 이미 풀가동인데 2차 CAPA 계획이 없다
현재 5,000억원대 매출 전망의 가장 약한 고리다. ASP와 외주로 한동안 버틸 수 있지만 7,000억원 매출은 별개의 생산체계가 필요하다.
12.2 발전기 부문 H1 OPM은 8.4%
Q2 연결 OPM 회복만으로 18~20% 구조적 마진을 확정할 수 없다. 목표 시총을 만드는 것은 발전사업이 아니라 발전기 대형화이므로 이 부문 마진이 중요하다.
12.3 회계이익이 현금으로 안 들어왔다
H1 OCF -150억원, FCF -258억원이다. 매출채권이 688억원까지 늘었다. 수주가 빠르게 늘수록 운전자본 부담이 더 커질 수 있다.
12.4 현재 가격은 이미 좋은 뉴스의 상당 부분을 샀다
현재 POR 24.6배는 역사적 최고 13.0배를 크게 웃돈다. 3Q가 단순한 정상화면 주가가 더 오르기보다 멀티플이 압축될 수 있다.
13. 2년 내 3배 — 역산부터 보면 답이 선명하다
54,900원의 3배는 164,700원이고 시총은 2.71조원이다. 2028년 8월에는 시장이 2029년 forward 실적을 볼 가능성이 높으므로, 가장 유리하게 fPER 25배까지 허용해 역산한다.
| PER | 필요 지배NI(억) | 필요 OP@NI/OP75%(억) | 필요 OP@78%(억) | 필요 매출@OPM20%(억) |
|---|---|---|---|---|
| 16x | 1,693 | 2,258 | 2,171 | 10,854 |
| 18x | 1,505 | 2,007 | 1,930 | 9,648 |
| 20x | 1,355 | 1,806 | 1,737 | 8,683 |
| 22x | 1,231 | 1,642 | 1,579 | 7,894 |
| 25x | 1,084 | 1,445 | 1,389 | 6,947 |
가장 낙관적인 fPER 25배를 줘도 지배주주 NI 약 1,084억원이 필요하다. 정상 NI/OP 78%를 적용하면 OP 약 1,389억원, OPM 20%라면 매출 약 6,950억원이 필요하다.
이 숫자는 1부 Bull 매출 5,000~5,300억원을 크게 넘는다. 즉 54,900원에서 3배는 단순한 AI 데이터센터 수주 증가가 아니라 다음을 동시에 요구한다.
- 2차 제조 CAPA 또는 이에 준하는 대규모 외주 체계.
- 발전기 매출 4,500~5,500억원 이상.
- 가스터빈 믹스로 OPM 20% 전후.
- 발전사업·Edge·해외에서 추가 1,000억원대 매출.
- 2028년에 여전히 fPER 24~25배를 받을 성장 기대.
도달 판정: Super Bull에서만 조건부 가능. Base/Bull에서는 3배 불가.
14. Bear / Base / Bull / Super Bull
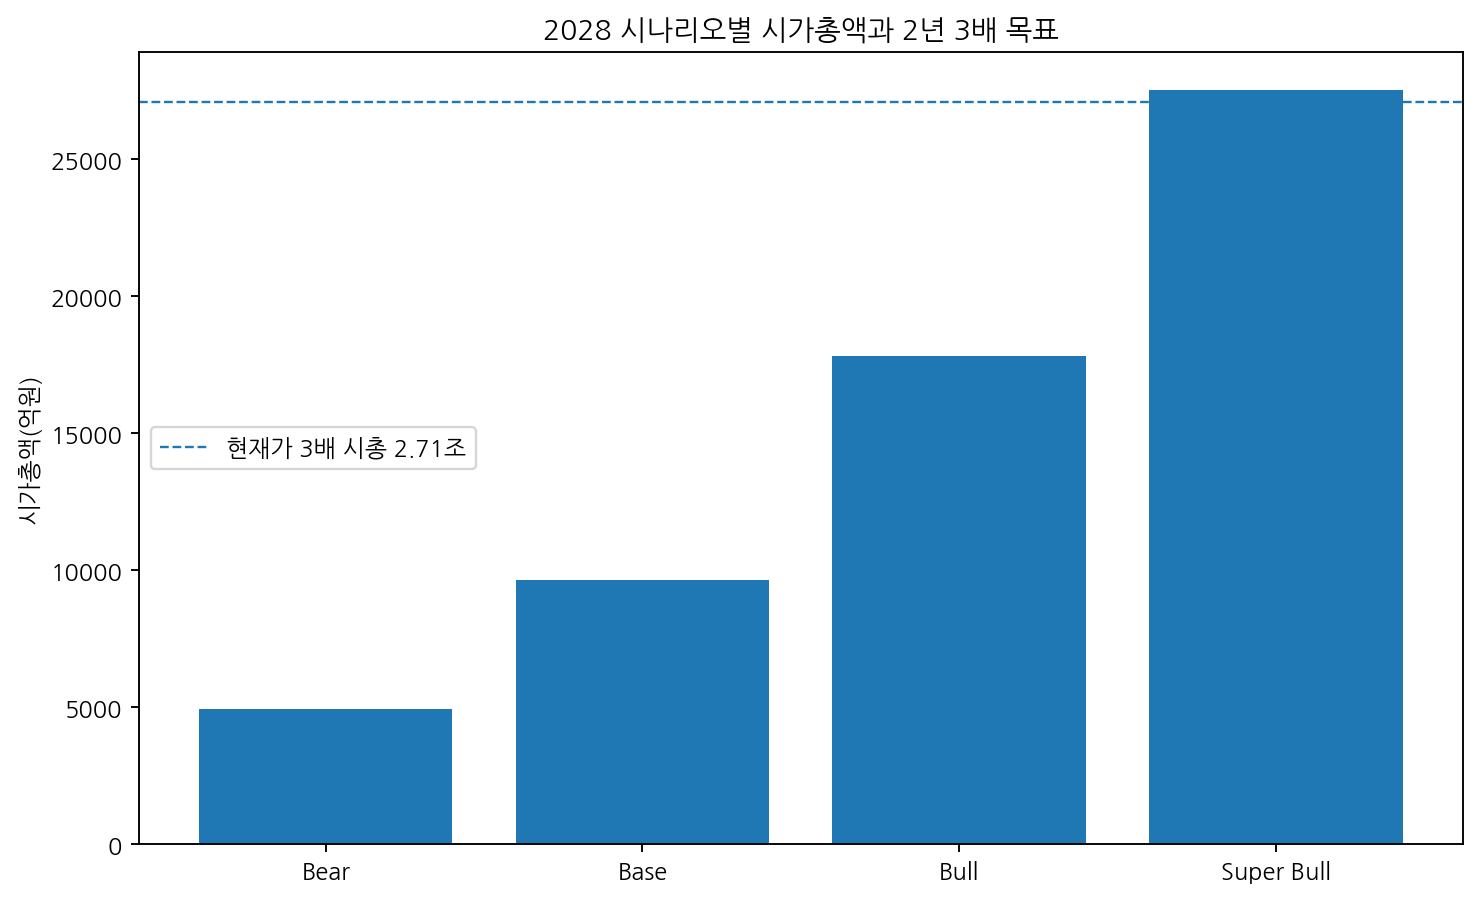
| 시나리오 | 매출(억) | OPM | OP(억) | 지배NI(억) | PER | 시총(억) | 주가(원) | 현주가 대비 | 3배 역산 진입가(원) |
|---|---|---|---|---|---|---|---|---|---|
| Bear | 3,400 | 15.5% | 527 | 379 | 13x | 4,927 | 29,953 | -45.4% | 9,984 |
| Base | 4,200 | 18.0% | 756 | 567 | 17x | 9,639 | 58,600 | +6.7% | 19,533 |
| Bull | 5,200 | 20.0% | 1,040 | 811 | 22x | 17,842 | 108,469 | +97.6% | 36,156 |
| Super Bull | 7,000 | 21.0% | 1,470 | 1,147 | 24x | 27,528 | 167,355 | +204.8% | 55,785 |
Bear
수주가 있어도 CAPA·현금전환 문제로 OP가 500억원대에 머무는 경우다. 주가는 3만원 부근까지 정상화될 수 있다.
Base
현재 증설 CAPA, ASP 상승, 발전사업을 감안해 2028 매출 4,200억원, OP 756억원 정도를 중간값으로 둔다. 적정 주가는 약 5.9만원으로 현재가 대비 상승여력이 크지 않다.
Bull
외부 2028 고성장 추정과 유사하게 매출 5,200억원, OP 1,040억원, 지배NI 811억원, PER 22배를 적용하면 약 10.8만원이다. 현재가 대비 약 2배지만 3배에는 못 미친다.
Super Bull
매출 7,000억원, OP 1,470억원, PER 24배 수준에서만 약 16.7만원이 나온다. 현재가 3배와 유사하나 현재 공식 CAPA 증거로는 Base에 넣을 수 없다.
15. 3배 수익을 원할 때의 forward 진입가격
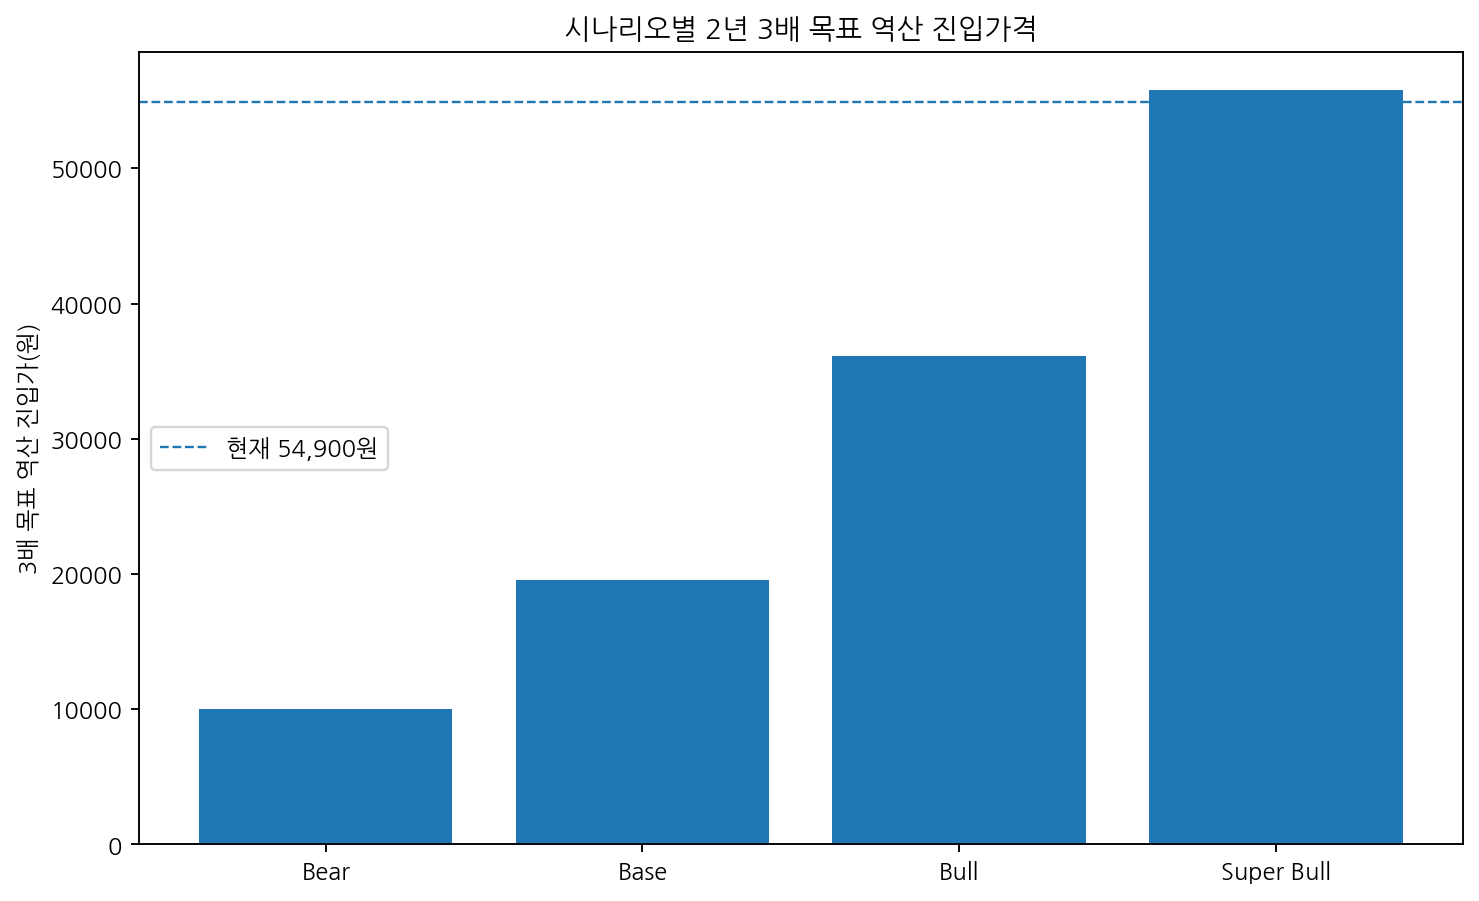
시나리오의 미래 적정가를 3으로 나누면 다음과 같다.
- Base로 3배를 원하면: 약 19,500원
- Bull로 3배를 원하면: 약 36,200원
- Super Bull을 전제로 하면: 약 55,800원
현재 54,900원은 사실상 “Super Bull이 맞아야 3배”인 가격이다.
실전 진입 밴드
| 진입가 | 현재 TTM POR 참고 | 3배 목표가 | 필요한 미래 시총 | 판단 |
|---|---|---|---|---|
| 30,000원 | 약 13.4x | 90,000원 | 약 1.48조 | 역사적 POR 최고 수준에서 진입, 가장 합리적 |
| 35,000원 | 약 15.7x | 105,000원 | 약 1.73조 | Bull이면 달성 가능 |
| 40,000원 | 약 17.9x | 120,000원 | 약 1.97조 | 추가 CAPA 확인 필요 |
| 45,000원 | 약 20.1x | 135,000원 | 약 2.22조 | 높은 성장+높은 멀티플 동시 필요 |
| 54,900원 | 24.6x | 164,700원 | 2.71조 | Super Bull 필요 |
진입가격 결론
2년 내 3배가 투자 목적이라면 권장 진입 상단은 약 35,000원, 선호 구간은 30,000~35,000원이다.
- 30,000원은 현재 TTM OP 기준 POR 약 13.4배로 역사적 최고 13.0배 부근이다.
- 35,000원은 성장 프리미엄을 약간 선반영하지만 Bull 적정가 10만~11만원이면 3배가 가능하다.
- 40,000원 이상에서는 추가 CAPA가 공식 확인되기 전에는 3배 손익비가 급격히 나빠진다.
- 현재 54,900원에서 신규 진입은 3배 목표 투자와 맞지 않는다.
16. 하방 → 현재 → 상방
| 구분 | 주가 | 현재 대비 | 의미 |
|---|---|---|---|
| 역사적 POR 최고 부근 | 약 29,000~30,000원 | 약 -45% | 성장 프리미엄 초기화 |
| Bear | 약 30,000원 | -45% | OP 500억원대 |
| 현재 | 54,900원 | - | 이미 Bull 일부 반영 |
| Base | 약 58,600원 | +7% | 위험대비 상방 부족 |
| Bull | 약 108,500원 | +98% | 추가 공급능력·20% 마진 필요 |
| Super Bull / 3배 | 약 164,700~167,000원 | +200% | 7,000억 매출급 필요 |
상방과 하방이 비대칭이다. 현재 가격에서 Base 상방은 한 자릿수인데 Bear 하방은 약 -45%다.
17. 투자 프레임워크 판정
좋은 기업
조건부 Yes. Q2 회복과 수주로 조건이 개선됐다.
좋은 주식
현재 가격에서는 중립~부정. 2027~2028 이익이 빠르게 올라오면 밸류가 낮아지지만 그 이익을 만드는 CAPA가 아직 검증되지 않았다.
좋은 매매
No — 3배 목표 기준 진입 금지.
진입 유형
확인 후 진입. 다만 가격이 30,000~35,000원으로 조정되면 탐색 진입 가능으로 바뀐다.
18. 다음 행동 조건
가격이 유지될 때
54,900원 이상에서는 추가매수보다 3Q 실적과 CAPA 발표를 기다리는 편이 낫다.
가격이 40,000원대까지 내려올 때
추가 CAPA·설치 외주 실제화·OCF 플러스 중 2개 이상 확인될 때만 제한적 진입.
가격이 30,000~35,000원일 때
수주 취소가 없고 3Q OPM 14~15% 이상이면 3배 목표의 탐색 진입 구간.
논지 철회
발전기 OPM 10% 미만 지속 + OCF 적자 지속 + 납기 연장 증가 중 2개가 동시 발생하면 성장 논지를 축소한다.
최종 판정
회사는 좋아지고 있다. 그러나 주가는 회사보다 더 빨리 좋아졌다.
54,900원은 trailing 기준 과열이고, forward 기준으로는 2027~2028 Bull을 상당 부분 선반영한 가격이다.
2년 내 3배는 추가 CAPA가 확인되지 않은 현재 정보로는 Super Bull에만 가능한 목표다.
3배를 목표로 한다면 30,000~35,000원이 훨씬 합리적인 진입 구간이며, 40,000원 이상은 추가 공급능력 증거가 필요하다.