지엔씨에너지 기업 분석 리포트 — 1부
- 작성 기준일: 2026-08-16
- 최신 확정 실적: 2026년 반기보고서(2026-08-13 제출), 연결 기준
- 주된 분석 자료: 2025 사업보고서, 2026 1분기보고서, 2026 반기보고서, 기존 회사 IR·대표 인터뷰, 사용자 제공 과거주가·수급, 회사 홈페이지, 2026-07-21 Corporate Day 자료 및 7월 증권사 자료, 6~8월 공급계약 공시
- 판단 프레임: v16 집중투자 종목 선정 프레임워크
- 분석 목적: 현재 주가와 독립적으로 회사가 실제로 좋아지고 있는지, 수주가 매출·마진·현금흐름으로 전환될 수 있는지, CAPA가 성장의 천장인지 판단
- 연결 파일:
지엔씨에너지 20260816 2부_투자판단.md - 독자용 스토리:
지엔씨에너지 20260816 프롤로그_투자스토리.md - 차트 생성:
make_charts_v16.pystrict coverage/semantic 모드 재실행
1부에는 현재 주가를 기업 진단 입력값으로 사용하지 않았다. 사용자가 제공한 최신 IR 스크린샷은 전송본이 폭 29~34px로 축소되어 숫자·문장 판독이 신뢰할 수 없는 수준이므로, 숫자 근거로 쓰지 않았다. 회사 홈페이지에서
26년도 IR 자료가 최신 공식 IR 자료로 게시되어 있음을 확인했고, 그 이후 공개 커뮤니케이션은 공시·회사 홈페이지·Corporate Day 자료로 보완했다.
1부. 기업의 실체와 개선 방향
이 회사를 이해하는 한 장
| 질문 | 한 줄 답변 | 근거 위치 |
|---|---|---|
| 실제로 파는 것은 | 데이터센터용 디젤·가스엔진·가스터빈 비상발전기와 발전·에너지 인프라 | 2장 |
| 고객이 사는 이유 | 정전 시에도 데이터센터를 멈추지 않는 신뢰성·설계·시험·설치 레퍼런스 | 2장 |
| 지금 달라진 수요 | AI DC 대형화로 프로젝트당 발전기 수량·MW·수주액이 동반 확대 | 6장 |
| 확인된 숫자 변화 | 26.2Q 매출 665억, OP 102억, OPM 15.3%로 1Q 대비 반등 | 4.1 |
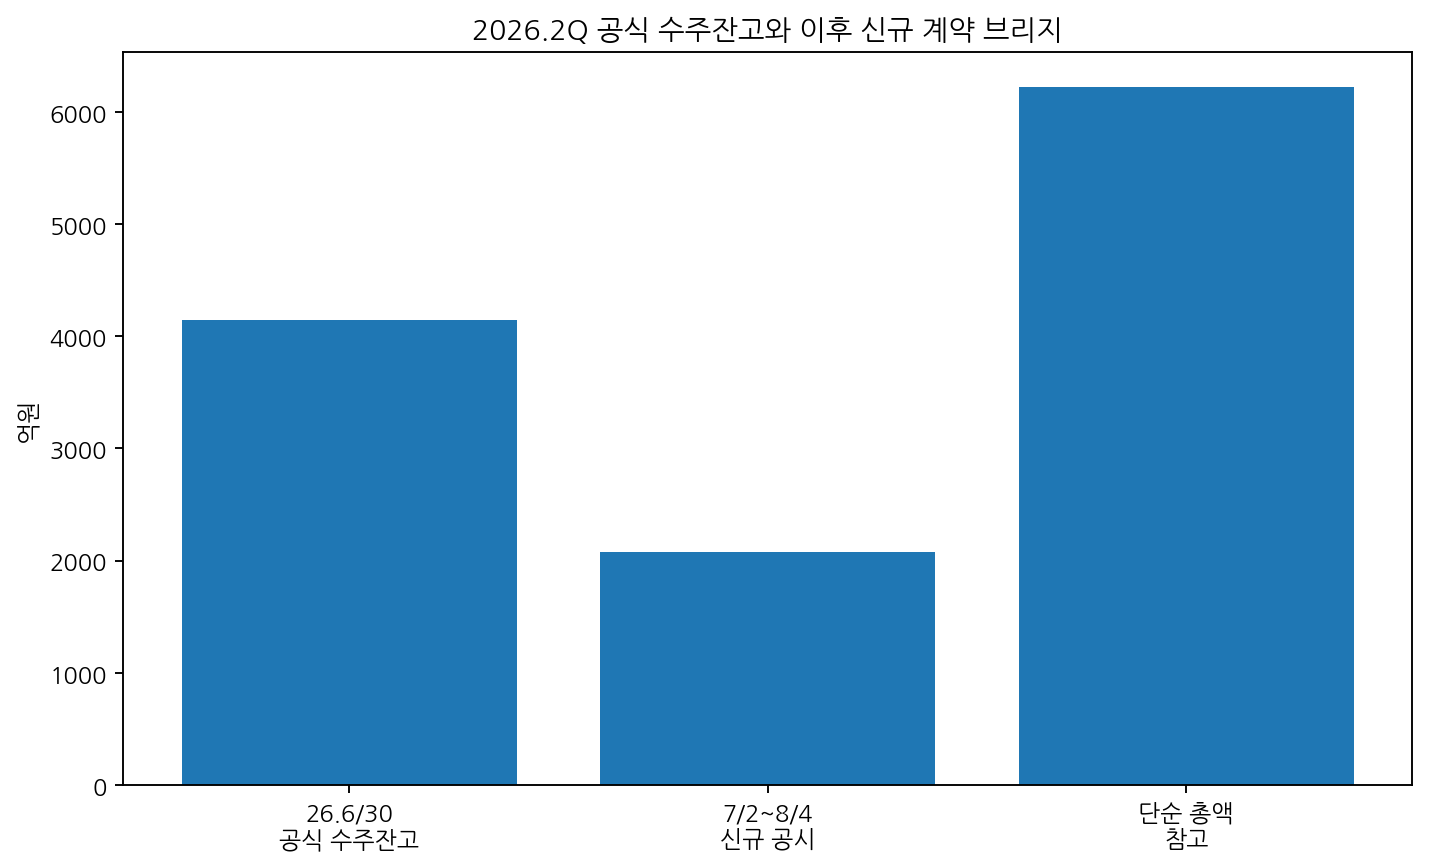
| 수주 가시성 | 6/30 공식 잔고 4,147억, 이후 7/2~8/4 주요 신규공시 2,072억 | 6.1 |
| 가장 큰 장점 | 국내 DC 발전기 과점 레퍼런스와 복수 엔진 소싱, 순현금 | 2·4장 |
| 가장 큰 병목 | 증설 공장이 이미 풀가동인 가운데 추가 물량을 처리할 실질 공급능력 | 4.4·6.2 |
| 마진의 핵심 | 신규 계약의 환정산·엔진원가 전가, 가스터빈 믹스 | 4.2 |
| 현금의 핵심 | 매출채권·재고 증가가 H1 OCF를 -150억으로 끌어내림 | 4.6 |
| 스토리의 가장 빠른 반증 | 수주잔고는 늘지만 발전기 마진·OCF가 회복되지 않는 경우 | 8장 |
1. 원자료 교정표
| 기존 주장·해석 | 최신 검증 | 처리 |
|---|---|---|
| 26.2Q 실적 미공시 | 반기보고서로 확정. Q2 매출 665억, OP 102억, OPM 15.3% | 최신 확정값으로 교체 |
| 1Q 부진 뒤 2Q OPM 14~15% 회복 필요 | 실제 Q2 OPM 15.3% | 선행 확인 고리 1개 충족 |
| 2Q 회복이면 발전기 본업도 정상화 | H1 발전기 부문 매출 892억, OP 74.6억, OPM 8.4% | 본업 정상화로 단정 금지 |
| 1Q FCF 적자는 일시적일 가능성 | H1 OCF -150억, FCF 약 -258억 | 현금전환은 아직 미확인 |
| 수주잔고 1Q 3,967억 | 6/30 공식 잔고 4,147억 | 상향 교체 |
| 1Q 잔고 + 6~8월 계약 단순합산 | 6/30 잔고에는 6/10 계약이 이미 포함 | 중복 제거. 6/30 이후 신규 2,072억만 별도 |
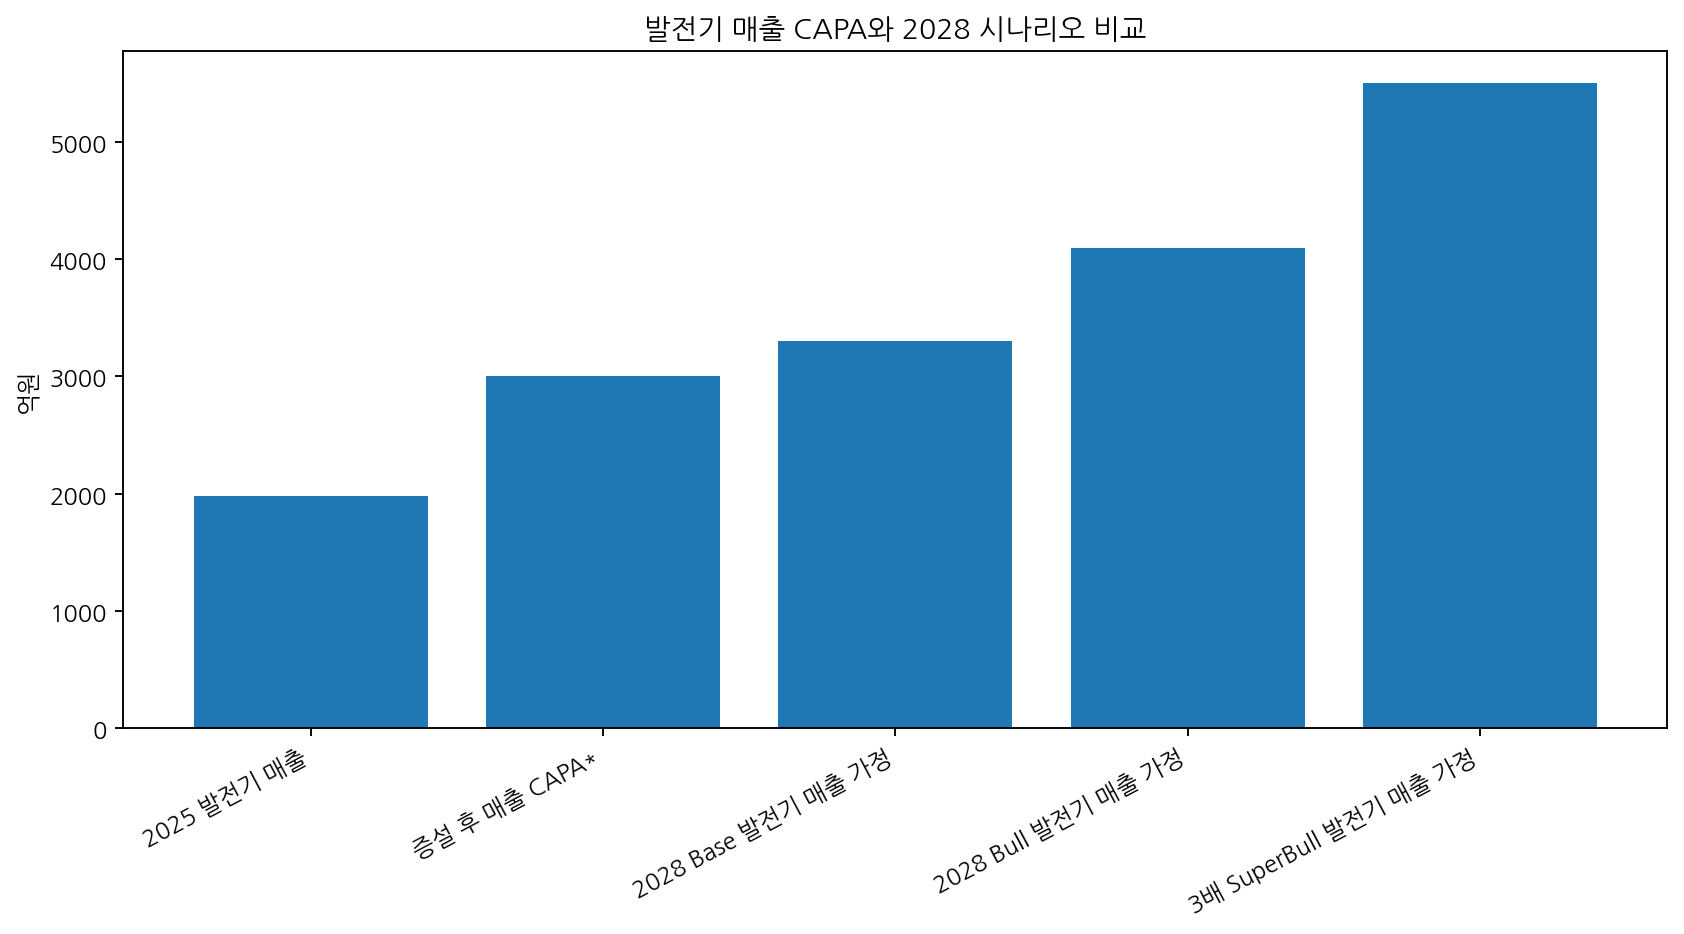
| 증설 후 발전기 매출 CAPA 3,000억+면 2028 5,000억 매출 가능 | 공장은 증설 완료 후 풀가동이라는 회사 관계자 설명. 설치 외주화는 고려 중이나 2차 제조 CAPA 증설 숫자는 확인 못함 | 5,000억+ 매출은 Bull로 유지 |
| 현재 CAPA가 절대 매출 상한 | 주문형 사업이라 공시는 CAPA를 표준 수량으로 산정하기 어렵다고 명시 | 물리량·ASP·가스터빈 믹스·외주를 분리해 판단 |
교정의 의미: 이번 반기보고서는 이전보다 긍정과 부정을 동시에 강화했다. Q2 이익률 반등과 수주 가시성은 확인됐지만, 발전기 부문 H1 마진과 현금흐름은 아직 약하다. 따라서 핵심 누락 고리는 수주 → 매출이 아니라 수주 → 고마진 매출 → 현금으로 유지한다.
2. 사업 구조와 실적 방정식
발전기 매출 = 납품 MW·대수 × 프로젝트당 단가 × 제품 믹스(디젤/가스엔진/가스터빈)
영업이익 = 발전기 매출 × (수주단가 − 엔진·부품·외주비) + 발전사업 이익 − 공통비
FCF = 영업이익 − 세금 − 매출채권·재고 증가 − CAPEX + 선수금·매입채무 증가
2.1 핵심 경제성 단위
2025년 연결 기준 발전기 제조·엔지니어링 매출은 약 1,983억원, OP 313억원, OPM 15.8%였고 발전사업은 매출 약 430억원, OP 159억원, OPM 37%였다. 이번 2026년 상반기에는 발전기 부문 매출 892억원, OP 74.6억원, **OPM 8.4%**로 떨어진 반면 발전사업은 매출 222억원, OP 115.7억원, **OPM 52.1%**를 기록했다.
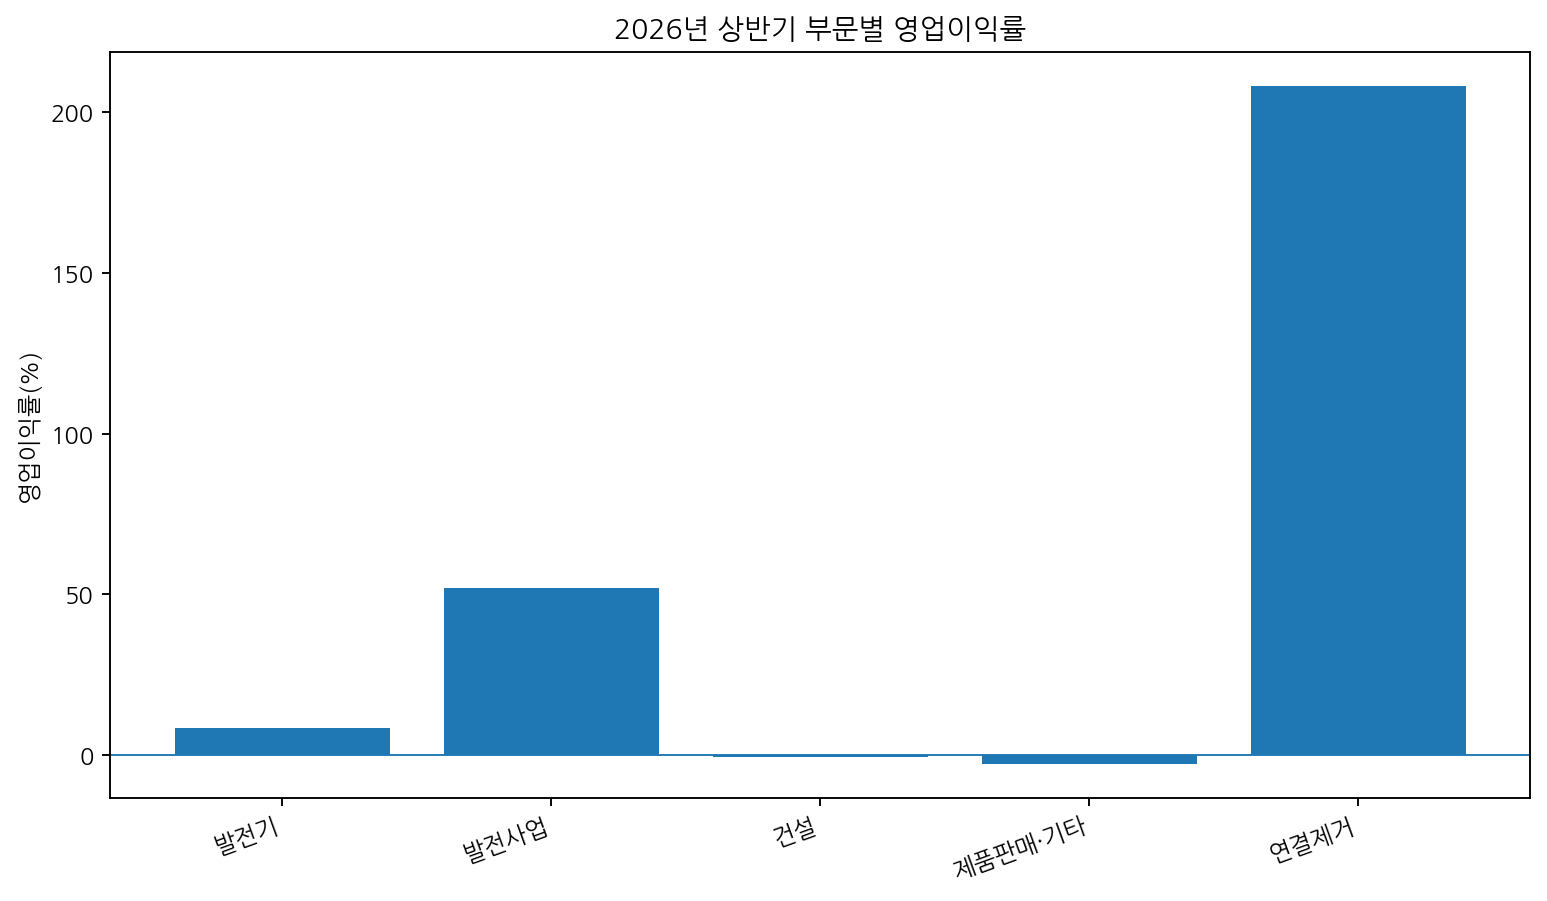
해석: 연결 Q2 OPM 15.3% 회복을 발전기 제조마진 15% 회복으로 읽으면 안 된다. 상반기 연결 이익의 질은 고마진 발전사업에 상당 부분 의존한다.
판정: 발전기 본업의 정상화는 부분 확인이다.
2.2 제품·고객·가치사슬
| 제품 | 직접 고객 | 최종용도 | 가격·수주 특성 | 경쟁력 | 병목 |
|---|---|---|---|---|---|
| 디젤 비상발전기 | 건설사·SI·통신/CSP | 데이터센터·R&D | 주문형, MW·대수·사양별 계약 | 레퍼런스·설계·시험·설치 | 엔진·시험·설치 |
| 가스엔진/가스터빈 | 대형 DC 사업자 | 고밀도·도심 AIDC | 디젤 대비 고단가·고마진 가능 | 대용량·저진동·친환경 | 공급사·프로젝트 채택 |
| 발전사업 | 전력 구매자 | PNG·연료전지 등 | 장기 전력판매 | 높은 반복 마진 | 특정 자산 집중 |
| Edge DC | 기업·클라우드 수요 | 분산형 데이터 처리 | 운영형 수익모델 | 전력 인프라 결합 | 아직 규모 작음 |
Corporate Day에서 회사 측 Q&A를 전달한 삼성증권 자료는 최근 데이터센터 발전기 수주가 MW당 약 6~7억원, 100MW당 약 700~800억원 수준으로 커졌고, 엔진가격 상승분을 계약에 전가하면서 신규 수주단가가 약 20% 상승했다고 정리한다. 이는 물리적 생산대수가 같아도 매출 CAPA가 커질 수 있는 경로다.
3. 사람·지배구조·자본배분
최대주주 안병철 대표이사는 2026년 6월 말 30.46%, 특수관계인 합산 33.57%를 보유한다. 설립 이후 최대주주 변동이 없고 경영권은 안정적이다. 반기 말 미상환 교환사채가 있었으나 7월 27일과 8월 4일 자기주식 교부로 잔여 교환청구가 진행됐다. 신주 발행에 따른 주식수 증가가 아니라 보유 자기주식의 유통 전환이므로 EPS 희석보다 오버행·유통주식 증가 성격이 강하다.
반기 이후 관이에너지에 32.9억원을 추가 출자했다. 신사업이 늘어나는 만큼 앞으로의 자본배분은 발전기 증설, 자체 AIDC, 연료전지 사이의 우선순위가 중요하다.
경영진 약속·실행 요약
| 시점 | 약속·방향 | 실제 | 상태 |
|---|---|---|---|
| 2025~26 | 석문공장 CAPA 증설 | 회사 연혁상 2026.04 증설, 7월 회사 관계자 풀가동 언급 | 이행 |
| 2026 | 환율조정 조건 적용으로 마진 회복 | Q2 연결 OPM 15.3%로 반등 | 부분 이행 |
| 2026 | 연말 수주잔고 5,000억원 목표 | 6/30 4,147억원 + 이후 대형계약 지속 | 진행 중 |
| 2026.06 | 마곡 Edge DC 사업 본격화 | 반기보고서에 구축 완료·6월 추진 기재 | 이행 |
| 2027~28 | 대형 DC 매출 집중 | 계약 납기가 2027~29에 분산 | 미도래 |
운영 신뢰도: 중상.
가이던스 신뢰도: 중상이나 CAPA 숫자 공개가 부족.
자본배분 신뢰도: 중립. 신사업 투자와 핵심 발전기 증설 간 우선순위가 아직 명확하지 않다.
4. 운영·경제성 대시보드
4.1 전사 실적 — Q2는 반등했지만 TTM은 아직 둔화
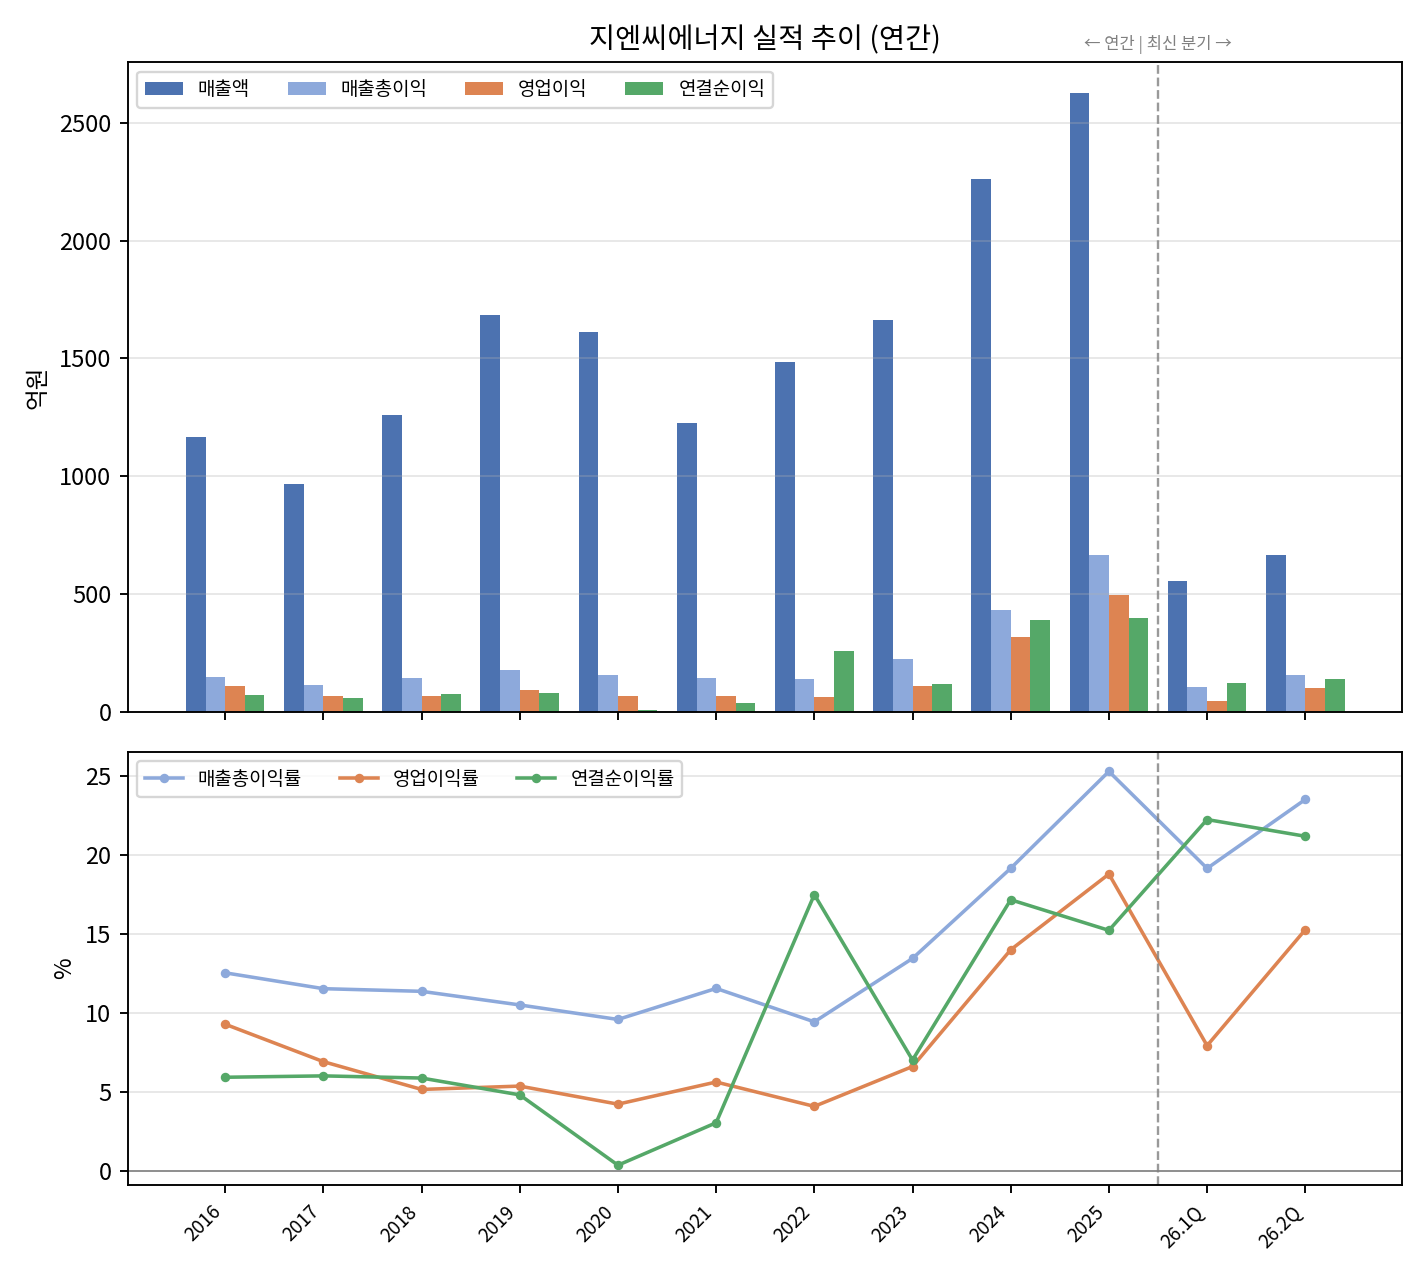
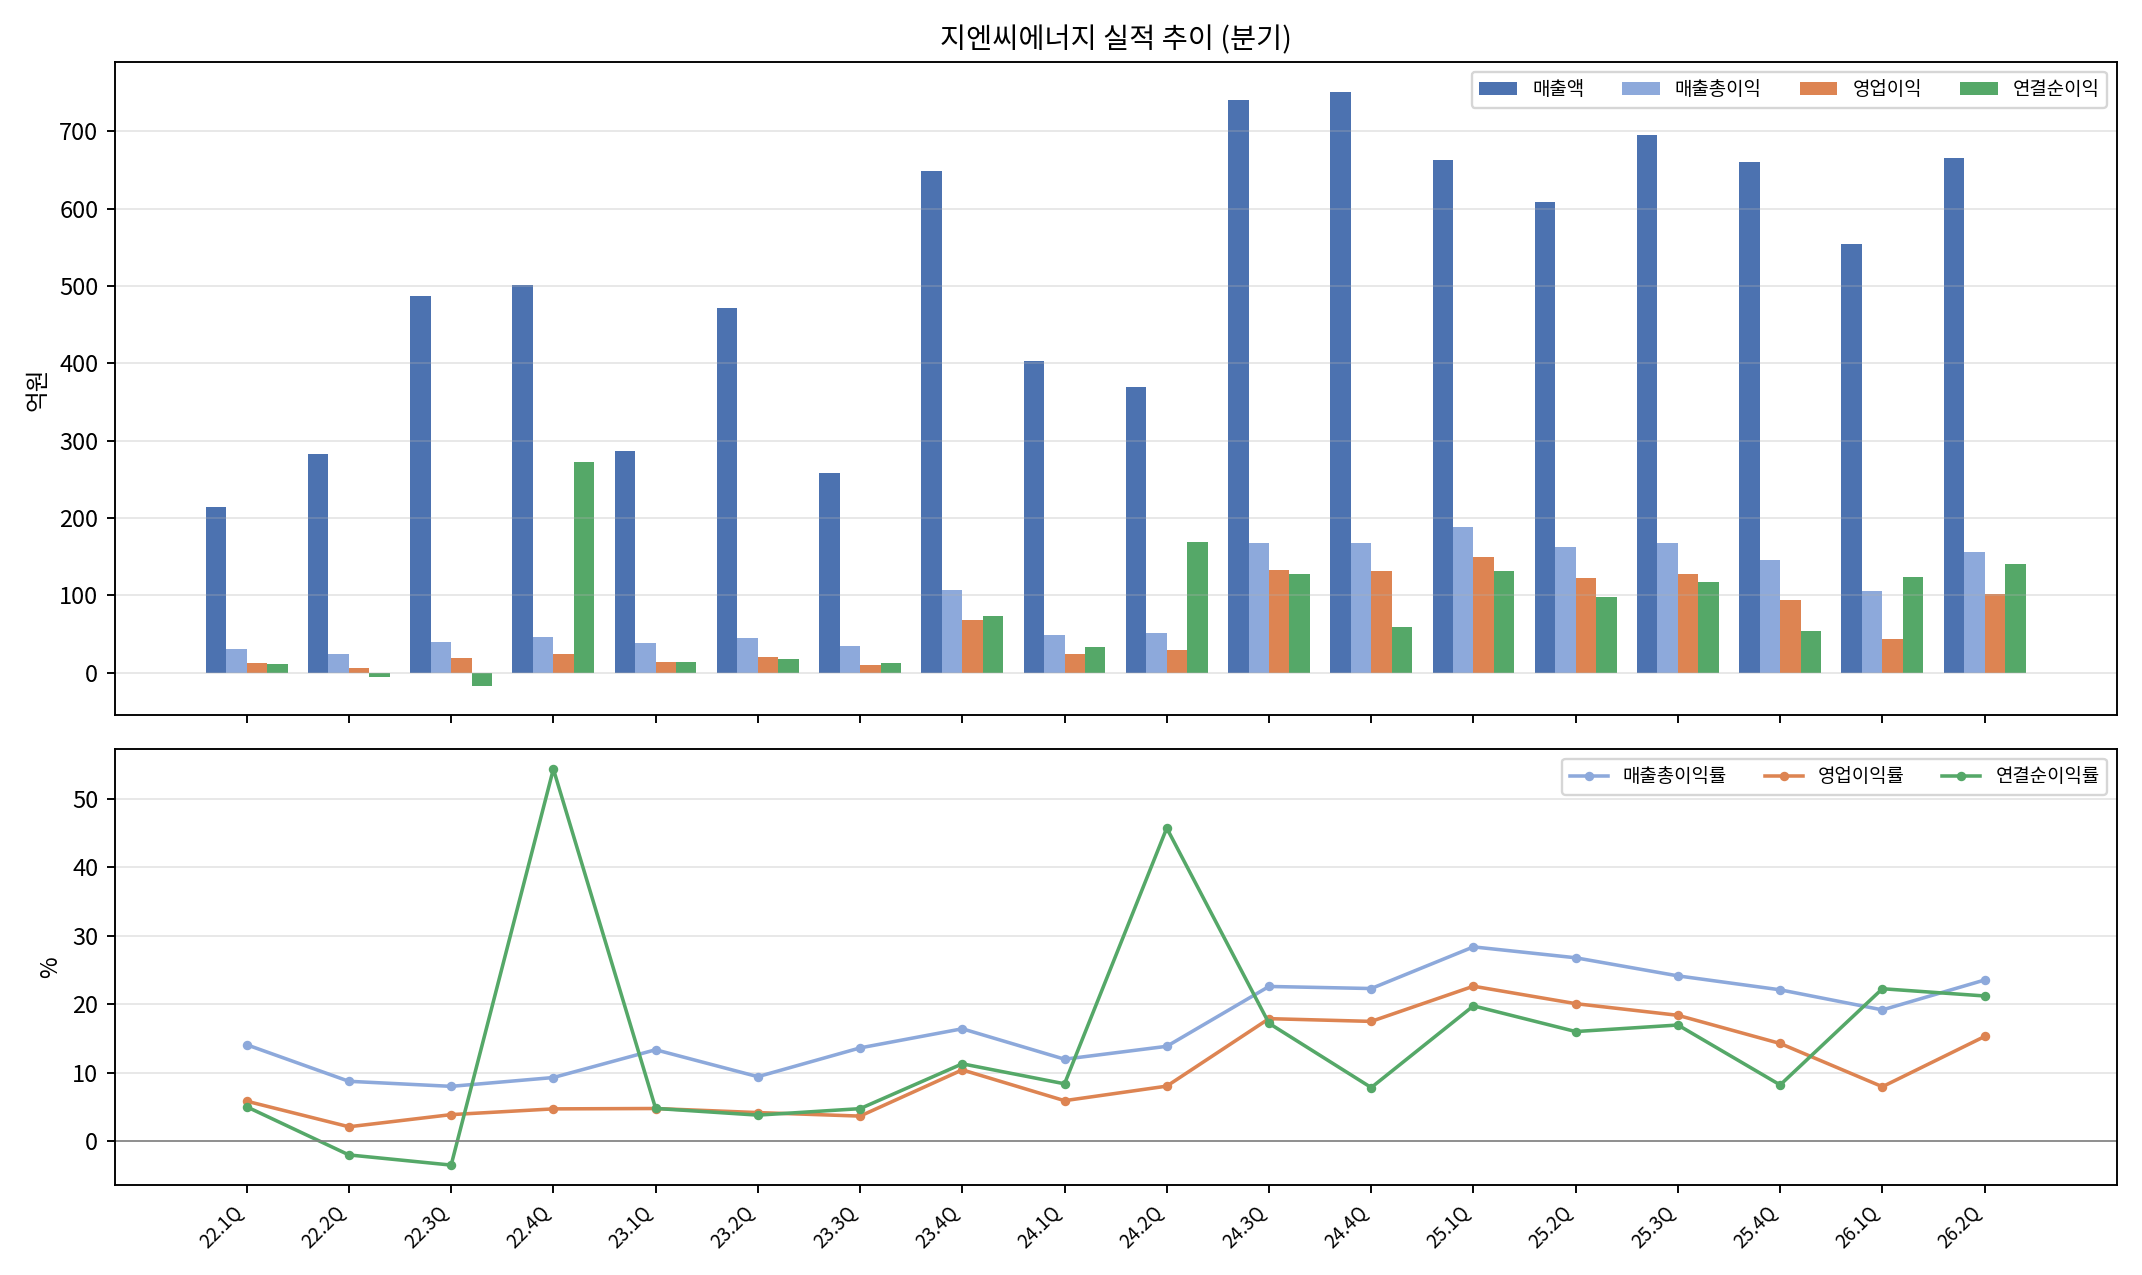
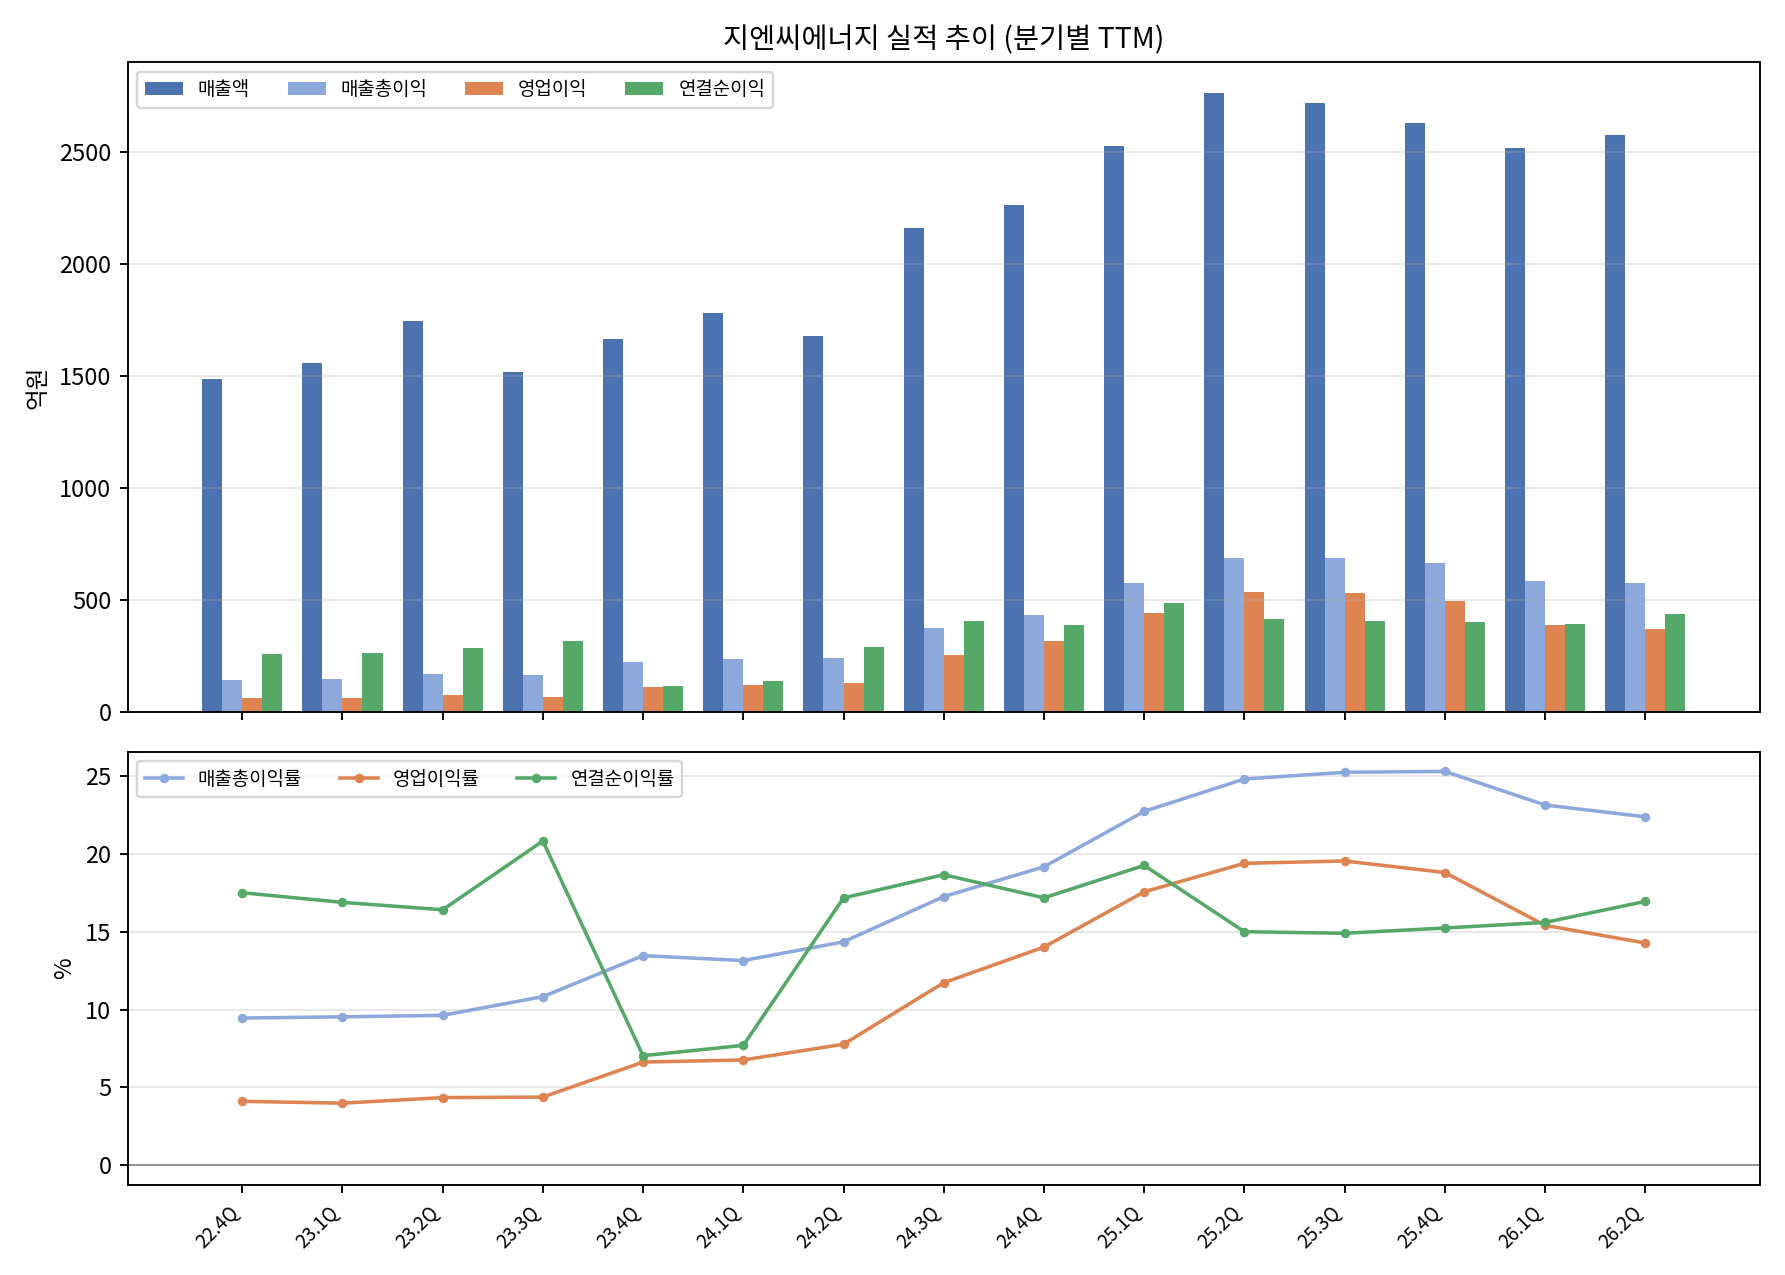
최근 단독 분기 핵심은 다음과 같다.
| 구분 | 매출 | OP | OPM | 연결NI |
|---|---|---|---|---|
| 25.4Q | 660억 | 94억 | 14.3% | 54억 |
| 26.1Q | 554억 | 44억 | 7.9% | 123억 |
| 26.2Q | 665억 | 102억 | 15.3% | 141억 |
Q2는 QoQ 매출 +20%, OP +131%로 반등했다. 그러나 26.2Q TTM 매출은 2,575억원으로 전분기 대비 +2.3%인 반면 TTM OP는 367억원으로 -5.3%다. 장기 레벨은 높아졌지만 이익 기조의 완전한 상향 전환은 3Q가 필요하다.
판정: 방향은 개선됐지만 절대 이익은 아직 2025 피크보다 낮다.
4.2 원가·판가·스프레드
2026년 상반기 발전기 원재료 구성에서 엔진 비중은 91.18%로 2025년 78.96%보다 높아졌다. 엔진이 원가와 운전자본의 사실상 핵심이다. 표준 ASP·엔진 구매가격 시계열은 공시되지 않아 가격 차트를 만들지 않았다.
긍정 경로는 세 가지다.
- 신규 계약에 환율 정산 조건 적용.
- 엔진 가격 상승분을 수주액에 전가해 수주단가 약 20% 상승.
- 가스터빈 비중 증가 시 ASP·마진 상승.
반대 경로는 기존 저마진 잔고가 소진되기 전까지 신규 고단가 계약의 효과가 늦게 나타날 수 있다는 점이다.
판정: 가격전가 구조는 개선됐지만, 발전기 부문 OPM 8.4%라는 H1 결과는 아직 마진 개선의 완결을 부정한다.
4.3 생산능력 — 숫자보다 중요한 것은 이미 ‘풀가동’이라는 사실
반기보고서는 프로젝트별 용량·공기·사양이 달라 표준 생산능력을 수량으로 산정하기 어렵다고 명시한다. 기존 회사 IR·인터뷰에서 사용했던 **발전기 매출 CAPA 3,000억원+**는 경제성 참고치이지 공시된 물리 CAPA가 아니다.
확인된 사실은 다음과 같다.
- 회사 연혁에는 2026년 4월 석문공장 증설이 기록돼 있다.
- 회사 관계자는 2026년 7월 초 증설 완료 후 신공장까지 풀가동이라고 설명했다.
- NH 자료는 병목이던 테스트베드 증설이 2026년 3월 완료됐다고 평가한다.
- Corporate Day Q&A에서는 수주 급증 시 발전기는 지엔씨에너지가 제작하고 설치는 건설사에 위탁하는 방안을 검토 중이라고 설명했다.
- 복수 엔진 메이커를 사용해 입지·납기·용량별 소싱 유연성을 확보한다.
- 검색 가능한 공식 소통에서 2026.04 증설 이후의 2차 제조 CAPA 증설 규모·기한은 찾지 못했다.
이 때문에 CAPA는 ‘3,000억원에서 매출이 멈춘다’는 하드캡은 아니다. P(수주단가), 믹스(가스터빈), 설치 외주, 발전사업·Edge DC로 연결 매출은 더 커질 수 있다. 그러나 공장이 이미 풀가동이라면 물리 Q를 더 늘리기 위한 제2의 공급능력 확장은 결국 필요하다.
판정: 2027 성장은 가능하지만 2028년 연결 매출 5,000억원 이상은 현재 CAPA만으로 자동 달성되는 숫자가 아니다.
4.4 수주잔고 — 수요는 의심할 단계가 아니다
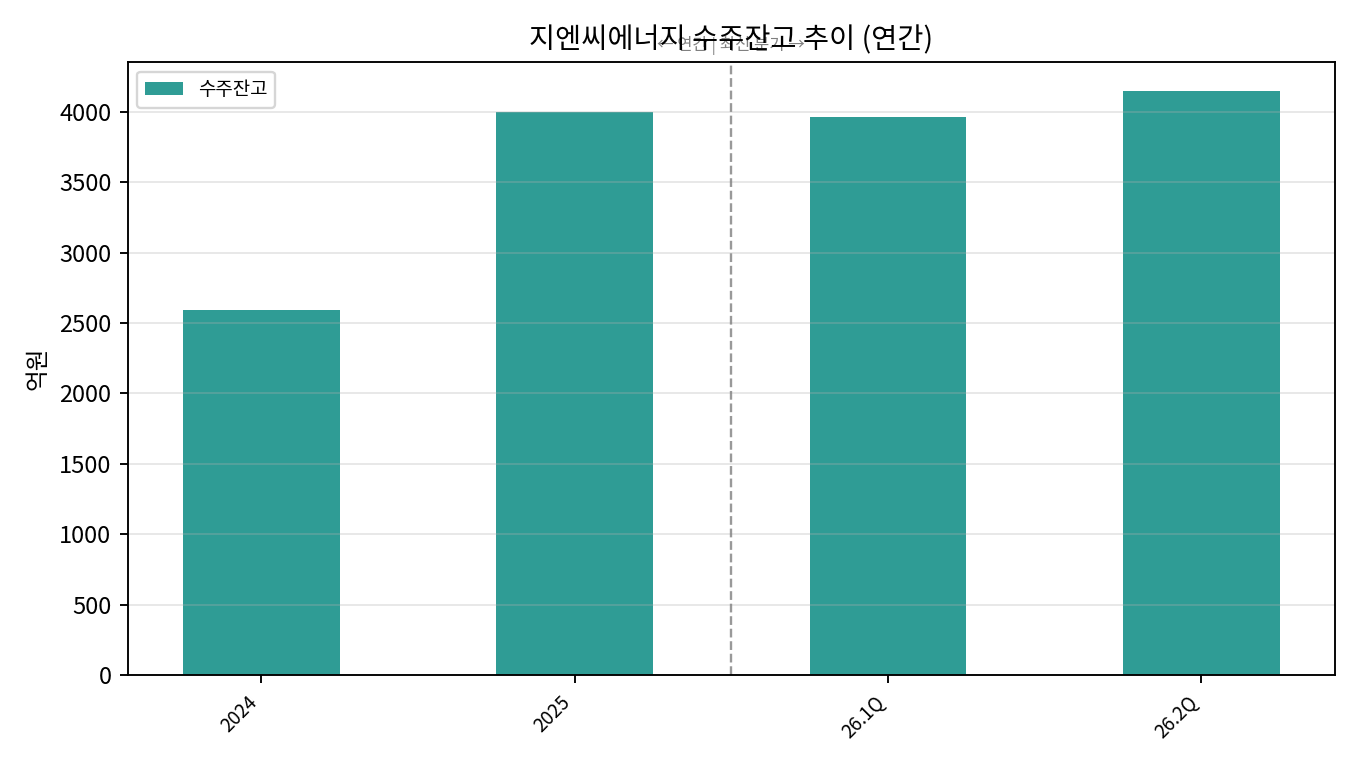
| 구분 | 수주잔고(억원) | 전기대비증감률 |
|---|---|---|
| 2024 | 2,591 | - |
| 2025 | 3,996 | 54.2% |
| 26.1Q | 3,967 | -0.7% |
| 26.2Q | 4,147 | 4.5% |
6월 30일 공식 수주잔고는 4,147억원이다. 이후 공시된 7월 2일~8월 4일 주요 신규 계약은 2,072.1억원이다.
| 공시일 | 상대방 | 계약 | 금액(억) | 종료일 | 반기말 잔고 관계 |
|---|---|---|---|---|---|
| 2026-06-10 | LG유플러스 | 파주센터2단계 발전기 | 381.6 | 2028-03-31 | 6/30 잔고 포함 |
| 2026-07-02 | 삼성SDS | 구미 AI 데이터센터 발전기 | 297.5 | 2029-05-31 | 반기말 이후 |
| 2026-07-15 | 삼성물산 | 용인덕성 AI 데이터센터 발전기 | 331.8 | 2028-03-31 | 반기말 이후 |
| 2026-07-30 | 삼성물산 | 국가AI컴퓨팅센터 | 359.6 | 2028-10-31 | 반기말 이후 |
| 2026-08-03 | KT | SGC AI Infra 군산 DC 발전기 | 755.1 | 2027-12-31 | 반기말 이후 |
| 2026-08-04 | KINX | 시흥정왕동 DC 가스터빈 발전기 | 328.1 | 2029-03-31 | 반기말 이후 |
| 합계 | 2,453.7 |
4,147 + 2,072 = 6,219억원은 매출인식을 차감하지 않은 단순 총액 참고치일 뿐 공식 수주잔고가 아니다. 그럼에도 2025년 발전기 매출 1,983억원과 비교하면 수요·수주 가시성은 충분하다.
계약 종료일이 2027~2029년에 분산돼 있어 수주를 특정 연도 매출로 전액 넣으면 안 된다. Corporate Day 자료는 데이터센터 비상발전기가 완공 약 1년 전에 집중 납품되고 2027년부터 매출이 집중될 가능성을 제시한다.
4.5 공시 수주를 기반으로 본 매출 범위
| 기간 | 연결 매출 독립 추정 | 핵심 근거 | CAPA 요구 |
|---|---|---|---|
| 2026E | 2,650~2,900억 | H1 1,219억 + H2 진행률 매출 | 현재 증설 CAPA 내 |
| 2027E Base | 3,400~3,900억 | 4,147억 잔고 + 7~8월 신규계약의 1차 매출화 | 발전기 CAPA 상단 접근 |
| 2028E Base | 3,900~4,500억 | 고단가 신규계약·가스터빈·발전사업 | 일부 ASP·외주 확대 필요 |
| 2028E Bull | 5,000~5,300억 | 대형 AIDC 수주 추가 + 외주/가스터빈 | 추가 공급능력 실행 필요 |
| 2028E Super Bull | 6,500~7,000억+ | 2차 CAPA 또는 대규모 외주 + 고마진 믹스 | 현재 공식 근거 부족 |
교보증권의 2028 매출 5,119억원·OP 1,109억원 추정은 Bull 범위와 거의 같다. 독립 Base로 쓰지 않은 이유는 현재 확인된 제조 CAPA와 풀가동 상태에서 5,000억원대 연결 매출을 만들 구체적인 2차 CAPA 브리지가 아직 공개되지 않았기 때문이다.
판정: 수주가 부족해서 매출이 못 크는 것이 아니라 수주를 소화할 공급능력과 현금전환 속도가 성장의 상한이다.
4.6 운전자본·현금흐름 — 가장 중요한 부정적 변화
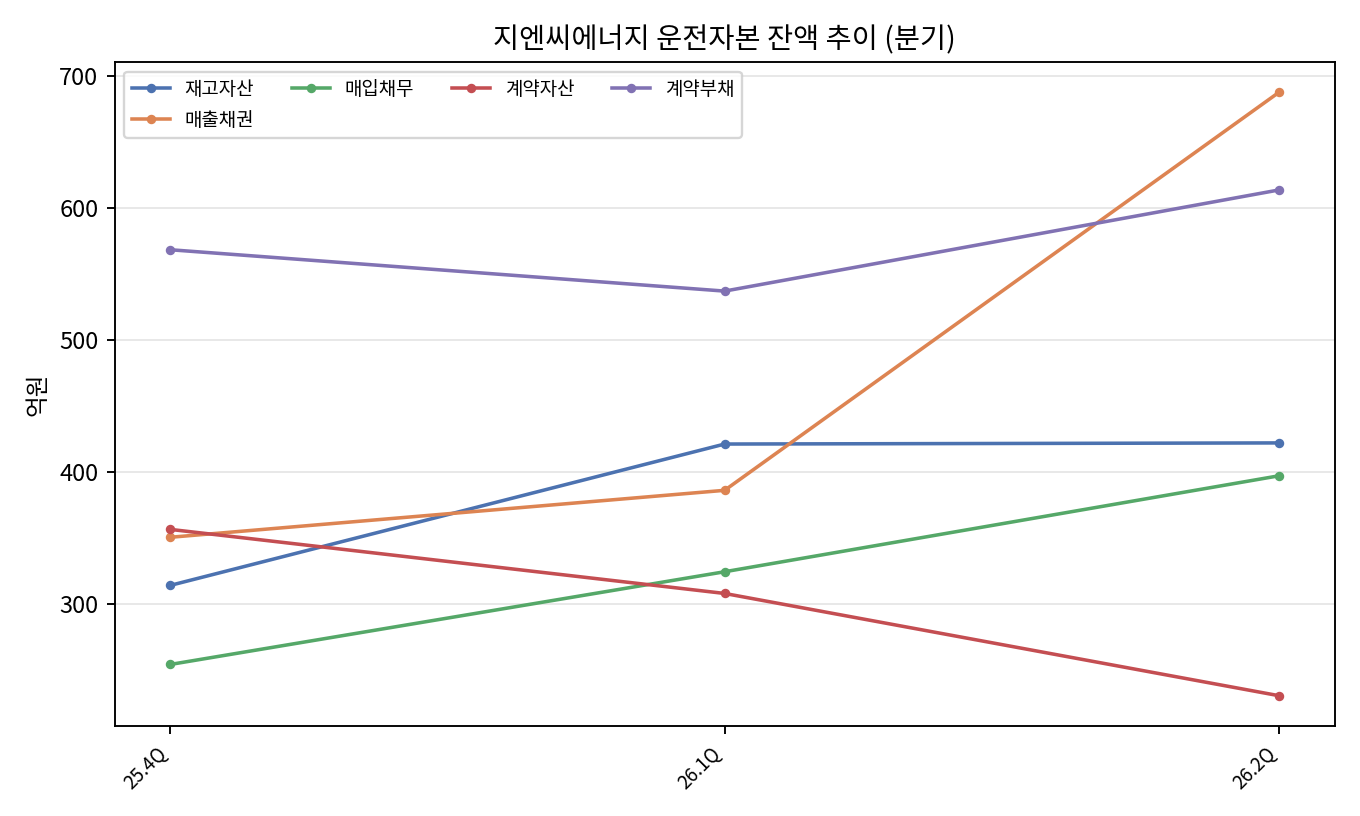
| 구분 | 재고자산(억원) | 매출채권(억원) | 매입채무(억원) | 계약자산(억원) | 계약부채(억원) |
|---|---|---|---|---|---|
| 25.4Q | 314 | 351 | 255 | 357 | 568 |
| 26.1Q | 421 | 386 | 325 | 308 | 537 |
| 26.2Q | 422 | 688 | 397 | 231 | 614 |
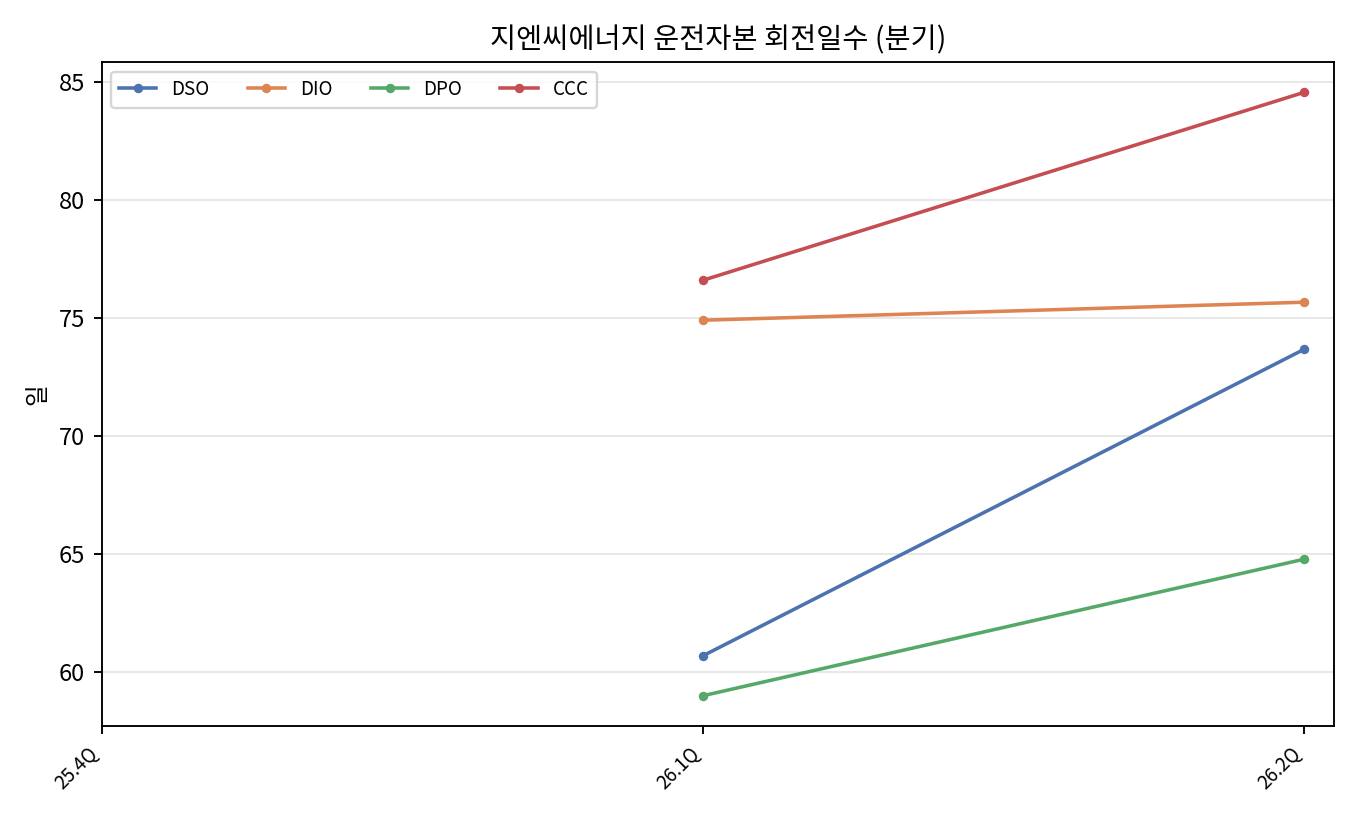
평균 잔액을 사용한 회전일수입니다. 첫 기간은 전기말 잔액이 없어 계산하지 않습니다.
| 구분 | DSO(일) | DIO(일) | DPO(일) | CCC(일) |
|---|---|---|---|---|
| 25.4Q | - | - | - | - |
| 26.1Q | 60.7 | 74.9 | 59.0 | 76.6 |
| 26.2Q | 73.7 | 75.7 | 64.8 | 84.6 |
26.2Q 순매출채권은 688억원으로 1Q 386억원에서 급증했고 CCC는 76.6일에서 84.6일로 악화했다. 재고 422억원은 높은 수준을 유지했다. 계약부채는 614억원으로 늘어 선수금은 긍정적이나, 매출채권 증가가 더 컸다.
2026년 상반기 OCF는 -150억원, 단순 FCF(OCF−유형자산 취득)는 -258억원이다. Q1에서 H1을 차감하면 Q2 단독 OCF는 약 -23억원, FCF는 약 -74억원으로 개선됐지만 여전히 음수다.
Historical Cash-flow Bridge의 핵심은 H1 운전자본 유출이다.
| H1 현금흐름 항목 | 현금 효과(억원, 약) | 해석 |
|---|---|---|
| 연결 NI | +264 | 회계이익 충분 |
| 매출채권 증가 | -344 | 가장 큰 현금유출 |
| 재고 증가 | -103 | 향후 납품 준비이자 자금 묶임 |
| 계약자산 감소 | +127 | 회수·청구 진전 |
| 매입채무 증가 | +143 | 공급자 금융 효과 |
| 계약부채 증가 | +34 | 선수금 유입 |
| 법인세 지급 | -146 | 2025 고이익의 후행 세금 |
| H1 OCF | -150 | 이익의 현금전환 미완 |
판정: Q2 손익 반등보다 더 중요한 다음 확인값은 OCF 플러스 전환이다.
4.7 재무구조와 생존성
6월 말 현금 및 현금성자산 약 420억원, 단기금융자산 약 656억원으로 합계 약 1,076억원이다. 이자부 차입·사채는 보수적으로 약 372억원 수준이어서 순현금 약 700억원으로 본다. 단기 차환 위험은 낮다.
문제는 파산 위험이 아니라 성장에 필요한 운전자본과 추가 CAPEX가 주주가치를 얼마나 잠식하는가다. 추가 발전기 CAPA 투자액은 공개되지 않아 Forward FCF에서 확인 불가로 남긴다.
5. 2026년 반기 실적 리뷰
5.1 좋아진 것
Q2 연결 OPM 15.3% 회복으로 1Q 환율충격의 상당 부분이 일회성임을 확인했다. 신규계약 단가 인상과 환정산 구조가 실제 손익으로 반영되기 시작했을 가능성이 높아졌다. 공식 잔고도 4,147억원으로 유지됐고 7~8월 대형 계약이 이어졌다.
5.2 아직 좋아졌다고 말할 수 없는 것
발전기 부문 H1 OPM은 8.4%에 불과하다. H1 FCF도 -258억원이다. 따라서 “Q2 연결 OPM 15.3% = 발전기 구조적 20% 마진 달성”은 잘못된 연결이다.
5.3 예상보다 중요한 변화
매출채권의 급증은 향후 두 방향 모두 가능하다. 대형 프로젝트 매출인식이 빠르게 진행된 선행 신호일 수 있지만, 회수 지연이면 현금흐름 리스크다. 3Q에서 매출채권이 더 늘면서 OCF가 음수면 성장의 질을 하향해야 한다.
6. CAPA 확장성에 대한 결론
6.1 ‘3,000억원 CAPA’는 완전한 하드캡이 아니다
매출은 수량만이 아니라 수주단가와 제품 믹스로 증가한다. 신규 계약 단가가 약 20% 높아지고 가스터빈 비중이 늘면 같은 물리 처리량에서도 매출은 상승할 수 있다. 설치를 건설사에 외주화하면 현장 인력 병목도 완화할 수 있다.
6.2 그래도 물리적 확장 한계는 존재한다
신공장이 이미 풀가동이라는 회사 설명은 강한 수요의 증거이면서 동시에 공급측 경고다. 엔진 조달, 제작, 테스트, 출하 중 설치만 외주화해도 제작·시험이 다시 병목이 될 수 있다.
6.3 2028년 5,000억원 매출은 가능한가
조건부 가능. 발전기 3,500~4,000억원 + 발전사업·Edge·기타 800~1,100억원 정도의 조합이면 5,000억원 접근이 가능하다. 그러나 이를 위해서는 수주단가 상승, 가스터빈 믹스, 설치 외주가 모두 작동하거나 추가 제조 CAPA가 필요하다. 현재 공개된 2차 CAPA 계획이 없으므로 Base가 아니라 Bull이다.
6.4 7,000억원 매출은 가능한가
현재 정보로는 비현실적에 가깝다. 2년 내 현재 주가의 3배를 정상 이익으로 정당화하려면 대략 이 규모가 필요하며, 이는 기존 3,000억원+ 발전기 매출 CAPA와 비교해 물리 Q·ASP·신사업 모두에서 한 단계 더 큰 구조가 필요하다.
7. 회사의 미래 경로와 5축 스캔
공급
2026년 4월 증설과 3월 테스트베드 확장은 긍정이다. 다음 단계는 설치 외주가 실제 계약·원가 구조로 나타나는지, 또는 2차 공장·테스트 CAPA 발표가 있는지다.
정책
국가AI컴퓨팅센터와 지방 AIDC 개발은 실제 공급계약으로 연결되기 시작했다. 정책 발표 자체보다 공식 단일판매계약과 착공만 실적 근거로 인정한다.
수요
가장 강한 축이다. 6/30 공식 잔고 4,147억원에 반기 이후 대형계약이 이어졌다. 수요 부족 리스크보다 납기·공급 리스크가 커졌다.
원가
환율정산과 엔진원가 전가가 Q2 연결마진 반등으로 일부 확인됐다. 3Q 발전기 부문 마진이 15%에 접근하면 증거 단계가 한 단계 올라간다.
주주환원
배당 이력은 있으나 성장투자·신사업 자금 수요가 커졌다. 3배 투자논지의 핵심 축은 아니다.
8. 1부 결론 — 좋은 기업인가
조건부 Yes, 이전보다 한 단계 개선.
좋아진 사실은 Q2 OPM 회복 + 수주잔고 증가 + 대형 계약 연속 + 가격전가 구조다. 반면 발전기 H1 마진 8.4%, H1 FCF -258억원, 신공장 풀가동, 2차 CAPA 계획 미확인은 2028 고성장의 현실적인 병목이다.
핵심 누락 고리
공식 수주 6,000억원 수준의 가시성이
발전기 부문 15~20% 마진 + OCF 플러스로 전환되면서, 동시에 현재 풀가동 CAPA를 넘어설 공급능력 경로가 확인되는가.
독립 선행지표
- 3Q 발전기 부문 또는 연결 OPM 15% 이상.
- 3Q OCF 플러스 및 매출채권 회전 정상화.
- 2026YE 공식 수주잔고 5,000억원 이상.
- 설치 외주 실제화 또는 추가 CAPA/테스트베드 계획.
- 가스터빈 신규 계약의 반복.
Kill Criteria
- 발전기 부문 OPM 10% 미만이 2개 분기 지속.
- 수주잔고가 늘어도 OCF가 2개 분기 연속 음수.
- 납기 연장·계약 변경이 빠르게 증가.
- 2028년 5,000억원 매출을 주장하면서 추가 공급능력 브리지가 끝내 제시되지 않음.
9. 수치 원표
전체 자동 생성 원표는 charts/ 폴더에 보존한다.
perf_annual_table.mdperf_quarterly_table.mdperf_ttm_quarterly_table.mdbacklog_annual_table.mdworking_capital_quarterly_table.mdworking_capital_days_quarterly_table.mdsegment_economics_annual_table.md
10. 2부 판단 입력표
| 항목 | 1부 확정 입력값 |
|---|---|
| 좋은 기업 | 조건부 Yes |
| 26.2Q 연결 실적 | 매출 665억 / OP 102억 / OPM 15.3% |
| 26H1 발전기 부문 | 매출 892억 / OP 74.6억 / OPM 8.4% |
| 26H1 OCF / FCF | -150억 / -258억 |
| 26.2Q TTM | 매출 2,575억 / OP 367억 |
| 공식 수주잔고 | 2026-06-30 4,147억 |
| 6/30 이후 주요 신규공시 | 2,072.1억 |
| 현재 확인된 발전기 CAPA | 기존 IR 기준 매출 3,000억+; 물리수량 공시 없음 |
| CAPA 상태 | 2026 증설 완료 후 풀가동 설명 |
| CAPA 확장 경로 | 설치 외주 검토 / 가스터빈·ASP / 2차 증설 미확인 |
| 2026E 정상 범위 | 매출 2,650~2,900억 / OP 350~430억 |
| 2027E Base | 매출 3,400~3,900억 / OP 580~720억 |
| 2028E Base | 매출 3,900~4,500억 / OP 700~850억 |
| 2028E Bull | 매출 5,000~5,300억 / OP 950~1,100억, 추가 공급능력 필요 |
| NCI | 현재 비중 작음. H1 parent NI 265억 vs total NI 264억 |
| 핵심 누락 고리 | 수주 → 15~20% 발전기 마진 → OCF+, 그리고 풀가동 이후 공급능력 |
| 생존 위험 | 낮음; 순현금 약 700억 |
| 2부 사용 금지 | 5,000억+ 매출을 추가 CAPA 근거 없이 Base로 사용, H1 금융이익을 정상 NI로 외삽 |