엘티씨 투자스토리 — 프롤로그 (2026-08-16 R2)
- 근거:
엘티씨 20260816R2 1부_기업분석.md,엘티씨 20260816R2 2부_투자판단.md - 현재 주가: 38,250원
0. 한 문장 투자 스토리
AI 메모리 CAPEX와 321단 NAND 전환 → LSE 세정장비 Q와 LTCAM 반복소재 증가 → 16%대 장비마진과 현금흐름 → 지배주주NI 400~500억원대 확인 시 현재 약 10배의 forward PER가 재평가될 수 있으나, Y1 PO·CAPA와 NCI가 틀리면 현재 가격의 저평가 논리는 사라진다.
1. 왜 지금 보는가
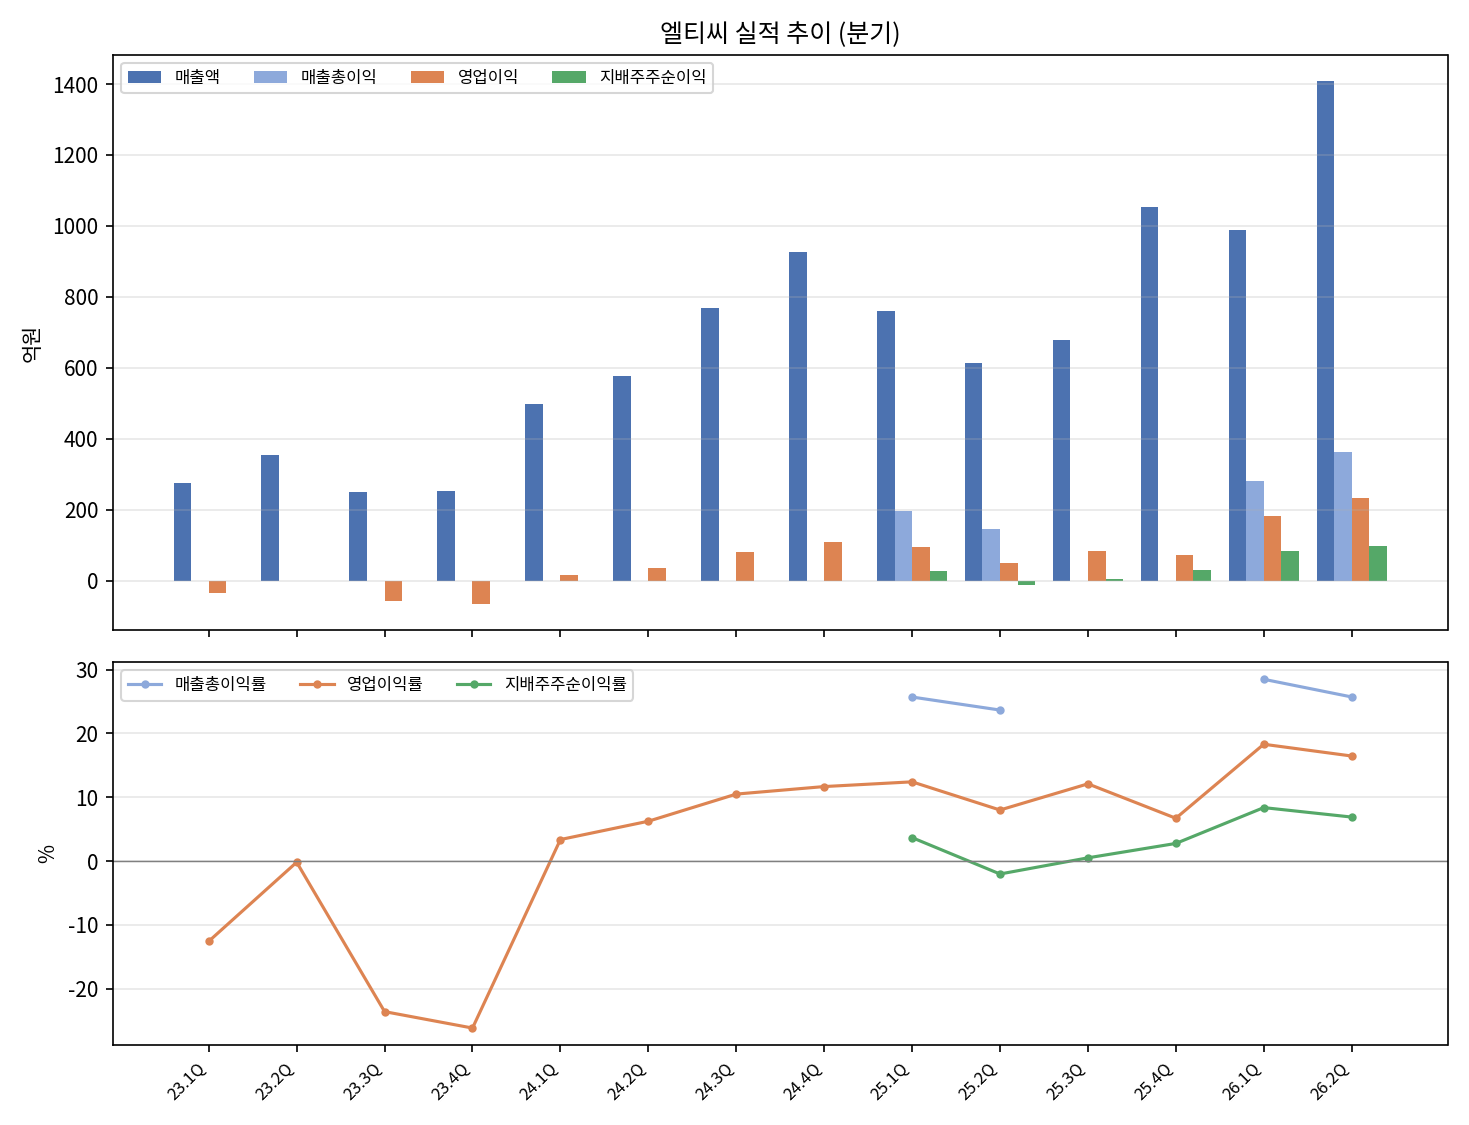
2026H1 매출 2,397억원·OP413억원, 2Q 단독 OP232억원으로 실적이 한 단계 올라왔다. 2Q 웨이퍼 세정장비 매출은 923억원으로 매출의 65.6%다. 동시에 Q1 938억원까지 늘었던 재고가 767억원으로 내려오고 H1 OCF가 515억원 나왔다. 즉 장비를 만들기만 하고 검수·현금회수가 막힌 그림은 약해졌다.
그러나 최신 수치 재감사에서 중요한 교정이 생겼다. 25.2Q 지배주주NI가 기존 차트의 -40.3억원이 아니라 -12.4억원이었고, 이에 따라 26.2Q TTM 지배NI는 240.6억원이 아니라 212.7억원이다. 현재 TTM PER도 약 16.8배가 아니라 19.0배다. 엘티씨는 현재 실적만 보면 싸지 않고, 2027 이익을 믿을 때 싸다.
2. 5분 제품·산업 설명
| 제품 | 쉬운 설명 | 늘어야 할 고객 상품 | 중요도 |
|---|---|---|---|
| Wet Cleaner/SPM | 웨이퍼 공정 전후 오염·잔사 제거 | M15X/Y1의 HBM·1c DRAM | 최상 |
| HSP | NAND 고단 식각용 반복 소재 | 321단→400단 NAND | 상 |
| Slurry/Solvent | CMP·세정 반복 소재 | 미세 DRAM/고단 NAND | 중상 |
| CCSS | 화학약품 중앙공급 장비 | Y1/M17 신규 Fab | 중 |
| Glue Stripper | HBM4 디본딩 소재 | HBM4 | 옵션 |
| HBF cleaning | HBF 적층/TSV 가능성 | HBF | 2028+ 옵션 |
핵심은 HBM과 321단 NAND가 동시에 좋아야 한다는 것이다. 장비는 Fab CAPEX에 먼저 반응하고, HSP·Slurry는 웨이퍼가 실제로 투입될 때 반복매출이 된다.
3. 돈이 흐르는 경로
최종수요 → 고객 CAPEX
SK hynix는 Y1 첫 클린룸을 2027년 2월로 앞당겼고, 321단 NAND 비중을 2026년 말 국내 생산의 약 50%로 확대할 계획이다. 2026년 8월에는 M17과 Y2에 합계 약 54조원 투자도 발표했다.
고객 CAPEX → 엘티씨 장비 Q
LSE의 현 CAPA는 회사 설명상 약 69대, Y1 협의물량은 100대+다. 따라서 2027의 핵심은 수요가 아니라 주문과 생산능력의 동시 확정이다.
장비 → 반복소재
176단 HSP 매출은 25.1Q 53억원→26.1Q 34억원으로 줄었다. 321단이 이 감소를 넘어 HSP 총매출을 늘려야 소재 성장이다. 단순 세대교체만으로는 순증이 아니다.
이익 → 현금
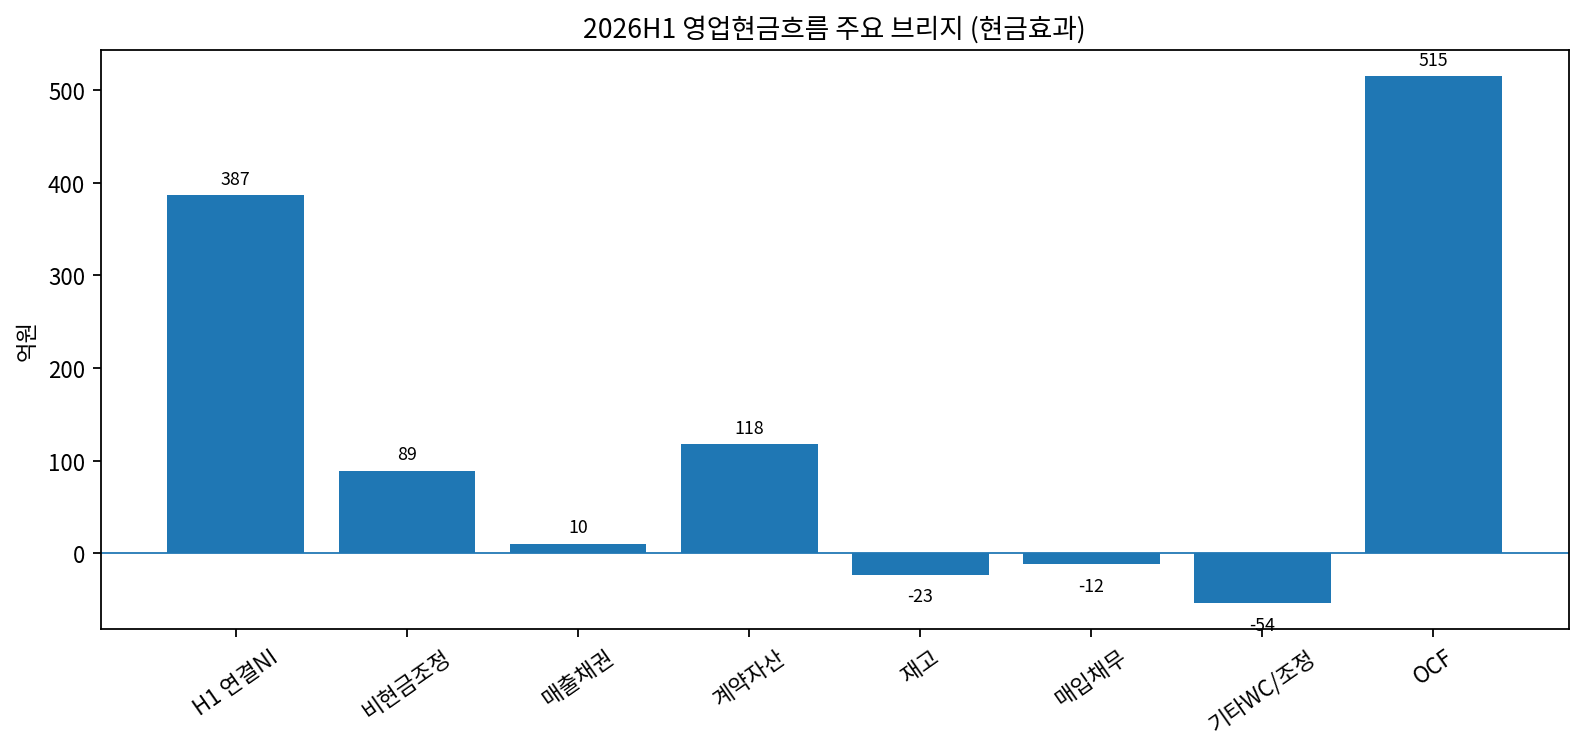
H1 OCF 515억원은 계약자산 회수 +118억원 도움을 받았다. 동시에 재고가 Q1 고점에서 감소한 것은 긍정적이다. 현재 FCF는 좋지만 Y1 CAPA 투자는 아직 금액이 없다.
4. 왜 하필 엘티씨인가
LSE 장비와 LTCAM 소재를 동시에 보유해 Fab 투자 초기 장비 → 램프업 후 반복소재·서비스로 수혜 기간이 길어질 수 있다. 반면 이 장점의 절반은 NCI 문제다. LSE 경제지분 46.83%, LTCAM 47.95%라 연결 영업이익이 상장사 주주에게 전액 귀속되지 않는다.
H1 실측으로 LSE NI276.6억원×46.83%와 LTCAM NI122.6억원×47.95%를 더하면 약 188억원이고, 실제 지배NI는 180억원이다. 2027 가치도 이 방식으로 보는 것이 맞다.
5. 숫자로 보는 Base
| 변수 | 2027 Base | 2028 Base |
|---|---|---|
| 연결 매출 | 약 6,200억 | 약 7,300억 |
| 연결 OP | 약 1,000억 | 약 1,250억 |
| 지배주주NI | 410억 | 510억 |
| 현재가 기준 PER | 9.9x | 7.9x |
현재가는 forward로는 저평가지만 Y1·321단을 이미 상당히 믿어야 하는 가격이다.
6. 3배는 가능한가
현재 38,250원의 3배는 114,750원이다. 18배 PER를 준다고 해도 지배NI 약 673억원, 16.9배면 약 717억원이 필요하다. R2의 2028 Base 510억원으로는 부족하고 High Bull 680억원×18배일 때 약 115,900원으로 겨우 성립한다.
따라서 2년 내 3배는 가능하지만 Base가 아니다. Y1 대량인도, 321/400단 소재 성장, 별도 신사업 흑자, 높은 멀티플 유지가 모두 필요하다.
7. 3배를 Base로 만들고 싶다면 어디서 사야 하나
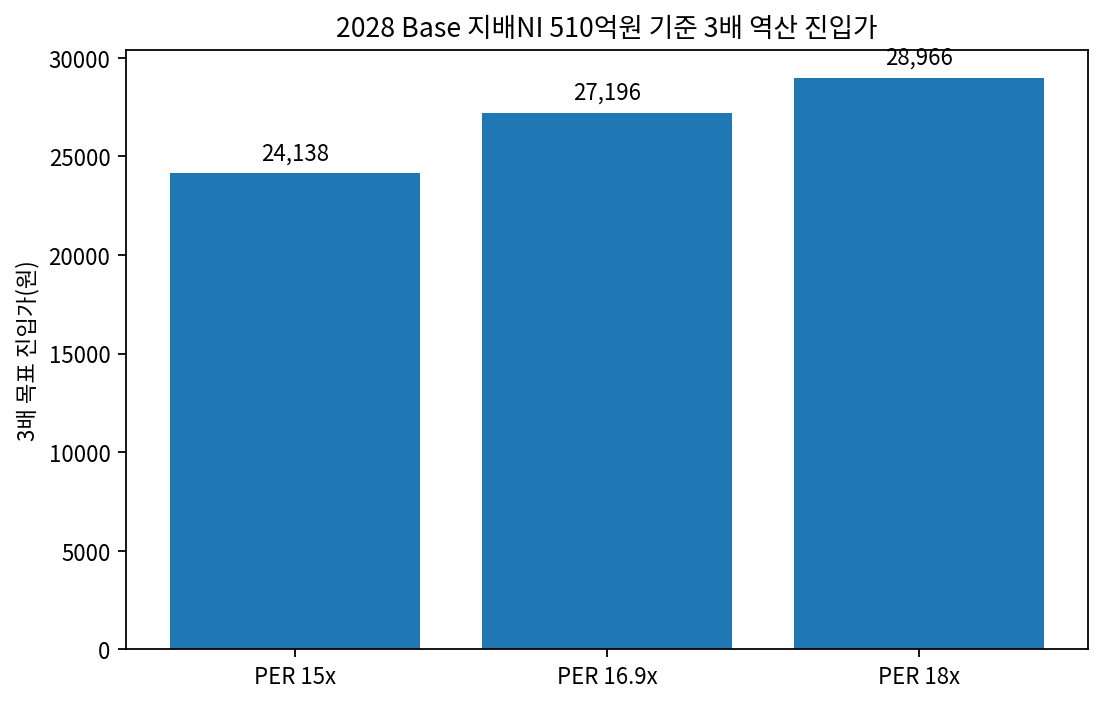
2028 Base NI510억원을 기준으로 15~18배의 exit multiple을 적용하면 3배 역산 진입가는 24,000~29,000원, 16.9배 중앙은 약 27,200원이다.
3배 목표 기준 핵심 진입가: 약 27,000원. 실전 밴드 25,000~29,000원.
30,000~33,000원은 2029 forward가 보이거나 Bull이 Base가 되어야 하고, 현재 38,250원은 High Bull에 가까운 3배 진입가다.
8. 이전 8/16본에서 무엇이 달라졌나
- 장기 제품믹스·운전자본·CCSS 잔고·케미칼 CAPA를 복원했다.
- TTM 지배NI 240.6→212.7억원, current PER 약16.8→19.0배로 교정했다.
- 2027/28 지배NI Base를 465/590→410/510억원으로 낮췄다.
- 이에 따라 2028 Base 가치 약94,400→81,600원, 3배 Base 진입가 약31,000→27,000원으로 하향했다.
- 거버넌스는 주주환원 약속 이력을 반영해
중립~부정/실행 경고로 더 엄격해졌다. - 현금흐름은 H1 브리지와 재고 정상화를 반영해 질은 개선됐지만 OCF 전액 반복은 금지한다.
9. 앞으로 볼 숫자
| 지표 | 긍정 | 반증 |
|---|---|---|
| 3Q LSE OPM | ≥15% | 2Q 연속 <15% |
| HSP 총매출 | 176단 종료에도 유지/증가 | -10% 또는 2Q 누적 감소 |
| Y1 PO·CAPA | 4Q 구체화 | 연말까지 미확정 |
| 재고/OCF | 재고 정상범위+OCF 양수 | 재고>1,100억+누적 OCF 음수 |
| 지배NI 귀속 | ≥40% | <40% 2Q 지속 |
| Glue Stripper | 퀄/초도매출 | 2027H1까지 지연 |
| HBF | 실제 PO | 없으면 Base 변화 없음 |
현재 스토리 단계: 실적 2국면, Y1 실행 확인 전.
진입 유형: 탐색 진입 가능 / 확인 후 확대.
3배 목표 행동: 현재가 추격보다 2.5~2.9만원의 Base형 가격 또는 Y1·2029 forward 실적 상향을 기다리는 편이 적합하다.
※ 사실 검증은 엘티씨 20260816R2 1부_기업분석.md 참조
※ 가격·밸류에이션은 엘티씨 20260816R2 2부_투자판단.md 참조
※ 리레이팅·수급 추론은 엘티씨 20260816R2 부록_리레이팅.md 참조