엘티씨 부록 — 리레이팅·수급 (2026-08-16 R2)
이 부록은 완전한 추론이며 본편 판단에 영향을 주지 않았고 주어서는 안 된다. 의존은 본편→부록 한 방향이다.
부록 결론
현재 시장은 디스플레이 소재 → 메모리 전공정 장비+반복소재 1차 재분류를 상당 부분 반영했다. 다음 리레이팅은 Y1 장비 대량 인도 후에도 지배주주NI 400~500억원대가 유지되는지에서 나온다. HBF는 실제 PO 전까지 2028+ 옵션이다.
A. 리레이팅 시나리오
A1. 저성장 소재사 → 메모리 전공정 장비+소재 복합체
- 지금: 26.2Q 웨이퍼 세정장비 비중 65.6%, H1 장비 OPM17.4%로 구조는 이미 바뀌었다.
- 방아쇠: Y1 PO·CAPA와 2027 지배NI 400억원대.
- 재분류: 단일 소재사의 낮은 멀티플보다 전공정 장비·소재 혼합 peer에 가까워질 수 있다.
- 반대: NCI·고객집중 때문에 peer 평균을 그대로 적용하기 어렵다.
A2. 일회성 장비주 → 설치기반 반복이익주
- 방아쇠: 장비 설치대수 증가 뒤 서비스·CCSS·HSP/Slurry 매출이 장비 공백을 메운다.
- 재분류: 장비 CAPEX 변동성 할인 축소.
- 반대: 공개 product-level service margin이 부족하고 고객 CAPEX 집중도가 높다.
A3. HBM 주변 → AI 메모리 HBM/HBF 세정 플랫폼
- 방아쇠: HBF용 Wet Cleaning 실제 퀄·PO.
- 재분류: 2029+ TAM 길이 확장.
- 반대: HBF open standard는 초기 단계이고 엘티씨 PO가 없다. HBM 공정 경험이 HBF에 그대로 재사용된다는 보장은 없다.
A4. 자회사 할인 → 할인 완화
- 방아쇠: IPO 재추진 없음, 추가 희석 없음, 실제 배당·소각 등 일관된 환원.
- 반대: 과거 무상증자 지연과 조건부 환원 약속 때문에 실행 신뢰 할인은 남는다.
B. 수급·자금흐름
수급 데이터는 사용자 제공 파일 기준 2026-02-09~08-03까지만 반영한다. 최신 8월 14일 주가와 시점이 다르므로 본편 판단을 바꾸는 증거로 쓰지 않는다.
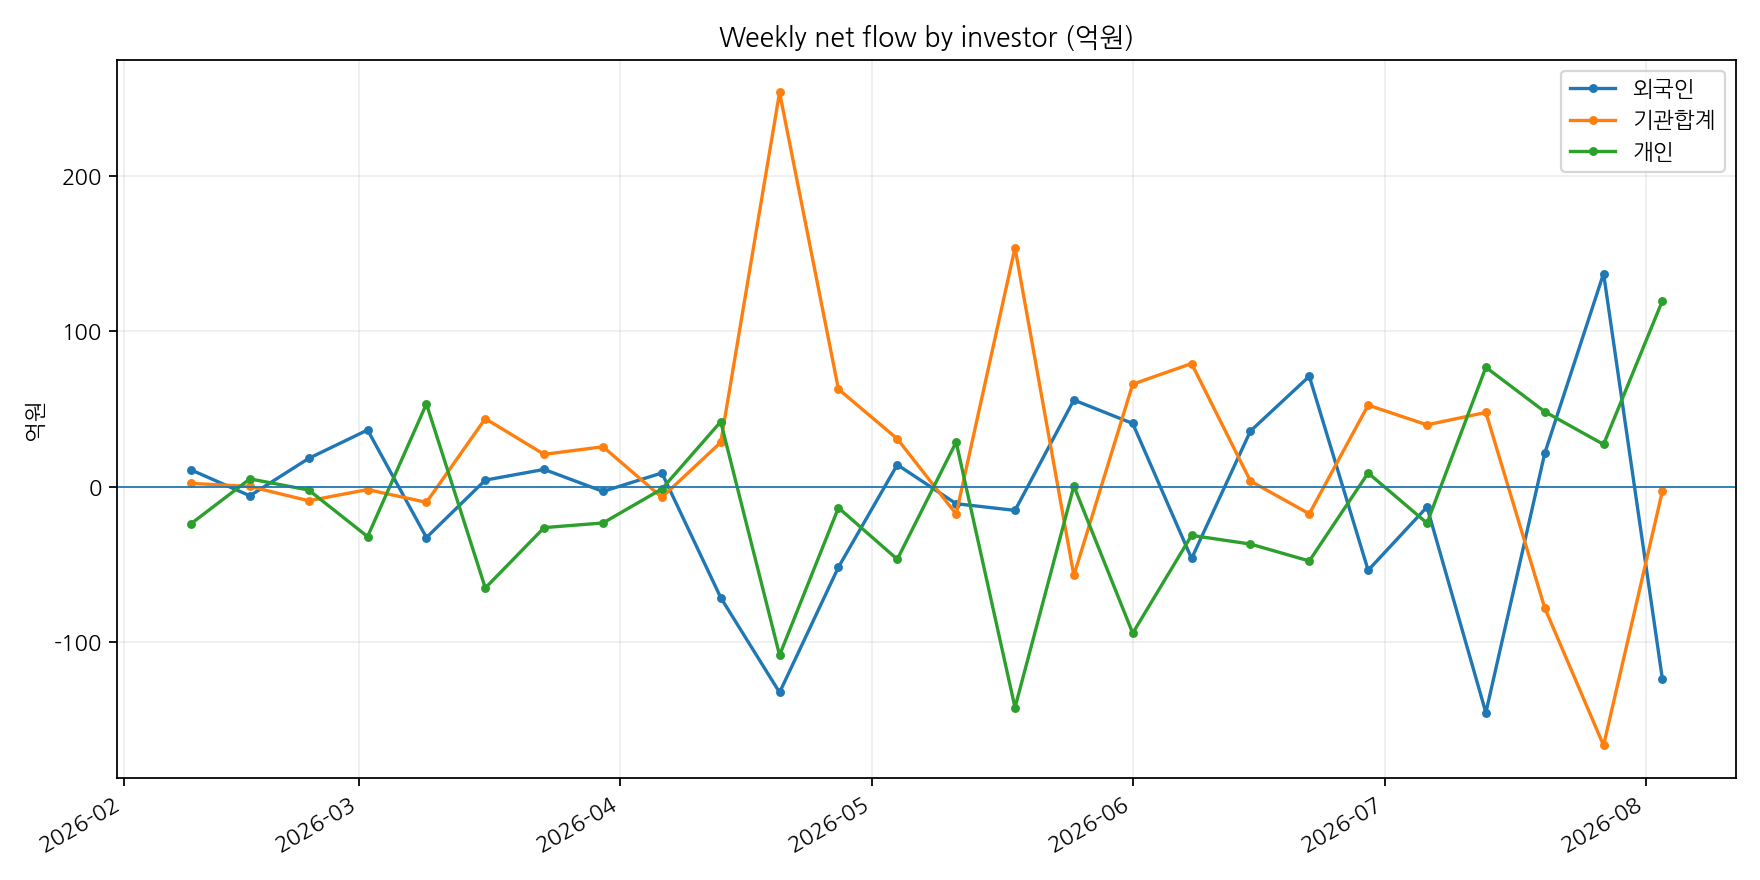
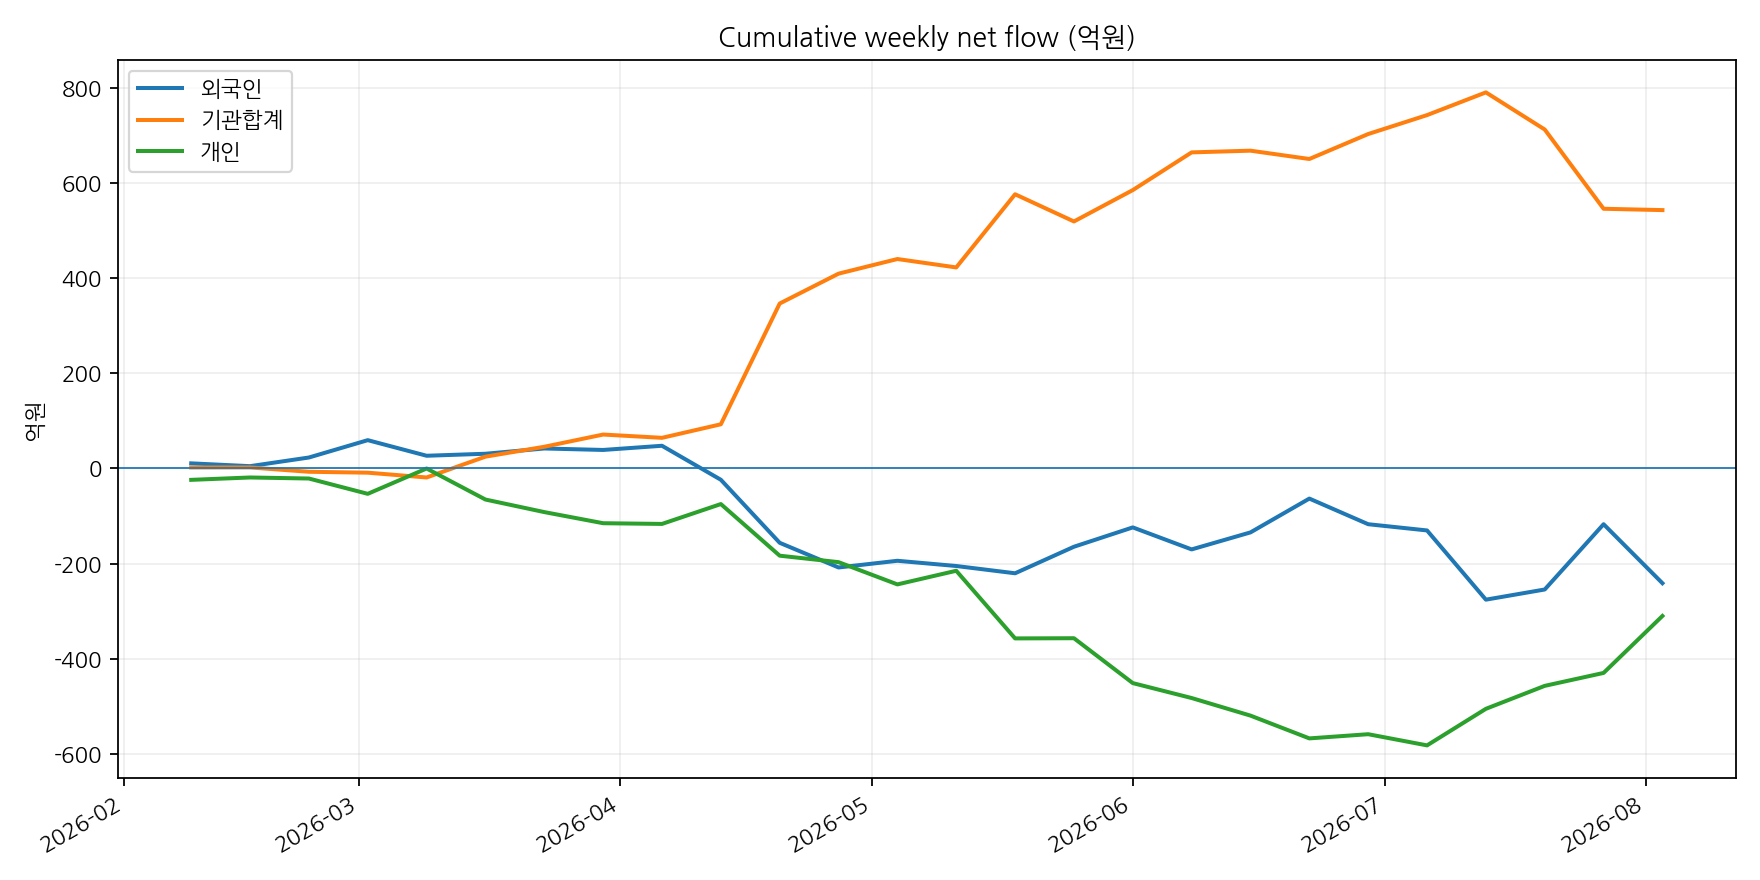
이 기간 누계는 외국인 약 -241억원, 기관 +544억원, 개인 -310억원이었다. 다만 마지막 4주에는 외국인·기관 순매도가 늘고 개인이 받는 교체매매가 나타났다. 기관의 초기 축적은 긍정이지만 추세적 장기수급으로 단정하기 어렵다.
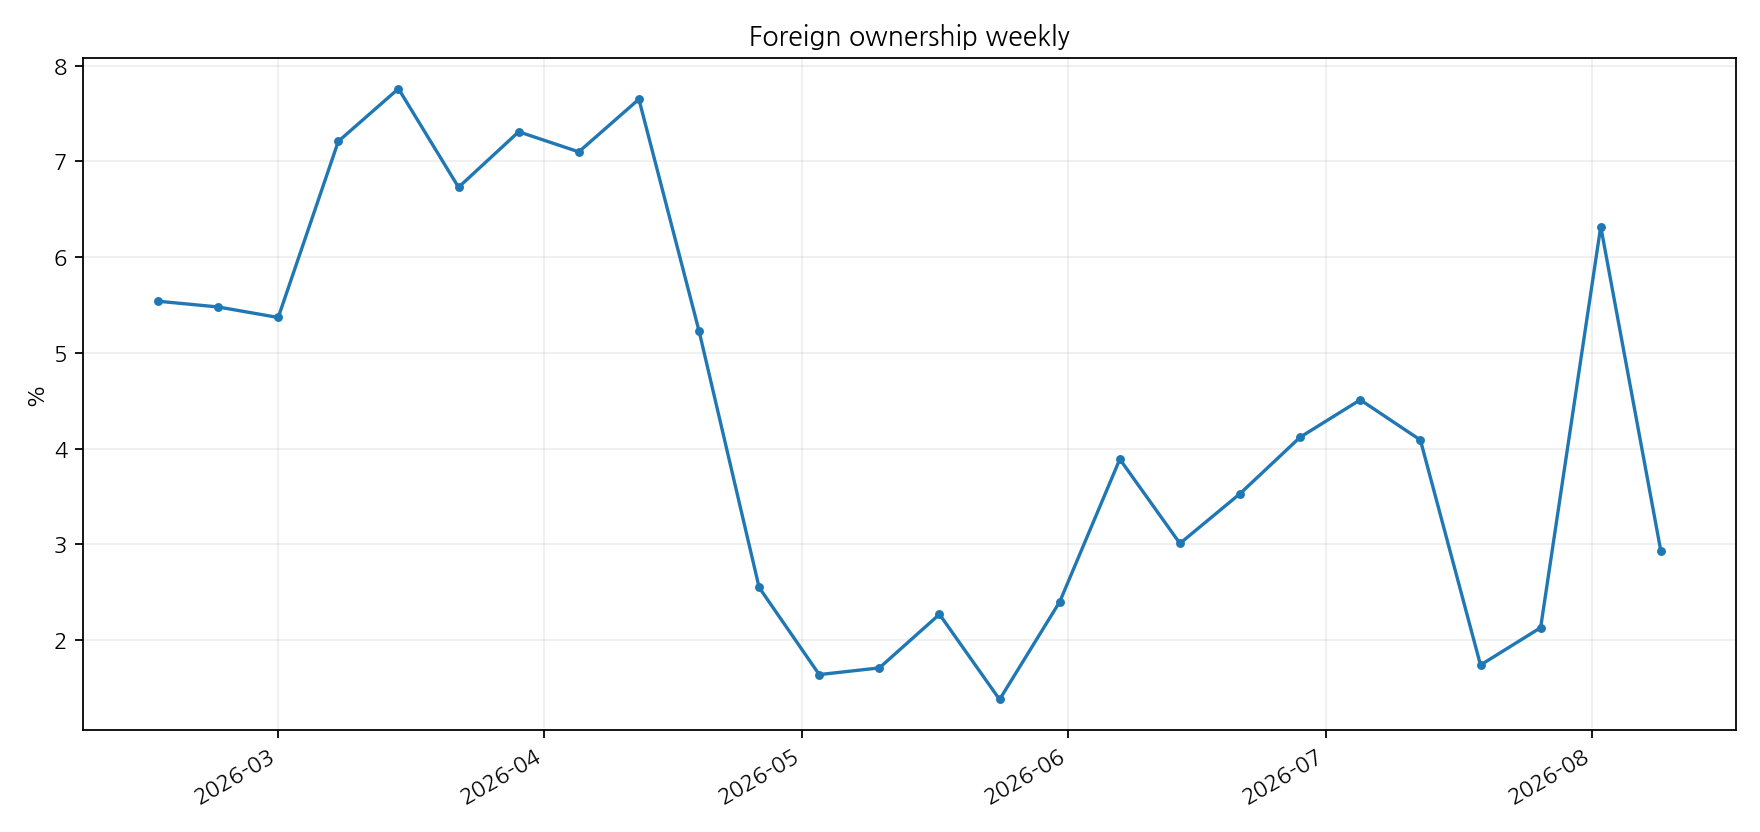
외국인 보유율은 큰 폭의 회전을 반복했다. 안정적 장기축적보다 이벤트·가격 민감형 수급이다.
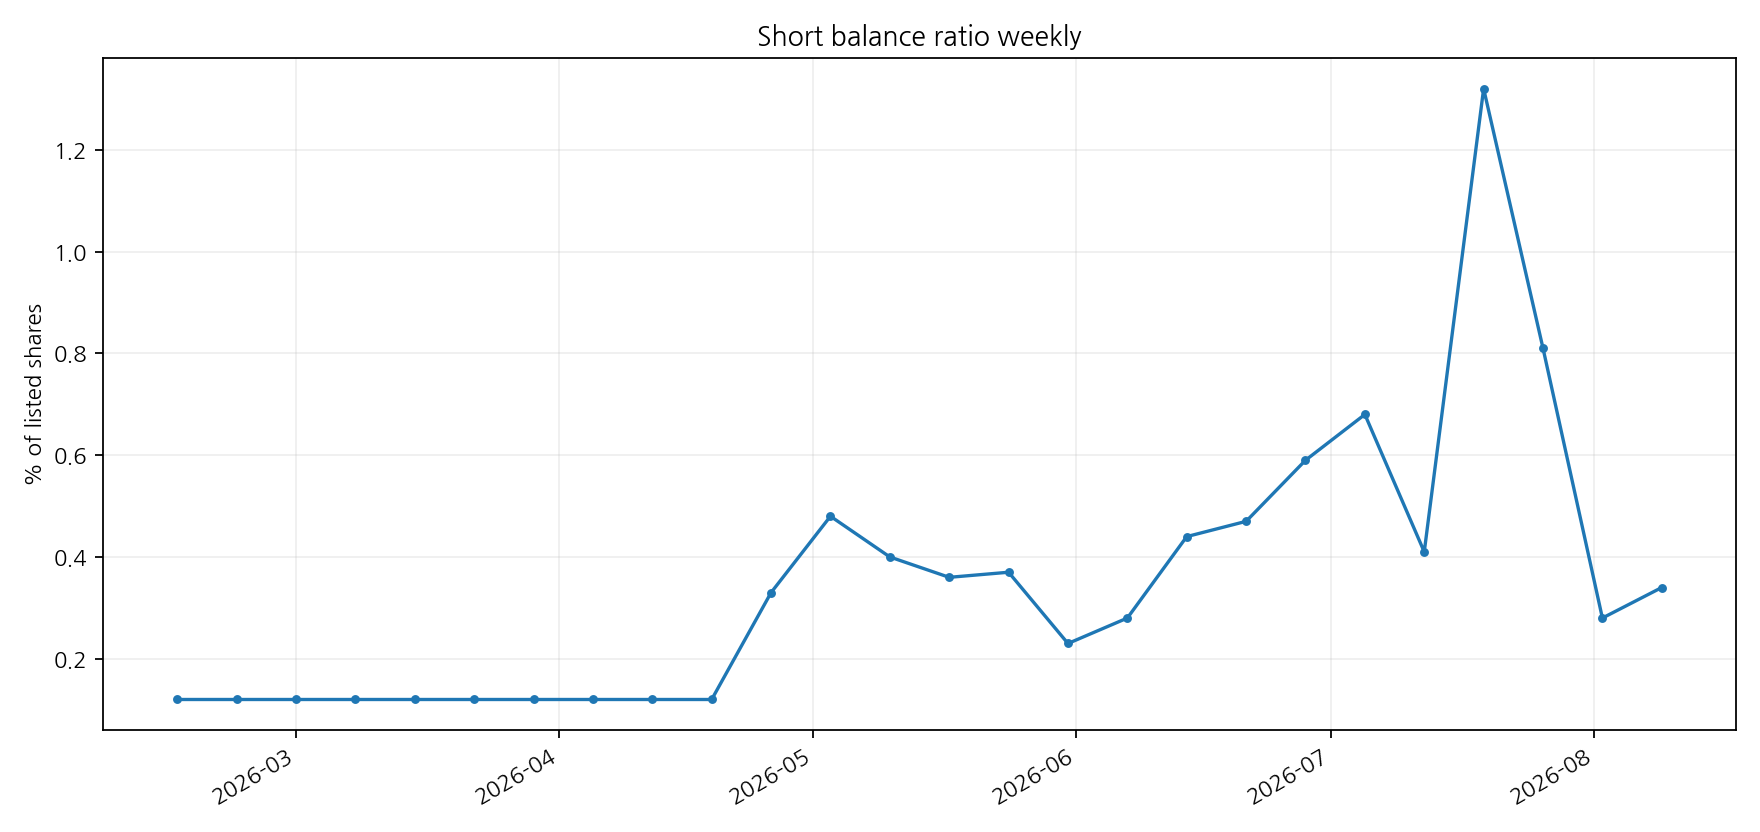
공매도 잔고비중은 절대적으로 낮은 편이다. 3배 논지의 핵심은 숏커버가 아니라 지배주주 EPS다.
C. 수급이 서사를 앞서는가
26.2Q말 51,600원까지의 급등은 실적과 Y1 기대를 선반영했다. 현재 38,250원 조정으로 일부 과열은 해소됐지만, 2027 실적 확인 전에는 수급만으로 최대비중을 정당화할 수 없다.
D. 리레이팅 체크리스트
| 신호 | 의미 | 본편 영향 |
|---|---|---|
| Y1 PO + CAPA 확정 | 장비 성장 현실화 | Base 신뢰 상승 |
| 지배NI 400억 run-rate | NCI 할인 흡수 | PER 리레이팅 가능 |
| 서비스/소재 비중 유지 | 장비 공백 완충 | 멀티플 지속성 상승 |
| 주주환원 실제 반복 | 거버넌스 할인 축소 | B축 상승 |
| HBF PO | TAM 연장 | 2029+ 옵션 상승 |
| IPO/추가 CB/담보 재발 | 할인 재확대 | 즉시 하향 |