엘티씨 투자 판단 리포트 — 2부 (수치 보강 재작성본)
- 작성 기준일: 2026-08-16
- 근거 본편:
엘티씨 20260816R2 1부_기업분석.md - 현재 주가: 38,250원 (2026-08-14 종가, 사용자 제시값과 시장 데이터 일치)
- 현재 시가총액: 약 4,040.8억원, 발행주식 10,564,126주 기준
- 사용자 목표: 약 2년 내 3배 = 114,750원, 시가총액 약 12,122억원
- 목적: 미래 매출 대비 저평가 여부, 2년 내 3배 가능성, 3배 목표에 적합한 forward 진입가
2부는 R2 1부에서 동결한 지배NI 범위를 사용한다. 증권사 전망은 시장기대 비교용이며 Base 이익의 산식으로 사용하지 않는다.
2부. 투자 판단과 가격
0. 1부 승계 선언
| 항목 | 승계값 |
|---|---|
| 좋은 기업 | Yes에 가까운 조건부 Yes |
| 2027 Base | 매출 6,200억 내외, OP 1,000억 내외, 지배NI 410억 |
| 2028 Base | 매출 7,300억 내외, OP 1,250억 내외, 지배NI 510억 |
| 핵심 병목 | Y1 PO·CAPA → LSE NI → 지배주주NI |
| NCI | LSE46.83%, LTCAM47.95% |
| Forward FCF 위험 | LSE CAPA·운전자본, 금액 미확정 |
| 거버넌스 | 운영 긍정 / 자본배분 중립~부정 |
| HBF | Base 0원, 2028+ 옵션 |
9. 시장의 인식과 최신 증권사 시각
시장 카테고리는 이미 디스플레이 소재사에서 반도체 장비+소재 복합 성장주로 이동했다. 2025년 말 2만원대에서 26.2Q말 51,600원까지 올라간 가격이 그 1차 리레이팅을 보여준다.
신한투자증권의 2026-08-14 업데이트는 목표가를 60,000→64,000원으로 높였고 12MF EPS 3,808원에 P/E 16.9배를 적용한 것으로 보도됐다. 6월에는 20.5배를 사용했으므로 실적 추정은 올라갔지만 적용 멀티플은 낮아졌다. 이제 주가의 중심은 ‘이야기’보다 지배주주 EPS가 실제로 커지는가다.
이전 보고서 대비 변경
이전 본은 26.2Q TTM 지배NI를 과대 계산해 trailing PER를 낮게 보였다. R2에서 이를 교정해 현재 실적 자체는 이전 생각보다 덜 싸고, forward 실적이 실현돼야 저평가라는 결론을 강화한다.
10. 밸류에이션 — 현재 가격이 무엇을 전제하는가
10.1 현재 TTM 스냅샷
| 항목 | 값 |
|---|---|
| 현재가 | 38,250원 |
| 시가총액 | 4,040.8억원 |
| TTM 매출 | 4,128.9억원 |
| TTM OP | 565.9억원 |
| TTM 지배주주NI | 212.7억원 |
| 26H1 지배주주자본 | 1,467.7억원 |
| PSR | 0.98배 |
| POR | 7.14배 |
| PER | 19.00배 |
| PBR | 2.75배 |
공개 포털의 PBR이 더 낮게 보일 수 있는데, 이 보고서는 v16 원칙대로 지배주주 자본을 분모로 사용한다. TTM PER 약 19배는 절대 저평가가 아니다. 반면 2027 Base 지배NI 410억원을 쓰면 fPER 9.86배, 2028 Base 510억원은 7.92배다.
10.2 분기별 TTM 멀티플 시계열
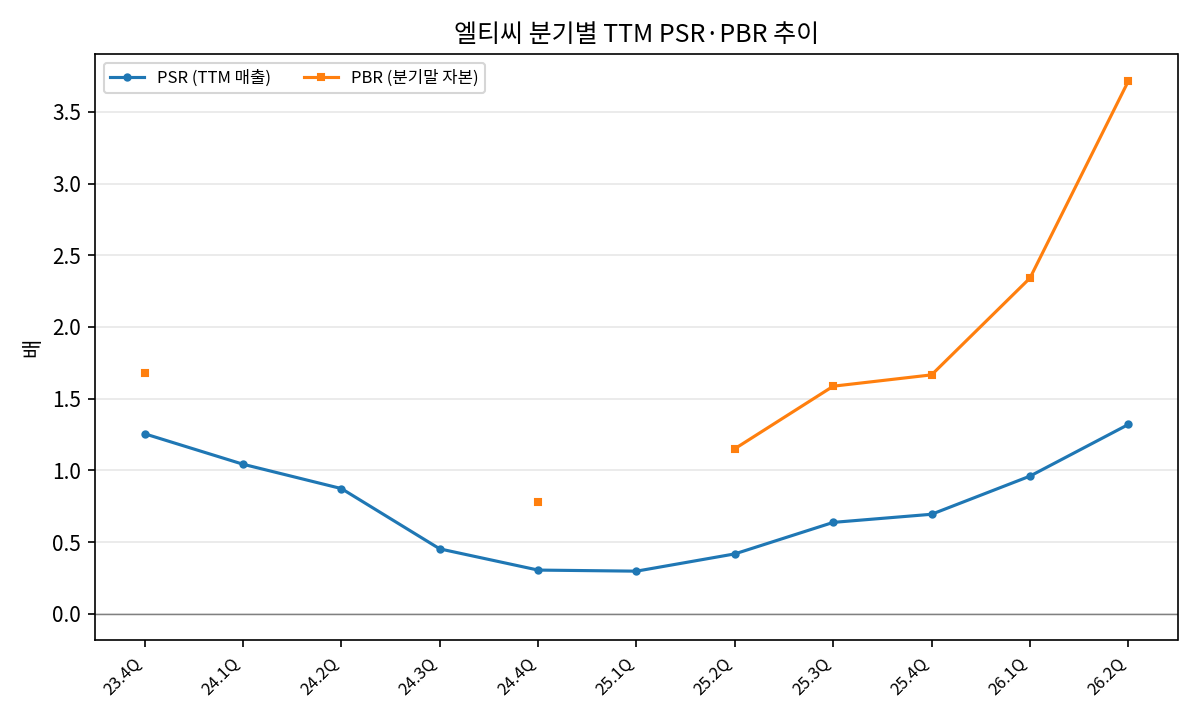
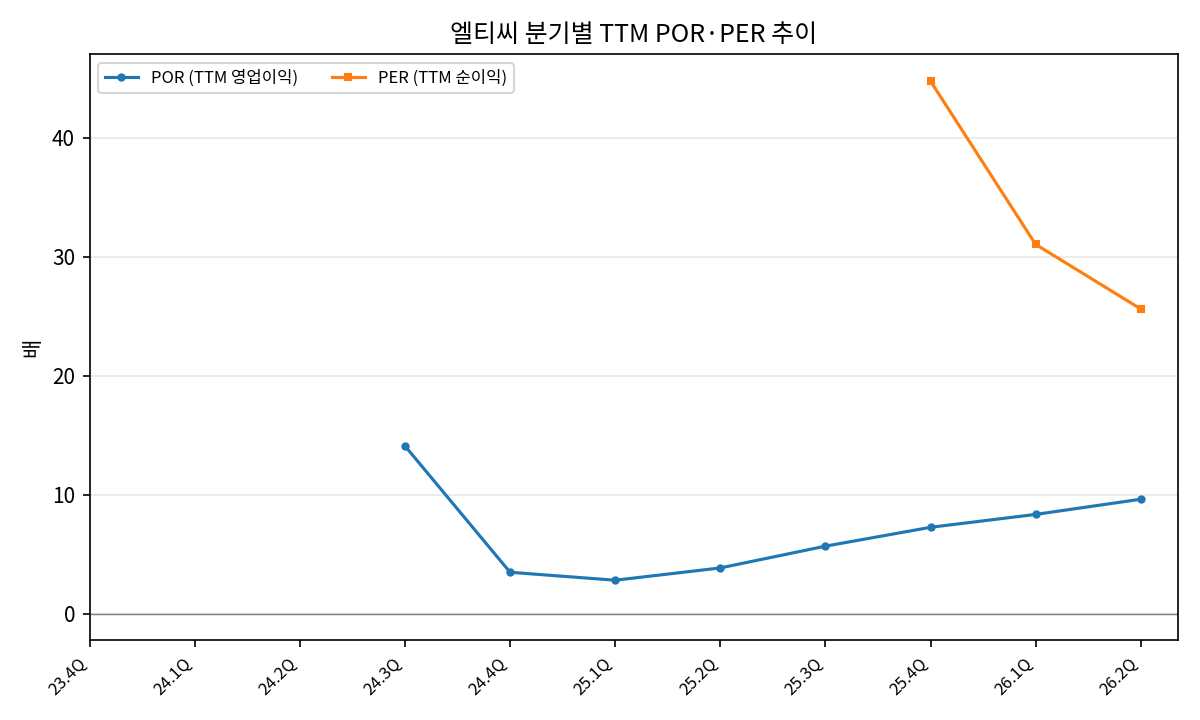
가격 기준: 실적 발표/공시 기준일과 사용자 제공 과거주가 파일의 다음 거래일 매칭. 가격 원천: user price file: price_normalized.csv. PSR·POR·PER는 최근 4개 단독 분기 합(TTM), PBR은 해당 분기말 지배주주 자기자본 기준입니다. 영업이익·순이익·자본이 0 이하인 멀티플은 N/M입니다.
| 실적 기준 | 평가일 | 종가(원) | 시가총액(억원) | TTM 매출(억원) | TTM 영업이익(억원) | TTM 지배주주순이익(억원) | 분기말 지배주주자본(억원) | PSR(배) | POR(배) | PER(배) | PBR(배) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 23.4Q | 2024-01-02 | 15,120 | 1,423 | 1,134 | -160 | - | 847 | 1.26 | N/M | - | 1.68 |
| 24.1Q | 2024-04-01 | 14,410 | 1,413 | 1,355 | -109 | - | - | 1.04 | N/M | - | - |
| 24.2Q | 2024-07-01 | 14,050 | 1,378 | 1,577 | -72 | - | - | 0.87 | N/M | - | - |
| 24.3Q | 2024-09-30 | 9,690 | 950 | 2,098 | 67 | - | - | 0.45 | 14.11 | - | - |
| 24.4Q | 2025-01-02 | 8,620 | 845 | 2,770 | 242 | - | 1,086 | 0.31 | 3.50 | - | 0.78 |
| 25.1Q | 2025-03-31 | 9,090 | 902 | 3,032 | 319 | - | - | 0.30 | 2.83 | - | - |
| 25.2Q | 2025-06-30 | 12,850 | 1,283 | 3,067 | 332 | - | 1,114 | 0.42 | 3.86 | - | 1.15 |
| 25.3Q | 2025-09-30 | 19,500 | 1,899 | 2,977 | 334 | - | 1,196 | 0.64 | 5.69 | - | 1.59 |
| 25.4Q | 2026-01-02 | 20,400 | 2,155 | 3,104 | 296 | 48 | 1,293 | 0.69 | 7.27 | 44.77 | 1.67 |
| 26.1Q | 2026-03-31 | 30,300 | 3,201 | 3,334 | 383 | 103 | 1,367 | 0.96 | 8.36 | 31.05 | 2.34 |
| 26.2Q | 2026-06-30 | 51,600 | 5,451 | 4,129 | 566 | 213 | 1,468 | 1.32 | 9.63 | 25.63 | 3.71 |
25.4Q 이후 TTM PER가 계산되는 이유는 지배주주 단독분기 NI의 신뢰 가능한 연속값이 그때부터 갖춰지기 때문이다. 그 이전 PER 빈칸은 자료 누락이 아니라 실제 분모 미확보로 유지했다. 26.2Q 분기말 주가 51,600원에서는 TTM PER 25.6배였지만 현재 38,250원에 같은 분모를 적용하면 약 19.0배다.
10.3 미래 매출 대비 싸냐
| 기준 | 매출 | 현재 시총 기준 PSR | 지배NI | 현재 시총 기준 PER |
|---|---|---|---|---|
| TTM | 4,129억 | 0.98x | 213억 | 19.0x |
| 2027 Base | 6,200억 | 0.65x | 410억 | 9.86x |
| 2028 Base | 7,300억 | 0.55x | 510억 | 7.92x |
판정: forward로는 조건부 저평가. 다만 단순 PSR만 보면 안 된다. 연결 매출이 늘어도 LSE/LTCAM 이익의 절반가량은 NCI로 빠진다. 저평가가 현실이 되려면 2027 지배NI가 최소 350~400억원대로 올라와야 한다.
11. 투자 논리와 반대 논리
11.1 투자 논리
1) 장비 Q가 이미 숫자로 확인됨
H1 장비부문 매출 1,924억원, OP335억원, OPM17.4%. 2Q 단독 웨이퍼 세정장비 매출 923억원으로 제품믹스 65.6%. 틀릴 조건: 3Q~4Q 장비 OPM 15% 아래 지속 또는 Y1 PO 지연.
2) 321단 NAND는 독립 전방지표가 있음
SK hynix 공식적으로 321단 비중 확대를 확인했다. 176단 53→34억원 감소를 321단이 상쇄해야 한다. 틀릴 조건: HSP 총매출 2개 분기 누적 감소.
3) H1 현금·재무가 성장을 버틸 수 있음
OCF515억원·단순 FCF451억원, 부채비율55.4%, 순현금권. 틀릴 조건: Y1 준비로 재고가 다시 1,100억원을 넘고 2개 분기 OCF가 음수.
4) 현재 가격은 2027 Base 기준 약 10배
실적이 맞으면 추가 멀티플 상승 없이 이익 분모 성장만으로도 상승 여지가 있다.
11.2 반대 논리
1) NCI가 가장 큰 구조적 할인
H1 연결 NI 387억원 중 지배NI는 180억원이다. 연결 OP 1,000억원이 주주 NI 1,000억원이 되는 구조가 아니다.
2) Y1 100대+는 PO가 아니다
현재 가장 큰 상방 숫자가 회사 설명에 머문다. CAPA도 약 30대+ 부족하다.
3) 2Q 장비가 Pull-in일 수 있음
올해 full capa 수준 공급이 앞당겨졌다면 4Q 공백이 생길 수 있다. 4Q Y1 PO가 그 공백을 메워야 한다.
4) 거버넌스 할인은 완전히 제거되지 않음
자사주 소각은 실행했지만 무상증자 약속 지연·IPO 연계 환원 불발 이력이 있다. peer 최고 멀티플을 그대로 주기 어렵다.
5) HBF는 아직 실적이 아님
실제 PO가 없으므로 3배 목표를 HBF로 정당화하지 않는다.
12. 투자 프레임워크
12.1 좋은 기업 → 좋은 주식 → 좋은 매매
- 좋은 기업: Yes에 가까운 조건부 Yes.
- 좋은 주식: 조건부 Yes. 2027~28 귀속이익이 맞으면 현재 fPER는 한 자릿수다.
- 좋은 매매: 탐색 진입 가능 / 확인 후 확대. 현재가는 일반 forward 투자에는 매력 있지만 3배 목표 최적 진입가는 아니다.
12.2 헤게모니 국면
2024→2025 매출 +12.1%, OP +22.5%; TTM 25.4Q→26.2Q 매출 +33%, OP +91%. **기업 헤게모니 2국면(영업레버리지)**으로 본다. 산업도 AI 메모리 CAPEX·고단 NAND가 동행한다. 다만 공급병목이 회사 CAPA로 이동했다.
12.3 A/B/C축
- A 이익의 힘: 강함. 4~8분기 구조물이 Y1·321단으로 존재하나 Y1 PO 미확정.
- B 재평가의 힘: 중상. 과거 소재사 대비 카테고리 변경 여지는 있으나 NCI·거버넌스 할인 존재.
- C 가속장치: 중간. 4Q Y1 PO, 3Q HSP/판가, Glue Stripper 퀄이 날짜 있는 촉매. 수급은 고변동.
13. 목표가·3배 도달 판정
13.1 독립 지배NI 시나리오
| 시나리오 | 2027 지배NI | 적용 PER | 가치(주가) | 판정 |
|---|---|---|---|---|
| Bear | 300억 | 10x | 28,398원 | Y1 지연/마진 정상화 |
| Base | 410억 | 15x | 58,216원 | 가장 현실적인 2027 중심값 |
| Bull | 480억 | 16.9x | 76,788원 | Y1·321단 동시 상향 |
| 시나리오 | 2028 지배NI | 적용 PER | 가치(주가) | 현재 대비 |
|---|---|---|---|---|
| Bear | 380억 | 12x | 43,165원 | 12.8% |
| Base | 510억 | 16.9x | 81,587원 | 113.3% |
| Bull | 640억 | 18x | 109,048원 | 185.1% |
| High Bull | 680억 | 18x | 115,864원 | 202.9% |
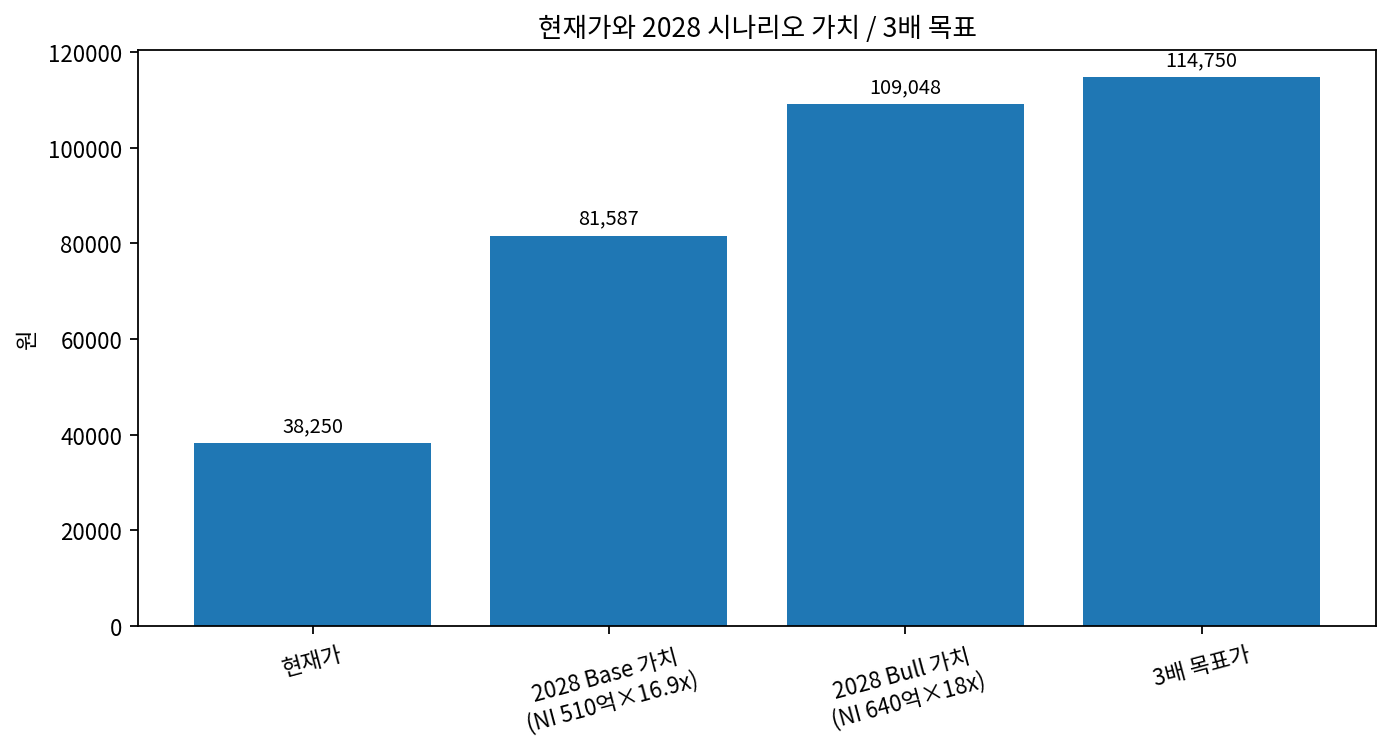
2년 내 3배 판정: High Bull에서만 가능. 38,250원→114,750원은 시가총액 약 12,122억원을 요구한다. 필요한 지배NI는 PER 15배에서 808억원, 16.9배에서 717억원, 18배에서 673억원이다. 이는 2028 Base 510억원보다 32~58% 높다.
18배를 유지하면서 지배NI 680억원을 만들면 약 115,900원으로 3배가 겨우 성립한다. 따라서 3배는 불가능이 아니라, Y1 대량공급 + 321/400단 소재 + 별도 신사업 + 높은 멀티플 유지가 동시에 필요한 High Bull이다.
13.2 Forward 관점의 3배 적정 진입가
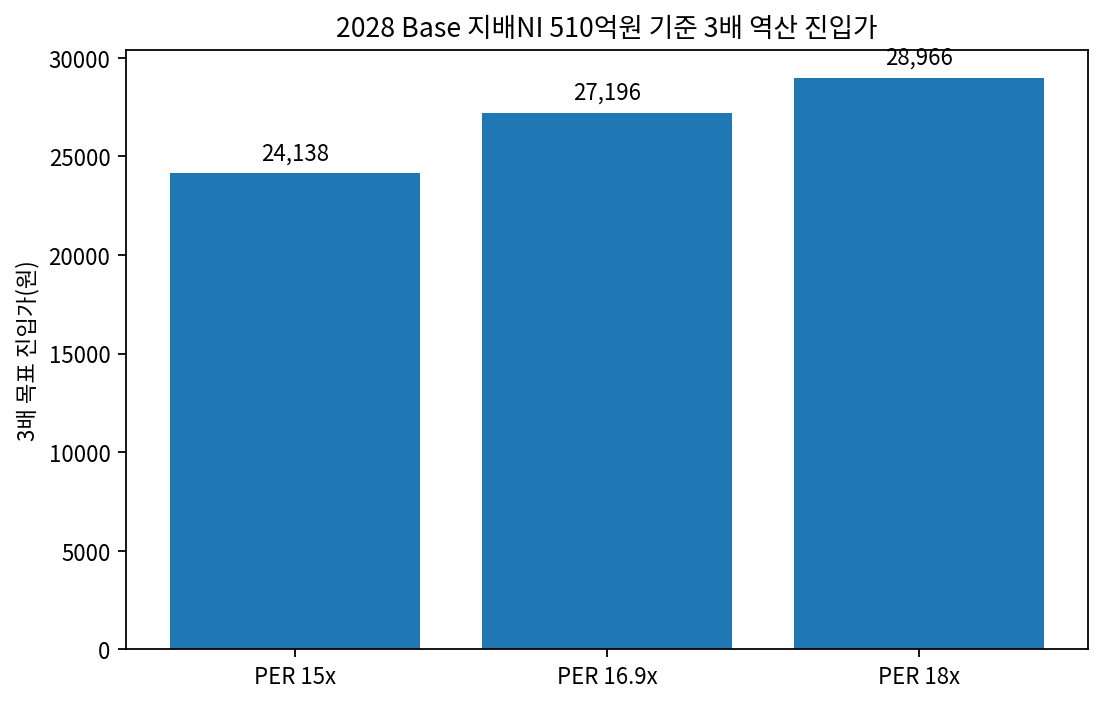
2028 Base 지배NI 510억원을 기준으로 3배 수익을 원하면:
| Exit PER | 2028 Base 가치 | 3배 역산 진입가 |
|---|---|---|
| 15x | 72,415원 | 24,138원 |
| 16.9x | 81,587원 | 27,196원 |
| 18x | 86,898원 | 28,966원 |
R2 기준 핵심 진입가격은 약 27,000원, 실전 범위는 25,000~29,000원이다. 이 가격대는 2028 Base가 맞았을 때 3배를 설명할 수 있다. 30,000~33,000원은 2028년 주가가 M17/Y2의 2029 forward 이익을 충분히 선반영하거나 Bull이 Base로 올라와야 정당화된다. 35,000원 이상은 Bull 진입, 현재 38,250원은 High Bull에 가까운 3배 진입가다.
이전 답변의 약 31,000원 기준보다 진입가를 낮춘 이유는 두 가지다. ① TTM 지배NI를 240.6→212.7억원으로 교정했고, ② 2028 Base 지배NI를 590→510억원으로 NCI bottom-up 방식으로 낮췄다.
13.3 2028년에는 2029F를 볼 수 있다는 점
2028년 중 주가는 2028 실적보다 2029F를 볼 수 있다. SK hynix M17 첫 클린룸이 2028년 12월, Y2는 2029년 6월 예정이므로 2028 하반기에 장비 선발주 기대가 붙을 수 있다. 다만 현재 엘티씨의 2029 PO가 없으므로 이를 Base 숫자로 넣지 않는다. 114,750원을 17배로 정당화하려면 시장이 2029F 지배NI 약 713억원을 믿어야 한다. 이것이 2년 내 3배의 가장 현실적인 forward 조건이다.
14. 하방·기대값
표준 하방 3종
| 방식 | 값 | 해석 |
|---|---|---|
| 역사적 PBR/멀티플 밴드 하단 | 약 1만원대 초중반 | 사업구조 변화 전 구간 포함, 기계적 스트레스 |
| 2027 Bear NI300억×PER10x | 28,400원 | 실적은 성장하나 Y1 기대 축소 |
| 직전 사이클 저점 | 8,620원(24.4Q말) | 헤게모니 상실 시 극단 스트레스 |
프레임워크 기계적 최솟값은 8,620원이지만, 현 펀더멘털이 유지되는 운영 Bear는 2.8만원 안팎으로 본다. 집중투자 비중은 두 하방을 모두 의식해야 한다.
15. 행동 규칙
현재 38,250원
탐색 진입 가능. 2027 Base fPER 약 9.9배라 일반적인 1~2년 forward 투자에는 매력이 있다. 그러나 3배 목표만 놓고 보면 매수안전마진이 부족하다.
추가매수
- 3Q LSE OPM ≥15%.
- 176단 종료 후 HSP 총매출 감소 없음.
- 4Q Y1 PO와 CAPA 확충 방식 동시 확인.
- 지배NI/연결NI가 40% 이상 유지.
최대비중 검토
2027 상반기 지배주주NI run-rate가 연환산 400억원 이상이고 Y1 장비 인도가 계획대로 진행될 때.
Kill Criteria
- LSE OPM 2개 분기 연속 15% 미만 또는 1개 분기 11% 미만.
- 2026말 Y1 PO·CAPA 구체화 실패.
- 321단 전환기에 HSP 매출 1개 분기 -10% 이상 또는 2개 분기 누적 감소.
- 재고 >1,100억원 + 2개 분기 누적 OCF 음수.
- 지배NI/연결NI <40%가 2개 분기 지속.
- 자회사 추가 희석·IPO 재추진·모회사 주식담보 재발.
- Glue Stripper 지연은 Bull 옵션 제거; HBF 지연은 Base Kill 아님.
16. 이전 8/16본 대비 최종 판단 변경
| 항목 | 이전 | R2 | 이유 |
|---|---|---|---|
| TTM 지배NI | 약 240.6억 | 212.7억 | 25.2Q 지배NI 교정 |
| 현재 TTM PER | 약 16.8x | 19.0x | 분모 교정 |
| 2027 Base 지배NI | 465억 | 410억 | 자회사 귀속 bottom-up |
| 2028 Base 지배NI | 590억 | 510억 | NCI/별도 이익 보수화 |
| 2028 Base 가치 | 약 94,400원 | 81,600원 | 이익 조정 |
| 3배 Base 진입가 | 약 31,000원 | 약 27,000원 | forward 가치 재산정 |
| 거버넌스 | 조건부 중립 | 중립~부정/실행 경고 | 약속 이력 반영 |
| 현금흐름 | 긍정 | 긍정 유지, 질 해석 정교화 | 계약자산 회수·재고 정상화 분리 |
한 문장 결론
엘티씨는 2026H1로 장비 중심의 이익 레벨업이 확인됐고 현재 38,250원은 2027~28 forward 실적 기준으로 조건부 저평가지만, 2년 내 3배는 2028 지배주주NI 약 680억원과 PER 18배가 필요한 High Bull이다. 3배를 Base 수익률로 만들고 싶다면 약 27,000원, 넓게 25,000~29,000원이 더 적합하다.