엘티씨 기업 분석 리포트 — 1부 (수치 보강 재작성본)
- 작성 기준일: 2026-08-16
- 버전: R2 — 기존 2026-08-16본은 보존하고 수치 누락·NCI·현금흐름·표 의미 오류를 재감사한 재작성본
- 분석 대상: 엘티씨(170920), 연결 기준. LSE·LTCAM 경제지분과 지배주주 귀속가치를 별도 추적
- 최신 확정 공시: 2026-08-13 반기보고서(2026.06)
- 주된 자료: 2025 사업보고서, 2026 1Q·반기보고서,
엘티씨_20260809_222525.md, 2026년 4·5·7월 컨콜노트, IR Letter, 신한투자증권 2026-06-02, HBF 산업보고서, SK hynix 공식 자료 - 연결 파일:
엘티씨 20260816R2 2부_투자판단.md
1부는 현재 주가를 사용하지 않는다.
[공시] / [회사·컨콜] / [증권사] / [기존 MD 추출] / [웹 공식] / [모델]을 구분한다. 기존 마크다운의 숫자도 원공시와 모순되면 공시를 우선한다.
1부. 기업의 실체와 개선 방향
이 회사를 이해하는 한 장
| 질문 | 한 줄 답변 | 근거 |
|---|---|---|
| 실제로 파는 것 | 웨이퍼 Wet Cleaning 장비, HSP·Slurry·Solvent, CCSS, 디스플레이/신규 반도체 스트리퍼 | 반기보고서 p11, 기존 MD |
| 최종수요 | HBM/DRAM, 321단 이상 NAND, eSSD, 신규 Fab | 고객 공식/컨콜 |
| 지금 달라진 것 | 26H1 장비 매출·마진이 급상승했고 재고가 Q1 고점에서 Q2 정상화 | 공시 |
| 돈을 버는 중심 | 2026H1 장비부문 OP 334.9억원, OPM 17.4% | 반기보고서 p73 |
| 가장 중요한 2027 고리 | Y1 장비 PO와 LSE CAPA 69대→100대+ 대응 | 회사·컨콜 |
| 반복매출 고리 | 321단 NAND HSP, Slurry/Solvent, 설치기반 서비스 | 회사·고객 공식 |
| 현금흐름 | H1 OCF 515.1억원, 단순 FCF 451.3억원. 계약자산 회수가 일부 기여 | 반기보고서 p75 |
| 재무 | 부채비율 71.4%→55.4%, 현금성자산이 금융부채보다 많음 | 반기보고서 p15 |
| 핵심 할인 | LSE 46.83%, LTCAM 47.95% 경제지분 때문에 연결 OP≠지배주주 NI | 반기보고서 p40 |
| 스토리 파괴 조건 | Y1 PO/CAPA 실패, 321단이 176단 감소를 못 메움, LSE OPM 15% 하회 지속 | 본 보고서 |
1. 이번 재작성에서 교정한 오류와 누락
| 기존 8/16본 | 재검증 | R2 처리 |
|---|---|---|
| 25.2Q 지배주주NI -40.3억원 | 2026 반기보고서 비교 손익계산서의 25.2Q 직접값은 -12.4억원 | 전 분기 NI/TTM PER 재계산 |
| 26.2Q TTM 지배NI 약 240.6억원 | 2025 연간 48.1 + 26H1 180.1 - 25H1 15.5 = 212.7억원 | current TTM PER 재계산 |
| 장기 제품 믹스가 26.1Q/2Q 중심 | 기존 MD에 2021~2025 비교가능 시계열 존재 | 2021~26.2Q 전부 복원 |
| LSE CAPA 시계열 없음→생산능력 차트 사실상 부재 | 케미칼 CAPA/생산량은 공시 존재, LSE는 회사 snapshot 69대 존재 | 케미칼 차트 + LSE gap snapshot 분리 |
| CCSS 잔고 차트 생략 | 공개 건설형계약/CCSS 잔고 6개 분기 존재 | 복원하되 LSE 전체 잔고로 해석 금지 |
| OCF 결과 중심 | H1 계약자산 +117.8억, AR +10.0억, 재고 -23.0억 등 브리지 존재 | Historical CF bridge 의무화 |
| 거버넌스 최근 상태 중심 | 자사주 소각 실행과 무상증자 지연, IPO 연계 환원 불발 이력 존재 | Promise Ledger 반영, 자본배분 신뢰도 하향 |
| OP→지배NI 단일계수 위험 | H1 LSE/LTCAM 자회사 순이익과 경제지분 직접 확인 | bottom-up 귀속 bridge 사용 |
판단 영향: 사업 개선 방향은 유지되지만, 지배주주 귀속 이익의 Base를 이전보다 보수적으로 잡는다. 반대로 H1 현금흐름·재무상태는 Q1보다 더 좋아졌다.
2. 사업 구조와 실적 방정식
매출 = 장비 인도대수×장비 ASP + 반복소재 사용량×소재 ASP + 설치기반 서비스
영업이익 = 장비·고부가 소재 믹스 × 부문마진 − 고정비·연결조정
지배주주NI = LSE 이익×46.83% + LTCAM 이익×47.95% + 별도·기타 귀속이익 ± 연결조정
FCF = OCF − 실제 CAPEX; Forward FCF는 추가 Y1 CAPA·운전자본을 별도 차감
2.1 제품별 사업 구조
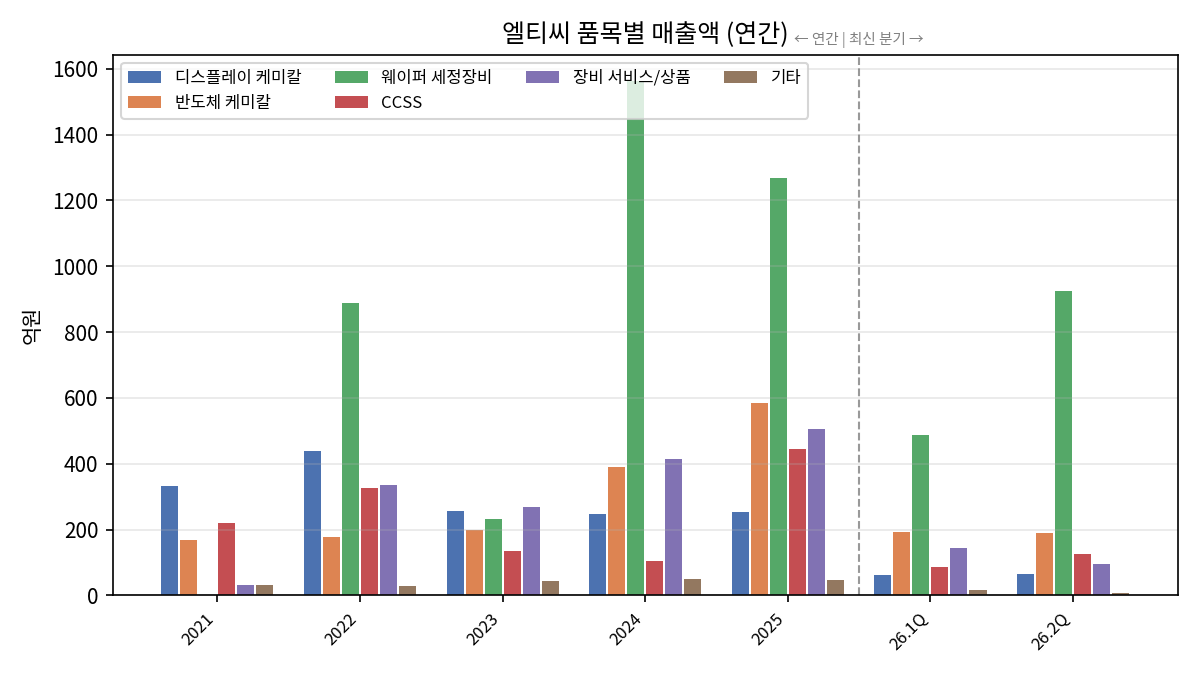
| 구분 | 디스플레이 케미칼(억원) | 반도체 케미칼(억원) | 웨이퍼 세정장비(억원) | CCSS(억원) | 장비 서비스/상품(억원) | 기타(억원) |
|---|---|---|---|---|---|---|
| 2021 | 332 | 168 | 0 | 219 | 32 | 32 |
| 2022 | 438 | 178 | 887 | 327 | 336 | 29 |
| 2023 | 257 | 199 | 232 | 134 | 268 | 43 |
| 2024 | 248 | 389 | 1,564 | 104 | 415 | 50 |
| 2025 | 253 | 585 | 1,267 | 444 | 507 | 48 |
| 26.1Q | 61 | 193 | 488 | 87 | 144 | 16 |
| 26.2Q | 65 | 190 | 923 | 127 | 96 | 7 |
2021년에는 디스플레이 케미칼이 매출의 42.4%였지만, 2024년에는 웨이퍼 세정장비가 56.5%까지 올라왔다. 2025년에는 장비 인도 시차로 웨이퍼 세정장비 비중이 40.8%로 낮아졌지만 반도체 케미칼과 CCSS·서비스가 확대됐다. 26.2Q 단독으로는 웨이퍼 세정장비 비중이 **65.6%**다. 회사의 경제성은 이미 디스플레이 소재사보다 메모리 전공정 장비+반복소재 복합체에 가깝다.
2.2 2026H1 공식 제품 믹스
반기보고서 p11 기준 H1 제품 매출은 웨이퍼 세정장비 1,411.3억원(58.8%), 반도체 케미칼 382.5억원(16.0%), CCSS 213.6억원(8.9%), FPD 케미칼 126.0억원(5.3%), 제품 외 **240.5억원(10.0%)**다. 이는 장비 Q가 상반기 실적의 가장 큰 설명변수라는 뜻이다.
2.3 각 제품이 연결되는 최종 반도체 상품
| 엘티씨 제품 | 고객 공정 | 고객 쪽에서 실제로 늘어야 하는 상품·투자 | 엘티씨 매출 경로 | 우선순위 |
|---|---|---|---|---|
| LSE Single Wafer Cleaner/SPM | DRAM·HBM 전공정 세정 | M15X 1c DRAM/HBM, Y1 advanced DRAM/HBM | Fab 장비 반입 3~9개월 선행 | 1 |
| LSE TSV Wet Cleaning | TSV 식각 후 잔사 제거 | HBM4/HBM4E 생산 확대 | TSV 라인 투자·출하 | 2 |
| LTCAM HSP | NAND 고선택비 식각 | 321단 NAND, 이후 400단대 | 웨이퍼 투입량과 반복 사용 | 2 |
| LTCAM CMP Slurry/Solvent | DRAM/NAND CMP·세정 | 미세 DRAM·고단 NAND | 가동률 상승 후 반복매출 | 3 |
| CCSS | Wet chemical 중앙 공급 | Y1/M17 등 신규 Fab | Fab 셋업 초기에 선행 | 3 |
| LTC Glue Stripper | HBM 디본딩 | HBM4 | 퀄 통과 후 반복 소재 | 옵션 |
| HBF 관련 Wet Cleaning | 적층 NAND/TSV 가능성 | HBF 상용화 | 실제 PO 확인 후 | 2028+ 옵션 |
핵심: 앞으로 매출을 결정하는 것은 ‘반도체 전체 호황’이 아니라 HBM/1c DRAM 신규 Fab 장비 발주와 321단 NAND 웨이퍼 투입 증가다.
이전 보고서 대비 변경
제품 믹스 장기 시계열과 최종 반도체 제품 연결을 본문 핵심으로 승격했다. HBF는 실제 PO 전까지 Base에서 0원으로 유지한다.
3. 사람·지배구조·NCI
3.1 주요 지분
- 최호성 대표 지분 26.07%, 최대주주·특수관계인 합산 26.17%(2026H1 기준).
- LSE 경제지분 46.83%, LTCAM 47.95%. 두 핵심 이익 자회사가 50% 미만이므로
NCI material이다. - 2026년 5월 최대주주 주식담보계약은 해소됐으나 상환 과정의 지분매도로 합산 지분은 낮아졌다.
3.2 Management Promise Ledger 축약
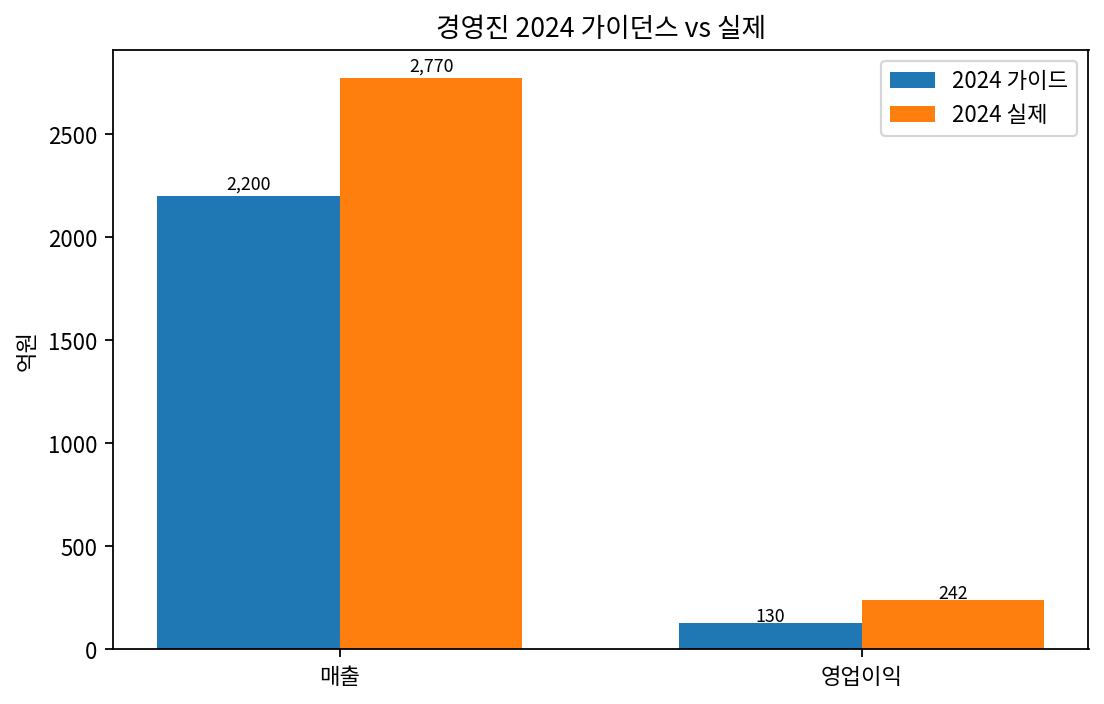
| 시점 | 약속·가이드 | 실제 | 평가 |
|---|---|---|---|
| 2024.03 | 매출 2,200억, OP 130억 | 2,770억, 242억 | 초과 달성, 운영 가이드는 보수적 편향 |
| 2025.07 | LSE IPO 연계 고배당·현물배당 | IPO 무산 | 조건 미충족으로 불발 |
| 2025.08 | 자기주식 30만주 소각 | 실행 | 이행 |
| 2025.08 | 소각 후 100% 무상증자 | 2026.05까지 ‘연내·시점 미정’ | 지연/후퇴 |
| 2026.07 | 2026 매출 4천억 초반/OP 500억 후반 | H1 2,397억/413억 | 현재까지 보수적 가능성 |
운영 신뢰도: 긍정. 2024 가이드보다 실제 수주가 강했다.
가이던스 신뢰도: 숫자는 보수적으로 제시되는 경향이 있으나 Y1 100대+는 아직 PO가 아니다.
자본배분 신뢰도: 중립~부정 / 실행 신뢰도 경고. 자사주 소각은 실행했지만 강한 주주환원 커뮤니케이션이 조건 변경·지연된 이력이 있다.
3.3 OP → 지배주주NI Attribution Bridge
반기보고서 p40의 종속기업 요약 재무정보상 H1 LTCAM 순이익은 122.6억원, LSE 순이익은 276.6억원이다. 단순 경제지분 적용 시 각각 약 58.8억원, 129.5억원이 엘티씨 경제지분 몫이다. 합계 약 188.3억원과 실제 H1 지배주주NI 180.1억원의 차이 약 -8.2억원이 별도·기타 종속사·연결조정 잔차다.
| 구분 | H1 순이익 | 경제지분 | 단순 귀속분 |
|---|---|---|---|
| LSE | 276.6억 | 46.83% | 약 129.5억 |
| LTCAM | 122.6억 | 47.95% | 약 58.8억 |
| 기타·연결조정 | - | - | 약 -8.2억 |
| 연결 지배주주NI | - | - | 180.1억 |
이 브리지를 2부의 forward 지배NI 추정에 사용한다. 증권사 OP→NI 비율을 다시 증권사 전망 검증에 쓰지 않는다.
이전 보고서 대비 변경
거버넌스 판정은 더 엄격해졌고, NCI는 단일 전환율이 아니라 실제 자회사 순이익·경제지분으로 해체했다.
4. 운영·경제성 대시보드
4.1 전사 실적: 장기·단독분기·TTM
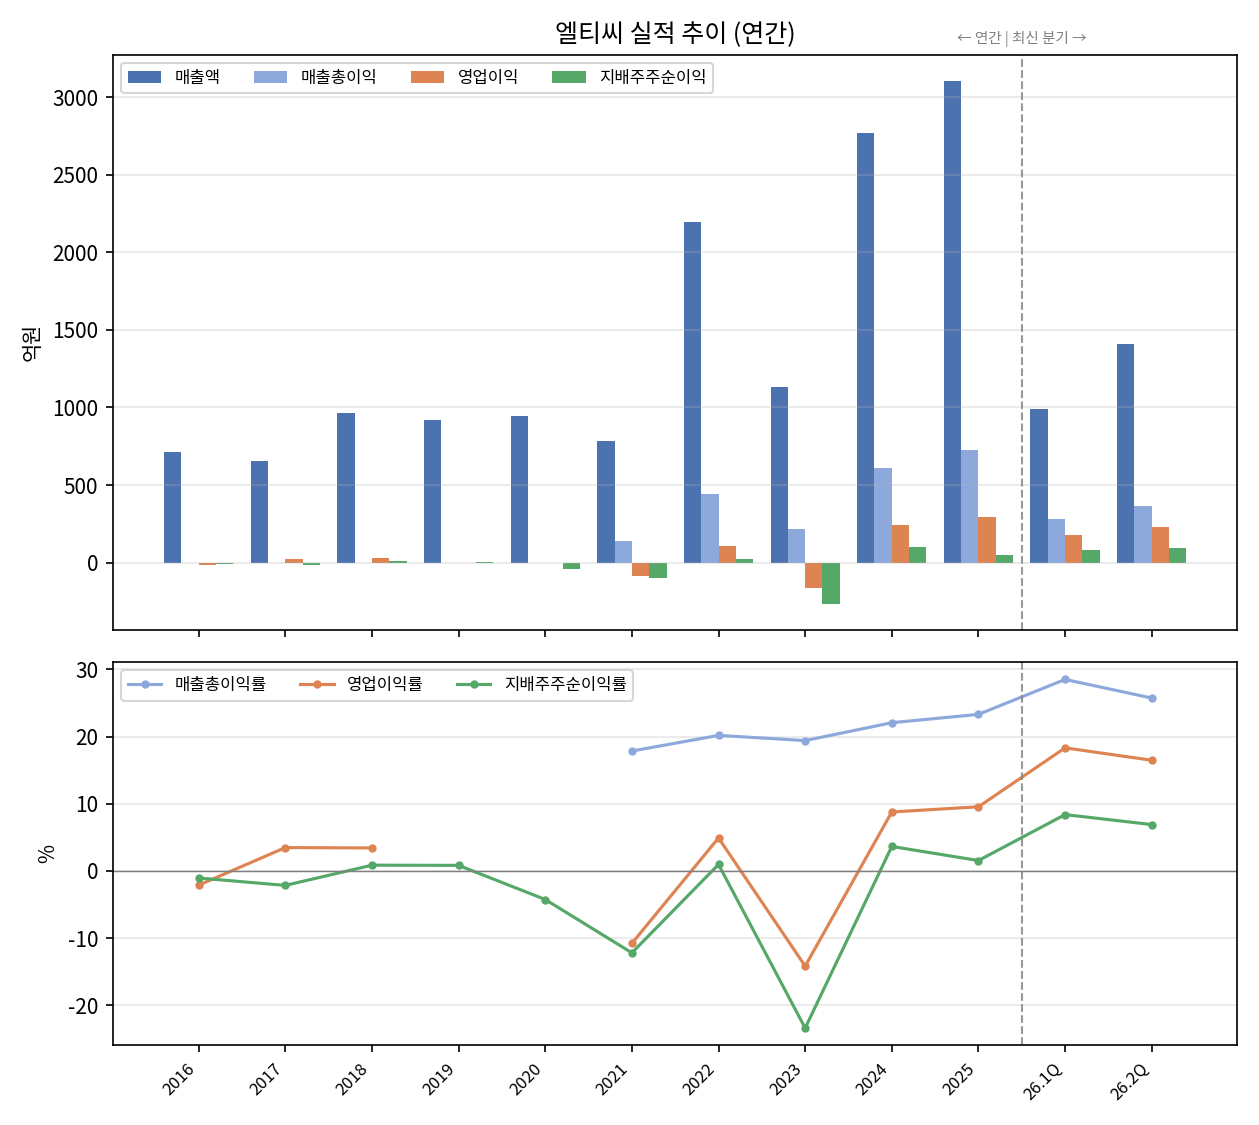
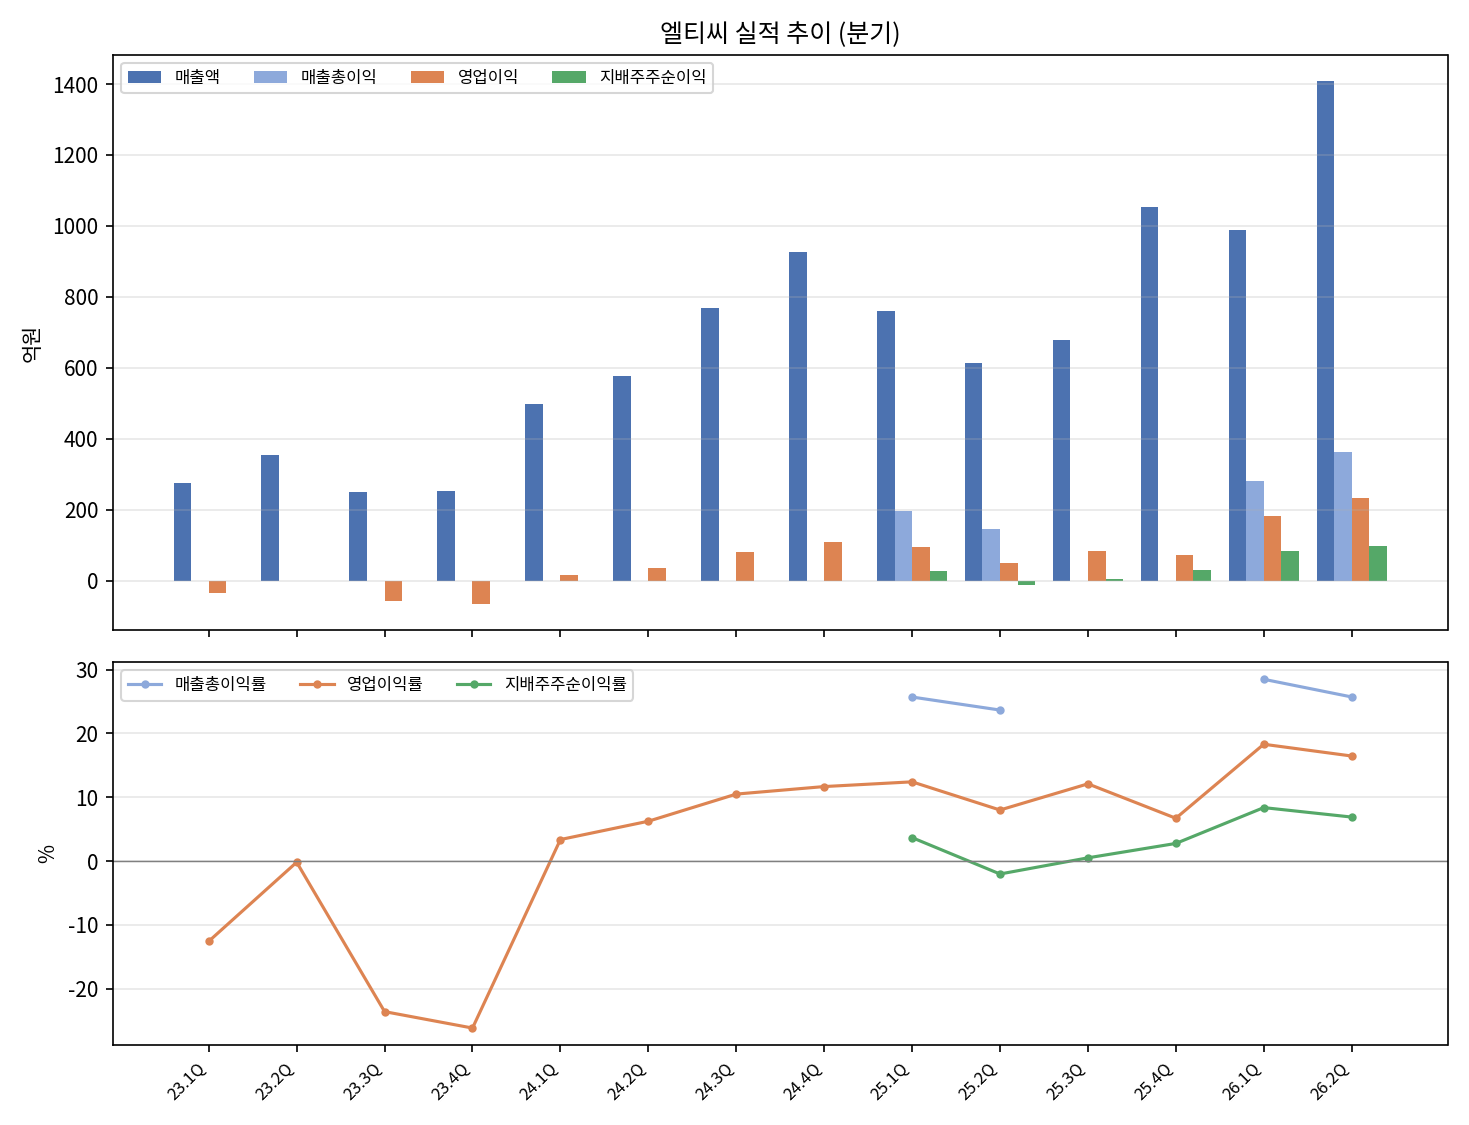
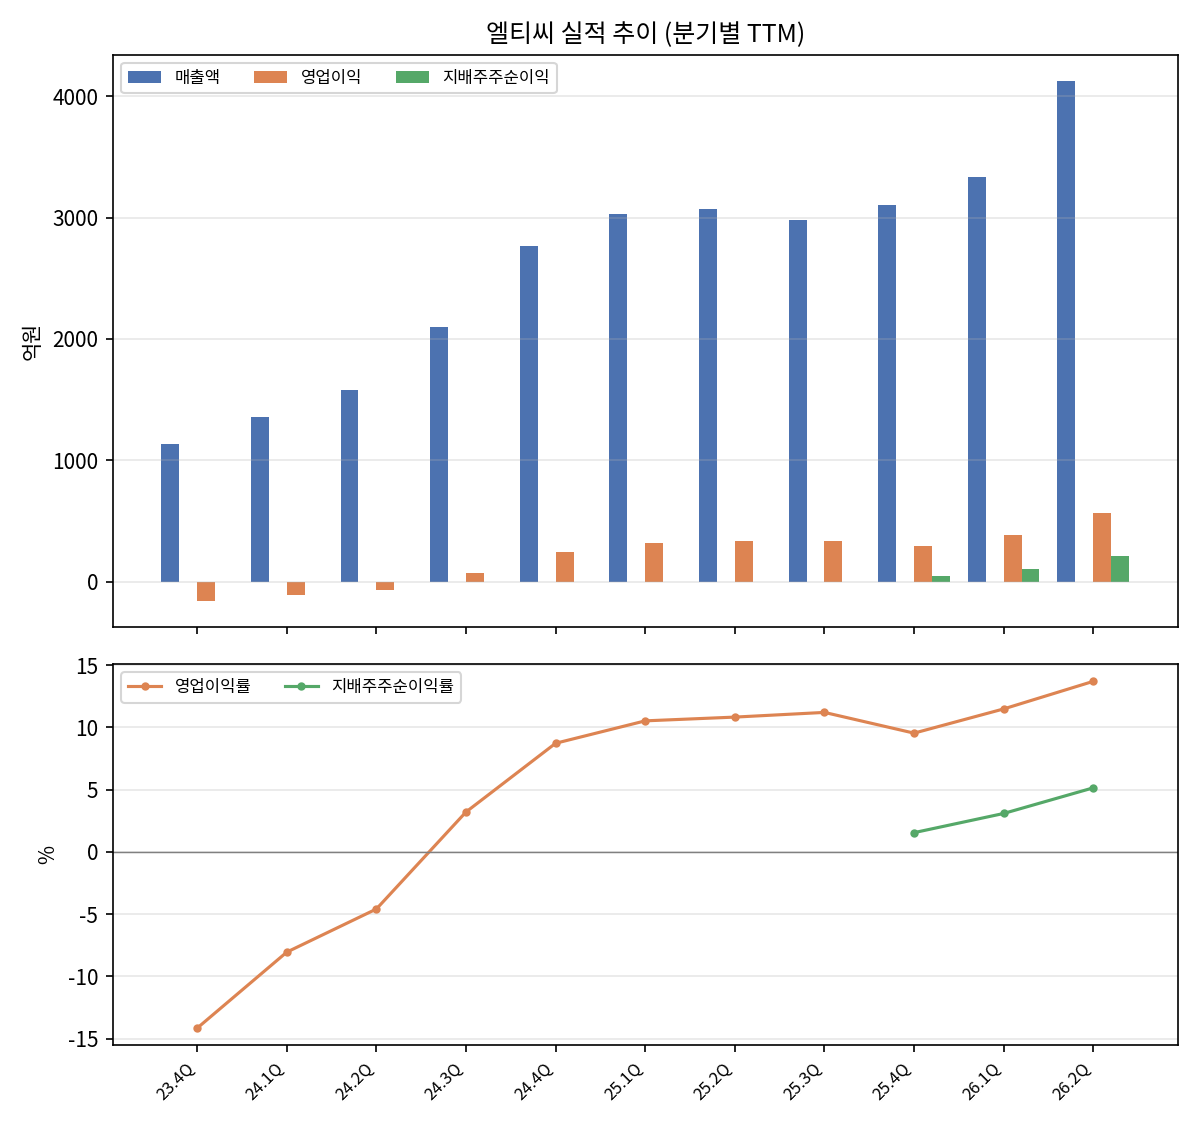
26H1 매출 2,397.2억원, OP 413.0억원이다. 26.2Q 단독 매출 1,408.8억원·OP 232.0억원으로 Q1보다 매출 +42.5%, OP +28.2%다. OPM은 18.3%→16.5%로 정상화됐지만, 매출 급증 구간에서 16%대 마진을 유지했다는 점이 중요하다. TTM 매출은 4,129억원, OP 566억원으로 25.4Q 대비 각각 +33.0%, +91.0% 수준이다.
판정: 헤게모니 2국면에 가깝다. 매출보다 OP 증가가 빠르며 장비 믹스와 고정비 레버리지가 작동한다. 다만 4Q pull-in 공백 가능성을 확인해야 한다.
4.2 부문별 경제성
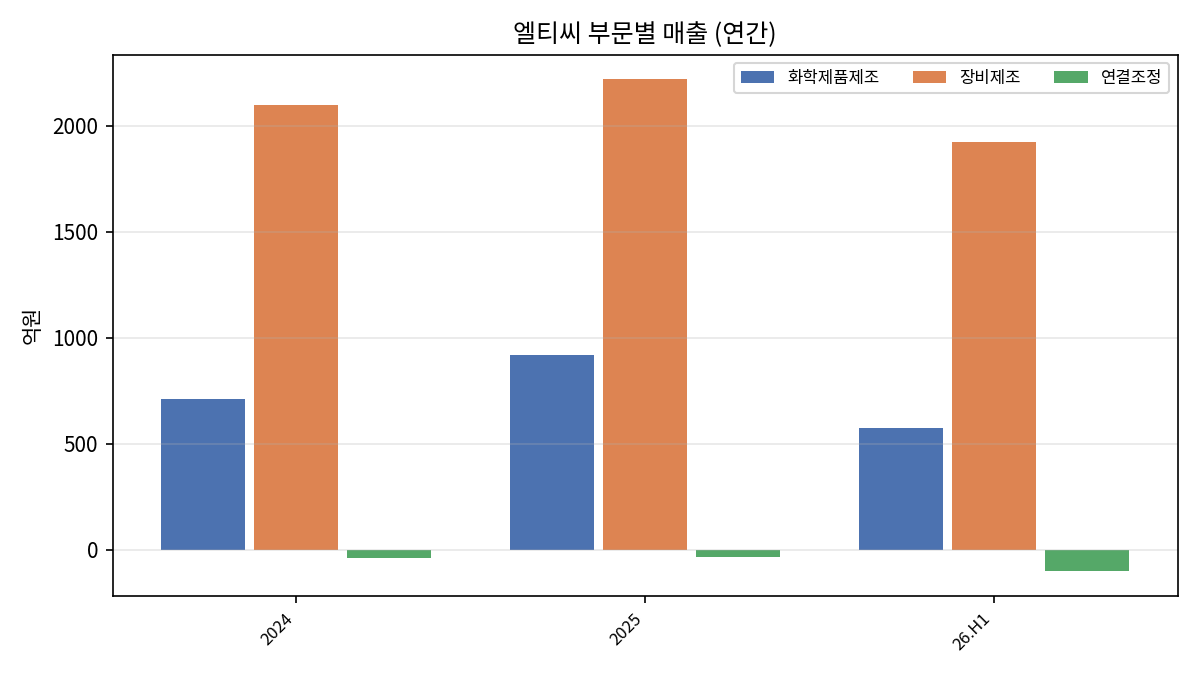
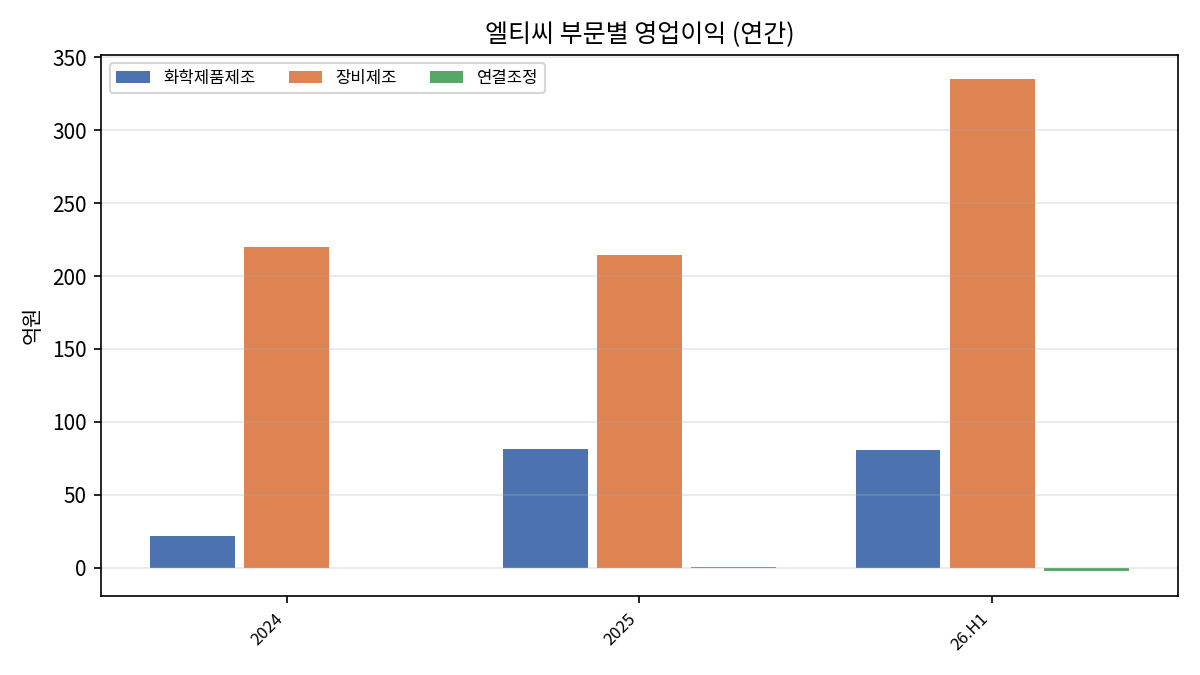
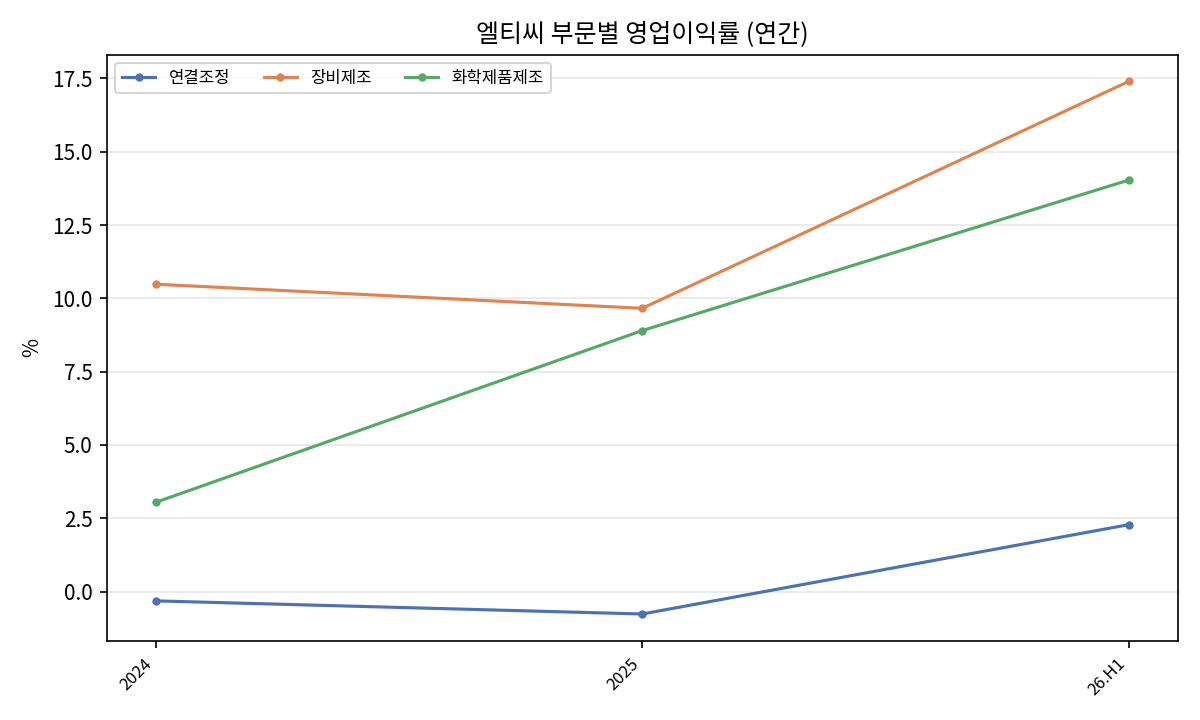
| 구분 | 부문 | 매출(억원) | 영업이익(억원) | 영업이익률(%) |
|---|---|---|---|---|
| 2024 | 연결조정 | -40 | 0 | -0.3 |
| 2024 | 장비제조 | 2,100 | 220 | 10.5 |
| 2024 | 화학제품제조 | 709 | 22 | 3.0 |
| 2025 | 연결조정 | -33 | 0 | -0.8 |
| 2025 | 장비제조 | 2,220 | 214 | 9.7 |
| 2025 | 화학제품제조 | 917 | 82 | 8.9 |
| 26.H1 | 연결조정 | -100 | -2 | 2.3 |
| 26.H1 | 장비제조 | 1,924 | 335 | 17.4 |
| 26.H1 | 화학제품제조 | 573 | 80 | 14.0 |
2025 장비 OPM은 9.7%였지만 26H1은 **17.4%**로 뛰었다. 화학도 8.9%→14.0%로 개선됐다. 다만 Q2 단독 화학 OPM은 11.9%로 Q1 16.1%보다 낮아졌다. 2Q 이익 증가의 중심은 장비이며, 소재 마진이 계속 상승한다고 단정하면 안 된다.
4.3 케미칼 CAPA와 LSE 장비 CAPA를 분리
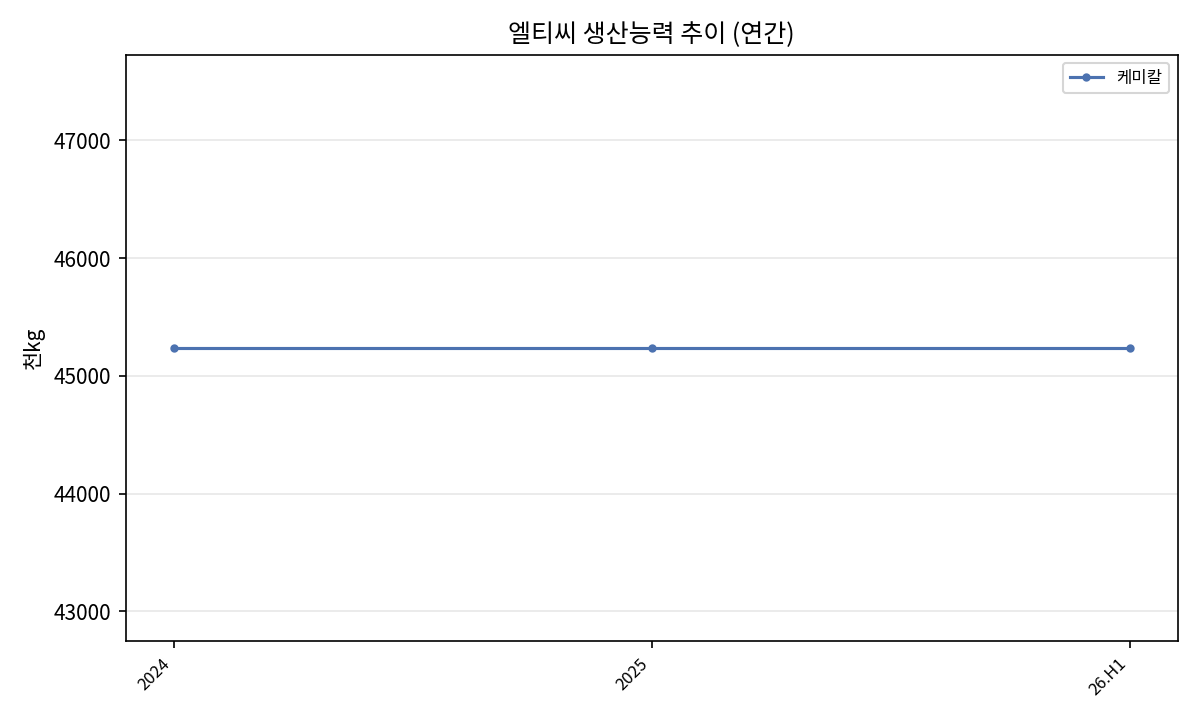
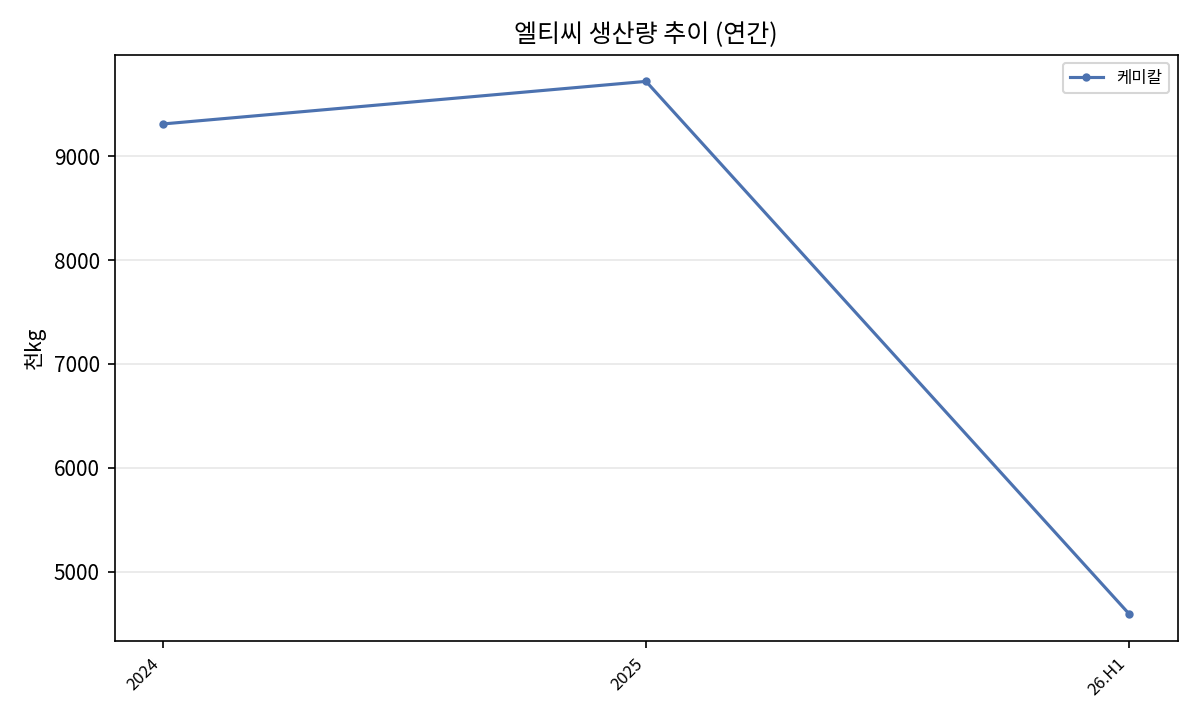
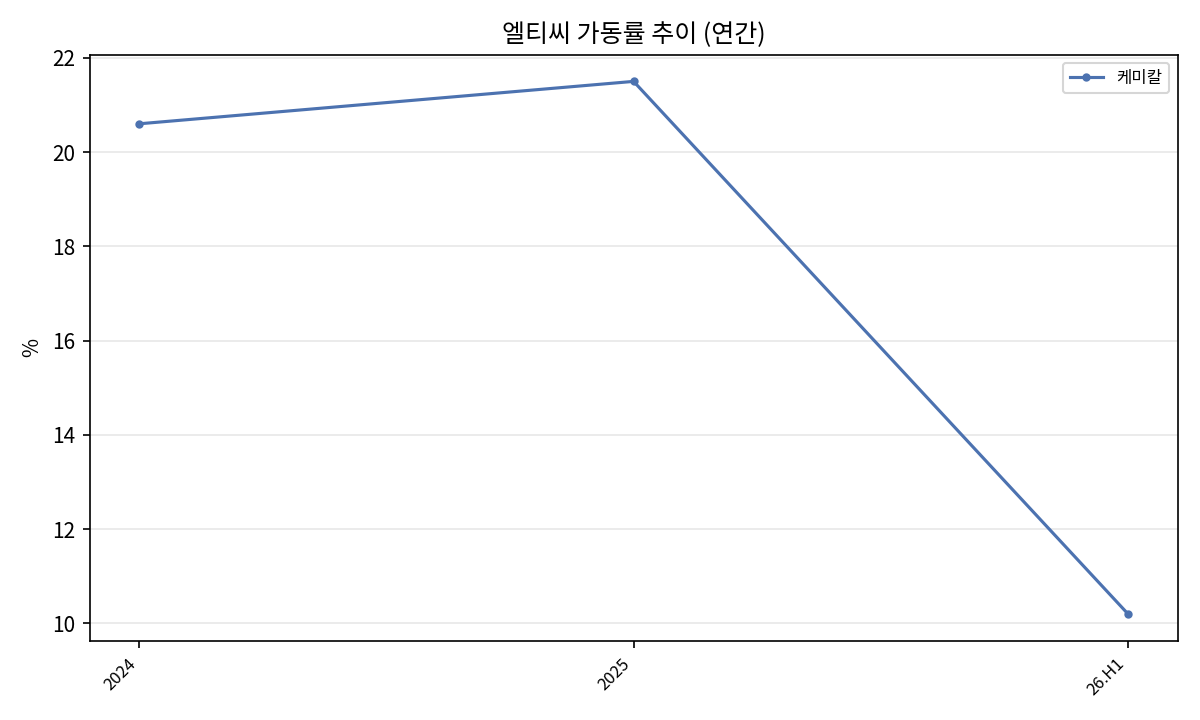
공시상 케미칼 자체공장 CAPA는 45,240천kg으로 2024~2026H1 동일하다. 26H1 생산 4,593천kg, 공시 가동률 10.2%는 반기 생산량 ÷ 연간 CAPA라서 연간 21.5%와 직접 비교하면 안 된다. 단순 연환산하면 약 20.3%로 2024~25와 유사하다. 즉 케미칼은 현재 물리 CAPA 부족이 핵심 병목이 아니다.
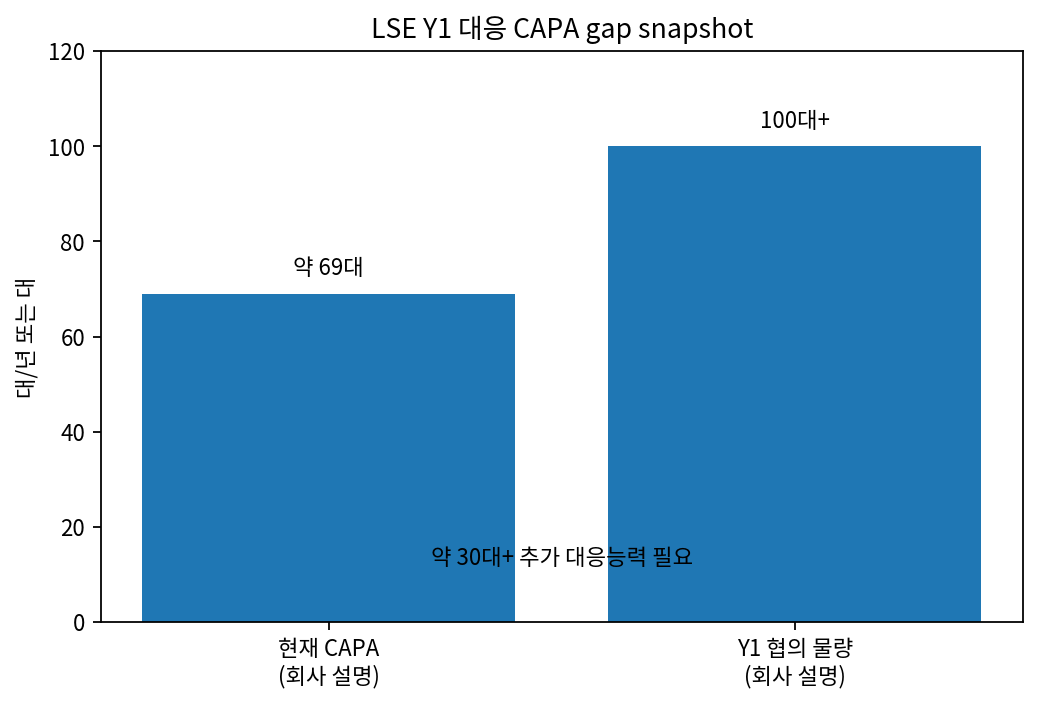
장비는 회사가 주문제작 특성 때문에 공식 CAPA를 공시하지 않는다. 다만 7월 컨콜은 LSE 현 CAPA를 약 69대, Y1 구두 협의물량을 **100대+**로 설명했다. 따라서 약 30대+ 추가 대응능력이 필요하다. 이는 [회사 설명]이며 확정 PO가 아니다.
4.4 원재료 — 가격은 없지만 조달액은 있다
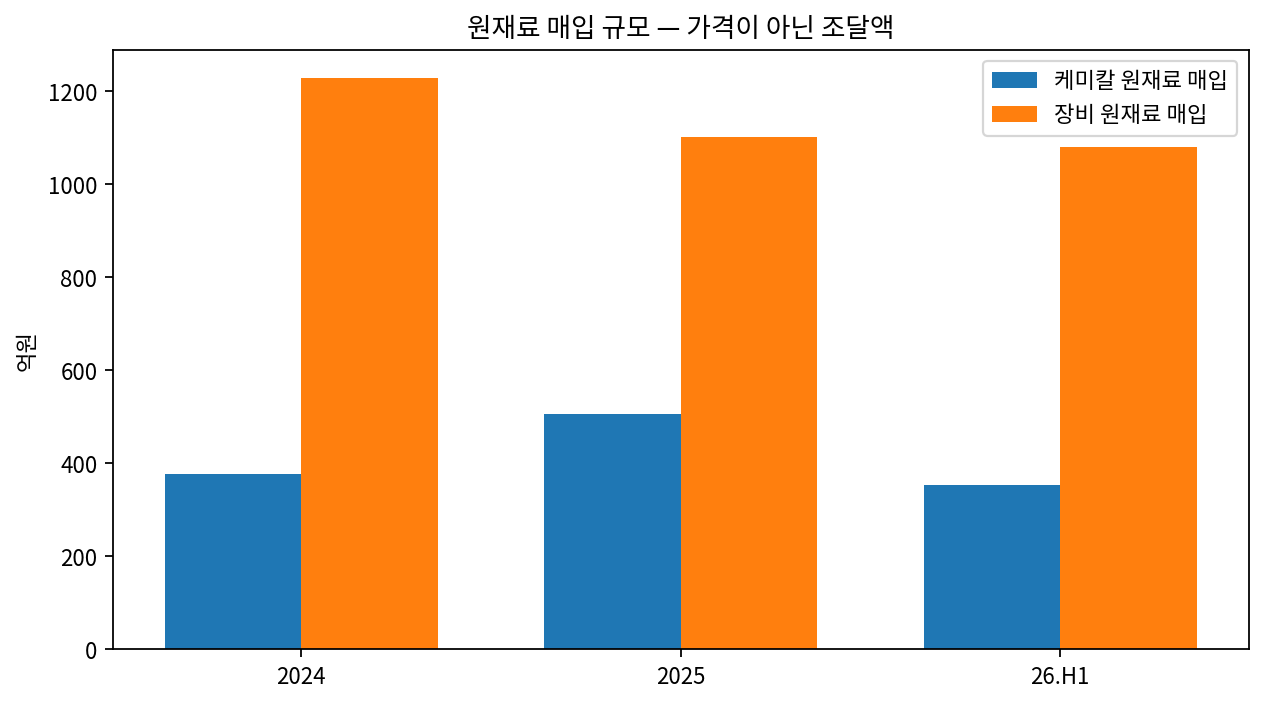
공시는 장비 부품 사양이 달라 원재료 가격 추이를 생략한다. 따라서 가격·스프레드 차트는 만들 수 없다. 대신 매입액은 2025 케미칼 505억원·장비 1,101억원, 26H1 케미칼 353억원·장비 1,080억원이다. H1 장비 매입액이 이미 2025 연간에 근접한 것은 장비 생산활동 강도를 보여주지만, 단가 상승인지 물량 증가인지는 분리할 수 없다.
4.5 매출 지역
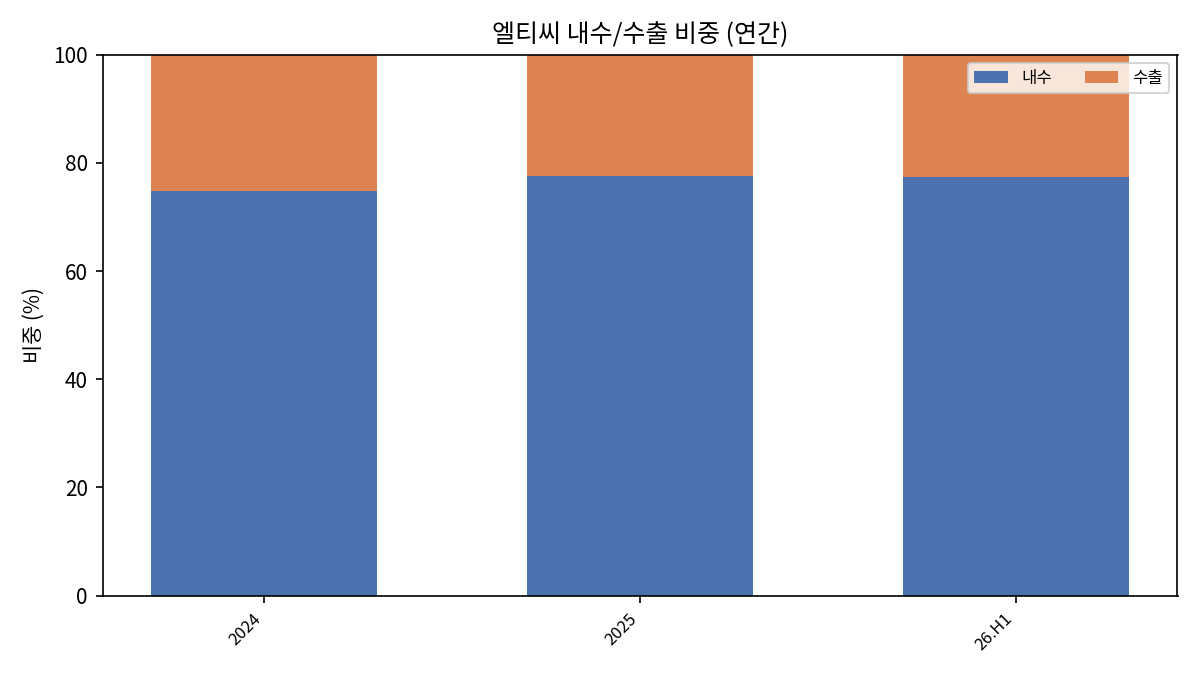
| 구분 | 내수(억원) | 수출(억원) | 내수비중(%) | 수출비중(%) |
|---|---|---|---|---|
| 2024 | 2,072 | 698 | 74.8 | 25.2 |
| 2025 | 2,406 | 698 | 77.5 | 22.5 |
| 26.H1 | 1,857 | 540 | 77.5 | 22.5 |
수출비중은 2024 25.2%, 2025 22.5%, 26H1 22.5%다. 성장의 핵심은 해외 다변화보다 국내 핵심 메모리 고객 CAPEX다. 글로벌 최종수요에 노출되지만 직접 고객 집중은 높다.
4.6 운전자본·재고·현금흐름
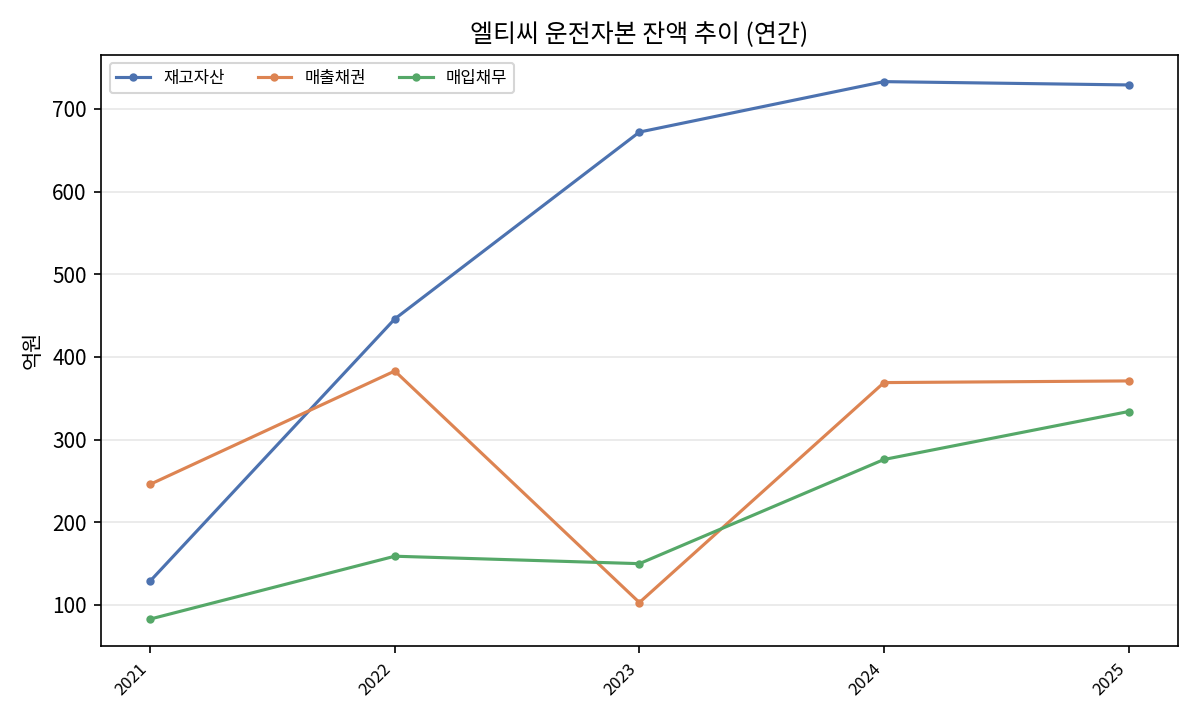
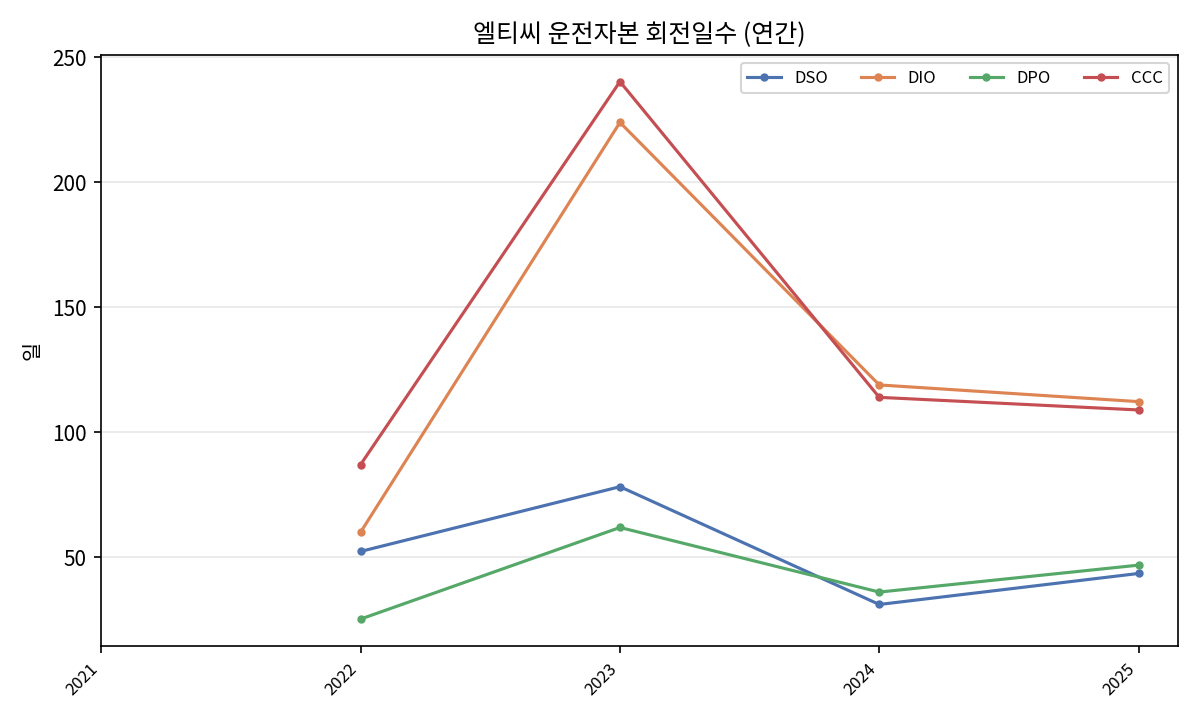
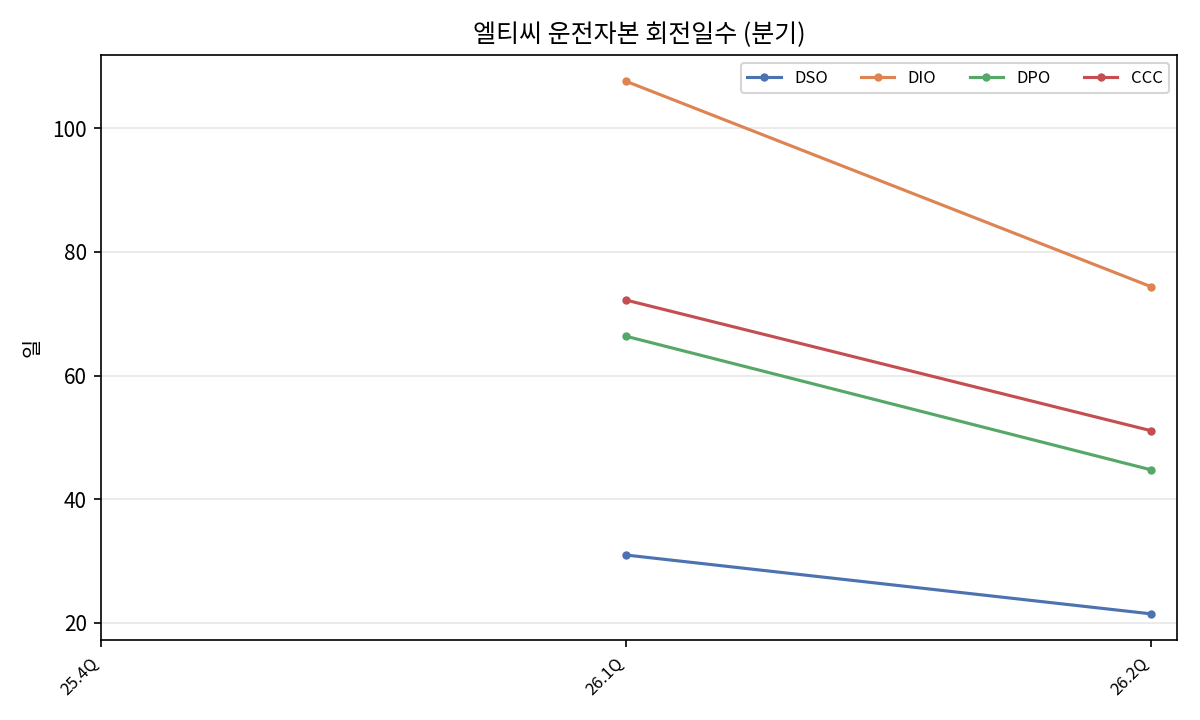
평균 잔액을 사용한 회전일수입니다. 첫 기간은 전기말 잔액이 없어 계산하지 않습니다.
| 구분 | DSO(일) | DIO(일) | DPO(일) | CCC(일) |
|---|---|---|---|---|
| 2021 | - | - | - | - |
| 2022 | 52.3 | 60.0 | 25.3 | 87.1 |
| 2023 | 78.2 | 224.0 | 61.9 | 240.3 |
| 2024 | 31.1 | 118.9 | 36.1 | 114.0 |
| 2025 | 43.5 | 112.2 | 46.8 | 108.9 |
2023 CCC 240일은 장비 매출 급락·재고 누적의 악화 국면이었다. 2024~25에는 114일→109일로 정상화됐다. 26Q1 재고 938억원은 우려였지만 Q2말 767억원으로 내려왔다.
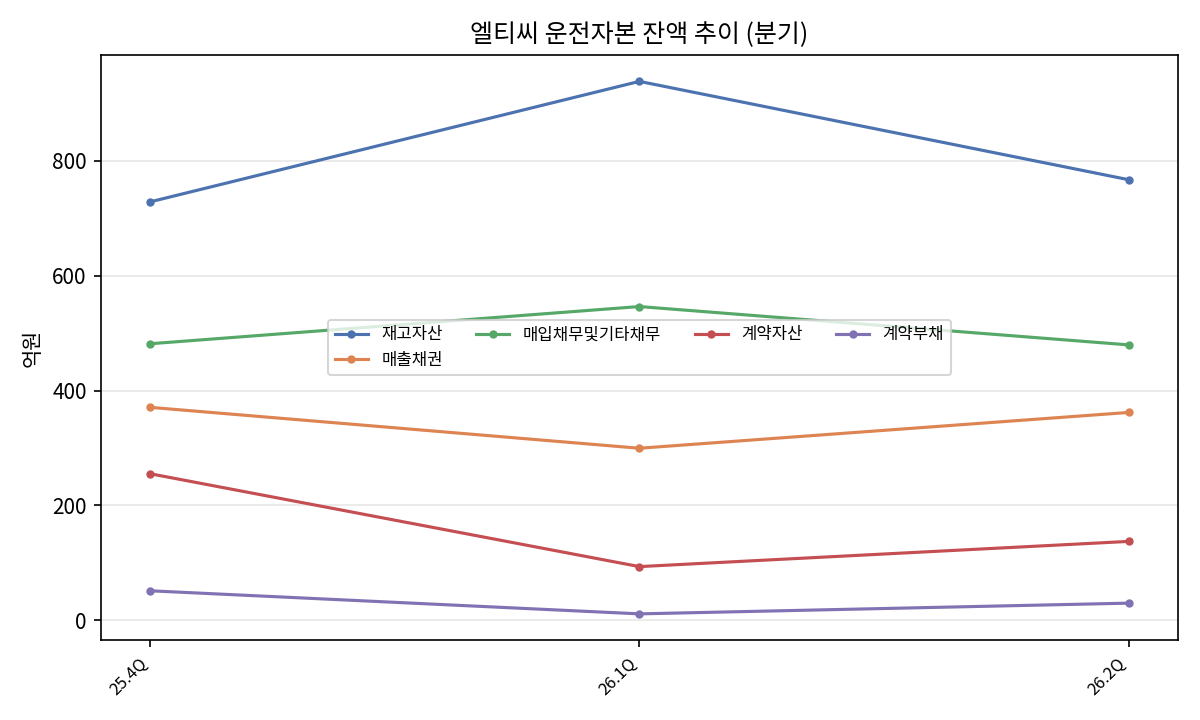
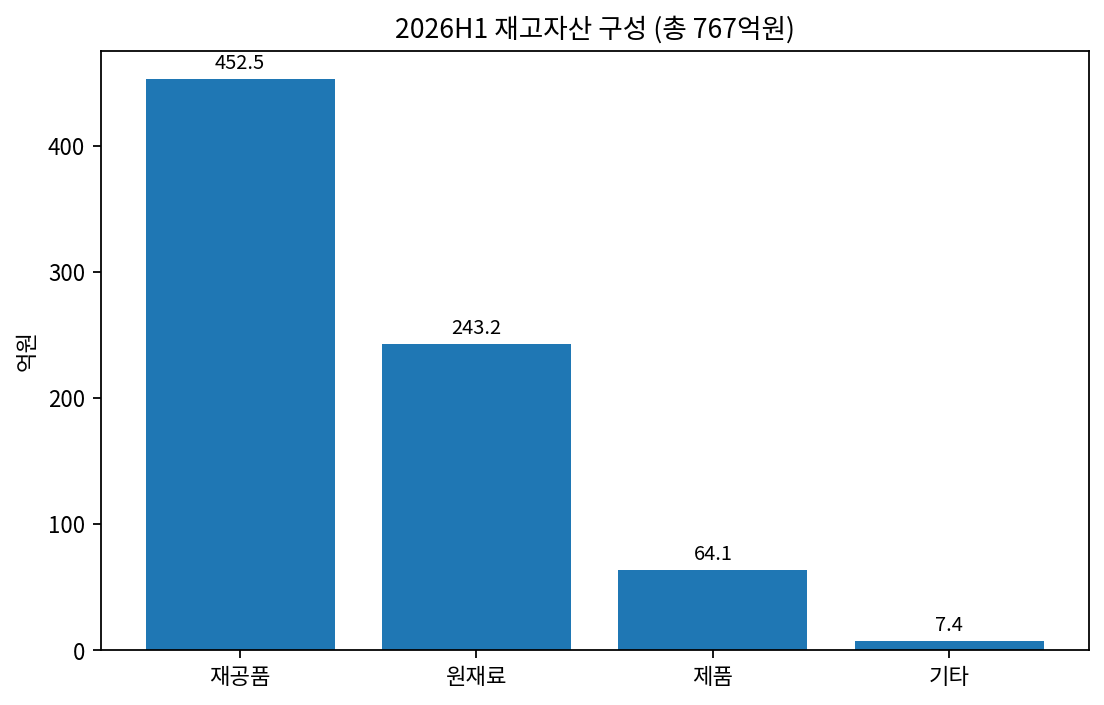
26H1 순재고 767억원 중 재공품 452.5억원(59.0%), 원재료 243.2억원(31.7%)이다. 평가충당금은 126.2억원이고 H1에는 15.1억원이 환입됐다. WIP 중심이라는 점은 장비 생산과 연결되지만, WIP 평가충당이 크다는 점 때문에 ‘재고 증가=무조건 수주’로 해석하면 안 된다.
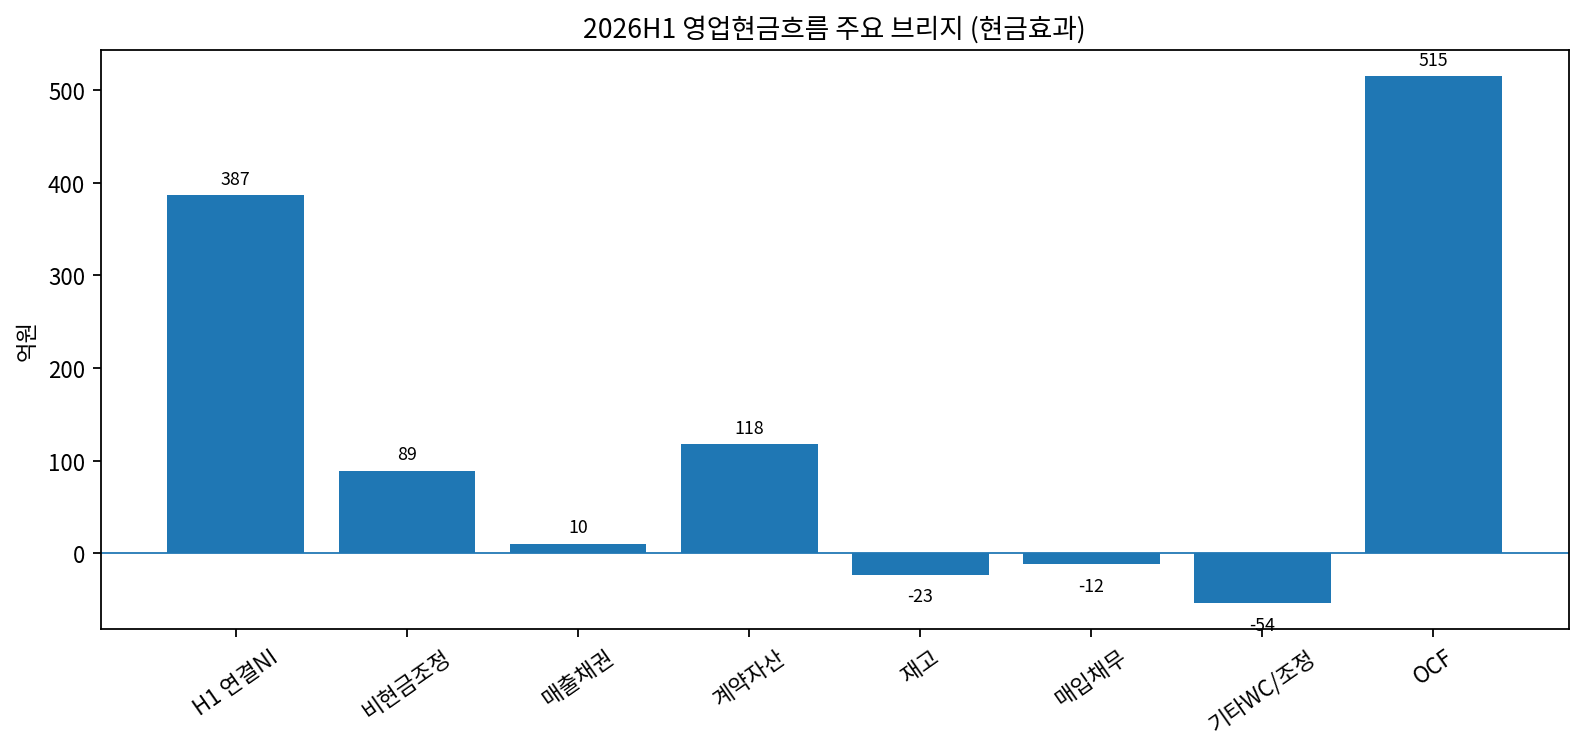
| H1 OCF 브리지 | 현금효과 |
|---|---|
| 연결 NI | +386.9억 |
| 비현금조정 | +89.0억 |
| 매출채권 감소 | +10.0억 |
| 계약자산 감소 | +117.8억 |
| 재고 증가 | -23.0억 |
| 매입채무 감소 | -12.0억 |
| 기타 운전자본 | -35.7억 |
| 영업에서 창출된 현금 | 533.0억 |
| OCF | 515.1억 |
H1 OCF 515.1억원은 강하지만 계약자산 회수 117.8억원의 도움을 받았다. 따라서 전액을 반복가능 정상 OCF로 두지 않는다. 반대로 Q1에 938억원까지 늘었던 재고가 Q2에 767억원으로 내려온 것은 현금전환의 질을 개선한 신호다.
H1 유형·무형 CAPEX는 63.8억원으로 단순 FCF는 451.3억원이다. 확인된 100억원 별도 신공장 투자는 2026-05-31 완료됐으므로 향후 부담은 주로 LSE Y1 CAPA·운전자본이다. 기존 MD의 ‘120억원 HBM4 설비’는 100억원 공시 프로젝트와 동일/중복 여부가 해소되지 않아 두 금액을 합산하지 않는다.
재무: 반기말 부채비율은 **55.4%**로 2025말 71.4%에서 개선됐다. 현금 722.6억원 + 단기금융상품 570.4억원 ≈ 1,293억원이며, 리스 제외 주요 금융부채 약 805억원보다 많다.
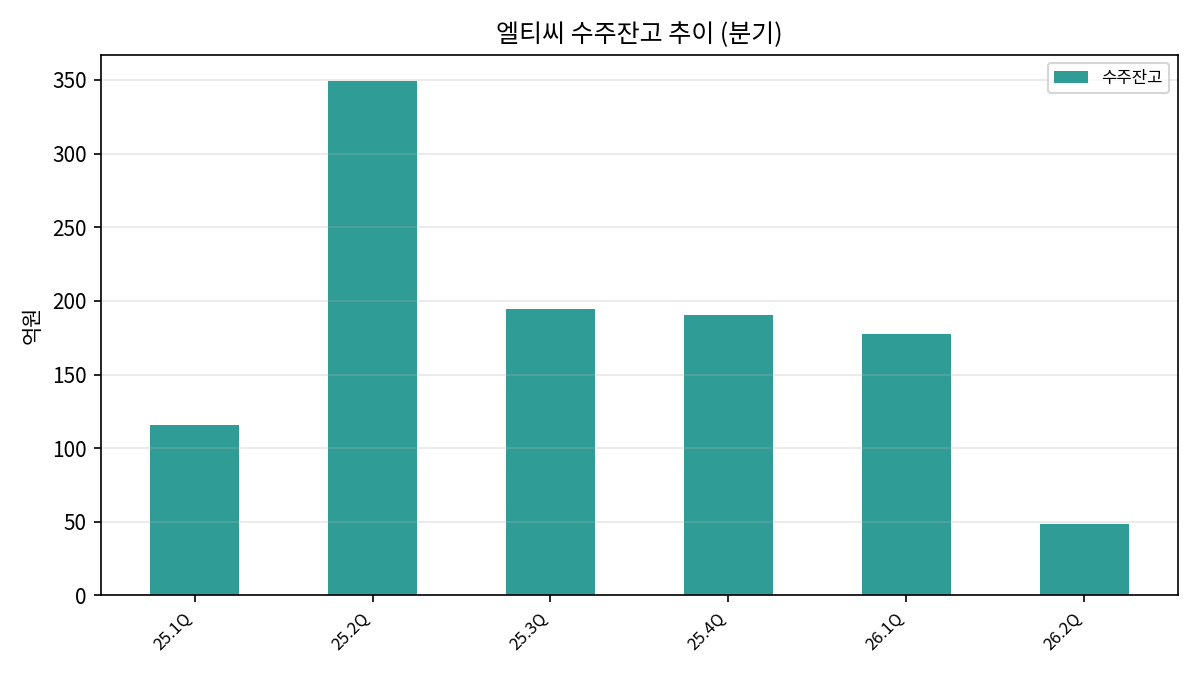
4.7 공개 수주잔고의 올바른 해석
| 구분 | 수주잔고(억원) | 전기대비증감률 |
|---|---|---|
| 25.1Q | 116 | - |
| 25.2Q | 350 | 201.5% |
| 25.3Q | 194 | -44.4% |
| 25.4Q | 191 | -1.9% |
| 26.1Q | 178 | -6.8% |
| 26.2Q | 48 | -72.7% |
26.2Q 잔고 48억원은 건설형 계약으로 공개되는 CCSS 등 일부 잔고다. LSE 전체 세정장비 PO를 의미하지 않는다. 감소 자체로 Y1 수요 둔화를 판정하면 오류다.
이전 보고서 대비 변경
장기 운전자본·제품믹스·공개잔고·케미칼 CAPA를 복원했고, OCF를 구성요소로 해체했다. ‘자료 없음’과 ‘있는데 누락’을 분리했다.
5. 최신 반기 실적: 무엇이 실제로 달라졌는가
매출
2Q 단독 1,408.8억원으로 사상 최대다. 제품 믹스상 웨이퍼 세정장비가 923억원으로 65.6%를 차지한다. 매출 증가의 주축은 가격보다 장비 Q다.
마진
2Q OPM 16.5%는 Q1 18.3%보다 낮지만 2025 연간 9.5%보다 훨씬 높다. 장비 H1 OPM 17.4%가 전사 마진을 견인했다. 소재도 개선됐으나 Q2 화학부문 마진은 Q1보다 낮아 정상화 범위를 14~17% 정도로 보는 편이 안전하다.
순이익과 NCI
H1 연결 NI 386.9억원 중 지배주주 NI는 180.1억원이다. 즉 206.8억원이 NCI다. 연결 실적의 폭발적 성장을 주가에 그대로 적용할 수 없는 이유다.
현금
OCF·재고·계약자산이 동시에 개선돼 Q1보다 질이 높아졌다. 다만 계약자산 회수 효과는 반복성이 낮으므로 3Q 이후 정상 OCF를 다시 본다.
6. 사업부문별 전망 — 무엇이 늘어야 하는가
6.1 LSE 웨이퍼 세정장비 — 가장 큰 이익축
2026H1 상태: 장비부문 H1 매출 1,924억원, OP 335억원. 신한 8월 업데이트가 분리한 LSE Q2 매출은 약 1,079억원, OP 190억원으로 보도됐다.
2027 수요: Y1 첫 클린룸이 2027년 2월로 앞당겨졌다. 4Q26 PO·선제제작이 실적의 가장 중요한 선행지표다.
필요한 최종제품: HBM4/HBM4E와 1c DRAM의 실제 웨이퍼 투입·생산 확대.
병목: 69대 수준 CAPA 설명과 100대+ Y1 협의물량 사이의 gap.
전망: 가장 강한 성장축이지만 100대+=확정수주로 모델링하지 않는다.
6.2 LTCAM HSP — 176단 감소를 321단이 얼마나 넘어서나
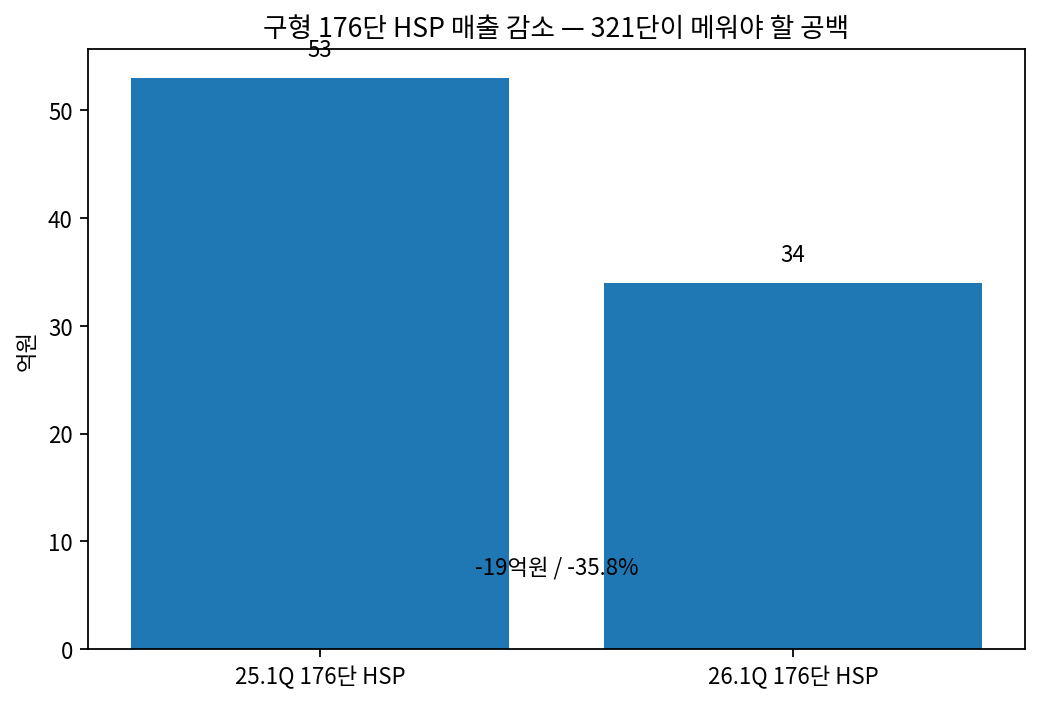
기존 MD/5월 컨콜상 176단 HSP 매출은 25.1Q 53억원→26.1Q 34억원으로 -35.8% 줄었다. 따라서 321단 매출 증가분 중 일부는 구형 노드 대체다. 고객 공식자료는 321단이 이미 가장 큰 NAND 생산 비중이며 2026년 말 국내 생산능력의 약 50%까지 늘릴 계획이라고 밝혔다. 8월 증권사 업데이트는 2Q 321단 HSP 매출 +23%를 제시했다.
전망: 3Q 이후 HSP 총매출이 유지·증가하면 321단이 단순 대체를 넘어 순증을 만들었다는 증거다. 176단 종료 후 HSP가 2개 분기 누적 감소하면 성장 논지는 하향한다.
6.3 CMP Slurry·Solvent — 반복매출 완충축
고단 NAND와 미세 DRAM의 웨이퍼 투입량이 올라가면 반복 사용된다. 장비보다 매출 변동성이 낮을 수 있으나 공개 ASP와 공정별 사용량이 없어 정밀 TAM은 계산 불가다. 3Q 소재 판가 인상이 GP/OPM에 반영되는지가 단기 확인포인트다.
6.4 CCSS·서비스 — 신규 Fab 설치기반을 따라가는 축
CCSS는 Fab 셋업 초기에, 서비스는 장비 설치 후에 발생한다. Y1/M17이 실제 장비 설치기반을 늘리면 세정장비 일회성 매출 뒤에 CCSS·서비스가 따라붙을 수 있다. 공개 잔고 48억원만 보고 이 사업 전체가 감소한다고 볼 수 없다.
6.5 엘티씨 별도 — HBM4 Glue Stripper
H1 별도 매출 158.0억원, OP -8.7억원, NI +0.5억원으로 아직 본체는 사실상 손익분기 수준이다. 100억원 시설투자는 완료됐고, 회사는 Glue Stripper 등 반도체 소재를 추진한다. 퀄 통과·초도매출 전에는 2027 Base에서 큰 이익을 부여하지 않는다.
6.6 HBF — 2년 Base가 아니라 그 이후 옵션
SK hynix·Sandisk는 2026년 8월 첫 open HBF 표준을 공개했다. 첨부 HBF 산업보고서는 HBF가 TSV를 활용할 경우 기존 HBM Wet Cleaning 경험이 확장될 수 있다고 본다. 그러나 엘티씨의 HBF PO·퀄은 없다. 2026~2028 Base 매출 0원으로 둔다.
7. 전방산업·회사 미래 경로
- Y1: SK hynix 공식자료에서 첫 클린룸 오픈이 2027년 2월로 앞당겨졌다.
- 321단 NAND: SK hynix 2Q26 공식자료에서 최대 생산비중, 연말 국내 생산능력 약 50% 목표.
- M17/Y2: 2026-08-07 SK hynix는 M17 19.1조원, Y2 35.2조원 투자를 승인했다. M17 첫 클린룸은 2028년 12월, Y2는 2029년 6월 목표다. 이는 2028년 주가가 2029 실적을 선반영할 수 있는 후속 수요지만 현재 엘티씨 PO는 아니다.
- HBF: open standard는 구조적 TAM 옵션이나 상용화·장비사양은 초기 단계다.
개선 경로 5축
공급: LSE CAPA 확충이 1순위. 확인지표는 임대/외주/클린룸·장비대수.
정책: 중복상장 규제 강화는 할인 완화 요인이나 EPS 0원.
수요: Y1·321단·HBM4가 장비→소재 순서로 이어진다.
원가/가격: 장비 판가와 소재 3Q 판가 인상 여부. 원재료 가격 시계열은 미공시.
주주환원: 자사주 소각은 실행됐지만 무상증자 지연 때문에 독립 리레이팅 촉매로 높은 점수를 주지 않는다.
8. 독립 정상화 범위와 좋은 기업 판정
8.1 연결 매출·OP 범위
| 기간 | 매출 범위 | OP 범위 | 핵심 전제 |
|---|---|---|---|
| 2026 | 4,500~4,900억 | 680~780억 | H2 pull-in 일부 정상화, H1 높은 장비 마진 완만한 하락 |
| 2027 | 5,800~6,600억 | 900~1,100억 | Y1 PO·CAPA, 321단 반복매출, OPM 15.5~17% |
| 2028 | 6,700~7,900억 | 1,100~1,400억 | Y1 지속, M17 선행, 400단/신소재 일부 |
8.2 지배주주NI bottom-up
| 구분 | 2027 Base 범위 | 2028 Base 범위 | 근거 |
|---|---|---|---|
| LSE 지배주주 귀속 NI | 230~290억 | 275~350억 | H1 실제 NI margin + 46.83% 지분, Y1 물량 |
| LTCAM 지배주주 귀속 NI | 105~140억 | 125~175억 | H1 실제 NI margin + 47.95%, 321단/400단 |
| 별도·기타·조정 | +10~40억 | +20~60억 | H1 별도 손익분기, 신규 소재는 제한적 반영 |
| 지배주주NI 범위 | 350~470억 | 420~585억 | 합계 |
| 독립 Base | 410억 | 510억 | 범위 중앙보다 약간 보수적 |
이 Base는 이전 8/16본의 2027 465억원·2028 590억원보다 낮다. 이유는 연결 OP에 일정 비율을 곱하지 않고 실제 자회사 귀속을 분리했기 때문이다.
8.3 좋은 기업인가
판정: Yes에 가까운 조건부 Yes. 실적·현금·재무가 동시에 좋아지고 전방 수요도 고객 공식자료로 확인된다. 다만 ① 고객집중, ② 핵심 자회사 경제지분 50% 미만, ③ Y1 CAPA 미확정, ④ 자본배분 약속 실행 신뢰도는 구조적 할인요인이다.
8.4 핵심 누락 고리
4Q26 Y1 PO와 LSE CAPA → 2027 LSE 순이익 → 엘티씨 46.83% 귀속 → 지배주주NI 400억원대 실현. 이 고리가 2부의 유일한 핵심 병목이다.
9. 수치 원표
9.1 전사 연간/당해 분기 꼬리
| 구분 | 매출액(억원) | 매출총이익(억원) | 영업이익(억원) | 연결순이익(억원) | 지배주주순이익(억원) | 비지배지분순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|---|---|
| 2016 | 711 | - | -15 | - | -7 | - | - | - |
| 2017 | 658 | - | 23 | - | -14 | - | -7.5% | 흑자전환 |
| 2018 | 967 | - | 33 | - | 8 | - | 46.9% | 44.5% |
| 2019 | 917 | - | - | - | 8 | - | -5.2% | - |
| 2020 | 948 | - | - | - | -40 | - | 3.4% | - |
| 2021 | 783 | 140 | -84 | - | -95 | - | -17.4% | - |
| 2022 | 2,194 | 443 | 108 | - | 21 | - | 180.3% | 흑자전환 |
| 2023 | 1,134 | 220 | -160 | -288 | -265 | -23 | -48.3% | 적자전환 |
| 2024 | 2,770 | 611 | 243 | 144 | 101 | 43 | 144.3% | 흑자전환 |
| 2025 | 3,104 | 723 | 296 | 182 | 48 | 134 | 12.1% | 21.9% |
| 26.1Q | 988 | 282 | 181 | 171 | 83 | 88 | N/A — 기간기준 상이 | N/A — 기간기준 상이 |
| 26.2Q | 1,409 | 362 | 232 | 216 | 97 | 118 | 42.5% | 28.2% |
9.2 단독 분기
자동표의 증가율은 QoQ다. 본문 판단은 계절성을 감안해 YoY와 TTM을 우선한다.
| 구분 | 매출액(억원) | 매출총이익(억원) | 영업이익(억원) | 연결순이익(억원) | 지배주주순이익(억원) | 비지배지분순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|---|---|
| 23.1Q | 276 | - | -35 | - | - | - | - | - |
| 23.2Q | 355 | - | -1 | - | - | - | 28.7% | 98.2% |
| 23.3Q | 249 | - | -59 | - | - | - | -29.7% | -9,317.3% |
| 23.4Q | 254 | - | -66 | - | - | - | 1.7% | -12.8% |
| 24.1Q | 497 | - | 17 | - | - | - | 95.9% | 흑자전환 |
| 24.2Q | 578 | - | 36 | - | - | - | 16.3% | 115.0% |
| 24.3Q | 770 | - | 81 | - | - | - | 33.2% | 123.9% |
| 24.4Q | 926 | - | 108 | - | - | - | 20.3% | 33.8% |
| 25.1Q | 759 | 195 | 94 | 67 | 28 | 39 | -18.0% | -12.8% |
| 25.2Q | 613 | 145 | 49 | 9 | -12 | 22 | -19.1% | -47.9% |
| 25.3Q | 679 | - | 82 | 45 | 3 | 42 | 10.7% | 67.5% |
| 25.4Q | 1,052 | - | 71 | 61 | 29 | 31 | 54.9% | -14.1% |
| 26.1Q | 988 | 282 | 181 | 171 | 83 | 88 | -6.1% | 156.1% |
| 26.2Q | 1,409 | 362 | 232 | 216 | 97 | 118 | 42.5% | 28.2% |
9.3 TTM
각 값은 해당 분기까지 최근 4개 단독 분기의 합(TTM)입니다. 최초 3개 분기는 계산하지 않습니다.
| 구분 | 매출액(억원) | 영업이익(억원) | 연결순이익(억원) | 지배주주순이익(억원) | 비지배지분순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|---|
| 23.4Q | 1,134 | -160 | - | - | - | - | - |
| 24.1Q | 1,355 | -109 | - | - | - | 19.5% | 32.1% |
| 24.2Q | 1,577 | -72 | - | - | - | 16.4% | 33.7% |
| 24.3Q | 2,098 | 67 | - | - | - | 33.0% | 흑자전환 |
| 24.4Q | 2,770 | 242 | - | - | - | 32.0% | 259.1% |
| 25.1Q | 3,032 | 319 | - | - | - | 9.5% | 32.0% |
| 25.2Q | 3,067 | 332 | - | - | - | 1.2% | 4.1% |
| 25.3Q | 2,977 | 334 | - | - | - | -2.9% | 0.4% |
| 25.4Q | 3,104 | 296 | 182 | 48 | 134 | 4.3% | -11.2% |
| 26.1Q | 3,334 | 383 | 286 | 103 | 183 | 7.4% | 29.3% |
| 26.2Q | 4,129 | 566 | 493 | 213 | 280 | 23.9% | 47.7% |
9.4 장기 제품 믹스
| 구분 | 디스플레이 케미칼(억원) | 반도체 케미칼(억원) | 웨이퍼 세정장비(억원) | CCSS(억원) | 장비 서비스/상품(억원) | 기타(억원) |
|---|---|---|---|---|---|---|
| 2021 | 332 | 168 | 0 | 219 | 32 | 32 |
| 2022 | 438 | 178 | 887 | 327 | 336 | 29 |
| 2023 | 257 | 199 | 232 | 134 | 268 | 43 |
| 2024 | 248 | 389 | 1,564 | 104 | 415 | 50 |
| 2025 | 253 | 585 | 1,267 | 444 | 507 | 48 |
| 26.1Q | 61 | 193 | 488 | 87 | 144 | 16 |
| 26.2Q | 65 | 190 | 923 | 127 | 96 | 7 |
9.5 장기 운전자본
| 구분 | 재고자산(억원) | 매출채권(억원) | 매입채무(억원) |
|---|---|---|---|
| 2021 | 129 | 246 | 83 |
| 2022 | 446 | 383 | 159 |
| 2023 | 672 | 103 | 150 |
| 2024 | 733 | 369 | 276 |
| 2025 | 729 | 371 | 334 |
9.6 생산능력·생산량·가동률
| 구분 | 케미칼(천kg) |
|---|---|
| 2024 | 45,240 |
| 2025 | 45,240 |
| 26.H1 | 45,240 |
| 구분 | 케미칼(천kg) |
|---|---|
| 2024 | 9,311 |
| 2025 | 9,721 |
| 26.H1 | 4,593 |
| 구분 | 케미칼(%) |
|---|---|
| 2024 | 20.6 |
| 2025 | 21.5 |
| 26.H1 | 10.2 |
26.H1 가동률 10.2%는 반기 생산실적/연간 CAPA이므로 2025 21.5%와 직접 비교하지 않는다.
9.7 공개 건설형계약 잔고
| 구분 | 수주잔고(억원) | 전기대비증감률 |
|---|---|---|
| 25.1Q | 116 | - |
| 25.2Q | 350 | 201.5% |
| 25.3Q | 194 | -44.4% |
| 25.4Q | 191 | -1.9% |
| 26.1Q | 178 | -6.8% |
| 26.2Q | 48 | -72.7% |
10. 2부 판단 입력표
| 항목 | 동결 입력값 |
|---|---|
| 좋은 기업 | Yes에 가까운 조건부 Yes |
| 2026 정상 범위 | 매출 4,500~4,900억 / OP 680~780억 / 지배NI 280~340억 |
| 2027 정상 범위 | 매출 5,800~6,600억 / OP 900~1,100억 / 지배NI 350~470억; Base 410억 |
| 2028 정상 범위 | 매출 6,700~7,900억 / OP 1,100~1,400억 / 지배NI 420~585억; Base 510억 |
| 현금흐름 | H1 OCF 515억/FCF451억, 계약자산 회수 기여로 전액 반복 불가 |
| 재무 | 부채비율55.4%, 리스 제외 순현금 약488억 |
| NCI | LSE46.83%, LTCAM47.95%; material |
| 핵심 제품 | Y1 wet cleaning, 321단 HSP, Slurry/Solvent, CCSS/서비스 |
| HBF | 2026~2028 Base 0원 |
| 거버넌스 | 운영 긍정, 자본배분 중립~부정/실행 경고 |
| 핵심 누락 고리 | Y1 PO·CAPA → LSE NI → 지배주주NI 400억대 |
| 사용 금지 | Y1100대 확정수주 간주, HBF 매출 선반영, 고정 OP→NI 비율, 100억+120억 CAPEX 단순합산 |
※ 의미 QA: charts/semantic_qa.md
※ 데이터 커버리지: charts/data_coverage_audit.md