비츠로셀 투자스토리 — 프롤로그
- 작성 기준일: 2026-08-16
- 근거 기업분석:
비츠로셀 20260816 1부_기업분석.md - 근거 투자판단:
비츠로셀 20260816 2부_투자판단.md - 관련 부록:
비츠로셀 20260816 부록_리레이팅.md - 현재 주가: 31,700원
- 사용자 목표: 2년 내 3배, 95,100원
이 파일은 1부·2부·부록 확정 후 작성한 독자용 서사다.
[확정 사실] / [회사 설명] / [시장 기대] / [추론]을 구분하며 새로운 가정이나 목표가를 추가하지 않는다.
0. 한 문장 투자 스토리
[확정 사실] O&G·방산 수요가 견조한 가운데 Bobbin CAPA +10.7%, Innova 성장, Bharat 204.7억원 계약이 Q 확대를 뒷받침한다 → [추론] 비츠로셀은 마진 추가상승보다 27~29%의 높은 정상마진을 유지한 매출 확장이 이익 증가의 핵심이다 → [시장 기대] 현재 31,700원은 6월 과열보다 낮지만 전통 밴드보다 프리미엄을 갖고 있다 → [판정] 2년 3배는 이익 증가만으로는 부족하고 35~40배급 재리레이팅까지 필요하다.
이전 보고서 대비 변경
성장 논지는 강화됐지만 3배 목표의 가격논지는 약해졌다.
1. 왜 지금 이 회사를 보는가
[확정 사실] 26H1 매출은 1,444억원으로 +30.8%, OP는 390억원으로 +25.1%다. [확정 사실] Q2 최종 OP는 잠정 196억원보다 낮은 188억원이지만 GPM은 39.2%이고, 공시에서 확인되는 퇴직급여 증분만 제거하면 OPM은 약 28.3%다. [확정 사실] 같은 반기 Bobbin CAPA가 45,235→50,085천개/년으로 늘었고 Bharat Electronics와 204.72억원 계약이 생겼다.
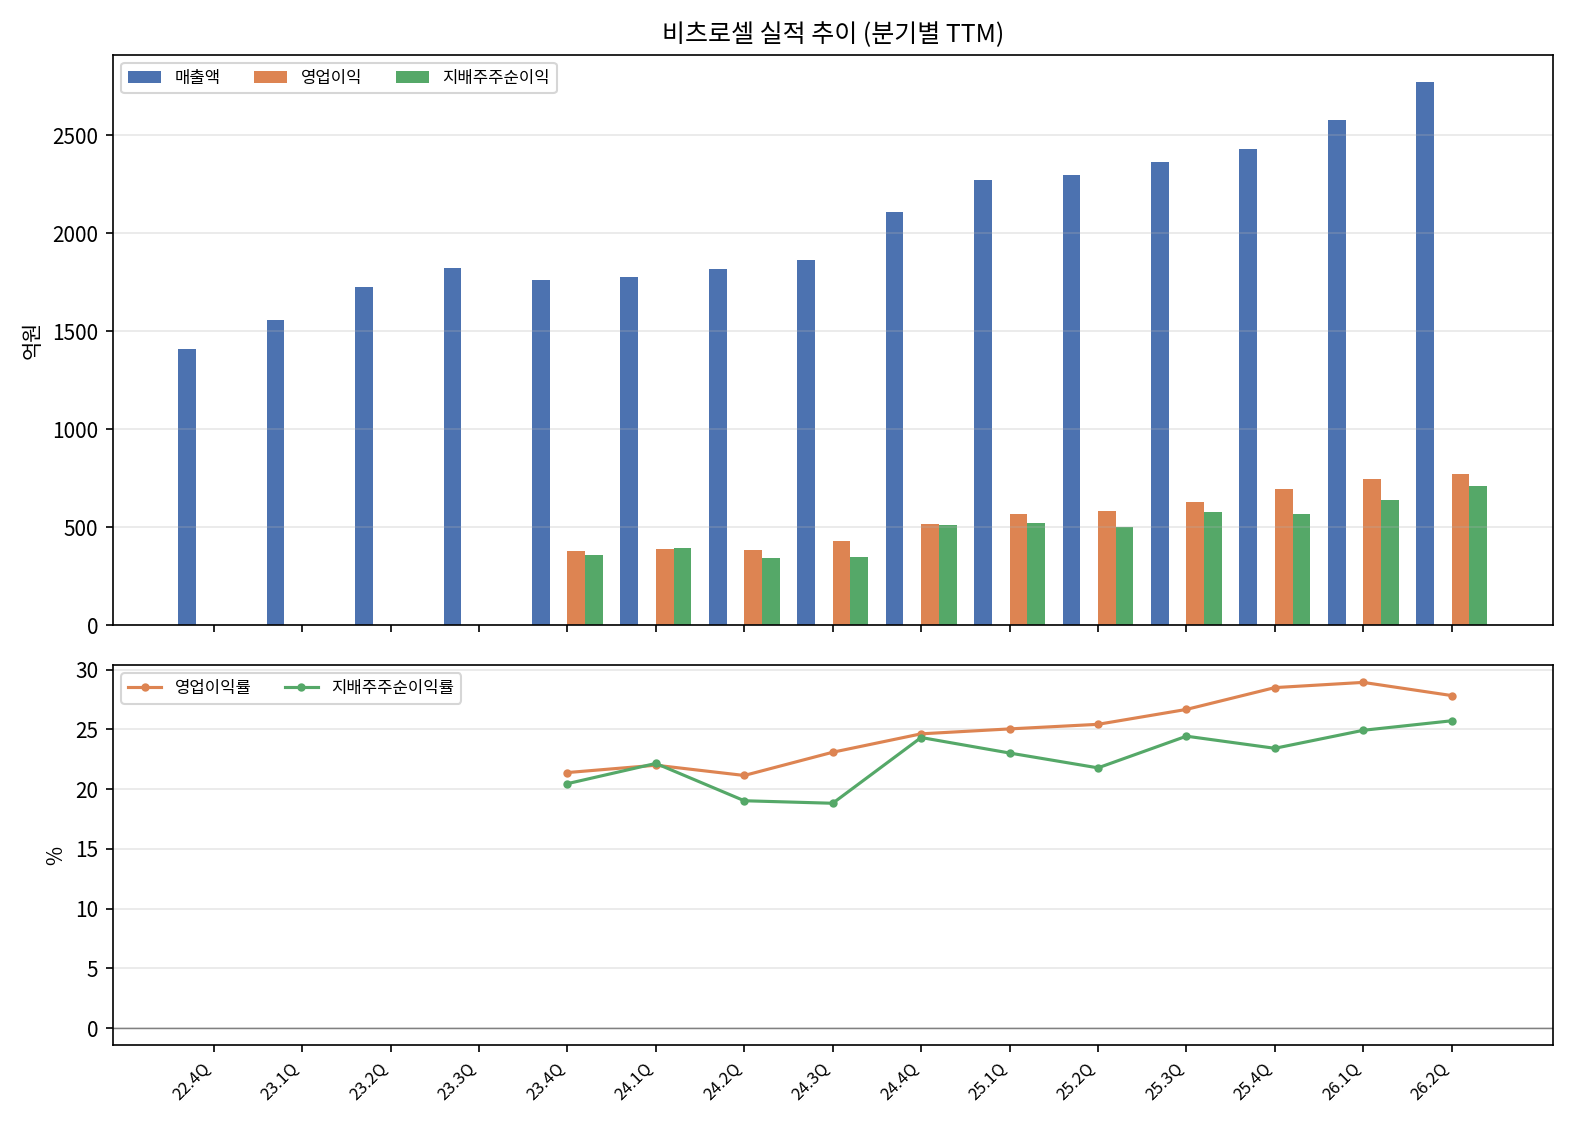
이전 보고서 대비 변경
Q2 마진 낙관은 낮췄지만 Q 성장의 구조물은 더 많이 확인됐다.
2. 5분 제품·산업 설명
| 제품 | 쉬운 설명 | 직접 고객 | 최종 적용처 | 투자 의미 |
|---|---|---|---|---|
| Bobbin | 아주 적은 전류를 오랫동안 쓰는 일차전지 | 스마트미터·계측 OEM | 유틸리티 계량기 | 안정적 기초매출 + CAPA 증가 |
| 고온 Cell·Pack | 뜨겁고 흔들리는 지하 시추장비용 전원 | MWD/LWD OEM | O&G 시추 | 2026 가장 빠른 성장축 |
| 앰플·열전지 | 오래 보관하다 작동시 즉시 고출력 | 방산 공급망 | 포탄 신관·미사일 | 계약·인증 장벽 |
| EDLC·LIC | 순간 전력을 보조 | 산업·전력솔루션 | 계량기·AIDC 후보 | LIC는 아직 옵션 |
| CFx | 고에너지 일회성 전원 | 방산 후보 | 드론 | 개발단계 |
[확정 사실] 제품은 범용 소비자 배터리보다 신뢰성·온도·수명·인증이 중요하다. [추론] 그래서 단순 원재료 가격보다 고객전환비용과 믹스가 정상마진을 더 잘 설명한다.
이전 보고서 대비 변경
제품 설명은 같지만 Bharat라는 특정 방산 주문이 가치사슬에 추가됐다.
3. 돈이 흐르는 경로
최종수요와 고객 행동
[확정 사실] 미국 천연가스 생산은 2026H1 기록 수준이고, NATO 유럽·캐나다 방위비도 증가했다. [확정 사실] 회사는 Bharat 계약을 체결했다. [추론] O&G·방산 모두 4~8분기 수요 역풍보다는 순풍에 가깝다.
경쟁사 공급과 산업 가격
[시장 기대] 2026 고온전지 경쟁사 화재가 비츠로셀에 반사수혜를 줬다. [확정 사실] 경쟁사 공식 사이트는 현재도 Calgary 자체 제조·고온전지 제품을 운영한다. [추론] 화재수혜는 영구적 해자가 아니라 고객 유지 여부를 검증해야 하는 일시적 헤게모니다.
회사의 출하량·수주·ASP·제품 믹스
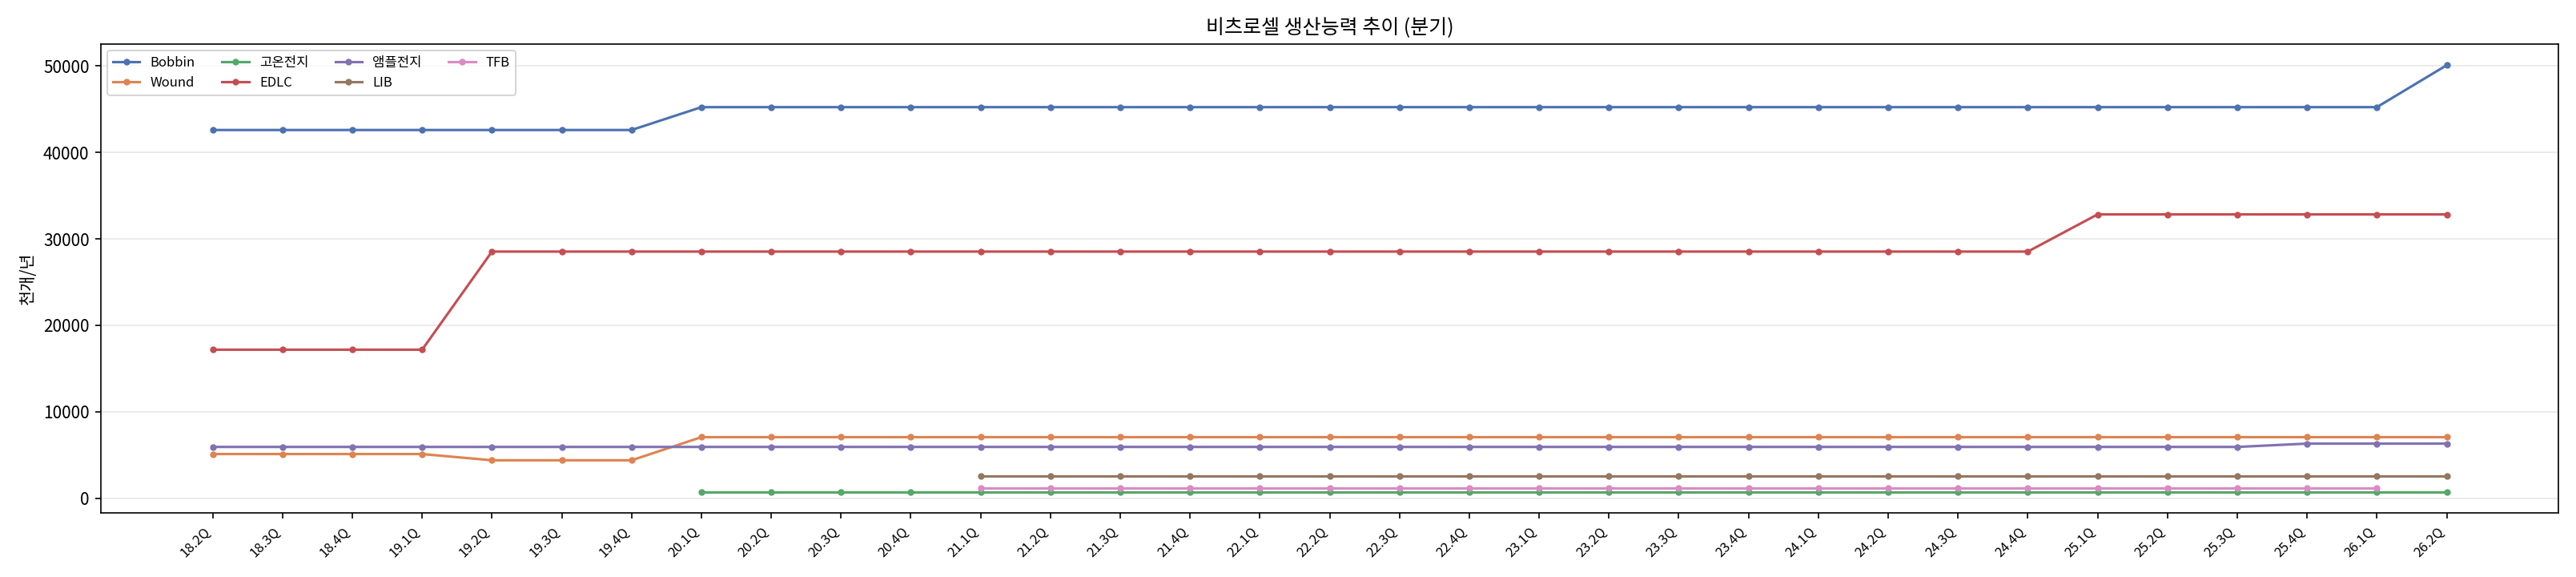
[확정 사실] Bobbin CAPA가 10.7% 늘고 Q2 고온 공식매출은 +39% YoY, Innova 지역매출은 Q1보다 증가했다. ASP는 비공개다.
원가·스프레드와 영업이익
[확정 사실] 원재료 매입비율은 2025 31.2%에서 26H1 36.7%로 올라왔다. [추론] 마진이 더 오르기보다 27~29% OPM을 지키는지가 중요해졌다.
OCF·FCF까지의 연결
[확정 사실] H1 OCF 315억원, 단순 FCF 251억원이다. 하지만 재고·AR가 현금을 쓰고 AP 증가가 일부 상쇄했다. [추론] 재고가 H2 매출과 현금으로 바뀌는지가 성장의 최종 확인 고리다.
이전 보고서 대비 변경
현금흐름은 단순 FCF 숫자보다 운전자본 브리지까지 해체해 판단을 보수화했다.
4. 산업에서 무슨 일이 벌어지고 있는가
- [확정 사실] O&G: 2026H1 미국 marketed gas 생산 121.3 Bcf/d, +4% YoY. 수요 급랭 신호는 아니다.
- [확정 사실] 방산: NATO 유럽+캐나다 2025 핵심 방위비 약 +20%, EU도 탄약·미사일 생산능력 확대 지원.
- [확정 사실] 회사 수주: Bharat 204.7억원이 2027년 10월까지 실행될 계약으로 추가.
- [확정 사실] 스마트그리드: Bobbin은 안정 기초수요, 회사는 실제 CAPA를 확대.
- [확정 사실] AIDC: 데이터센터 전력소비는 구조적 성장. [회사 설명] LIC는 사업화 전단계.
- [추론] 4~8분기: 산업환경은 이전보다 약간 더 우호적이지만 경쟁사 복구와 원가 반등 때문에
공급부족+마진확장보다는Q 성장+마진유지가 맞는 프레임이다.
이전 보고서 대비 변경
O&G·방산 판단은 약간 상향, AIDC 회사 증거단계는 그대로다.
5. 왜 하필 이 회사인가
고객 승인·레퍼런스
[확정 사실] 스마트미터·O&G·군수에서 장기 공급경험이 있고 Bharat 신규 계약이 추가됐다.
생산능력·공급 확보
[확정 사실] Bobbin CAPA 증설이 실제 공시 수치로 나타났다. Innova Pack 기반도 있다.
기술·품질·인증과 전환비용
[회사 설명] 극한 온도·장기보관·즉시출력 제품은 품질이 가격보다 중요하다. [반대 사실] Itron 소송은 품질 해자의 반대증거로 계속 본다.
가격 협상력과 점유율 여지
[확정 사실] 실제 ASP는 비공개다. 높은 GPM·군수 수의계약은 간접증거다.
재무적 생존성
[확정 사실] 현금+ST금융 1,664억원, NCI 0, H1 FCF +251억원이다. 검증까지 버틸 능력은 충분하다.
이전 보고서 대비 변경
공급능력은 계획뿐이라는 약점이 Bobbin에서 해소됐다.
6. 숫자로 연결되는 투자 방정식
| 변수 | 현재 확인값 | Base | Bull에 추가로 필요한 것 | 회사 가이던스 정합성 |
|---|---|---|---|---|
| 매출 | TTM 2,771억원 | 2027 3,700~3,900 / 2028 4,300~4,600 | 4,800~5,300+ | 2030 6,000과 정합 |
| OPM | H1 27.0%, Q2 공시조정 ~28.3% | 27~29% | 29~30%+ | 2030 26.7% |
| OP | TTM 771억원 | 2028 1,160~1,330 | 1,350~1,500+ | 2030 1,600 |
| 현금 | H1 OCF 315 / FCF 251 | OCF/NI ~0.8+ | 재고회전 개선 | 순현금과 정합 |
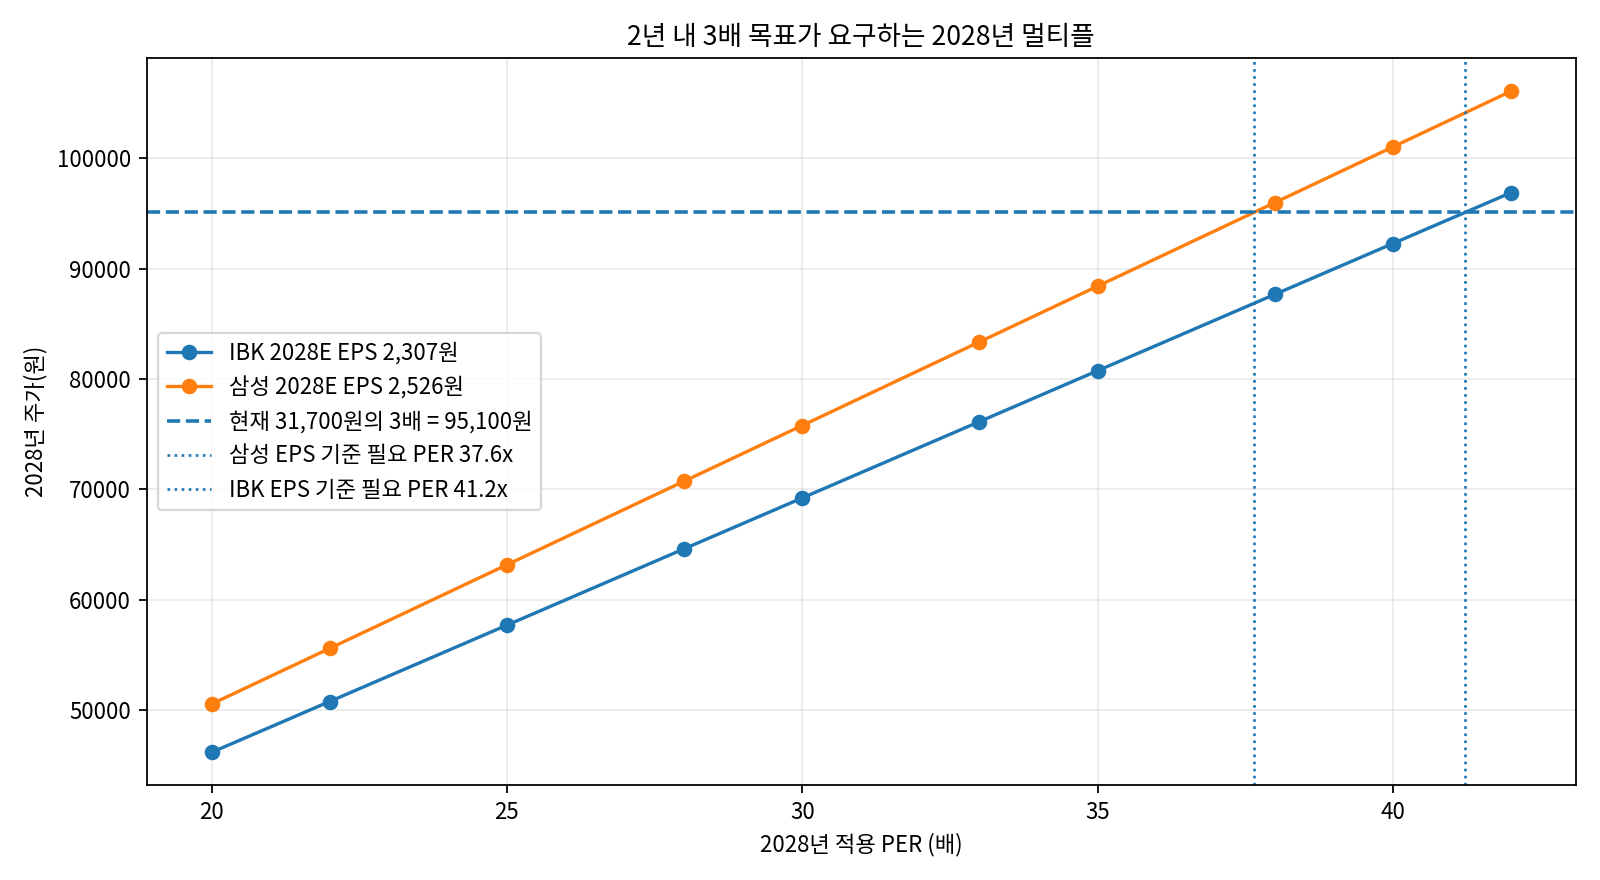
| 3배 목표 | 95,100원 | Base 아님 | 2028 EPS 상향 + 35~40x | 2030 목표를 앞당겨야 함 |
이전 보고서 대비 변경
2배 논지에서 3배 논지로 바뀌며 병목이 실적보다 멀티플로 훨씬 강하게 이동했다.
7. 시장이 보는 이야기와 놓칠 수 있는 이야기
시장이 이미 아는 것
[시장 기대] Innova, 고온 경쟁사 화재, 방산, AIDC는 2026 상반기 28배 PER까지 이미 상당부분 반영된 적이 있다.
아직 덜 반영됐을 수 있는 것
[확정 사실] Bharat 수주·Bobbin 실제 CAPA 증가·H1 OCF는 새로 강화된 구조물이다.
시장이 과대평가했을 수 있는 것
[추론] 경쟁사 화재의 영구성, 30%+ OPM 상시 유지, LIC 최종시장 TAM의 즉시 회사매출 전환.
인식 전환 가능성
[추론] 본편 외 부록에서는 방산 프로그램 부품, downhole 통합솔루션, AIDC 전력부품 재분류를 상상한다. 3배에는 이 중 적어도 하나가 실제 계약·매출로 강하게 증명돼야 한다.
이전 보고서 대비 변경
시장 과대평가 항목에 30%+ OPM을 더 명확히 넣었다.
8. 이 스토리가 틀릴 수 있는 이유
| 반대 서사 | 가장 빠른 지표 | 반증 기준 | 확인 시점 | 행동 |
|---|---|---|---|---|
| 고온 성장이 화재 반사수혜뿐 | 고온·Innova 매출 | 2Q 연속 <10% 성장 | 분기 | 추가매수 중단·축소 |
| 재고가 성장재고가 아님 | 재고·OCF | 재고 재급증 + OCF/NI<0.7 | Q3~27Q1 | 비중 축소 |
| 정상마진 하향 | 조정 OPM | 25% 미만 2Q | 분기 | 논지 재검토 |
| 방산 납품 지연 | Bharat 진행 | 일정 변경/취소 | 공시 | 2027 추정 하향 |
| LIC/CFx가 계속 서사뿐 | 고객·양산계약 | 2027말까지 무계약 | 2027 | 리레이팅 논지 제거 |
| 품질 리스크 확대 | Itron | 추가 품질사실·충당 | 수시 | 즉시 재검토 |
이전 보고서 대비 변경
재고·Bharat를 반증조건에 새로 추가했다.
9. 앞으로 볼 숫자
| 관찰 지표 | 현재 | 다음 확인 | 긍정 | 반증 | 증거단계 영향 |
|---|---|---|---|---|---|
| 고온 공식매출 | Q2 161억원 | Q3 | YoY 10%+ | <10% 2Q | 핵심 |
| Innova | Q2 92.6억원 | Q3 | 경쟁사 회복 후 성장 | 역성장 | 핵심 |
| Bharat | 204.7억원 계약 | H2 | 매출인식·추가수주 | 지연 | 상향/하향 |
| Bobbin CAPA | 50,085천개/년 | Q3~Q4 | 매출 증가 | 재고만 증가 | 공급 검증 |
| 재고 | 679억원 | Q3 | 매출전환·회전 개선 | +20% 재반복 | 현금 검증 |
| OCF/NI | H1 0.84x | Q3/H2 | 0.8x+ | <0.7x | 질 검증 |
| 조정 OPM | Q2 약 28.3% | Q3 | 27~29% | <25% | 마진 검증 |
| LIC/CFx | 사업화 전단계 | 공시/IR | 고객·ASP·물량 | 계속 미확정 | 리레이팅 옵션 |
현재 스토리 단계: 증거 2→3단계. 현재 가능한 진입: 일반 수익 목표라면 탐색 진입, 3배 목표라면 가격 대기. 3배용 적정 진입가: Base 17,000~21,000원, Bull 22,000~25,000원. 즉시 철회: 고온·방산 둔화와 OPM/OCF 악화가 동시에 나타날 때.
이전 보고서 대비 변경
확인해야 할 숫자가 더 구체화됐고, 3배 목표에 대한 가격 대기 조건이 새로 생겼다.
※ 사실 검증과 기업 진단은 비츠로셀 20260816 1부_기업분석.md 참조
※ 가격·밸류에이션·진입 판단은 비츠로셀 20260816 2부_투자판단.md 참조
※ 시장 인식 전환 추론과 수급은 비츠로셀 20260816 부록_리레이팅.md 참조