비츠로셀 기업 분석 리포트 — 1부
- 작성 기준일: 2026-08-16
- 재무 기준: 연결, 금액은 별도 표기 없으면 억원
- 주된 분석 자료: 2025 사업보고서, 2026년 1분기보고서, 2026-08-12 반기보고서, 2025.10 회사 IR, 2024·2026 컨콜노트, 2026.07 IBK·삼성증권 리포트, 사용자 제공 Q&A 기록·과거주가·수급 파일
- 외부 검증: KRX KIND, EIA, NATO, EU Commission ASAP, U.S. DOE/LBNL, 경쟁사 공식 웹사이트
- 산업 맥락: 별도 산업파일이 없어 검색 기반. O&G·방산·AIDC의 최종시장 지표와 회사 매출 기회를 분리
- 차트 QA:
make_charts_v16.py --strict-coverage --strict-semantic통과. 원자료에서 확보 가능한 최장 비교가능 시계열을 우선 사용 - 이전 비교 기준:
비츠로셀 20260809v15 보고서 - 연결 파일:
비츠로셀 20260816 2부_투자판단.md - 독자용 스토리:
비츠로셀 20260816 프롤로그_투자스토리.md
이 파일은 회사가 실제로 좋아지고 있는가 / 그 개선이 지속 가능한가 / 좋은 기업인가만 판단한다. 현재 주가 31,700원과 3배 목표는 2부에만 사용한다. 2026년 2분기 수치는 7월 잠정치가 아니라 8월 12일 반기보고서 확정치를 사용한다.
1부. 기업의 실체와 개선 방향
이 회사를 이해하는 한 장
| 질문 | 한 줄 답변 | 근거 위치 |
|---|---|---|
| 이 회사가 실제로 파는 것은 무엇인가 | 장수명 Bobbin, 고온 시추용 Cell·Pack, 군수용 앰플·열전지, EDLC·LIB와 LIC·CFx 후보 | 2장 |
| 누구에게 팔고 최종적으로 어디에 들어가는가 | 스마트미터·산업센서, O&G MWD/LWD, 포탄 신관·미사일·드론 등 극한환경 전원 | 2.3, 7.2 |
| 지금 전방수요에서 달라진 것은 무엇인가 | O&G 생산환경은 견조, 방산 수요·직접 계약은 강화, 스마트그리드는 안정, AIDC는 최종시장만 성장하고 회사 매출 전환은 미확정 | 7장 |
| 회사 공급능력에서 달라진 것은 무엇인가 | 26Q2 Bobbin 공시 CAPA가 45,235→50,085천개/년으로 10.7% 증가 | 4.4 |
| 숫자로 확인된 성장인가 | 26H1 매출 +30.8%, OP +25.1%; Q2 고온전지 공식 품목매출 161억원으로 +39.4% YoY | 4.1, 5장 |
| 마진은 더 오를 수 있는가 | 구조적 GPM은 높지만 정상 OPM은 27~29%가 Base, 30%+는 우호적 믹스·원가가 필요한 Bull | 4.2, 5.3, 6장 |
| 현금으로도 남는가 | H1 OCF 314.7, 단순 FCF 250.8억원이나 재고 +19.8% QoQ·AR 증가를 AP가 일부 보완 | 4.5~4.6 |
| 성장의 하드 구조물은 무엇인가 | Bobbin CAPA 증설, Innova Q2 92.6억원, Bharat 앰플전지 계약 204.72억원 | 4.4, 7.2 |
| 아직 비어 있는 핵심 고리는 무엇인가 | 경쟁사 공급 정상화 뒤에도 고온·방산의 유기적 Q 성장과 재고의 매출 전환이 유지되는가 | 8.5 |
| 가장 빠른 반증 조건은 무엇인가 | 고온·방산 성장 둔화 + 조정 OPM 25% 미만 + 재고/AR 증가와 OCF/NI 악화가 동시 발생 | 8.6 |
핵심 판정: 이전의 매출 확장 초입~중반 / 마진 피크권 판단은 유지한다. 다만 반기보고서가 추가한 정보는 비대칭적이다. 매출 확장 쪽 증거는 더 강해졌고, 마진 추가 상승 쪽 증거는 더 약해졌다. 따라서 앞으로 이익 증가의 주된 동력은 마진 상승이 아니라 높은 마진을 대체로 유지하면서 Q를 늘리는 것이다.
1. 원자료에서 교정해야 하는 사실 오류·내부 모순
| 원자료·이전 보고서 주장 | 새 검증 결과 | 처리 |
|---|---|---|
| 26Q2 매출 763 / OP 196억원을 사실상 확정치로 사용 | 반기보고서 확정치는 매출 761.7 / OP 187.6 / 지배주주NI 173.0억원 | 모든 TTM·마진·밸류 분모를 확정치로 교체 |
| Q2 일회성 약 40억원 제거 시 OPM 30%대라는 증권사 설명 | 공시 자체로 직접 확인되는 Q2 판관비 퇴직급여 증분은 약 27.7억원. 이것만 제거하면 조정 OPM 약 28.3% | 29.9% 수준은 증권사 전체 일회성 추정으로 별도 표기. Base 정상마진에 직접 채택하지 않음 |
| 고온전지 26Q2 +102% YoY | 삼성의 경제성 분류(O&G·Innova 포함). 회사 공식 고온전지 품목은 26Q2 161.0억원, 전년동기 115.5억원으로 +39.4% YoY | 회사 공식 품목과 증권사 사업분류를 분리 |
| 생산능력 확대는 투자계획만 있고 실제 CAPA 증가는 미확정 | 반기보고서에서 Bobbin CAPA 50,085천개/년으로 상향 | 실제 공급능력 확장으로 판정 상향 |
| 재고 증가는 성장재고일 가능성 | Q2 재고 679.4억원, QoQ +19.8%. 다만 증가는 원재료·재공품·운송중 재고 중심 | 성장 준비 가능성은 유지하되 H2 매출·OCF 전환을 필수 검증 |
| 2026 원가 환경이 계속 우호적 | 원재료 매입액/매출 비율이 2025 31.2%→26H1 36.7% | 2023~25 원가율 개선의 반복을 Base에서 배제 |
| 26H1 순이익 급증을 영업 성장으로 해석 가능 | H1 금융수익 84.3억원 중 공정가치평가이익 65.2억원 포함 | 방향 판단은 OP와 OCF를 우선, NI는 질을 분해 |
교정의 결론은 성장 논지가 훼손됐다가 아니다. 오히려 Q2 확정 OP가 잠정치보다 낮아진 만큼 마진 낙관을 낮추고, CAPA·방산 계약·Innova 실제매출이 추가된 만큼 매출 지속성은 높이는 방향이다.
이전 보고서 대비 변경
가장 큰 변경은 Q2 잠정치를 확정치로 교체한 것이다. 이전 보고서의 “Q2 조정 OPM 약 30.9%” 표현은 과도했다. 공시로 직접 확인되는 퇴직급여 증분만 조정하면 약 28.3%이고, 따라서 정상 OPM 27~29% 판단의 신뢰도가 오히려 높아졌다.
2. 사업 구조와 실적 방정식
매출 = 스마트미터·시추·방산 출하량(Q) × 제품별 ASP(P) + Pack·연결범위 효과
영업이익 = 매출 × 제품믹스별 공헌이익률 − 인건비·R&D·판관비
지배주주순이익·FCF = 영업이익 ± 금융·환율·기타손익 − 세금 − 운전자본 증가 − CAPEX
2.1 사업부문과 경제성 단위
공시상 연결회사는 사실상 단일 전지사업이지만 경제성은 네 축으로 보는 것이 유용하다. ① Bobbin 중심 스마트그리드, ② O&G 고온전지 Cell·Pack, ③ 군수용 앰플·열전지, ④ EDLC·LIB·LIC·CFx 등 신사업이다. 2025년 Innova 100% 인수로 고온전지 사업은 Cell 판매에서 Pack·모니터링칩·북미 생산기반까지 넓어졌다. 2026H1 지역부문 기준 Innova 매출은 166.1억원이며 Q2 단독은 약 92.6억원으로 Q1 대비 26% 증가했다.
2.2 핵심 제품·서비스 상세
| 제품 | 기능·사양 | 직접 고객/구매 이유 | 최종용도 | 26H1 공식 품목매출 | 가격·경쟁 핵심 |
|---|---|---|---|---|---|
| Bobbin Li-SOCl2 | 저전류·장수명, 낮은 자가방전 | 스마트미터·계측기 업체 / 장기간 교체 불필요 | 전기·가스·수도 계량기, 센서 | 668.7억원 | ASP 비공개. 품질·수명·인증 중요 |
| Wound | 고출력·단기간 전원 | 통신/GPS·자산추적 | 통신기기·Tracking | 67.7억원 | 고출력 요구 |
| 고온전지 Cell | 고온·고진동 환경 | Downhole tool 업체 / 극한환경 신뢰성 | MWD/LWD, 파이프라인 | 259.6억원 | 경쟁사 공급·고온 인증이 핵심 |
| Innova Pack·칩 | Cell을 Pack·모니터링으로 통합 | O&G 고객 / 통합 솔루션·전환비용 | Downhole tool | 지역부문 166.1억원 | 회사 공식 고온 품목과 별도 정의 |
| 앰플·열전지 | 장기 비축 후 즉시 고출력 | 방산 체계업체 / 신뢰성·수의계약 | 신관·유도무기 | 220.8억원 합계 | 프로그램·인증·국방예산 중요 |
| EDLC | 순간 출력 보조 | 계량기·산업기기 | 백업전원 | 36.4억원 | 장수명·고출력 |
| LIC·CFx | LIC는 펄스전력, CFx는 고에너지밀도 | AIDC·드론 후보 | CBU/PSU·일회성 임무 드론 | Base 매출 0 가정 | 사업화 전단계, 고객·ASP·물량 미공개 |
2.3 고객·최종용도 가치사슬
| 회사 제품 | 직접 고객군 | 중간 시스템 | 최종시장 | 공개된 구조물 | 근거 수준 |
|---|---|---|---|---|---|
| Bobbin | 스마트미터·계측 OEM | 전원 모듈 | 유틸리티 스마트그리드 | Bobbin CAPA 50,085천개/년 | 공시 확인 |
| 고온 Cell·Pack | MWD/LWD·downhole OEM | Pack·모니터링 | O&G 시추·탐사 | Innova 100%, Q2 92.6억원 | 공시 확인 |
| 앰플 | 방산 공급망 | 전자식 신관 | 포탄 | Bharat Electronics 204.72억원 계약 | 공시 확인 |
| 열전지 | 방산 체계업체 | 유도무기 전원 | 미사일·유도무기 | 수요 급증 회사 설명, CAPA 수치 공개 한계 | 부분 확인 |
| LIC | 전력솔루션 업체 후보 | CBU/PSU/BBU | AI 데이터센터 | 고객 검증·양산계약 미공개 | 미확정 |
| CFx | 방산 드론 고객 후보 | 주전원 | 자폭드론 등 | 개발중 | 미확정 |
Bharat Electronics 계약은 전방산업이 좋다는 정성 서사를 실제 주문으로 바꾼 첫 하드 데이터다. 계약금액 204.72억원은 2025 연결매출의 약 8.4%이고 계약기간은 2027년 10월까지다. 다만 H1 인식액은 0이므로 향후 납품 일정을 매출로 선반영하지 않는다.
이전 보고서 대비 변경
사업 구조 판단 자체는 유지되지만 증거 수준이 높아졌다. 이전에는 방산·O&G 확대를 주로 증권사 분류와 회사 계획으로 봤다면, 이번에는 Innova 실제 연결매출·Bharat 계약·Bobbin CAPA 증가가 추가됐다. 따라서 “매출 확장 초입”에 대한 확신을 한 단계 높인다.
3. 사람과 지배구조
3.1 경영진·이사회
장승국 대표는 2008년 이후 장기 재임 중이며 2026년 3월 대표이사로 재선임됐다. 반기말 임원은 등기 6명·미등기 6명이고, 독립이사·감사위원 체제가 유지된다. 장 대표 보유주식은 반기말 1,092,000주다. 경영진 평가는 인물 자체보다 Innova 인수 후 실적 연결, CAPA 증설, 주주환원 약속 이행으로 판단한다.
3.2 경영진 약속·실행 이력
| 약속·시점 | 기한 | 현재 상태 | 판정 |
|---|---|---|---|
| 2024~2026 배당성향 최소 20% | 2026 | 2025 배당 11.68십억원, 2025 NI 대비 약 20.5% | 이행중 |
| 고온 Cell→Pack 전방 확대 | 2025~ | Innova 인수 완료, 26H1 매출 166.1억원 | 이행·검증중 |
| 주주가치 제고 | 2026 | 20만주 자사주 소각 결정 | 이행 |
| 2030 매출 6,000 / OP 1,600 / OPM 26.7% | 2030 | 중간 경로 진행중 | 미도래 |
| 2030 신규사업 매출비중 11% | 2030 | LIC·CFx 사업화 전단계 | 미검증 |
| 2027 이후 배당성향 25% 이상 검토 | 2027~ | 미도래 | 관찰 |
운영 신뢰도: 중상. 자본배분 신뢰도: 중상. 장기가이던스 신뢰도: 중립~중상. 완료된 Innova·자사주 소각·배당정책은 긍정적이지만 2030 목표와 LIC·CFx는 아직 결과가 없다.
3.3 주요주주·소유구조
반기말 최대주주는 비츠로테크이며 최근 5년간 변경이 없다. 2026년 6월 30일 20만주 자사주 소각 결정 당시 총발행주식수는 45,339,477주였고, 소각 반영 단순 주식수는 45,139,477주다. 보고기간 후 Morgan Stanley & Co. International plc가 2,485,587주, 5.48%를 단순투자 목적으로 신규 보고했다.
3.4 지배구조 판정
- 경영권 안정성: 높음 — 최대주주 장기 유지.
- 소수주주 이해 일치: 개선 — 배당성향 정책·자사주 소각은 긍정.
- 자본배분: Innova M&A가 실제 성장으로 연결되는지 계속 평가해야 함.
- 희석·오버행: 현재 대규모 자금조달 계획 없음, 자사주 소각은 희석 반대 방향.
3.5 연결이익의 지배주주 귀속과 NCI
2026H1 연결 자본·순이익의 비지배지분은 0이다. Vitzrocell USA와 Innova는 100% 연결이므로 연결 OP가 지배주주NI로 전환될 때 NCI 할인은 필요 없다. 다만 H1 금융자산 평가이익처럼 영업외 이익이 커서 단순 NI/OP 비율은 분기별로 흔들린다.
이전 보고서 대비 변경
좋은 지배구조라는 방향은 그대로다. 새로 확인된 것은 20만주 소각의 공식 KRX 수치와 보고기간 후 Morgan Stanley 5.48% 보유다. 다만 기관 보유 자체를 경영 품질 프리미엄으로 환산하지 않는다.
4. 운영·경제성 대시보드
4.1 전사 실적: 장기 수준, 개별 분기, TTM
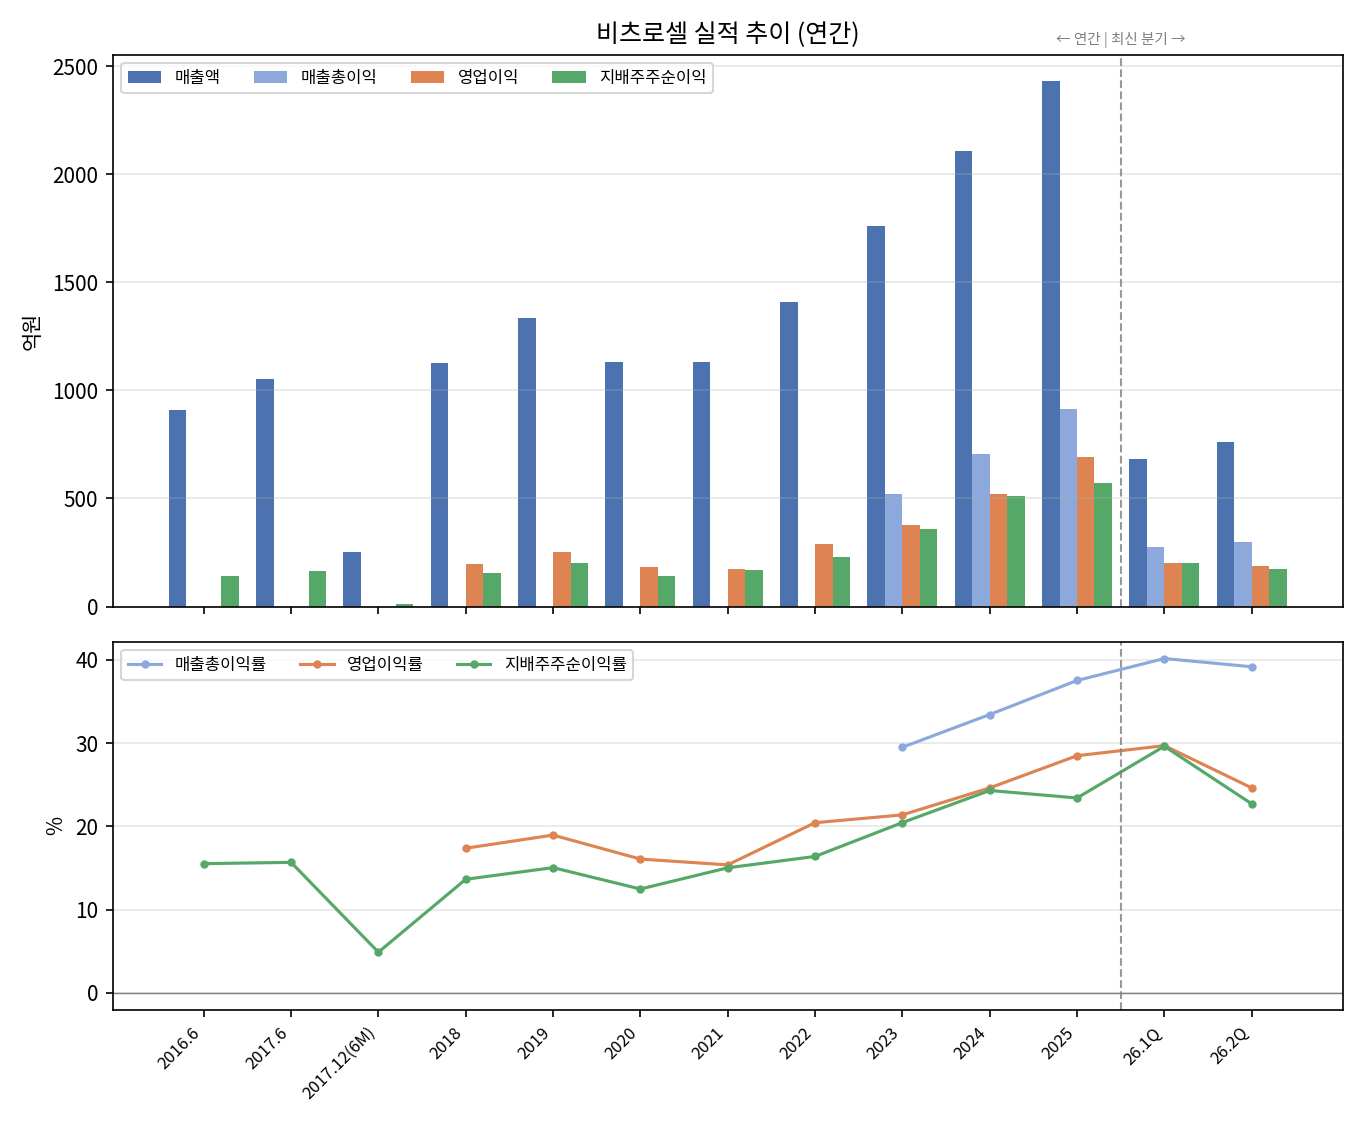
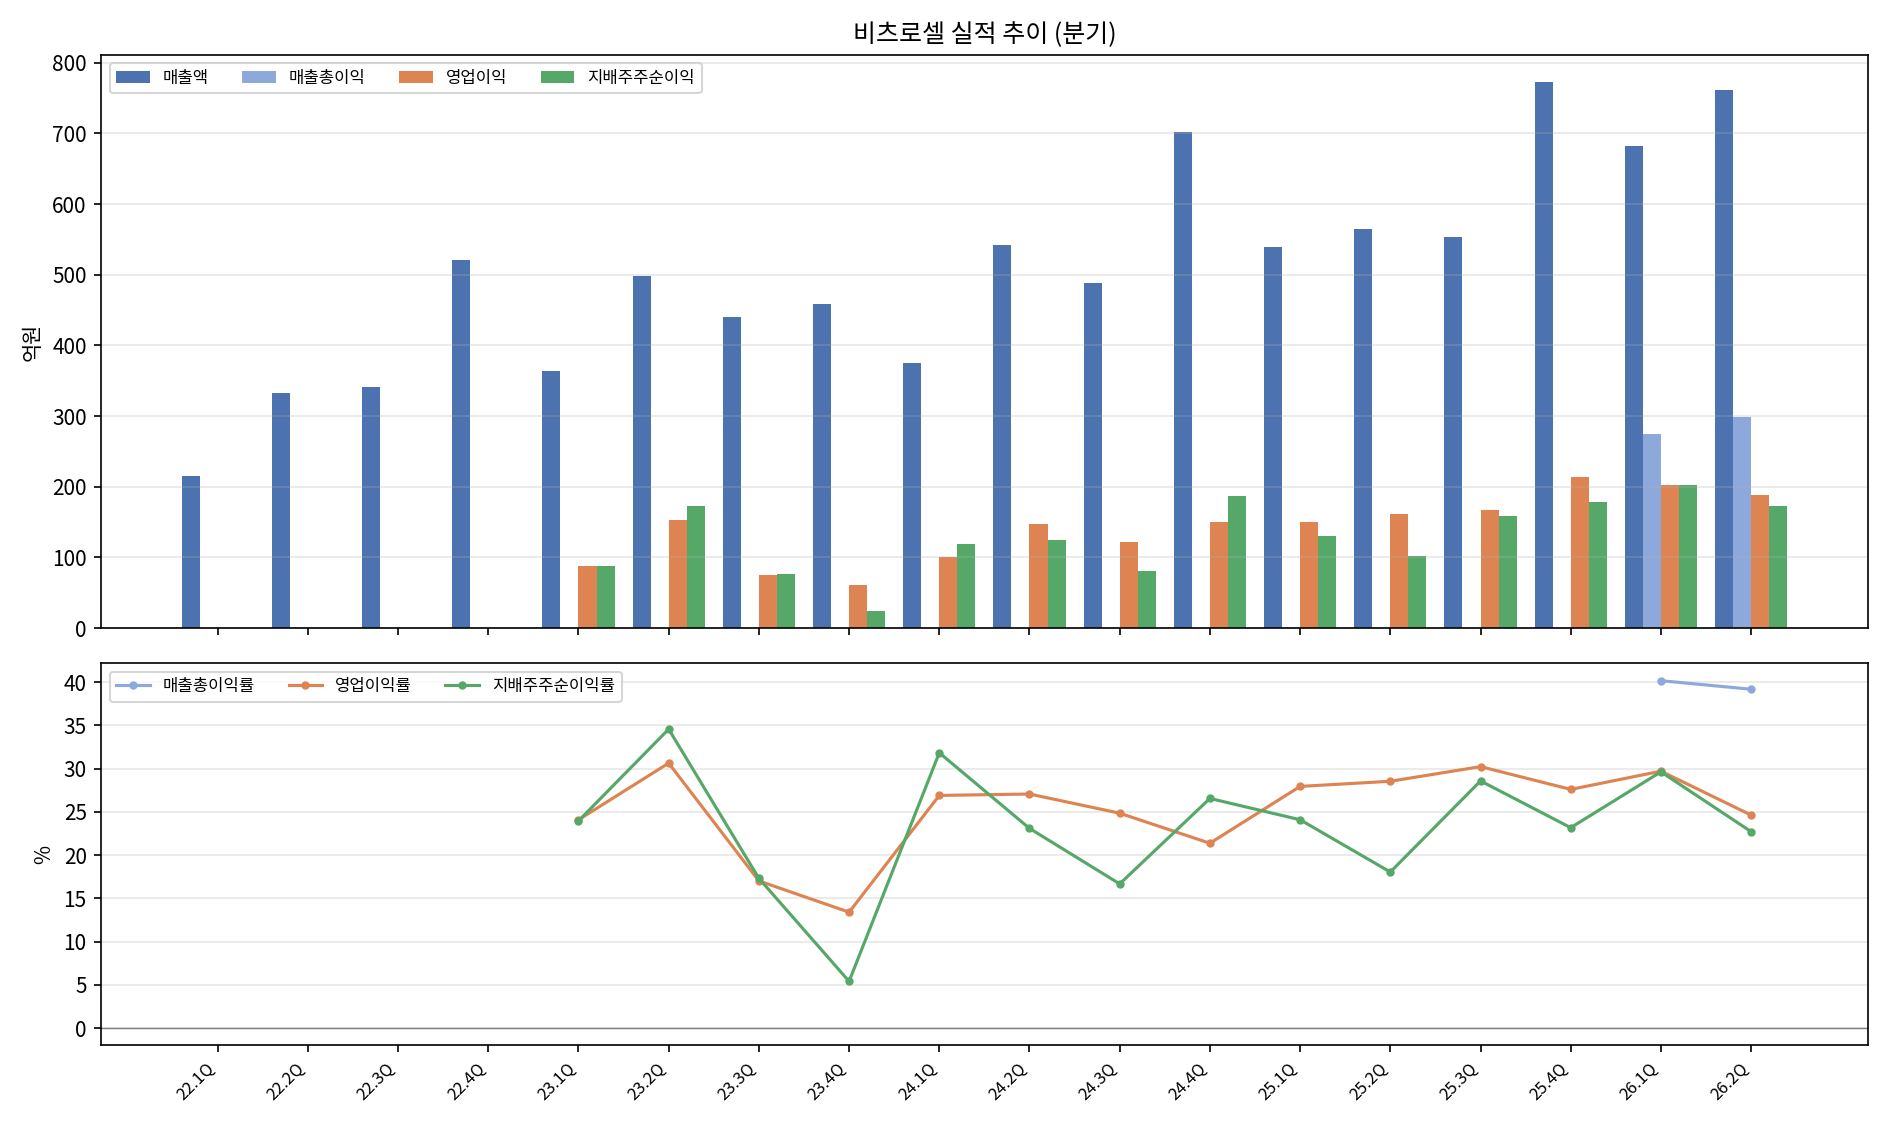
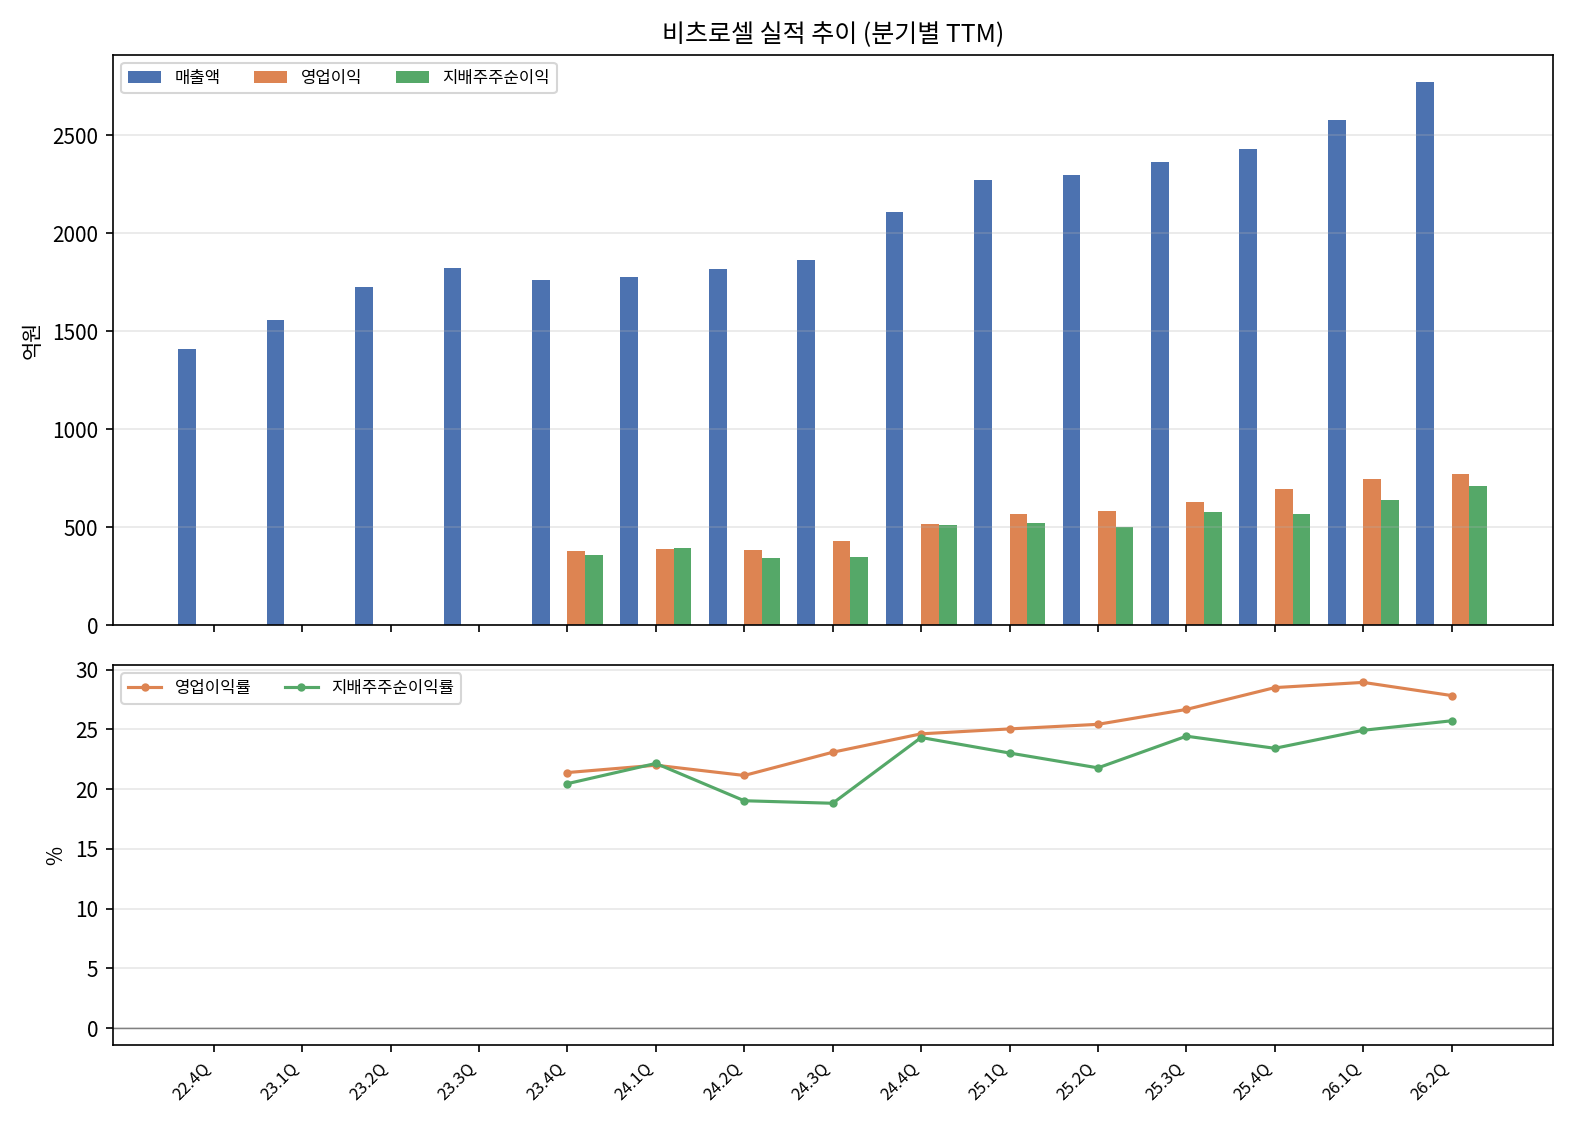
2023~25는 매출 증가율 < OP 증가율이어서 믹스·고정비 레버리지의 효과가 컸다. 2026H1은 매출 +30.8%인데 OP +25.1%로 순서가 역전됐다. TTM도 26Q1→26Q2 매출 +7.6%, OP +3.5%다. 이것은 수요 피크보다 마진 레버리지가 더 이상 성장률의 주엔진이 아니게 된 것에 가깝다.
26Q2 확정 OPM은 24.6%로 낮아졌지만 퇴직급여가 급증했다. 영업 자체의 GPM은 39.2%로 여전히 높다. 따라서 Q 성장 유지 + 27~29% 정상 OPM이 현재 가장 일관된 손익 방정식이다.
4.2 가격·원가·스프레드
회사 원재료 실제 단가와 제품 ASP는 영업기밀로 공시하지 않는다. 따라서 가짜 스프레드를 만들지 않았다. 대신 원재료 매입액/매출 비율의 장기 방향을 보조지표로 사용한다.
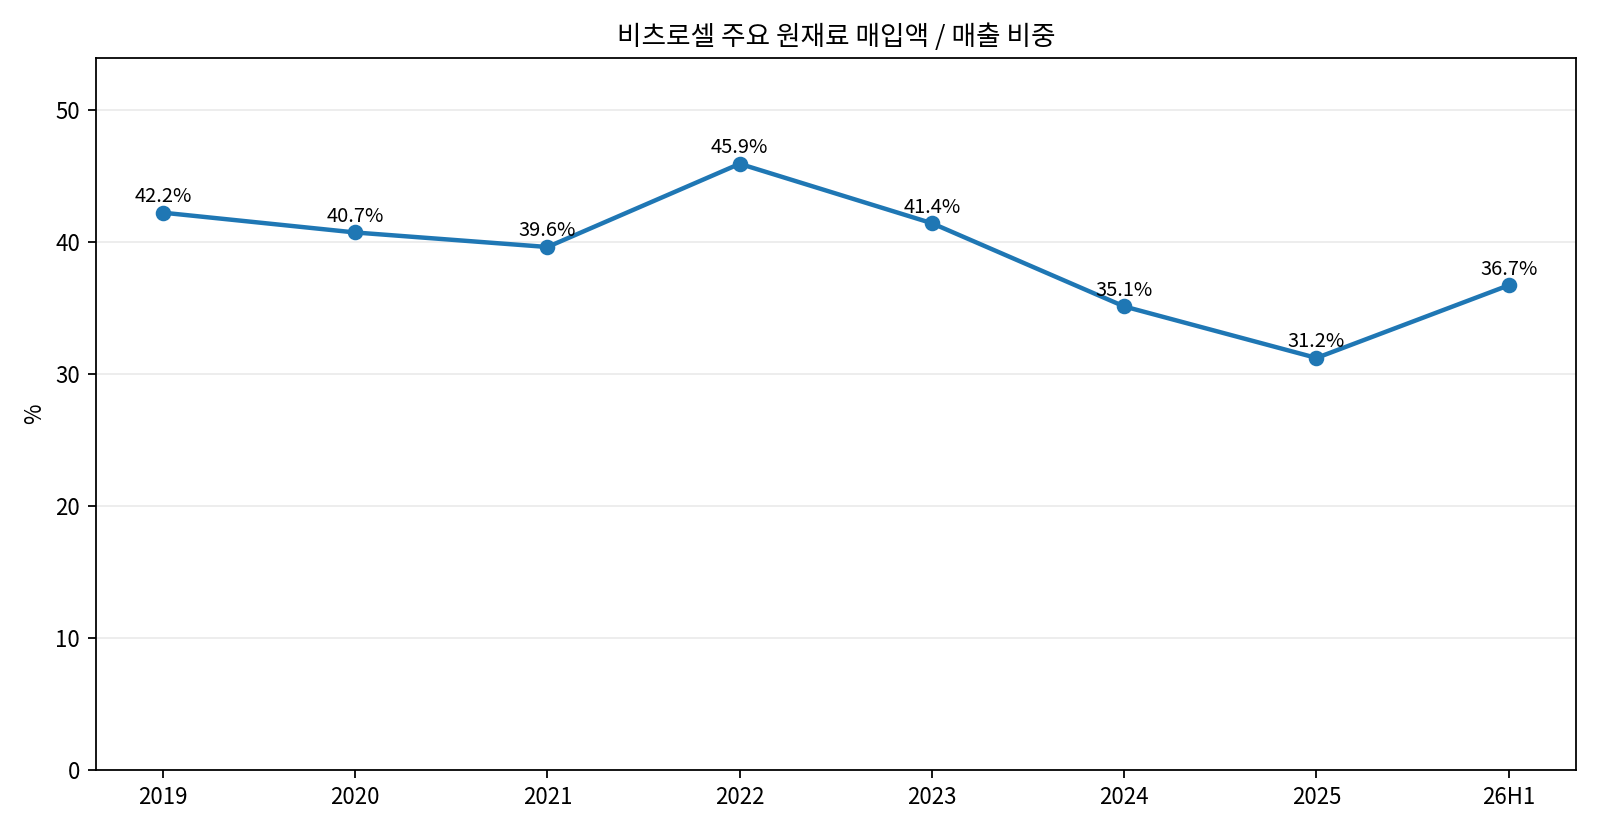
2019 42.2% → 2022 45.9% → 2025 31.2%까지 크게 낮아졌으나 26H1 36.7%로 반등했다. 2025의 낮은 원가율을 그대로 2026~28에 외삽하면 마진을 과대평가할 위험이 있다. 반대로 H1 GPM 39.7%가 유지됐다는 점은 제품믹스와 가격권이 원재료 부담 일부를 흡수했음을 시사한다.
4.3 부문별 경제성: 품목 매출과 믹스
공식 부문별 OP는 미공시다. 따라서 매출 믹스만 장기·분기로 보고, 이익률은 전사로만 판단한다.
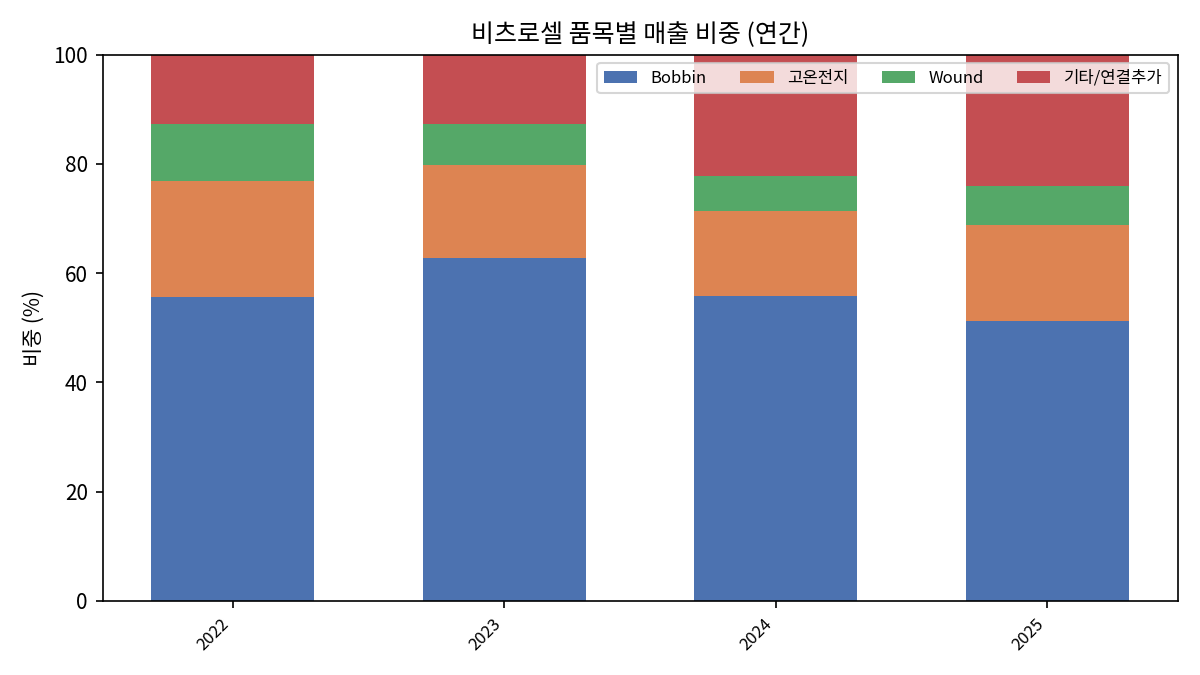
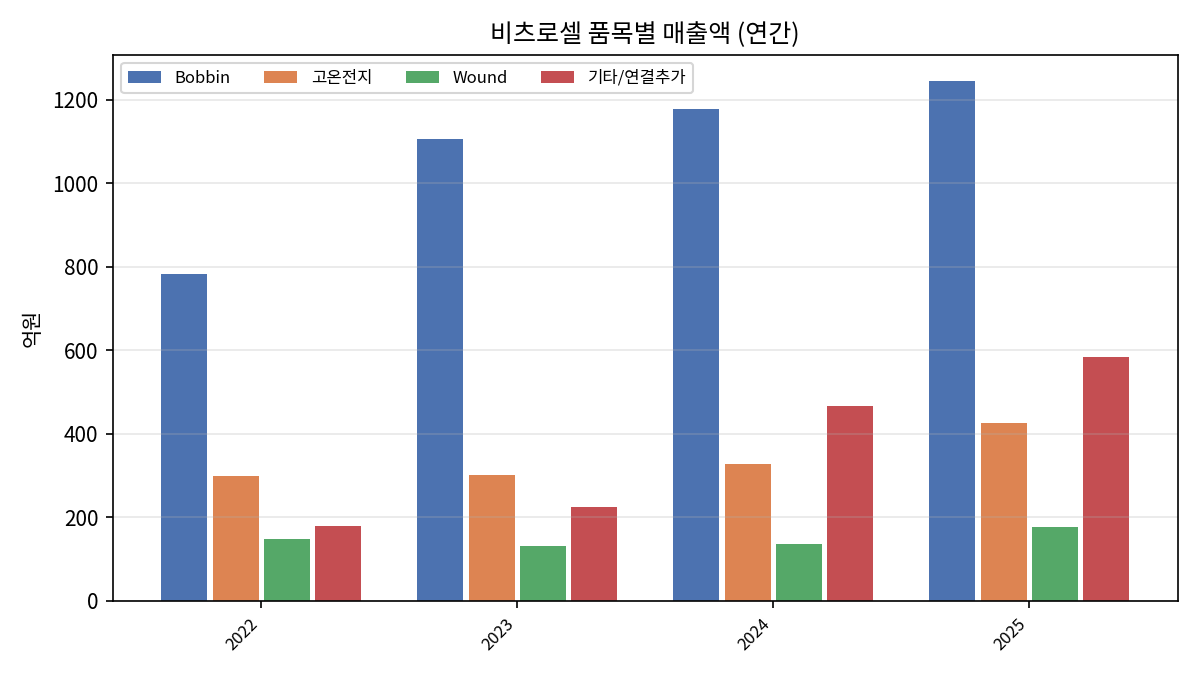
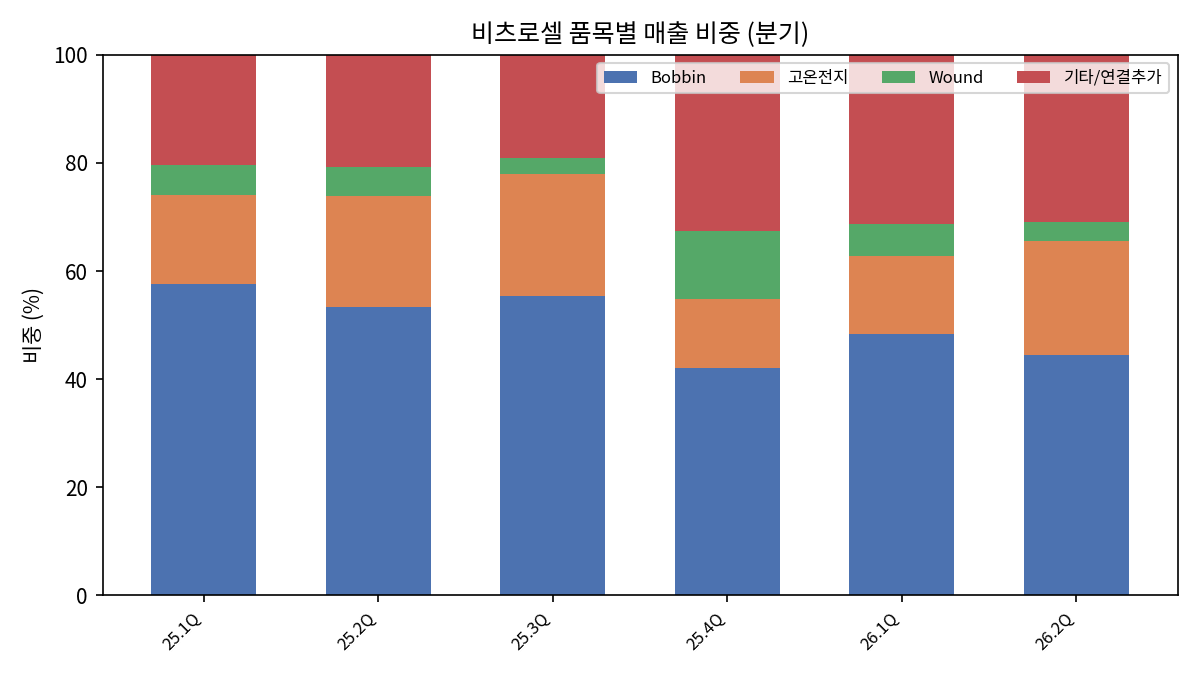
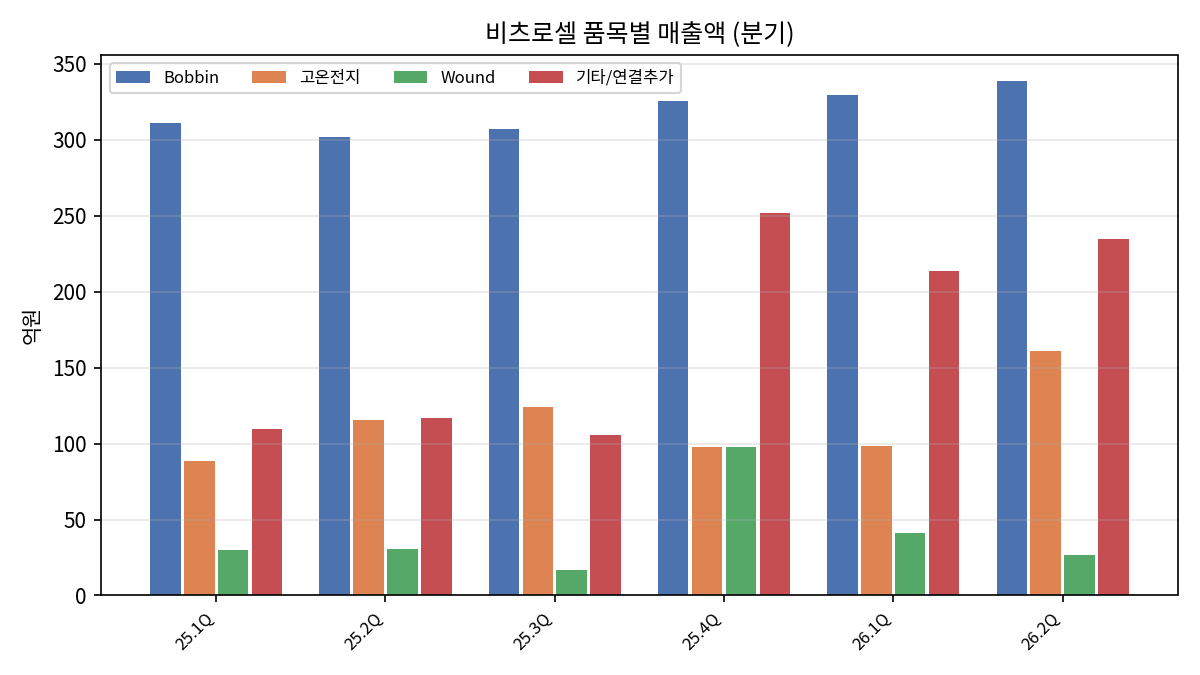
26Q2 Bobbin은 339억원으로 안정적이고, 고온전지는 161억원으로 25Q2 116억원 대비 +39.4%다. 기타/연결추가에는 앰플·열전지·EDLC·LIB·Innova 등 이질적인 항목이 섞여 있으므로 그 비중 증가를 전부 고마진으로 처리하지 않는다.
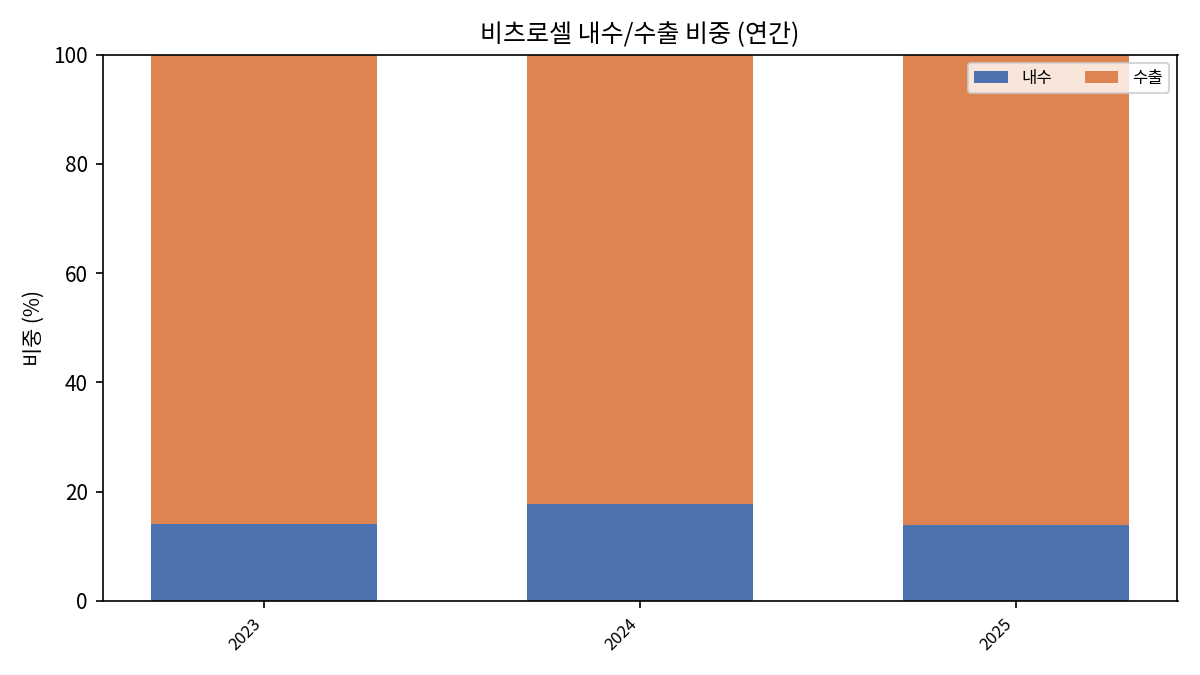
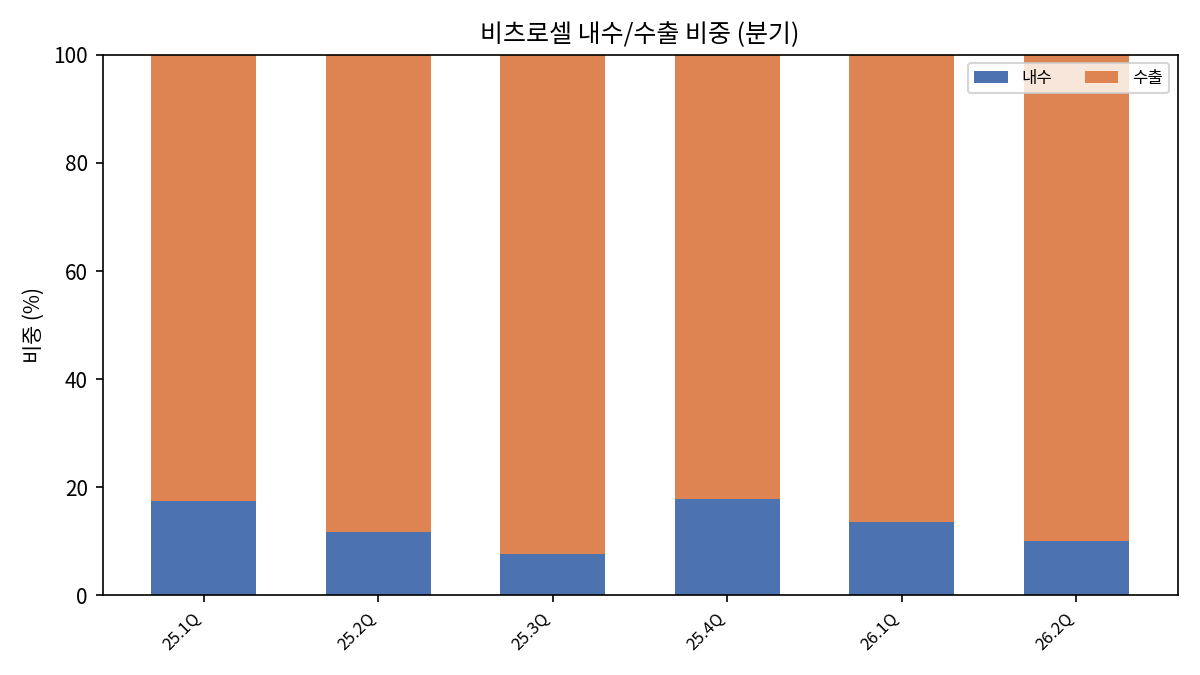
26Q2 재구성 수출비중은 약 90%다. 글로벌 수요 확장성은 높지만 환율·O&G·방산 프로그램 변동에도 더 민감하다.
4.4 생산능력·생산량·가동률
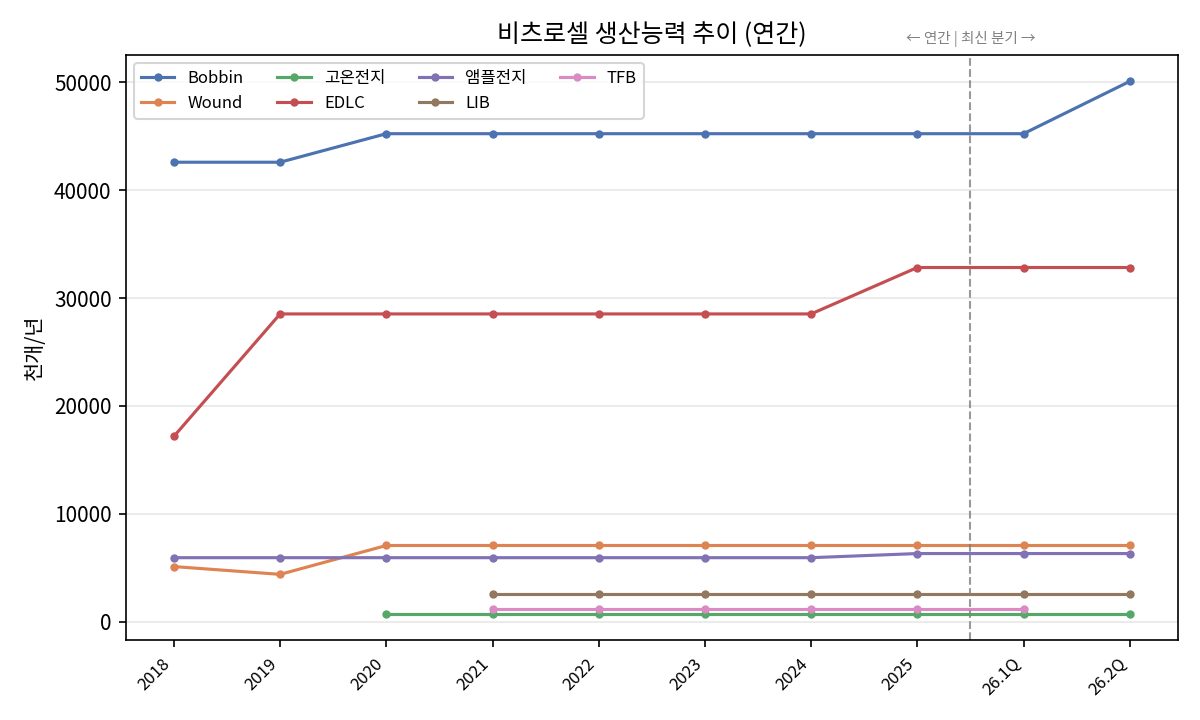
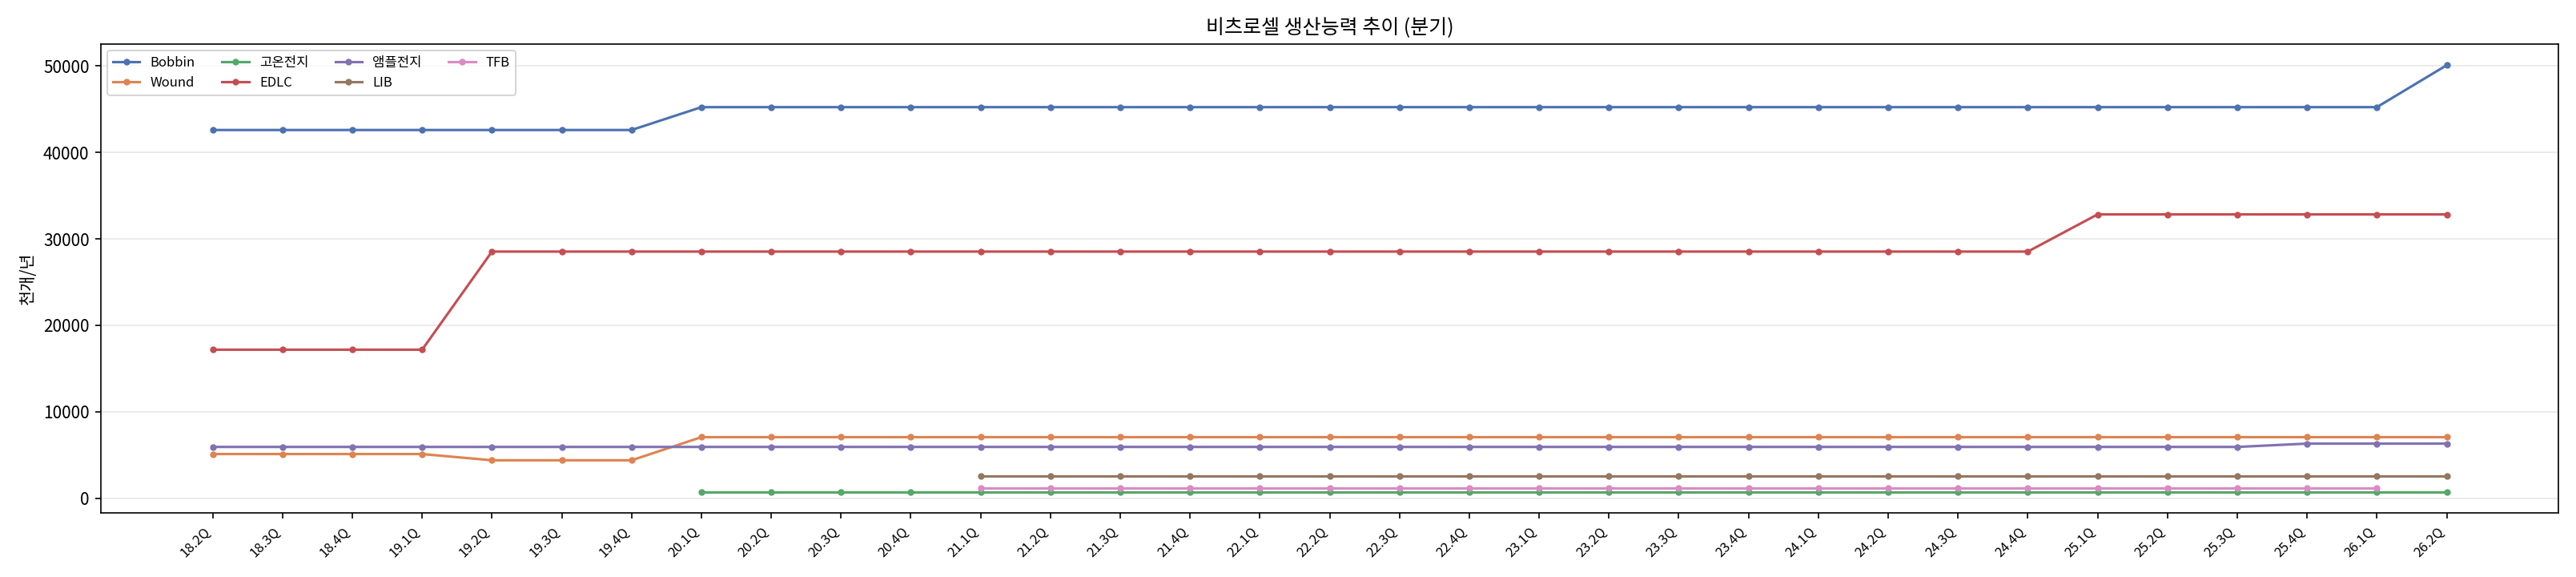
이번 업데이트에서 가장 중요한 새 운영 데이터다. Bobbin CAPA가 26Q2 50,085천개/년으로 Q1 대비 10.7% 증가했다. EDLC는 2025부터 32,830, 앰플은 6,312천개/년이다. 반면 고온 Cell CAPA는 721천개/년으로 표상 정체되어 있으나 Innova Pack·북미 생산거점은 이 Cell 개수 표에 충분히 반영되지 않는다.
TFB는 26Q2 표에서 공란이다. 이전 1,200천개/년에서 0이 된 것으로 해석하지 않고 분류/공시 단절로 처리했다. 생산실적·가동률은 회사가 영업기밀로 명시적으로 미공시한다.
4.5 운전자본과 현금전환
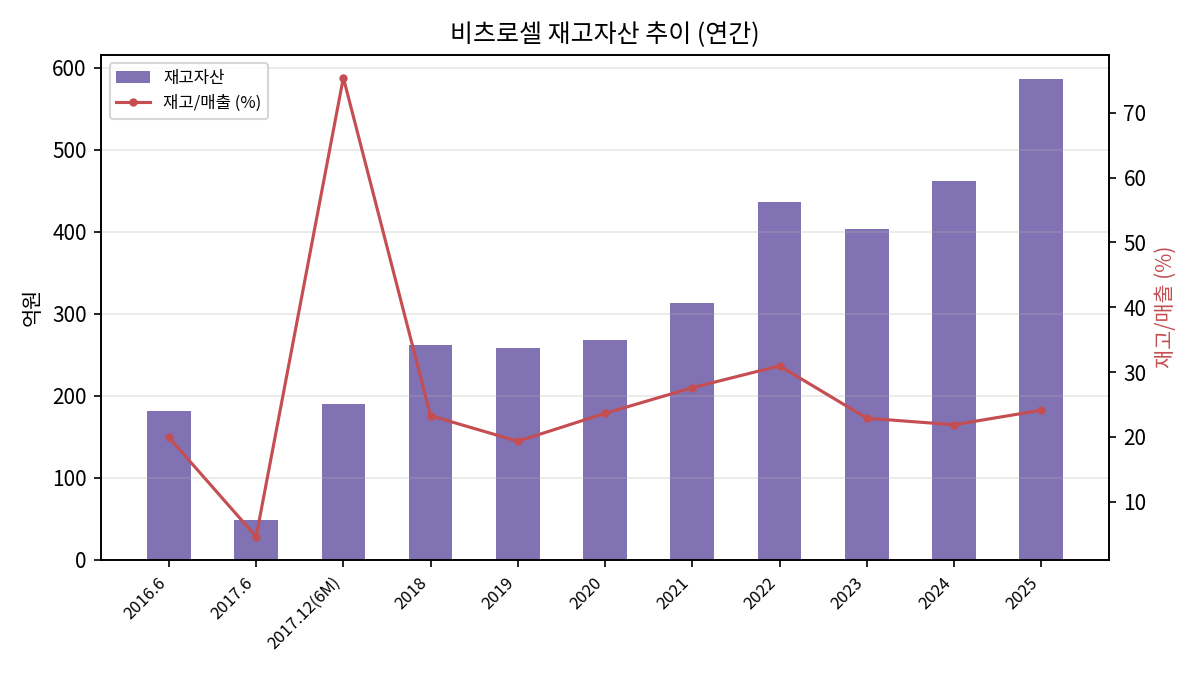
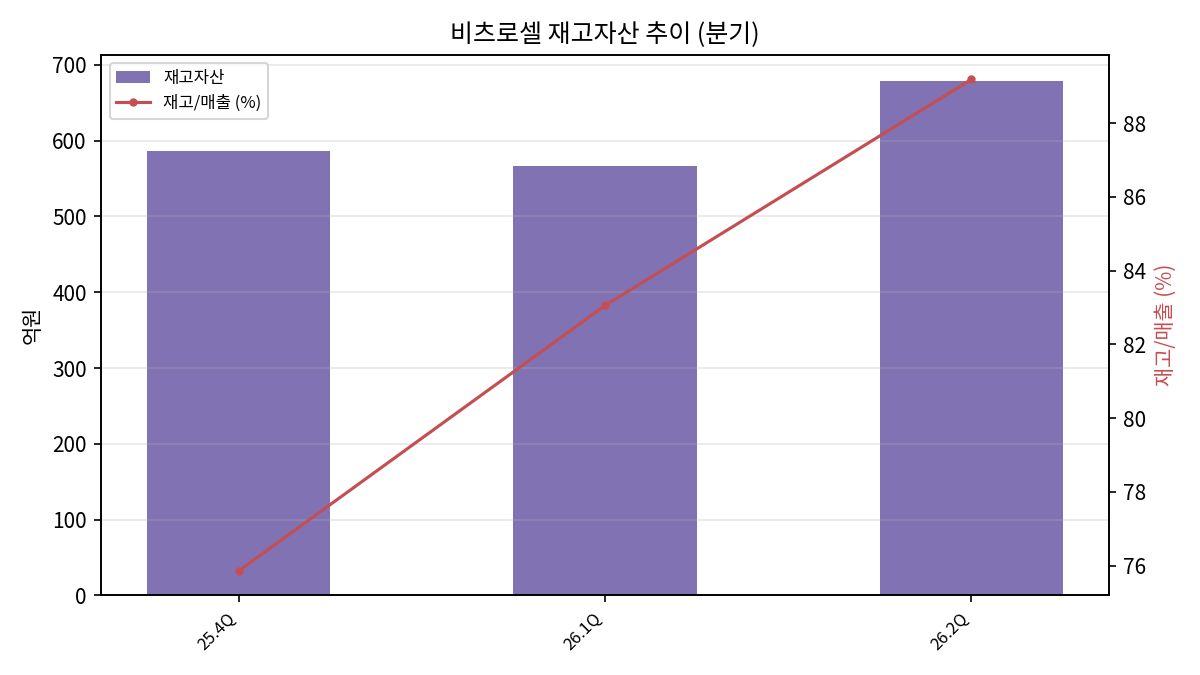
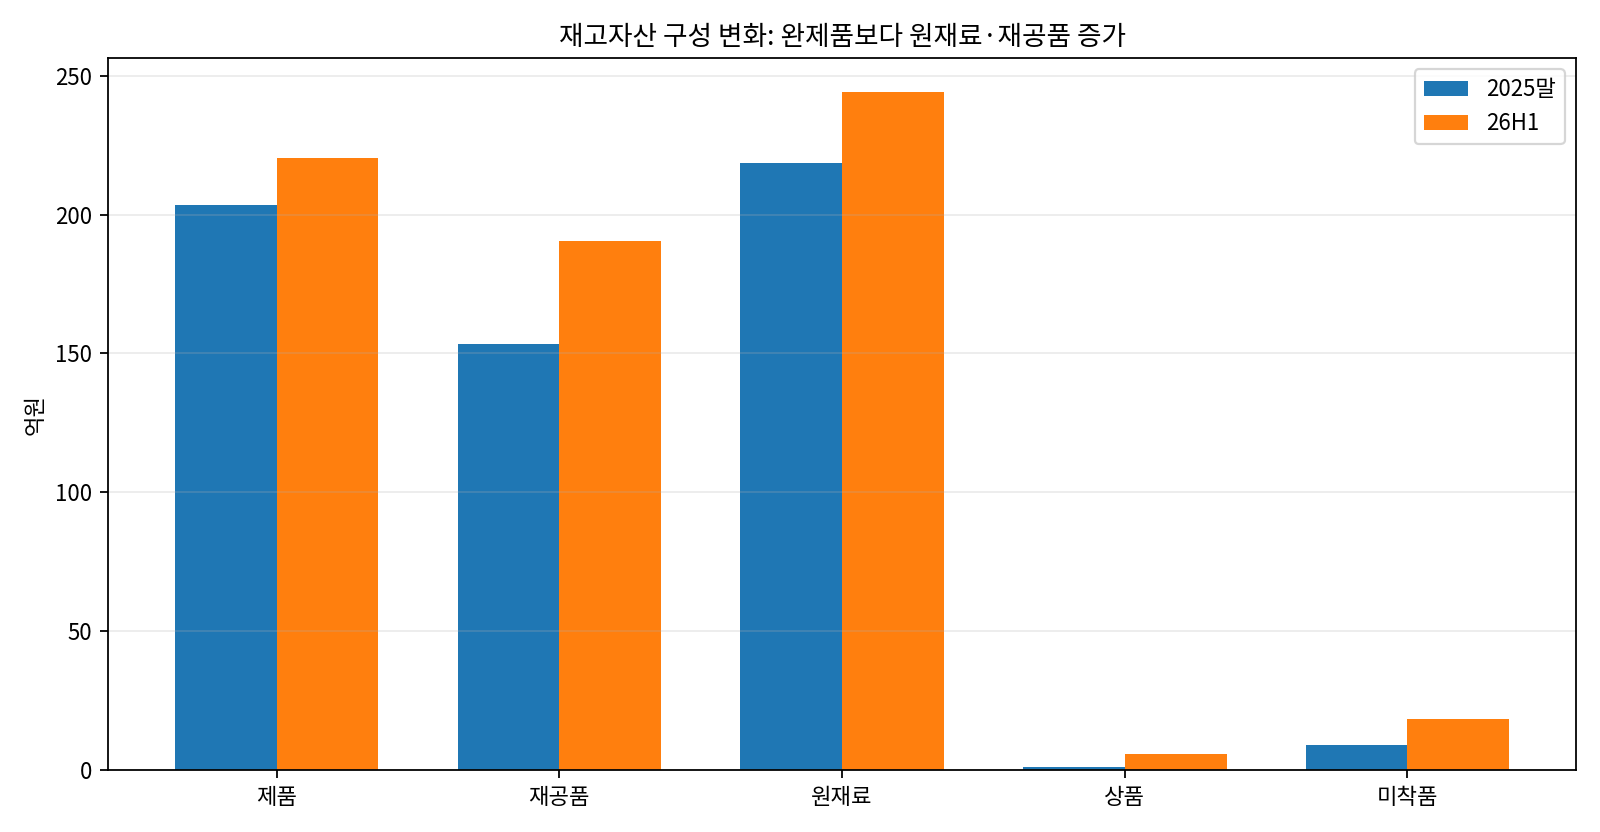
Q2 재고는 679억원으로 Q1 567억원에서 +19.8% 급증했다. 구성상 완제품 220억원보다 원재료 244억원·재공품 191억원이 크고, 운송중 재고도 18억원으로 늘었다. 평가충당금은 1.8억원으로 크지 않다. 이는 팔리지 않은 완제품 적체보다는 생산 준비의 성격과 더 부합하지만, 이것만으로 성장재고라고 확정할 수 없다.
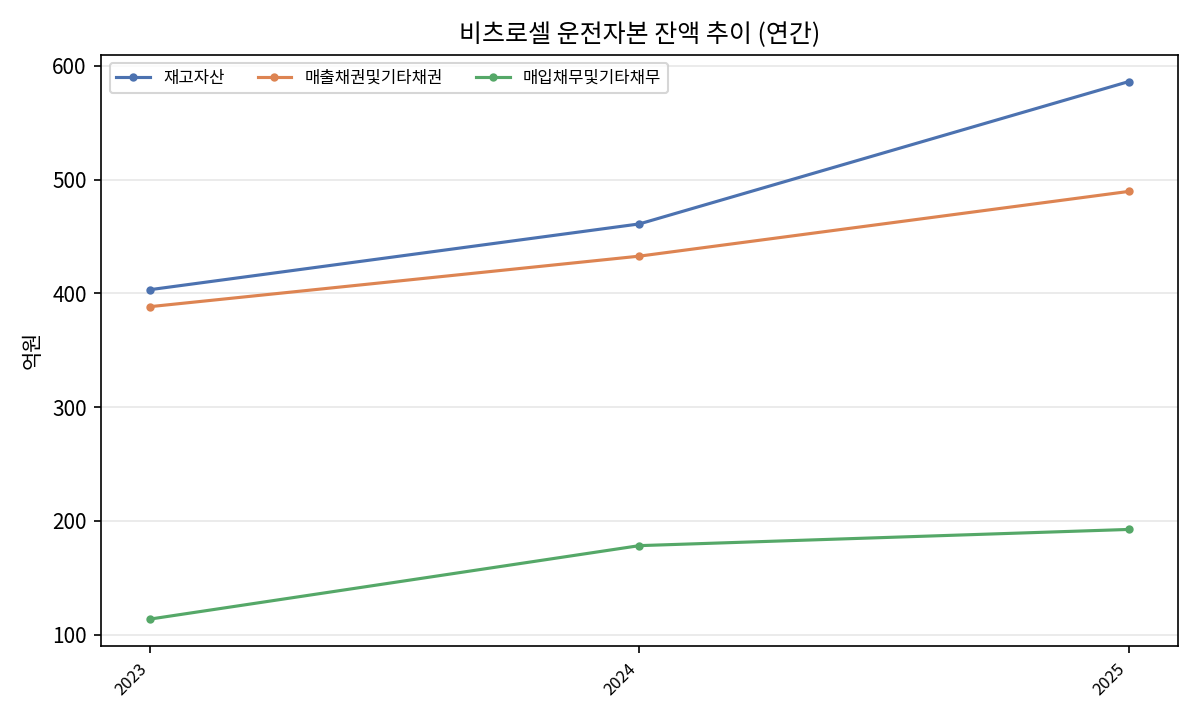
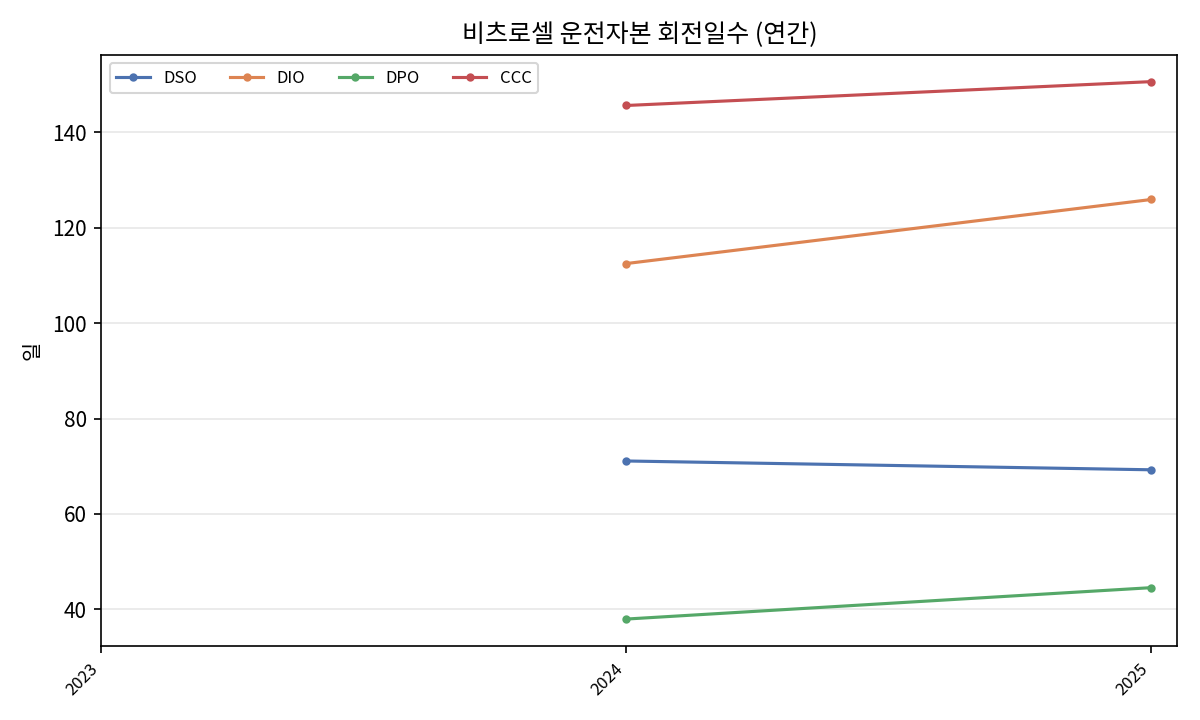
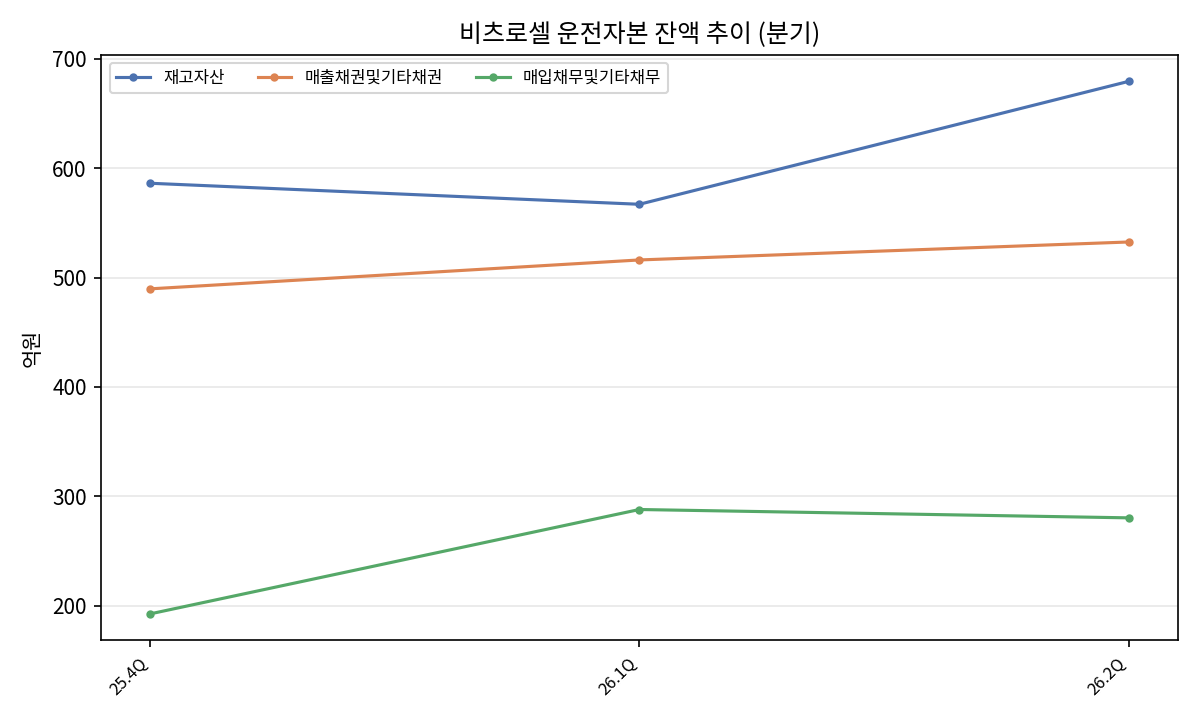
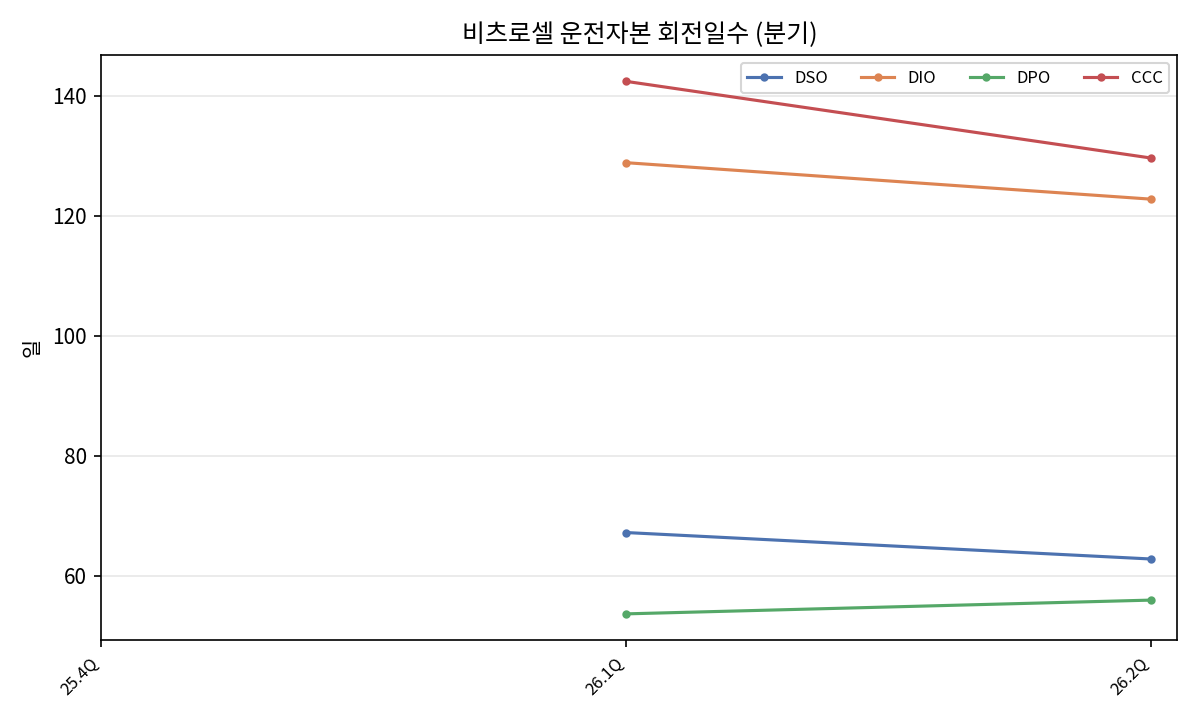
최근 분기 단순 CCC는 26Q1 142.4일→26Q2 129.6일로 계산되지만 Q4 COGS 부재와 짧은 비교구간 때문에 장기 추세 결론에는 쓰지 않는다. 더 중요한 사실은 H1 현금흐름에서 재고 증가가 86억원, 매출채권 증가가 70억원의 현금유출 효과였고, 매입채무 증가 104억원이 이를 상당부분 상쇄했다는 점이다.
4.6 현금흐름·재무구조
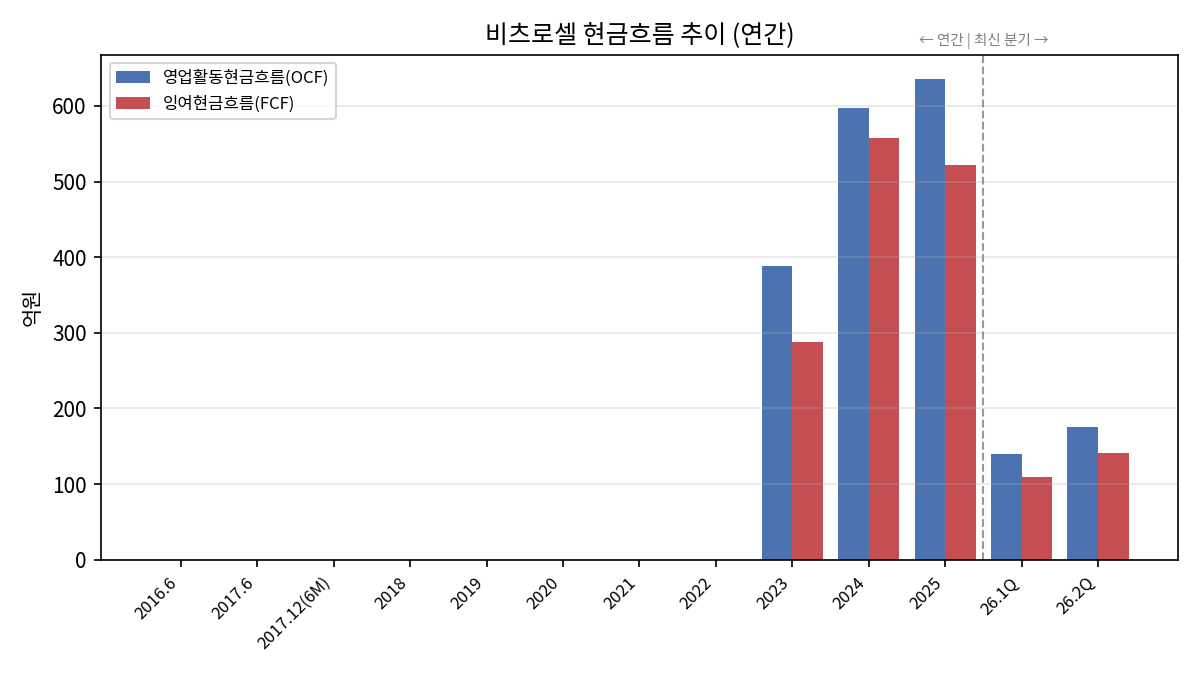
H1 OCF는 314.7억원으로 전년동기 215.2억원보다 46% 증가했다. 유형·무형자산 취득 64.0억원을 빼면 단순 FCF는 250.8억원이다. 반기말 현금 200.5억원 + 단기금융상품 1,463.6억원 = 1,664억원으로, 단기차입금 160억원이 늘었어도 순현금 구조가 압도적이다.
4.6.1 Historical Cash-flow Bridge
| 2026H1 현금 브리지 | 현금효과(억원) | 해석 |
|---|---|---|
| 지배주주NI | +375.3 | 출발점 |
| 감가·무형상각·퇴직·세금 등 | +218.9 내외 | 비현금/세금 조정 |
| 공정가치 금융자산 평가이익 등 | 약 -65.2 등 | NI에서 현금 아닌 이익 제거 |
| 매출채권 증가 | -69.8 | 성장에 따른 현금 묶임 |
| 재고 증가 | -86.2 | 생산 준비/재고 부담 |
| 매입채무 증가 | +103.8 | 공급자 신용이 현금 보완 |
| 선급금 증가 | -44.7 | 추가 운전자본 부담 |
| 영업에서 창출된 현금 | 414.3 | 이자·세금 전 |
| OCF | 314.7 | 세금 지급 후 |
OCF/NI 약 0.84배는 나쁘지 않다. 다만 이익이 그대로 현금이 됐다고 표현하면 AP 증가와 재고·AR 확대를 놓친다.
4.6.2 현재 FCF와 Forward CAPEX/FCF
2026 설비 신설·매입 계획은 기계 142.2, 토지·건물 70.1, 기타 164.4억원으로 총 376.7억원이다. H1 유형·무형 취득 64억원과 계획표의 항목이 완전히 일대일 대사되지 않아 376.7-64=잔여확정 CAPEX라고 단정하지 않는다. 다만 보수적 상한 관점에서는 성장투자가 하반기에도 상당부분 남아 있다고 보는 편이 타당하다.
4.7 대시보드 결론
- 가격·스프레드: 실제 ASP/원재료 단가 미공시. 원재료 비율 반등으로 추가 마진 상승 근거 약화.
- 제품믹스: Bobbin 안정 + 고온·방산·Pack 확장. 공식 고온 매출도 Q2 두 자릿수 고성장.
- 공급: Bobbin 실제 CAPA 증가 확인. 생산량·가동률은 여전히 미공시.
- 운전자본: 재고 증가는 구성상 선행생산 가능성이 있으나 현금소요가 실제 발생.
- 현금: OCF·순현금은 강함. 성장 검증 기간을 버틸 생존성은 높다.
이전 보고서 대비 변경
대시보드 판단은 “매출 증거 강화 / 마진·현금전환 경계 강화”로 바뀌었다. 특히 이전 보고서의 가장 큰 데이터 빈칸이었던 실제 CAPA 증설이 Bobbin에서 확인됐다. 반면 원재료 비율 반등과 재고 급증은 이전보다 명확한 반대증거다.
5. 최근 분기: 실제로 무엇이 달라졌는가
5.1 한 줄 결론
Q2는 수요가 꺾인 분기가 아니라, 매출·GPM은 강했지만 인건비성 일회성 비용과 높은 원가 부담으로 보고 OPM이 눌린 분기다.
5.2 매출: P와 Q 중 무엇이 달라졌는가
Q2 매출 761.7억원은 전년동기 565.1억원보다 약 34.8% 증가했다. 공식 고온전지는 +39.4% YoY, Bobbin은 339억원으로 안정 성장했다. Innova 지역부문은 Q2 약 92.6억원으로 Q1 73.5억원보다 늘었다. ASP가 비공개이므로 성장률을 전부 Q로 분해할 수는 없지만, CAPA 증가·Innova 매출·방산 계약은 Q 확대 방향과 일치한다.
5.3 영업이익: 매출보다 왜 덜 늘었는가
Q2 GP는 298.4억원, GPM 39.2%로 높은 수준이다. 문제는 판관비 110.8억원이다. 그중 퇴직급여가 29.0억원으로 전년동기 1.2억원보다 약 27.7억원 늘었다. 이 증분만 제거한 단순 조정 OP는 약 215.4억원, OPM 약 **28.3%**다. 증권사가 말한 약 40억원 전체 일회성을 모두 제거하면 약 29.9%지만, 이 숫자는 회사 공시에서 직접 전부 분해되지 않는다.
5.4 순이익·현금흐름: 이익이 현금으로 들어왔는가
Q2 단독 지배주주NI는 173.0억원이다. H1 NI는 +62%로 OP +25%보다 훨씬 빨랐지만 금융수익 84.3억원, 특히 금융자산 평가이익 65.2억원이 섞였다. 따라서 순이익 성장률을 장기 영업 성장률로 그대로 외삽하지 않는다. Q2 단독 OCF는 약 175.0억원, 단순 FCF는 141.4억원으로 현금창출은 유지됐다.
5.5 구조적 변화인가, 계절성·기저효과인가
2026 성장은 세 층으로 나눠야 한다. 반복 가능성이 높은 층은 Bobbin 기초수요·방산 증액·Innova 고객확대다. 4~8분기 검증이 필요한 층은 경쟁사 화재의 점유율 효과다. 아직 옵션인 층은 LIC·CFx다. 따라서 2026H1 +31% 매출성장을 2027~28에 그대로 적용하지 않는다.
5.6 다음 분기를 미리 볼 지표
- 고온전지·Innova 매출이 경쟁사 정상화 뉴스와 무관하게 두 자릿수 성장하는가.
- Bobbin 50,085천개 CAPA가 실제 출하·매출로 연결되는가.
- 재고 679억원 중 원재료·WIP가 완제품·매출로 전환되며 OCF/NI가 0.8배 안팎을 유지하는가.
- Q2 공시 일회성 제거 후 기준으로 OPM 27~29%를 유지하는가.
- Bharat 계약의 납품·매출 인식이 시작되는가.
이전 보고서 대비 변경
이전에는 Q2 잠정 OP 196억원과 증권사 40억원 일회성을 중심으로 봤다. 확정 보고서 이후에는 OP를 187.6억원으로 낮추되, 공시에서 직접 검증되는 일회성 조정은 약 27.7억원으로 보수화했다. 결론은 “본업 붕괴 아님”으로 같지만 정상마진 추정의 근거가 더 엄격해졌다.
6. 사용자 지정 핵심 쟁점 심화 분석
쟁점 A — 매출은 아직 성장 초입인가
판정: 초입~중반 판단 유지, 오히려 근거 강화. 이유는 단순 H1 성장률이 아니다. ① Bobbin 실제 CAPA가 +10.7% 늘었고, ② Innova의 Q2 매출이 Q1보다 증가했으며, ③ 2027년 10월까지 204.7억원 Bharat 계약이 추가됐고, ④ TTM 매출이 25Q4 2,431→26Q2 2,771억원으로 계속 상승했다. 반면 2026에는 인수 온기와 경쟁사 화재라는 비반복 성분이 있으므로 초고속 성장의 시작이라고까지 확대하지 않는다.
쟁점 B — 마진은 거의 고점인가
판정: 여전히 피크권. 다만 곧 급락이라는 뜻은 아니다. 회사 2030 목표 OPM이 26.7%이고, 2025 실적 28.5%, 26H1 27.0%, Q2 공시확인 일회성 조정 약 28.3%가 하나의 범위를 만든다. 원재료 비율도 31.2%→36.7%로 반등했다. 따라서 Base 정상 OPM은 27~29%, 30%+는 고온믹스·가격권·원가가 동시에 우호적인 경우로 둔다.
쟁점 C — 마진이 더 안 올라가도 이익이 늘 수 있는가
그렇다. 예를 들어 매출이 3,700억원에서 4,500억원으로 늘고 OPM이 27~29%만 유지돼도 OP는 약 1,000~1,305억원이 된다. 회사의 2030 목표 역시 OPM을 26.7%로 낮게 두면서 OP 1,600억원을 목표로 한다. 즉 장기 이익 성장의 방정식은 마진 확장보다 Q × 높은 정상마진 유지다.
쟁점 D — 현재 높은 이익의 질은 어떤가
영업이익의 질은 양호하지만 순이익의 질은 H1에서 다소 낮아졌다. 금융자산 평가이익이 NI에 들어갔기 때문이다. 현금흐름은 OCF 플러스지만 재고·AR 증가를 AP 증가가 일부 보완했다. 따라서 향후 목표가에는 OP와 지배주주NI를 모두 쓰되, NI/OP 전환율을 H1 고점으로 두지 않는다.
이전 보고서 대비 변경
성장 초입 판단은 강화, 마진 피크 판단은 유지·정교화, 이익 증가 논리는 “마진 상승”에서 “매출 Q 성장”으로 더 명확히 이동했다.
7. 회사 가이던스·전방산업·TAM·개선 경로
7.1 회사 가이던스와 중장기 전략
회사가 공식적으로 제시한 방향
KRX 기업가치 제고 계획 기준 2030 목표는 매출 6,000억원, OP 1,600억원, OPM 26.7%, 신규사업 매출비중 11%, 연결 ROE 25% 이상이다. 반기보고서는 LIC·CFx·이차전지 소재 등을 여전히 사업화 전단계로 표현한다.
실행 일정과 자본 소요
2026 설비계획 376.7억원, Bobbin CAPA 증설은 이미 Q2에 숫자로 확인됐다. CFx·LIC의 개별 투자액·양산 CAPA는 공시가 충분하지 않다.
과거 실행 기록과 신뢰도
Innova 인수·배당성향 20%·자사주 소각은 실행됐다. 2030 실적 및 신규사업 11%는 아직 기한 전이다.
남은 불확실성
LIC 고객/채택률, CFx 양산 고객, 고온 경쟁사 복구 후 점유율, 실제 가동률이 비어 있다.
7.2 전방산업 가치사슬과 고객 수요
직접 고객과 최종수요
스마트그리드: 기존 설치·교체와 통신 고도화가 Bobbin의 안정 수요를 제공한다. 가파른 신규 성장보다 베이스 사업이다.
O&G: EIA는 2026년 상반기 미국 marketed natural gas 생산이 121.3 Bcf/d로 전년동기보다 4% 늘었고 2026 연간 122.5 Bcf/d로 기록 경신을 전망한다. 고온전지 최종수요가 급랭하는 환경은 아니다. 단, 가스생산과 downhole 배터리 수요 사이에는 rig·well complexity·서비스사 CAPEX가 추가 변수다.
방산: NATO는 유럽 동맹국+캐나다의 2025 핵심 방위비가 실질 약 20% 증가했다고 밝혔다. EU ASAP도 탄약·미사일 생산 병목 완화 프로젝트를 지원한다. 비츠로셀에는 Bharat 204.7억원 계약이 이 구조적 수요를 회사 주문으로 연결한다.
AIDC: DOE/LBNL은 미국 데이터센터 전력소비가 2023 4.4%에서 2028 6.7~12%로 확대될 수 있다고 본다. 하지만 데이터센터 전력 → CBU 채택률 → LIC 탑재량 → 비츠로셀 점유율이 모두 미확정이므로 회사 TAM으로 직접 환산하지 않는다.
고객 주문·출하·재고·CAPEX
Bharat는 주문이 확인됐다. O&G는 Innova 실제매출이 늘었다. 스마트미터 고객 주문잔고와 O&G 고객별 backlog는 회사가 공개하지 않는다. 회사 재고 증가는 선행생산 가능성을 보이지만 고객 재고와 동일하지 않다.
회사 매출로 전달되는 시차
Bharat 계약은 2027-10-29까지라 4~5분기 시계열에 직접 들어온다. Bobbin CAPA 증가는 즉시 판매를 보장하지 않지만 2026H2 공급제약 완화의 사전조건이다. LIC는 양산계약 전이므로 시차 자체를 확정할 수 없다.
4~8분기 수요 판정
스마트그리드 안정 / O&G 우호 / 방산 우호 / AIDC 옵션. 종합 순풍. 이전 보고서보다 O&G와 방산의 증거는 약간 더 강해졌다.
7.3 경쟁사 공급·산업 가격·협상력
현재 공급 구조
고온전지는 인증과 극한환경 신뢰성이 중요한 니치다. 2026년 경쟁사 화재가 비츠로셀의 단기 공급자 헤게모니를 높였다는 증권사 설명은 타당한 방향이지만 지속기간은 검증되지 않았다.
증설·감산·폐쇄·신규 진입
Engineered Power의 현재 공식 웹사이트는 Calgary 42,000 sqft 자체 제조시설과 고온전지 제품을 계속 제시한다. 따라서 경쟁사가 장기간 사실상 사라졌다는 가정은 금지한다. 복구율·출하량은 확인 불가다.
재고·리드타임·산업 가격
공식 산업가격·리드타임 시계열은 확보하지 못했다. 이 항목은 확인 불가로 남긴다.
회사의 가격 협상력
군수는 회사가 수의계약과 높은 가격 유지 가능성을 공시한다. 민수도 가격보다 품질 우선이라고 설명하지만 실제 ASP는 미공개다. 높은 GPM은 간접증거일 뿐 가격 상승률을 역산하지 않는다.
7.4 TAM·SAM·SOM과 회사 매출 브리지
| 영역 | 최종시장/TAM 배경 | 회사가 실제 접근 가능한 브리지 | 현재 증거 단계 |
|---|---|---|---|
| 스마트미터 | 글로벌 설치·교체 | 설치대수 × Li-SOCl2 채택률 × 셀수 × ASP × 점유율 | 기존 매출로 검증 |
| O&G | rig·well·downhole activity | MWD/LWD tool 수 × 배터리 소모 × Cell/Pack ASP × 점유율 | Innova·고온 매출로 검증중 |
| 방산 | 포탄·미사일 생산 | 플랫폼/신관 수 × 전지 탑재량 × 프로그램 점유율 | Bharat 계약으로 일부 검증 |
| AIDC LIC | 데이터센터 전력 급증 | CBU 채택률 × 랙/서버당 LIC × ASP × 고객점유율 | 핵심 계수 전부 미확정 |
| CFx 드론 | 일회성 임무 드론 확대 | 드론 수 × 전지 탑재 × ASP × 인증/점유율 | 개발단계 |
4~8분기 전방산업 시나리오
| 시나리오 | 수요 | 경쟁사 공급 | 회사 매출/OP 경로 | 실현 조건 | 반증 |
|---|---|---|---|---|---|
| Bear | 스마트그리드 저성장, O&G 정상화, 방산 납품 지연 | 경쟁사 빠른 복구 | 2027 성장 한 자릿수~10%대 초반, OPM 25~27% | 고온 성장 둔화 | 고온·방산 두 분기 동반 둔화 |
| Base | Bobbin 안정, O&G/방산 두 자릿수 | 공급 정상화되나 고객 유지 | 2027 매출 3,700~3,900억원, OPM 27~29% | CAPA·Bharat·Innova 실현 | OPM<25%, 재고 전환 실패 |
| Bull | 방산·Pack 고성장 + LIC/CFx 초기 매출 | 니치 공급 타이트 | 2028 매출 4,800~5,300억원 이상, OP 1,350~1,500억원대 | 신규 양산계약·점유율 유지 | 2027말 신규사업 무매출 |
7.5 개선 경로 5축
공급
긍정. Bobbin CAPA +10.7%가 확인됐다. 실현 조건은 실제 출하 증가, 확인지표는 Bobbin 매출·재고전환. 생산량·가동률은 미공시.
정책
긍정. NATO/EU 방산 지출이 수요를 지지한다. 회사로의 전달은 Bharat 같은 실제 프로그램 수주로 확인해야 한다.
수요
긍정. H1 +31%, Innova·고온 성장·방산 계약이 있다. 경쟁사 정상화 후 유기성장률이 핵심.
원가
중립~부정. 원재료 매입비중 36.7%로 반등했다. 추가 OPM 상승보다 현재 GPM 방어가 중요하다.
주주환원
긍정. 배당성향 정책과 자사주 소각. 다만 성장 CAPEX와 장기적으로 경쟁할 수 있다.
7.6 개선 경로 종합
5축 중 공급·정책·수요·주주환원은 개선, 원가는 악화했다. 4~8분기 개선 경로는 존재하며 핵심은 수요가 아니라 공급·재고의 매출 전환으로 이동했다.
이전 보고서 대비 변경
산업 환경은 이전보다 약간 더 우호적으로 판단한다. EIA의 1H26 가스생산 기록 경신과 NATO 방위비 증가, Bharat 직접 계약이 추가됐다. 반면 경쟁사 공식 사이트에서 생산·제품 공급이 현재도 확인되므로 화재를 장기 구조적 공급부족으로 보는 낙관은 낮췄다. AIDC는 산업 TAM은 더 강하지만 회사 증거단계는 그대로다.
8. 1부 결론: 회사가 좋아지는가 / 좋은 기업인가
8.1 회사의 절대 수준
대규모 순현금, 20%대 후반 OPM, 80%대 후반 수출비중, 장기간 특수전지 레퍼런스, 3년 연속 OCF·FCF 플러스라는 절대 수준은 높다.
8.2 최근 방향
매출과 TTM OP는 상승 중이다. Q2 보고 OPM은 낮아졌지만 GPM이 높고 일회성 인건비가 확인된다. Bobbin CAPA, 고온·Innova, 방산 계약은 Q 확대 방향과 일치한다.
8.3 지속 가능성
매출의 지속 가능성 증거는 이전보다 강해졌다. 마진은 추가상승보다 27~29% 방어가 합리적이다. 재고의 매출 전환과 경쟁사 정상화 후 점유율이 2027 실적의 가장 큰 변수다.
8.4 좋은 기업인가
판정: Yes / 통과. 순현금, 높은 영업수익성, 글로벌 니치, 실제 CAPA·계약 구조물이 있다. Itron 소송·운전자본·원가 상승은 관찰 대상이지만 생존성이나 사업 경쟁력을 즉시 훼손하는 수준은 아니다.
8.5 핵심 누락 고리: 선행 확인과 최종 확인의 분리
핵심 누락 고리: 경쟁사 공급이 정상화되는 과정에서도 고온·방산의 유기적 Q 성장이 이어지고, Q2에 늘어난 원재료·WIP 재고가 2026H2~2027H1 매출·OCF로 전환되는가.
- 선행 확인: 고온/방산 매출, Innova 분기매출, Bharat 납품, 재고 구성, 경쟁사 운영상태.
- 최종 확인: 2027H1 TTM 매출 성장 두 자릿수 + 조정 OPM 27% 이상 + OCF/NI 0.8배 안팎.
8.6 선행지표 지도
| 선행지표 | 현재 | 긍정 기준 | 반증 기준 | 예상 확인시점 |
|---|---|---|---|---|
| 고온전지 공식 매출 | 26Q2 161억원 | YoY 두 자릿수 성장 유지 | 2Q 연속 <10% | 매 분기 |
| Innova 지역매출 | Q2 92.6억원 | 경쟁사 회복 뒤에도 QoQ/YoY 성장 | 뚜렷한 역성장 | 26H2~27H1 |
| 방산 계약 매출 | Bharat 204.7억원 계약, H1 인식 0 | 납품 개시·추가 계약 | 일정 지연/취소 | 26H2~27 |
| Bobbin CAPA | 50,085천개/년 | 매출 동반 증가 | 재고만 증가 | 26H2 |
| 재고 | 679억원 | 매출 증가와 함께 재고회전 개선 | 재고 +20% 재반복, 매출 둔화 | 26Q3~27Q1 |
| OCF/NI | H1 약 0.84x | 0.8x+ | 2Q 누적 <0.7x | 반기/연간 |
| 정상 OPM | 공시조정 Q2 약 28.3% | 27~29% | 2Q 연속 <25% | 매 분기 |
| 경쟁사 공급 | 운영 사이트 확인 | 비츠로셀 고객 유지 | 점유율/가격권 급반납 | 4~8분기 |
8.7 2부 판단 입력표
| 항목 | 1부 동결 값 |
|---|---|
| 좋은 기업 | Yes / 통과 |
| 정상화 매출 | 2027 Base 3,700~3,900억원, 2028 Base 4,300~4,600억원. 4,800~5,300억원은 Bull |
| 정상 OPM | 27~29% Base, 30%+는 Bull |
| 정상 OP | 2027 약 1,000~1,130억원, 2028 약 1,160~1,330억원 Base |
| NI 전환 | NCI 0. 목표 역산 시 2025A 실현 NI/OP 약 82%를 기준계수로 사용, H1 평가이익으로 높아진 비율은 사용 금지 |
| H1 확정 실적 | 매출 1,444.4 / OP 390.4 / 지배주주NI 375.3 / OCF 314.7 / 단순 FCF 250.8억원 |
| Q2 확정 실적 | 매출 761.7 / OP 187.6 / NI 173.0억원 |
| Q2 정상마진 힌트 | 퇴직급여 공시증분만 제거 OPM 약 28.3%; 증권사 40억원 전체 일회성 제거는 약 29.9%로 참고만 |
| 재무 | 현금+단기금융상품 1,664억원, 단기차입금 160억원; 순현금 |
| committed CAPEX | 2026 계획 총 376.7억원. H1 취득 64억원과 일대일 대사 불가 |
| 핵심 제품/고객 | Bobbin 스마트미터, 고온 Cell·Innova Pack O&G, 앰플·열전지 방산 |
| 하드 성장 구조물 | Bobbin CAPA +10.7%, Bharat 204.72억원, Innova Q2 92.6억원 |
| 산업 방향 | 스마트그리드 안정 / O&G 우호 / 방산 우호 / AIDC 최종시장 성장이나 회사 전환 미확정 |
| 핵심 누락 고리 | 경쟁사 정상화 후 유기적 Q 성장 + 재고의 매출·OCF 전환 |
| 독립 선행지표 | 고온/방산 매출, Innova 매출, Bharat 납품, Bobbin 매출, 재고·OCF |
| 조기 반증 | 고온·방산 2Q 동반 둔화, OPM<25% 2Q, 재고/AR 급증+OCF/NI<0.7 |
| 사용 금지 | LIC·CFx 고객/ASP/물량을 Base 매출에 가산, 경쟁사 화재 영구화, 삼성 30.5% OPM을 독립 정상마진으로 채택 |
이전 보고서 대비 변경
좋은 기업 Yes는 그대로다. 다만 핵심 누락 고리는 이전의 “공급능력 자체”에서 “늘어난 공급능력·재고가 실제 유기적 Q와 현금으로 전환되는가”로 좁혀졌다. 증거 단계가 한 단계 진전된 것이다.
9. 수치 원표
9.0 데이터 커버리지와 시계열 한계
data_coverage_audit.md와 semantic_qa.md 모두 PASS다. 이번에는 이전 자료를 다시 사용해 단독 매출 18개 분기(22Q1~26Q2), OP·NI 14개 분기(23Q1~26Q2), CAPA 33개 분기(18Q2~26Q2), 재고 2016.6~2025, 과거 밸류 가격 17개 분기까지 확장했다.
여전히 짧은 차트는 모델이 생략한 것이 아니라 원자료 정의의 한계다.
- 품목 믹스 연간: 동일 broad 분류 2022~2025가 최장.
- 품목 믹스 분기: 안전한 단독 분기 25Q1~26Q2.
- 내수/수출 연간: 동일 재구성 2023~2025.
- 내수/수출 분기: 25Q1~26Q2.
- AR/AP 포함 운전자본 연간: 현재 묶음에서 동일 연결 정의 2023~2025.
- 운전자본 분기: 25Q4~26Q2.
- 생산량·가동률: 회사가 영업기밀로 명시적으로 미공시.
- 제품 ASP·원재료 실제 단가: 영업기밀 미공시.
사용자에게 요청할 수 있는 보완자료: ① 2018~2022 사업보고서의 연결 AR·AP 잔액 원표 또는 해당 연도 PDF, ② 2024년 이전 분기별 품목·내수/수출 원표가 따로 있다면 제공 시 해당 그래프를 더 연장할 수 있다. 반면 가동률·ASP·원재료 단가는 회사 미공시라 사용자 보유 IR/탐방자료가 없는 한 공개공시만으로 보완하기 어렵다.
9.1 전사 실적·현금흐름 원표
| 구분 | 매출액(억원) | 매출총이익(억원) | 영업이익(억원) | 연결순이익(억원) | 지배주주순이익(억원) | 비지배지분순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|---|---|
| 2016.6 | 910 | - | - | 141 | 141 | 0 | - | - |
| 2017.6 | 1,054 | - | - | 165 | 165 | 0 | 15.7% | - |
| 2017.12(6M) | 252 | - | - | 12 | 12 | 0 | -76.1% | - |
| 2018 | 1,126 | - | 196 | 154 | 154 | 0 | 346.5% | - |
| 2019 | 1,334 | - | 253 | 201 | 201 | 0 | 18.5% | 29.3% |
| 2020 | 1,132 | - | 182 | 141 | 141 | 0 | -15.2% | -28.1% |
| 2021 | 1,132 | - | 174 | 170 | 170 | 0 | 0.1% | -4.3% |
| 2022 | 1,410 | - | 288 | 231 | 231 | 0 | 24.5% | 65.5% |
| 2023 | 1,762 | 520 | 377 | 361 | 361 | 0 | 25.0% | 30.8% |
| 2024 | 2,108 | 705 | 519 | 513 | 513 | 0 | 19.6% | 37.7% |
| 2025 | 2,431 | 912 | 693 | 569 | 569 | 0 | 15.3% | 33.4% |
| 26.1Q | 683 | 274 | 203 | 202 | 202 | 0 | N/A — 기간기준 상이 | N/A — 기간기준 상이 |
| 26.2Q | 762 | 298 | 188 | 173 | 173 | 0 | 11.6% | -7.5% |
| 구분 | 매출액(억원) | 매출총이익(억원) | 영업이익(억원) | 연결순이익(억원) | 지배주주순이익(억원) | 비지배지분순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|---|---|
| 22.1Q | 215 | - | - | - | - | - | - | - |
| 22.2Q | 333 | - | - | - | - | - | 54.6% | - |
| 22.3Q | 341 | - | - | - | - | - | 2.4% | - |
| 22.4Q | 521 | - | - | - | - | - | 52.8% | - |
| 23.1Q | 364 | - | 88 | 87 | 87 | 0 | -30.1% | - |
| 23.2Q | 498 | - | 153 | 172 | 172 | 0 | 36.8% | 74.1% |
| 23.3Q | 441 | - | 75 | 76 | 76 | 0 | -11.5% | -50.8% |
| 23.4Q | 459 | - | 62 | 25 | 25 | 0 | 4.2% | -18.0% |
| 24.1Q | 376 | - | 101 | 120 | 120 | 0 | -18.2% | 64.2% |
| 24.2Q | 542 | - | 147 | 125 | 125 | 0 | 44.2% | 45.1% |
| 24.3Q | 488 | - | 121 | 81 | 81 | 0 | -9.9% | -17.3% |
| 24.4Q | 702 | - | 150 | 187 | 187 | 0 | 44.0% | 23.9% |
| 25.1Q | 539 | - | 151 | 130 | 130 | 0 | -23.2% | 0.4% |
| 25.2Q | 565 | - | 161 | 102 | 102 | 0 | 4.8% | 7.0% |
| 25.3Q | 553 | - | 167 | 158 | 158 | 0 | -2.1% | 3.7% |
| 25.4Q | 773 | - | 213 | 179 | 179 | 0 | 39.6% | 27.5% |
| 26.1Q | 683 | 274 | 203 | 202 | 202 | 0 | -11.7% | -4.9% |
| 26.2Q | 762 | 298 | 188 | 173 | 173 | 0 | 11.6% | -7.5% |
각 값은 해당 분기까지 최근 4개 단독 분기의 합(TTM)입니다. 최초 3개 분기는 계산하지 않습니다.
| 구분 | 매출액(억원) | 영업이익(억원) | 연결순이익(억원) | 지배주주순이익(억원) | 비지배지분순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|---|
| 22.4Q | 1,410 | - | - | - | - | - | - |
| 23.1Q | 1,559 | - | - | - | - | 10.5% | - |
| 23.2Q | 1,724 | - | - | - | - | 10.6% | - |
| 23.3Q | 1,824 | - | - | - | - | 5.8% | - |
| 23.4Q | 1,762 | 377 | 361 | 361 | 0 | -3.4% | - |
| 24.1Q | 1,774 | 390 | 393 | 393 | 0 | 0.7% | 3.6% |
| 24.2Q | 1,817 | 384 | 346 | 346 | 0 | 2.5% | -1.5% |
| 24.3Q | 1,865 | 430 | 351 | 351 | 0 | 2.6% | 12.0% |
| 24.4Q | 2,108 | 519 | 513 | 513 | 0 | 13.0% | 20.6% |
| 25.1Q | 2,271 | 569 | 523 | 523 | 0 | 7.8% | 9.6% |
| 25.2Q | 2,295 | 583 | 500 | 500 | 0 | 1.0% | 2.6% |
| 25.3Q | 2,360 | 630 | 577 | 577 | 0 | 2.9% | 7.9% |
| 25.4Q | 2,431 | 693 | 569 | 569 | 0 | 3.0% | 10.0% |
| 26.1Q | 2,574 | 745 | 642 | 642 | 0 | 5.9% | 7.5% |
| 26.2Q | 2,771 | 771 | 713 | 713 | 0 | 7.6% | 3.5% |
9.2 가격·원가·부문 경제성 원표
| 구분 | Bobbin(억원) | 고온전지(억원) | Wound(억원) | 기타/연결추가(억원) |
|---|---|---|---|---|
| 2022 | 784 | 300 | 147 | 179 |
| 2023 | 1,105 | 302 | 130 | 224 |
| 2024 | 1,177 | 328 | 136 | 467 |
| 2025 | 1,246 | 426 | 176 | 584 |
| 구분 | Bobbin(%) | 고온전지(%) | Wound(%) | 기타/연결추가(%) |
|---|---|---|---|---|
| 2022 | 55.6 | 21.3 | 10.5 | 12.7 |
| 2023 | 62.7 | 17.1 | 7.4 | 12.7 |
| 2024 | 55.8 | 15.5 | 6.5 | 22.2 |
| 2025 | 51.2 | 17.5 | 7.2 | 24.0 |
| 구분 | Bobbin(억원) | 고온전지(억원) | Wound(억원) | 기타/연결추가(억원) |
|---|---|---|---|---|
| 25.1Q | 311 | 88 | 30 | 110 |
| 25.2Q | 302 | 116 | 31 | 117 |
| 25.3Q | 307 | 124 | 17 | 105 |
| 25.4Q | 326 | 98 | 98 | 252 |
| 26.1Q | 330 | 99 | 41 | 213 |
| 26.2Q | 339 | 161 | 27 | 235 |
| 구분 | Bobbin(%) | 고온전지(%) | Wound(%) | 기타/연결추가(%) |
|---|---|---|---|---|
| 25.1Q | 57.6 | 16.4 | 5.6 | 20.4 |
| 25.2Q | 53.4 | 20.4 | 5.5 | 20.7 |
| 25.3Q | 55.5 | 22.4 | 3.1 | 19.0 |
| 25.4Q | 42.2 | 12.6 | 12.7 | 32.6 |
| 26.1Q | 48.3 | 14.4 | 6.0 | 31.3 |
| 26.2Q | 44.5 | 21.1 | 3.5 | 30.8 |
| 구분 | 내수(억원) | 수출(억원) | 내수비중(%) | 수출비중(%) |
|---|---|---|---|---|
| 2023 | 247 | 1,515 | 14.0 | 86.0 |
| 2024 | 376 | 1,732 | 17.8 | 82.2 |
| 2025 | 340 | 2,091 | 14.0 | 86.0 |
| 구분 | 내수(억원) | 수출(억원) | 내수비중(%) | 수출비중(%) |
|---|---|---|---|---|
| 25.1Q | 94 | 446 | 17.4 | 82.6 |
| 25.2Q | 67 | 499 | 11.8 | 88.2 |
| 25.3Q | 42 | 511 | 7.6 | 92.4 |
| 25.4Q | 138 | 635 | 17.8 | 82.2 |
| 26.1Q | 93 | 590 | 13.6 | 86.4 |
| 26.2Q | 76 | 685 | 10.0 | 90.0 |
9.3 생산·운전자본 원표
| 구분 | Bobbin(천개/년) | Wound(천개/년) | 고온전지(천개/년) | EDLC(천개/년) | 앰플전지(천개/년) | LIB(천개/년) | TFB(천개/년) |
|---|---|---|---|---|---|---|---|
| 2018 | 42,591 | 5,105 | - | 17,178 | 5,929 | - | - |
| 2019 | 42,591 | 4,384 | - | 28,527 | 5,929 | - | - |
| 2020 | 45,235 | 7,059 | 721 | 28,527 | 5,929 | - | - |
| 2021 | 45,235 | 7,059 | 721 | 28,527 | 5,929 | 2,600 | 1,200 |
| 2022 | 45,235 | 7,059 | 721 | 28,527 | 5,929 | 2,600 | 1,200 |
| 2023 | 45,235 | 7,059 | 721 | 28,527 | 5,929 | 2,600 | 1,200 |
| 2024 | 45,235 | 7,059 | 721 | 28,527 | 5,929 | 2,600 | 1,200 |
| 2025 | 45,235 | 7,059 | 721 | 32,830 | 6,312 | 2,600 | 1,200 |
| 26.1Q | 45,235 | 7,059 | 721 | 32,830 | 6,312 | 2,600 | 1,200 |
| 26.2Q | 50,085 | 7,059 | 721 | 32,830 | 6,312 | 2,600 | - |
| 구분 | 재고자산(억원) | 전기대비증감률 | 재고/매출(%) |
|---|---|---|---|
| 2016.6 | 181 | - | 19.9 |
| 2017.6 | 49 | -73.2% | 4.6 |
| 2017.12(6M) | 190 | 292.0% | 75.4 |
| 2018 | 262 | 37.8% | 23.3 |
| 2019 | 258 | -1.6% | 19.3 |
| 2020 | 268 | 3.7% | 23.6 |
| 2021 | 313 | 16.8% | 27.6 |
| 2022 | 437 | 39.7% | 31.0 |
| 2023 | 403 | -7.6% | 22.9 |
| 2024 | 461 | 14.3% | 21.9 |
| 2025 | 586 | 27.1% | 24.1 |
| 구분 | 재고자산(억원) | 전기대비증감률 | 재고/매출(%) |
|---|---|---|---|
| 25.4Q | 586 | - | 75.9 |
| 26.1Q | 567 | -3.3% | 83.1 |
| 26.2Q | 679 | 19.8% | 89.2 |
분기 표의
재고/매출(%)은 자동 원표 정의상 기말 재고 ÷ 단독분기 매출이다. 연간 재고/매출 비율과 기간 기준이 다르므로 직접 비교하거나 재고회전 판단에 사용하지 않는다. 분기 판단은 평균잔액 기반 DIO와 OCF 브리지를 우선한다.
| 구분 | 재고자산(억원) | 매출채권및기타채권(억원) | 매입채무및기타채무(억원) |
|---|---|---|---|
| 2023 | 403 | 388 | 114 |
| 2024 | 461 | 433 | 178 |
| 2025 | 586 | 490 | 193 |
평균 잔액을 사용한 회전일수입니다. 첫 기간은 전기말 잔액이 없어 계산하지 않습니다.
| 구분 | DSO(일) | DIO(일) | DPO(일) | CCC(일) |
|---|---|---|---|---|
| 2023 | - | - | - | - |
| 2024 | 71.1 | 112.5 | 38.0 | 145.6 |
| 2025 | 69.3 | 125.9 | 44.6 | 150.6 |
| 구분 | 재고자산(억원) | 매출채권및기타채권(억원) | 매입채무및기타채무(억원) |
|---|---|---|---|
| 25.4Q | 586 | 490 | 193 |
| 26.1Q | 567 | 516 | 288 |
| 26.2Q | 679 | 533 | 280 |
평균 잔액을 사용한 회전일수입니다. 첫 기간은 전기말 잔액이 없어 계산하지 않습니다.
| 구분 | DSO(일) | DIO(일) | DPO(일) | CCC(일) |
|---|---|---|---|---|
| 25.4Q | - | - | - | - |
| 26.1Q | 67.2 | 128.8 | 53.7 | 142.4 |
| 26.2Q | 62.8 | 122.8 | 56.0 | 129.6 |
9.4 기타 운영 원표
- 2026H1 원재료 매입액 477.0억원, 매출 대비 36.7%.
- 2026H1 계약부채 26.0억원, 2025말 16.1억원.
- 2026H1 R&D·신사업은 LIC·CFx 등 사업화 전단계.
- Itron France/Itron Inc. 소송은 진행중이며 확정 손실로 처리하지 않음.
이전 보고서 대비 변경
수치 커버리지는 크게 확대됐다. 특히 이전에 짧았던 단독분기·TTM·CAPA·Q2 품목·Q2 내수/수출을 보완했다. 남은 짧은 구간은 AR/AP 과거 원표와 2024년 이전 분기 품목표가 있으면 추가 연장 가능하다.
출처·검증 기준
첨부 원자료
20260317 - 사업보고서 (2025.12).pdf20260512 - 분기보고서 (2026.03)(1).pdf[비츠로셀]반기보고서(2026.08.12).pdf— 이번 업데이트의 최신 확정 원천20240325_비츠로셀_컨콜노트.md,20260515_비츠로셀_컨콜노트(1).md- 2026.07 IBK·삼성증권 리포트 3건
비츠로셀_20260806_194959.md— 사실 후보만 사용비츠로셀_과거주가_20260806.xlsx, 투자자별·공매도·외국인보유 CSV
웹 교차검증
- KRX KIND: 기업가치 제고, 자사주 20만주 소각, Morgan Stanley 5.48% 보고
- U.S. EIA: 2026년 8월 천연가스 생산
- NATO: 2025~26 방위비 투자 업데이트
- EU Commission ASAP: 탄약·미사일 생산능력 확대
- U.S. DOE/LBNL: 데이터센터 전력수요
- Engineered Power/Lithion: 현재 고온전지 제조·제품 운영상태
※ 가격·3배 목표·진입 판단은 비츠로셀 20260816 2부_투자판단.md 참조.