와이지-원 투자 판단 리포트 — 2부
- 작성 기준일: 2026-08-16
- 근거 본편:
와이지-원 20260816 1부_기업분석.md - 현재 주가: 18,210원 (2026-08-14 종가)
- 현재 시가총액: 약 6,773억원 (37,193,728주 기준)
- 사용자 목표: 2027년까지 35,780원, 시가총액 약 1조 3,308억원
- 현재가 대비 목표 상승여력: 약 96.5%
0. 1부 승계 선언
| 항목 | 1부 동결값 |
|---|---|
| 좋은 기업 | 조건부 Yes |
| TTM OP | 1,285억원 |
| TTM 지배NI 대용 | 749억원 |
| 정상화 OP 범위 | 1,200~2,300억원 유지, 상단 확률 상향 |
| 핵심 누락 고리 | 고가 원재료 COGS 유입 속도 vs 판매가격 인상 누적 속도 |
| 현금 리스크 | H1 OCF -38억원, FCF -295억원, 순차입금 약 6,473억원 |
| 선행 확인 | 3Q OPM, 원재료·미착품 변화, 피어 가격인상 |
| 최종 확인 | 27H1 OCF·순차입금·재고전환 |
| 사용 금지 | 미공개 YG-1 ASP 인상률·매입단가를 Base 사실로 쓰지 않음 |
2부. 투자 판단과 가격
9. 시장의 기존 인식과 증권사 시각
9.1 현재 시장이 이 회사를 보는 방식
2026년 초까지 와이지-원은 고재고·고차입의 전통 절삭공구 회사로 낮은 PBR/EV배수를 받았다. 3~6월에는 ‘텅스텐 공급제약+저가재고 수혜’가 가격에 빠르게 반영되어 6월말 21,800원, 7월 장중 28,500원까지 갔다가 8월 14일 18,210원으로 조정됐다.
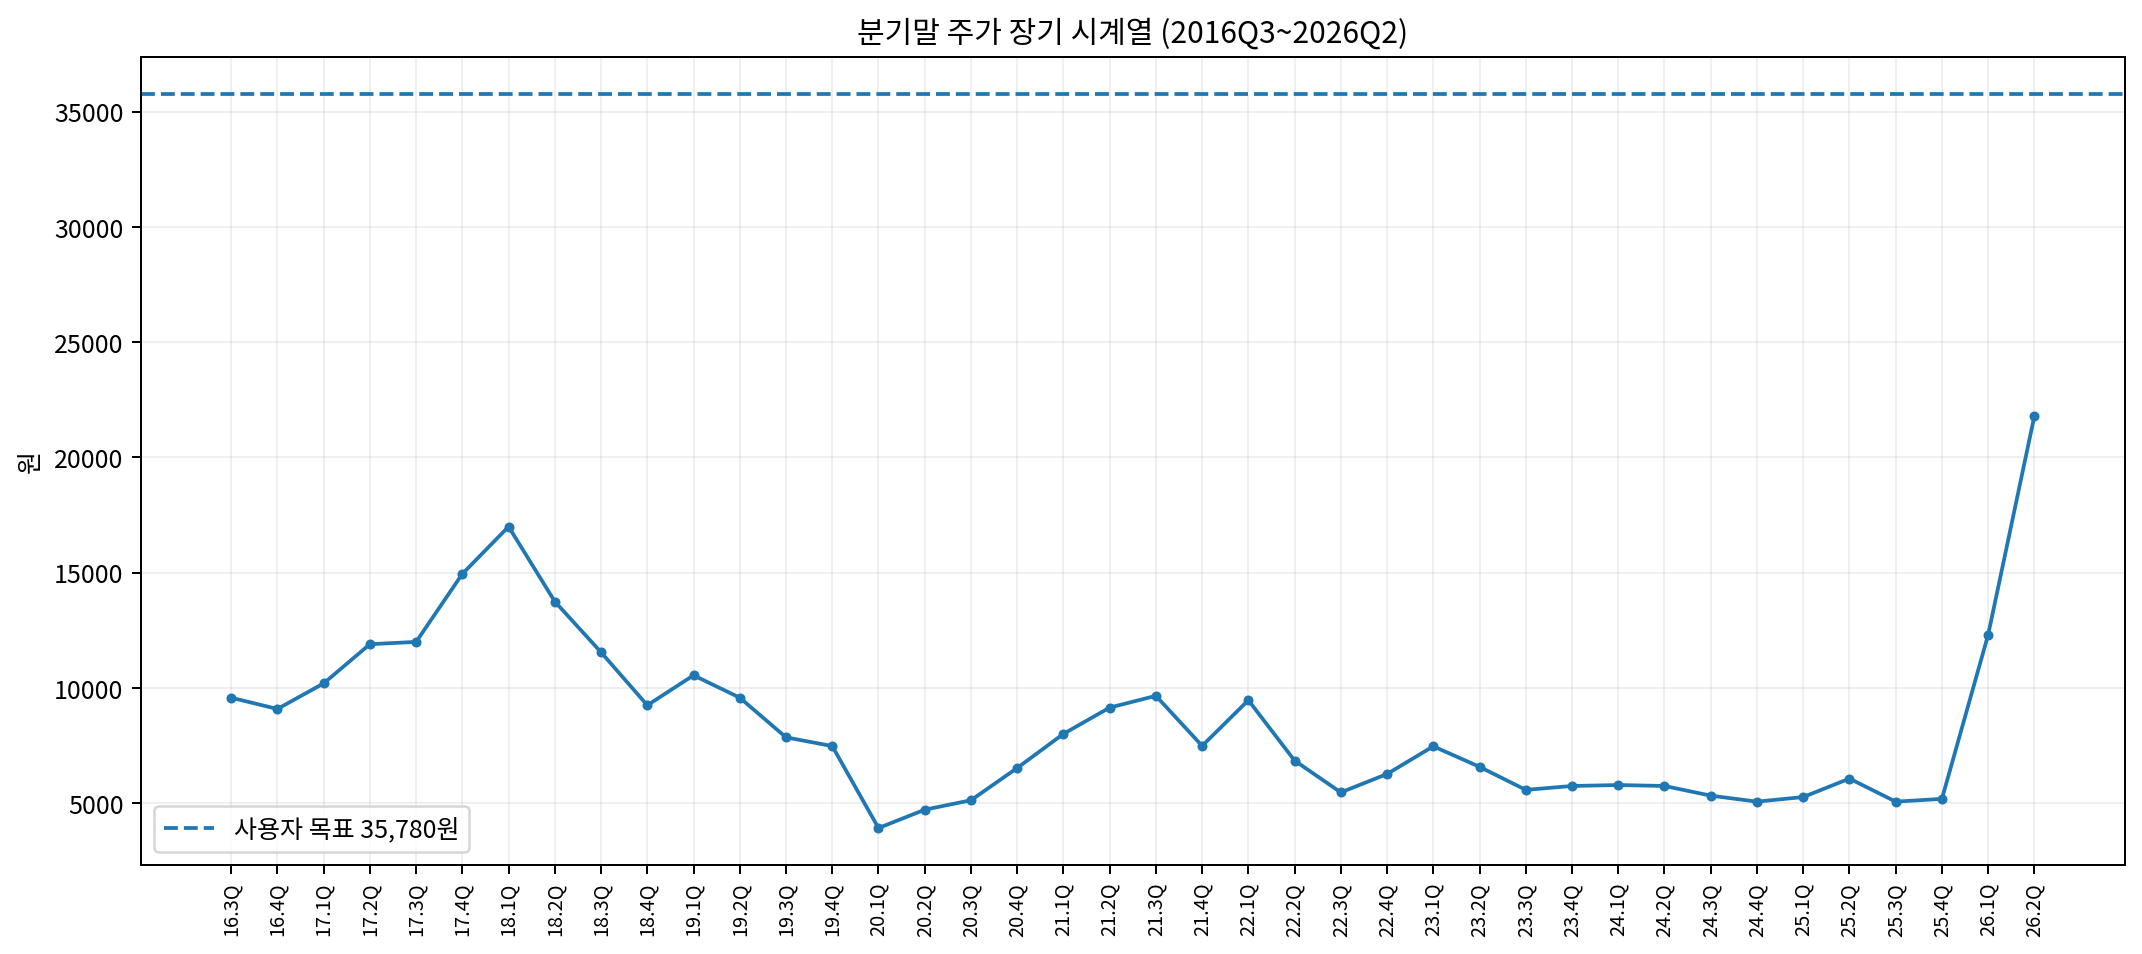
이 조정은 중요한데, 2Q 실적 분모는 오히려 좋아졌다. 즉 주가가 고점 대비 내려온 동안 TTM 이익은 상향됐다.
9.2 증권사 추정치·목표가·평가 방식의 변화
2026년 3월 유안타·6월 한국투자 리포트는 모두 텅스텐 가격·재고·경쟁사 이탈을 핵심으로 봤으나 정식 목표가가 없는 NR 성격이다. 공식 컨센서스 숫자가 얕으므로 ‘시장 컨센서스 PER’보다 실제 공시 이익과 시나리오를 우선한다.
9.3 최근 실적의 기대 오차
| 항목 | 이전 기대/우려 | 26.2Q 확인 | 판단 변화 |
|---|---|---|---|
| 1Q 고마진 | 환입·저가재고 일회성 우려 | 2Q OPM 22.4%, 반기 환입 4.9억원 | 일회성 우려 크게 완화 |
| 3Q 역래깅 | 3Q부터 급락 우려 | 피어도 1H timing lag 수혜, 2H 가격인상 지속 | 저점 시점을 4Q~1Q27 쪽으로 이동 |
| 재고 | 5,000억원 초과 위험 | 6,141억원이나 원재료 중심 | 절대액보다 구성·회수로 전환 |
| 현금 | 이익 증가 따라 개선 기대 | H1 OCF -38, FCF -295 | 재무 리스크 상향 |
9.4 전방산업 기대와 시장이 반영한 TAM
시장이 이미 반영한 것
텅스텐 가격 급등, 중국 공급제약, 저가재고 수혜, 1Q 서프라이즈는 이미 2026 상반기 주가 급등으로 한 차례 가격에 반영됐다.
1부에서 확인됐지만 덜 반영됐을 수 있는 것
반기 환입이 거의 없다는 점, 2Q OPM 22.4%, Round Tool 가동률 68.1%, 피어의 동일한 timing-lag 수혜는 ‘이익의 질’이 기존 생각보다 낫다는 근거다.
시장이 과대평가했을 수 있는 것
20%대 OPM의 장기 지속, 재고가 무조건 이익으로 바뀐다는 가정, 2027까지 순차입금이 저절로 감소한다는 가정은 아직 과도하다.
이전 보고서 대비 변경
시장 인식은 ‘테마 기대’에서 실적 확인 단계로 이동했다. 2Q 이후 핵심 디스카운트는 더 이상 마진의 진위가 아니라 현금전환과 역래깅이다.
10. 밸류에이션: 현재 가격이 무엇을 전제하는가
주 평가 방식은 PER + PBR, 보조는 POR이다. 영업이익이 빠르게 변하는 구간이라 TTM과 2027 forward 시나리오를 병행한다. 높은 차입 때문에 PBR·EV 관점의 재무할인도 유지한다.
밸류에이션 스냅샷 — TTM 기준
| 항목 | 값 |
|---|---|
| 현재가 | 18,210원 |
| 시가총액 | 6,773억원 |
| TTM 매출 | 7,681억원 |
| TTM OP | 1,285억원 |
| TTM 지배주주NI 대용 | 749억원 |
| 26H1 지배주주자본 | 5,021억원 |
| PSR | 0.88배 |
| POR | 5.27배 |
| PER | 9.04배 |
| PBR | 1.35배 |
이전 1Q 기반 보고서의 PER 약 14.2배보다 이익분모가 크게 개선됐다. PBR도 주가 조정과 자본증가로 약 1.35배다. 이익만 보면 싸졌지만, 순차입금 6,473억원 때문에 낮은 PER을 그대로 저평가로 단정하면 안 된다.
분기별 TTM 멀티플 시계열 — 차트와 표 필수
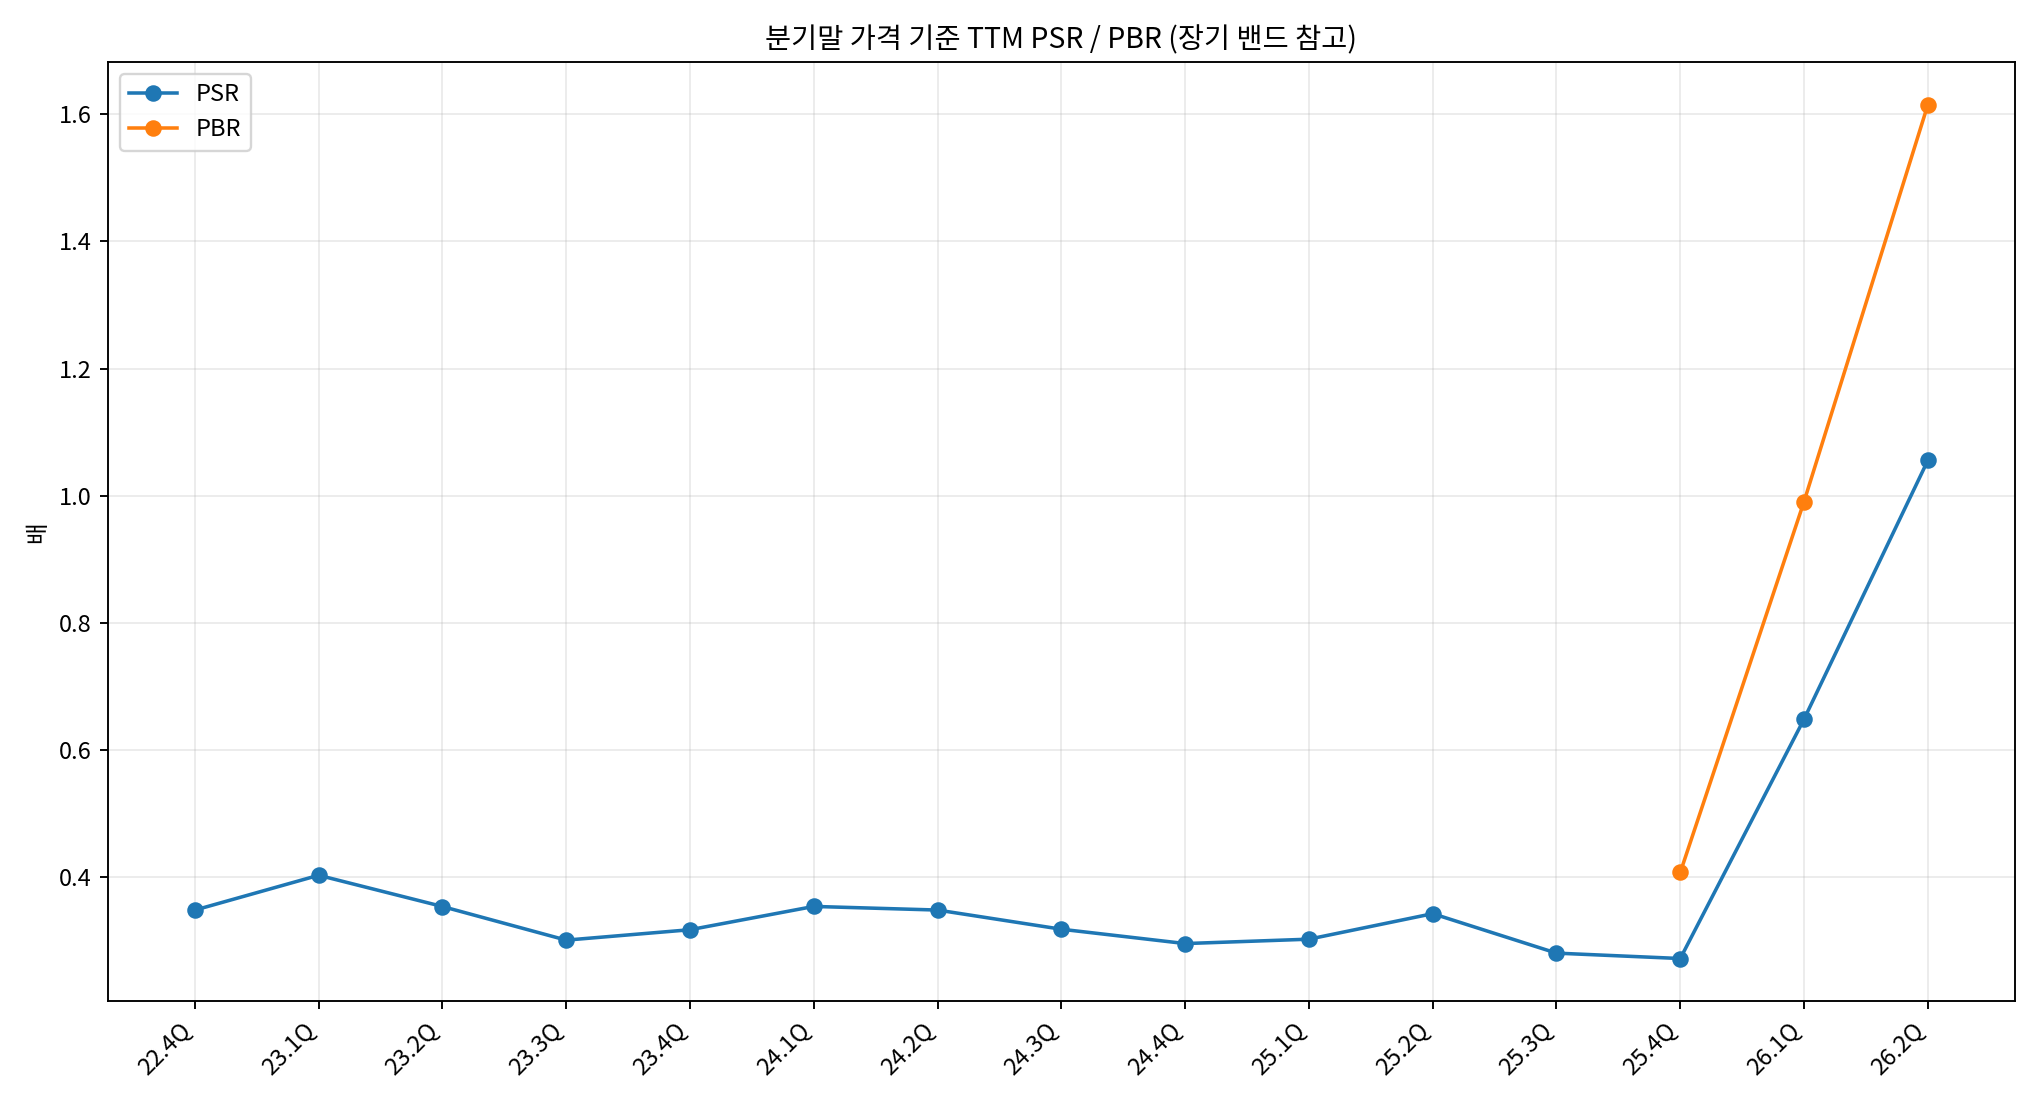
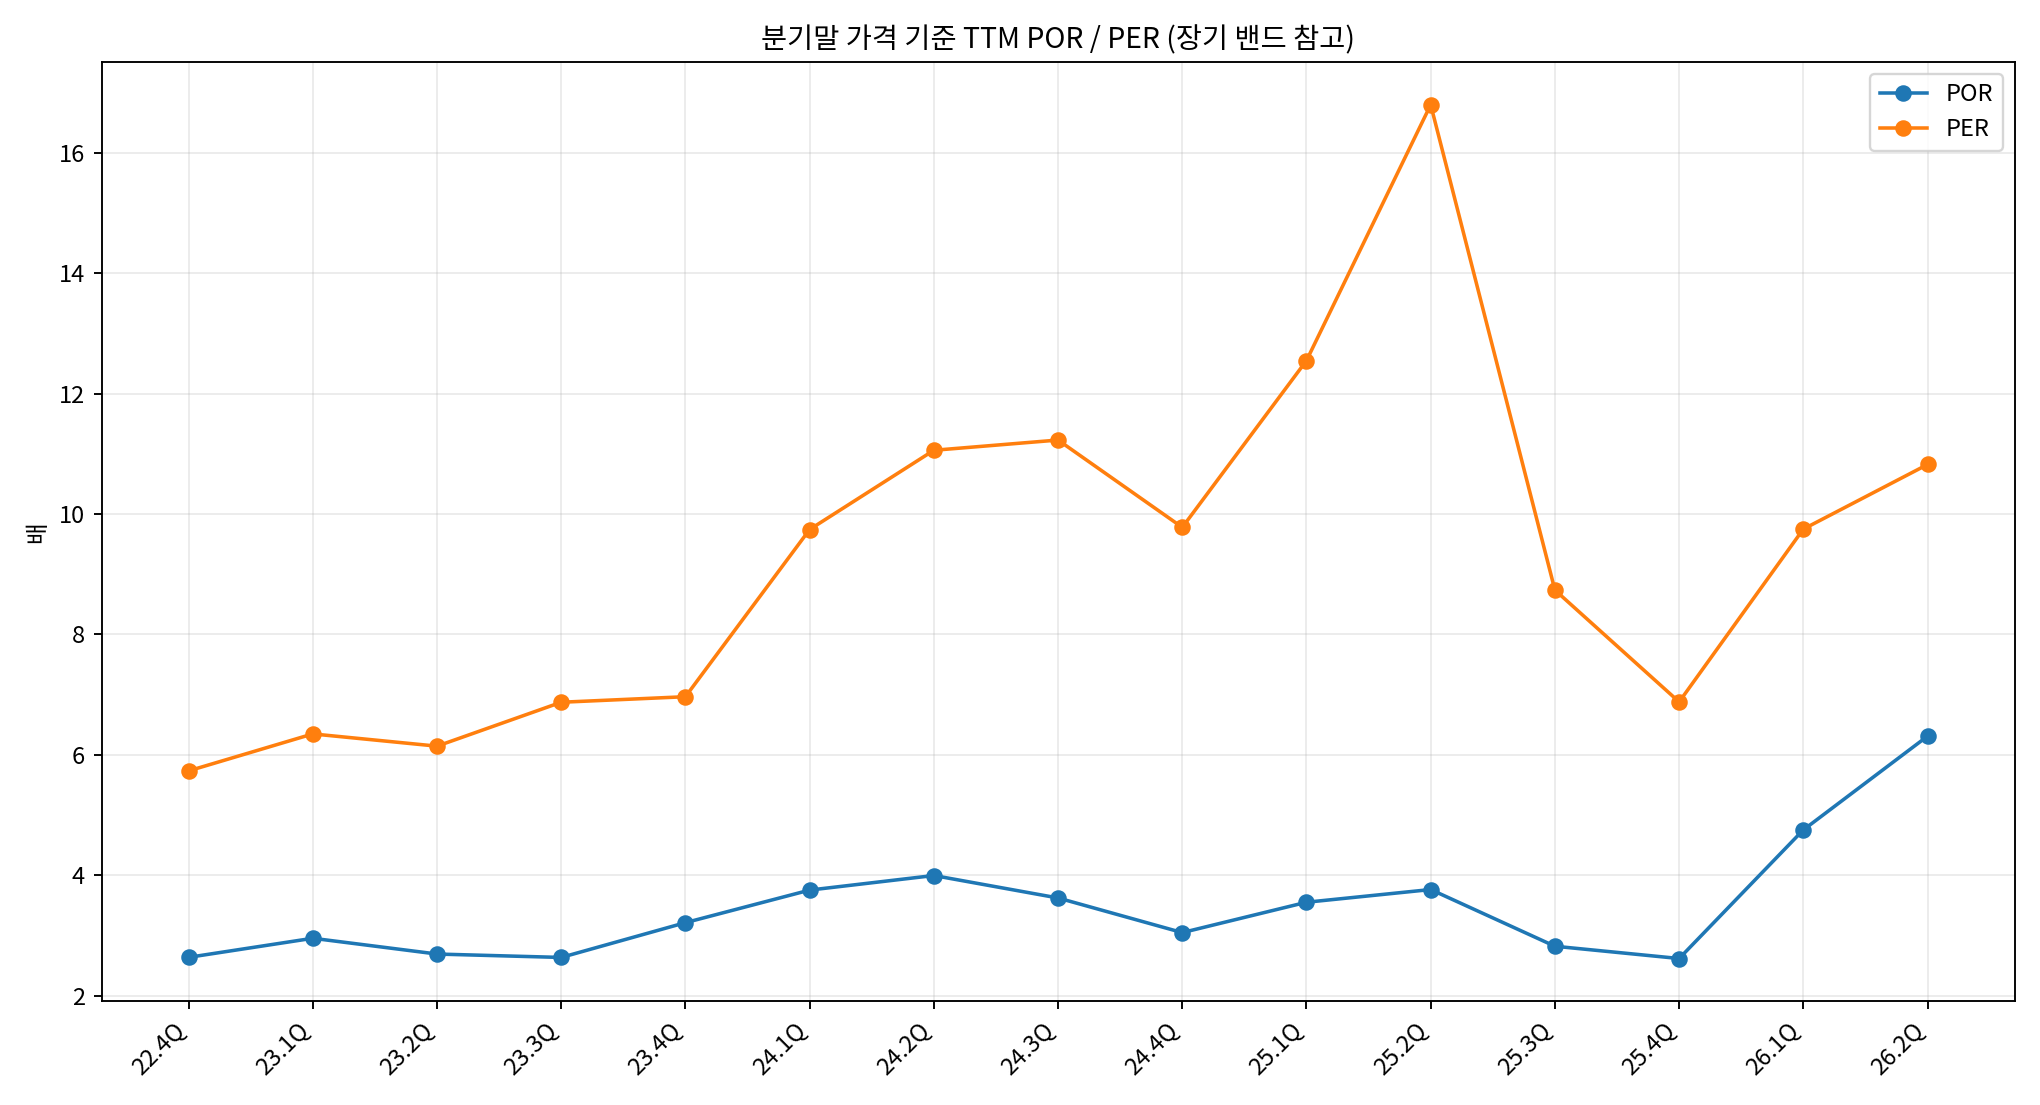
가격 기준: 사용자 제공 분기말 실제 거래일 종가. 정보안전 백테스트가 아니라 장기 밴드 참고용입니다. PSR·POR·PER는 해당 분기까지 최근 4개 단독분기 합(TTM), PBR은 확보된 해당 분기말 지배주주자본 기준입니다. 역사 주식수는 원데이터에 반영된 공시 주식수를 사용했습니다. 2025년 이전 지배주주자본 시계열은 현재 자료에서 동일 기준으로 재확보하지 못해 PBR을 비웁니다.
| 실적 기준 | 평가일 | 종가(원) | 시가총액(억원) | TTM 매출 | TTM OP | TTM 지배NI* | 지배자본 | PSR | POR | PER | PBR |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 22.4Q | 2023-01-02 | 6,270 | 1,917 | 5,498 | 726 | 334 | - | 0.35 | 2.64 | 5.73 | - |
| 23.1Q | 2023-03-31 | 7,470 | 2,284 | 5,661 | 773 | 360 | - | 0.40 | 2.96 | 6.35 | - |
| 23.2Q | 2023-06-30 | 6,580 | 2,012 | 5,678 | 747 | 327 | - | 0.35 | 2.69 | 6.15 | - |
| 23.3Q | 2023-10-04 | 5,580 | 1,706 | 5,659 | 647 | 248 | - | 0.30 | 2.64 | 6.87 | - |
| 23.4Q | 2024-01-02 | 5,750 | 1,758 | 5,532 | 547 | 252 | - | 0.32 | 3.21 | 6.97 | - |
| 24.1Q | 2024-04-01 | 5,790 | 1,944 | 5,485 | 518 | 200 | - | 0.35 | 3.76 | 9.74 | - |
| 24.2Q | 2024-07-01 | 5,750 | 1,930 | 5,536 | 483 | 175 | - | 0.35 | 4.00 | 11.06 | - |
| 24.3Q | 2024-09-30 | 5,330 | 1,790 | 5,617 | 494 | 159 | - | 0.32 | 3.62 | 11.23 | - |
| 24.4Q | 2025-01-02 | 5,070 | 1,702 | 5,750 | 558 | 174 | - | 0.30 | 3.05 | 9.78 | - |
| 25.1Q | 2025-03-31 | 5,270 | 1,769 | 5,841 | 498 | 141 | - | 0.30 | 3.55 | 12.55 | - |
| 25.2Q | 2025-06-30 | 6,070 | 2,038 | 5,941 | 541 | 121 | - | 0.34 | 3.76 | 16.79 | - |
| 25.3Q | 2025-09-30 | 5,070 | 1,702 | 6,058 | 603 | 195 | - | 0.28 | 2.82 | 8.74 | - |
| 25.4Q | 2026-01-02 | 5,190 | 1,742 | 6,394 | 665 | 253 | 4,272 | 0.27 | 2.62 | 6.88 | 0.41 |
| 26.1Q | 2026-03-31 | 12,310 | 4,578 | 7,056 | 963 | 470 | 4,620 | 0.65 | 4.76 | 9.75 | 0.99 |
| 26.2Q | 2026-06-30 | 21,800 | 8,108 | 7,681 | 1,285 | 749 | 5,021 | 1.06 | 6.31 | 10.82 | 1.61 |
* 26.1Q~26.2Q는 반기보고서 지배주주순이익을 사용했고, 그 이전은 이전 보고서가 사용한 연결순이익 대용 시계열이 섞여 있어 역사 PER은 방향 참고용입니다. 현재 스냅샷은 최신 TTM 지배주주순이익 대용 749억원을 사용합니다.
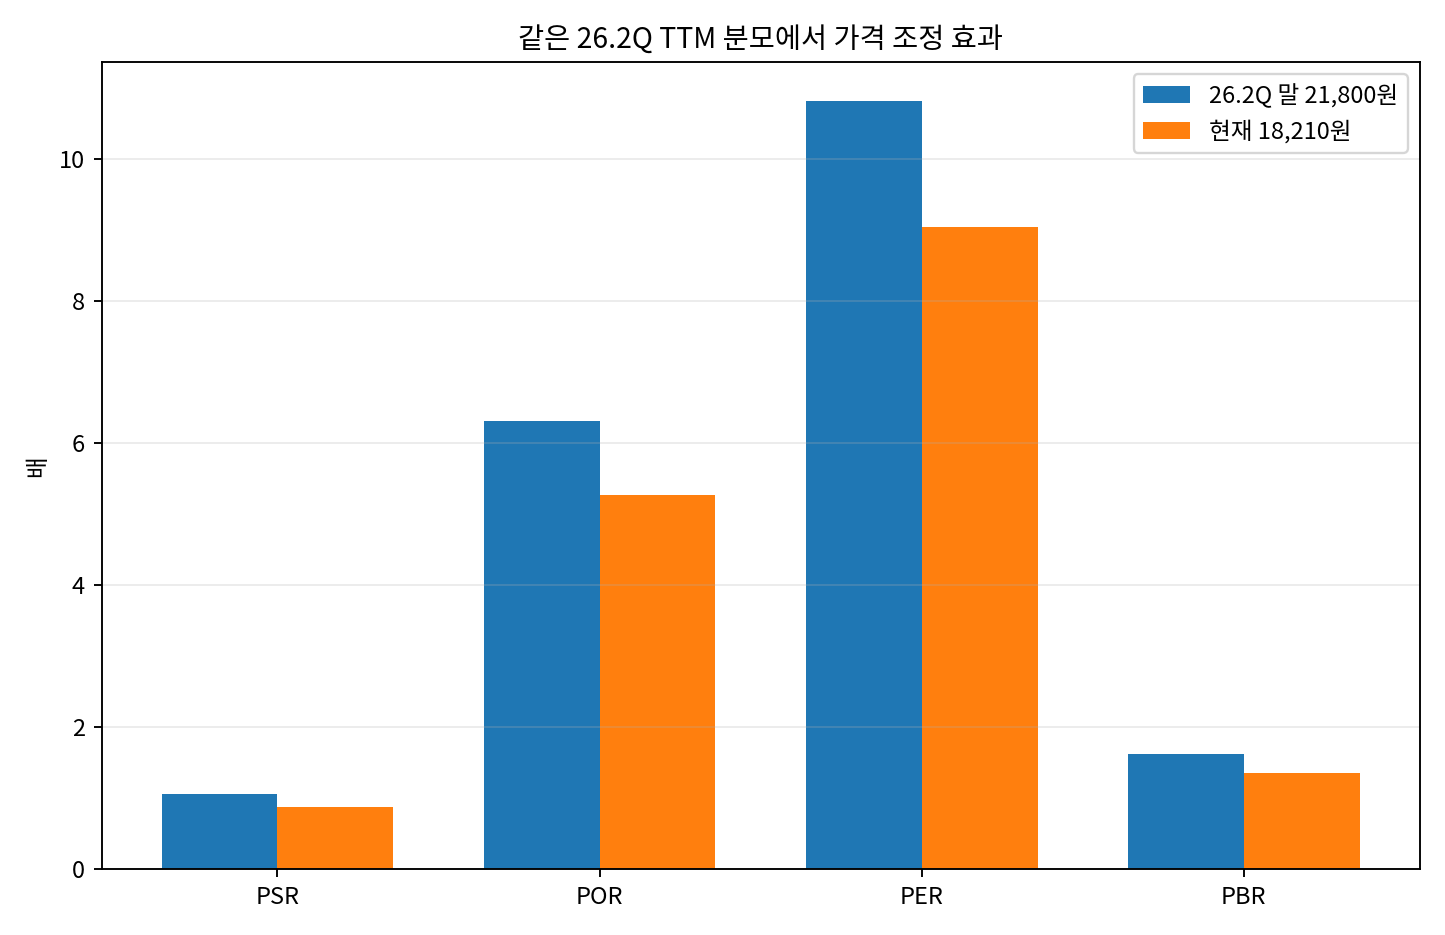
현재가 18,210원 스냅샷: 시가총액 6,773억원, PSR 0.88배, POR 5.27배, PER 9.04배, PBR 1.35배.
자동 차트 원본에서 밸류에이션 TTM 분모가 잘못 확장된 오류를 QA 단계에서 발견해 정정본 차트·표를 별도로 생성했다. 보고서에는 정정본만 사용한다.
시장이 아직 믿지 않는 1부의 변화
시장은 2Q 말 21,800원에서 TTM PER 약 10.8배까지 리레이팅했다가 현재 18,210원에서 약 9.0배로 내려왔다. 즉 이익 레벨업은 어느 정도 반영됐지만 FCF·순차입금 개선을 전제로 한 12배 이상 멀티플은 아직 확정되지 않았다.
하방 → 현재 → 상방
- 실무 Bear: OPM 14~15%와 순차입금 증가가 확인되면 과거 리레이팅 전 PBR 0.8~1.0배 또는 PER 7~8배 영역으로 회귀 가능.
- 현재: 18,210원, TTM PER 9.0배/PBR 1.35배.
- 상방: OPM 17~20% 유지 + OCF 반전 + 순차입금 감소가 동시에 보이면 10~12배 forward PER 정당화 가능.
이전 보고서 대비 변경
밸류에이션 매력은 상향한다. 같은 현재가 근처에서도 2Q 이익이 추가되어 TTM PER/POR가 낮아졌다. 다만 1부의 현금흐름 악화 때문에 멀티플 상단을 무조건 높이지 않는다.
11. 투자 논리와 반대 논리
11.1 투자 논리
1) 1Q가 아니라 2개 분기로 확인된 이익 레벨업
환입 오류를 제거해도 2Q OPM 22.4%다. 이익 레벨업의 질이 이전 보고서보다 높다.
2) 원재료 선확보가 불황형 재고와 다르다
재고 증가의 88%가 원재료+미착품이다. 공급제약·가격상승 국면에서 재고는 비용이면서 동시에 공급옵션이다.
3) 업계 전체 가격전가가 실제로 진행 중이다
OSG·Sumitomo의 수십 % 가격인상은 텅스텐 상승분을 최종제품으로 넘길 수 있다는 독립 증거다. 와이지-원만의 발언에 의존하지 않는다.
4) 현재 가격은 2Q 말보다 기대반영이 낮아졌다
6월말 21,800원에서 현재 18,210원으로 내려온 반면 TTM OP는 1,285억원으로 확정됐다. 가격/이익 비율은 개선됐다.
11.2 반대 논리
- 6,141억원 재고가 향후 고가 원가재고라면 지금의 마진은 피크일 수 있다.
- H1 OCF·FCF 적자와 순차입금 증가는 금리·차환·자본배분 위험을 키운다.
- 업계 공통 가격인상이라 YG-1만의 점유율 프리미엄이 아닐 수 있다.
- 가격 인상 후 수요가 둔화하면 P 상승이 Q 하락으로 상쇄될 수 있다.
- 텅스텐 가격이 급락하면 고가 신규재고에 평가손실/스프레드 압력이 생길 수 있다.
11.3 논지의 병목
재고가 이익으로 바뀌는 것과 현금으로 바뀌는 것은 다른 문제다. 투자 논리의 병목은 높은 OPM → OCF → 순차입금 감소의 마지막 두 단계다.
이전 보고서 대비 변경
투자 논리의 영업 증거는 강해졌지만 반대 논리의 중심도 바뀌었다. 이제 가장 큰 Bear는 ‘마진이 가짜’가 아니라 **‘마진은 진짜인데 현금이 안 남는 회사’**다.
12. 투자 프레임워크 적용
| 프레임 | 판정 | 근거 |
|---|---|---|
| 스크리닝 | 통과 | 이익 증가율 > 매출 증가율, 독립 산업지표 동행 |
| 탈락조건 | 미충족 | 지급불능·구조적 적자 아님. 다만 고차입은 지속 감시 |
| 헤게모니 | 1~2국면 | 26H1 매출 YoY +44%대, OP 증가가 훨씬 빠름; 가격/공급 병목이 이익률 확장 |
| A축: 이익 방향 | 강함 | TTM OP 1,285, 2Q OPM 22.4% |
| B축: 지속성 | 중간+ | 피어 가격전가·수요는 좋으나 고가원가 역래깅 미확인 |
| C축: 가격/기대 | 중간 | 7월 급등 후 조정, TTM PER 9배. 완전 미반영은 아님 |
| Kill 위험 | 중간 | 순차입금 6,473, H1 FCF -295 |
| 포트폴리오 유동성·중복도·감정 | 수동 확인 | 사용자 포트폴리오 정보 없음 |
종합: 좋은 기업의 증거는 강화됐고 좋은 주식 가능성도 높아졌지만, 좋은 매매의 최대 비중은 아직 FCF 때문에 제한한다.
이전 보고서 대비 변경
증거단계를 2→3단계로 상향한다. 그러나 4단계(최대 비중)는 OCF·순차입금이 확인되기 전까지 금지한다.
13. 목표 시총 도달 판정
목표 35,780원은 37,193,728주 기준 시가총액 약 1조 3,308억원이다.
13.1 OP → 지배주주NI Attribution Bridge
2026H1은 OP 866억원에서 지배NI 563억원으로 전환율이 약 65%였지만, 외환·금융손익 변동성이 크다. 목표 역산에서는 보수적으로 시나리오별 NI/OP 전환율을 다르게 둔다.
| 시나리오 | 가정 NI/OP 전환율 | 이유 |
|---|---|---|
| Bear | 50% | 이자·외환·기타손실 및 고차입 부담 확대 |
| Base | 58% | 금융손실 일부 정상화, 현 수준 이자부담 유지 |
| Bull | 64% | 높은 OP와 차입감소로 순이익 전환 개선 |
13.2 시나리오별 타겟 표
| 시나리오 | 적용 PER | 멀티플 근거 | 목표 시총에 필요한 지배NI | 필요한 OP | 1부 경로와 비교 | 판정 |
|---|---|---|---|---|---|---|
| Bear | 8배 | 고차입·FCF 미개선 전통 제조업 할인 | 1,663억원 | 3,327억원 | 1부 정상화 상단을 크게 초과 | 비현실적 |
| Base | 10배 | 이익 레벨업은 인정, 재무할인 일부 유지 | 1,331억원 | 2,294억원 | 정상화 범위 최상단 필요 | 조건부 가능 |
| Bull | 12배 | OCF 반전·순차입금 감소로 리레이팅 | 1,109억원 | 1,733억원 | Base 운영경로 안쪽 | 도달 가능 |
이 표의 역설이 핵심이다. 멀티플이 낮으면 목표를 위해 지나치게 큰 OP가 필요하고, OP가 1,700~1,900억원 정도면 12배를 받을 재무개선이 필요하다. 목표의 병목은 이익 하나가 아니라 이익+FCF 두 조건의 동시 충족이다.
13.3 실현 경로
Base 현실 경로는 2027 매출 1.0~1.1조원 × OPM 16~18% → OP 1,600~1,900억원이다. 이 경로만으로 목표 시총을 만들려면 PER 7~8배가 아니라 11~12배가 필요하다. 그러려면 OCF가 플러스로 돌아서고 순차입금이 최소 5천억원대로 내려가는 방향이 보여야 한다.
반대로 OP가 2,200~2,300억원까지 오른다면 10배 전후로도 목표가 가능하다. 이것은 가격전가·물량·원가 모두 상단 시나리오다.
13.4 가능성 판정
35,780원은 2027년까지 조건부 가능. 이전 보고서의 ‘Bull에서만 가능’보다 한 단계 상향한다. 다만 지속 가능한 가치로 정착하려면 ① 4Q26~1Q27 OPM 15%+ 방어, ② 27H1 OCF 플러스, ③ 순차입금 감소 중 적어도 2개 이상이 필요하다.
이전 보고서 대비 변경
목표 도달 확률을 소폭 상향한다. 2Q 이익이 정상화 OP 1,700~1,900억원 경로를 더 현실적으로 만들었다. 하지만 현금흐름 악화 때문에 12배 리레이팅을 자동으로 주지 않는다.
14. 현재 투자 판단과 진입 단계
14.1 좋은 기업인가 — 1부 판정 승계
조건부 Yes. 영업은 분명 좋아졌고, 현금전환이 마지막 검증이다.
14.2 좋은 주식인가
조건부 Yes. 현재 18,210원은 TTM PER 약 9.0배로 1Q 보고서 시점보다 매력도가 높다. 하지만 PBR 1.35배와 순차입금 6,473억원은 ‘절대 저평가’ 판정을 막는다.
14.3 좋은 매매인가
추격매수보다는 증거 기반 분할 진입. 7월 28,500원 고점 대비 조정됐고 2Q 이익은 좋아졌지만, 4Q26~1Q27 역래깅과 OCF가 남아 있다.
14.4 진입 유형과 행동 기준
현재 진입 유형과 증거 단계
- 증거 단계: 3단계 — 2개 분기 실적 + 생산 + 피어 가격전가까지 확인.
- 진입 유형: 탐색→중간 비중 전환 가능, 최대 비중은 아직 아님.
이미 확인된 증거
2Q OPM 22.4%, 환입 미미, 원재료 중심 재고, Round Tool 가동률 상승, OSG 동일 timing-lag, 피어 가격인상.
아직 남은 불확실성
YG-1 실제 ASP, 원재료 매입단가/재고연령, 3Q~1Q27 역래깅, OCF·순차입금.
초기 허용 범위
프레임상 3단계는 목표 최대 비중의 40~70%가 가능하지만, 재무리스크를 반영해 약 40% 내외를 상단으로 본다. 이미 보유 중이면 2Q만으로 최대 비중까지 늘리기보다 3Q/OCF 신호를 기다리는 편이 낫다.
추가 매수 조건
3Q OPM 18% 이상, 원재료+미착품 증가세 둔화, 순차입금 추가 급증 없음 중 2개 이상.
최대 비중 전환 조건
27H1 이전 OCF 플러스 전환 + 순차입금 감소 + OPM 17% 이상 유지를 동시에 또는 거의 동시에 확인.
즉시 축소·철회 조건
아래 Kill Criteria 중 하나가 명확히 충족되면 가격과 무관하게 비중 축소한다.
선행 진입 최소 요건
피어 가격인상 유지, JMTBA/전방수요 급락 없음, 3Q 원재료→제품 적체 신호 없음.
증거 축적 단계
1단계 테마 → 2단계 1Q 실적 → 3단계 2Q·피어·생산 확인(현재) → 4단계 OCF/순차입금 확인.
14.5 최종 판정
좋은 기업: 조건부 Yes / 좋은 주식: 조건부 Yes / 좋은 매매: 중간 비중까지 가능, 최대 비중은 보류.
이전 보고서 대비 변경
초기 허용비중은 기존 20~30%에서 약 40% 내외까지 상향 가능으로 바뀐다. 단 이는 2Q 영업증거 강화 때문이며, 순차입금 악화 때문에 70% 이상으로 확대하지 않는다.
15. 진입·추가매수·철회 조건
15.1 실적 전 선행 진입 신호
- OSG·Sumitomo 가격인상 유지/추가.
- JMTBA 주문 강세 유지.
- 텅스텐 가격이 급락하지 않으면서 공급제약 지속.
- 회사 공시·IR에서 원재료 선확보를 실제 출하로 전환하는 징후.
15.2 추가 매수 조건
- 26.3Q OPM ≥18% 또는 GPM ≥40% 부근 유지.
- 원재료+미착품 증가율이 크게 둔화.
- 영업현금흐름이 적어도 분기 기준 플러스로 전환하거나, 순차입금이 더 이상 늘지 않음.
15.3 최대 비중 전환 조건
- 27H1 누적 OCF +300~500억원 이상.
- 순차입금이 6,473억원에서 뚜렷하게 하락해 5천억원대 진입 방향 확인.
- 4Q26~1Q27 역래깅 구간에서도 OPM 17% 안팎 이상.
15.4 Kill Criteria — 실적 발표 전이라도 행동
- 가격전가 실패: 피어 가격인상이 이미 시행된 뒤에도 OPM이 2개 분기 연속 15% 미만 또는 GPM 35% 미만으로 하락.
- 재고전략 실패: 27H1까지 원재료+미착품이 26H1 2,445억원 대비 15% 이상 줄지 않고, 동시에 제품재고가 26H1 대비 15% 이상 증가.
- 현금·부채 실패: TTM/반기 OCF가 지속 음수이거나 순차입금이 7,000억원을 넘고 1Q27까지 증가 추세.
- 고가재고 손실: 텅스텐 가격 하락과 함께 신규 재고평가손실이 100억원 이상 발생.
기존
재고 5,000억원 초과 즉시 철회기준은 폐기한다. 총재고가 아니라 원재료→매출→현금의 이동을 본다.
15.5 익절·재평가 조건
- 주가가 30,000원 이상인데 2027 forward OP가 1,600억원 미만이거나 OCF 반전이 없으면 기대반영률을 재점검.
- 35,780원 도달 시 NI 1,100억원 이상 또는 순차입금 감소가 동반되지 않으면 12배 이상 멀티플 지속성을 의심.
15.6 차기 보고서 체크리스트
3Q OPM/GPM, 원재료·미착품·제품재고, OCF/FCF, 순차입금, 실제 가격인상 언급, 평가손실, Round Tool/Insert 가동률, 추가 공급망 투자.
15장 이전 보고서 대비 변경: 기존
재고 5,000억원 초과와순차입금 6,500억원 근접같은 단일 절대치 중심 행동규칙을 폐기·완화하고, 가격전가 실패 / 재고전략 실패 / OCF·순차입금 추세 실패 / 재고평가손실의 4개 구조적 Kill Criteria로 교체했다.
한 문장 결론
와이지-원은 2Q로 영업 레벨업이 확인돼 18,210원에서는 이전보다 좋은 주식이 됐지만, 목표 35,780원을 지속 가능한 가치로 만들 최종 열쇠는 4Q26~1Q27 역래깅을 버티면서 6,141억원 재고를 현금으로 바꾸고 순차입금을 줄이는 것이다.
주요 출처와 기준
- [공시] 와이지-원 2026년 반기보고서, 2026-08-14 제출. 연결 손익·재무상태·현금흐름, 주석 8 재고자산, 주석 20 차입금과 사채, 사업의 내용 원재료·생산설비를 최우선으로 사용했다.
- [이전 본편]
와이지-원 20260804 1부_기업분석.md,와이지-원 20260804 2부_투자판단.md,와이지-원 20260804 부록_리레이팅.md. 과거 시계열만 승계하고 기존 결론은 재검증했다. - [피어 공식] OSG FY2026 1H Results: https://www.osg.co.jp/en/about_us/ir/news/file/OSG_fy2026_2q_financialresultsreport_en.pdf
- [피어 공식] OSG 2026-06-11 가격 개정: https://www.osg.co.jp/news/2026/06/0611g-1.html
- [피어 공식] Sumitomo Electric Hardmetal 2025-10-20 / 2026-04-20 / 2026-08-07 가격 개정: https://www.sumitool.com/en/news/press-release/info-251020.html / https://www.sumitool.com/news/press/info-260420.html / https://www.sumitool.com/news/press/info-260807.html
- [산업 공식] JMTBA Monthly Machine Tool Orders: https://www.jmtba.or.jp/english/category/machine-tool-orders/
- [광물] Reuters 2026-01-29, 2026-04-29 텅스텐 공급·가격 기사: https://www.reuters.com/world/americas/tungsten-rises-record-highs-export-curbs-turn-up-supply-heat-2026-01-29/ / https://www.reuters.com/world/asia-pacific/tungsten-breaks-records-china-export-curbs-military-demand-boost-investment-2026-04-29/
- [가격] 사용자 제공
와이지-원_과거주가_20260816.xlsx; 최신 종가는 2026-08-14 18,210원으로 외부 시세와 교차 확인했다. - [수급] 사용자 제공 투자자별·외국인보유·공매도 월간 CSV 3종, 조회일 2026-08-16.
외부 산업 파일이 별도로 제공되지 않았으므로 산업 맥락은 검색 기반이다. 회사 고유의 실제 판매가격 인상률·원재료 계약단가·재고 연령은 미공개다. 이 세 항목을 추정치와 사실로 혼동하지 않는다.