와이지-원 기업 분석 리포트 — 1부
- 작성 기준일: 2026-08-16
- 최신 확정 실적: 2026년 반기보고서, 기준일 2026-06-30
- 분석 목적: 회사가 실제로 좋아지고 있는가, 높은 마진이 지속 가능한가, 악화된 현금흐름이 미래 이익을 위한 운전자본 투자로 회수될 수 있는가
- 연결 파일:
와이지-원 20260816 2부_투자판단.md
이번 업데이트의 가장 큰 변화는 세 가지다. ① 1Q 재고평가손실 환입 44억원이라는 이전 보고서의 해석을 기각한다. 반기 전체 환입은 4.9억원뿐이다. ② 6,141억원의 재고는 완제품 적체보다 원재료 선확보가 핵심이다. ③ 따라서 ‘재고 5,000억원 초과=철회’라는 기존 Kill Criterion은 폐기하고, 원재료가 매출·현금으로 전환되는지를 본다.
1부. 기업의 실체와 개선 방향
이 회사를 이해하는 한 장
| 항목 | 2026-08-16 판정 |
|---|---|
| 사업 | 절삭공구 단일 사업. Solid·Indexable을 함께 공급하는 Total Tooling 구조 |
| 26H1 실적 | 매출 4,211억원, OP 866억원, 지배주주NI 563억원 |
| 26.2Q 단독 | 매출 2,133억원, OP 477억원, OPM 22.4% |
| TTM | 매출 7,681억원, OP 1,285억원, 지배NI 대용 749억원 |
| 실적 방향 | 매출 증가보다 OP 증가가 더 빠른 이익 레버리지 국면 |
| 재고 | 2025말 4,434억원 → 26H1 6,141억원. 증가액의 약 88%가 원재료+미착품 |
| 현금흐름 | 26H1 OCF -38억원, 단순 FCF -295억원. 핵심 원인은 재고 증가 -1,707억원 |
| 재무 | 단순 순차입금 약 6,473억원, H1 이자비용 약 164억원, OP/이자 약 5.3배 |
| 생산 | 26H1 Round Tool 가동률 68.1% vs 2024 57.9%; 실제 물량·레버리지 증거 있음 |
| 핵심 누락 고리 | 신규 고가 CARBIDE/HSS의 COGS 유입 속도 vs 누적 판매가격 인상 속도 |
| 좋은 기업 | 조건부 Yes — 영업은 강화, 현금전환·재무구조는 미확인 |
1. 원자료에서 교정해야 하는 사실 오류·내부 모순
| 기존 주장/해석 | 재검증 결과 | 처리 |
|---|---|---|
| 26.1Q OPM 18.7% 중 44.1억원이 재고평가손실 환입 | 26H1 전체 재고평가손실 환입은 4.863억원, 평가손실은 0 | 기존 44.1억원 조정 전면 기각. 1Q·2Q 고마진은 훨씬 더 본업에 가깝다 |
| 재고 5,000억원 초과는 즉시 위험 | 26H1 재고 6,141억원이지만 원재료+미착품 증가가 총증가의 약 88%; 완제품 증가는 120억원 수준 | 절대 재고액 Kill Criterion 폐기. 구성과 현금화 속도로 교체 |
| 3Q부터 고가 재고가 바로 들어와 마진 급락 | 피어 OSG도 26H1 과거 저가재고와 가격-원가 시차 수혜를 공식 확인. 2026년 추가 가격 인상은 6~10월에 순차 진행 | 3Q 즉시 붕괴 가정 약화. 4Q26~1Q27을 더 큰 시험대로 이동 |
| 텅스텐 spot 상승률이 YG-1 원가 상승률과 같다 | YG-1 공시는 유럽·중국 복수 거래처에서 CARBIDE와 HSS를 수입한다고 명시. 광석/APT 직접 구매가 아님 | spot→가공 원재료→YG-1의 계약·재고 시차를 반영 |
| OCF 악화는 이익의 질 악화 | H1 OCF -38억원은 재고 -1,707억원이 지배. AP 증가는 +856억원으로 일부 공급자 금융 | 전략적 운전자본 투자 가능성 우세, 단 회수 확인 전 확정 금지 |
이전 보고서 대비 변경
가장 큰 상향 수정은 ‘회계상 환입이 만든 마진’이라는 의심의 제거다. 반대로 재무위험은 낮아진 것이 아니라 더 커졌다. 영업 체력 판단은 상향, 현금·부채 판단은 하향이다.
2. 사업 구조와 실적 방정식
2.1 사업부문과 경제성 단위
와이지-원은 절삭공구 단일 세그먼트다. 제품은 엔드밀·드릴·탭 등 Solid Type과 Indexable Type으로 구성된다. 공시상 제품군별 영업이익이 분리되지 않으므로 ‘어느 제품이 OP를 몇 억원 만들었다’는 계산은 할 수 없다.
2.2 핵심 제품·서비스 상세
회사가 강조하는 경쟁력은 원자재 생산·가공·코팅 기술, 다품종 생산, Solid+Indexable Total Tooling, 글로벌 Tech Center와 영업망이다. 경제성은 다음 방정식으로 보는 것이 적절하다.
매출 = 출하량 Q × 평균판매가격 P
영업이익 = Q × (P − 원재료 단위원가 − 변동가공비) − 고정비
2026년에는 P·Q·고정비 레버리지가 동시에 우호적이다. 핵심은 원재료 단위원가 C가 뒤늦게 상승하는 시점에도 P가 충분히 앞서갈 수 있느냐다.
2.3 고객·최종용도 가치사슬
직접 고객은 자동차·일반기계·항공우주·방산·금형·전자/반도체 등 금속가공 수요처와 유통망이다. 절삭공구는 생산량이 늘면 소모량도 증가하는 소모품이므로 전방 공작기계 가동·주문과 연결된다. 다만 와이지-원 고객별 매출·산업별 믹스는 공시가 충분하지 않아 JMTBA·피어 실적을 보조 선행지표로 쓴다.
이전 보고서 대비 변경
사업 구조 자체는 유지한다. 다만 26H1 실적과 피어 공식자료 때문에 2026년 실적 방정식에서 P 상승 + 저가/선매입 C + Q 증가의 동시 작동 확률을 이전보다 높인다.
3. 사람과 지배구조
3.1 경영진·이사회
송호근 회장·송시한 사장 공동대표 체제이며, 2026H1 공시상 이사회·독립이사 구성에 중대한 악화는 없다. 전략구매실 실장·부실장이 별도 조직으로 존재하고 장기 재직자가 담당한다는 점은 이번 원재료 국면에서 중요하다.
3.2 경영진 약속·실행 이력
회사는 자동화, 서운공장 2동, 해외 생산·판매망, Total Tooling 확대를 지속해 왔다. 그러나 매출·OP·FCF·순차입금에 대한 정량 중장기 가이던스는 여전히 부재한다. 따라서 2027 수치 시나리오는 회사 가이던스가 아니라 외부 산업·공시 수치에 기반한 독립 추정이다.
3.3 주요주주·소유구조
기존 보고서의 가족 지분·IMC 지분 구조를 유지한다. 2026년 2월 우선주의 보통주 전환은 이미 주식수에 반영된 희석이지 신규 오버행으로 반복 계산하지 않는다.
3.4 지배구조 판정
운영 전문성은 긍정이나, 높은 차입·재고와 M&A/증설이 동시에 진행되는 만큼 자본배분은 아직 ‘복리기업’ 수준으로 평가하기 어렵다.
3.5 연결이익의 지배주주 귀속과 NCI
26H1 연결순이익 561.3억원, 지배주주 귀속 562.7억원, NCI -1.4억원이다. NCI는 투자판단에 비중요하다. 밸류에이션은 가능한 범위에서 지배주주 순이익·자본을 사용한다.
이전 보고서 대비 변경
지배구조 판정은 유지다. 다만 전략구매 조직과 원재료 선확보 실행이 실제 재고구성으로 확인돼 운영 실행력에 대한 신뢰는 소폭 상향한다. 자본배분 평가는 순차입금 증가 때문에 상향하지 않는다.
4. 운영·경제성 대시보드
4.1 전사 실적: 장기 수준, 개별 분기, TTM
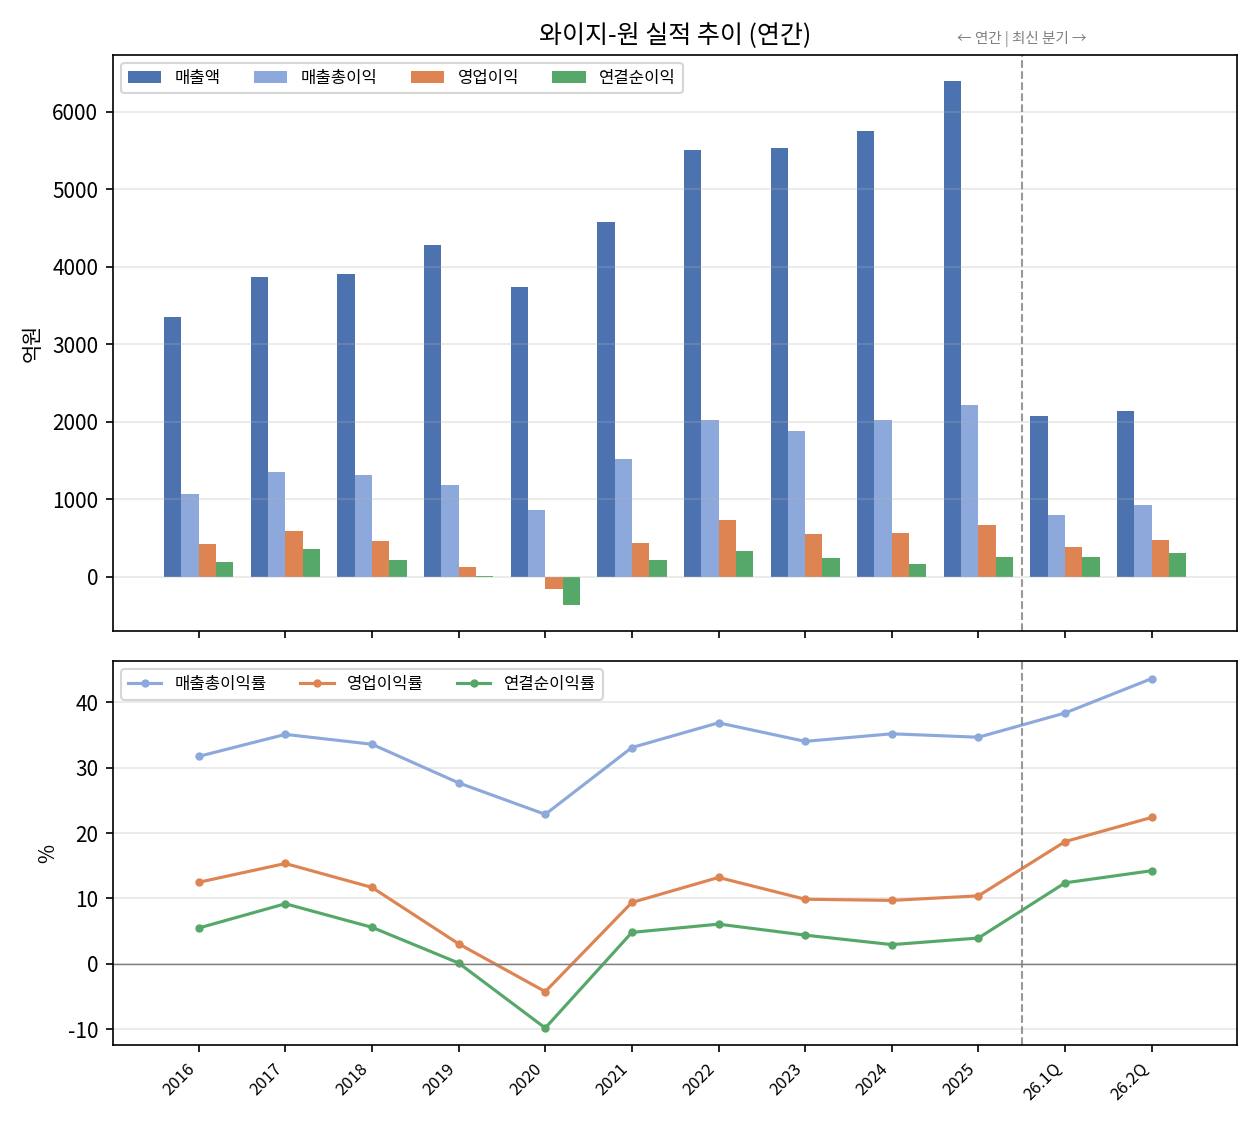
| 구분 | 매출액(억원) | 매출총이익(억원) | 영업이익(억원) | 연결순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|
| 2016 | 3,347 | 1,061 | 418 | 184 | - | - |
| 2017 | 3,866 | 1,356 | 593 | 356 | 15.5% | 42.1% |
| 2018 | 3,909 | 1,312 | 457 | 219 | 1.1% | -23.0% |
| 2019 | 4,280 | 1,184 | 132 | 6 | 9.5% | -71.2% |
| 2020 | 3,742 | 855 | -158 | -366 | -12.6% | 적자전환 |
| 2021 | 4,578 | 1,513 | 430 | 221 | 22.3% | 흑자전환 |
| 2022 | 5,498 | 2,025 | 726 | 334 | 20.1% | 69.0% |
| 2023 | 5,532 | 1,881 | 547 | 244 | 0.6% | -24.7% |
| 2024 | 5,750 | 2,022 | 558 | 170 | 3.9% | 2.1% |
| 2025 | 6,394 | 2,214 | 665 | 253 | 11.2% | 19.2% |
| 26.1Q | 2,078 | 797 | 388 | 257 | N/A — 기간기준 상이 | N/A — 기간기준 상이 |
| 26.2Q | 2,133 | 930 | 477 | 304 | 2.7% | 22.9% |
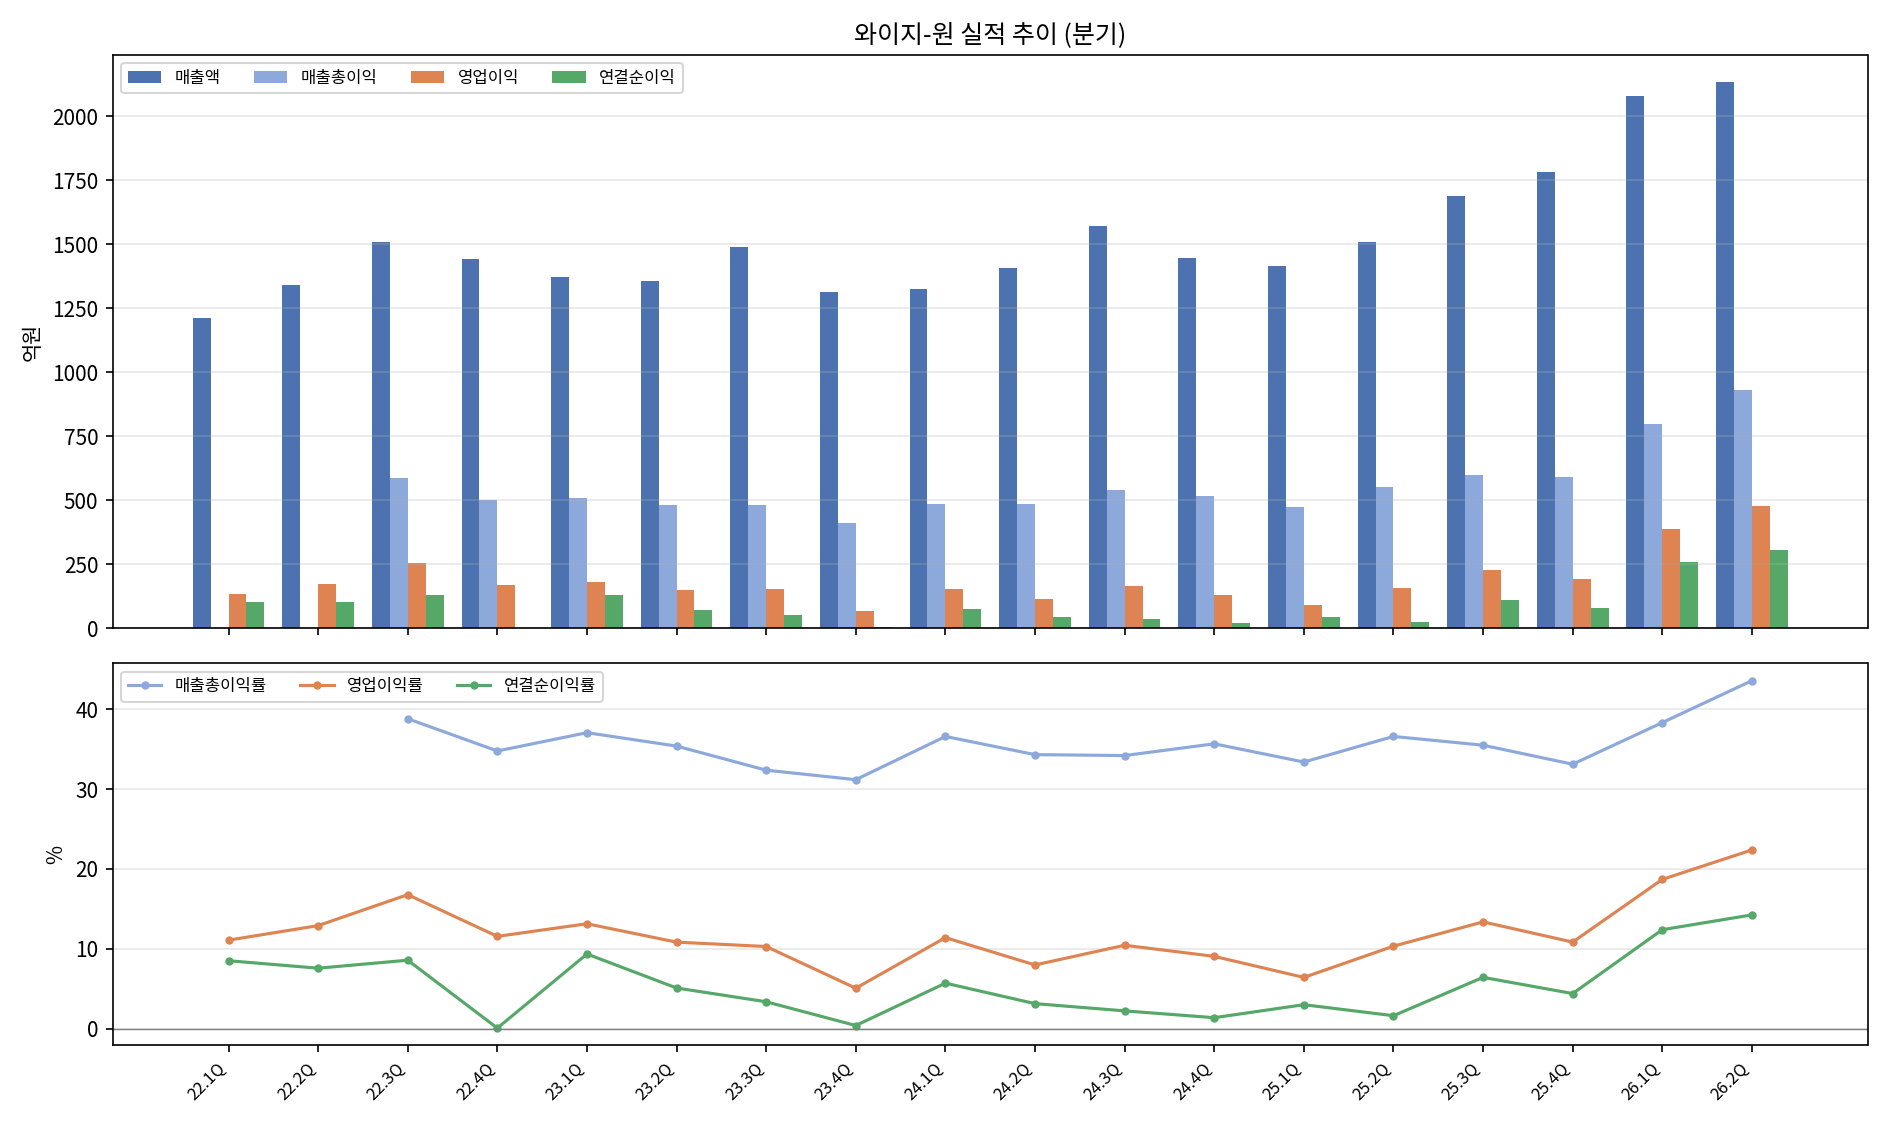
| 구분 | 매출액(억원) | 매출총이익(억원) | 영업이익(억원) | 연결순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|
| 22.1Q | 1,209 | - | 134 | 103 | - | - |
| 22.2Q | 1,339 | - | 173 | 101 | 10.7% | 28.9% |
| 22.3Q | 1,509 | 586 | 253 | 129 | 12.7% | 46.5% |
| 22.4Q | 1,441 | 501 | 166 | 1 | -4.5% | -34.2% |
| 23.1Q | 1,373 | 509 | 180 | 128 | -4.7% | 8.3% |
| 23.2Q | 1,356 | 480 | 147 | 69 | -1.2% | -18.6% |
| 23.3Q | 1,490 | 482 | 153 | 50 | 9.9% | 4.3% |
| 23.4Q | 1,313 | 410 | 66 | 5 | -11.9% | -56.6% |
| 24.1Q | 1,325 | 485 | 151 | 75 | 0.9% | 127.4% |
| 24.2Q | 1,407 | 483 | 112 | 44 | 6.2% | -25.7% |
| 24.3Q | 1,571 | 537 | 164 | 35 | 11.6% | 46.2% |
| 24.4Q | 1,446 | 516 | 131 | 20 | -8.0% | -20.2% |
| 25.1Q | 1,416 | 473 | 91 | 42 | -2.1% | -30.6% |
| 25.2Q | 1,507 | 552 | 156 | 24 | 6.4% | 71.4% |
| 25.3Q | 1,688 | 599 | 226 | 108 | 12.0% | 45.0% |
| 25.4Q | 1,782 | 590 | 193 | 78 | 5.6% | -14.4% |
| 26.1Q | 2,078 | 797 | 388 | 257 | 16.6% | 101.1% |
| 26.2Q | 2,133 | 930 | 477 | 304 | 2.7% | 22.9% |
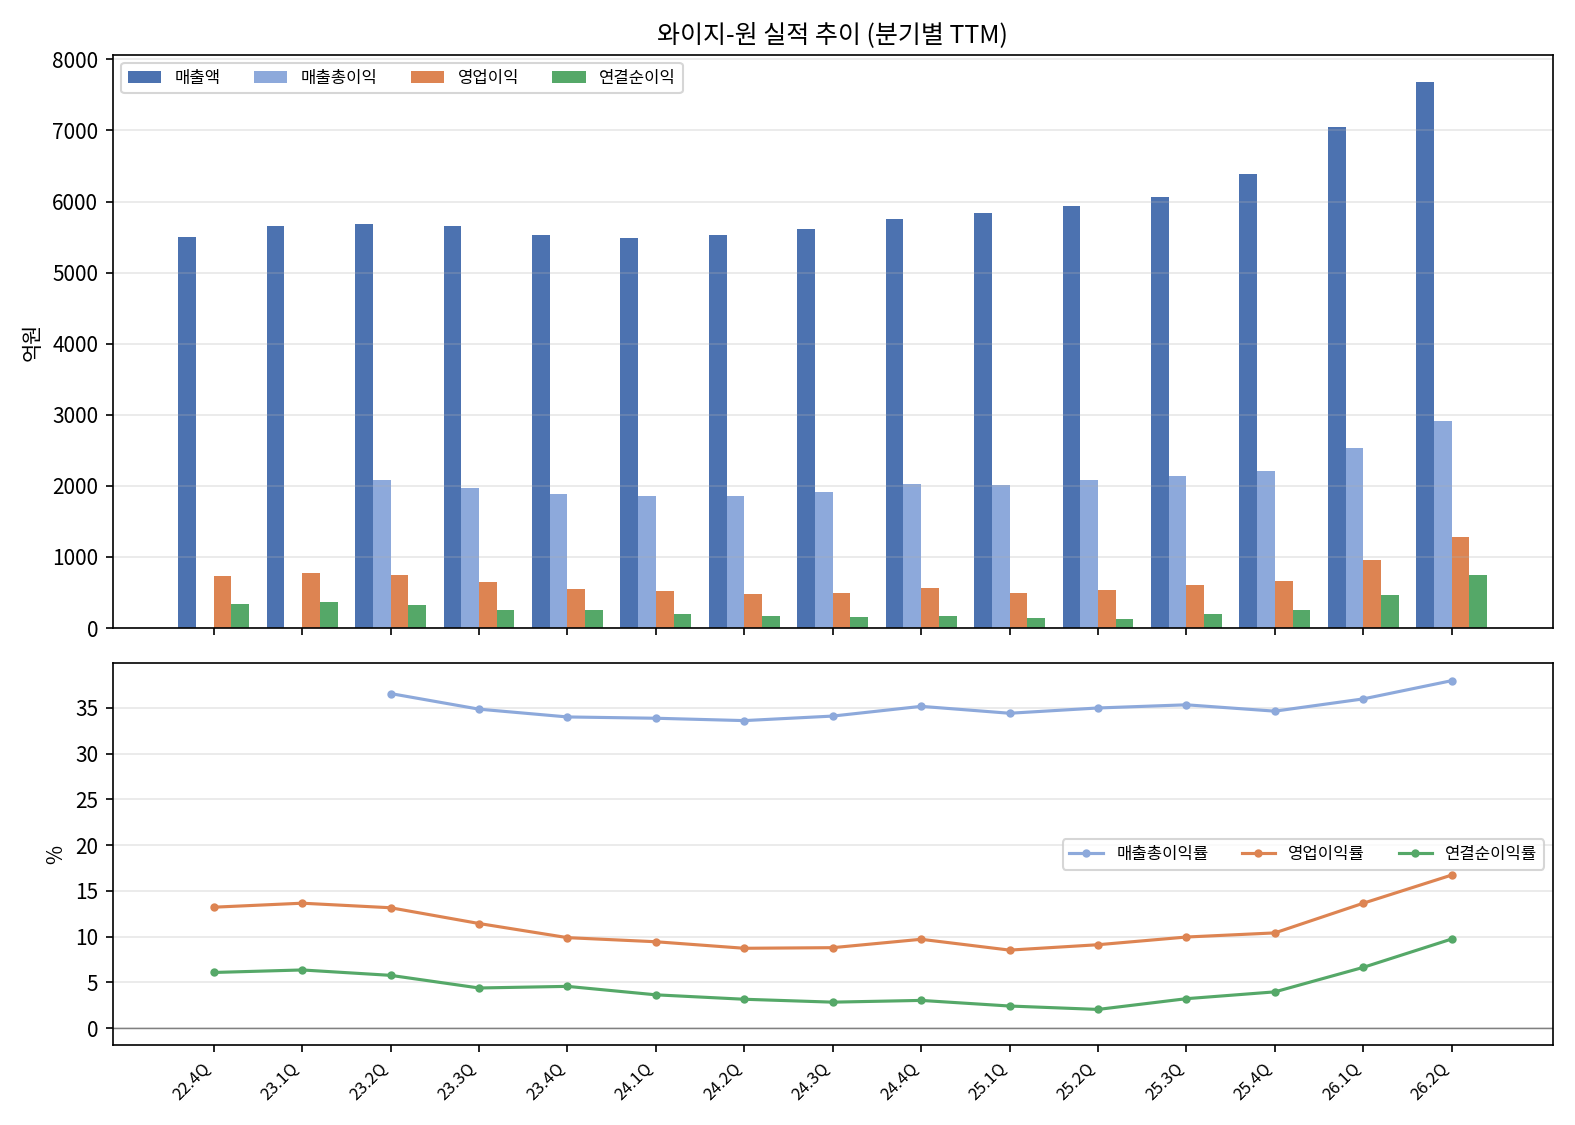
각 값은 해당 분기까지 최근 4개 단독 분기의 합(TTM)입니다. 최초 3개 분기는 계산하지 않습니다.
| 구분 | 매출액(억원) | 매출총이익(억원) | 영업이익(억원) | 연결순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|
| 22.4Q | 5,498 | - | 726 | 334 | - | - |
| 23.1Q | 5,661 | - | 773 | 360 | 3.0% | 6.4% |
| 23.2Q | 5,678 | 2,076 | 747 | 327 | 0.3% | -3.4% |
| 23.3Q | 5,659 | 1,972 | 647 | 248 | -0.3% | -13.4% |
| 23.4Q | 5,532 | 1,881 | 547 | 252 | -2.3% | -15.5% |
| 24.1Q | 5,485 | 1,857 | 518 | 200 | -0.9% | -5.4% |
| 24.2Q | 5,536 | 1,860 | 483 | 175 | 0.9% | -6.7% |
| 24.3Q | 5,617 | 1,915 | 494 | 159 | 1.5% | 2.2% |
| 24.4Q | 5,750 | 2,022 | 558 | 174 | 2.4% | 13.0% |
| 25.1Q | 5,841 | 2,009 | 498 | 141 | 1.6% | -10.8% |
| 25.2Q | 5,941 | 2,078 | 541 | 121 | 1.7% | 8.7% |
| 25.3Q | 6,058 | 2,140 | 603 | 195 | 2.0% | 11.4% |
| 25.4Q | 6,394 | 2,214 | 665 | 253 | 5.6% | 10.3% |
| 26.1Q | 7,056 | 2,538 | 963 | 468 | 10.3% | 44.7% |
| 26.2Q | 7,681 | 2,916 | 1,285 | 748 | 8.9% | 33.4% |
26.2Q 매출은 2,133억원으로 QoQ +2.7%지만 OP는 477억원으로 +22.9%다. OPM은 1Q 18.7%에서 2Q **22.4%**로 더 상승했다. 반기 재고평가손실 환입이 4.9억원에 불과하므로 이 증익을 회계 환입으로 설명할 수 없다.
TTM OP는 1,285억원으로 2025년 665억원의 거의 두 배다. 매출 증가율보다 OP 증가율이 높은 헤게모니 1~2국면의 이익 레버리지 형태가 확인된다. 단, 원재료 투입 시차 때문에 이 마진을 구조적 정상치로 그대로 연장하지 않는다.
4.2 가격·원가·스프레드
공시상 와이지-원은 유럽·중국 등 복수 거래처에서 CARBIDE와 HSS를 수입한다. 따라서 광석/정광/APT spot이 급등해도 YG-1 투입원가는 공급업체 재고·계약가격·가공마진을 거쳐 후행할 수 있다.
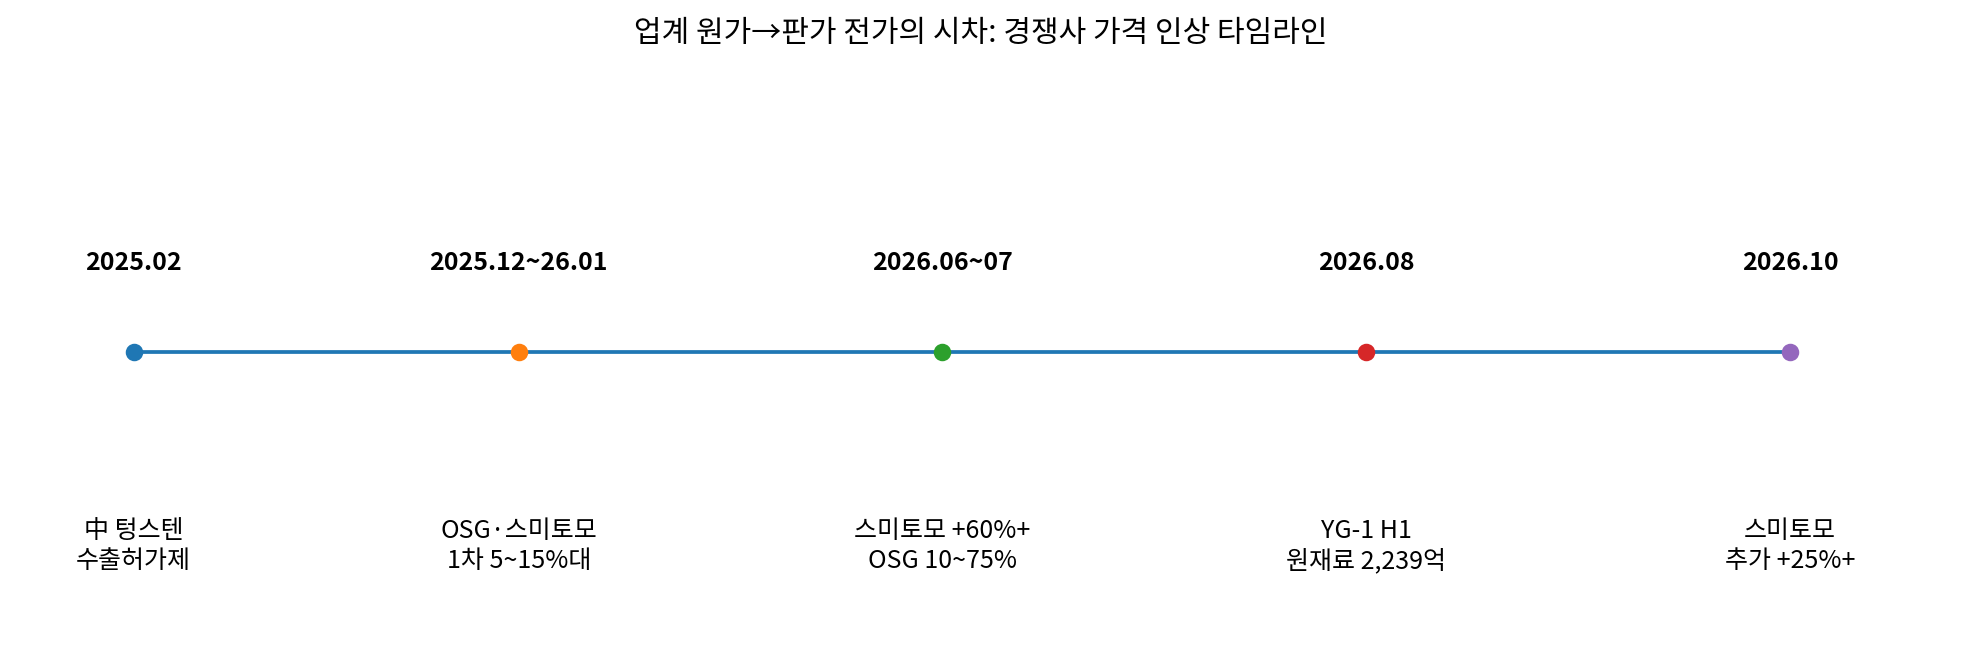
사용자가 전달한 “텅스텐 spot은 6배인데 중간 업체가 손실을 감수해 공급가격은 30% 정도만 올랐다”는 정확한 30% 숫자는 공개자료로 검증하지 못했다. 그러나 메커니즘은 강하게 검증된다. OSG는 FY2026 1H에 판매가격 인상과 원재료 원가전가 사이의 timing lag가 이익을 일시적으로 높였고, 미국법인은 과거에 조달한 저가재고 판매로 마진이 개선됐다고 공식 발표했다. Sumitomo도 2025년 10월 비용 흡수 한계를 언급한 뒤 2026년 6월부터 솔리드 드릴·엔드밀 +60% 이상, 인서트 +13% 이상 등 대폭 인상을 시행했고 10월 주문분에 추가 가격개정을 발표했다. OSG도 7월부터 품목별 +7~75%를 발표했다.
Reuters 기준 APT는 2026년 1월 중국/로테르담에서 사상 최고권이었고 4월에는 로테르담 가격이 연초 대비 200% 이상 추가 상승했다. 따라서 2025H2에 산 원재료가 2025H1보다 비쌌더라도 2026년 교체원가 대비 상대적 저가재고였을 가능성은 높다. 이것이 ‘2025H2 재고도 저가였나?’에 대한 핵심 답이다.
4.3 부문별 경제성: 매출·영업이익·마진
절삭공구 단일 세그먼트이므로 제품별 OP 차트는 만들지 않는다. 대신 전사 GPM·OPM과 생산·재고·피어 가격을 연결한다. 26.2Q GPM은 약 43.6%, OPM은 **22.4%**다. 평가환입이 아니라 판매가격·제품믹스·원재료 시차·가동률 레버리지의 합으로 봐야 한다.
4.4 생산능력·생산량·가동률
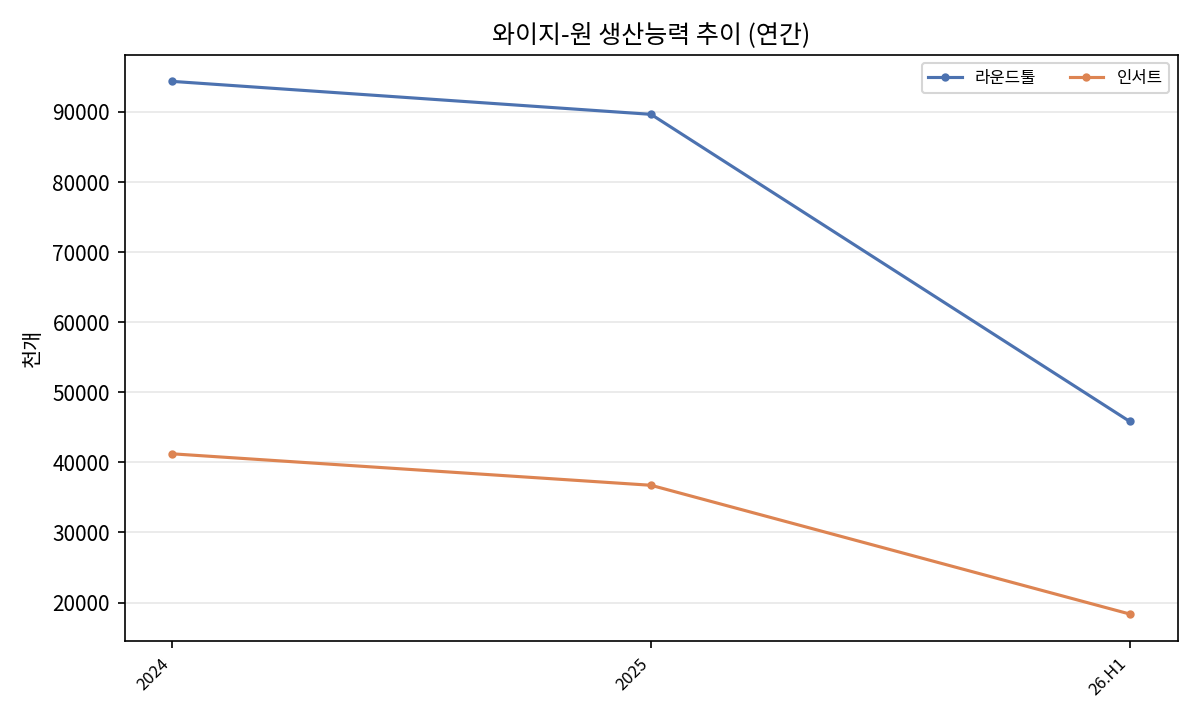
| 구분 | 라운드툴(천개) | 인서트(천개) |
|---|---|---|
| 2024 | 94,367 | 41,222 |
| 2025 | 89,665 | 36,733 |
| 26.H1 | 45,850 | 18,366 |
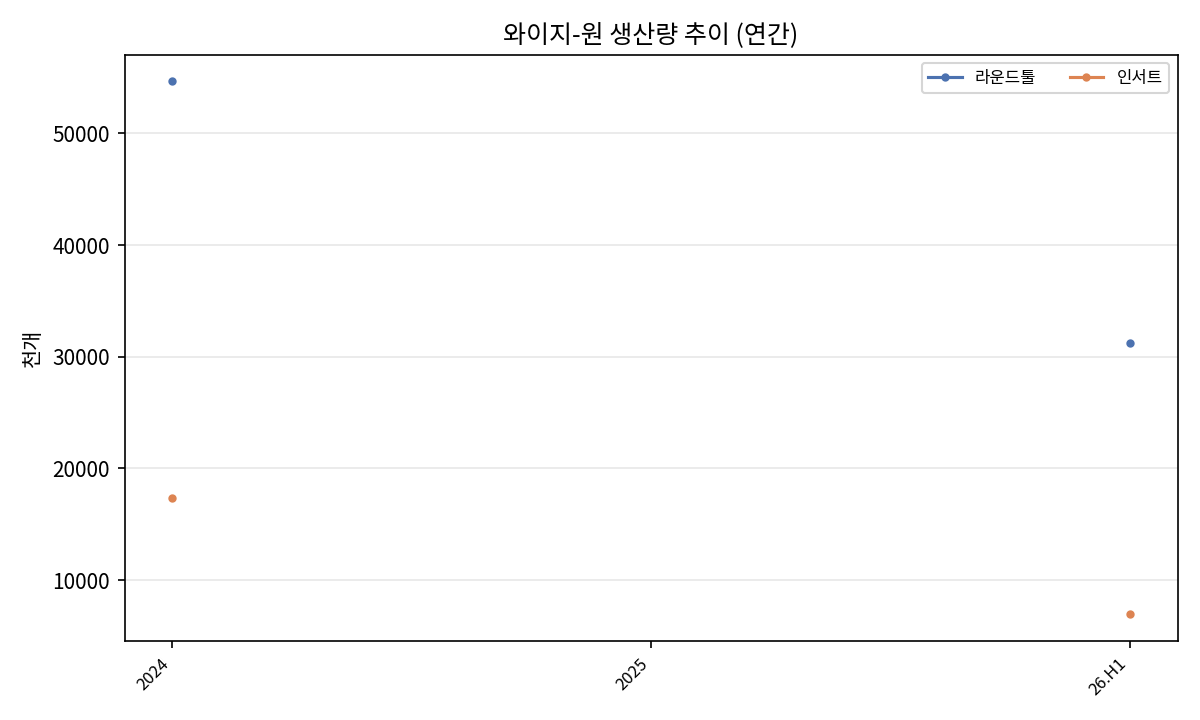
| 구분 | 라운드툴(천개) | 인서트(천개) |
|---|---|---|
| 2024 | 54,653 | 17,341 |
| 2025 | - | - |
| 26.H1 | 31,205 | 6,966 |
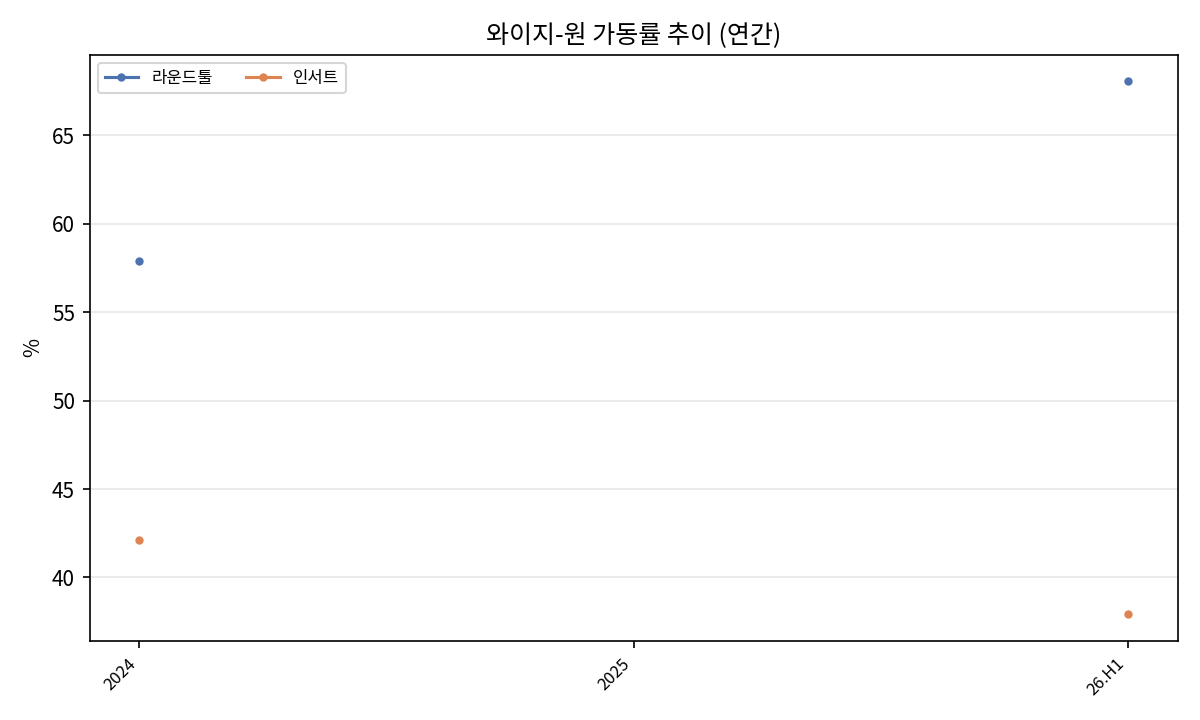
| 구분 | 라운드툴(%) | 인서트(%) |
|---|---|---|
| 2024 | 57.9 | 42.1 |
| 2025 | - | - |
| 26.H1 | 68.1 | 37.9 |
Round Tool 가동률은 2024 57.9% → 26H1 **68.1%**로 상승했다. Insert는 42.1% → 37.9%로 낮다. 즉 전사 마진 상승을 단순 재고가격 효과만으로 볼 수 없고 라운드툴 물량·가동률 레버리지가 실제로 작동한 증거가 있다. 반면 Insert의 유휴 CAPA가 바로 고마진 성장 여력이라고 단정할 수는 없다.
4.5 운전자본과 현금전환
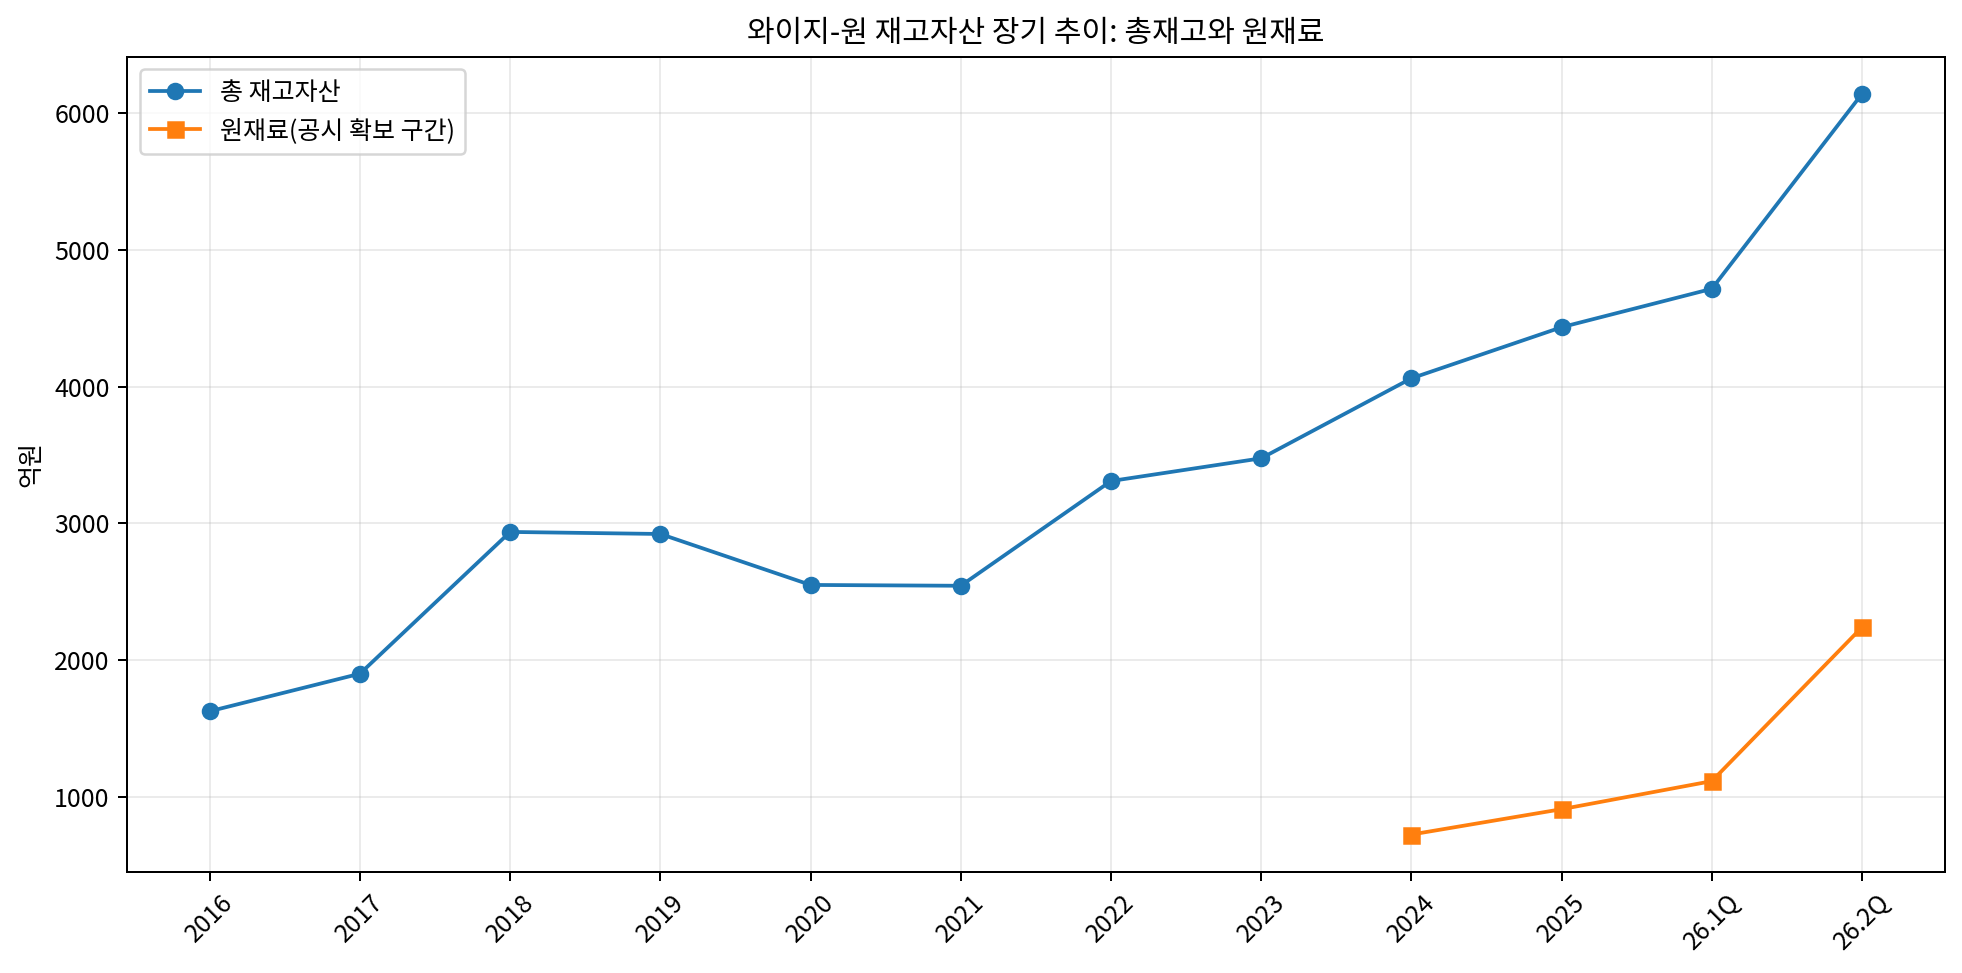
총재고는 2016년 1,624억원에서 2025년 4,434억원, 26H1 6,141억원으로 사상 최고다. 하지만 구성 변화가 핵심이다.
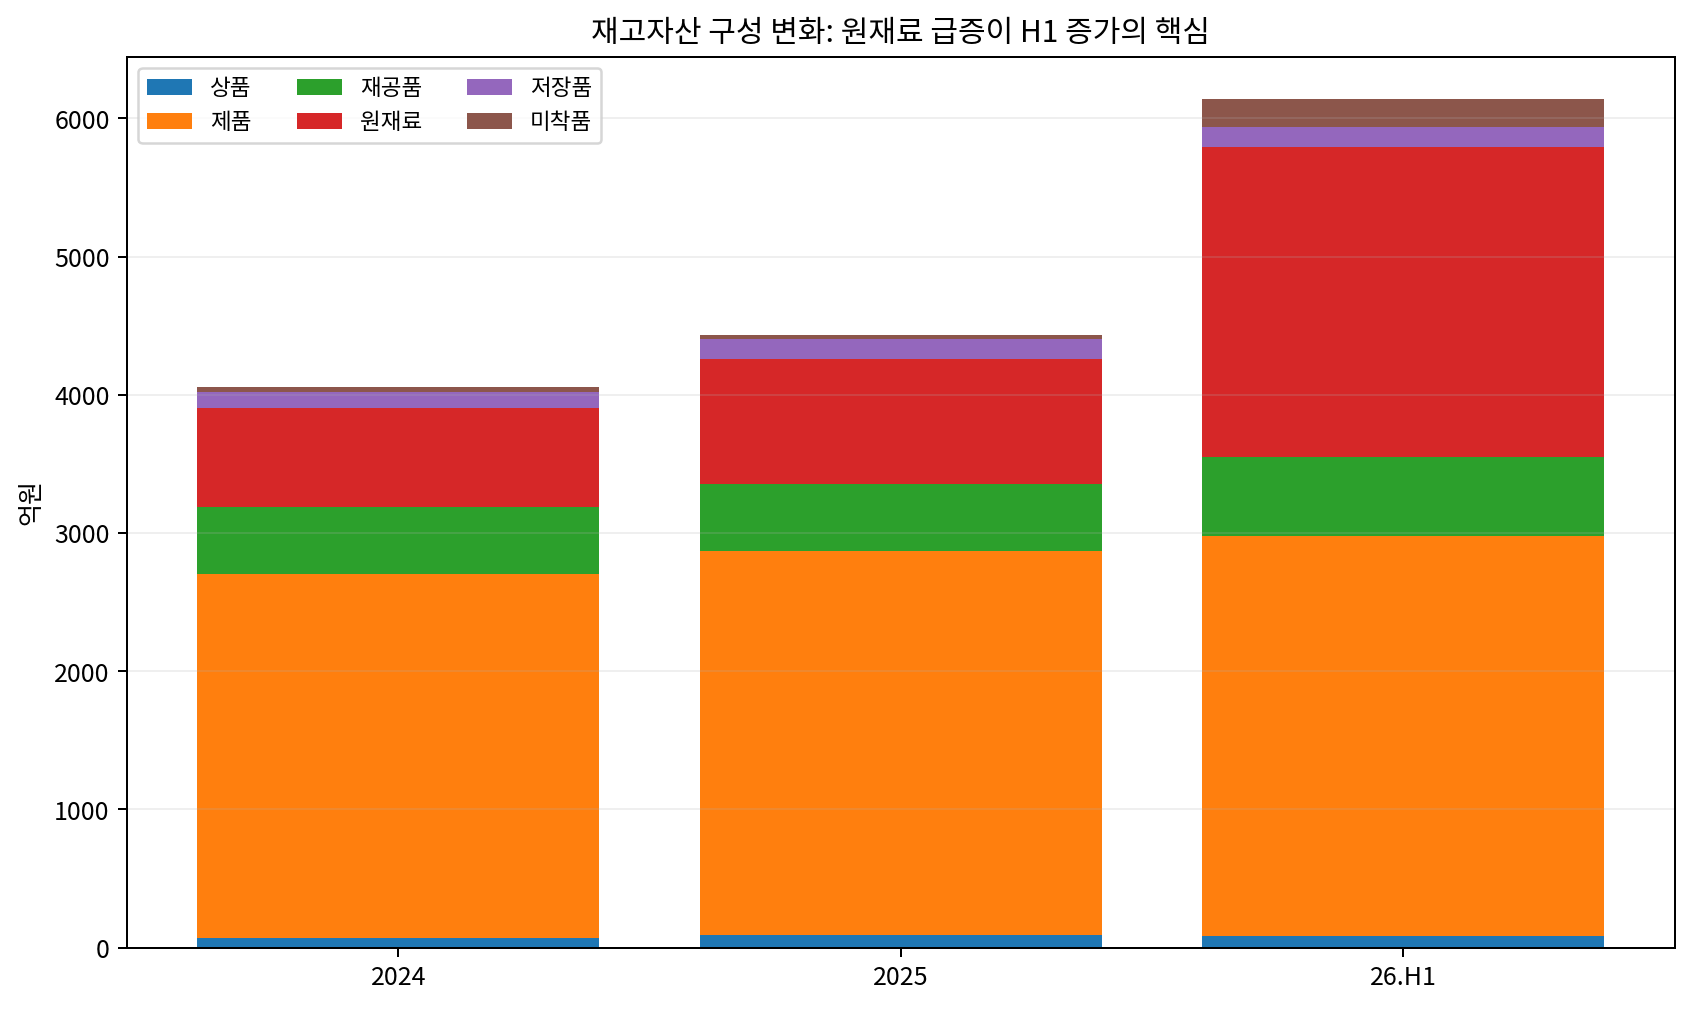
| 구분 | 상품 | 제품 | 재공품 | 원재료 | 저장품 | 미착품 | 합계 |
|---|---|---|---|---|---|---|---|
| 2024 | 68.8 | 2,634.6 | 482.3 | 722.4 | 115.0 | 36.8 | 4,059.8 |
| 2025 | 91.7 | 2,779.2 | 480.2 | 907.8 | 141.4 | 33.3 | 4,433.6 |
| 26.H1 | 82.0 | 2,899.7 | 571.3 | 2,239.1 | 142.5 | 206.1 | 6,140.6 |
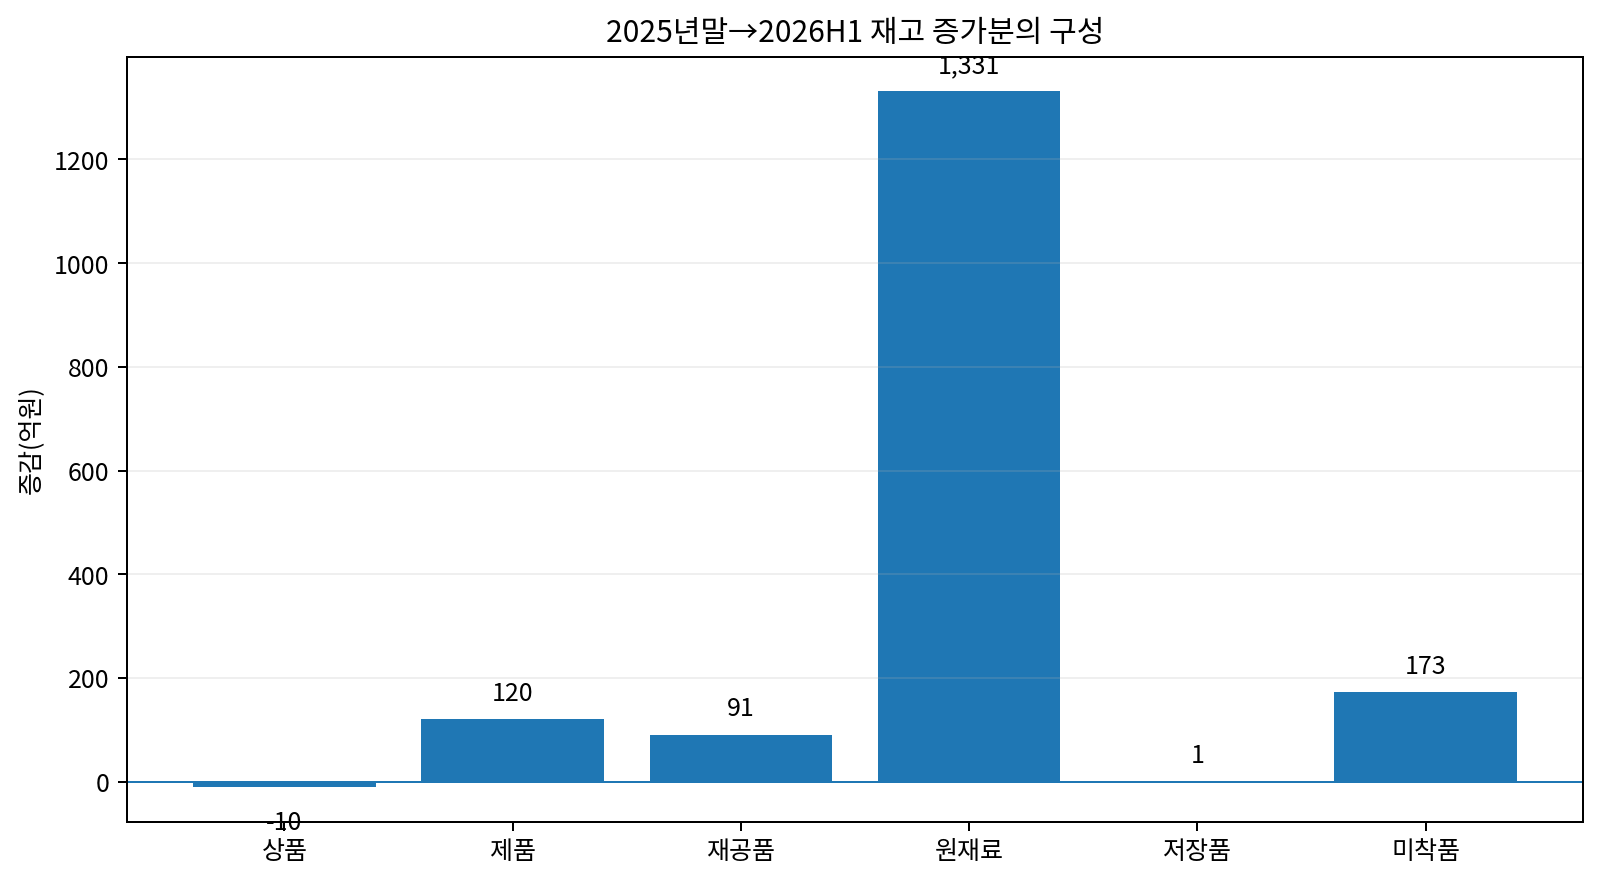
2025말→26H1 총재고는 +1,707억원 증가했다. 원재료는 +1,331억원, 미착품은 +173억원으로 둘을 합치면 약 **1,504억원, 총증가의 88%**다. 제품은 +120억원, 재공품 +91억원에 그쳤다. 이는 ‘제품이 안 팔려 쌓이는 재고’보다 공급망·원가상승에 대응한 원재료 선매입 성격이 훨씬 강하다.
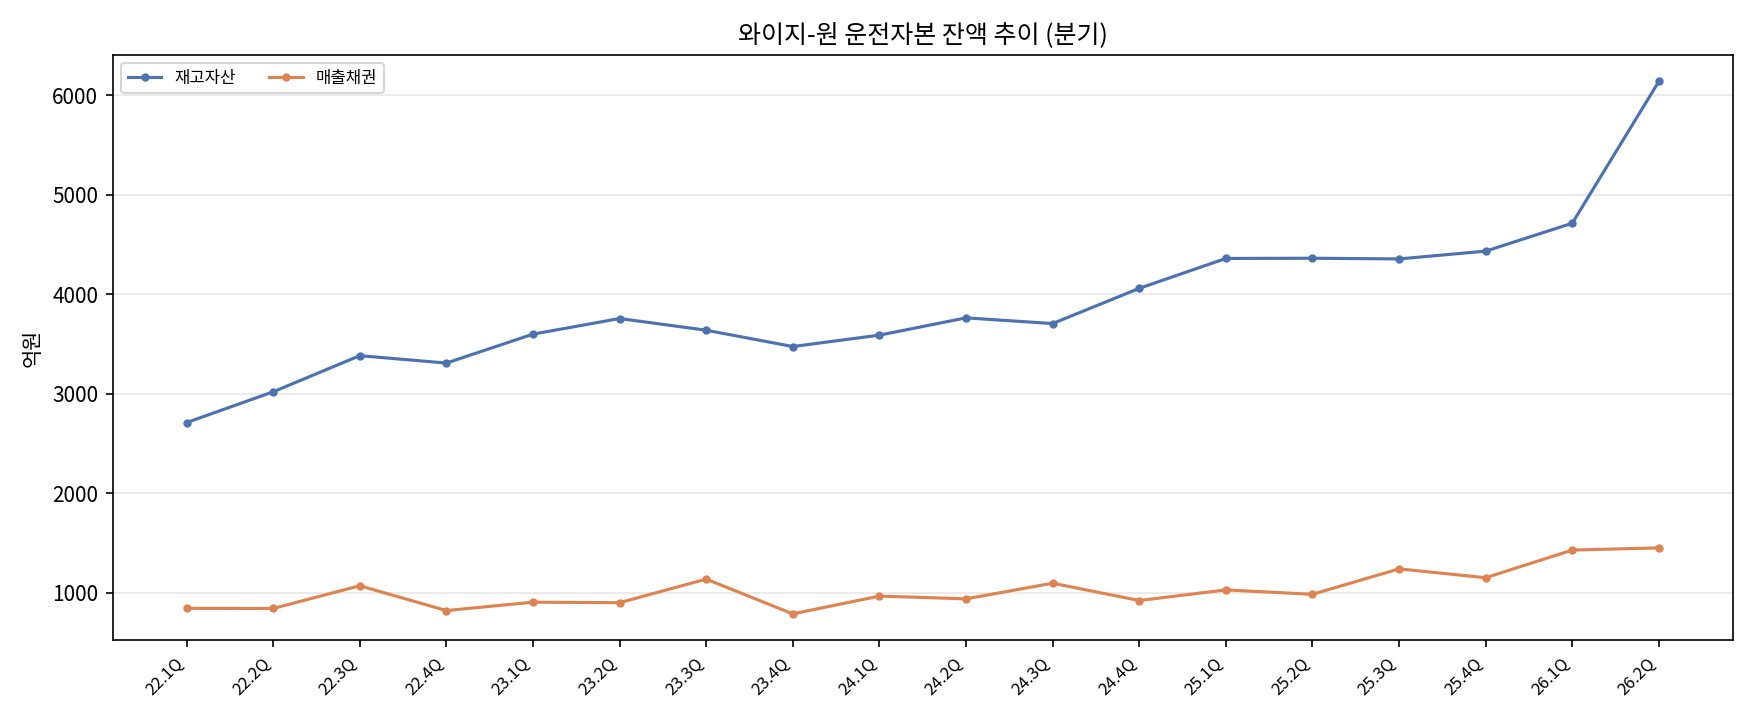
| 구분 | 재고자산(억원) | 매출채권(억원) |
|---|---|---|
| 22.1Q | 2,710 | 842 |
| 22.2Q | 3,020 | 841 |
| 22.3Q | 3,383 | 1,069 |
| 22.4Q | 3,309 | 820 |
| 23.1Q | 3,600 | 904 |
| 23.2Q | 3,757 | 899 |
| 23.3Q | 3,639 | 1,136 |
| 23.4Q | 3,475 | 787 |
| 24.1Q | 3,589 | 965 |
| 24.2Q | 3,763 | 938 |
| 24.3Q | 3,706 | 1,095 |
| 24.4Q | 4,060 | 921 |
| 25.1Q | 4,361 | 1,028 |
| 25.2Q | 4,363 | 984 |
| 25.3Q | 4,356 | 1,239 |
| 25.4Q | 4,434 | 1,150 |
| 26.1Q | 4,715 | 1,428 |
| 26.2Q | 6,141 | 1,450 |
최근 DIO는 26.2Q 411.7일로 악화됐지만, 원재료 선매입 때문에 기계적으로 늘어난 면이 크다. 또 26.2Q 매출채권은 최신 재무상태표의 매출채권 및 기타 유동채권 대용값을 사용해 이전 순수 매출채권 시계열과 정의가 완전히 같지 않다. DSO는 방향 참고만 한다.
4.6 현금흐름·재무구조
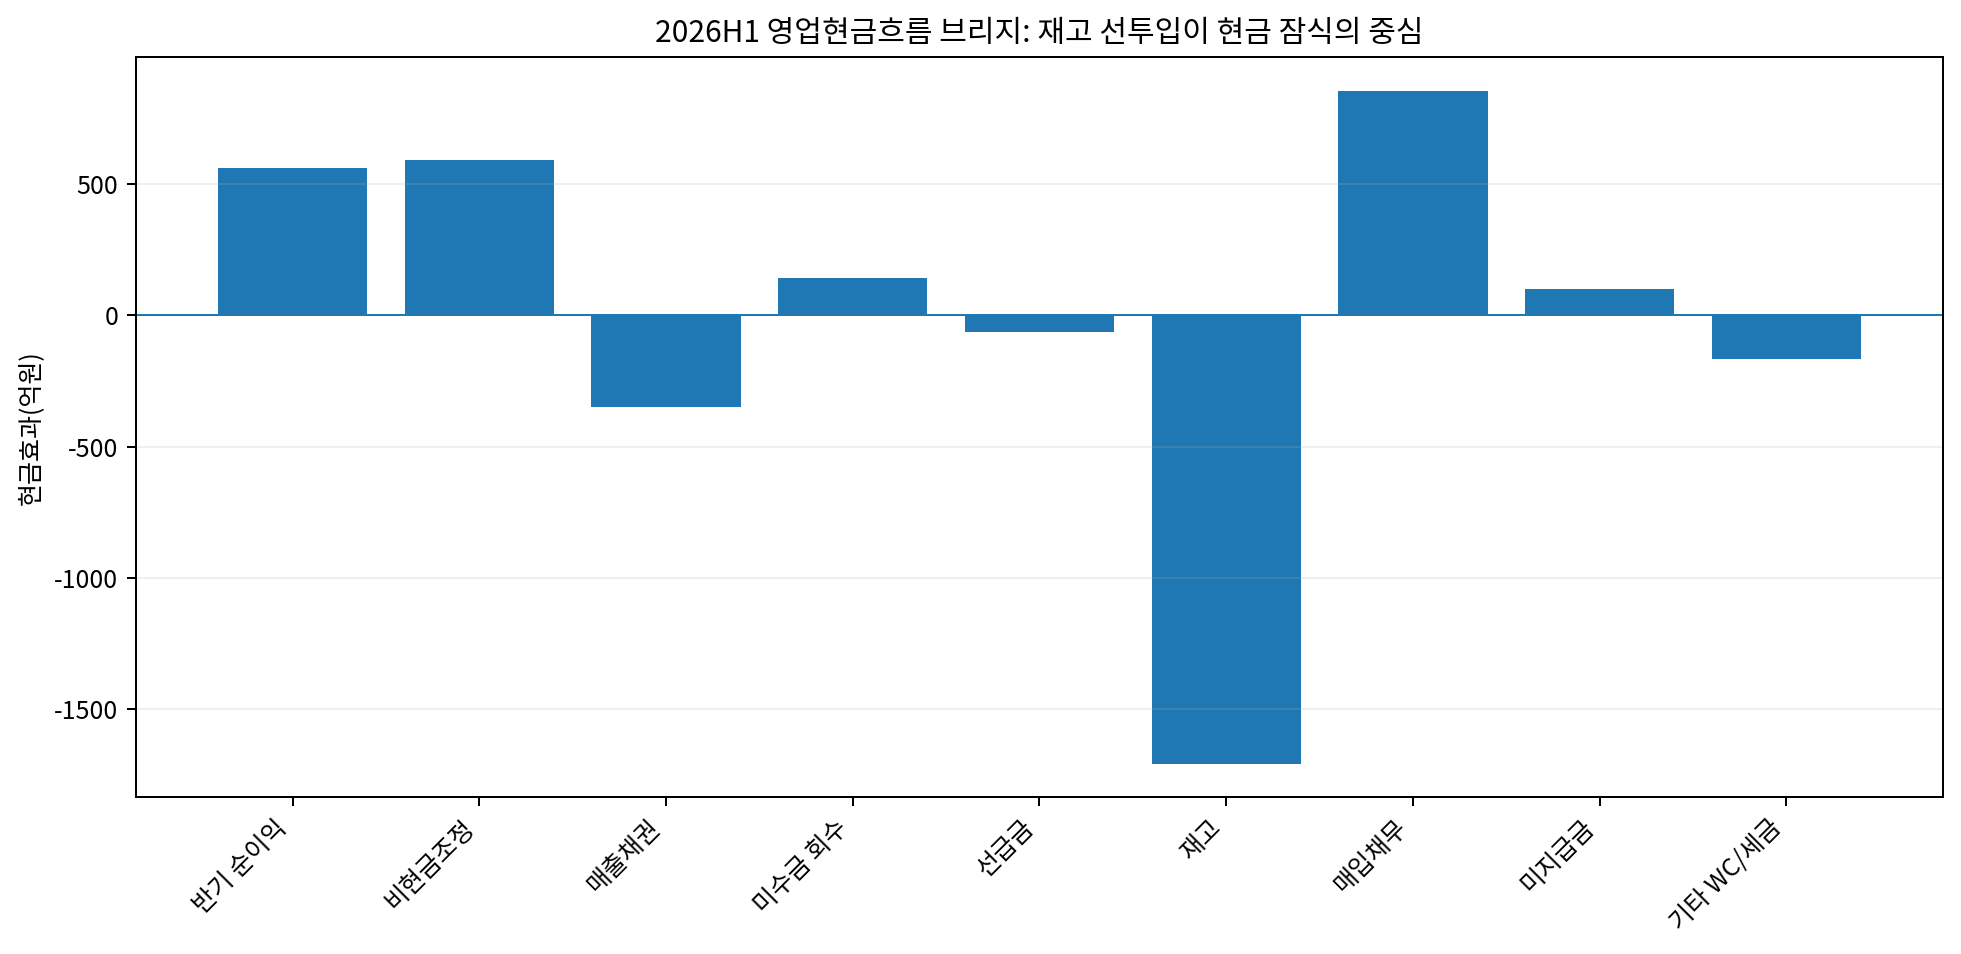
26H1 순이익은 +561억원인데 OCF는 -38억원이다. 비현금조정 +590억원에도 운전자본이 약 -1,061억원을 잠식했다. 핵심 항목은 재고 -1,707억원, 매출채권 -350억원이며, 매입채무 증가는 +856억원으로 일부를 상쇄했다.
CAPEX는 유형자산 255억원+무형자산 약 2억원으로 단순 257억원, 따라서 H1 단순 FCF는 약 -295억원이다. 금융활동 현금흐름은 +1,035억원으로 운전자본·투자를 차입에 의존했다. 6월말 대출+사채 약 7,858억원, 현금+단기금융상품 약 1,385억원을 단순 차감한 순차입금은 약 6,473억원이다. 이전 1Q 약 5,975억원보다 악화됐다.
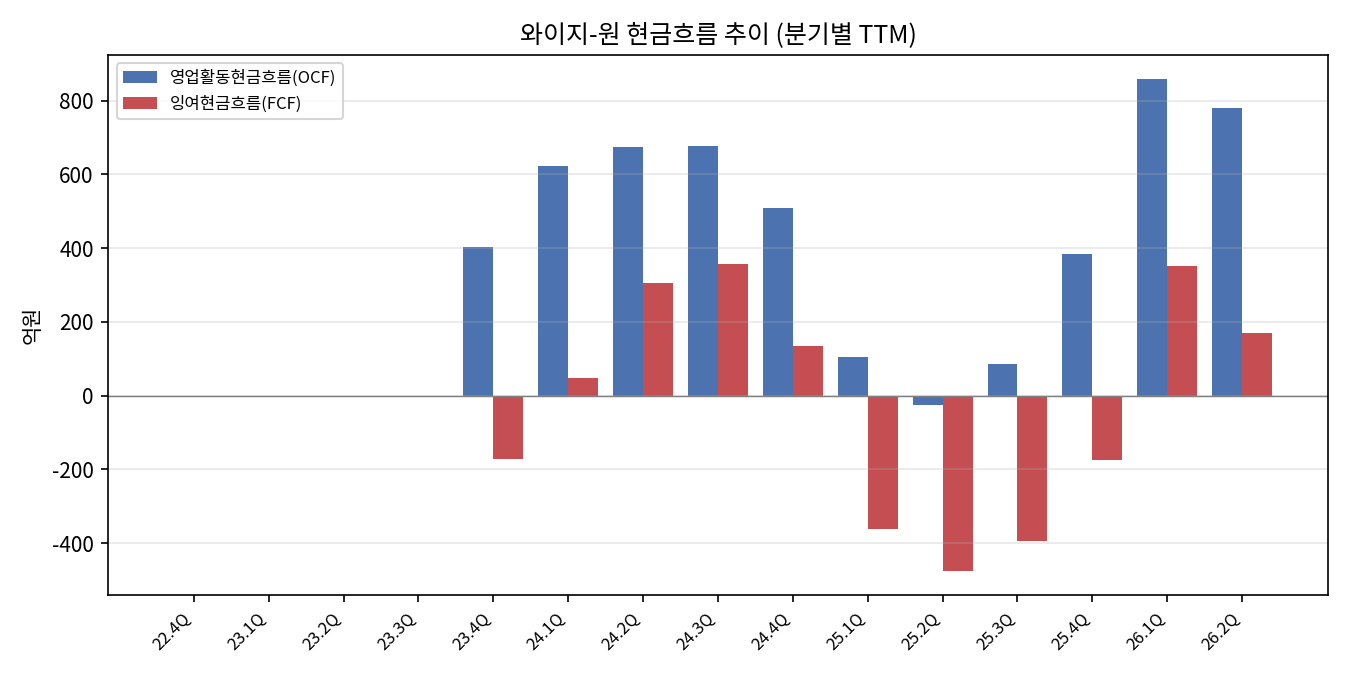
다만 H1 단기 악화와 12개월 구조 악화를 구분해야 한다. TTM OCF는 아직 플러스권으로 추정되며, 회사가 원재료를 매출로 전환하는 순간 OCF 반전 여지가 있다. 현금흐름 악화를 ‘좋은 일보 후퇴’로 보는 확률은 현재 약 65~70% 수준으로 판단하되, 다음 2~4분기의 재고전환과 순차입금 감소로 확인해야 한다.
4.6.1 Historical Cash-flow Bridge
이번 변곡점은 ‘이익 감소→OCF 악화’가 아니라 이익 급증 + 원재료 매입 급증 → OCF 악화다. 이 차이가 중요하다. 전략적 재고라면 향후 원재료가 줄면서 매출·GP가 유지되고 OCF가 급반전해야 한다.
4.6.2 현재 FCF와 Forward CAPEX/FCF
회사에는 자동화·서운2동·해외 생산/판매망·지분투자 등 자본소요가 남아 있다. 공개된 정량 CAPEX 가이던스가 충분하지 않으므로 2027 FCF를 OP에서 단순 차감해 확정하지 않는다. 재고 회수로 들어오는 현금이 CAPEX·M&A로 재투입되는지, 부채 상환으로 가는지가 리레이팅의 핵심이다.
4.7 대시보드 결론
가격·스프레드
현재까지는 우호적이다. 26.2Q 마진과 OSG의 timing-lag 확인이 강한 근거다. 다만 4Q26~1Q27부터 고가 조달분 투입이 최대 시험대다.
부문별 이익 기여
제품별 OP 미공시로 판정 불가. 전사적으로는 가격·저가재고·Round Tool 가동률이 동시 기여한 것으로 본다.
생산능력·가동률
Round Tool은 레버리지가 확인됐다. Insert는 여력은 있으나 수요·믹스가 검증되지 않았다.
운전자본·현금전환
현재 재고 증가는 성장/공급확보 재고 쪽이 우세하다. 성공 여부는 원재료 감소와 OCF 플러스 전환으로 판정한다.
OCF·FCF·재무구조
현재 가장 약한 축이다. 이익은 좋아졌지만 순차입금이 늘어 ‘좋은 기업’의 질적 완성은 아직 아니다.
이전 보고서 대비 변경
영업 대시보드는 명확히 상향, 현금흐름 대시보드는 하향이다. 결과적으로 회사 전체 판정은 조건부 Yes를 유지하지만, 조건의 내용이 ‘마진이 진짜인가?’에서 **‘진짜 마진이 현금과 부채감소로 전환되는가?’**로 이동했다.
5. 최근 분기: 실제로 무엇이 달라졌는가
5.1 한 줄 결론
2Q는 1Q의 일회성 반짝임이 아니라 이익 레벨업의 2번째 확인 분기다.
5.2 매출: P와 Q 중 무엇이 달라졌는가
매출은 1Q 2,078억원 → 2Q 2,133억원으로 소폭 증가했다. Round Tool 가동률 상승과 산업 주문 회복을 보면 Q가 플러스였고, 경쟁사 대규모 가격인상 흐름과 전사 GPM 상승을 보면 P도 플러스였을 가능성이 높다. 다만 YG-1 자체 ASP는 미공개라 P/Q를 숫자로 분해할 수 없다.
5.3 영업이익: 매출보다 왜 더 많이 변했는가
매출 +2.7%에 OP +22.9%다. 평가환입은 설명력이 거의 없고, 고정비 레버리지·가격상승·상대적 저가 원재료가 중첩된 것으로 본다. 피어 OSG가 동일한 timing lag를 공식 인정했다는 점이 외부 교차검증이다.
5.4 순이익·현금흐름: 이익이 현금으로 들어왔는가
아직 아니다. H1 지배NI 563억원에 비해 OCF -38억원이다. 이는 이번 투자 논리의 약점이지만, 현금이 어디로 빠졌는지를 보면 대부분 원재료다.
5.5 구조적 변화인가, 계절성·기저효과인가
구조적 변화 가능성 > 계절성으로 본다. 두 분기 연속 고마진, Round Tool 가동률 상승, 업계 공통 가격인상, 전방 주문 호조가 동시에 확인됐다. 단 고가원재료의 후행 반영 때문에 20%대 OPM을 정상마진으로 확정하지 않는다.
5.6 다음 분기를 미리 볼 지표
가장 먼저 볼 것은 총재고가 아니라 원재료+미착품, 제품재고, OPM, OCF, 순차입금의 연결이다. 원재료가 줄고 제품이 급증하지 않으며 OPM이 18% 안팎을 지키면 좋은 신호다.
이전 보고서 대비 변경
1Q 한 분기뿐이라던 약점은 상당 부분 해소됐다. 증거 단계는 영업 기준 2→3단계로 상향한다.
6. 사용자 지정 핵심 쟁점 심화 분석
6.1 2Q 강한 마진은 저가 원재료 재고 효과인가
높은 확률로 Yes, 그러나 전부는 아니다. OSG가 같은 절삭공구 업종에서 과거 저가재고와 원가전가 시차로 마진이 개선됐다고 공식 확인했다. YG-1도 비축재고 사용과 대량구매 협상력을 공시했다. 다만 Round Tool 가동률 상승과 매출증가가 동시에 있어, 22.4% OPM을 저가재고 효과 하나로 환원하면 과도하다.
6.2 2025H2 매입분도 ‘저가재고’일 수 있는가
2026년 교체원가 대비로는 가능성이 높다. 2025H2에는 이미 텅스텐이 상승했지만, 2026년 1~4월 APT가 다시 기록적으로 급등했고, 가공 원재료 공급사들이 비용을 내부 흡수한 뒤 2026년에 대규모 가격개정을 시작했다. YG-1은 광석/APT보다 가공된 CARBIDE/HSS를 사므로 원가전가 시차가 자연스럽다.
다만 ‘저가’는 절대 저가가 아니라 상대 저가다. 2025H1보다 비쌌을 수 있고, 정확한 매입단가·LOT별 원가는 공시되지 않는다.
6.3 역래깅은 언제 나타날까
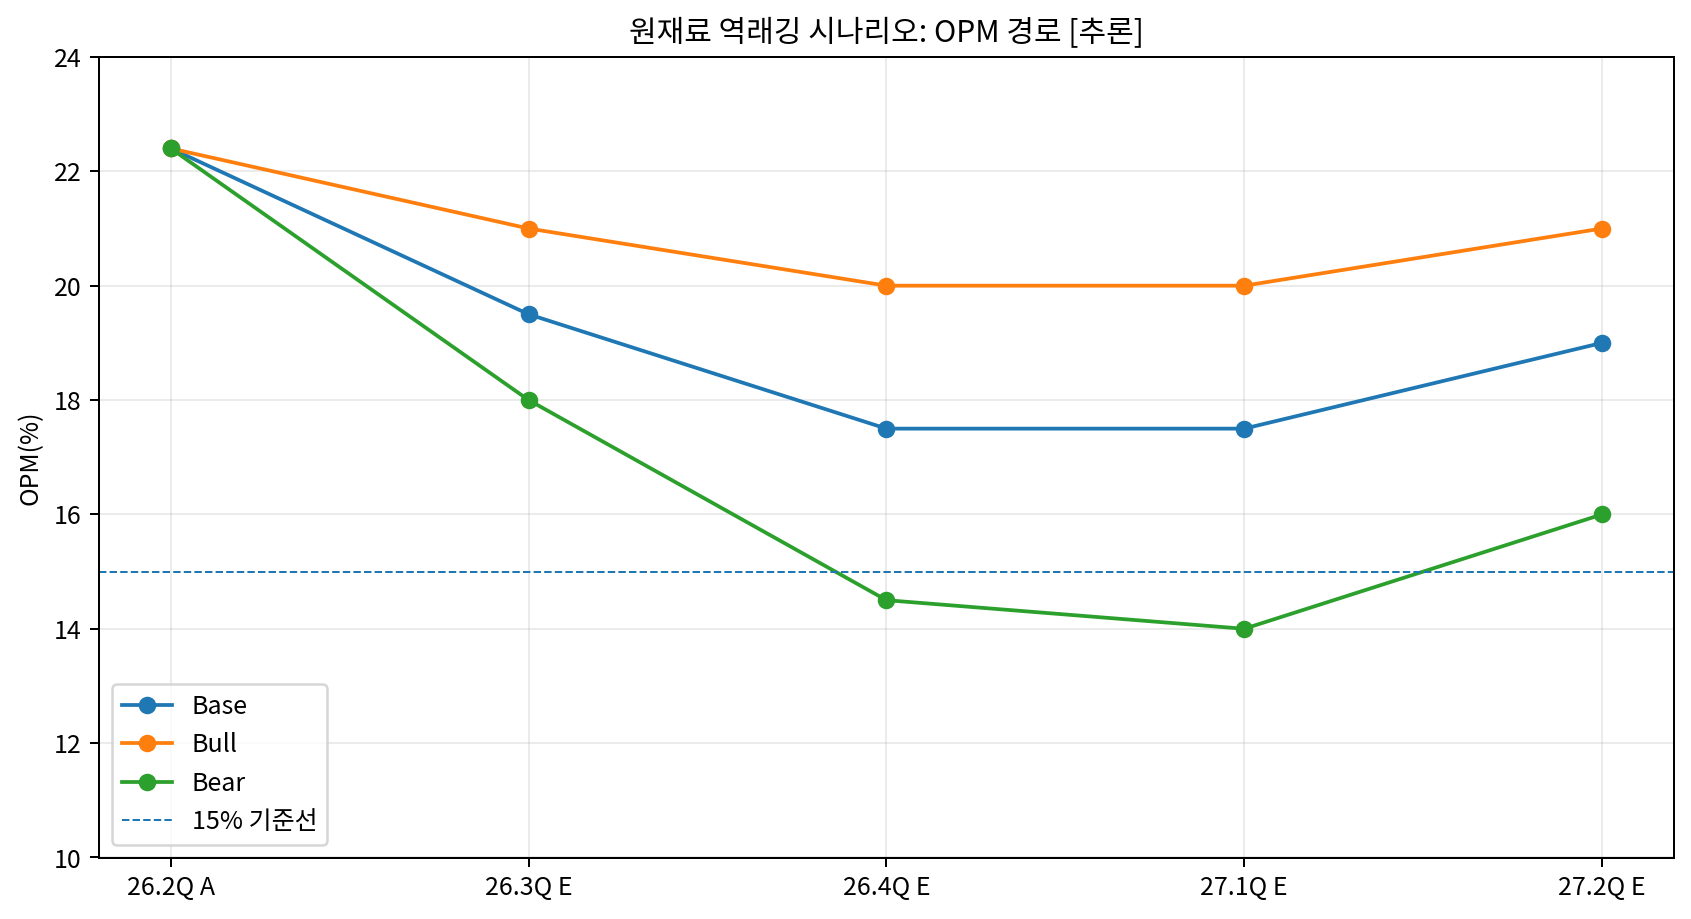
| 분기 | Base OPM | 해석 |
|---|---|---|
| 26.2Q A | 22.4% | 저가/선매입 재고 + 판가 + 가동률 효과 확인 |
| 26.3Q E | 18~21% | 2025H2/초기 2026 재고가 남아 있으면 생각보다 강할 수 있음 |
| 26.4Q E | 16~19% | 고가 매입분 COGS 유입과 판가 인상 효과가 충돌하는 핵심 구간 |
| 27.1Q E | 16~19% | 원가 역래깅 압력 최대 가능성, 단 누적 판매가격 인상이 방어 |
| 27.2Q E | 18~20% | 판매가격 전가와 재고 믹스 정상화가 확인될 경우 회복 |
이 범위는 회사 가이던스가 아니라 산업·피어·재고 구조를 이용한 추론이다. 3Q 즉시 급락보다 4Q26~1Q27이 더 위험해졌다는 것이 핵심 변경이다.
6.4 와이지-원 가격 인상은 언제 얼마나 가능한가
회사 고유 인상률은 미공개다. 따라서 OSG와 Sumitomo를 대용한다. 업계는 2025H2~26초 1차 인상 → 26년 중반 대규모 2차 인상 → 26년 10월 추가 인상으로 비용을 전가 중이다. YG-1이 글로벌 고객과 장기 가격계약을 가진 경우 실제 손익 반영은 주문 시점보다 늦을 수 있다. Base는 26H2부터 누적 인상 효과, 27H1 안정화로 둔다.
6.5 악화된 현금흐름은 더 나은 실적을 위한 일보 후퇴인가
현재 판정은 **‘그럴 가능성이 우세하나 아직 미완성’**이다.
성공 경로는 원재료 선확보 → 생산·판매 → 높은 판가/마진 → 재고 감소 → OCF 급반전 → 부채 상환이다. 실패 경로는 고가 재고 누적 → 가격전가 실패/텅스텐 하락 → 평가손실 또는 마진 급락 → 제품재고 적체 → 차입금만 남음이다.
따라서 ‘재고가 많다’가 아니라 재고가 어디로 이동하는가를 본다. 27H1까지 원재료+미착품이 의미 있게 줄고 제품재고가 폭증하지 않으면서 OCF가 플러스로 전환되면 일보 후퇴 가설이 확인된다.
이전 보고서 대비 변경
사용자 쟁점에 대한 판정은 3Q 급락 우려 완화 / 4Q~1Q27 시험대 강화 / 현금흐름의 전략적 성격 상향이다. 다만 순차입금 증가 때문에 리스크는 사라지지 않았다.
7. 회사 가이던스·전방산업·TAM·개선 경로
7.1 회사 가이던스와 중장기 전략
회사가 공식적으로 제시한 방향
Total Tooling, 자동화·생산성 개선, 해외 영업·Tech Center, 공급망 다변화가 방향이다. 2026년에는 캐나다 Pure Tungsten 관련 지분투자 보도와 공시상 임원 겸직이 확인돼 공급망 다변화 의도가 강화됐다.
실행 일정과 자본 소요
서운공장·해외법인·M&A/지분투자 등으로 자본소요는 지속된다. 정량 CAPEX·FCF 목표는 공개자료만으로 충분히 확정할 수 없다.
과거 실행 기록과 신뢰도
2026H1 원재료 재고 실제 증가와 전략구매 조직은 ‘공급확보’가 말뿐이 아니었음을 보여준다. 반면 과거 높은 재고와 차입이 장기간 지속된 점은 자본효율 측면의 반대증거다.
남은 불확실성
실제 YG-1 가격 인상률, 재고 LOT 원가, 원재료 계약기간, 2027 정량 매출/OP/FCF 목표가 없다.
7.2 전방산업 가치사슬과 고객 수요
JMTBA 2026 월별 공작기계 주문은 상반기와 7월까지 강한 흐름을 보였고, OSG 1H 매출 +19%, OP +65%는 독립적인 수요·가격 검증이다. 특히 항공·방산과 아시아 제조업 수요가 피어 실적에서 양호했다.
7.3 경쟁사 공급·산업 가격·협상력
중국의 텅스텐 수출규제는 전면 금수가 아니라 허가제지만, 수출량 감소와 가격급등을 만들었다. OSG·Sumitomo의 연속 가격인상은 최종 공구업체가 원재료 충격을 고객에게 실제 전가하고 있다는 직접 증거다. 와이지-원의 글로벌 브랜드·재고·자금력이 중소 경쟁사 대비 협상력에 유리할 가능성은 높지만 시장점유율 상승 수치는 아직 없다.
7.4 TAM·SAM·SOM과 회사 매출 브리지
공개자료만으로 신뢰할 수 있는 YG-1 SOM 확대율을 계산할 수 없어 숫자 TAM 역산은 하지 않는다. 대신 4~8분기 실적의 핵심은 전방시장 총크기보다 가격전가율, 출하량, 원재료 조달가능성이다.
4~8분기 전방산업 시나리오
- Bear: 원재료 가격 안정/하락 + 수요 둔화 + 가격인상 되돌림 → 마진 14~16% 저점.
- Base: 수요 견조 + 가격전가 누적 + 원가 후행 → 4Q26~1Q27 16~19%, 2Q27 18~20%.
- Bull: 공급긴축 지속 + 경쟁사 이탈 + 가격인상 선행 → 20% 안팎 이상의 마진 유지.
7.5 개선 경로 5축
공급
원재료 선확보와 공급망 다변화. 실현조건: 확보재고가 실제 생산·판매로 전환. 지표: 원재료+미착품 감소, 납기·출하, 제품재고.
정책
중국 허가제와 공급집중이 비중국 프리미엄 유지. 실현조건: 수출허가 병목 지속. 지표: 중국 정책, APT·카바이드 가격.
수요
공작기계·항공·방산·일반 제조업 가공수요. 실현조건: JMTBA·피어 주문이 재고축적이 아닌 실제 출하로 지속. 지표: JMTBA, OSG, YG-1 매출·가동률.
원가
자동화·가동률 + 누적 가격인상으로 고가 원재료를 흡수. 실현조건: 4Q26~1Q27 OPM 15% 이상 방어. 지표: GPM, OPM, 재고평가손실.
주주환원
현재는 해당 없음/미확인에 가깝다. 선행조건은 FCF 흑자와 순차입금 감소다. 재고 회수현금이 부채상환보다 재투자에 전부 쓰이면 리레이팅이 제한된다.
7.6 개선 경로 종합
5축 중 공급·정책·수요·원가는 긍정 신호가 존재한다. 주주환원/자본효율만 뒤처져 있다. 따라서 2027의 핵심 촉매는 ‘또 좋은 분기 OP’보다 OCF 플러스 + 순차입금 피크아웃이다.
이전 보고서 대비 변경
산업 환경은 더 우호적으로 확인됐다. 텅스텐이 단순 테마가 아니라 피어 가격정책과 마진에 실제 반영되고 있으며, 동시에 전방 수요도 꺾이지 않았다. 다만 이는 산업 공통 수혜라 YG-1 고유 프리미엄은 현금창출과 점유율로 추가 확인해야 한다.
8. 1부 결론: 회사가 좋아지는가 / 좋은 기업인가
8.1 회사의 절대 수준
영업 절대 수준은 과거보다 한 단계 올라갔다. TTM OP 1,285억원, 2Q OPM 22.4%는 2020~2025 평균과 다른 레벨이다.
8.2 최근 방향
강한 개선이다. 두 분기 연속 매출·OP 증가, Round Tool 가동률 상승, 피어 실적·가격인상까지 같은 방향이다.
8.3 지속 가능성
20%대 OPM의 지속은 확정할 수 없지만, 15%+ 정상화 가능성은 이전보다 높아졌다. 가장 큰 시험대는 26.4Q~27.1Q다.
8.4 좋은 기업인가
조건부 Yes. 영업력·가격전가·공급확보는 강화됐다. 그러나 6,473억원 순차입금과 H1 음의 FCF 때문에 아직 ‘현금창출 복리기업’은 아니다.
8.5 핵심 누락 고리: 선행 확인과 최종 확인의 분리
- 핵심 누락 고리: 고가 CARBIDE/HSS 투입원가가 COGS에 들어오는 속도와 판매가격 인상 누적 속도.
- 선행 확인: 3Q OPM 18% 안팎, 원재료/미착품 증가 둔화, 피어 추가 가격인상.
- 최종 확인: 27H1 원재료 감소 + 제품재고 안정 + OCF 플러스 + 순차입금 감소.
8.6 선행지표 지도
| 지표 | 긍정 신호 | 경고 신호 |
|---|---|---|
| OPM | 3Q ≥18%, 4Q/1Q27 ≥15~17% | 2개 분기 연속 <15% |
| 원재료+미착품 | 26H1 2,445억원에서 27H1까지 15%+ 감소 | 27H1에도 2,080억원 이상이며 제품재고까지 +15% |
| OCF | 2H26~1H27 누적 플러스 전환 | TTM/반기 OCF 지속 음수 |
| 순차입금 | 6,473억원 부근 피크 후 감소 | 7,000억원 상회 후 증가 지속 |
| 평가손실 | 미미/안정 | 신규 평가손실 100억원+ |
| 피어 가격 | 인상 유지 | 가격인상 철회·할인경쟁 |
8.7 2부 판단 입력표
| 항목 | 동결 입력 |
|---|---|
| 좋은 기업 | 조건부 Yes |
| 정상화 OP 범위 | 기존 1,200~2,300억원 유지, 다만 확률질량을 상단 쪽으로 이동 |
| Base 운영 경로 | 매출 1.0~1.1조원, OP 1,600~1,900억원 수준을 2027 검토범위로 사용 |
| Bull 운영 경로 | OP 2,200억원 이상 + 순차입금 감소 |
| 핵심 리스크 | 고가 원재료 역래깅, FCF/부채, 산업 공통수혜에 그칠 위험 |
| 사용 금지 | 회사 미공개 가격인상률·원재료 매입단가를 사실처럼 사용 금지 |
| 최종 확인 | 26.3Q~27H1 재고·OCF·순차입금 |
이전 보고서 대비 변경
좋은 기업 판정 자체는 조건부 Yes 유지지만 확신의 중심이 달라졌다. 이전에는 ‘1Q 마진이 진짜인가’가 핵심이었고, 이제는 **‘확인된 높은 마진이 현금으로 바뀌는가’**가 핵심이다.
9. 수치 원표
9.0 데이터 커버리지와 시계열 한계
데이터 커버리지 감사
A=모델 재추출, B=사용자 보완, C=실제 미공시·비교불가.
FAIL_REEXTRACT는 원자료에 있는 역사를 덜 넣은 경우이며 사용자에게 전가하지 않습니다.
| 계열 | 원자료 기간 | 차트 기간 | 확보가능 | 실제 | 최소 | 갭 | 우선순위 | 상태 | 사유 |
|---|---|---|---|---|---|---|---|---|---|
| annual | 2016~26.2Q | 2016~26.2Q | 12 | 12 | 10 | C | critical | PASS | 2016~2025 연간 + 2026 단독분기 꼬리 전부 사용 |
| quarterly | 22.1Q~26.2Q | 22.1Q~26.2Q | 18 | 18 | 12 | C | critical | PASS | 이전 보고서가 확보한 22.1Q~26.1Q 전부 + 반기보고서 26.2Q |
| working_capital_annual | 2016~26.2Q | 2016~26.2Q | 12 | 12 | 10 | C | high | PASS | 이전 보고서 장기 원표 전부 사용 |
| working_capital_quarterly | 22.1Q~26.2Q | 22.1Q~26.2Q | 18 | 18 | 12 | C | high | PASS | 이전 보고서 분기 원표 전부 사용 |
| capacity_utilization_annual | 2024~26.H1 | 2024~26.H1 | 3 | 3 | 2 | C | high | PASS | 2025 생산량·가동률 미공시; 2024와 26H1만 비교 가능 |
| valuation_ttm_quarterly | 22.4Q~26.2Q | 22.4Q~26.2Q | 15 | 15 | 8 | C | high | PASS | 사용자 과거주가 2016~26Q2 중 TTM 분모가 있는 22Q4 이후 전부 사용; PBR 자본은 25Q4 이후만 정확 |
추가 한계: 원재료 구성 장기 시계열은 동일 정의로 2024~26H1까지만 확보됐다. 총재고는 2016년부터, 분기 총재고는 2022.1Q부터 사용했다. 없는 원재료 과거값은 채우지 않았다.
9.1 전사 실적·현금흐름 원표
| 구분 | 매출액(억원) | 매출총이익(억원) | 영업이익(억원) | 연결순이익(억원) | 매출액증가율 | 영업이익증가율 |
|---|---|---|---|---|---|---|
| 22.1Q | 1,209 | - | 134 | 103 | - | - |
| 22.2Q | 1,339 | - | 173 | 101 | 10.7% | 28.9% |
| 22.3Q | 1,509 | 586 | 253 | 129 | 12.7% | 46.5% |
| 22.4Q | 1,441 | 501 | 166 | 1 | -4.5% | -34.2% |
| 23.1Q | 1,373 | 509 | 180 | 128 | -4.7% | 8.3% |
| 23.2Q | 1,356 | 480 | 147 | 69 | -1.2% | -18.6% |
| 23.3Q | 1,490 | 482 | 153 | 50 | 9.9% | 4.3% |
| 23.4Q | 1,313 | 410 | 66 | 5 | -11.9% | -56.6% |
| 24.1Q | 1,325 | 485 | 151 | 75 | 0.9% | 127.4% |
| 24.2Q | 1,407 | 483 | 112 | 44 | 6.2% | -25.7% |
| 24.3Q | 1,571 | 537 | 164 | 35 | 11.6% | 46.2% |
| 24.4Q | 1,446 | 516 | 131 | 20 | -8.0% | -20.2% |
| 25.1Q | 1,416 | 473 | 91 | 42 | -2.1% | -30.6% |
| 25.2Q | 1,507 | 552 | 156 | 24 | 6.4% | 71.4% |
| 25.3Q | 1,688 | 599 | 226 | 108 | 12.0% | 45.0% |
| 25.4Q | 1,782 | 590 | 193 | 78 | 5.6% | -14.4% |
| 26.1Q | 2,078 | 797 | 388 | 257 | 16.6% | 101.1% |
| 26.2Q | 2,133 | 930 | 477 | 304 | 2.7% | 22.9% |
9.2 가격·원가·부문 경제성 원표
- YG-1 자체 제품 ASP·원재료 계약단가: 미공시.
- 외부 텅스텐/APT 가격은 서로 다른 거래·단위가 섞일 수 있어 정밀 스프레드로 직접 차감하지 않았다.
- 피어 가격인상은 방향·시차 검증용이다.
9.3 생산·운전자본 원표
| 구분 | 재고자산(억원) | 전기대비증감률 | 재고/매출(%) |
|---|---|---|---|
| 2016 | 1,624 | - | 48.5 |
| 2017 | 1,899 | 16.9% | 49.1 |
| 2018 | 2,936 | 54.6% | 75.1 |
| 2019 | 2,921 | -0.5% | 68.3 |
| 2020 | 2,548 | -12.8% | 68.1 |
| 2021 | 2,542 | -0.2% | 55.5 |
| 2022 | 3,309 | 30.1% | 60.2 |
| 2023 | 3,475 | 5.0% | 62.8 |
| 2024 | 4,060 | 16.8% | 70.6 |
| 2025 | 4,434 | 9.2% | 69.3 |
| 26.1Q | 4,715 | 6.3% | 226.9 |
| 26.2Q | 6,141 | 30.2% | 287.9 |
| 구분 | 재고자산(억원) | 전기대비증감률 | 재고/매출(%) |
|---|---|---|---|
| 22.1Q | 2,710 | - | 224.1 |
| 22.2Q | 3,020 | 11.4% | 225.5 |
| 22.3Q | 3,383 | 12.0% | 224.2 |
| 22.4Q | 3,309 | -2.2% | 229.7 |
| 23.1Q | 3,600 | 8.8% | 262.2 |
| 23.2Q | 3,757 | 4.4% | 277.0 |
| 23.3Q | 3,639 | -3.1% | 244.3 |
| 23.4Q | 3,475 | -4.5% | 264.6 |
| 24.1Q | 3,589 | 3.3% | 270.8 |
| 24.2Q | 3,763 | 4.8% | 267.4 |
| 24.3Q | 3,706 | -1.5% | 235.9 |
| 24.4Q | 4,060 | 9.6% | 280.8 |
| 25.1Q | 4,361 | 7.4% | 307.9 |
| 25.2Q | 4,363 | 0.0% | 289.4 |
| 25.3Q | 4,356 | -0.2% | 258.1 |
| 25.4Q | 4,434 | 1.8% | 248.8 |
| 26.1Q | 4,715 | 6.3% | 226.9 |
| 26.2Q | 6,141 | 30.2% | 287.9 |
평균 잔액을 사용한 회전일수입니다. 첫 기간은 전기말 잔액이 없어 계산하지 않습니다.
| 구분 | DSO(일) | DIO(일) |
|---|---|---|
| 22.1Q | - | - |
| 22.2Q | 57.4 | - |
| 22.3Q | 57.8 | 316.5 |
| 22.4Q | 59.8 | 324.9 |
| 23.1Q | 57.3 | 364.9 |
| 23.2Q | 60.7 | 383.1 |
| 23.3Q | 62.3 | 334.9 |
| 23.4Q | 66.8 | 359.2 |
| 24.1Q | 60.3 | 383.5 |
| 24.2Q | 61.7 | 363.0 |
| 24.3Q | 59.0 | 329.7 |
| 24.4Q | 63.6 | 381.0 |
| 25.1Q | 62.8 | 407.3 |
| 25.2Q | 60.9 | 416.5 |
| 25.3Q | 60.1 | 365.4 |
| 25.4Q | 61.2 | 336.5 |
| 26.1Q | 56.6 | 325.8 |
| 26.2Q | 61.6 | 411.7 |
9.4 기타 운영 원표
데이터 의미·불변조건 QA
기간 기준, 순이익 귀속, 중복 라벨, PER 분모의 경제적 의미를 검사합니다.
| 검사 | 상태 | 상세 |
|---|---|---|
| annual: 순이익 범위 | PASS | 연결순이익 |
| quarterly: 순이익 범위 | PASS | 연결순이익 |
| annual 꼬리 vs quarterly 중복값 | PASS | 중복 라벨 대사 |
| TTM PER 지배주주NI 분모 | PASS | 지배주주 귀속 분모 확인 |
| 연간→분기 경계 증감률 | PASS | 경계는 N/A — 기간기준 상이로 출력 |
주요 출처와 기준
- [공시] 와이지-원 2026년 반기보고서, 2026-08-14 제출. 연결 손익·재무상태·현금흐름, 주석 8 재고자산, 주석 20 차입금과 사채, 사업의 내용 원재료·생산설비를 최우선으로 사용했다.
- [이전 본편]
와이지-원 20260804 1부_기업분석.md,와이지-원 20260804 2부_투자판단.md,와이지-원 20260804 부록_리레이팅.md. 과거 시계열만 승계하고 기존 결론은 재검증했다. - [피어 공식] OSG FY2026 1H Results: https://www.osg.co.jp/en/about_us/ir/news/file/OSG_fy2026_2q_financialresultsreport_en.pdf
- [피어 공식] OSG 2026-06-11 가격 개정: https://www.osg.co.jp/news/2026/06/0611g-1.html
- [피어 공식] Sumitomo Electric Hardmetal 2025-10-20 / 2026-04-20 / 2026-08-07 가격 개정: https://www.sumitool.com/en/news/press-release/info-251020.html / https://www.sumitool.com/news/press/info-260420.html / https://www.sumitool.com/news/press/info-260807.html
- [산업 공식] JMTBA Monthly Machine Tool Orders: https://www.jmtba.or.jp/english/category/machine-tool-orders/
- [광물] Reuters 2026-01-29, 2026-04-29 텅스텐 공급·가격 기사: https://www.reuters.com/world/americas/tungsten-rises-record-highs-export-curbs-turn-up-supply-heat-2026-01-29/ / https://www.reuters.com/world/asia-pacific/tungsten-breaks-records-china-export-curbs-military-demand-boost-investment-2026-04-29/
- [가격] 사용자 제공
와이지-원_과거주가_20260816.xlsx; 최신 종가는 2026-08-14 18,210원으로 외부 시세와 교차 확인했다. - [수급] 사용자 제공 투자자별·외국인보유·공매도 월간 CSV 3종, 조회일 2026-08-16.
외부 산업 파일이 별도로 제공되지 않았으므로 산업 맥락은 검색 기반이다. 회사 고유의 실제 판매가격 인상률·원재료 계약단가·재고 연령은 미공개다. 이 세 항목을 추정치와 사실로 혼동하지 않는다.