와이지-원 리레이팅·수급 부록
이 부록은 완전한 추론이다. 본편 리포트의 사실관계를 재료로 삼되, 본편의 판단·점수·결론에는 어떤 영향도 주지 않았고 주어서는 안 된다. 투자 판단의 근거가 아니라 상상력의 기록이다.
- 작성 기준일: 2026-08-16
- 참조 본편:
와이지-원 20260816 1부_기업분석.md,와이지-원 20260816 2부_투자판단.md
부록 A. 리레이팅 시나리오
A1. 현재 시장의 인식
현재 시장은 와이지-원을 고재고·고차입 전통 제조업체와 텅스텐 공급제약 수혜주의 중간에서 평가한다. 2026 상반기 주가 급등은 후자를 빠르게 반영했지만, 현재 18,210원으로 조정된 뒤에도 PBR 1.35배로 과거 저PBR 구간은 이미 벗어났다. 즉 다음 리레이팅은 단순 ‘텅스텐 상승’이 아니라 현금흐름의 질이 필요하다.
A2. 인식 전환 시나리오
| 시나리오 | 지금은 | 방아쇠 | 전환 후 잣대·멀티플 [추론] | 실제 선례/근거 | 공상에 그칠 반대 근거 |
|---|---|---|---|---|---|
| 1. 고재고 부담 → 전략 원재료 옵션 | 재고는 차입을 만드는 부담 | 원재료 감소·제품 안정·OCF 반전 | PER 10~12x, PBR 1.3~1.6x | OSG 26H1 저가재고·timing-lag 공식 확인 | 고가재고가 뒤늦게 COGS/평가손실로 전환 가능 |
| 2. 고차입 제조업 → 현금창출 사이클 승자 | 이익이 운전자본·이자에 소진 | 순차입금 5천억원대, TTM FCF 흑자 | PER 11~13x, EV 할인 축소 | OSG는 낮은 부채·현금창출로 더 높은 질의 멀티플 | YG-1은 CAPEX/M&A가 재차 현금을 흡수할 수 있음 |
| 3. 텅스텐 베타 → 공급망 승자 | 산업 공통 가격상승 수혜 | 공급망 다변화·납기우위·점유율 상승 확인 | 피어 대비 상대 프리미엄 | Pure Tungsten 투자, 전략구매 조직, 대규모 재고 | 산업 공통호황이면 YG-1 고유 프리미엄이 아님 |
| 4. 전통 공구 → 가격결정력 있는 Total Tooling | 범용 소모품 제조업 | Major end-user 침투·Indexable 확대·가격전가 반복 | PER 12~15x 가능 | OSG/Sandvik류 고부가 공구는 기술·서비스 프리미엄 | YG-1 제품별 수익성·서비스 매출이 미공개 |
A3. 리레이팅의 순서 [추론]
가장 현실적인 순서는 마진 유지 → 재고 감소 → OCF 반전 → 순차입금 감소 → 멀티플 상승이다. 시장은 마진을 먼저 보고 주가를 올렸고, 2026H1에는 현금흐름이 따라오지 못했다. 따라서 두 번째 주가 상승파동이 있다면 재고가 줄기 시작하는 분기가 더 중요한 촉매일 가능성이 높다.
A4. 이전 부록 대비 변경
기존 ‘재고 감소 자체’의 리레이팅 조건을 더 정교화한다. 재고가 늘어도 원재료 선확보라면 영업에는 긍정일 수 있으므로, 이제는 원재료 감소 + 제품 적체 없음 + OCF 반전의 3단계를 함께 본다.
부록 B. 수급·자금흐름
B1. ETF 편입·AUM
미국 상장 ETF의 의미 있는 직접 편입 비중과 AUM을 이번 검색에서 신뢰할 수준으로 확정하지 못했다. 확인 불가. 국내 소형/중형주 ETF 편입은 별도 KRX/운용사 데이터가 필요하다.
B2. 외국인 보유율
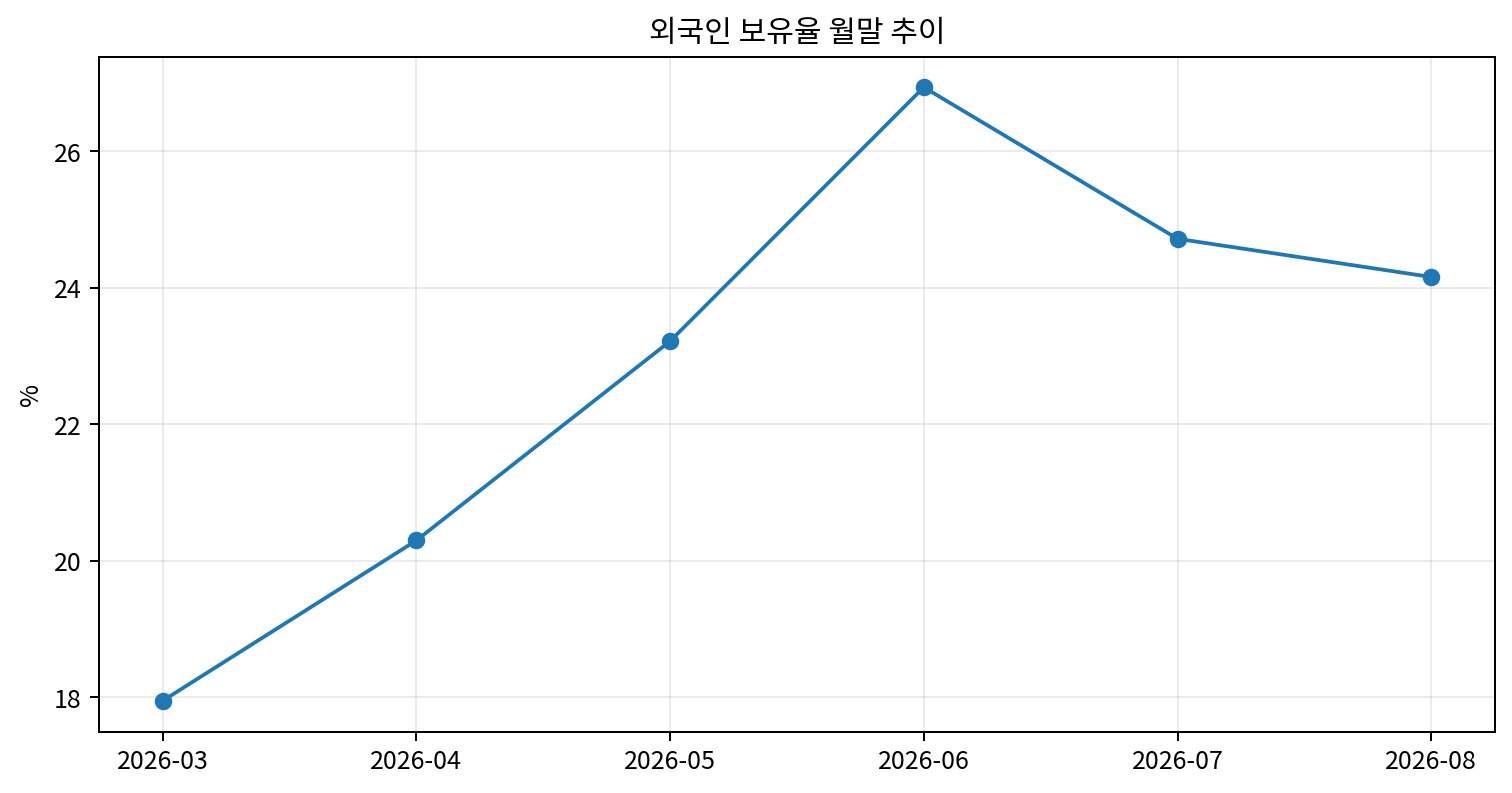
| 월 | 외국인 보유율 |
|---|---|
| 2026-03 | 17.95% |
| 2026-04 | 20.30% |
| 2026-05 | 23.22% |
| 2026-06 | 26.94% |
| 2026-07 | 24.72% |
| 2026-08 | 24.16% |
외국인 보유율은 3~6월 급증하며 주가 상승을 선행/동행했지만 7~8월에는 하락했다. 수급 모멘텀은 정점에서 식었다.
B3. 투자자별 순매수
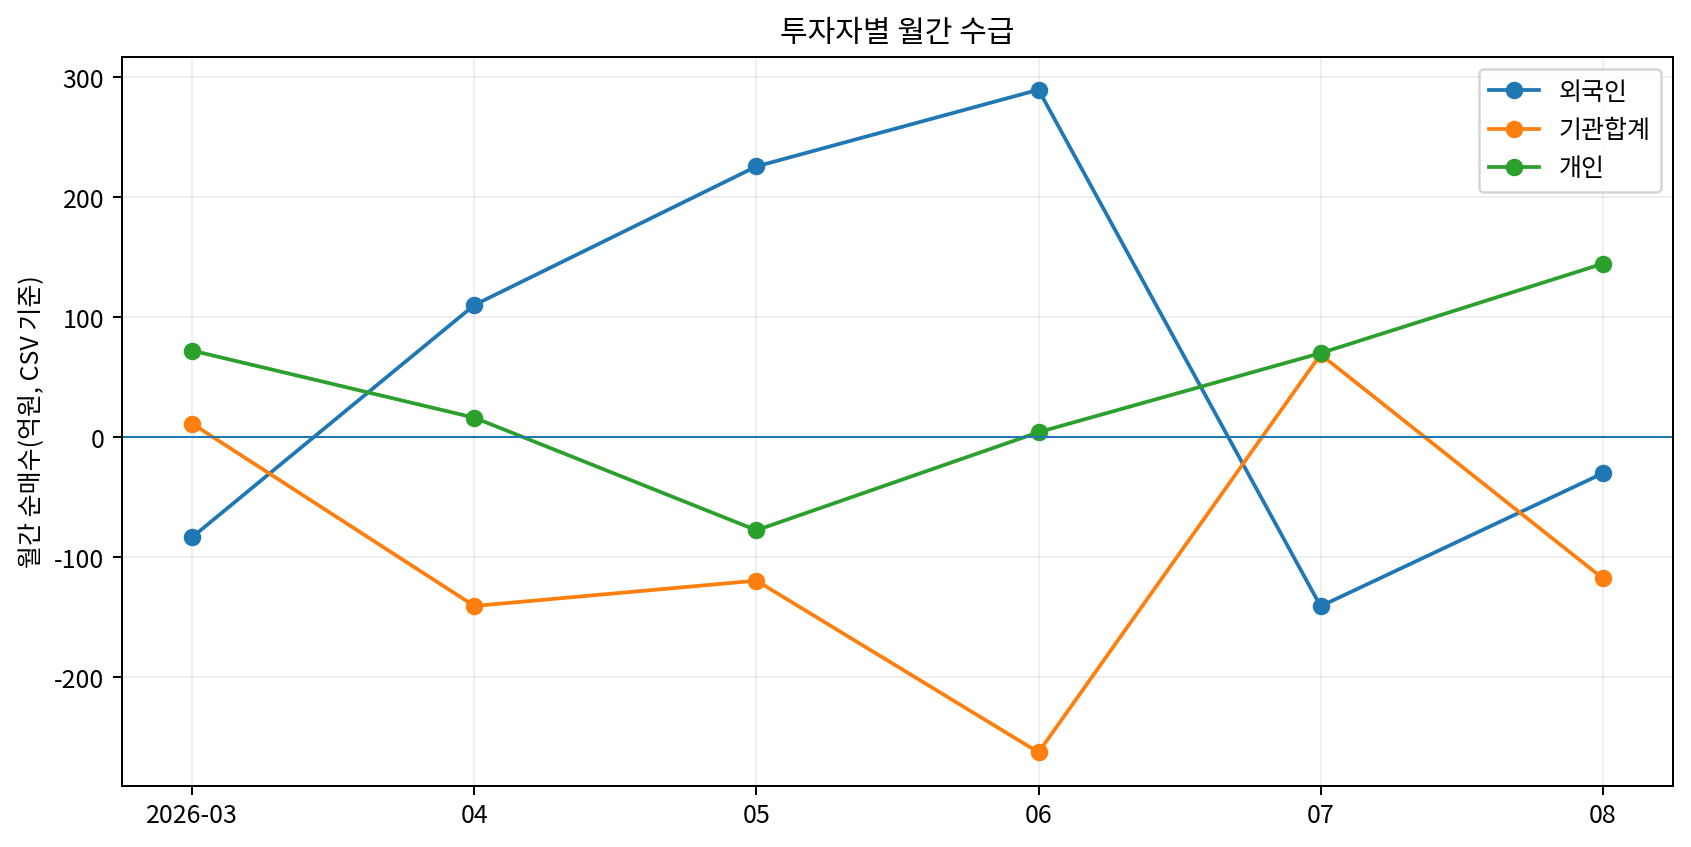
| 월 | 외국인(억원) | 기관(억원) | 개인(억원) |
|---|---|---|---|
| 2026-03 | -83.3 | +11.2 | +72.1 |
| 2026-04 | +110.1 | -140.7 | +16.2 |
| 2026-05 | +225.6 | -119.6 | -77.6 |
| 2026-06 | +289.5 | -262.7 | +4.1 |
| 2026-07 | -140.9 | +68.9 | +70.0 |
| 2026-08 | -30.2 | -117.6 | +144.5 |
4~6월 외국인 매수와 기관 매도가 공존했고, 7~8월 외국인도 순매도로 돌아섰다. 최근 조정은 공매도보다는 현물 수급의 식음과 기대 조정에 더 가깝다.
B4. 공매도 잔고
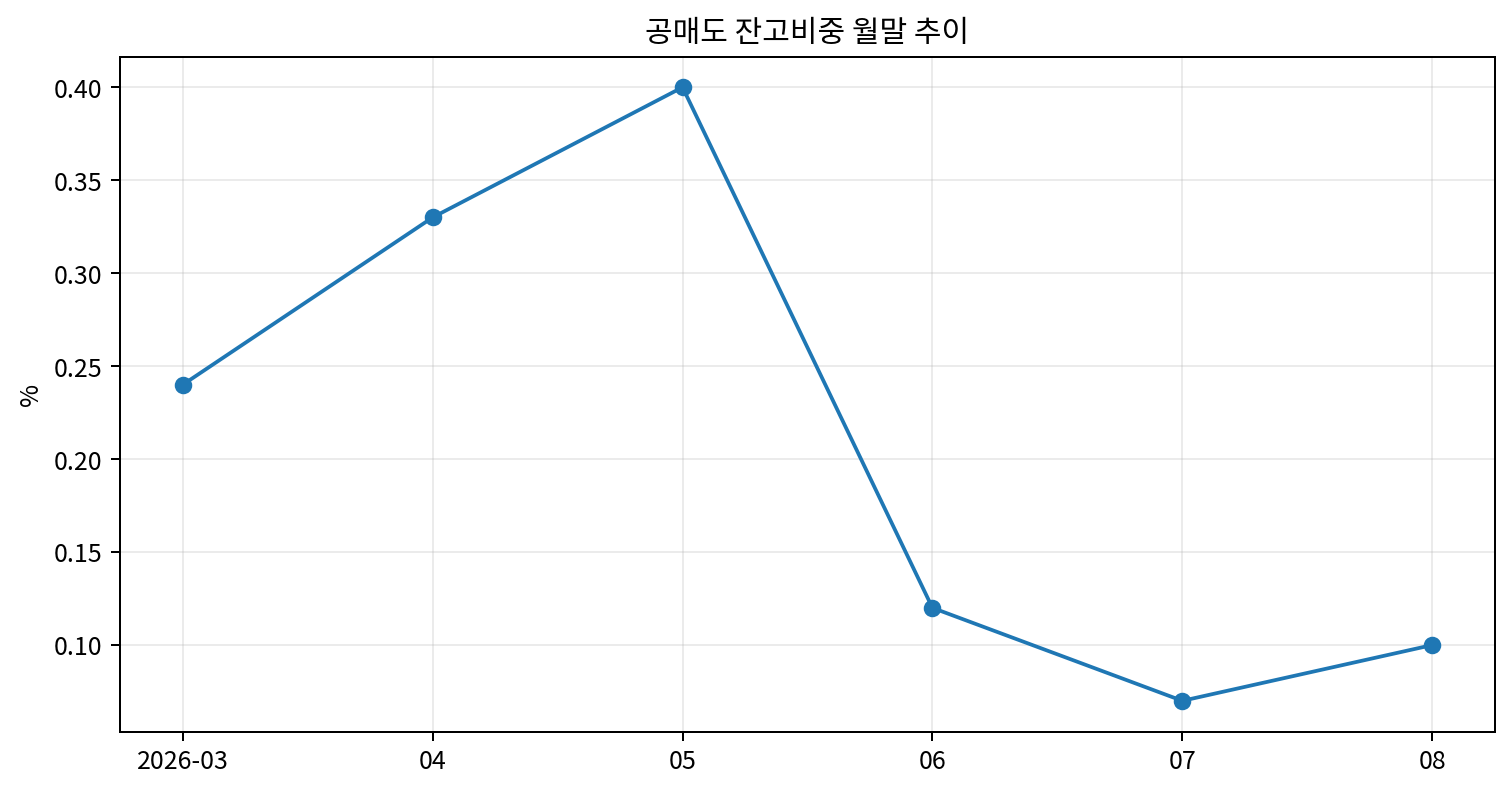
월말 공매도 잔고비중은 0.1~0.4% 수준으로 낮다. 8월 약 0.10%로, 현재 주가 변동을 숏커버가 주도했다고 보기는 어렵다.
B5. 주식선물
사용자 CSV와 현재 공개 검색으로 개별주식선물 미결제약정 장기 시계열을 확보하지 못했다. 확인 불가. HTS/KRX 파생상품 화면이 있으면 보강 가능하다.
B6. 수급 해석 [추론]
- 3~6월에는 수급이 서사를 앞선 구간이 맞다.
- 7~8월에는 외국인 보유율·순매수가 꺾여 과열은 상당 부분 해소됐다.
- 기관이 장기간 순매도였기 때문에 3Q 실적/OCF 확인 시 기관 재유입 여지는 있다. 그러나 이는 단순 잠재력이고 본편 판단 근거가 아니다.
- 수급의 다음 핵심은 외국인 보유율보다 재고 감소/OCF 전환 발표 시 새로운 주체가 들어오는지다.
주요 출처와 기준
- [공시] 와이지-원 2026년 반기보고서, 2026-08-14 제출. 연결 손익·재무상태·현금흐름, 주석 8 재고자산, 주석 20 차입금과 사채, 사업의 내용 원재료·생산설비를 최우선으로 사용했다.
- [이전 본편]
와이지-원 20260804 1부_기업분석.md,와이지-원 20260804 2부_투자판단.md,와이지-원 20260804 부록_리레이팅.md. 과거 시계열만 승계하고 기존 결론은 재검증했다. - [피어 공식] OSG FY2026 1H Results: https://www.osg.co.jp/en/about_us/ir/news/file/OSG_fy2026_2q_financialresultsreport_en.pdf
- [피어 공식] OSG 2026-06-11 가격 개정: https://www.osg.co.jp/news/2026/06/0611g-1.html
- [피어 공식] Sumitomo Electric Hardmetal 2025-10-20 / 2026-04-20 / 2026-08-07 가격 개정: https://www.sumitool.com/en/news/press-release/info-251020.html / https://www.sumitool.com/news/press/info-260420.html / https://www.sumitool.com/news/press/info-260807.html
- [산업 공식] JMTBA Monthly Machine Tool Orders: https://www.jmtba.or.jp/english/category/machine-tool-orders/
- [광물] Reuters 2026-01-29, 2026-04-29 텅스텐 공급·가격 기사: https://www.reuters.com/world/americas/tungsten-rises-record-highs-export-curbs-turn-up-supply-heat-2026-01-29/ / https://www.reuters.com/world/asia-pacific/tungsten-breaks-records-china-export-curbs-military-demand-boost-investment-2026-04-29/
- [가격] 사용자 제공
와이지-원_과거주가_20260816.xlsx; 최신 종가는 2026-08-14 18,210원으로 외부 시세와 교차 확인했다. - [수급] 사용자 제공 투자자별·외국인보유·공매도 월간 CSV 3종, 조회일 2026-08-16.
외부 산업 파일이 별도로 제공되지 않았으므로 산업 맥락은 검색 기반이다. 회사 고유의 실제 판매가격 인상률·원재료 계약단가·재고 연령은 미공개다. 이 세 항목을 추정치와 사실로 혼동하지 않는다.