YieldNSpread 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 3
1. 핵심 뉴스 요약
-
📊 8월 미국 CPI 발표: 헤드라인 컨센부합, 근원 컨센상회
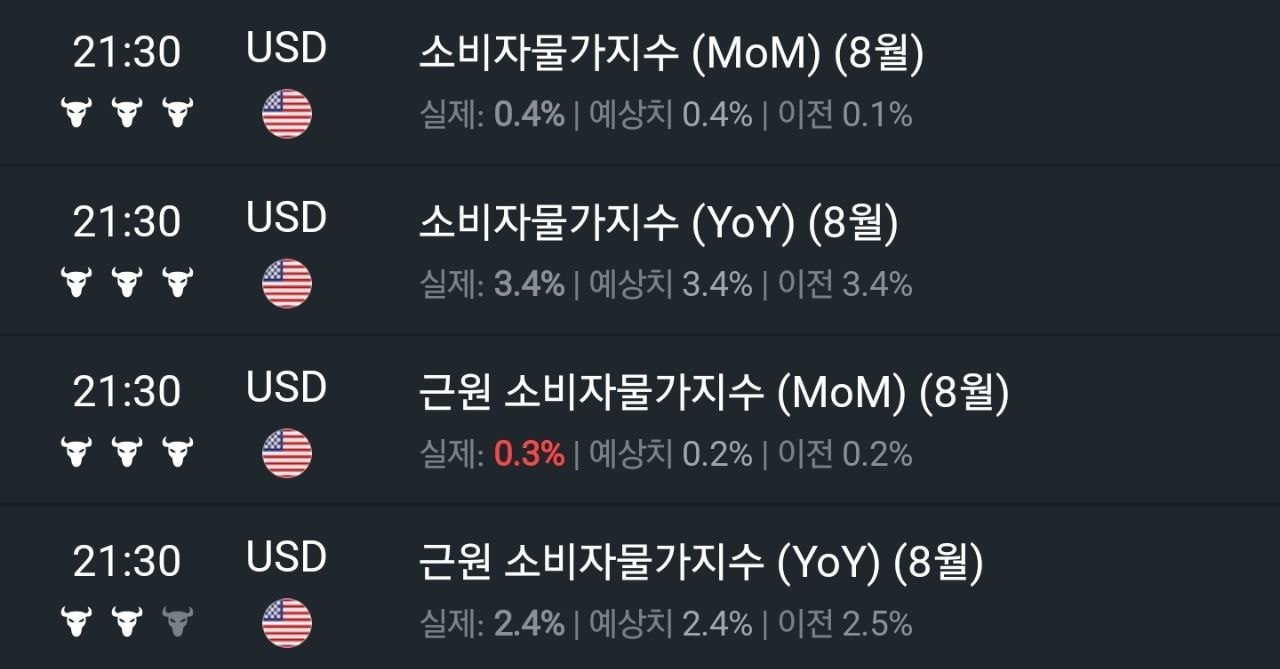
8월 CPI 헤드라인은 시장 예상치에 부합했으나, 근원(Core) CPI는 예상치를 상회하며 발표됨. -
📈 CPI 세부 지표 분석: 헤드라인 반등은 에너지 주도, Core는 서비스 물가 재강화
- 헤드라인 CPI: MoM +0.4%(예상 부합), YoY +3.4%(예상 부합) — 5월 이후 최고 MoM 상승률로 반등
- Core CPI: MoM +0.3%(예상 +0.2% 상회), YoY +2.4%(예상 부합) — 다만 YoY 기준으로는 5월(2.9%)부터 3개월 연속 둔화 추세 유지
- 헤드라인 반등은 에너지(+2.1%)·휘발유(+3.9%) 급등이 주도(전체 상승분의 1/3 이상 기여), YoY로도 에너지 +16.3%, 휘발유 +27.4%로 확대
- Core 상승은 주거비, 숙박료(+2.4%), 통신(+2.3%), 항공료(+2.7%), 운송서비스(+0.5%)가 견인했고, 의료비·자동차보험 하락이 일부 상쇄했으나 Core 서비스 물가가 +0.3%로 높아져 단기 물가압력 재강화 시사
-
💬 시장 반응 코멘트: “인상하겠네”
Core CPI가 예상을 상회하고 서비스 물가 압력이 재차 확인되자, 통화당국의 금리 인상(또는 인하 지연) 가능성을 시사하는 짧은 반응 코멘트.
2. 주요 테마 / 트렌드
인플레이션 재가속 우려
헤드라인 CPI가 5월 이후 최고 MoM 상승률(+0.4%)을 기록하며 반등했고, Core MoM도 4월 이후 최고치(+0.3%)로 예상치를 상회했다. 표면적으로는 인플레이션 둔화 흐름이 흔들리는 모습.
에너지 vs. 근원물가의 이원화
- 헤드라인 반등은 에너지·휘발유 가격 급등이라는 일시적·외부 요인이 주도한 반면,
- Core YoY는 5월 2.9% → 8월 2.4%로 3개월 연속 둔화 추세를 유지하고 있어, 기조적 디스인플레이션 흐름 자체는 아직 훼손되지 않았다는 해석도 가능.
서비스 물가의 끈질긴 상방압력
숙박료(+2.4%), 항공료(+2.7%), 통신(+2.3%) 등 서비스 부문 전반의 상승이 Core 물가를 밀어 올렸고, Core 서비스 상승률이 +0.3%로 높아진 점은 임금·수요 기반 물가압력이 쉽게 꺾이지 않고 있음을 시사.
통화정책 기대 변화
“인상하겠네”라는 즉각적 시장 반응은, 이번 CPI의 Core 서프라이즈가 향후 금리 인하 지연 또는 재인상 가능성에 대한 경계감을 자극했음을 보여준다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| Core CPI 서프라이즈 | MoM +0.3%로 예상(+0.2%) 상회, 4월 이후 최고치 — 인하 기대 후퇴 요인 |
| 서비스 물가 재가속 | Core 서비스 +0.3%로 상승, 임금·수요발 물가압력 지속 가능성 |
| 에너지發 헤드라인 반등 | 휘발유 YoY +27.4% 등 유가 변동성이 향후 헤드라인 지표에 지속 영향 가능 |
| 통화정책 경로 불확실성 | ”인상하겠네” 반응처럼 인하 지연·재인상 우려가 채권/금리 시장 변동성 확대 요인 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| Core YoY 둔화 추세 지속 | 5월 2.9%→8월 2.4%로 3개월 연속 하락, 기조적 디스인플레이션 스토리 유효 |
| 헤드라인 요인의 일시성 | 에너지·휘발유 주도 반등은 기저효과·유가 안정 시 되돌림 가능 |
| 일부 항목 하락 | 의료비(-0.2%), 자동차보험(-0.8%) 등에서 물가 상쇄 요인 확인 |
주요 기관 경고/분석 핵심 메시지
- 별도의 기관(연준, IB 등) 코멘트나 리포트 인용은 원문에 포함되어 있지 않음. 채널 자체의 데이터 브리핑 및 짧은 반응(“인상하겠네”)만 확인됨.
4. 기타 메모
- 원문에 “인상”의 주체(연준 금리 인상/인하 지연 여부, 혹은 다른 맥락)가 명시되어 있지 않아 정확한 해석을 위해 후속 메시지·맥락 확인 필요.
- 발표 주체(BLS 등) 및 수치 출처에 대한 명시적 언급이 없어 원자료 대조가 필요할 수 있음.
- 다음 체크포인트: 후속 FOMC 코멘트나 금리 선물 시장 반응, 다음 달 CPI에서 Core 서비스 물가 추세 지속 여부 확인.