YieldNSpread 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-09-05 03:35:30 UTC)
메시지 수: 8
1. 핵심 뉴스 요약
-
🖼️ 정체불명 인물 사진 공유 — “이새뀌 누구냐?”라는 짧은 언급과 함께 인물 사진이 공유됨. 이어진 답글에서 “전 보고서 나오기 전에 자거나 취해있습니다”라는 농담성 반응이 붙음. 시장과 직접 관련은 없는 채널 내 잡담으로 추정.
-
🏦 Andrew Bailey 영란은행 총재 발언 — 선진국 재정건전성 경고 — 생산성 부진과 코로나19 충격이 선진국 공공부채 급증의 핵심 원인이며, 고령화·국방비 확대가 장기 구조적 재정 부담을 키우고 있다고 진단. 프랑스 정부의 조달금리가 L’Oréal보다 높아진 사례를 들며 최근 국채금리 상승을 단순 시장 변동이 아닌 구조적 문제로 봐야 한다고 강조. 중앙은행 독립성은 단기 정치압력으로부터 정책을 보호하는 장치라고 재확인.
-
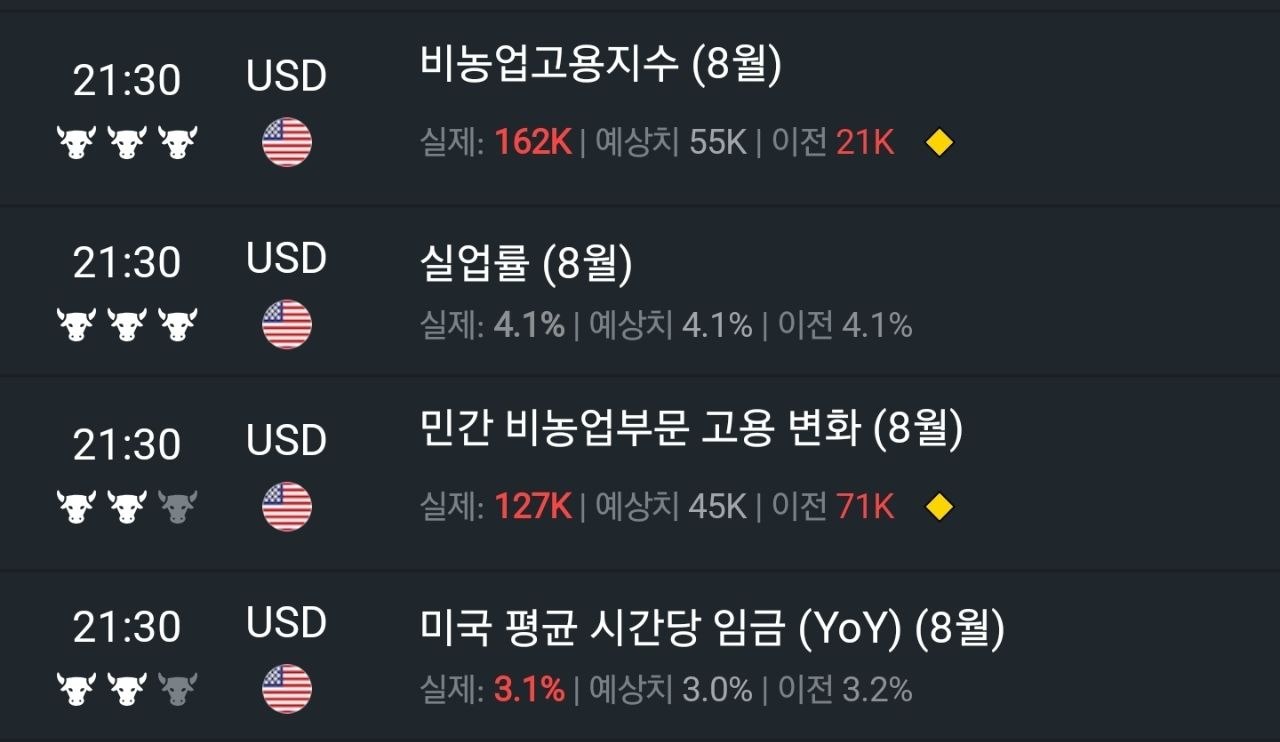
📊🖼️ 8월 미국 고용지표 컨센서스 상회 — “8월 미국 고용 컨센 상회” 헤드라인과 함께 세부 수치 공유. 실업률은 4.1%로 예상치 부합, 비농업 고용은 +162.0천명으로 예상치(+56.0천명)를 106천명 상회했으며 6·7월분도 상향 조정(2개월 합계 +55천명). 다만 증가분의 62.3%가 음식점·주점, 지방정부 교육 등 특정 업종에 편중됐고 정보업은 감소. 경제활동참가율·고용률 동반 상승, 시간당 임금 YoY +3.1%로 노동시장 전반이 개선된 모습.
-
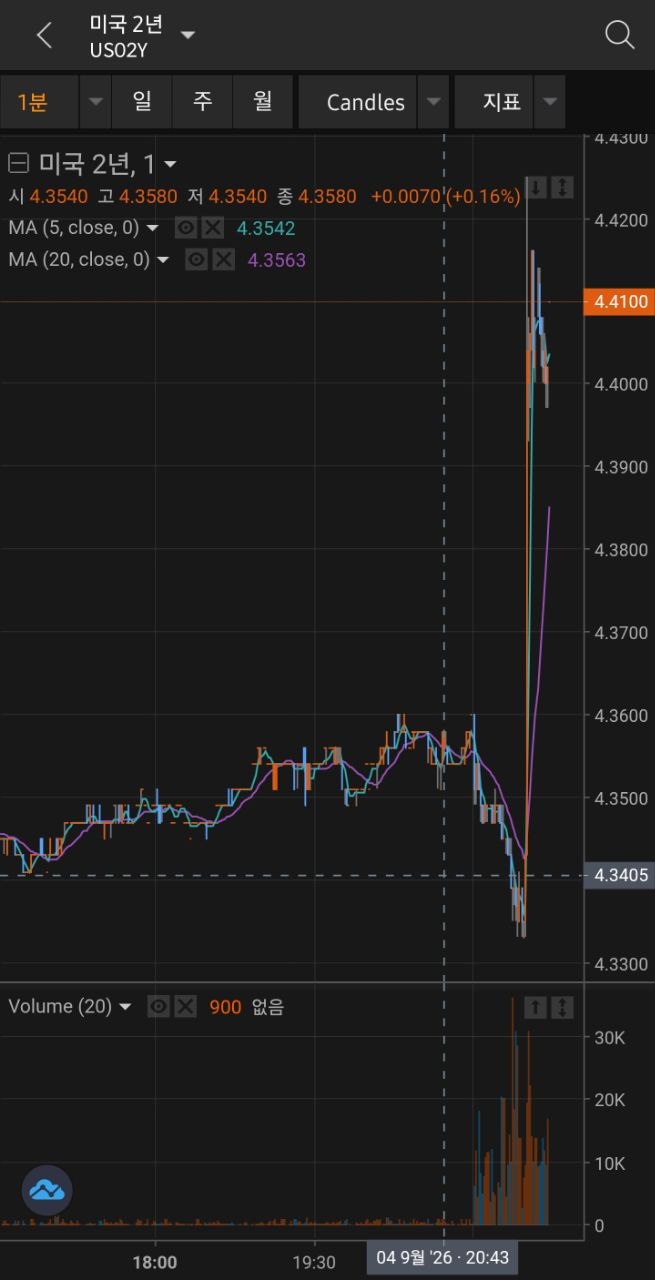
🖼️ “튀어오르누..” — 시장 반응 코멘트 — 고용지표 발표 직후 시장(금리 또는 자산가격) 급등을 시사하는 짧은 반응. 구체적 수치 언급 없이 이미지로 반응을 공유.
-
🦅 Beth Hammack 클리블랜드 연은 총재(강경파, 투표권 보유) 매파 발언 — 현재 통화정책이 제약적이지 않다며 “지금이 행동할 때”라고 발언, 대응 지연 시 인플레이션 관리 비용이 커진다고 경고. 물가상승률이 여전히 3%를 상회하는 점을 최대 리스크로 지목하고, 노동시장은 최대고용 추정치에 근접해 안정적이라 긴축 여력이 충분하다고 판단. 오하이오주 제조업체 대표 사례 등 현장 정보도 동일한 결론(정책 제약 부족)을 뒷받침한다고 설명.
-
🌐 미국 상품무역 적자 상위 10개국 (2026년 1~7월 누적) — 베트남(1,389억달러), 멕시코(1,289억달러), 대만(1,278억달러), 중국(912억달러), 태국(663억달러), EU(540억달러), 한국(462억달러), 인도(284억달러), 캐나다(282억달러), 말레이시아(269억달러) 순. 아시아 국가들의 비중이 두드러지며 관세·통상 정책 이슈와 연계될 소지가 있는 자료(네이버 뉴스 링크 포함).
2. 주요 테마 / 트렌드
국채금리 상승과 재정 건전성 우려
Bailey 총재 발언을 중심으로 선진국 공공부채 증가와 국채시장 압력이 구조적 문제로 부각됨. 고령화, 국방비 확대, 생산성 부진이 공통 배경으로 지목되며, 최근 국채금리 상승이 일시적 노이즈가 아니라는 시각이 채널 내 공유됨.
매파적 통화정책 기조 확산
Bailey(재정·시장 구조 경고)와 Hammack(즉각적 긴축 필요성 주장)의 메시지가 같은 날 연달아 공유되며, 물가 재상승 리스크와 통화정책 정상화(또는 추가 긴축) 필요성이라는 공통된 논조가 형성됨. 노동시장이 견조하다는 판단이 긴축 여력의 근거로 반복 등장.
견조한 미국 고용지표 → 금리 상승 압력
8월 비농업 고용이 컨센서스를 크게 상회하고 전월치도 상향 조정되면서, “튀어오르누” 반응에서 보듯 금리(또는 관련 자산가격)의 즉각적 반응이 나타남. 다만 고용 증가가 일부 저임금·공공 부문에 편중된 점은 질적 측면에서 유의할 부분.
미국 통상/관세 이슈로의 연결 가능성
무역적자 상위국 데이터(베트남·멕시코·대만·중국 등)는 향후 미국의 관세·통상 정책 대상이 될 수 있는 국가들을 시사하며, 금리·환율 이슈와 함께 지정학적/통상 리스크로 이어질 수 있는 소재.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 국채금리 추가 상승 | 선진국 재정건전성 우려(Bailey)와 견조한 고용지표가 겹치며 장기금리 상승 압력 지속 가능 |
| 인플레이션 재점화 | Hammack이 지적한 3% 상회 물가와 투입비용 두 자릿수 상승 사례는 추가 긴축 명분으로 작용 |
| 고용 질적 편중 | 고용 증가의 62.3%가 음식점·주점, 지방정부 교육 등 특정 업종에 집중, 정보업은 감소세 지속 |
| 통상마찰 재점화 가능성 | 베트남·멕시코·대만·중국 등 대미 무역흑자국 대상 관세 리스크 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 노동시장 개선 신호 | 경제활동참가율·고용률 동반 상승, 비자발적 시간제 근로자 41.4만명 감소로 고용 질 일부 개선 |
| 임금 상승 지속 | 시간당 임금 YoY +3.1%로 소비 여력 뒷받침 가능 |
| 정책 명확성 제고 | 연은 인사들의 명확한 매파 시그널은 시장의 정책 불확실성을 일부 해소 |
주요 기관 경고/분석 핵심 메시지
- Andrew Bailey(영란은행): 선진국 국채금리 상승은 일시적 시장 변동이 아니라 재정건전성 악화라는 구조적 문제의 반영이며, 중앙은행 독립성은 정치적 압력으로부터 정책을 지키는 장치임을 강조.
- Beth Hammack(클리블랜드 연은, 투표권 보유 강경파): 현재 정책이 충분히 제약적이지 않다며 즉각적인 추가 긴축(행동)을 촉구, 지연 시 비용이 더 커진다고 경고.
4. 기타 메모
- 최상단 사진/문답(“이새뀌 누구냐?”, “전 보고서 나오기 전에…“)은 시장 정보와 무관한 채널 내 잡담으로, 리포트 해석 시 제외 권장.
- “튀어오르누” 메시지는 구체적으로 무엇이 튀어올랐는지(국채금리/달러/주가 등) 본문에 명시되지 않아 추가 확인 필요 — 사진(6535.jpg) 원본 확인 권장.
- 다음 체크포인트: (1) 8월 고용지표 발표 이후 FOMC 위원들의 추가 코멘트, (2) 프랑스 등 선진국 국채금리·CDS 스프레드 추이, (3) 미국 무역적자 상위국 대상 관세/통상 정책 발표 여부.