YieldNSpread 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-09-01 03:39:06 UTC)
메시지 수: 6
1. 핵심 뉴스 요약
-
🧪 채널 테스트/잡담 메시지 — “월보 쓰기 싫다”는 담당자의 사적 코멘트와 “자동화 테스트 중”이라는 안내 메시지로, 실질적인 뉴스 내용은 아님 (15:04~15:05).
-
🏦 [FI Monthly] 쓰는 정부, 조이는 중앙은행 — 미국은 재정정책 전환 없이는 모든 대응이 미봉책에 그치고, 한국은 역대급 세수에도 국고채 순증이 시장에 비우호적이라는 진단. LH는 8.13 대책으로 발행 압력이 높아졌고, 지방공사는 출자 전환으로 발행 여력이 확대됐으며 은행채는 차환 중심의 완만한 공급 확대가 예상됨. 국고 3년 3.68~3.90%, 국고 10년 4.23~4.50% 밴드 제시. 재정 확장(장기금리 상승 압력)과 긴축적 통화정책(단기금리 하방 경직)이 맞물려 커브 스티프닝이 필연적이라는 결론 (16:32, PDF 첨부).
-
📷 차트/이미지 자료 공유 — 별도 텍스트 설명 없이 이미지만 게시됨 (09:14).
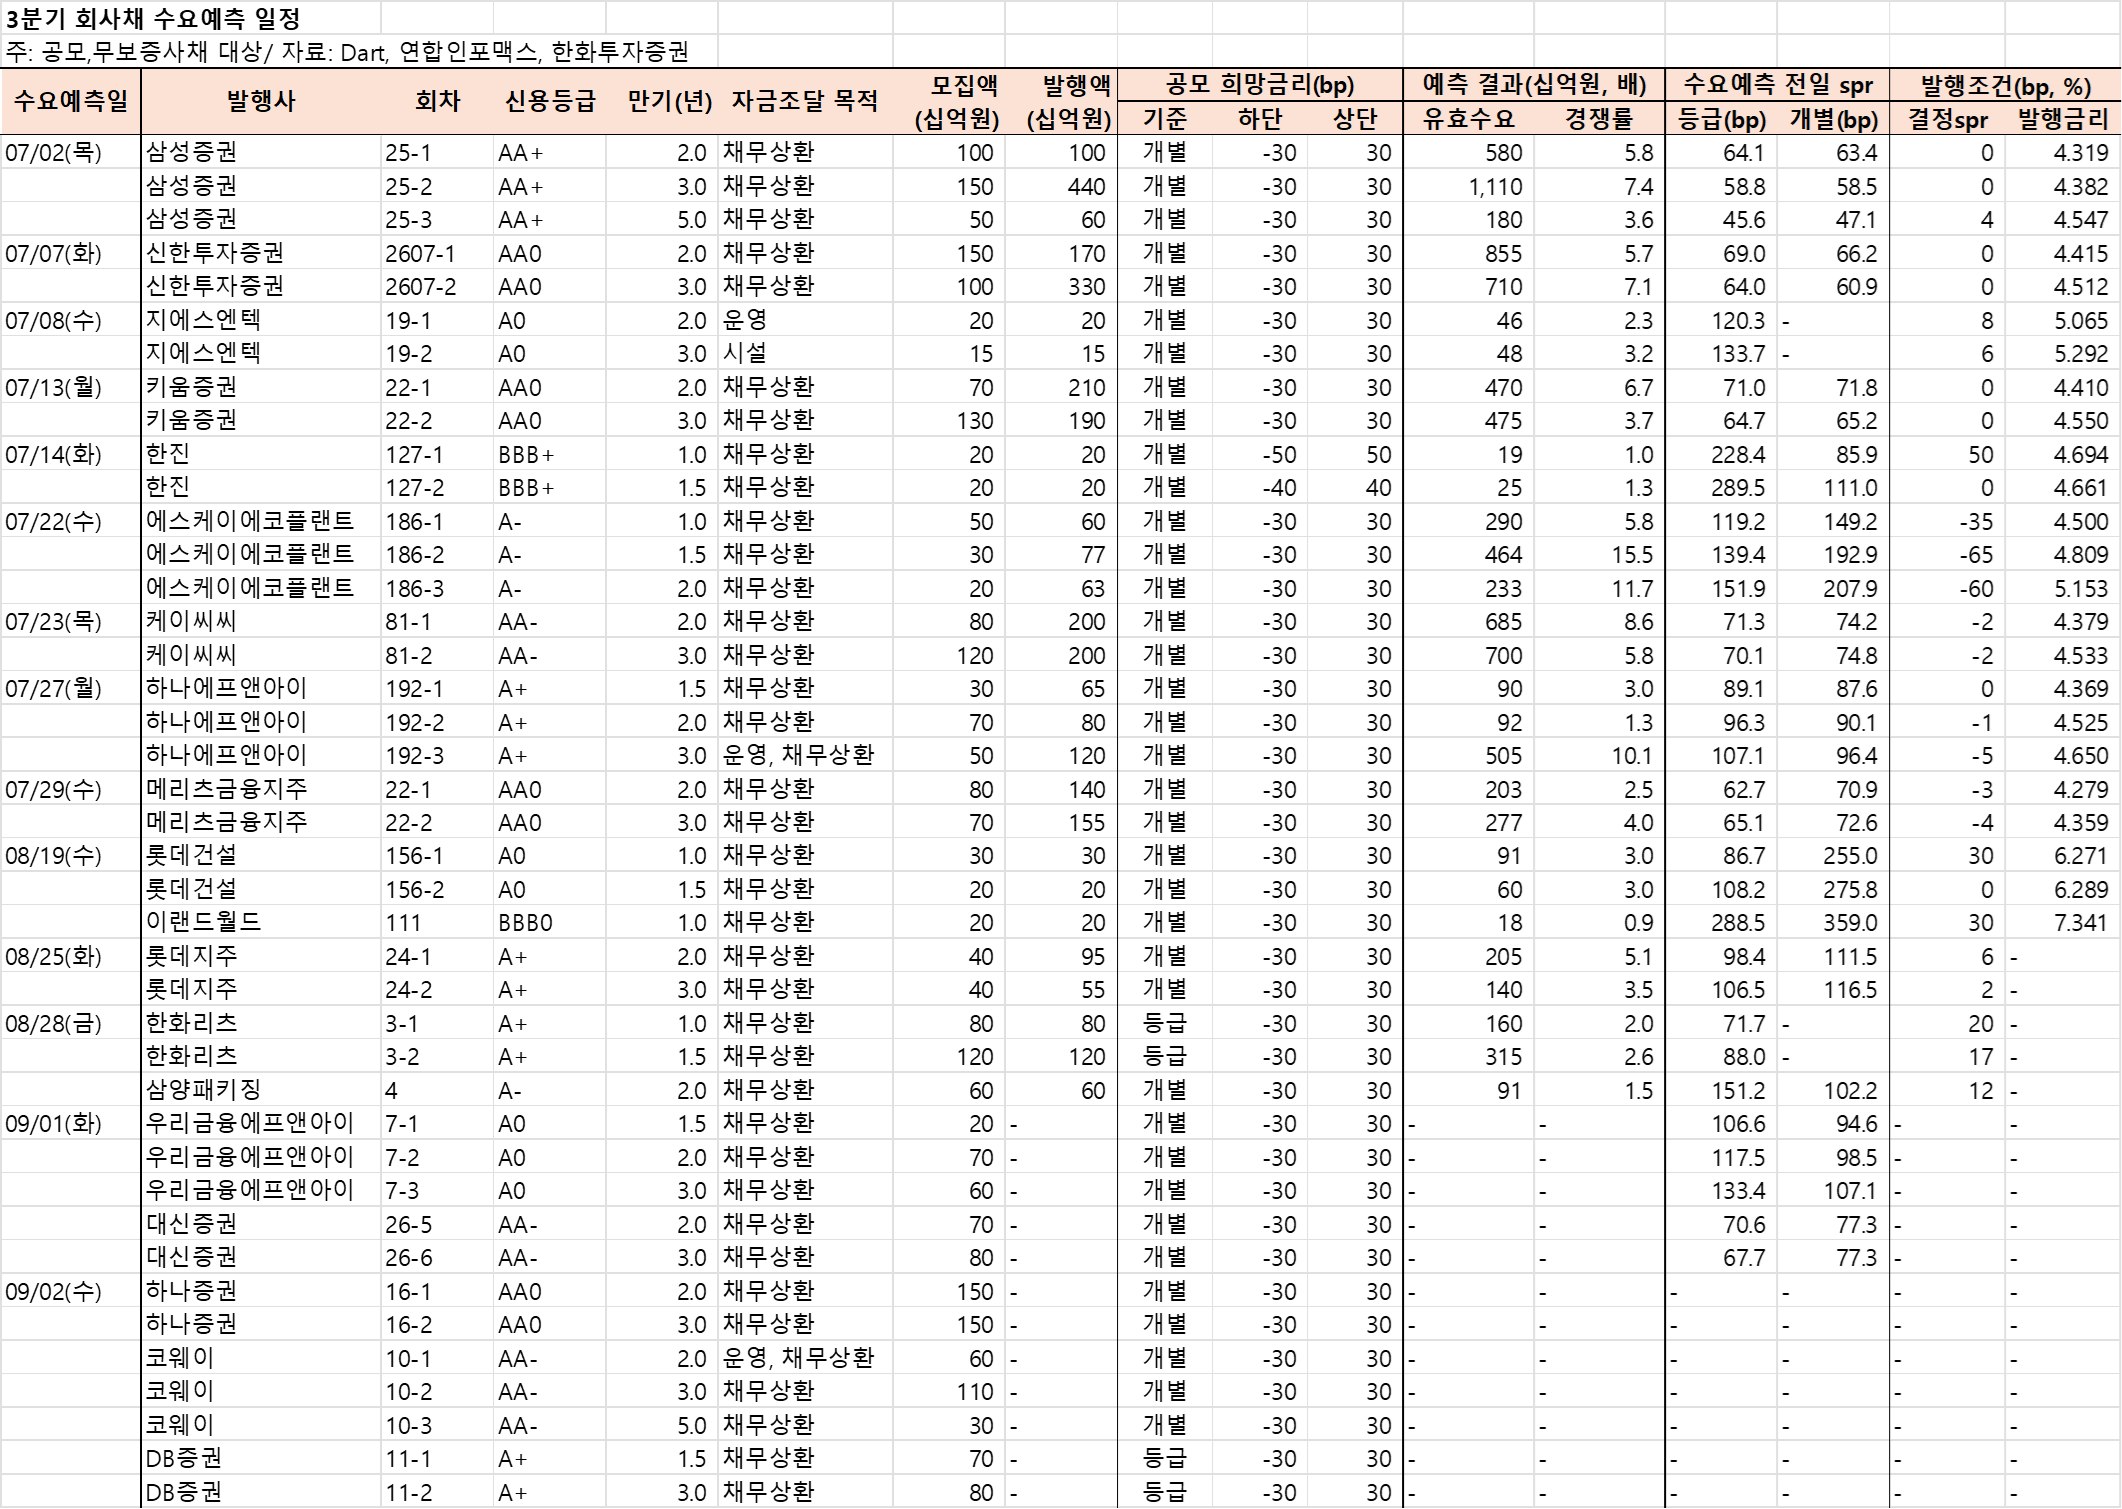
-
📊 8월 한국 수출입 실적 — 수출 982.5억달러(+68.7%), 일평균 수출 44.7억달러(+72.5%), 반도체 수출 466.5억달러(+209%)로 역대 최대치 재경신. 수입 635억달러(+22.5%), 무역수지 347.5억달러 흑자 기록 (09:32).
-
💰 2027년 예산안 발표 — 총지출 820조 9천억원(전년 대비 +12.0%, 추경 반영 시 +9.0%)으로 자체 예상치(820조원)에 부합. 국세수입 전망치 584조 4천억원은 자체 예상(520조원)을 크게 상회. 관리재정수지 GDP 대비 -3.8%→-0.1%로 개선, 국가채무비율 50.6%→48.3%로 하락. 미래대응기금에 추가세수 162조 3천억원 적립(이 중 12조 5천억원은 국채 발행 축소에 활용, 104조원은 여유자금). 국고채 발행 222조 8천억원(본예산 대비 -1.3%), 순증 96조 3천억원(-12.0%)으로 자체 예상(발행 192.5조원/순증 61.5조원)보다 큰 규모 (12:03).
2. 주요 테마 / 트렌드
재정 확장 vs 통화 긴축의 부조화
FI Monthly 보고서와 2027년 예산안이 같은 날 함께 다뤄지며, “정부는 쓰고 중앙은행은 조인다”는 구도가 핵심 테마로 반복됨. 역대급 세수(국세수입 전망 584조원)에도 불구하고 국고채 순증(96.3조원)이 발생하는 것은 확장 재정 기조가 지속되고 있음을 시사.
국채 발행 물량 확대와 공급 압력
국고채 발행 222.8조원, LH·지방공사·은행채 등 준정부/공사채 영역까지 발행 압력이 동시다발적으로 높아지는 흐름. 미래대응기금을 활용한 순증 축소(12.5조원)에도 불구, 시장 컨센서스(자체 예상 발행 192.5조원/순증 61.5조원) 대비 실제 규모가 훨씬 크게 나타나 수급 부담 우려 요인.
커브 스티프닝
장기금리(재정 확장發 상승 압력)와 단기금리(긴축적 통화정책으로 인한 하방 경직) 간 괴리가 스티프닝을 “필연적 현상”으로 규정하는 시각이 제시됨. 국고 3년(3.68~3.90%)과 10년(4.23~4.50%) 밴드 차이에서도 확인됨.
수출 호조, 특히 반도체 슈퍼사이클
반도체 수출 +209%로 역대 최대치 재경신은 무역수지 흑자(347.5억달러)를 견인하는 핵심 동력. 다만 이러한 실물경제 호조가 재정 확장 기조와 맞물려 국채 수급에 어떤 영향을 줄지는 후속 확인 필요.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 국채 순증 규모 확대 | 국고채 순증 96.3조원으로 자체 예상(61.5조원) 대비 약 1.6배 상회, 시장 수급 부담 가능성 |
| 준정부기관 발행 압력 | LH(8.13 대책발), 지방공사(출자 전환), 은행채(차환 확대) 등 복수 발행 주체의 동시 공급 확대 |
| 장기금리 상승 압력 | 재정정책 전환 부재 시 미봉책 반복, 장기금리 상승 지속 가능성 |
| 단기금리 경직성 | 중앙은행의 기준금리 인하 부재로 단기금리 하락 제한, 스티프닝 압력 지속 |
기회 요인
| 요인 | 내용 |
|---|---|
| 재정건전성 지표 개선 | 관리재정수지 GDP 대비 -3.8%→-0.1%, 국가채무비율 50.6%→48.3%로 개선 흐름 |
| 미래대응기금 완충 효과 | 추가세수 162.3조원 중 12.5조원을 국채 발행 축소에 투입, 순증 압력 일부 상쇄 |
| 반도체 수출 슈퍼사이클 | 반도체 수출 +209%, 역대 최대 재경신으로 무역수지 흑자 폭 확대 |
| 세수 호조 | 국세수입 전망 584.4조원으로 자체 예상 대비 크게 상회, 재정 여력 확보 |
주요 기관 경고/분석 핵심 메시지
- [FI Monthly, 8/31]: “재정정책 변화 없이는 모든 것이 미봉책”이라는 강한 톤으로 미국의 구조적 재정 문제를 지적. 완화적 통화정책으로의 전환은 어떤 중앙은행의 선택지에도 없다고 명시하며, 스티프닝을 구조적/필연적 흐름으로 규정.
- 한국 국고채 시장: 역대급 세수에도 불구, 국고채 순증이 시장에 비우호적이라는 진단은 세수 호조가 반드시 국채 수급 완화로 이어지지는 않음을 시사.
4. 기타 메모
- 09:14 게시 이미지(
images/yieldnspread/6514.jpg)는 별도 텍스트 캡션이 없어 정확한 내용(차트/표 등) 확인을 위해 원본 파일 열람 필요. - 15:04~15:05 메시지는 채널 운영/테스트성 코멘트로, 실질 뉴스 분석에서는 제외했으나 채널 운영 상태 점검용으로 참고.
- 2027년 예산안 수치가 자체 예상치를 상당폭 상회(국세수입, 발행·순증 규모 모두)한 배경에 대한 추가 설명자료(정부 브리핑, 국회 심의 과정 등) 확인이 필요.
- 다음 체크포인트: 2027년 예산안 국회 심의 경과, 국고채 3년/10년 실제 발행 스케줄, LH·지방공사 채권 발행 일정 공지 여부.