YieldNSpread 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 3
1. 핵심 뉴스 요약
-
🇺🇸 Susan Collins 보스턴 연은 총재(중립, 투표권 없음), 조건부 9월 인상 가능성 시사 (2026-08-12 13:56)
향후 경제여건이 더 긴축적인 정책을 요구할 경우 기준금리 인상 준비가 되어있다고 언급하며, 물가·고용지표에 따라 이르면 9월 FOMC부터 인상을 지지할 수 있다는 조건부 입장을 밝힘. 인플레이션이 5년 넘게 목표 2%를 상회 중이며, 지역 기업·가계 모두 물가 압박을 호소하고 있고 저·중소득층의 생계 부담이 커지고 있다고 진단. 이란 전쟁발 에너지가격 상승이 특히 난방유 의존도가 높은 뉴잉글랜드 지역에 큰 부담을 주고 있다고 지적. 7월 비농업 고용 감소는 인정하되 월별 변동성을 감안할 때 과도한 해석은 경계하며, 현재로서는 물가 상방 위험이 노동시장 둔화 리스크보다 크다고 평가. -
📊 7월 미국 CPI 발표: 헤드라인·근원 모두 예상치 부합, 2개월 연속 둔화 (2026-08-12 21:46, 21:55)
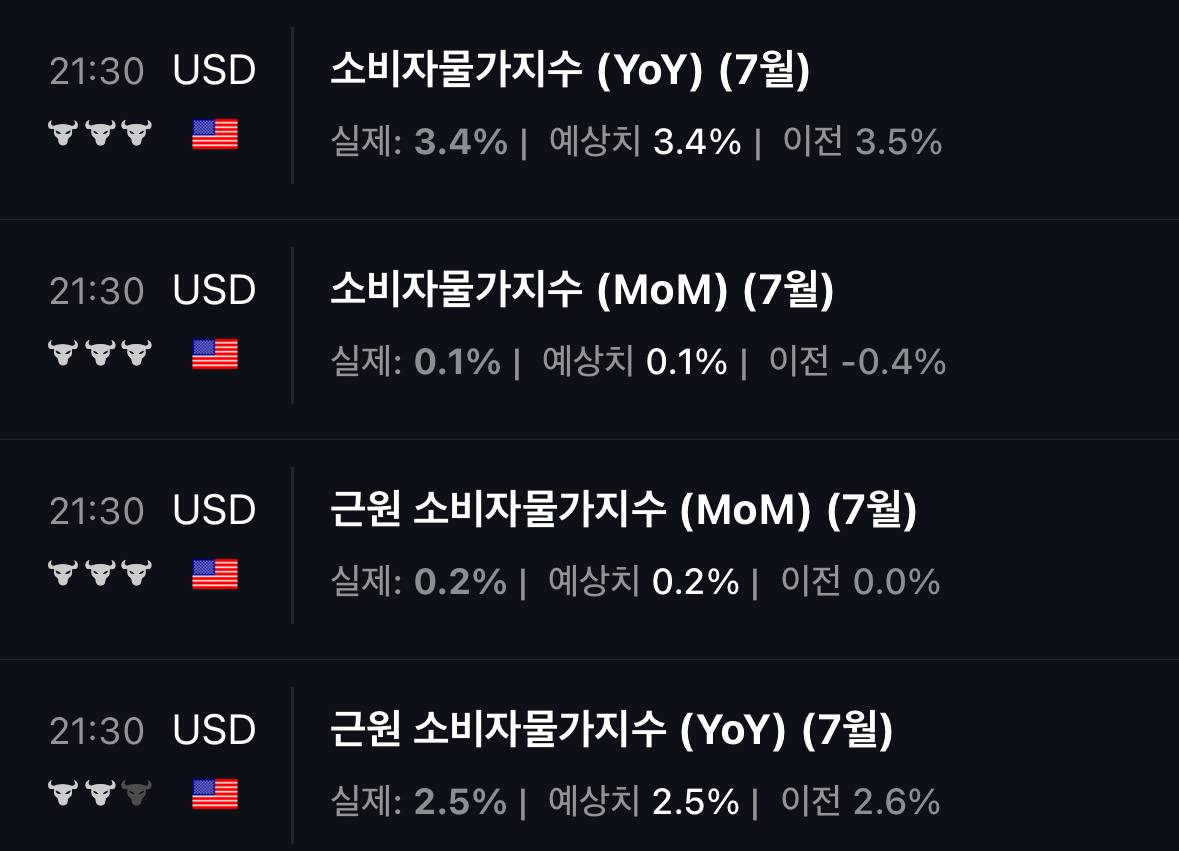
7월 CPI +3.4% YoY(+0.1% MoM), 근원 CPI +2.5% YoY(+0.2% MoM)로 시장 예상치에 부합. 5월→6월→7월 CPI(4.2%→3.5%→3.4%)와 근원 CPI(2.9%→2.6%→2.5%) 모두 2개월 연속 둔화 흐름을 이어감. 다만 MoM 기준으로는 6월 CPI -0.4%에서 7월 +0.1%로, 근원 CPI도 6월 0.0%에서 +0.2%로 반등. CPI 반등은 에너지(-1.5%), 휘발유(-2.9%)가 낙폭을 제한한 결과지만 이들 항목의 YoY 상승률은 각각 +14.7%, +24.6%로 여전히 높은 수준이며, 근원 CPI 반등은 임대료·자가주거비(+0.3%), 의료비(+0.4%), 항공료(+2.2%) 등 서비스물가의 잔존 압력을 반영.
2. 주요 테마 / 트렌드
물가 둔화 속 “잔존 압력”의 이중성
헤드라인 지표는 2개월 연속 YoY 둔화라는 우호적 흐름을 보였지만, MoM 기준 반등과 에너지·서비스 항목의 높은 YoY 상승률(휘발유 +24.6%, 에너지 +14.7%)이 함께 확인되며 디스인플레이션이 매끄럽지 않다는 신호를 줌. Collins 총재의 “인플레이션이 5년 넘게 목표를 상회 중”이라는 발언과 CPI의 서비스물가 잔존 압력(임대료·의료비·항공료 상승)이 서로 맞물리며, 물가 안정이 확정적 추세라기보다 여전히 조건부라는 인식이 강화됨.
에너지가격발 물가·생활비 압박
이란 전쟁에 따른 국제유가 상승이 CPI 에너지·휘발유 항목의 높은 YoY 상승률로 직접 확인되며, Collins 총재가 언급한 뉴잉글랜드 지역의 난방유 의존발 생활비 부담과 데이터가 정합적으로 연결됨. 지정학 리스크가 실제 물가 지표에 반영되고 있다는 점에서 향후 유가 흐름이 인플레이션 경로의 핵심 변수로 부상.
9월 FOMC를 둘러싼 조건부 매파 스탠스
Collins 총재는 9월 인상을 확정 지지한 것이 아니라 향후 지표에 따른 조건부 입장을 취하고 있으며, 마침 발표된 7월 CPI가 예상치에 부합하되 서비스물가 반등 신호를 담고 있어 9월 회의를 앞두고 정책 판단이 팽팽한 균형점에 있음을 시사. 노동시장 둔화(7월 고용 감소)와 물가 상방 위험이 동시에 존재하는 국면에서, 향후 8월 고용·물가 지표가 결정적 변수로 작용할 전망.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 출처 |
|---|---|---|
| 9월 FOMC 인상 가능성 | 향후 지표가 긴축을 요구할 경우 이르면 9월부터 인상 지지 가능 | Susan Collins 보스턴 연은 총재 |
| 서비스물가 잔존 압력 | 임대료·자가주거비, 의료비, 항공료 상승이 근원 CPI 반등을 견인 | 7월 미국 CPI |
| 에너지가격 상방 압력 지속 | 에너지·휘발유 YoY 상승률이 각각 +14.7%, +24.6%로 높은 수준 유지 | 7월 미국 CPI / Collins 발언 |
| 저·중소득층 생계 부담 심화 | 지속적 물가상승으로 생계유지 어려움 호소 증가 | Susan Collins 보스턴 연은 총재 |
| 지정학발 에너지 리스크 | 이란 전쟁에 따른 유가 상승이 특정 지역(뉴잉글랜드)에 집중 타격 | Susan Collins 보스턴 연은 총재 |
기회 요인
| 기회 요인 | 내용 | 출처 |
|---|---|---|
| CPI 예상치 부합 | 헤드라인·근원 CPI 모두 시장 컨센서스 충족, 서프라이즈 리스크 제한적 | 7월 미국 CPI |
| 2개월 연속 YoY 둔화 흐름 | 5월→6월→7월 CPI·근원 CPI 모두 지속적 하향 추세 유지 | 7월 미국 CPI |
| 데이터 기반 신중한 정책 접근 | 7월 고용 감소를 한 번의 결과로 과잉해석하지 않겠다는 균형적 태도 | Susan Collins 보스턴 연은 총재 |
주요 기관 경고/분석 핵심 메시지
- Susan Collins(보스턴 연은): 노동시장 둔화 가능성을 인정하면서도 현재는 물가 상방 위험이 더 크다고 판단, 인상 여부는 향후 물가·고용지표에 달린 조건부 사안임을 강조. 에너지가격발 생활비 부담이 지역경제에 실질적 타격을 주고 있다는 현장 인식을 전달.
- 7월 CPI 데이터: 헤드라인 지표의 둔화 추세는 유지되나 MoM 반등과 서비스물가(주거·의료·항공) 압력이 이어지고 있어, 디스인플레이션이 완료됐다고 단정하기는 이르다는 신호.
4. 기타 메모
- Collins 총재는 투표권이 없는 지역 연은 총재로, 매파적 발언이라 하더라도 실제 FOMC 표결에는 직접 영향을 미치지 않는다는 점에 유의.
- 9월 FOMC 전까지 발표될 8월 고용지표 및 추가 물가지표가 인상 여부 판단의 핵심 변수가 될 전망이므로 후속 체크포인트로 관리 필요.
- 이란 전쟁 관련 유가·에너지시장 동향이 향후 CPI 에너지 항목에 미치는 영향을 지속 모니터링할 필요.
- 첨부 이미지(images/yieldnspread/6450.jpg)의 구체적 수치·차트 내용은 원문 텍스트로 별도 설명되지 않아 이미지 자체 확인이 필요.