Onionfarmer 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 17
1. 핵심 뉴스 요약
-
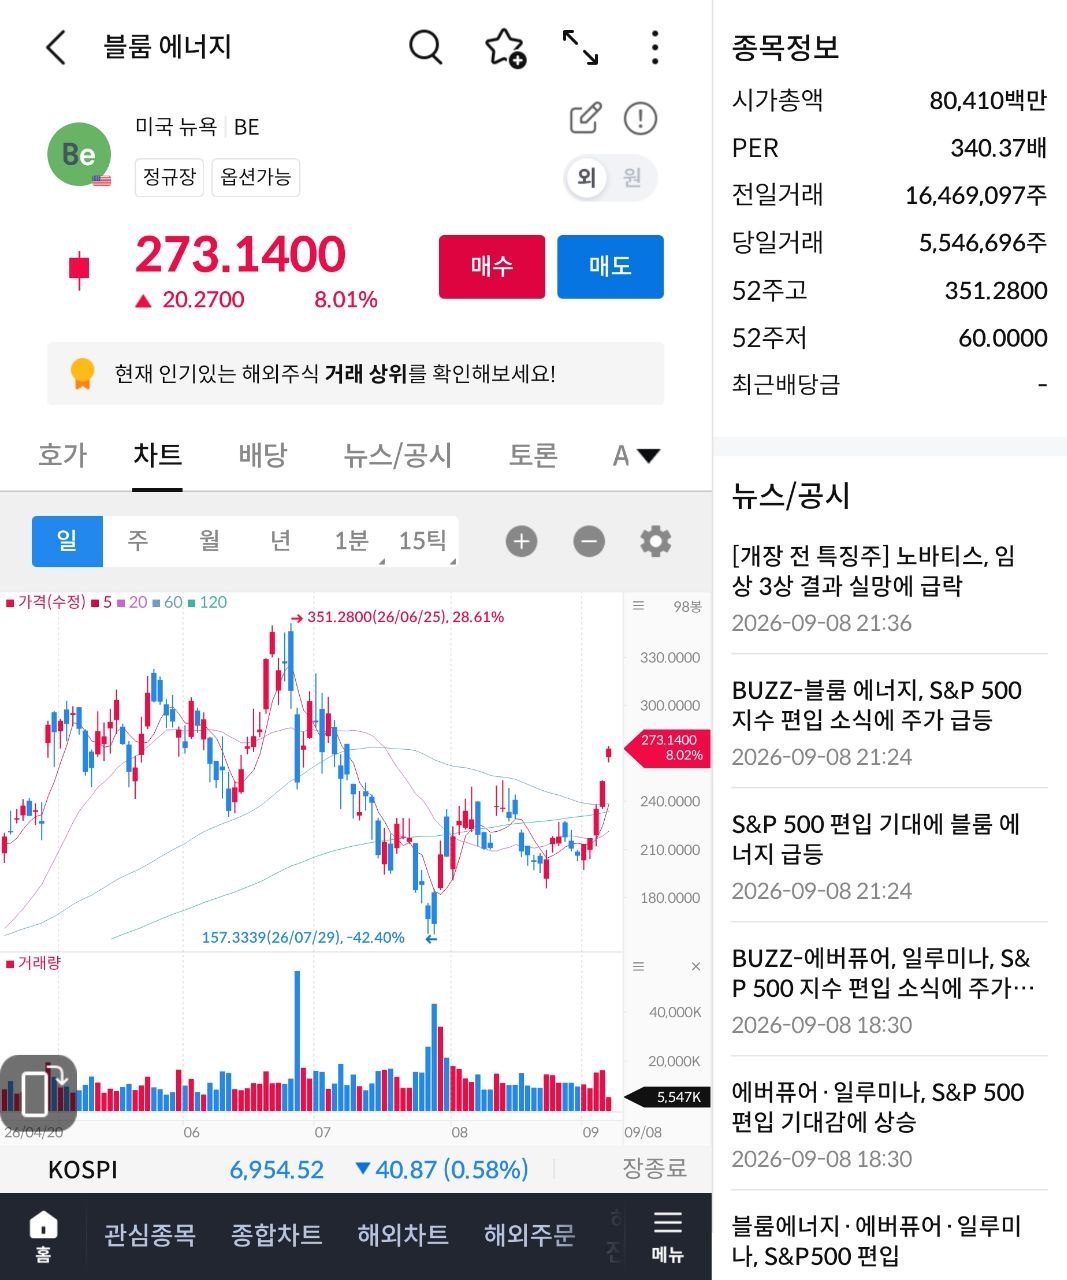
🔥 블룸 에너지 훈풍 시그널 — “블룸업 블룸업 블룸블룸”이라는 짧은 코멘트와 함께 관련 이미지 공유. 이어지는 UBS 리포트와 맞물려 블룸 에너지에 대한 시장 관심 고조를 시사.
-
📈 UBS, 블룸 에너지(BE) 목표주가 300→325달러 상향 — S&P 다우존스 지수가 9월 21일부로 블룸 에너지를 S&P500에 편입한다고 발표. UBS는 이를 “주가에 중대한 긍정적 촉매제”로 평가하며 매수 의견 유지, 패시브 자금 유입 확대 기대.
-
🤝 팔란티어-네비우스, 소버린 AI 스택 파트너십 체결 — 네비우스를 팔란티어의 ‘선호 소버린 AI 인프라 파트너’로 지정. 보안 경계 내 직접 통합, 모듈형 데이터센터 구축 가속 등을 통해 기업이 데이터·모델·컴퓨팅 전권을 유지하며 AI를 운영할 수 있는 구조 제공.
-
💰 모건스탠리, 빅테크 AI 투자 회수 가능성 진단 — 모델기업 ROIC 최대 46%, 초대형 클라우드 GPU 임대 ROIC 약 31%, 제3자 인프라 의존 모델기업도 약 25% 수준으로 “단순 소각”이 아니라는 결론. 다만 4대 클라우드 자본지출 증가율은 2027년 정점 후 2028년 약 12%로 둔화 전망, AI 투자 축이 ‘컴퓨팅 경쟁’에서 ‘상업화 경쟁’으로 이동 중.
-
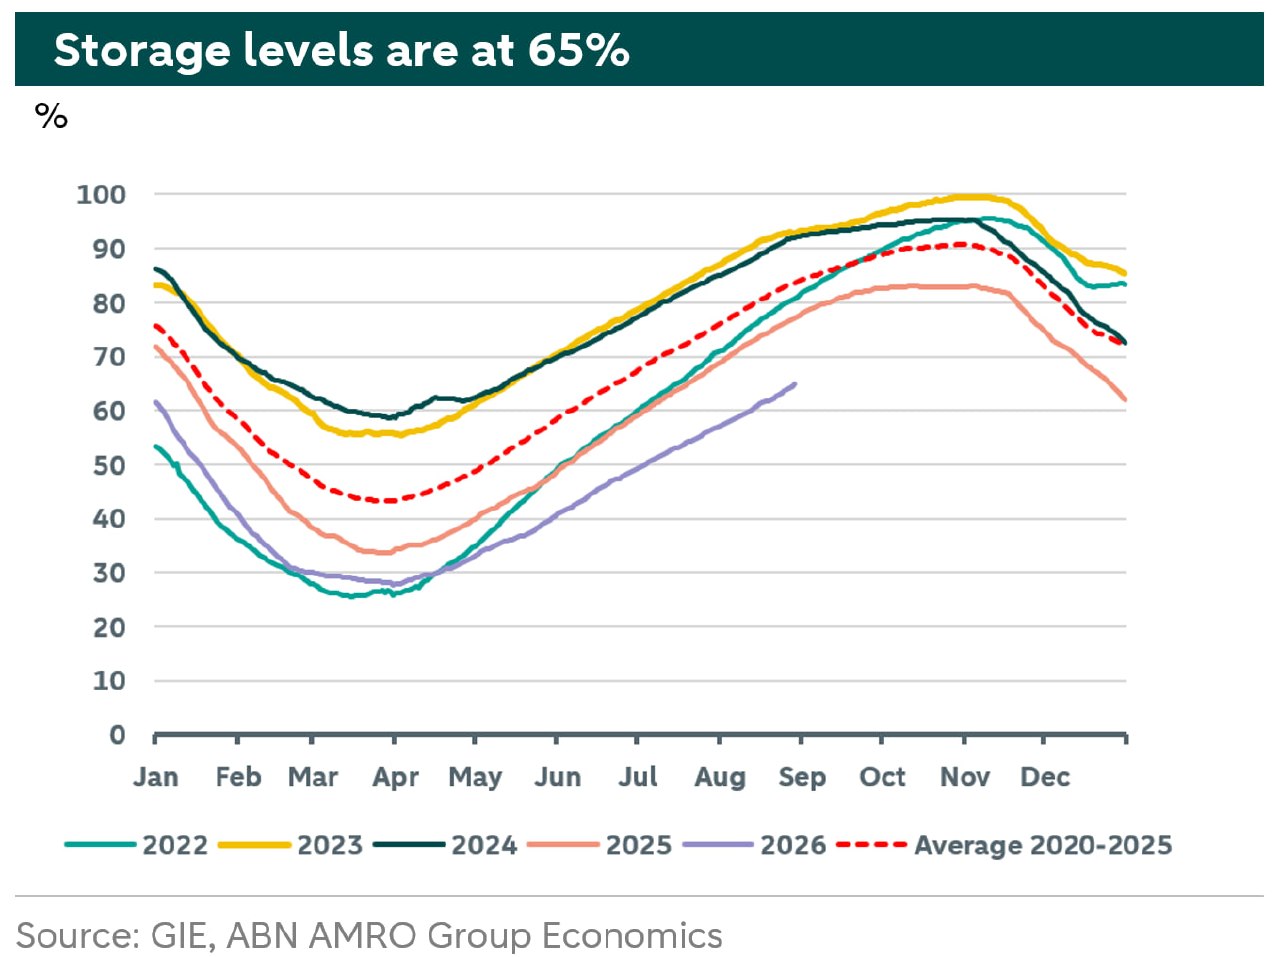
⚠️ 유럽 천연가스 재고 위기, 완충 여력 소진 — EU 가스 저장률이 65%로 최근 5년 평균(82%)과 목표치(90%)를 크게 하회. 호르무즈 해협 공급 차질로 카타르산 LNG 수출이 약 96% 급감하며 2011년 이후 가장 취약한 상태로 겨울철 진입.
-
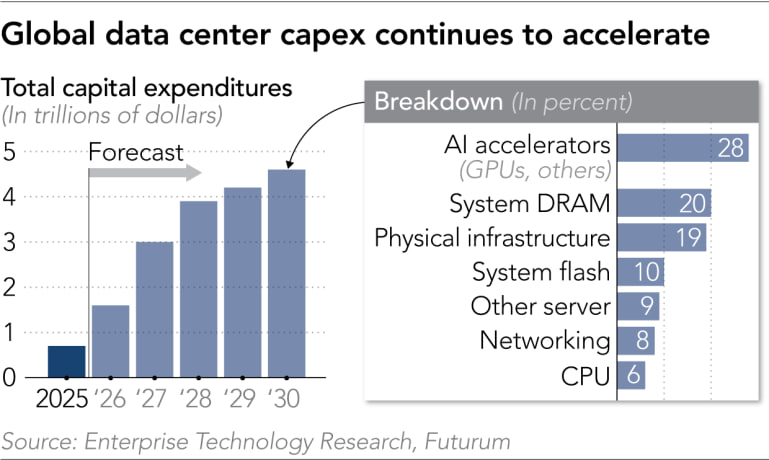
🏗️ 글로벌 데이터센터 투자 가속화 — 2030년까지 데이터센터 설비투자 급증 전망. AI 가속기(GPU) 외에 DRAM(20%), 물리 인프라(19%), 플래시(10%), 네트워킹(8%) 등으로 투자 확산. 전력 소비·환경 부담·지역사회 반발이 새로운 증설 제약 요인으로 부상.
-
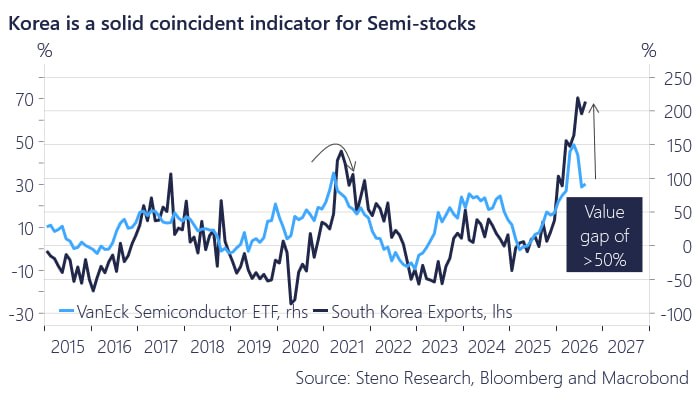
📉 하드웨어·반도체 업종 저평가 진단 — 현 구간에서 하드웨어 및 반도체 업종이 최소 50% 이상 저평가된 것으로 평가.
-
📊 시에나(CIEN) FY26 3Q 실적 발표, IB 목표주가 엇갈림 — 레이먼드제임스는 목표주가 530→600달러 상향(아웃퍼폼 유지, FY27 매출 가시성 개선 근거). 반면 B.라일리(413→347달러), 니덤(600→520달러), JP모건(635→605달러), 모건스탠리(490→425달러), TD코웬(575→400달러)은 모두 목표가 하향 조정. 실적·가이던스는 시장 기대를 상회했으나 광통신 밸류에이션 멀티플 축소, 공급 제약이 부담 요인으로 지목됨.
-
🔬 키움증권, 시에나 심층 리포트: “증명된 광 수요, 공급이 결정할 FY27 성장” — FY3Q26 매출 $1.67B(컨센 2.3% 상회), Optical Networking +46% YoY. Non-GAAP GPM 45.7%, EPS $2.11. FY26 가이던스 $6.42B로 4번째 상향, FY27 매출 +30% 이상 제시에도 공급 병목 우려로 실적 발표 후 주가 10% 급락. 12M Fwd EPS는 $7.8→$11.2로 44% 상향된 반면 P/E는 81배→29배로 급락, $10B+ 수주잔고와 2029년까지의 LTA가 실적 하방을 지지한다는 분석.
-
🌐 코닝-버라이즌, 수십억 달러 규모 광섬유 공급계약 — 코닝이 2027~2032년 버라이즌에 8,000만 마일(1.29억km) 이상 고밀도 광섬유·커넥티비티 솔루션 공급. 버라이즌은 광대역망 커버리지를 4,000만~5,000만 가구/사업장으로 확대 목표. 발표 당일 코닝 주가 7.7% 상승.
-
💬 시에나 실적 컨콜 반응(채널 코멘트) — “컨콜 보면 꽤나 흥분되는 이야기 많던디… 다들 어지간히 몸사리는 느낌”이라는 코멘트로, IB들의 신중한(하향 조정) 반응과 실제 컨콜 내용 간 온도차를 지적.
-
⚡ 데이터센터 임대 협상력, 클라우드에서 운영업체로 이동 — 엔비디아 서버 조기 가동 압박으로 마이크로소프트 등 클라우드 업체가 CoreWeave 등 운영업체에 더 많은 협상 공간을 내주는 추세. SLA 조건 완화, 결제 조건은 강경화. 엔비디아·AMD가 입찰 참여 및 고객 신용보증까지 제공하는 이례적 상황.
-
🇺🇸 베센트 재무장관, AI·중국 경쟁 발언 — “중국이 AI에서 미국을 앞선다면 다른 모든 것은 의미가 없어질 것”, “미국은 AI 개발을 멈출 수 없다, 중국이 멈추지 않을 것이기 때문”. 하이퍼스케일러들의 AI 효용 대중 소통 부족도 지적.
-
🗣️ 미국 정부 스탠스에 대한 채널 코멘트 — “적어도 미국정부의 스탠스는 어떤 점에선 참 일관적”이라는 평가, 베센트 발언과 연결되는 AI 패권 경쟁 기조 재확인.
-
🚀 AMD 6% 급등, Helios 초과 주문으로 ‘AI 수요 정점론’ 반박 — Citi 글로벌 TMT 콘퍼런스에서 AMD가 2030년 AI TAM 전망을 1조 달러→2조 달러로 두 배 상향. Meta 등 핵심 고객의 Helios 랙 시스템 실주문이 초기 계약 물량 초과, 주가 5.9% 상승.
2. 주요 테마 / 트렌드
AI 인프라 투자의 질적 전환
‘컴퓨팅 파워 경쟁’에서 ‘상업화 경쟁’으로의 전환(모건스탠리)이 핵심 축으로 반복 등장. 팔란티어-네비우스 파트너십(소버린 AI), AMD의 TAM 상향, 데이터센터 임대 협상력 이동 등이 모두 AI 인프라가 단순 증설 단계를 넘어 수익화·통제권·협상구조 재편 단계로 진입했음을 보여줌.
공급 제약이 밸류에이션을 좌우
시에나·코닝 사례에서 보듯 수요는 검증됐으나 공급 능력(부품, 생산설비, 랙 조달)이 주가와 목표주가 산정의 핵심 변수로 부상. 시에나는 실적 서프라이즈에도 공급 병목 우려로 주가가 급락한 반면, IB들의 목표주가는 엇갈려 시장 컨센서스가 아직 정리되지 않은 상태.
미중 AI 패권 경쟁의 정책적 긴장
베센트 발언은 AI를 국가 안보 수준의 경쟁으로 규정하며, 미국 정부의 AI 투자 지속 의지를 재확인. 이는 하이퍼스케일러의 지속적 자본지출 정당화 논리로 연결되며, 데이터센터·반도체 섹터 전반에 대한 정책적 뒷받침 시그널로 해석 가능.
에너지 리스크: 유럽 가스 위기
AI/데이터센터发 전력 수요 증가 테마와 별개로, 유럽의 구조적 가스 공급 위기(카타르 LNG 이탈, 저장률 65%)가 겨울철 에너지 가격 및 산업 전반에 잠재적 충격 요인으로 부각.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/섹터 |
|---|---|---|
| 유럽 가스 공급 위기 | 저장률 65%(5년 평균 82%, 목표 90%), 카타르 LNG 수출 96% 급감 | 유럽 에너지, 산업재 |
| 데이터센터 공급 병목 | 부품·랙·전력 확보 지연이 실적 상단 제한 | 시에나(CIEN), 광통신 |
| 클라우드 자본지출 둔화 전환 | 4대 클라우드 capex 2028년 증가율 약 12%로 둔화 | 클라우드/하이퍼스케일러 |
| 밸류에이션 압축 | 광통신 종목 멀티플 축소, IB 간 목표가 큰 편차 | CIEN 등 광통신 |
| 지정학적 긴장 | 미중 AI 패권 경쟁 심화, 정책 리스크 상존 | AI 반도체 전반 |
기회 요인
| 기회 | 내용 | 관련 종목/섹터 |
|---|---|---|
| S&P500 편입 효과 | 블룸 에너지 9/21 편입, 패시브 자금 유입 기대 | 블룸 에너지(BE) |
| 소버린 AI 인프라 수요 | 데이터 주권 요구 확대, 신뢰 인프라 수요 증가 | 팔란티어, 네비우스 |
| AI TAM 재평가 | 2030년 AI 시장 규모 전망 2배 상향(1조→2조 달러) | AMD 및 AI 반도체 |
| 반도체·하드웨어 저평가 | 최소 50% 이상 저평가 진단, 리레이팅 여지 | 반도체/하드웨어 섹터 |
| 장기 계약 기반 실적 가시성 | 시에나 2029년까지 LTA, 코닝 2027~2032 버라이즌 계약 | CIEN, GLW |
| 운영업체 협상력 강화 | CoreWeave 등 컴퓨팅 임대업체 마진/조건 개선 가능성 | CoreWeave 등 GPU 클라우드 |
주요 기관 경고/분석 핵심 메시지
- UBS: S&P500 편입은 “주가에 있어 중대한 긍정적 촉매제” — 블룸 에너지 매수 유지.
- 모건스탠리(거시): AI 투자는 “단순 소각”이 아니며 ROIC 25~46% 확보 중이나, 2028년부터 capex 증가율 둔화 예상 — 경쟁 축이 상업화로 이동.
- 모건스탠리(CIEN): 공급 제약이 핵심 변수, 가격 인상 효과의 매출총이익률 반영 여부가 관전 포인트 — 목표가 하향.
- 레이먼드제임스: 시에나 FY27 매출 가시성 확대를 근거로 목표가 상향, 상승 여력은 공급 물량 추가 확보 여부에 달림.
- 키움증권 리서치: 시에나는 “실적 하방에 수렴한 주가”로 옵션 가치 회복 대기 구간, 공급 가시성 회복 시 리레이팅 가능.
- 베센트 재무장관: AI 경쟁을 국방·안보 수준으로 규정, “미국은 AI 개발을 멈출 수 없다.”
4. 기타 메모
- 시에나 관련 IB 6곳의 목표주가가 347~605달러로 폭넓게 분산되어 있어, 공급 가시성 개선 여부에 따른 후속 리포트 변화를 추적할 필요.
- 채널 내 코멘트(“몸사리는 느낌”, “일관적인듯”)는 사견 성격이 강해 정량적 근거 확인이 추가로 필요.
- 유럽 가스 저장률 및 겨울철 에너지 가격 추이는 다음 체크포인트로 모니터링 권장(특히 카타르 LNG 이탈분의 대체 물량 확보 여부).
- AMD의 2030년 AI TAM 2배 상향(1조→2조 달러) 근거 자료 및 Helios 랙 실주문 규모에 대한 원문 확인 필요.
- 블룸 에너지의 S&P500 편입일(9월 21일) 전후 패시브 자금 유입 규모 및 주가 반응을 후속 체크포인트로 설정.