Onionfarmer 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 8
1. 핵심 뉴스 요약
-
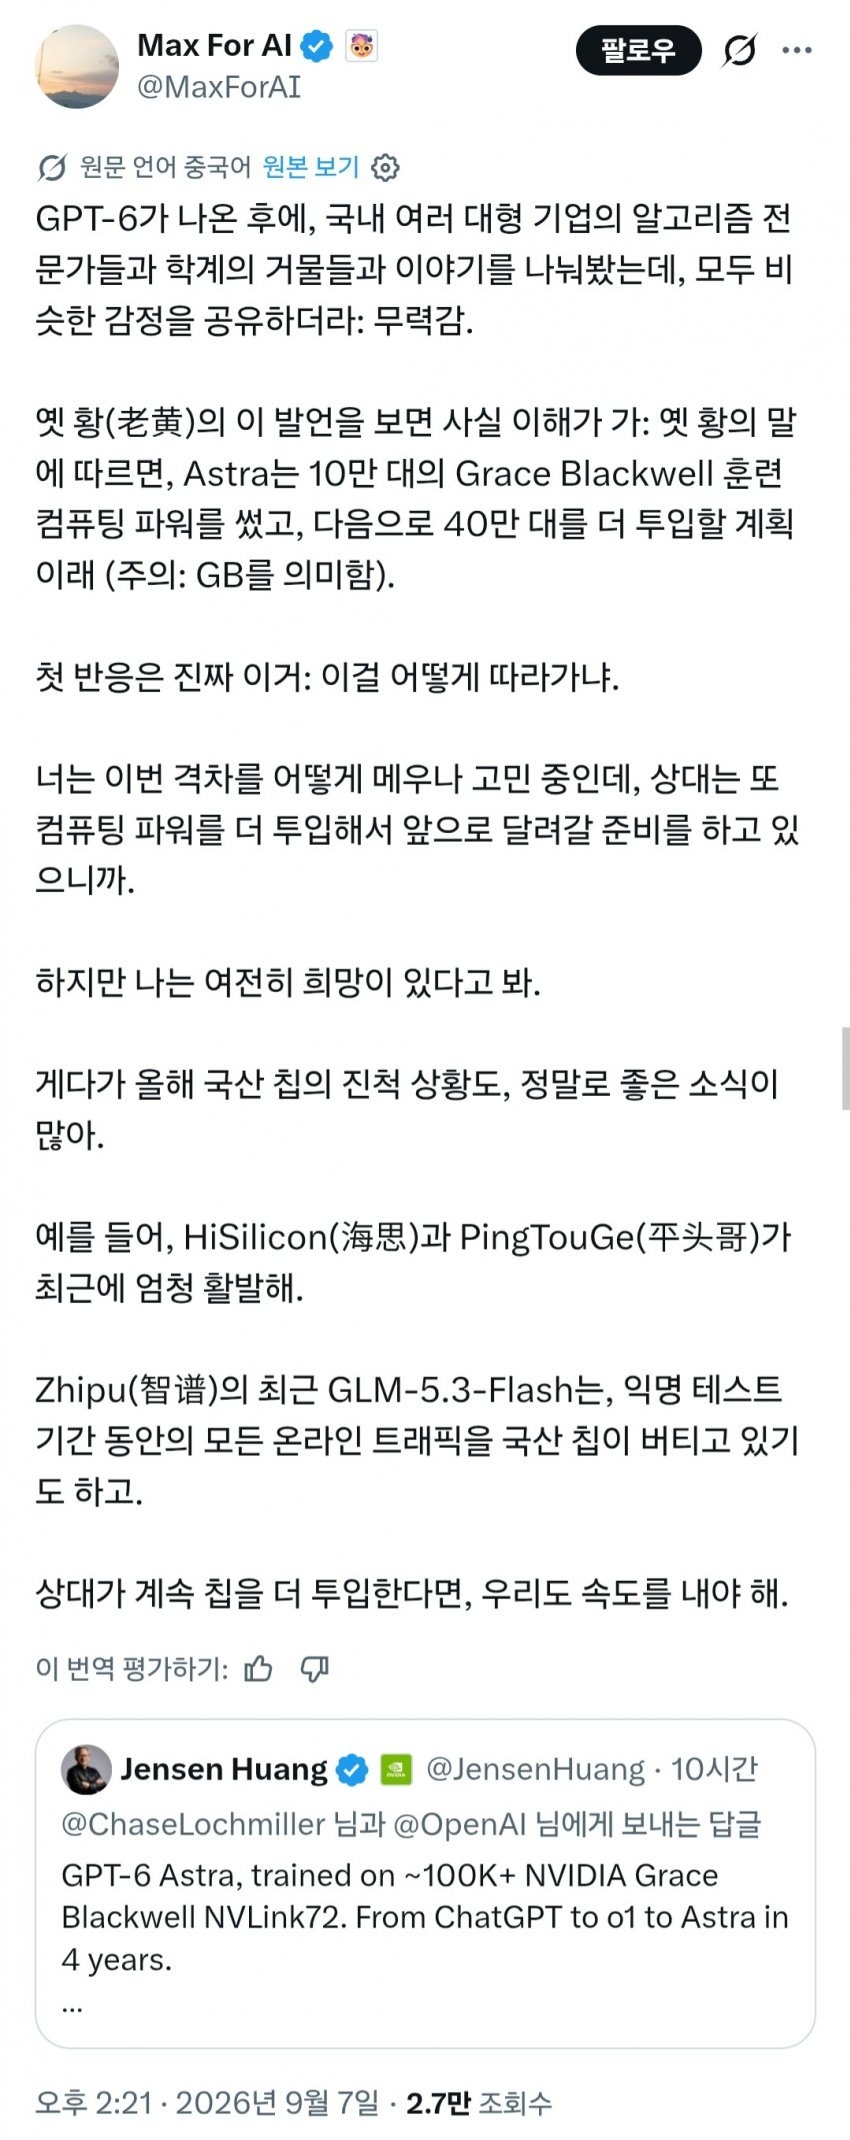
😅 중국 AI업계 근황 밈 — “현 중국 AI업계 상황”이라는 짧은 코멘트와 함께 자조적인 반응(“하 시발”)을 담은 이미지 게시. 구체적 팩트보다는 업계 분위기를 압축한 밈성 게시물.
-
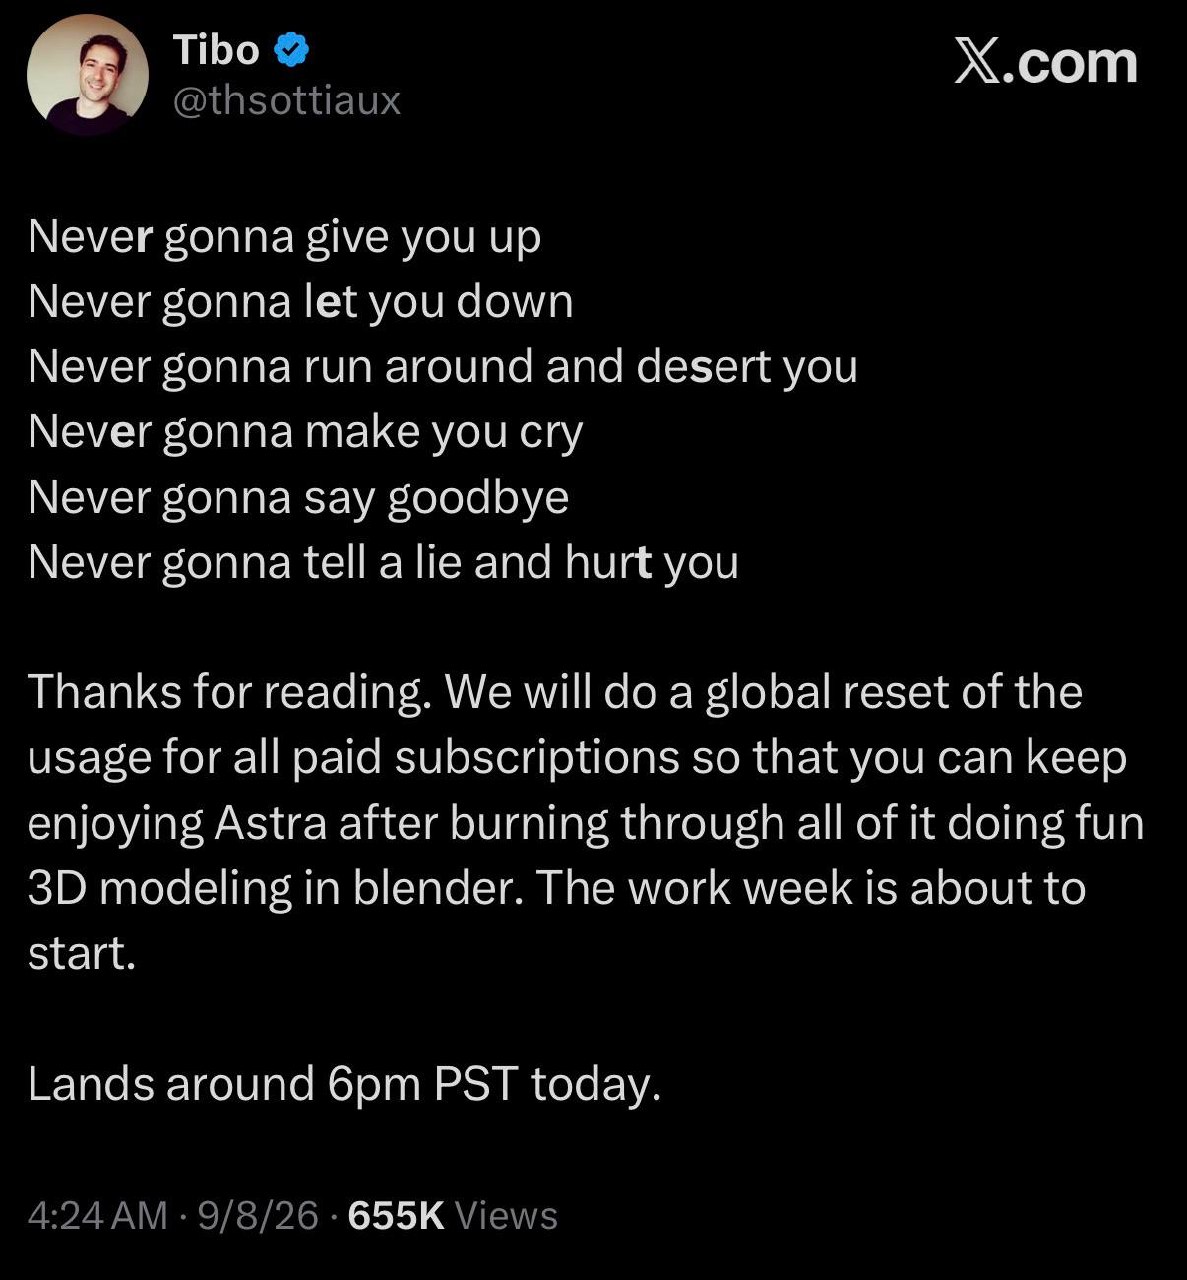
🤖 오픈AI, 유료 구독자 Astra 사용량 글로벌 리셋 예정 — 새 업무 주간 시작에 맞춰 태평양시간 9/7일 오후 6시(한국시간 9/8일 오전 10시)경 모든 유료 구독자의 Astra 사용량 한도를 글로벌 초기화. 블렌더 3D 모델링 등으로 소진한 이용자도 재사용 가능. 공지문 첫 문단은 릭 애슬리의 ‘Never Gonna Give You Up’ 가사를 활용한 릭롤이며, 굵게 표시된 글자를 이으면 “RESET”이 되는 이스터에그가 포함됨.
-
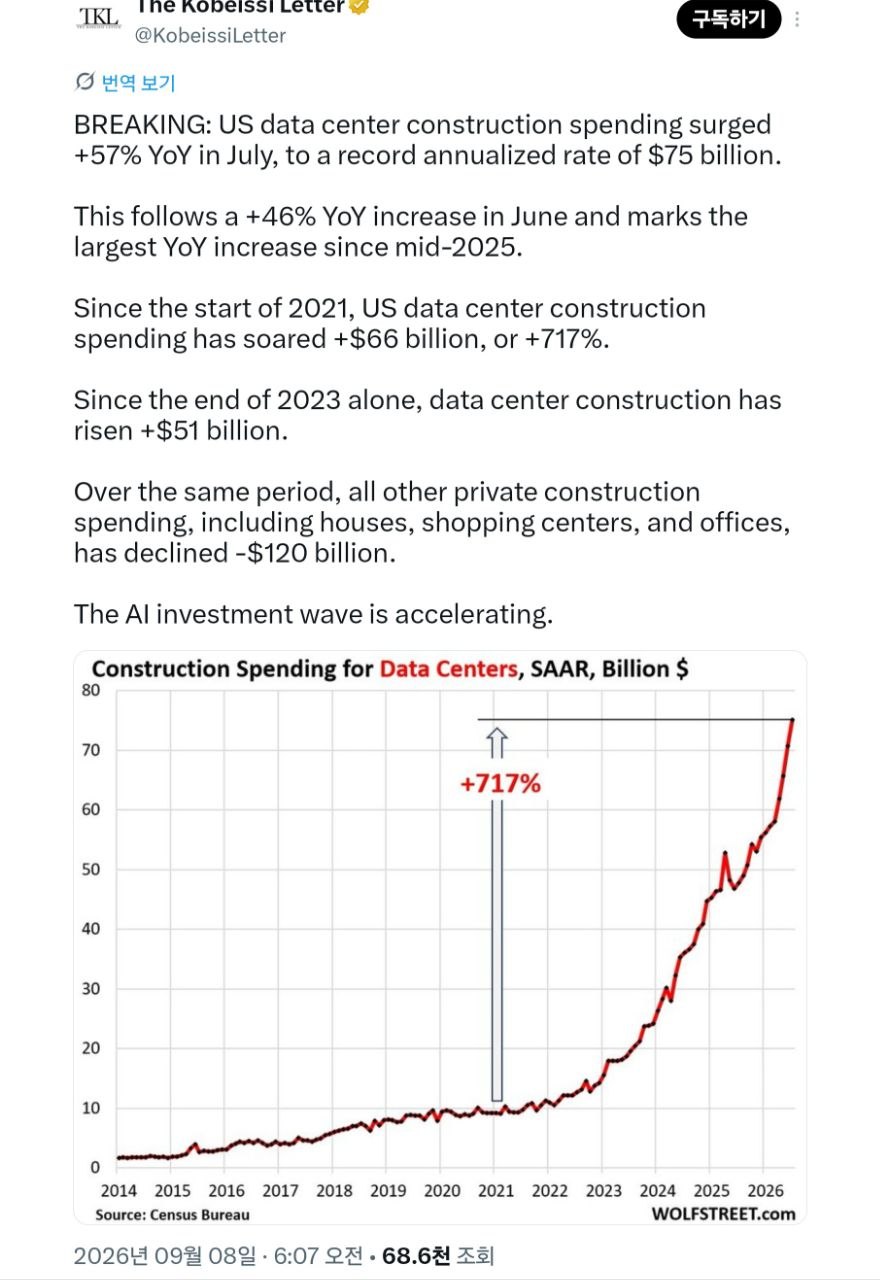
🏗️ 7월 미국 데이터센터 건설 지출 사상 최고치 — 전년 동기 대비 +57% 급증, 계절조정 연환산 750억 달러로 사상 최고. 6월 +46%에 이어 2025년 중반 이후 가장 가파른 증가율. 2021년 초 이후 누적 +660억 달러(+717%) 증가, 2023년 말 이후만 +510억 달러 증가한 반면 주택·쇼핑몰·오피스 등 기타 민간 건설 지출은 같은 기간 -1,200억 달러 감소해 AI 투자 쏠림이 뚜렷.
-
🤖 IREN “AI 컴퓨팅 공급, 수요 못 따라갈 수도” — IREN 공동창업자 대니얼 로버츠는 공급이 늘수록 처리 속도 향상으로 새로운 AI 에이전트·활용처가 생겨 추가 수요를 만드는 구조라 과거 사이클과 다르다고 평가. 사회적·정치적·물리적 병목으로 공급 무제한 확대도 어려워 대규모 과잉공급 가능성은 낮다고 진단. IREN은 향후 1년간 AI 데이터센터에 최대 300억달러 투자 계획이며, 골드만삭스는 2030년까지 미국 데이터센터 용량이 현재의 약 3배로 증가할 것으로 전망.
-
⚡ 데이터센터 전력 부족 심화, 클라우드 대비 운영사·전력공급자 협상력 역전 — 과거 마이크로소프트·구글 등 대형 클라우드가 우위였던 임대 계약 구도가 뒤집혀 데이터센터 운영사·전력 공급자 협상력이 강화. 기존 SLA는 서버 랙 100% 가동 요구, 위반 시 최대 6개월치 임대료 무효화 등 지나치게 엄격했으나 공급 부족으로 완화 추세. 엔비디아·AMD는 최대 15년 신용보강 등 금융지원 경쟁 중이며, 전력 요금은 고객별로 최대 400% 차이. 일론 머스크는 2027년 전력 부족을 우려해 자체 터빈 블레이드 공장까지 검토 중이고, 1GW 데이터센터 건설비용은 최근 수년간 2배 이상 상승. 엔비디아·에퀴닉스·Together AI는 분산형 추론 인프라 협력을 발표.
-
💰 Caterpillar, 전력·에너지 수요 급증으로 백로그 720억달러 — 전체 수주잔고 약 720억달러로 전년 대비 92% 증가, 발전설비·에너지 사업이 견인. 발전기·터빈 관련 최종수요 매출은 최근 분기 전년 대비 72% 증가했으며, 10MW급 가스엔진 생산 재개 및 약 1.5GW 추가 생산능력 확보 계획. 전통적 건설장비 경기민감주에서 데이터센터·발전 관련 사업 비중이 커지는 모습.
-
⚡ 텍사스, AI 전력수요 대응 6.3GW 가스발전 프로젝트 논의 — 한국과 미국이 텍사스 Encinal 지역에 약 6.3GW 규모(총 사업비 약 223억달러) 가스발전소 건설을 논의 중. AI 데이터센터 확대에 따른 텍사스 전력수요 증가가 배경이나, 한국 산업통상자원부는 아직 투자 규모·참여가 확정되지 않았다고 설명. 현실화 시 가스터빈·발전기 외 변압기·배전설비 등 전력 인프라 전반 수요로 확산 가능.
-
🤖 Darren on X, Astra 실사용 비용효율 분석 — 명목 토큰 단가는 Astra($50/M 출력)가 Kimi K3($15/M), GLM 5.3($4.4/M), DeepSeek V4 Pro($3.96/M)보다 3~12배 비싸지만, 실제 작업 완수 기준으로는 Astra medium이 73% 성공률·$4.38/작업으로 Kimi K3 max(69%·$4.65)보다 저렴. Astra low는 GLM 5.3과 비슷한 ~68% 성공률에서 $2.19로 GLM의 $3.99 대비 절반 수준. 핵심 차이는 추론 효율성으로, Astra medium은 26단계(20k 토큰)만에 작업을 완료하는 반면 Kimi K3 max 98단계, GLM 5.3 max 124단계, DeepSeek V4 Pro는 155단계까지 소요. 다음 세대 모델 경쟁은 단가 인하가 아니라 간결하고 정밀한 추론 경로 확보가 핵심이라는 주장.
2. 주요 테마 / 트렌드
AI 인프라 투자의 구조적 가속
7월 미국 데이터센터 건설 지출 사상 최고치(+57% YoY), Caterpillar 백로그 92% 급증, IREN 300억달러 투자 계획 등 여러 메시지가 공통적으로 “AI 인프라 투자 사이클이 과거와 질적으로 다르게 가속화되고 있다”는 신호를 반복 제시. 특히 AI向 투자가 다른 민간 건설(주택·쇼핑몰·오피스)을 대체하며 자본을 흡수하는 쏠림 현상이 뚜렷.
전력이 새로운 병목이자 협상력의 원천
IREN, The Information 기사, Caterpillar, 텍사스 가스발전 프로젝트까지 4개 메시지가 모두 “전력 부족”을 핵심 키워드로 다룸. GPU·HBM 중심이던 병목이 전력·발전설비·부지로 이동하며, 데이터센터 운영사와 전력 공급자의 협상력이 대형 클라우드 업체 대비 강화되는 구조적 전환이 진행 중. 엔비디아·AMD의 금융지원(최장 15년 신용보강)까지 동원되는 점은 경쟁이 하드웨어를 넘어 자금조달·계약조건 영역으로 확대되고 있음을 시사.
모델 가격 경쟁의 패러다임 전환
오픈AI Astra 사용량 리셋과 Darren의 비용효율 분석이 같은 날 함께 등장하며 “토큰 단가”보다 “작업당 총비용·추론 효율”이 모델 경쟁의 핵심 기준으로 이동하는 흐름을 보여줌. Astra의 사용자 유치(무료 리셋 프로모션)와 실사용 비용 우위 주장이 겹치며 오픈AI의 공격적 시장 확대 전략이 부각.
반복 등장 키워드
- 전력(전력수요, 가스발전, 가스터빈, 전력요금) — 4건
- 데이터센터 건설/투자 — 4건
- 협상력/계약조건(SLA, 신용보강) — 1건(심층)
- 모델 비용효율/추론 경로 — 2건
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 전력 인프라 병목 | 전력이 GPU·HBM을 대체하는 AI 공급망 최대 병목으로 부상, 2027년 전력 부족 우려(머스크 언급) |
| 검증되지 않은 발전설비 리스크 | 소규모 업체의 미검증 가스터빈 구매 확산 → 보험·대출 리스크평가 어려움, 금융비용 상승 |
| 데이터센터 건설비 급등 | 1GW급 데이터센터 건설비용 최근 수년간 2배 이상 상승, 자본효율성 부담 확대 |
| 클라우드 업체 계약조건 악화 | 하이퍼스케일러가 높은 전력가격·완화된 SLA·장기 신용보강 등 불리한 조건을 수용해야 하는 상황 |
| AI 투자 쏠림 | 데이터센터 투자 급증 이면에 주택·쇼핑몰·오피스 등 기타 민간 건설 지출 -1,200억달러 감소 |
기회 요인
| 기회 | 내용 |
|---|---|
| 발전설비/전력 인프라 기업 수혜 | Caterpillar 백로그 92% 증가, 발전기·가스엔진 생산능력 확대(10MW급 재개, +1.5GW) |
| 전력·부지 선점 데이터센터 운영사 | 협상력 이동 수혜, 완화된 SLA·높은 임대료 확보 가능 |
| 칩 업체 금융지원 확대 | 엔비디아·AMD의 신용보강 경쟁으로 데이터센터 개발사 자금조달 여건 개선 |
| 분산형 추론 인프라 | 엔비디아·에퀴닉스·Together AI 등 소형·분산형 데이터센터 협력 확대, 젠슨 황도 “탈중앙화·분산” 전망 |
| 한미 에너지 협력 프로젝트 | 텍사스 6.3GW 가스발전(약 223억달러) 등 신규 대형 프로젝트 논의, 국내 기업 참여 가능성 |
| 추론 효율 우위 모델 | Astra medium/low의 작업당 비용 우위 사례처럼 효율 중심 모델 경쟁력 부각 |
주요 기관 경고/분석 핵심 메시지
- IREN(대니얼 로버츠): “공급곡선이 수요를 넘어서는 상황을 상상하기 매우 어렵다” — AI 컴퓨팅 공급 부족이 장기간 지속될 가능성.
- 골드만삭스: 미국 데이터센터 용량이 2030년까지 현재의 약 3배로 증가할 것으로 전망.
- 엔비디아 경영진(에퀴닉스 고객 행사): 현재 AI 공급망에서 전력 접근성이 가장 해결하기 어려운 병목 중 하나.
- 젠슨 황(엔비디아 CEO): AI 인프라가 본질적으로 탈중앙화·고도 분산될 것.
- The Information 심층기사 핵심 시사점: AI 데이터센터 시장의 핵심 변화는 단순 건설비 상승이 아니라 협상력이 클라우드 업체에서 데이터센터·전력·발전설비 공급자로 이동하는 구조적 전환.
4. 기타 메모
- 텍사스 6.3GW 가스발전 프로젝트는 한국 산업통상자원부가 “확정된 것은 아니다”라고 공식 언급한 단계로, 실제 계약 체결 여부와 국내 참여 기업 확인이 필요함.
- 오픈AI Astra 사용량 리셋 공지의 릭롤 이스터에그는 마케팅적 유머 요소이나, 사용량 정책 변경 자체는 실사용자 영향이 있으므로 정확한 리셋 시점(한국시간 9/8 오전 10시) 재확인 필요.
- Darren(X, 개인 인플루언서)의 Astra 비용효율 분석은 1차 소스가 개인 트윗으로, 벤치마크 방법론(DeepSWE 기준)과 표본 규모에 대한 교차 검증이 필요함.
- 다음 체크포인트: ① 텍사스 가스발전 프로젝트 확정 여부, ② Astra 글로벌 리셋 실제 적용 및 사용자 반응, ③ 데이터센터 SLA·계약조건 변화가 실제 클라우드 업체 실적에 미치는 영향, ④ Caterpillar 등 발전설비 기업의 다음 분기 실적에서 데이터센터向 매출 비중 확인.