Onionfarmer 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 7
1. 핵심 뉴스 요약
-
📊 S&P 지수 주요 리밸런싱 발표
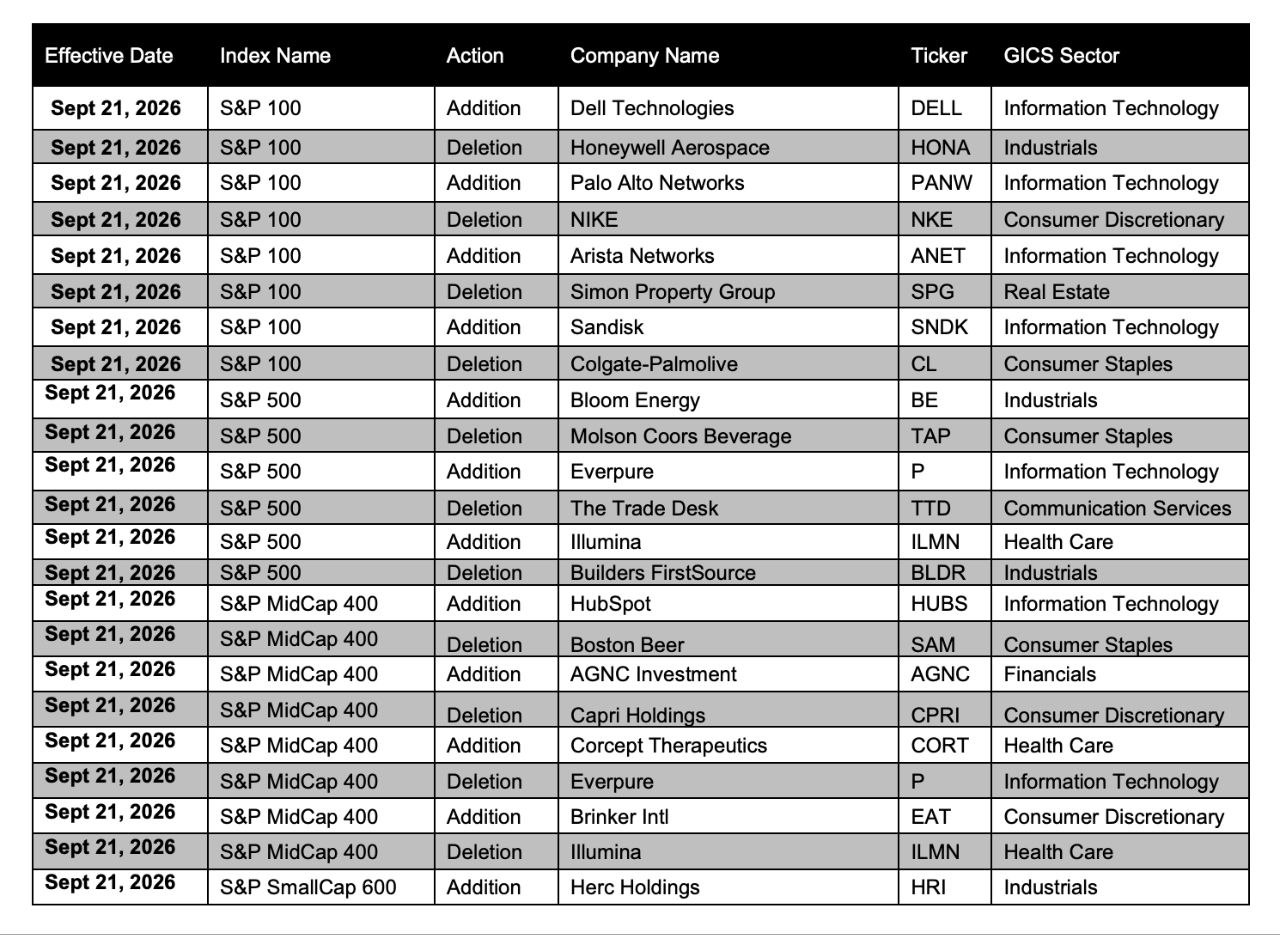
S&P 500에는 블룸 에너지($BE), 에버퓨어($P), 일루미나($ILMN)가 신규 편입되고 몰슨 쿠어스($TAP), 더 트레이드 데스크($TTD), 빌더스 퍼스트소스($BLDR)가 편출됨. S&P 100에는 델 테크놀로지스($DELL), 팔로알토 네트웍스($PANW), 아리스타 네트웍스($ANET), 샌디스크($SNDK)가 신규 편입되고 허니웰 에어로스페이스($HONA), 나이키($NKE), 사이먼 프로퍼티 그룹($SPG), 콜게이트-팜올리브($CL)가 편출됨.
-
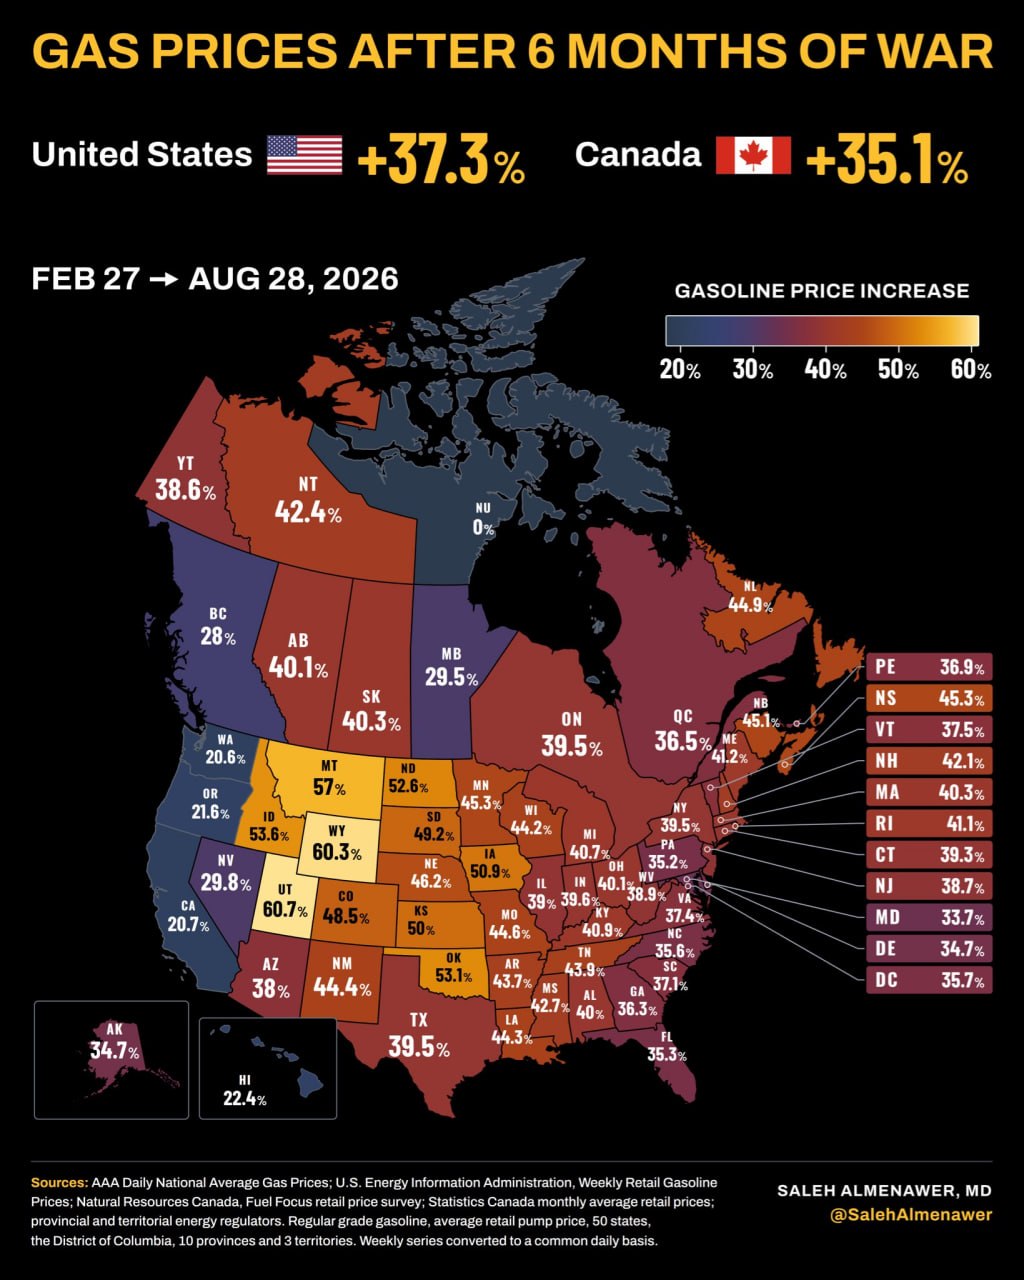
🖼️ (첨부 이미지, 별도 텍스트 없음)
본문 텍스트 없이 이미지만 게시된 메시지.
-
🤖 Gartner, AI발(發) 고용 구조 변화 전망
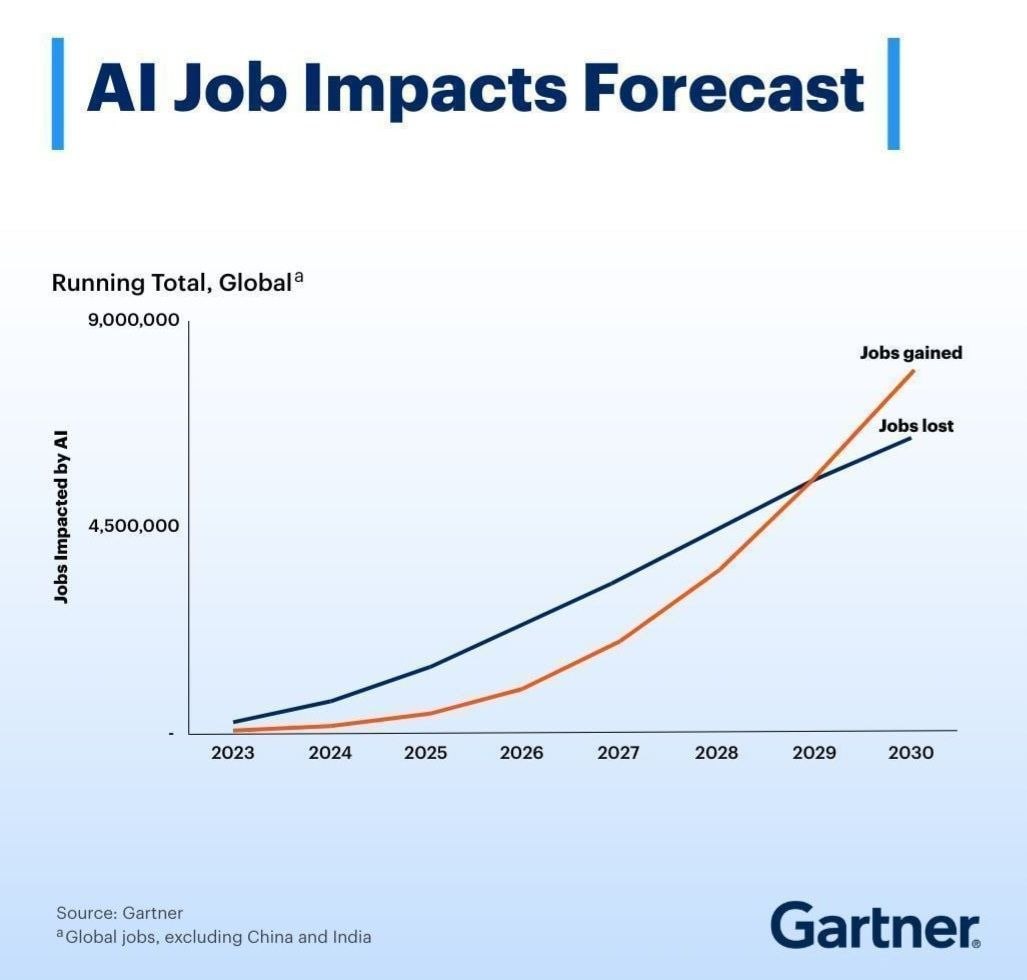
AI는 단순 인력 감축보다 노동비용의 위치와 형태를 바꾸는 기술이 될 가능성이 크며, 2029년을 전후로 AI가 만드는 일자리가 없애는 일자리를 넘어설 것으로 전망. 대체된 직무의 최대 30%가 2029년까지 더 높은 임금으로 재고용될 수 있다는 분석도 포함.
-
💻 GPU 대여 가격 동향 (9월 6일 기준)
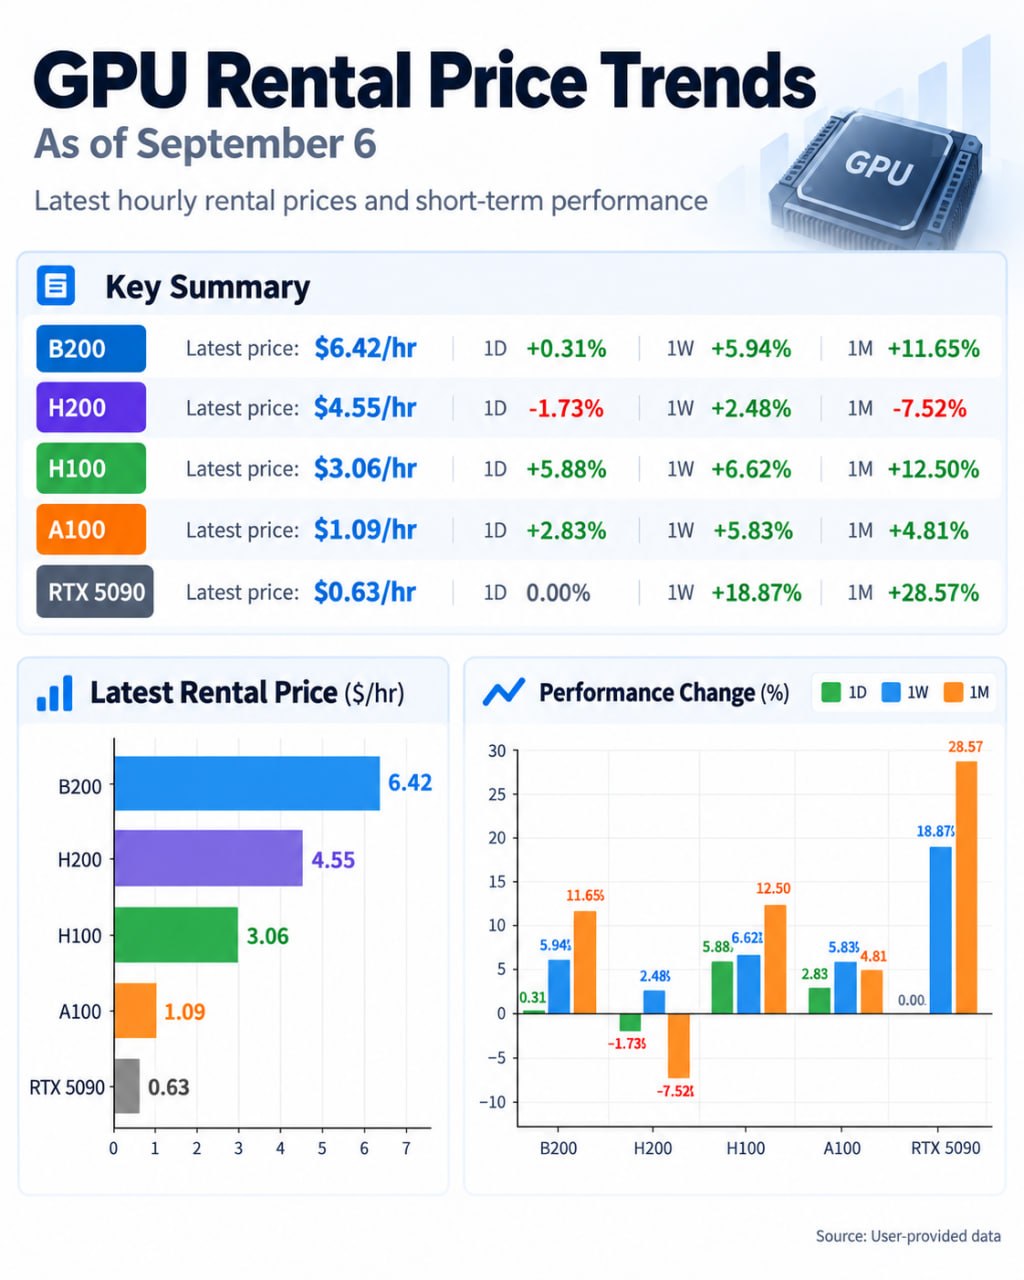
B200 시간당 $6.42(+0.31% 일간, +11.65% 월간), H200 $4.55(-1.73% 일간, -7.52% 월간), H100 $3.06(+5.88% 일간, +12.50% 월간), A100 $1.09(+2.83% 일간), RTX 5090 $0.63(월간 +28.57%)로 대체로 상승세.
-
🛢️ 나이지리아 당고테 정유, 2주 내 IPO 상장 예정
조달 자금은 정유 용량 확대에 투자 예정. 코로나 이후 글로벌 관점에서 거의 유일한 신규 정유소로, 현재의 정제마진 순풍을 타고 투자를 확대 중. 다만 한국 거주자 입장에서는 투자 접근 경로가 마땅치 않음. -
⛽ 미국 경유 가격, 사상 최고치 경신
중간선거를 앞두고 인플레이션 압박 요인으로 부각. -
⚡ 머스크·버핏, AI 전력 인프라 경쟁 본격화 (중국 언론 보도)
북미 AI 데이터센터 건설 속도가 전력망·발전설비 증설 속도를 앞지르면서 전력 공급이 병목으로 부상. 머스크는 SpaceX·xAI를 통해 가스터빈 부품(터빈 블레이드·가이드 베인) 직접 생산에 나섰고, 버크셔해서웨이도 데이터센터발 GW급 전력 수요를 성장 동력으로 주목. 2027년 말까지 확보 가능 전력은 약 3~4GW, 잠재 약정 합산 시 약 8GW 규모로 추산.
2. 주요 테마 / 트렌드
AI 인프라 확장과 전력 병목
GPU 대여 가격 상승(항목 4)과 AI 데이터센터發 전력 부족(항목 7)이 같은 맥락에서 반복 등장. AI 연산 수요 증가가 하드웨어(GPU) 가격뿐 아니라 전력·발전설비 시장까지 재편시키고 있으며, 빅테크(머스크)와 전통 에너지 자본(버크셔)이 동시에 전력 확보 경쟁에 뛰어드는 구도가 형성되고 있음.
AI와 고용시장 재편
Gartner 전망(항목 3)은 AI를 비용절감보다 ‘노동비용의 형태 변화’ 기술로 재정의하며, 단기(2023~2028) 일자리 감소 이후 2029년부터 회복되는 U자형 고용 곡선을 제시. 이는 AI 인프라 투자 확대(항목 7)와 맞물려 AI 산업 전반이 파괴적 축소기에서 재편·성장기로 넘어가는 흐름을 시사.
에너지·원자재 가격 압력
정제마진 개선을 등에 업은 신규 정유소 투자(당고테, 항목 5)와 미국 경유 가격 사상 최고치(항목 6)가 동시에 보도되며, 정유·정제 부문의 공급 타이트함과 인플레이션 압력이 함께 부각됨.
지수 리밸런싱을 통한 산업 구도 변화
S&P 500/100 편입·편출 종목(항목 1)을 보면 반도체·네트워킹·AI 인프라 관련 기업(델, 팔로알토, 아리스타, 샌디스크, 블룸 에너지)이 대거 신규 편입되고, 소비재·전통 산업재(나이키, 콜게이트, 허니웰 에어로스페이스 등)가 편출되는 경향이 뚜렷 — 앞선 AI/전력 테마와 방향성이 일치.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 전력 공급 병목 | AI 데이터센터 건설 속도가 전력망·발전설비 증설 속도를 초과, 2027년 말까지 확실 확보 전력은 3~4GW에 불과 |
| 인플레이션 압박 | 미국 경유 가격 사상 최고치로 중간선거를 앞두고 물가 부담 확대 |
| GPU 렌탈 비용 상승 | B200·H100·A100 등 주요 GPU 대여가가 일간·주간·월간 전반 상승세, AI 인프라 원가 부담 증가 |
| 고용시장 단기 위축 | Gartner 전망상 2023~2028년까지는 AI로 인한 일자리 감소가 신규 창출보다 우세 |
기회 요인
| 기회 | 내용 |
|---|---|
| 대체 발전원 확대 | 항공기 파생 가스터빈, 왕복 내연기관, 고체산화물 연료전지 등 신규 전력 공급원 부상 |
| 신규 정유소 프리미엄 | 당고테 정유 IPO — 코로나 이후 거의 유일한 신규 정유소로 정제마진 순풍 수혜 기대(단, 한국 투자자 접근성은 제한적) |
| AI 재고용 임금 상승 | Gartner 전망상 대체된 직무의 최대 30%가 2029년까지 더 높은 임금으로 재고용 가능 |
| 지수 편입 모멘텀 | S&P 500/100 신규 편입 종목(델, 팔로알토, 아리스타, 샌디스크, 블룸 에너지, 일루미나 등)에 패시브 자금 유입 기대 |
주요 기관 경고/분석 핵심 메시지
- Gartner: AI를 단순 인건비 절감 수단으로만 접근하면 기대 ROI 달성이 어려우며, 변화하는 직무 구조와 인력 비용 최적화가 지속 가능한 생산성 개선의 핵심이라고 경고.
- 중국 언론(월스트리트CN): AI 데이터센터의 전력 확보가 이론적 최적 전력보다 ‘실제로 먼저 공급 가능한 전력’ 확보 경쟁으로 변질되고 있다는 점을 지적, 빅테크의 발전설비 제조업 직접 진출을 구조적 신호로 해석.
4. 기타 메모
- 22:52 메시지(17826.jpg)는 텍스트 설명 없이 이미지만 게시되어 원문 이미지 확인이 필요함.
- 당고테 정유 IPO 관련해서는 한국 거주자의 실질적 투자 접근 수단이 부재하다는 점이 언급되어, 관련 ETF·간접투자 경로 존재 여부를 추가 확인할 필요가 있음.
- S&P 지수 편출 종목 중 $HONA(허니웰 에어로스페이스)는 최근 스핀오프된 종목으로 추정되며, 편출 배경(스핀오프 vs 실적 요인)에 대한 추가 확인이 필요함.
- 다음 체크포인트: (1) GPU 대여가 추세 지속 여부(다음 주간 데이터), (2) 머스크의 가스터빈 부품 생산 계획 구체화 여부, (3) 미국 경유 가격 추이와 중간선거 전 정책 대응.