Onionfarmer 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 10
1. 핵심 뉴스 요약
-
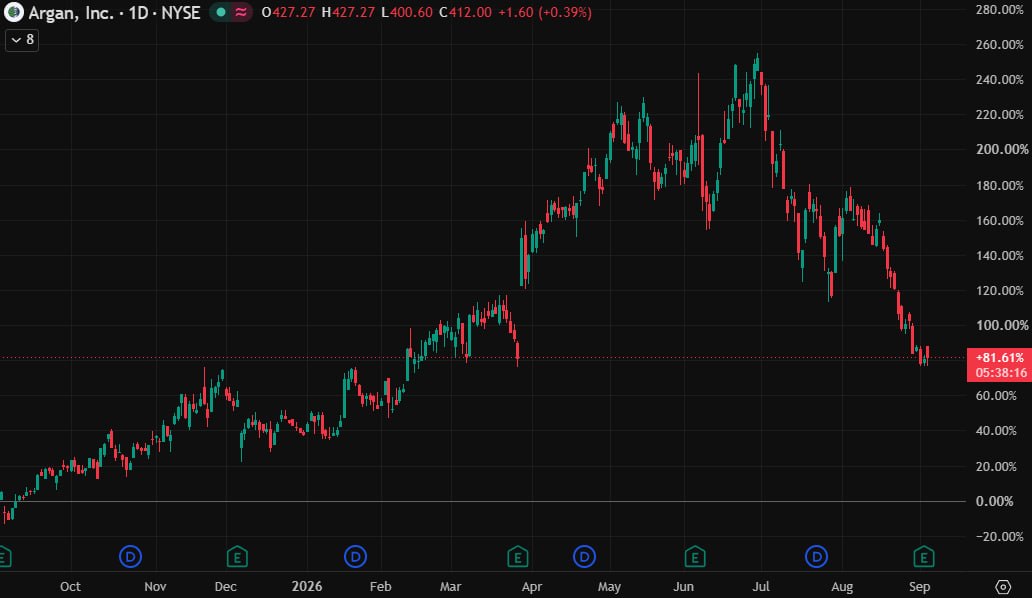
📊 아간(Argan, $AGX) 2Q FY27 실적 서프라이즈 — 매출 $384M(예상 $301M), EPS $3.75(예상 $2.66)로 어닝 서프라이즈 기록. 데이터센터 전력·냉각 인프라(가스복합화력·열팽창/에너지저장탱크) 수요 확대와 신공장(3Q26 완공), ‘발코어’ 인수 효과로 FY27 실적 추가 성장 가이던스 제시.
-
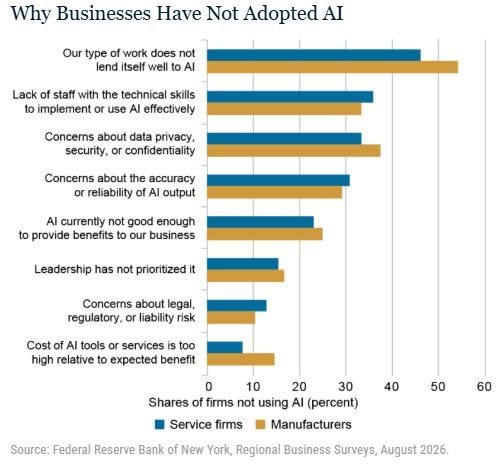
🤖 뉴욕 연은 설문: 기업 AI 도입 저해 요인은 비용이 아님 — 제조업 54%·서비스업 46%가 “업무 특성상 AI 부적합”을 최대 장애 요인으로 응답. 기술 인력 부족(33~36%), 데이터 보안·프라이버시 우려(33~37%), 결과물 신뢰성 우려(약 30%)가 뒤를 이었고, 비용 부담 응답은 7~14%에 그침.
-
📈 시에나($CIEN) 2026년 3분기 실적 및 가이던스 상향 — 매출 16.7억 달러(+37% YoY), 조정 EPS 2.11달러(예상 대비 +22%, YoY +215%)로 전 지표 컨센서스 상회. 광네트워킹 부문이 매출의 절반 이상(11.9억 달러) 차지. 26 회계연도 및 4분기 가이던스 모두 상향 조정.
-
💹 블룸 에너지 등 S&P500 편입 후보 부상 — 블룸 에너지($BE, +8.4%), 아스테라 랩스(ALAB), 셰니에르 에너지(LNG), 에버퓨어(P)가 이번 달 분기 리밸런싱에서 S&P500 편입 유력 종목으로 거론.
-
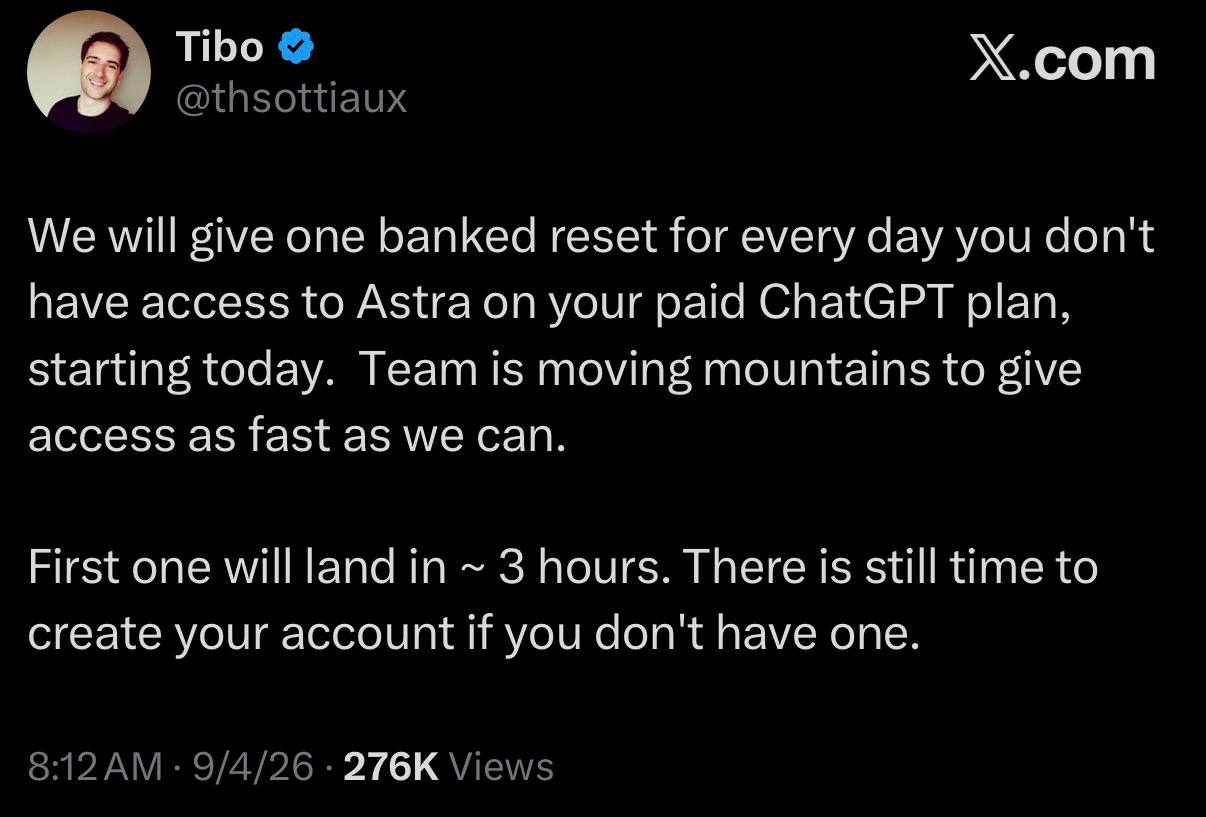
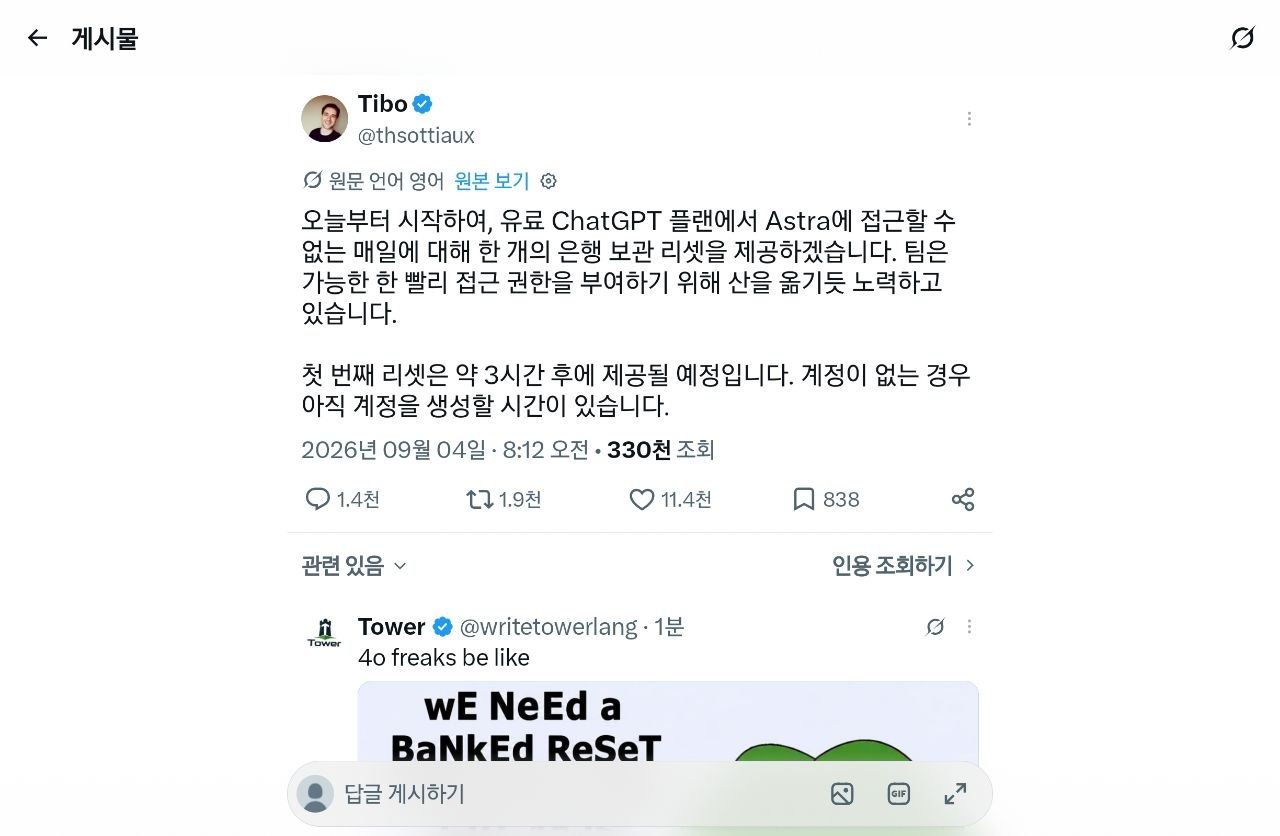
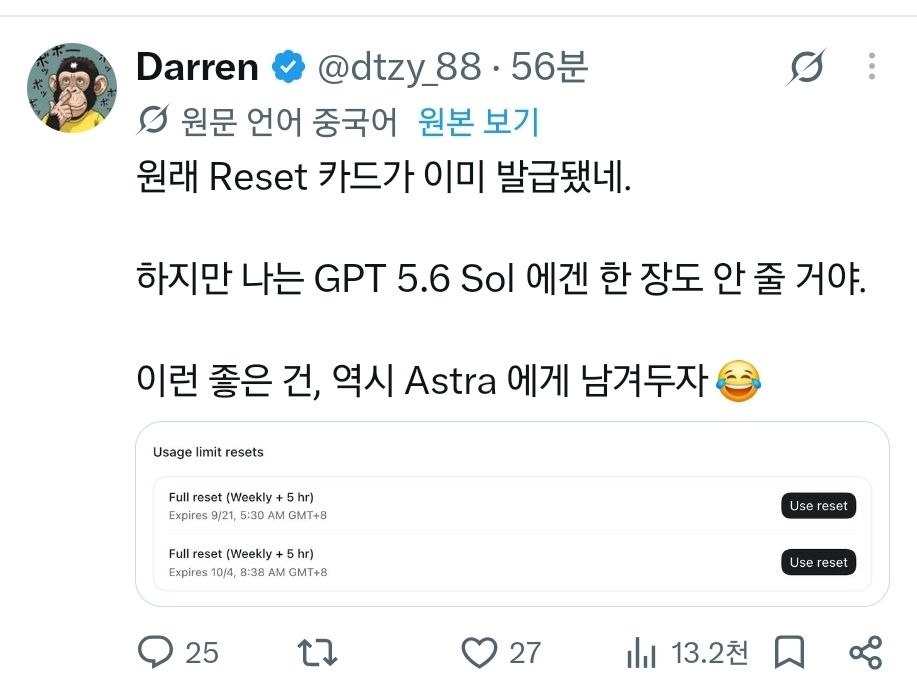
🛠️ 오픈AI, Astra 서비스 장애에 ‘적립형 리셋’ 보상 제공 — 유료 ChatGPT 플랜에서 Astra 미제공일마다 적립형 리셋 1회 지급 발표. 첫 리셋은 발표 약 3시간 후 지급 예정.
-
💬 캐주얼 메모 (시간 관련 짧은 코멘트) — “대충 11시~12시”라는 시간 언급성 짧은 메시지로, 별도 맥락 설명 없이 사진만 첨부됨.
-
💬 캐주얼 메모 (일상 코멘트) — “어쒸 난 왜 안주냐”라는 개인적 반응성 메시지로, 시장·산업 정보는 포함되어 있지 않음.
-
⚠️ 카타르 불가항력 사태 11월까지 연장, 아시아 LNG 현물가 2022년래 최고치 — 미·이란 갈등 격화로 호르무즈 해협 통행 차질 우려에 더해, QatarEnergy의 불가항력 사태 연장으로 아시아 LNG 현물가격이 주간 5% 상승하며 백만BTU당 25.908달러(2022년 이후 최고) 기록. 유럽 천연가스 가격도 2023년 이후 최고 수준으로 동반 상승.
-
💬 캐주얼 메모 (겨울철 에너지 우려) — “겨울 무섭다니까..”라는 짧은 코멘트로, 앞선 LNG 가격 급등 뉴스에 대한 반응성 발언으로 추정됨.
-
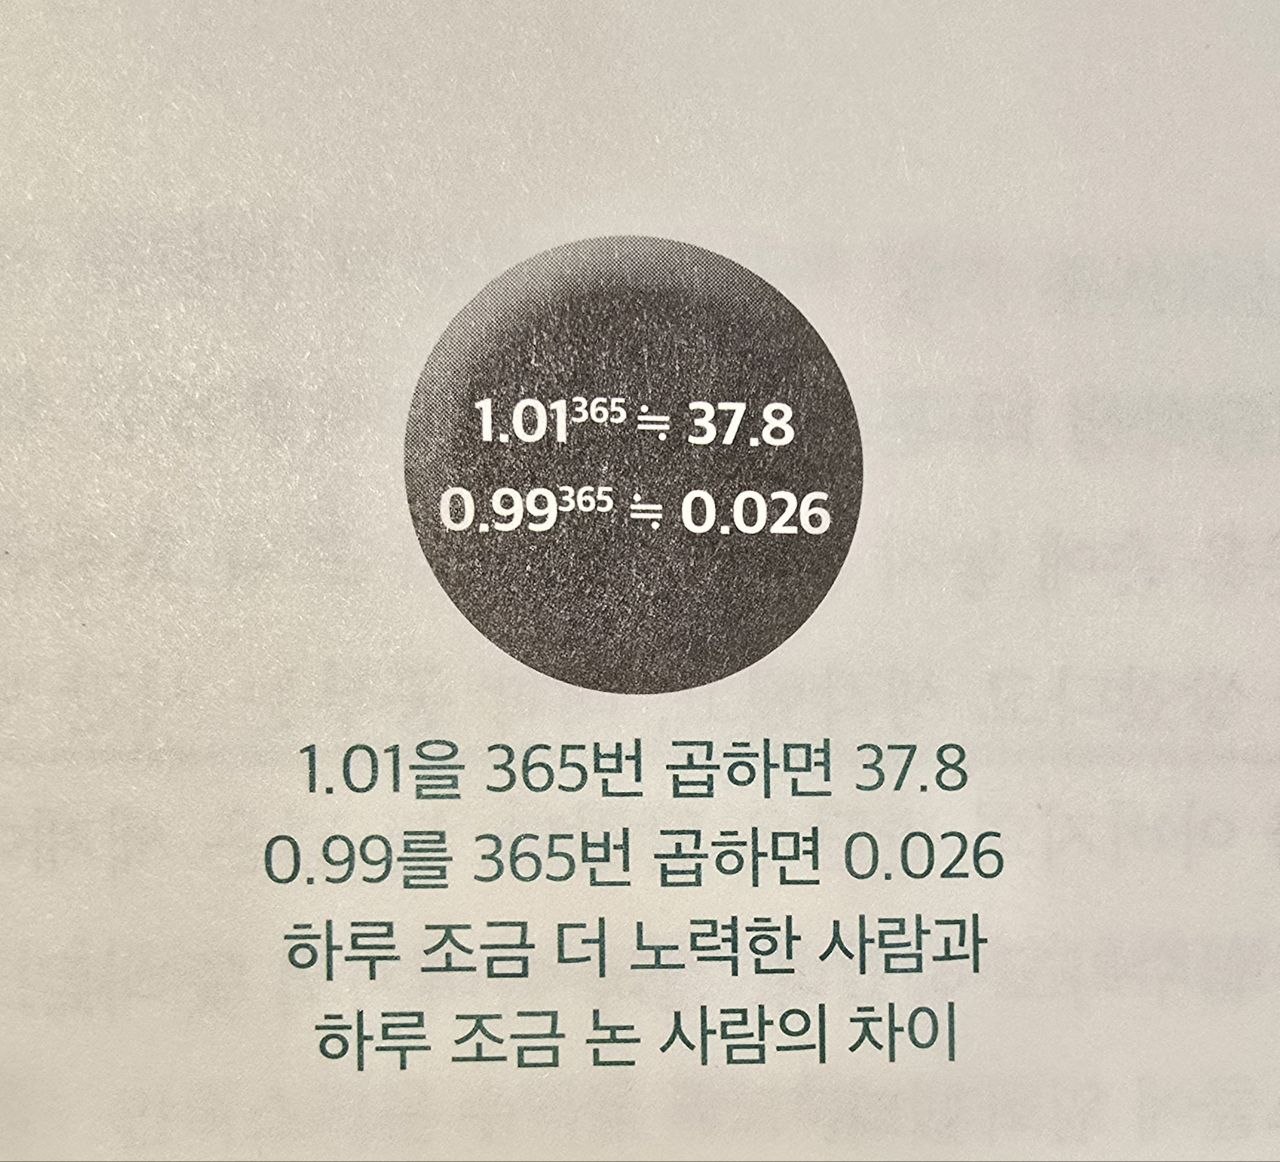
🖼️ 텍스트 없는 사진 단독 게시물 — 별도 텍스트 설명 없이 사진만 첨부된 메시지.
2. 주요 테마 / 트렌드
데이터센터·AI 인프라 수요 확산
아간($AGX)의 어닝 서프라이즈는 데이터센터向 전력(가스복합화력)·냉각 인프라 수요가 실물 기업 실적으로 가시화되고 있음을 보여줌. 동시에 뉴욕 연은 설문은 기업의 AI ‘도입’은 아직 업무 적합성·인력·보안 이슈로 제약받고 있다는 상반된 신호를 제공, AI 관련 투자 테마가 ‘인프라 공급단’과 ‘기업 실제 도입단’ 사이에서 속도 차이를 보이고 있음을 시사.
통신·네트워킹 장비 업체 강세
시에나($CIEN)의 실적 서프라이즈와 가이던스 상향은 광네트워킹 중심 데이터 트래픽 확대 수혜가 지속되고 있음을 뒷받침. 아간의 발코어 인수(광통신망 엔지니어링)와 함께 AI/데이터센터發 통신 인프라 투자 사이클이 여러 종목에서 동시에 확인됨.
지정학 리스크發 에너지 가격 급등
미·이란 갈등과 호르무즈 해협 리스크, 카타르 불가항력 연장이 겹치며 아시아 LNG 현물가가 2022년 이후 최고치를 기록. 겨울철 난방 수요를 앞두고 에너지 가격 변동성이 확대될 가능성이 채널 내 반응성 코멘트(“겨울 무섭다니까..“)로도 감지됨.
S&P500 편입 이벤트 트레이딩
블룸 에너지 등 에너지·AI 인프라 관련주가 지수 편입 후보로 거론되며 패시브 자금 유입 기대감이 반영되는 흐름.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 지정학·에너지 가격 급등 | 미·이란 갈등으로 호르무즈 해협 통행 차질 우려 + 카타르 불가항력 사태 11월까지 연장 → 아시아 LNG 현물가 2022년 이후 최고치, 유럽 가스가격도 2023년 이후 최고 수준 |
| 겨울철 에너지 수급 부담 | 난방 수요 증가 시기를 앞두고 LNG·천연가스 가격 강세가 지속될 경우 에너지 비용 상승 압력 확대 가능 |
| AI 도입 속도 제약 | 뉴욕 연은 설문상 기업들의 AI 활용은 업무 적합성·인력·보안 이슈로 여전히 제한적 — AI 관련주 밸류에이션 대비 실제 기업 수요 확산 속도가 뒤처질 리스크 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 데이터센터 인프라 수혜주 | 아간($AGX) 실적 서프라이즈 + 노스캐롤라이나 신공장(3Q26 완공)發 매출 증분 기대, 발코어 인수 통한 광통신 부문 매출 확대 전망 |
| 광네트워킹 업황 호조 | 시에나($CIEN) 매출·이익 전 지표 컨센서스 상회, 26 회계연도 및 4분기 가이던스 상향 — AI發 데이터 트래픽 확대 수혜 지속 |
| S&P500 지수 편입 후보군 | 블룸 에너지(BE, +8.4%), 아스테라 랩스(ALAB), 셰니에르 에너지(LNG), 에버퓨어(P) — 이달 말 분기 리밸런싱 편입 시 패시브 자금 유입 기대 |
주요 기관 경고/분석 핵심 메시지
- 뉴욕 연은: 기업의 AI 미도입 사유는 비용이 아니라 업무 적합성(제조업 54%/서비스업 46%), 기술 인력 부족, 데이터 보안 우려가 핵심이라는 점을 확인 — AI 관련 투자 테마 판단 시 실질 도입 장애 요인을 구분해서 볼 필요.
- 월가·시장 분석(Barron’s): 블룸 에너지 등 4개 종목이 이번 달 S&P500 편입 유력 후보로 부상.
- 에너지 시장 특보(WallStreetCN): 카타르 불가항력 연장 및 호르무즈 리스크로 아시아 LNG 현물가 2022년래 최고치 경신 — 지정학 리스크가 에너지 가격에 직접 반영되는 국면.
4. 기타 메모
- 10건 메시지 중 3건(11시~12시 코멘트, “어쒸 난 왜 안주냐”, “겨울 무섭다니까..“)은 시장 정보 없이 채널 운영자의 개인적/반응성 코멘트로, 사진 첨부(17812, 17813)나 텍스트만 존재하며 별도 맥락 설명이 부족함 — 원본 대화 흐름(예: 텔레그램 채널 내 실시간 반응) 확인이 필요할 수 있음.
- 17816.jpg 메시지는 텍스트 없이 사진만 게시되어 내용 파악 불가 — 원본 이미지 확인 필요.
- 다음 체크포인트: (1) 카타르 불가항력 사태 11월 만료 시점의 LNG 가격 추이, (2) 아간·시에나 등 데이터센터 인프라 관련주의 후속 실적 가이던스 이행 여부, (3) 이달 말 S&P500 분기 리밸런싱 편입 종목 확정 결과.