Onionfarmer 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 19
1. 핵심 뉴스 요약
-
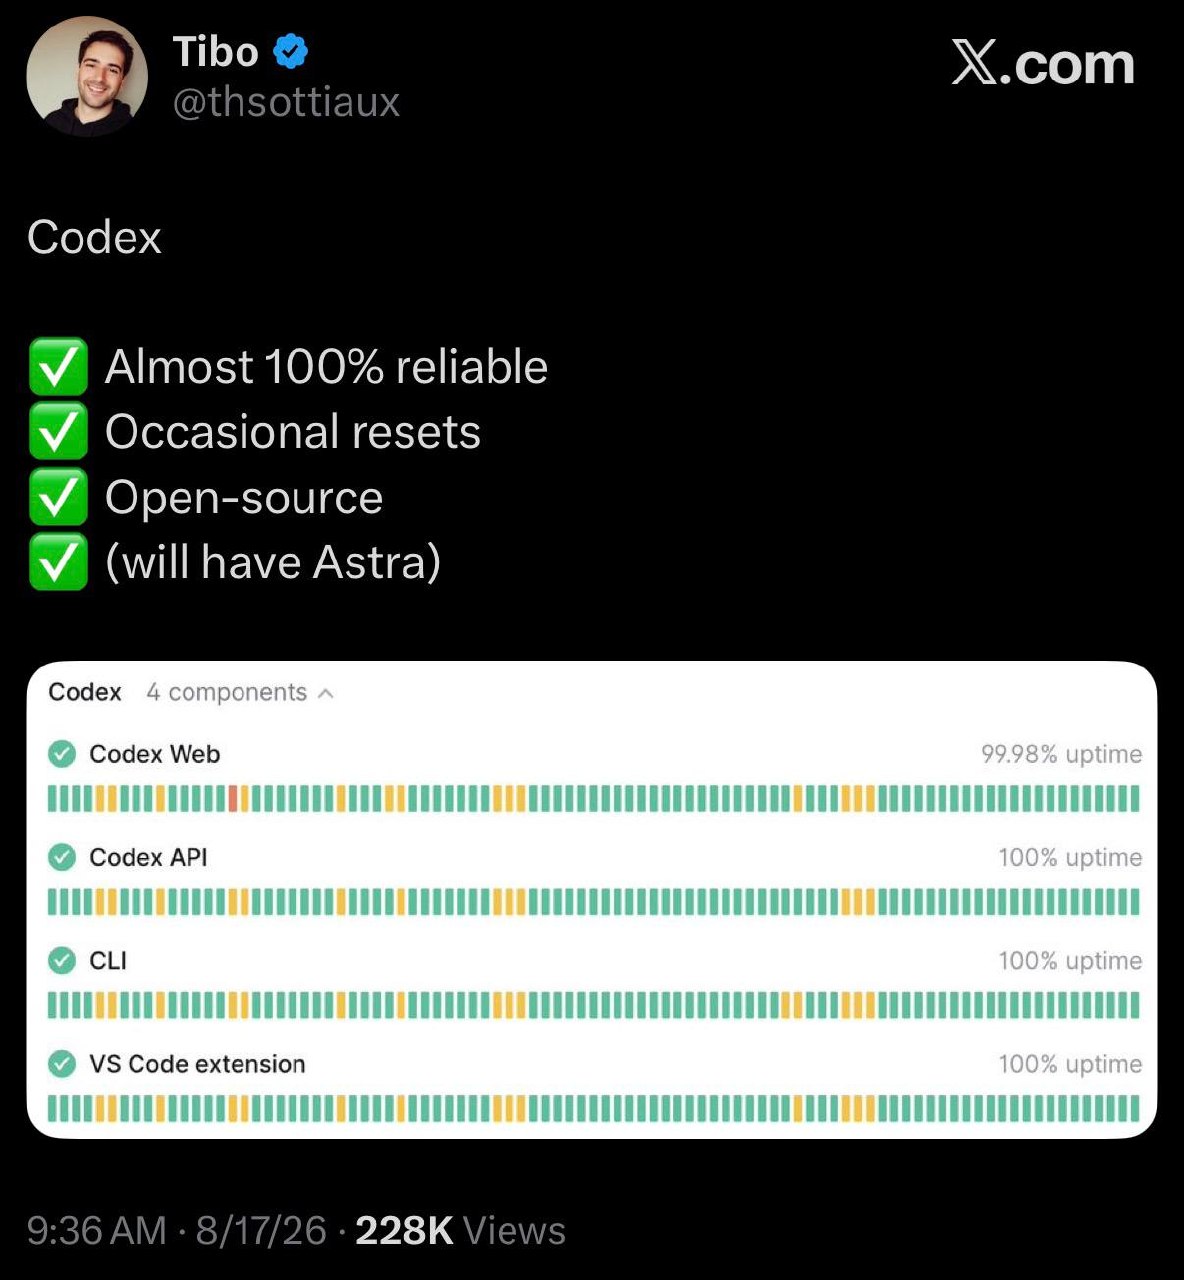
🤖 오픈AI, Codex에 Astra 탑재 예고
Codex는 높은 안정성과 오픈소스 기반을 강점으로 내세우며, 향후 Astra 모델 탑재를 예고해 관련 하입이 시작되고 있음.
-
💰⚠️ “AI버전 금융혁신”: CDO vs CCO = 2008 vs 2026?
현재 AI 붐의 본질은 “연산력이 곧 담보물(CCO)“로 구동되는 신용·부동산 사이클이며, 엔비디아 등이 5천억 달러 규모 금융 플랫폼으로 위험을 증권화·분산 중. 초대형 클라우드기업의 자본지출 증가율이 전환점에 도달했고 OpenAI 등 핵심 차입자가 재융자에 과도하게 의존하는 구조가 2008년 서브프라임 사태와 유사하다는 분석. -
📝 “인간의 욕심은 끝이 없다” 블로그 코멘트
과거의 실수가 반복될 것이라는 취지의 짧은 소회성 게시글(네이버 블로그 링크 공유). -
📊 빅테크 AI 매출, Anthropic·OpenAI 의존도 70%
MS·아마존·구글·오라클 등 주요 기업의 AI 관련 매출 상당 부분이 앤트로픽·오픈AI에 의존하며, 이들 기업 매출의 약 70%가 두 회사에서 발생. 결국 빅테크의 미래는 두 회사의 성공에 대한 베팅이라는 지적(아이스먼). -
📝 네이버 블로그 링크 공유
별도 본문 설명 없이 블로그 게시글 링크만 공유됨(제목 미상). -
🏭 젠슨 황, AI 인프라 병목 ‘칩 → 토지·전력·건물’ 확대, PORTS-Pike 투자 논리
AI 팩토리를 에너지·데이터를 지능으로 전환하는 핵심 인프라로 규정하며, 토지·전력·건물(LPS) 확보가 새로운 전략자원으로 부상했다고 강조. PORTS-Pike 초기 4.25GW는 세대당 약 150만 개 GPU, 1,500억~2,000억 달러 매출 기회에 해당하며, 오픈AI 관련 총 인프라는 2030년까지 약 16GW, 6,000억 달러 규모 매출 기회로 설명. 엔비디아 지원은 순환금융이 아닌 공급망 확보 전략이며, 특정 고객에 자산가치가 종속되지 않는다고 해명. -
⚡ AI 쇼티지의 핵심은 칩이 아닌 전력·인력
현재 AI 산업의 가장 큰 병목은 반도체가 아니라 전력과 인력이라는 진단. -
⚡ 미국 최대 전력망, 신규 데이터센터 ‘선순위 정전’ 위기
자체 전력을 확보하지 못한 신규 데이터센터는 정전 우선순위에서 밀릴 수 있다는 Tom’s Hardware 보도 공유. -
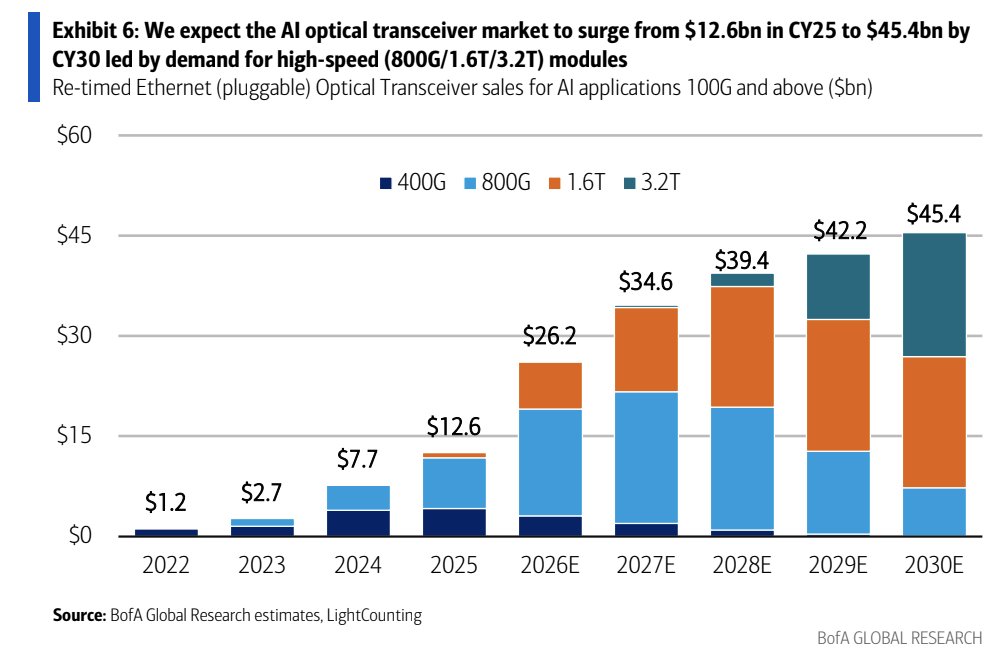
📈 BofA: AI 광트랜시버 시장, 2025년 126억 달러 → 2030년 454억 달러 전망
800G/1.6T/3.2T 고속 모듈 수요가 성장을 견인하며, 2027년부터 1.6T~3.2T 시대 진입 전망. 관련 종목: $AAOI $COHR $LITE.
-
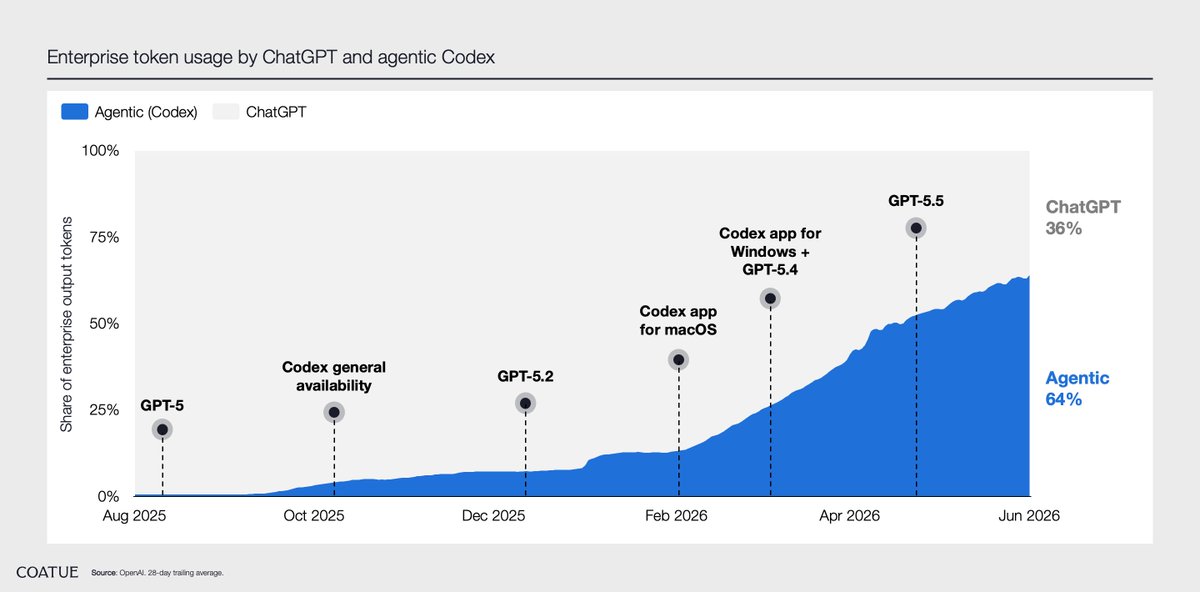
🤖 Coatue: 기업의 AI 사용이 ‘질문’에서 ‘업무 실행’으로 전환
“Chart of the Day” 형식으로 기업용 AI 활용이 질의응답에서 실제 작업 수행으로 이동 중이라 언급. 반도체 수요 증가 및 장비투자·CAPEX 확대로 이어질 것이라는 긍정적 해석.
-
💰 Anthropic 연간 환산 매출(ARR) 65억 달러 돌파
7월 말 기준 ARR 65억 달러로 전년 대비 약 7배 급증, 5월 대비도 가파른 상승(47억→65억). 2분기 잠정 매출은 11.5억 달러. IPO를 앞두고 투자자들에게 공유된 지표이며, 경쟁사 OpenAI의 ARR은 40억 달러 수준. Dario Amodei CEO는 AI 비관론에 대한 반박 입장 표명. -
🤖 GROK Heavy 사용 소감
“GROK 써보고 있는데 Heavy 써보고 싶은 수준”이라는 개인 후기성 코멘트. -
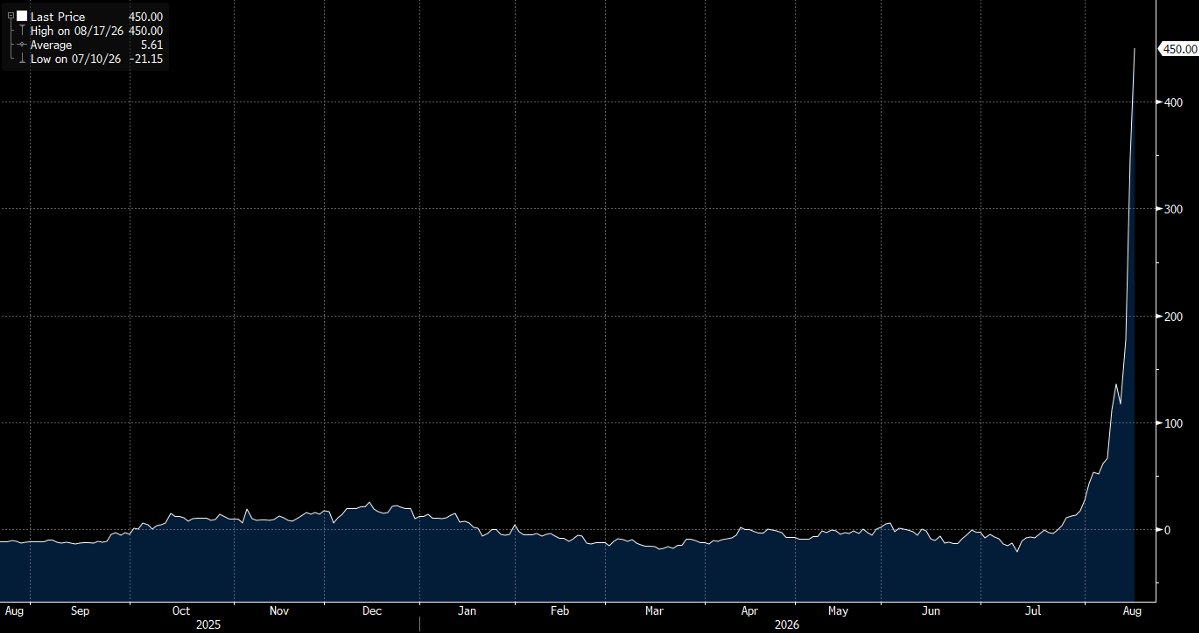
🥉 LME 구리 스프레드 급등, 백워데이션 심화
Comex 대비 LME 스펙 길이가 뒤처지는 가운데 LME 구리 선물 스프레드가 급등. 테일 리스크 경고에도 불구하고 커브의 백워데이션 심화는 강세 신호로 해석됨.
-
🛢️ 브렌트유 배럴당 90달러 돌파
유가 상승이 에너지 기업 수익성 개선으로 이어질 수 있다는 분석. -
⚠️ 2022년 니켈 마진콜 사태 연상 코멘트
최근 원자재 시장 변동성을 보며 2022년 니켈 증거금 마진콜 사태가 떠오른다는 우려 섞인 코멘트. -
📺 유튜브 영상 링크 공유
별도 설명 없이 “모르시는 분은 내용 참조”라는 코멘트와 함께 영상 링크만 공유됨. -
🔌 Coherent, CPO 지연설 부인 — 오히려 고객 수요가 앞당겨짐
JPMorgan 애널리스트 질의에 대해 Coherent 측(Jim)은 “CPO 수요 연기는 전혀 없다(Absolutely no push-out)“며 최근 3~6개월간 CPO·NPO 고객 참여가 크게 증가했다고 답변. 12월 분기부터 CPO 관련 매출 발생 예정. -
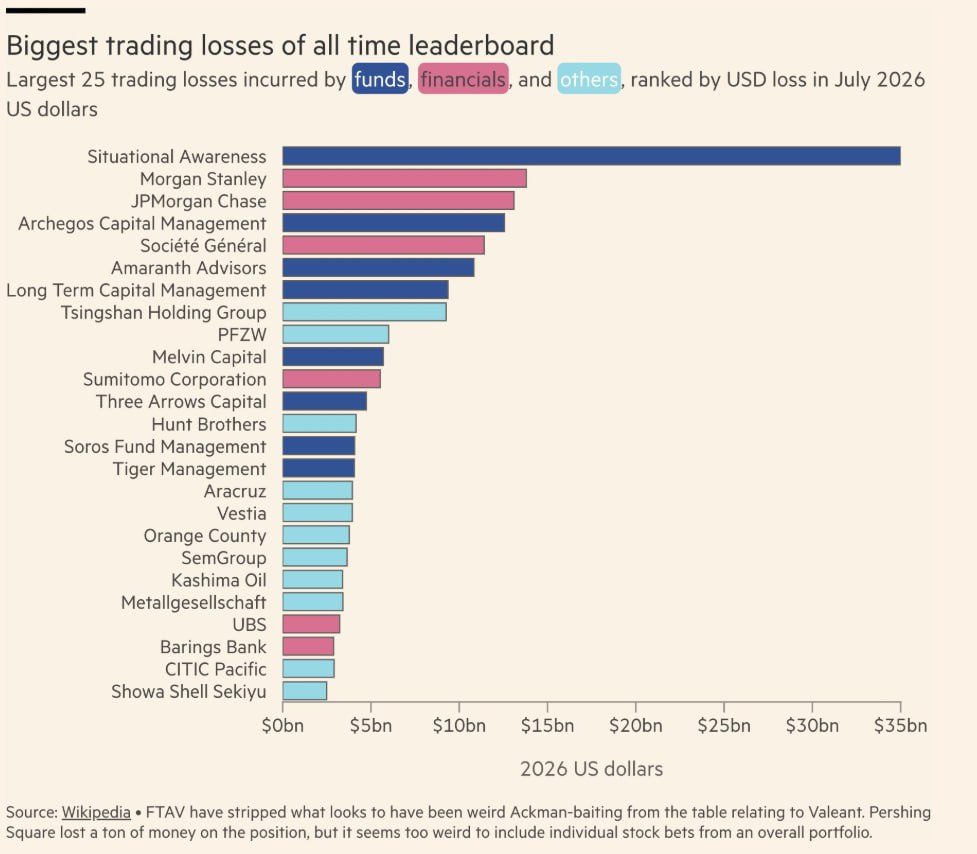
🚨 역대급 트레이딩 손실 $35b — 크레딧스위스發 아케고스 사태의 2배 이상 규모
2022년 3AC발 코인 연쇄청산 손실도 상대적으로 작은 규모로 묘사되며, 7월 AI 인프라 급락의 배경으로 지목됨.
-
💬 “버틸 수 있는가가 투자의 핵심” — 대규모 손실 사태에 대한 소회
아무리 방향을 잘 맞춰도 포지션을 버티지 못하면 소용없다는 투자 원칙에 대한 코멘트.
2. 주요 테마 / 트렌드
AI 인프라발 신용·금융 리스크
CDO(2008) vs CCO(2026) 비교(항목 2), $35b 규모의 역대급 트레이딩 손실(항목 18), 니켈 마진콜 연상(항목 15) 등 AI 붐의 이면에 있는 레버리지·신용 리스크가 반복적으로 제기됨. 젠슨 황의 PORTS-Pike 설명(항목 6)은 이런 우려에 대한 엔비디아 측의 해명 성격으로 읽힘.
전력·인프라가 새로운 병목
칩이 아닌 전력·토지·인력이 AI 확장의 핵심 제약으로 부상(항목 6, 7, 8). 데이터센터 정전 우선순위 이슈까지 겹치며 전력 인프라 투자가 다음 투자 테마로 부각.
Anthropic·OpenAI 집중 리스크와 고성장
빅테크 AI 매출의 70%가 두 회사에 의존한다는 지적(항목 4)과 Anthropic ARR의 폭발적 성장(항목 11)이 동시에 보도되며, 소수 기업에 대한 생태계 전반의 쏠림 리스크가 부각.
원자재 강세 (구리·원유)
LME 구리 백워데이션 심화(항목 13)와 브렌트유 90달러 돌파(항목 14)가 함께 언급되며 원자재 시장의 강세 흐름과 그 이면의 테일 리스크가 병존.
광통신/CPO 밸류체인 견조
BofA의 광트랜시버 시장 전망(항목 9)과 Coherent의 CPO 수요 견조 발언(항목 17)이 AI 인프라 투자 확대의 수혜 영역으로 부각.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| AI 신용버블 우려 | CCO(연산력 담보) 기반 신용·증권화 구조가 2008년 서브프라임과 유사, 성장 둔화 시 붕괴 가능성 (항목 2) |
| 대형 트레이딩 손실 | $35b 규모 손실 발생, 아케고스 사태의 2배 이상 — 7월 AI 인프라 급락의 배경으로 지목 (항목 18) |
| 원자재 마진콜 재현 우려 | 2022년 니켈 사태를 연상시키는 변동성 경고 (항목 15) |
| 빅테크 매출 쏠림 | MS·아마존·구글·오라클 AI 매출의 70%가 Anthropic·OpenAI 의존 (항목 4) |
| 전력망 병목 | 자체 전력 미확보 데이터센터의 선순위 정전 위기 (항목 8) |
기회 요인
| 기회 | 내용 |
|---|---|
| 광트랜시버 시장 확대 | 2025년 126억 달러 → 2030년 454억 달러 전망, 1.6T/3.2T 모듈 수요 견인 ($AAOI $COHR $LITE, 항목 9) |
| Anthropic 고성장 | ARR 65억 달러 돌파, 전년 대비 7배 성장, IPO 논의 진행 (항목 11) |
| CPO/NPO 수요 견조 | Coherent 고객 수요 오히려 앞당겨짐, 12월 분기부터 매출 반영 (항목 17) |
| 엔비디아 매출 파이프라인 확대 | PORTS-Pike 및 오픈AI 관련 인프라로 최대 6,000억 달러 규모 매출 기회 (항목 6) |
| 원자재 강세 | 구리 백워데이션 심화, 브렌트유 90달러 돌파로 관련 기업 수혜 가능 (항목 13, 14) |
주요 기관 경고/분석 핵심 메시지
- 젠슨 황(엔비디아): 엔비디아의 지원은 순환금융이 아닌 공급망 확보 전략이며, 자산가치가 특정 고객(오픈AI)에 종속되지 않는다고 해명 — 시장의 순환금융/신용 리스크 우려를 정면 반박 (항목 6).
- BofA: AI 광트랜시버 시장이 고속 모듈 수요를 중심으로 2030년까지 3.6배 성장할 것으로 전망 (항목 9).
- Coatue: 기업 AI 활용이 ‘질문’에서 ‘작업 실행’으로 전환되며 반도체 수요·장비투자 확대로 이어질 것 (항목 10).
- JPMorgan 질의 / Coherent 답변: CPO 수요 지연설은 사실무근이며 오히려 수요가 앞당겨지고 있음 (항목 17).
- 아이스먼: 빅테크의 미래는 사실상 Anthropic·OpenAI 성공 여부에 대한 베팅이라는 구조적 리스크 지적 (항목 4).
4. 기타 메모
- 확인 필요: 항목 5(네이버 블로그 링크)와 항목 16(유튜브 링크)은 본문 설명이 없어 원문 확인이 필요함.
- 특이점: $35b 트레이딩 손실(항목 18)의 구체적 주체와 원인이 본문에 명시되지 않아 추가 확인 필요 — “7월 AI 인프라 폭락”과의 연관성만 언급됨.
- 번역 품질 이슈: 항목 13, 14의 한글 번역문에 원문 대비 부정확하거나 깨진 표현(예: “구리尾リス크”)이 포함되어 있어 원문(영문) 기준으로 재확인 권장.
- 다음 체크포인트: Anthropic IPO 관련 후속 소식, PORTS-Pike/오픈AI 인프라 계약 진행 상황, Coherent 12월 분기 CPO 매출 반영 여부, $35b 손실 주체 공식 확인.