MariTimes 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-19 15:14 ~ 2026-08-20 05:26, 수집 시각 2026-08-19 20:37:01 UTC 기준)
메시지 수: 22
1. 핵심 뉴스 요약
-
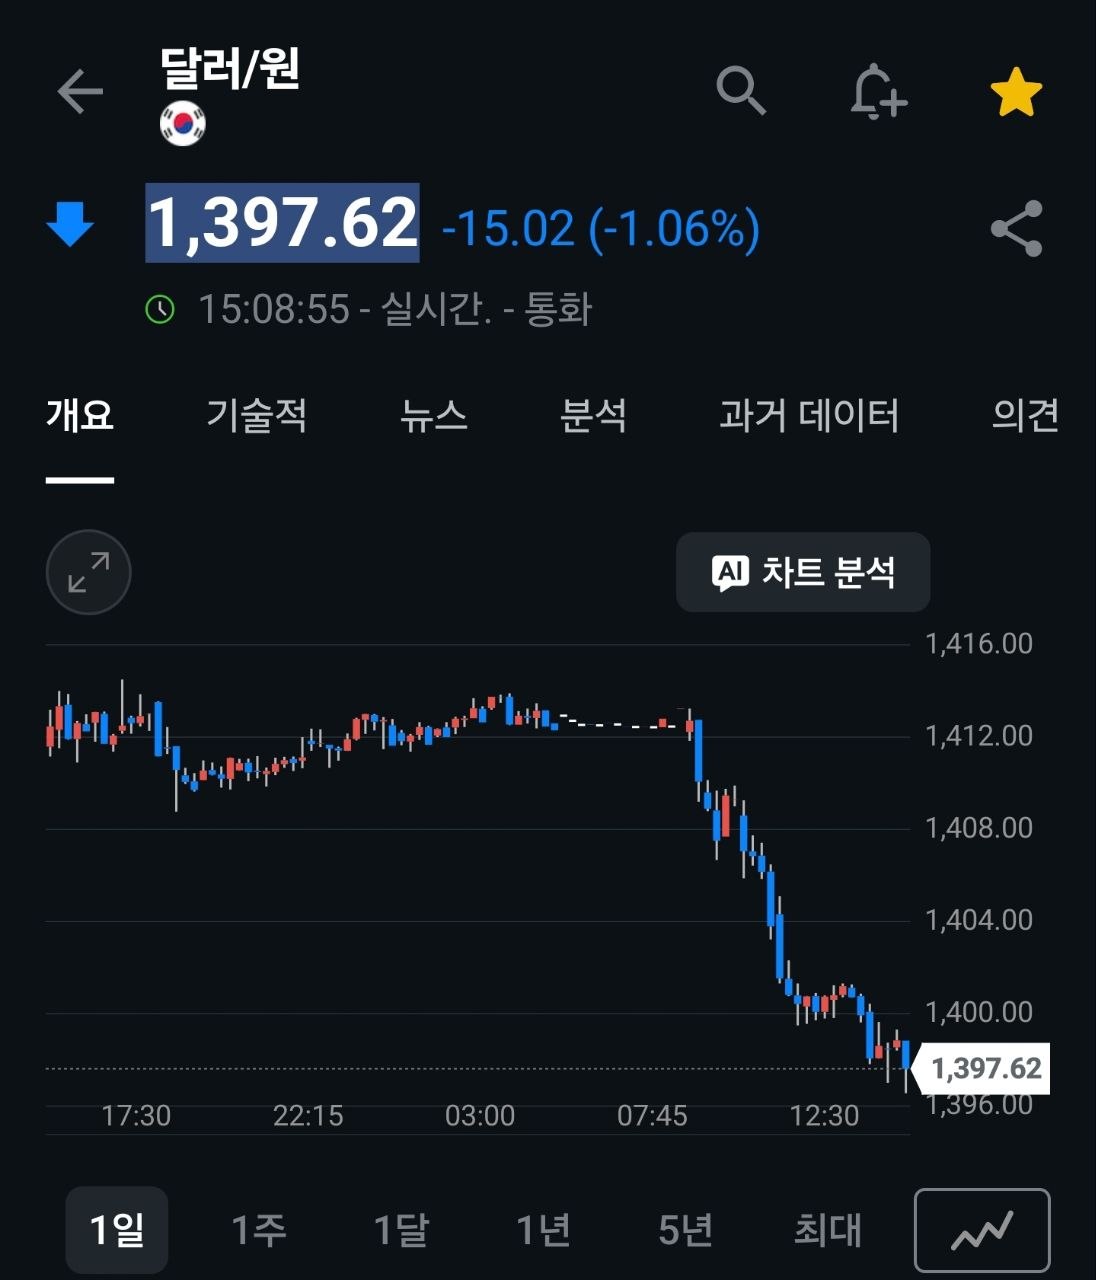
💱 달러/원 환율, 장중 -1% 하락하며 1400원 탈환(원화 강세)
외환보유고 방출·FIMA 레포·기업 환전 등 여러 요인이 거론되며 원화가 빠르게 절상 중. “서학개미의 해외투자가 원화 절하의 원흉”이라는 프레임이 힘을 잃을 것으로 진단하며, 한국의 대미 투자 보류 명분이 사라지고 있어 중간선거 전 미국의 투자 압박이 강화될 전망.
-
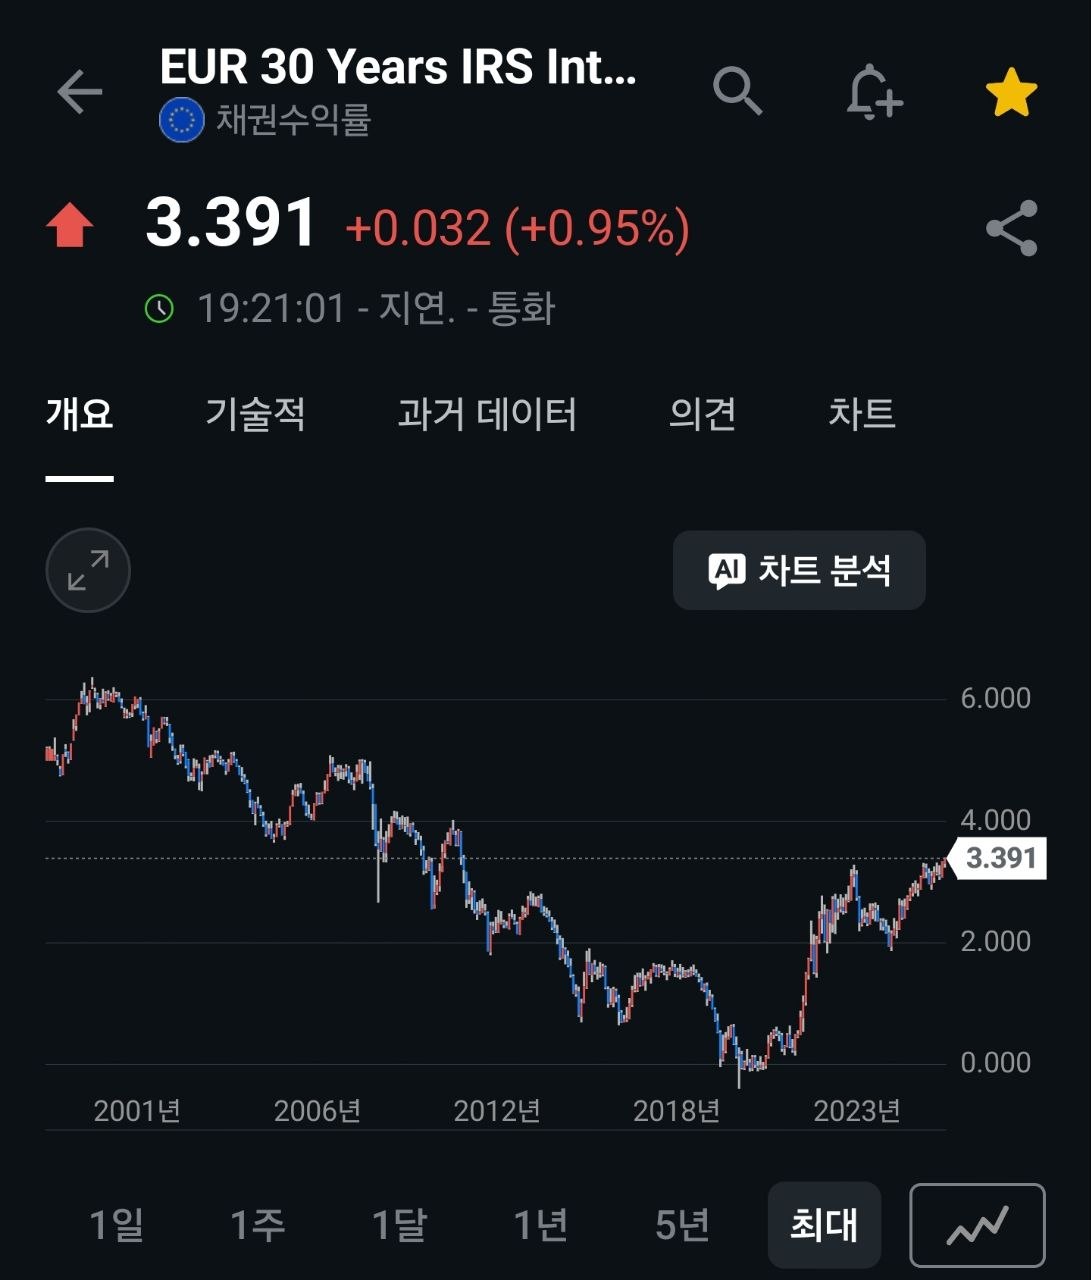
📈 유럽 30년물 스왑금리, 장중 3.2bp 상승하며 2011년 이래 최고치 경신
글로벌 장기물 비선호 현상의 연장선.
-
📉 미·일·프 등 주요국 장기 국채 금리, 수십 년 만의 최고 수준 급등
미 30년물 국채 금리 장중 5.33%(2007년 이후 최고), 10년물 4.74%(작년 1월 이후 최고). 일본 10년물 2.945%(30년래 최고), 독일·프랑스도 2011·2008년 이후 최고치. 채권 투자자들이 도망칠 곳이 없어 단기물로 쏠리며 커브 스티프닝이 심화되고 있다는 분석. -
🏗️ 펜실베이니아, 데이터센터 건설 규제 강화(GRID 행정명령)
샤피로 주지사가 인허가 신청 데이터센터에 지역사회 동의·환경 요건 준수를 의무화. 뉴욕주·시카고시는 모라토리엄, 메인주는 거부권으로 건설 중단. AI 인프라 문제가 본격적인 정치 이슈로 부상했다는 평가와 함께, 반AI 정당 부상 시 반도체 등 AI 밸류체인 투자 리스크로 이어질 수 있다는 경고. -
🏦 미 재무부, 장기 국채 바이백 규모 2배 확대 발표(오퍼레이션 트위스트 성격)
-
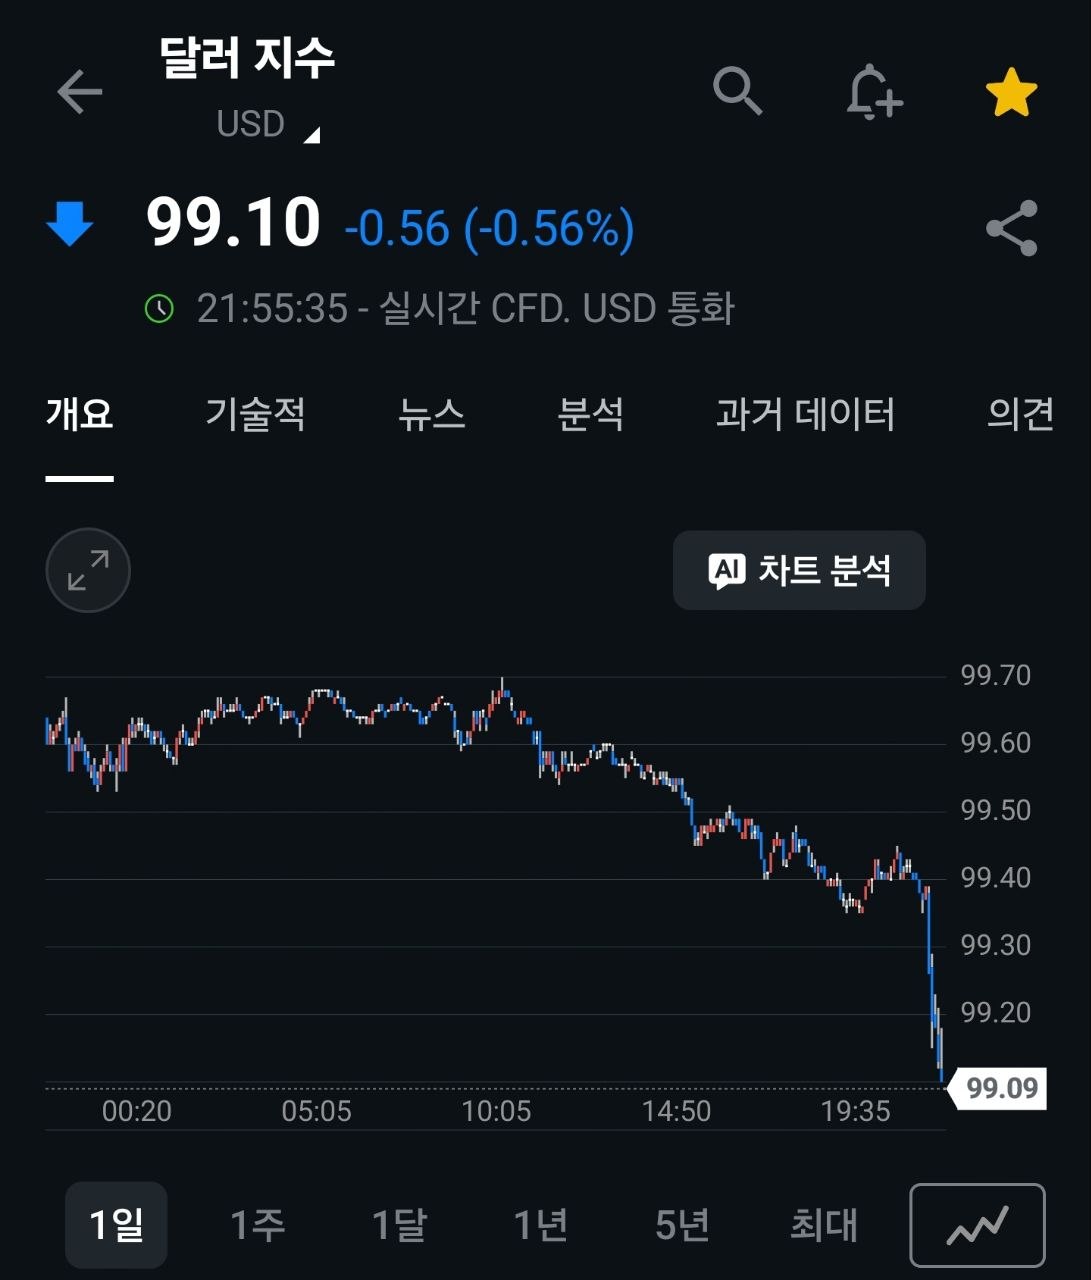
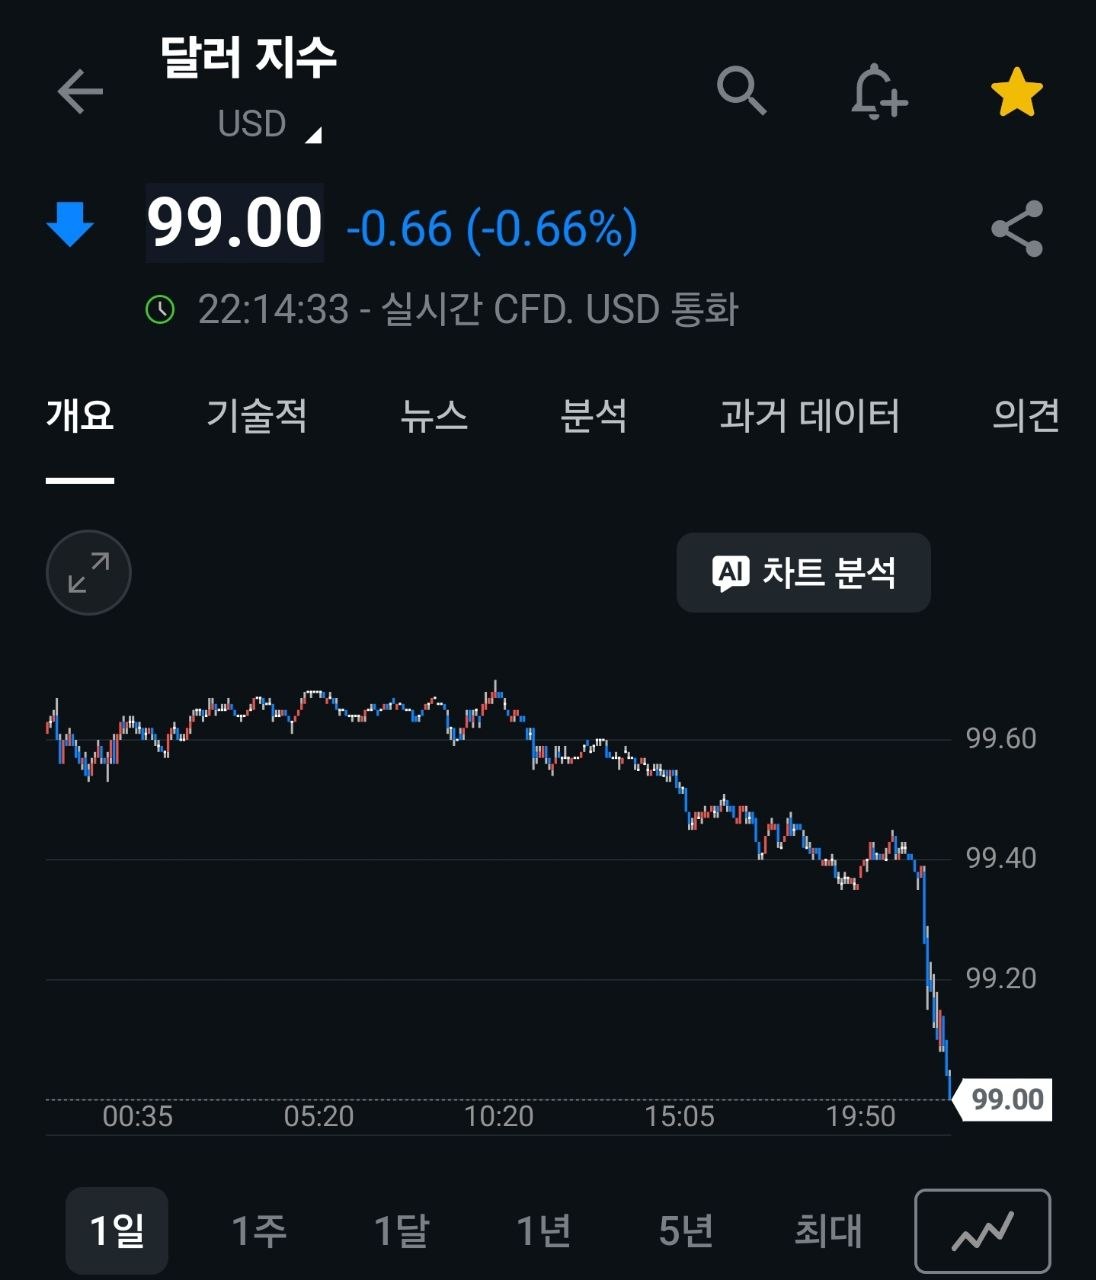
💵 달러인덱스 급락, 99pt 하향 돌파 직전/돌파
바이백 확대 발표 직후 달러인덱스 급락.
-
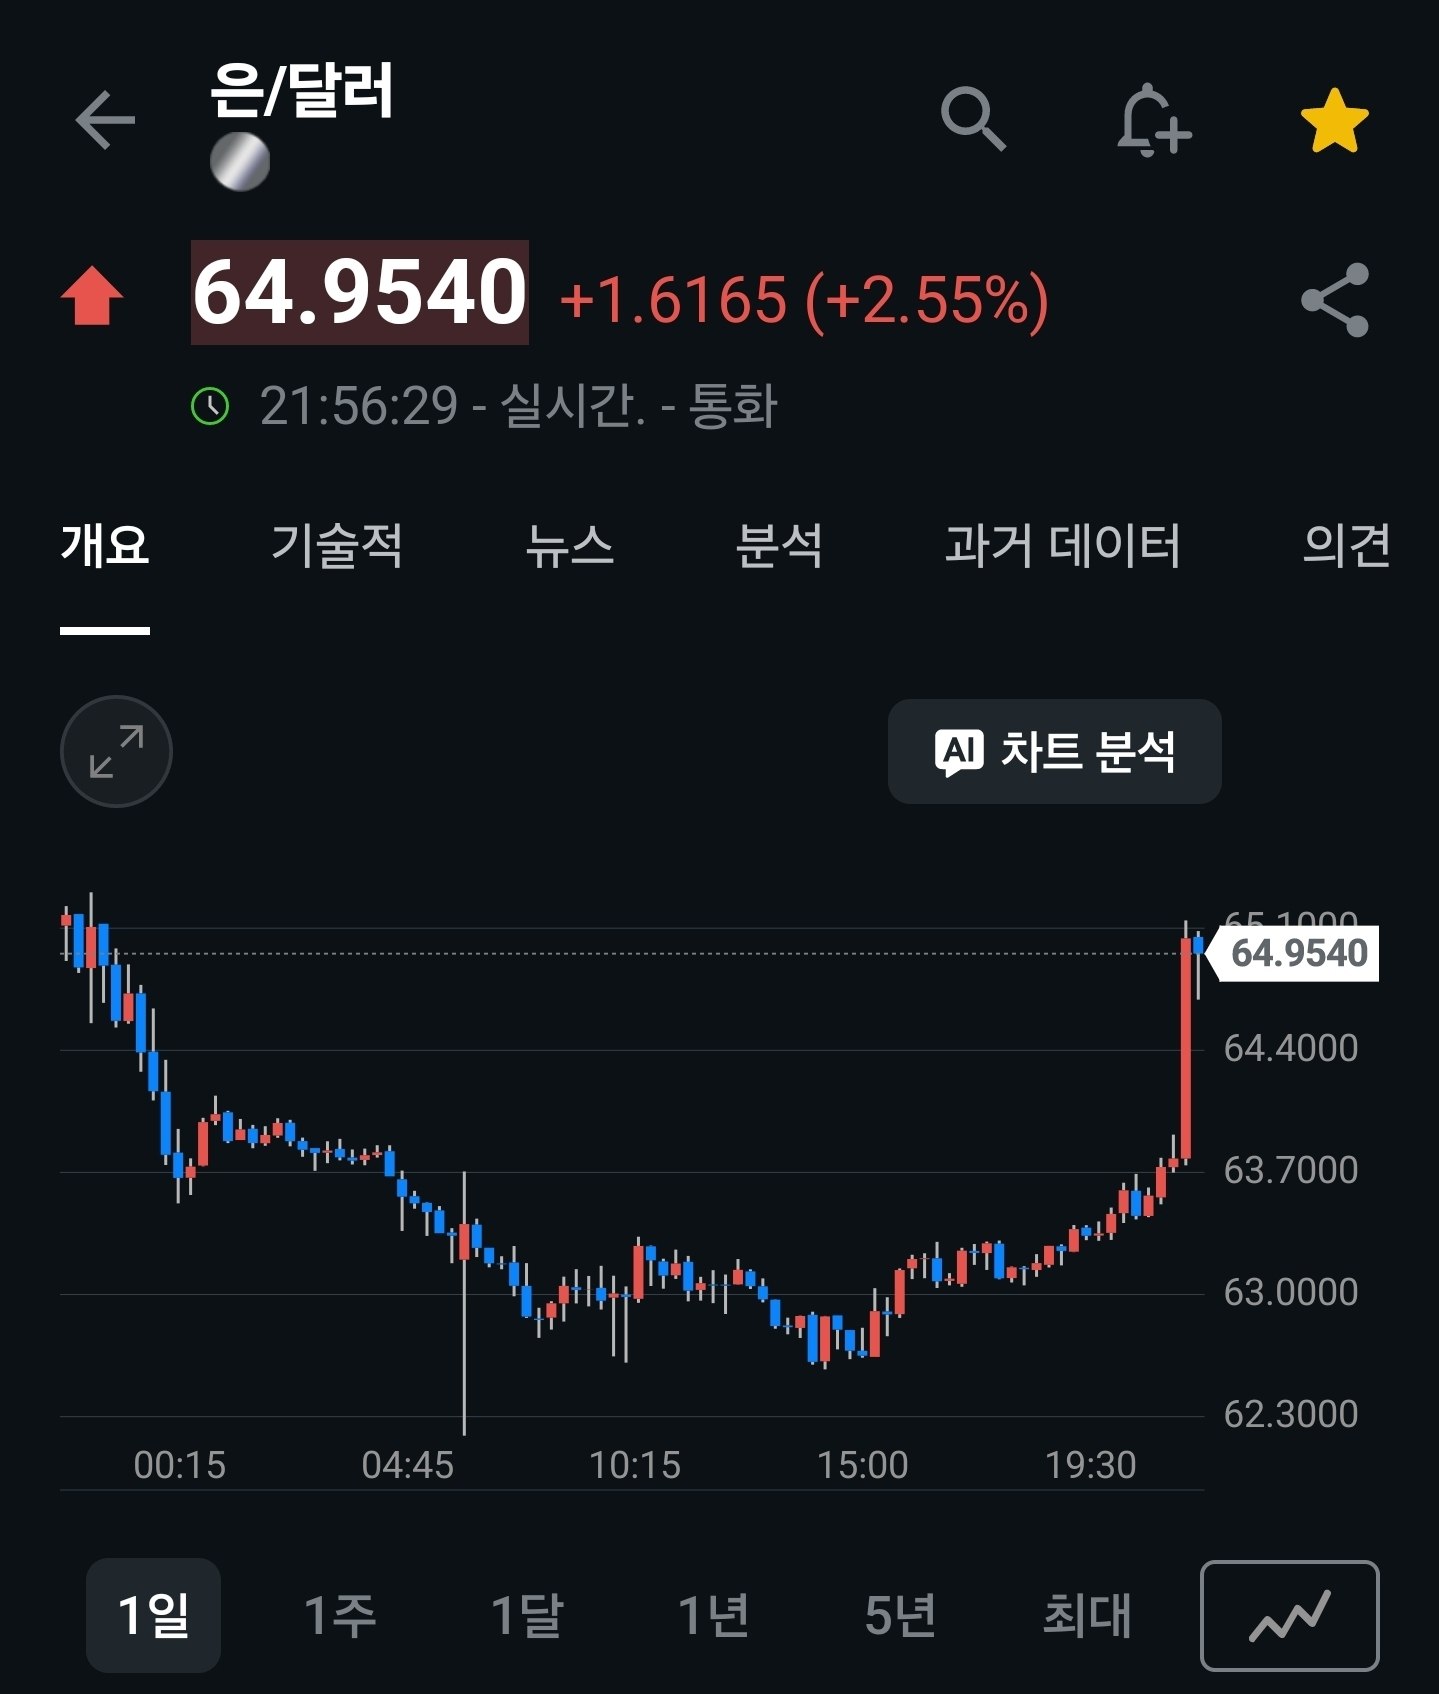
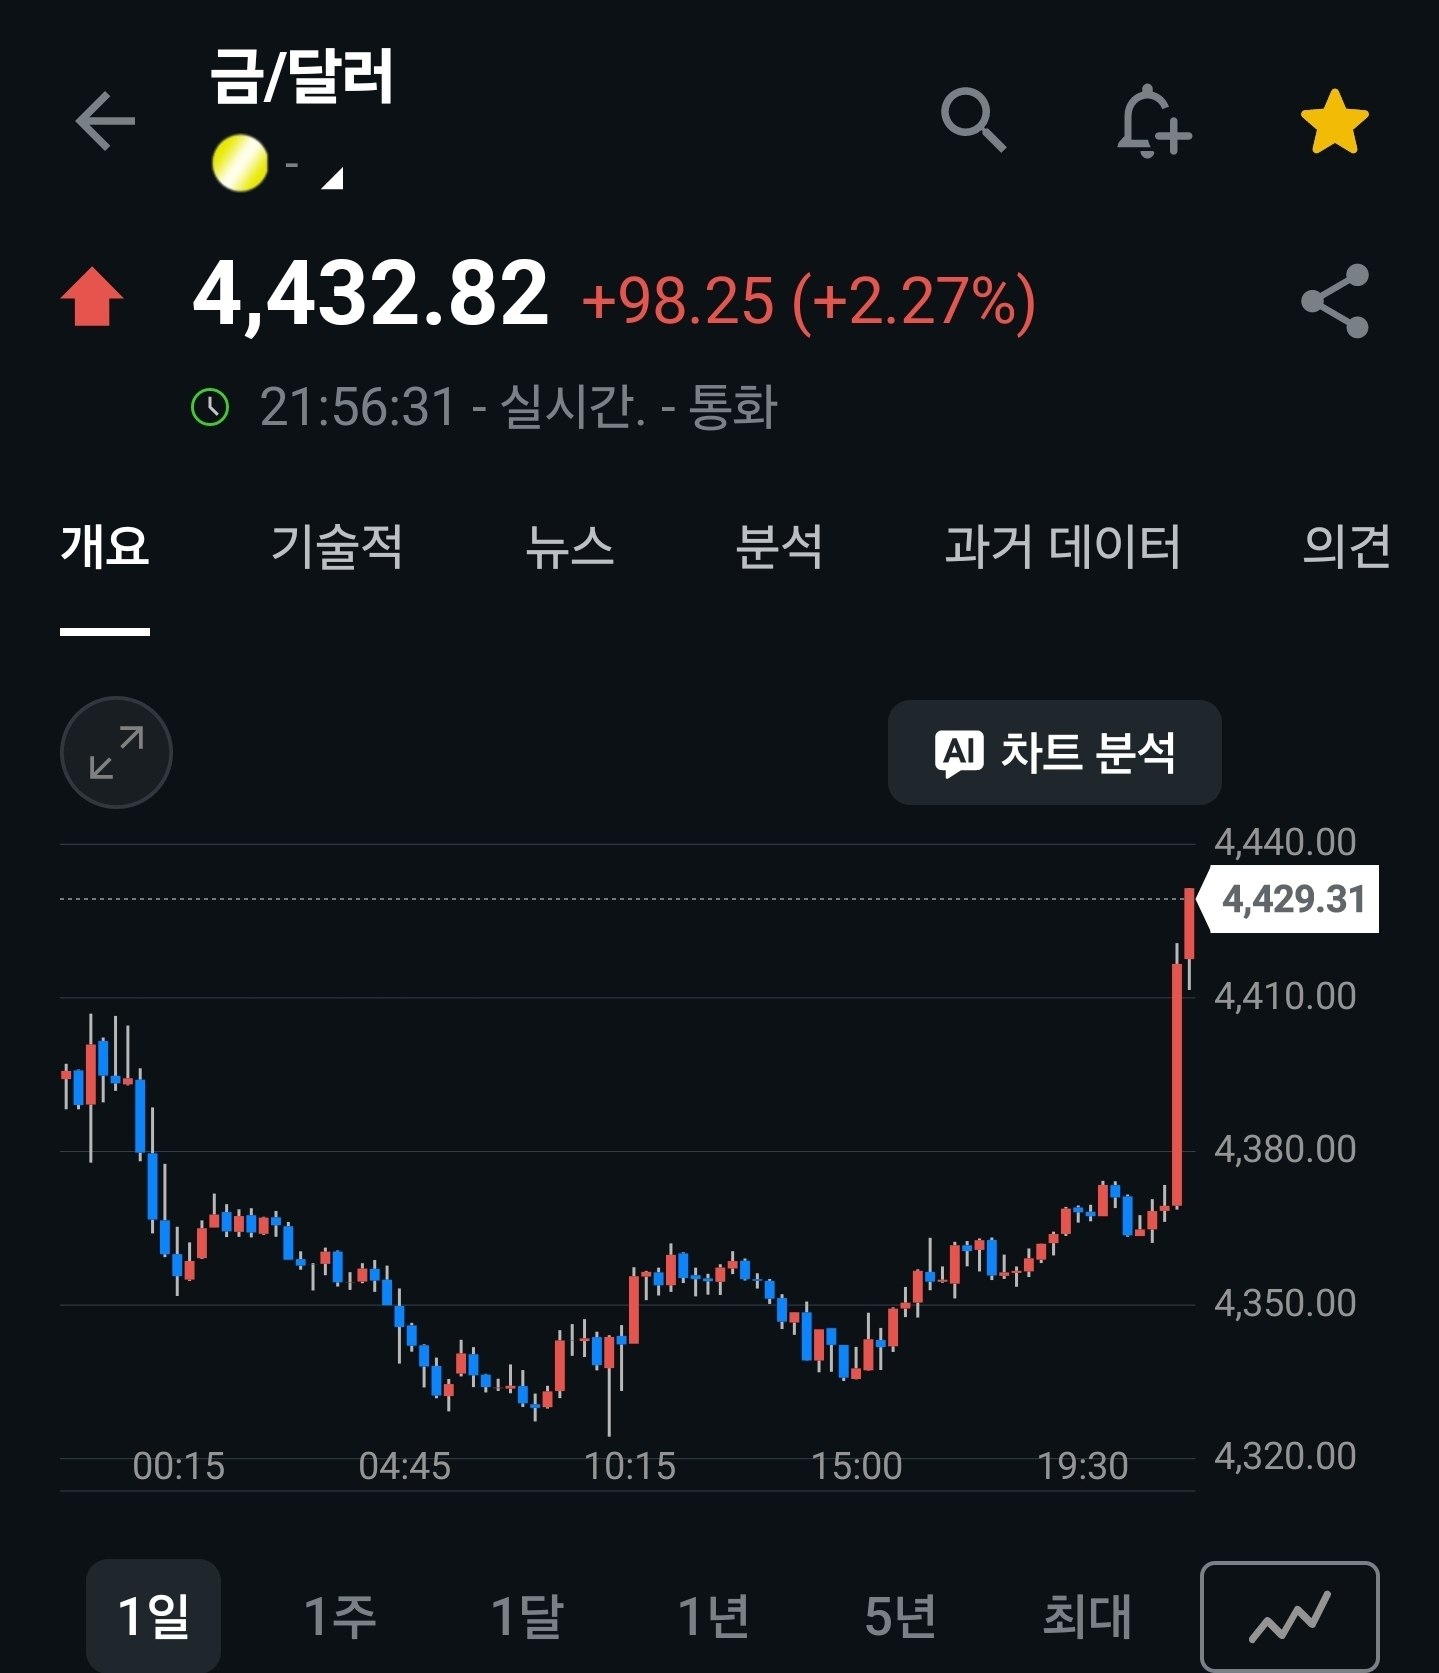
🥇 금·은 나란히 +2%대 상승
귀금속 섹터 내 금 아웃퍼폼 지속(통상 은이 금 대비 2배 상승폭을 보이는 패턴과 다른 흐름).
-
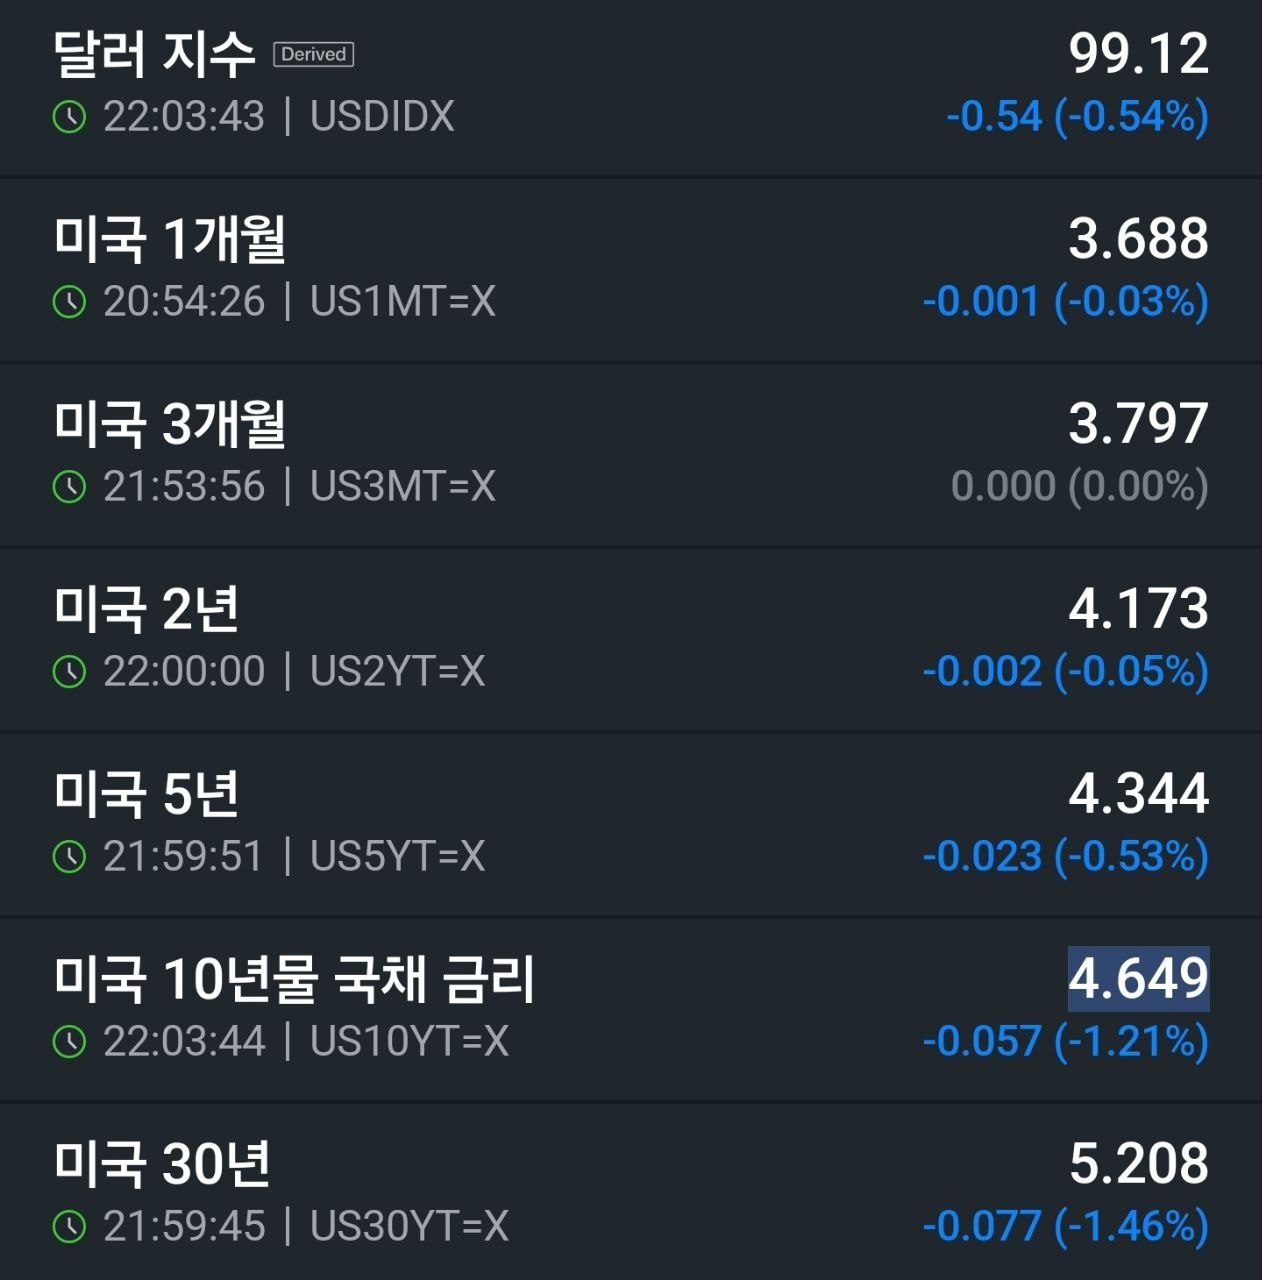
📊 환율(달러인덱스) 및 미국 테너별 국채금리 현황 — 장기물 낙폭 심화 속 불 플래트닝
바이백 확대가 장기물 심리를 개선했으나, 통상 플래트닝 국면에서 강세를 보여야 할 달러인덱스가 약세인 점이 이례적. 바이백은 유동성 창출(연준의 고유 영역)이 아님에도 시장은 유동성 투입과 유사하게 반응 중.
-
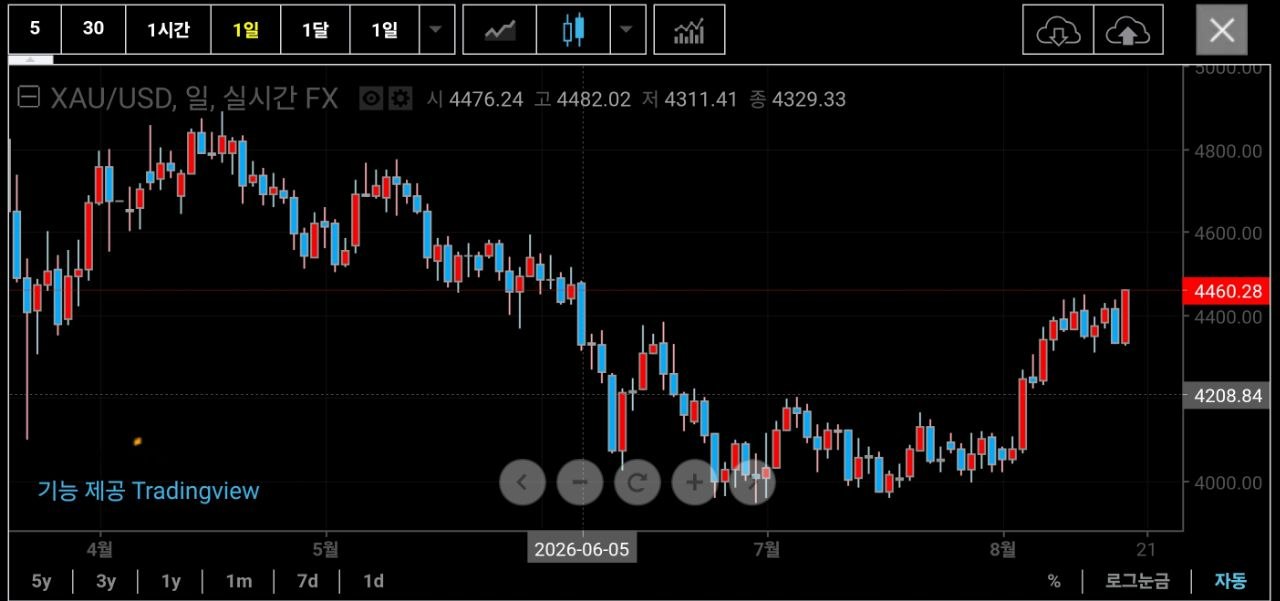
🥇 금, 장중 +3% 근접, 4444달러 돌파(6월 초 이래 최고치)
-
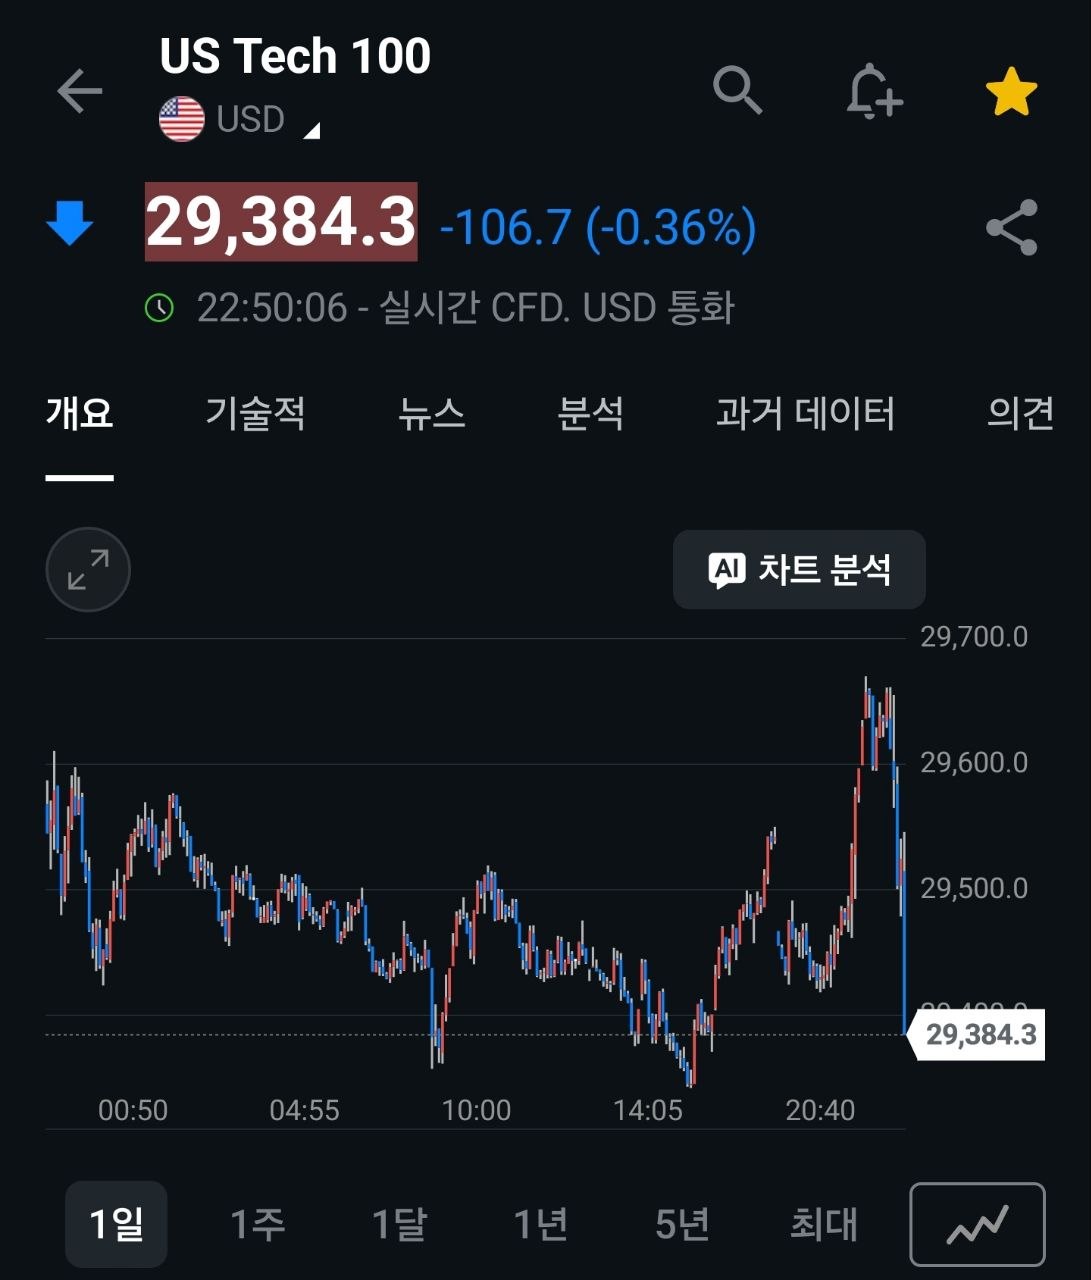
📉 나스닥, 개장과 동시 투매 확대 — 바이백發 상승분 전부 반납
-
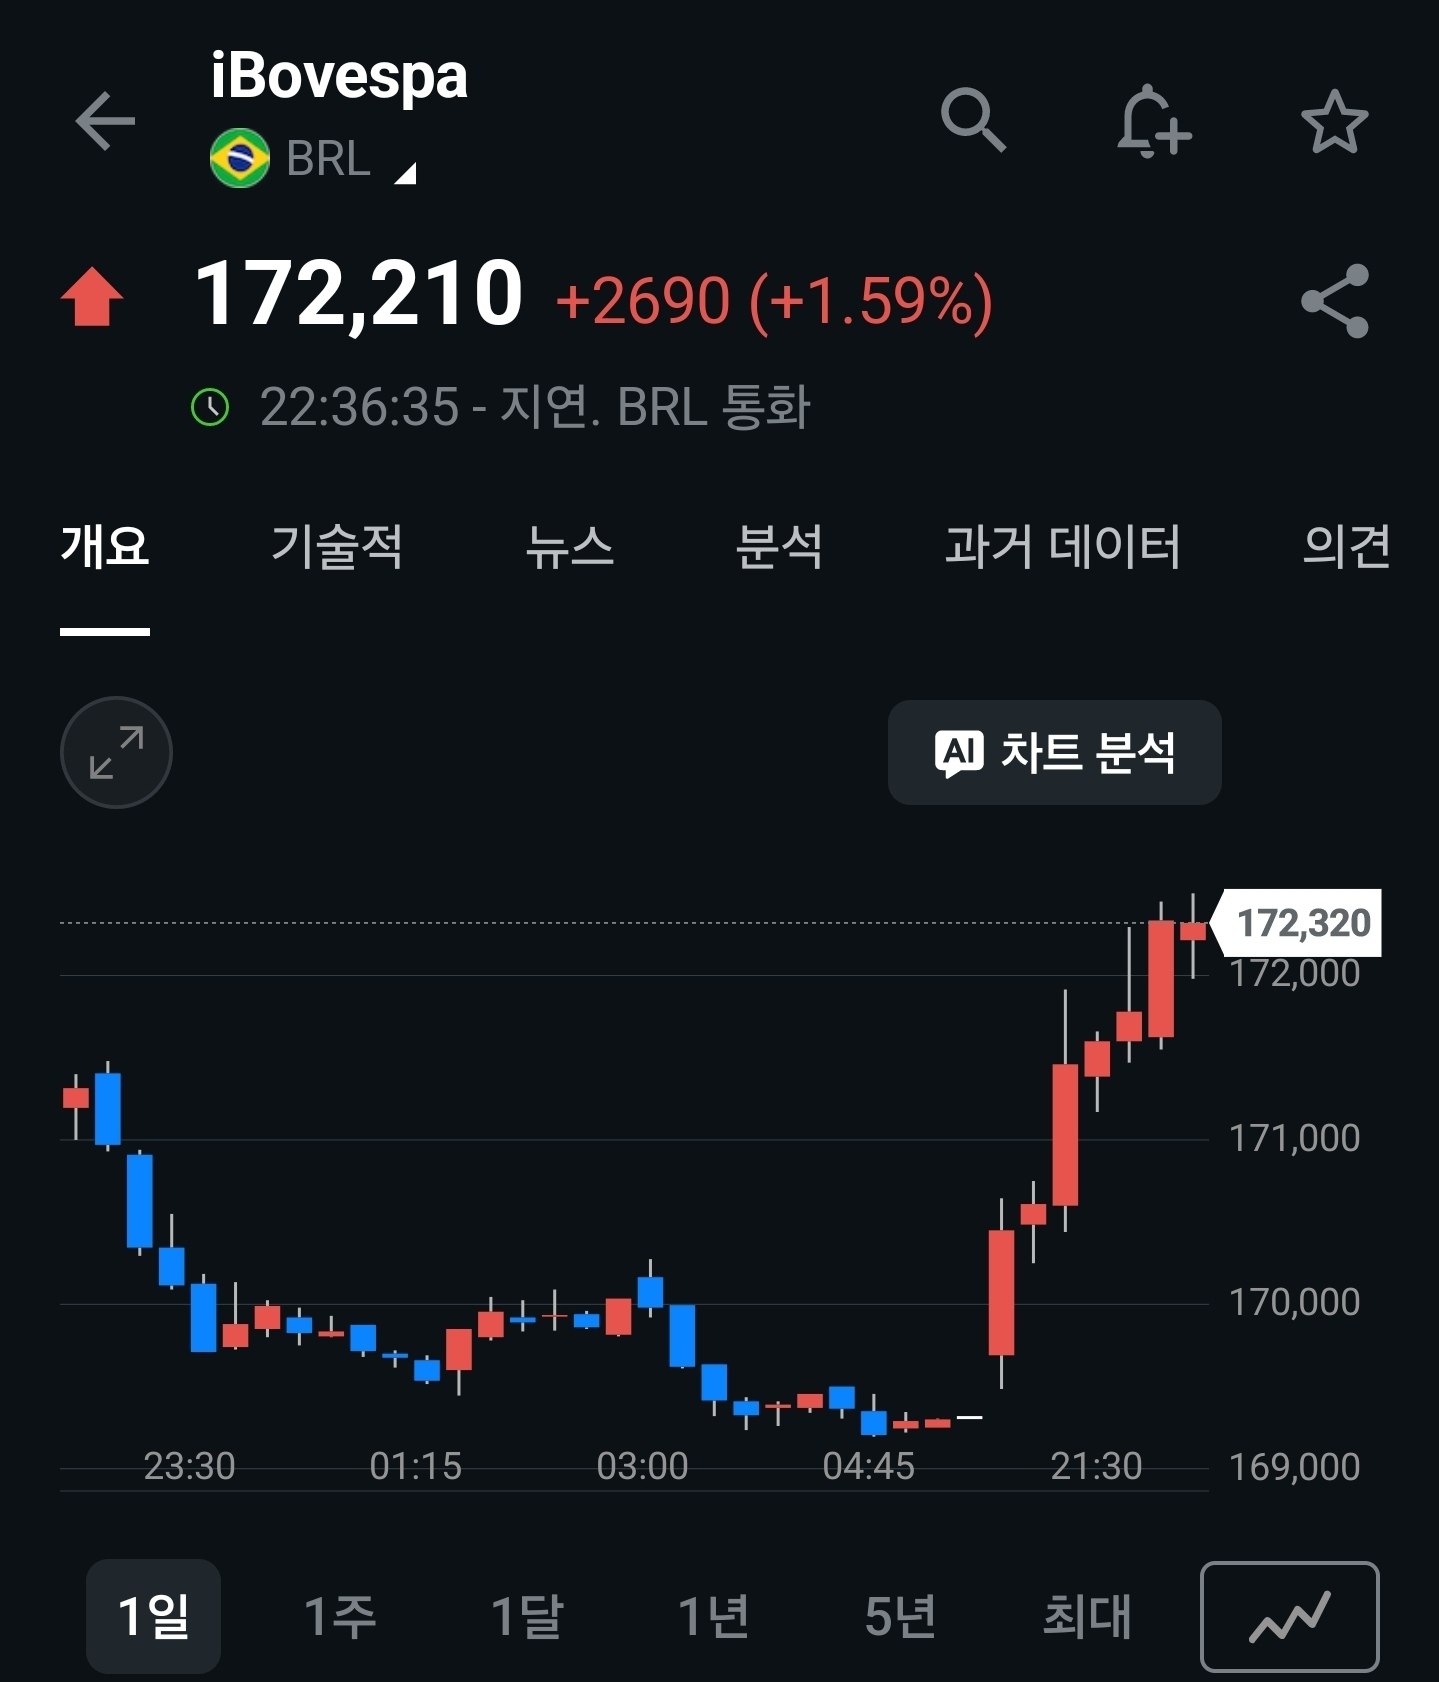
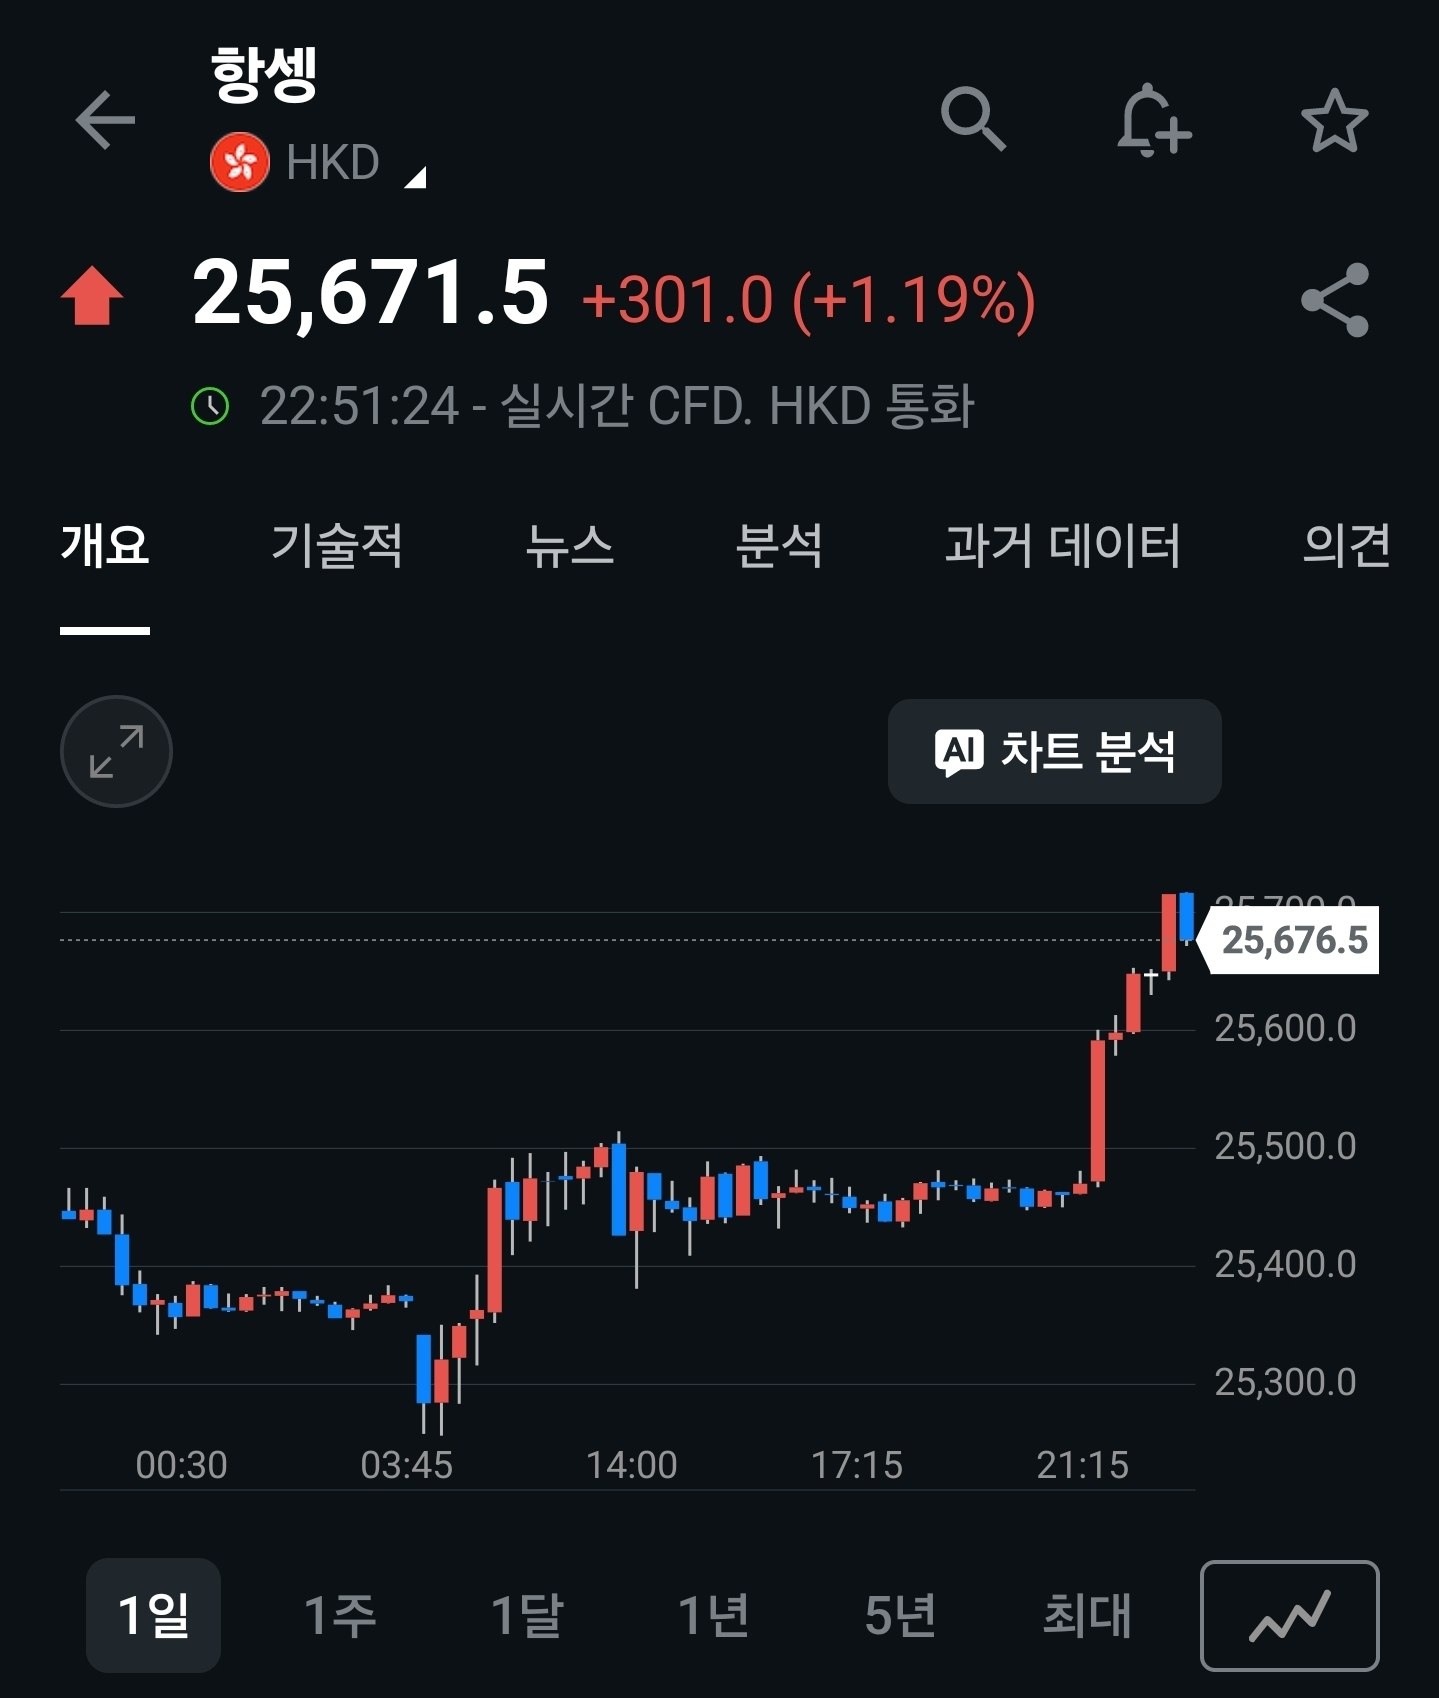
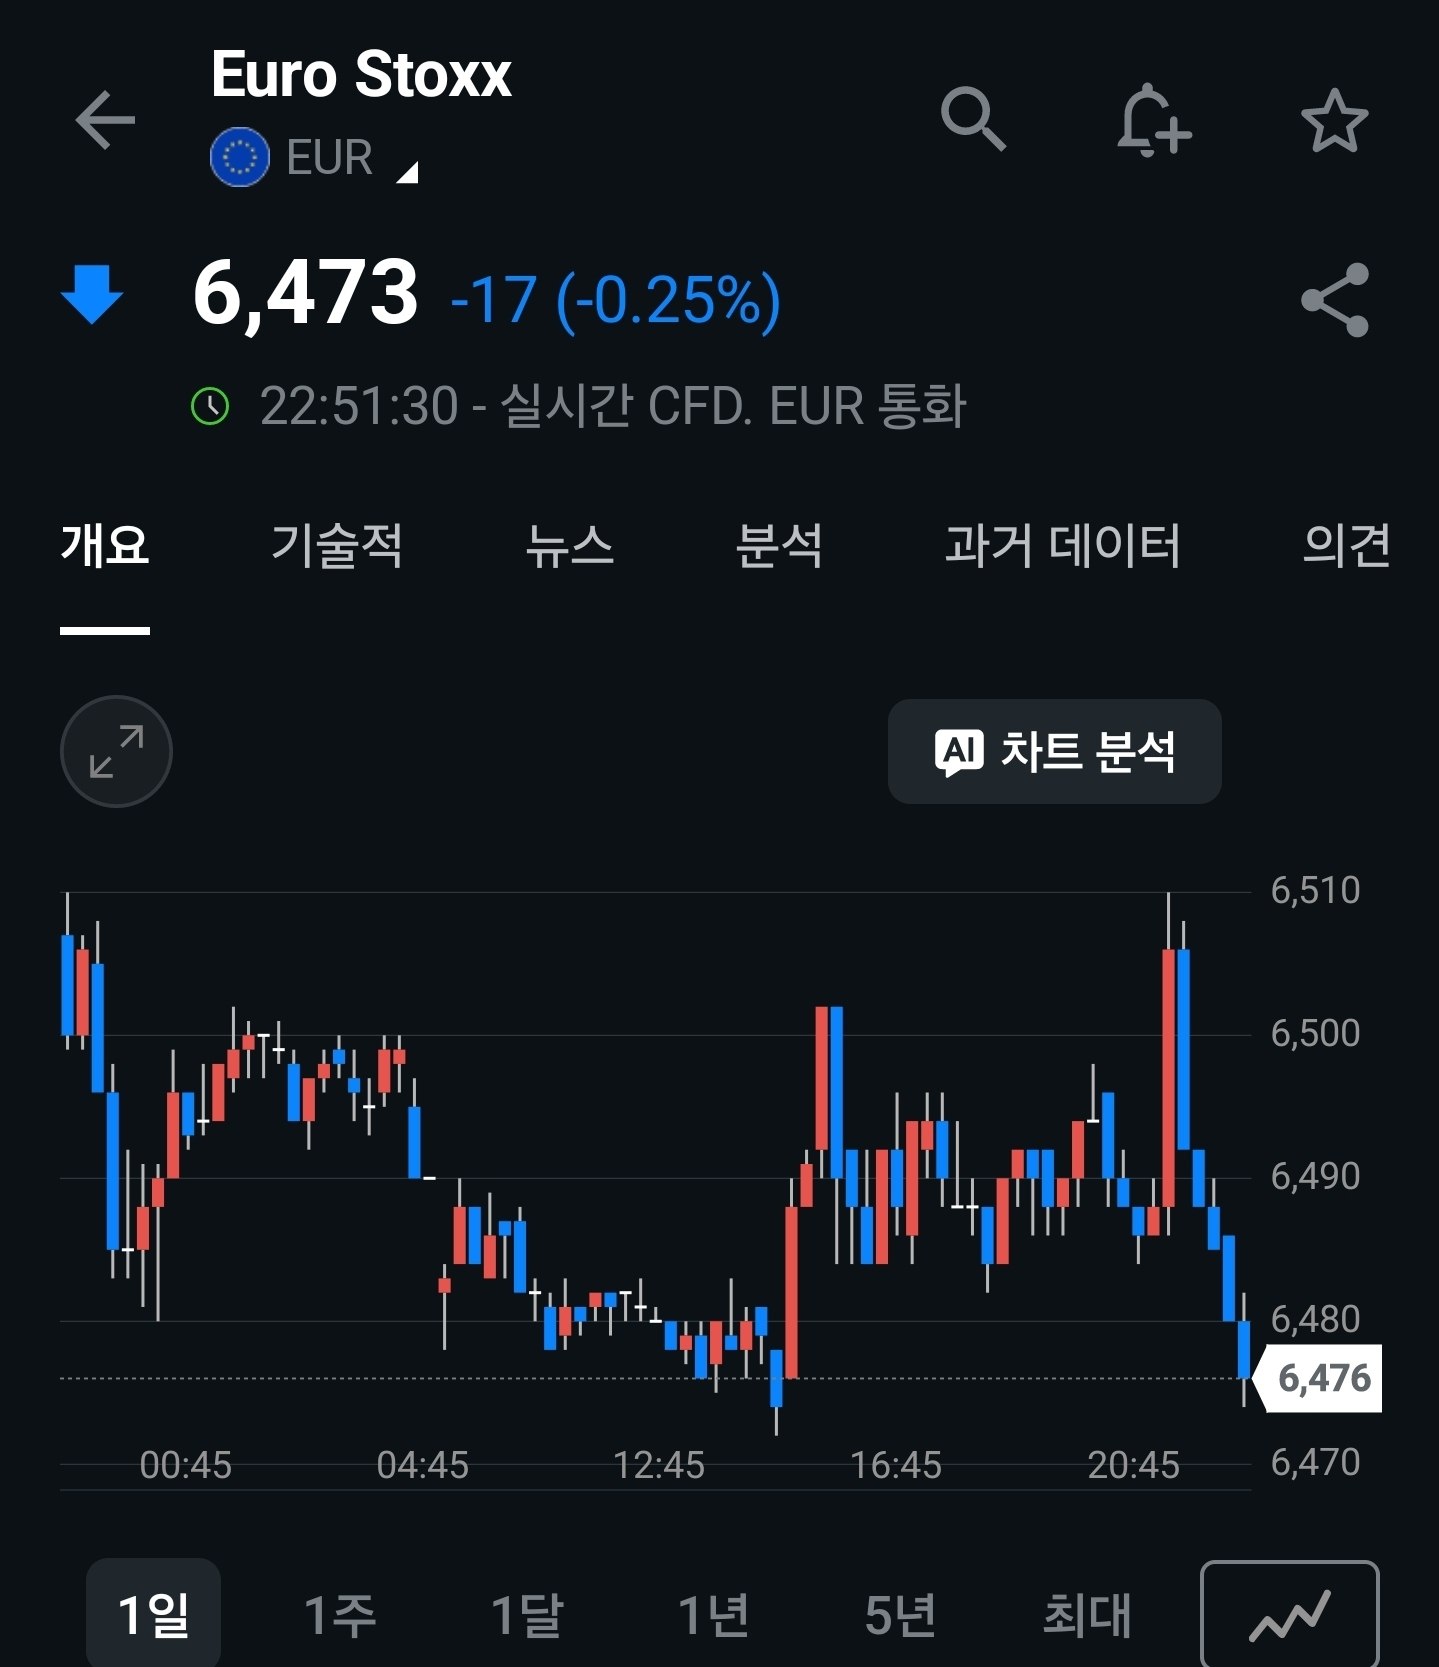
🌍 유럽 주식(유로스탁스) 약세, 중국(홍콩 항셍)·브라질 등 신흥국 강세
자금 흐름이 신흥국으로 향하는지 주목.
-
🌐 이란 가리바바디 외무차관, 중국 외교차관과 회동
-
🚢 이란 혁명수비대, 아랍에미리트 탱커 나포
AIS를 끄고 통항하는 선박은 무해통항으로 간주하지 않는다고 경고, 미국 주도 작전 참여 선박은 상선 여부와 무관하게 제재 대상이 될 것이라 발표. -
🪖 미 전쟁부, 전쟁 종료 후 중동 내 미군 주둔 규모 축소 검토
‘미군 없는 중동’은 이란의 요구사항 중 하나로, 해당 요구가 순차적으로 실현되고 있다는 평가. -
🏦 사우디, 아랍에미리트에 대한 금융 거래 규제 강화
사실상 UAE를 불법 자금 흐름 위험국으로 취급하는 조치로, “UAE는 자금세탁 국가”라는 기존 평가를 뒷받침. -
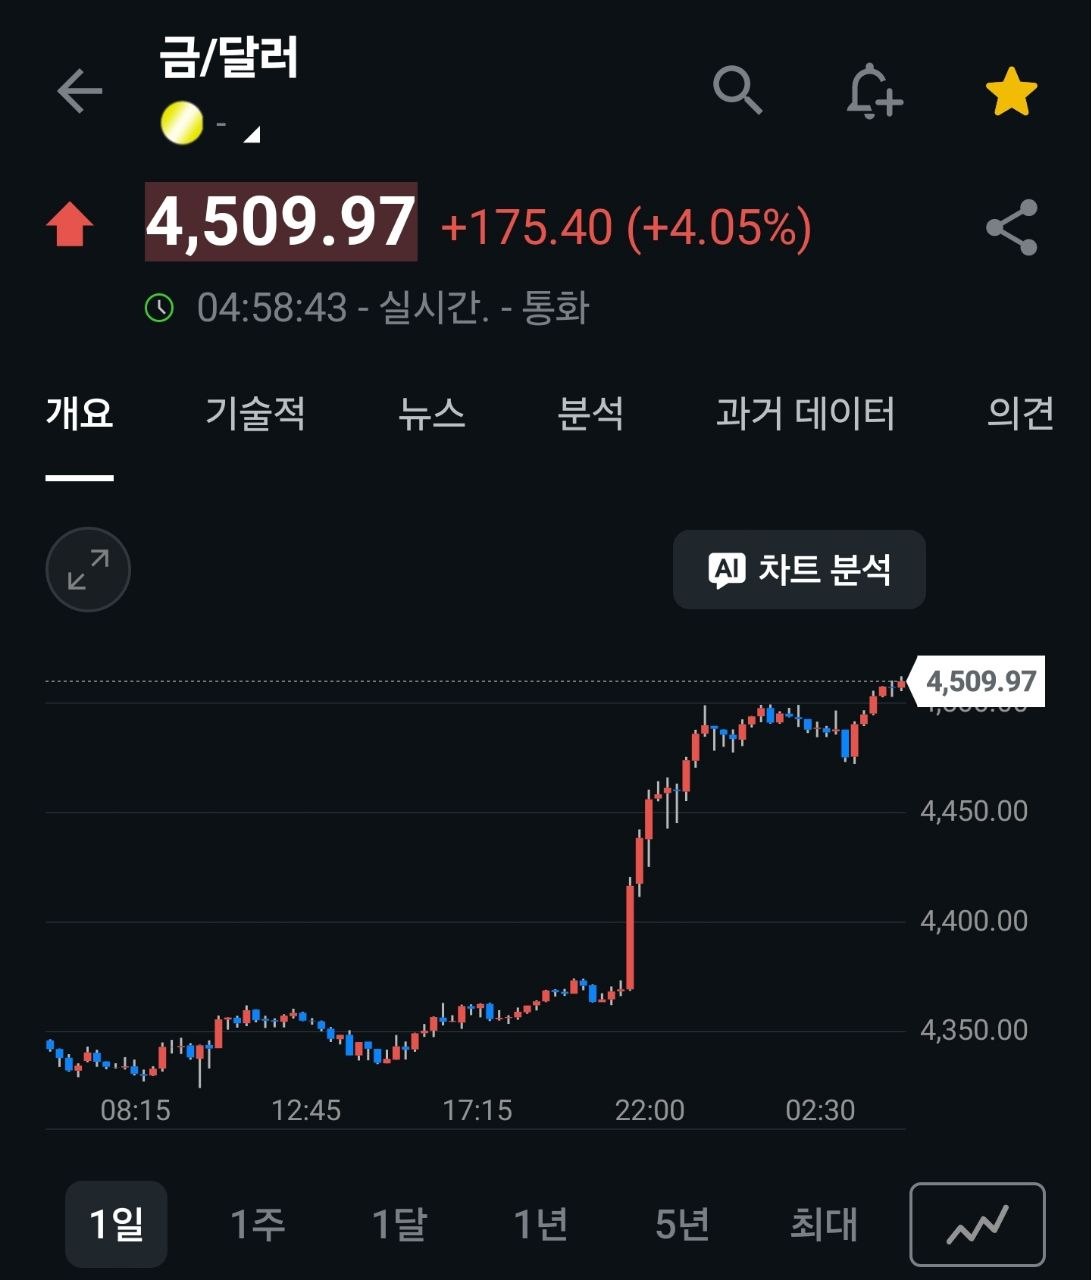
🥇 금, 장중 +4%
-
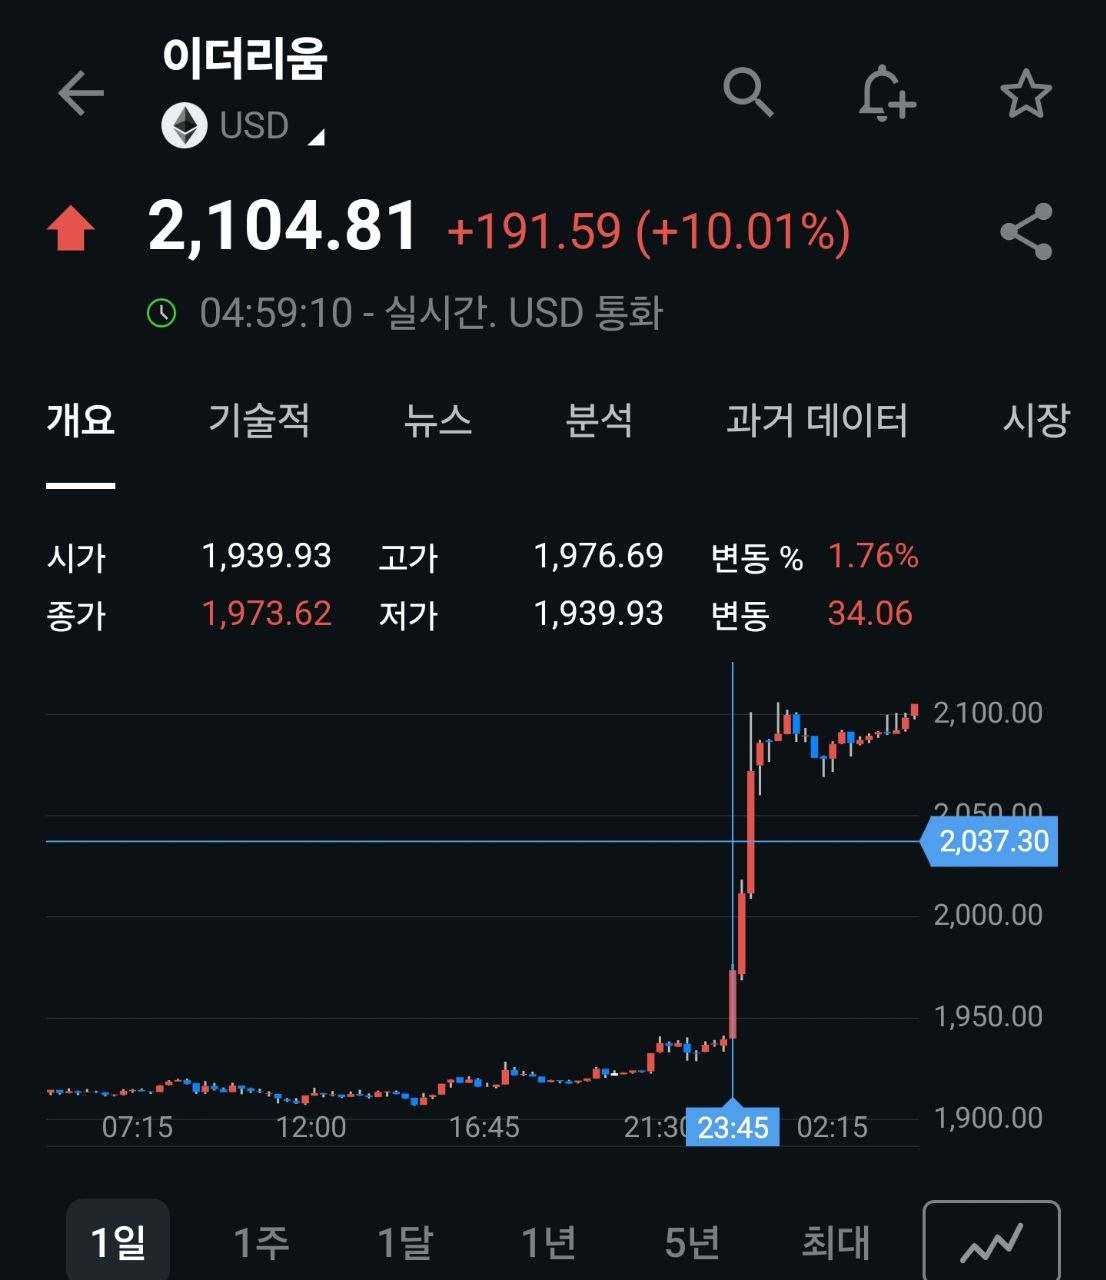
⧫ 이더리움 +10% 폭등
특별한 헤드라인 없이 바이백 이벤트發 암호화폐 숏커버링으로 추정.
-
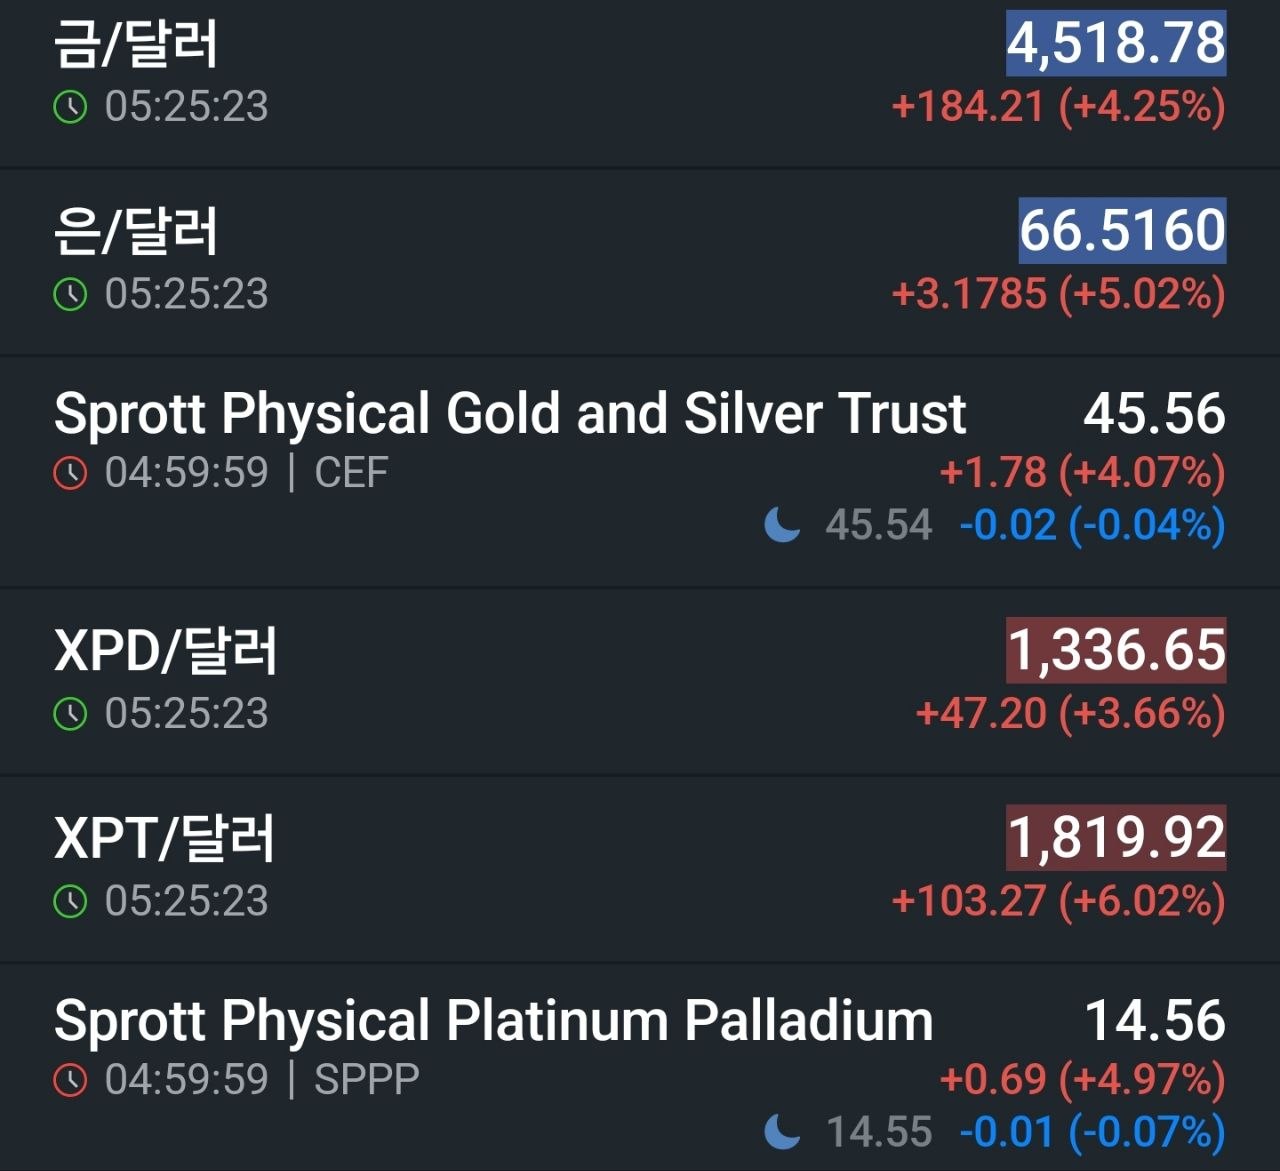
🥇 귀금속 트리플 랠리 — 금 +4%, 은 +5%, 백금 +6%
투기 자금 유입으로 금<은<백금 상승폭 구도 완성.
2. 주요 테마 / 트렌드
장기금리 급등과 커브 스티프닝
미·일·독·프 등 주요국 장기 국채 금리가 일제히 수십 년래 최고치를 경신하며, 장기물을 회피한 자금이 단기물로 쏠리는 커브 스티프닝이 심화되고 있다. 미 재무부의 바이백 확대(사실상 오퍼레이션 트위스트)가 미국 장기물 심리를 일시적으로 개선시켰지만, 유럽 장기채 금리는 재차 반등하는 등 지역별 온도차가 뚜렷하다.
달러 약세와 원화·귀금속 강세
바이백 발표 이후 달러인덱스가 99선을 하향 돌파하며 급락했고, 이는 통상적인 “플래트닝=달러 강세” 공식과 어긋나는 이례적 흐름으로 지목된다. 동시에 원화는 별도 요인(외환보유고 방출설 등)으로 절상되었고, 금·은·백금이 동반 급등(금 +4%, 은 +5%, 백금 +6%)하며 안전자산·인플레이션 헤지 수요와 투기적 자금이 동시에 유입되는 모습이다.
위험자산의 지역별 디커플링
바이백發 유동성 기대감에도 나스닥은 개장 즉시 상승분을 전부 반납하며 투매로 전환했고, 유럽 주식도 약세를 보인 반면 중국(홍콩 항셍)·브라질 등 신흥국은 강세를 보이며 자금이 신흥국으로 로테이션할 가능성이 제기된다.
AI 인프라의 정치화
펜실베이니아·뉴욕·시카고·메인 등 주요 주에서 데이터센터 건설에 대한 규제·모라토리엄이 확산되며, AI 인프라 이슈가 중간선거를 넘어 다음 대선까지 이어질 정치적 변수로 부상하고 있다는 우려가 반복적으로 제기된다.
중동 지정학 리스크 고조
이란-중국 밀착(외교차관 회동), 이란 혁명수비대의 UAE 탱커 나포 및 AIS 미작동 선박에 대한 무해통항 불인정 선언, 미군의 중동 주둔 축소 검토(이란의 요구사항 실현), 사우디의 UAE 금융규제 강화(자금세탁국 취급) 등 호르무즈 해협 및 걸프 지역의 긴장이 다층적으로 고조되고 있다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 |
|---|---|
| 장기금리 급등 지속 | 미 30년물 5.33%, 일본 10년물 2.945% 등 수십 년래 최고치로, FI 투자자 이탈처가 마땅치 않음 |
| 호르무즈 해협 항행 리스크 | 이란 혁명수비대의 UAE 탱커 나포, AIS 미작동 선박 무해통항 불인정 선언으로 물류망 리스크 확대 |
| AI 인프라 규제 확산 | 다수 주(뉴욕·시카고·메인·펜실베이니아)의 데이터센터 규제·모라토리엄이 반도체 등 AI 밸류체인 투자심리에 부담 |
| 미군 중동 축소 검토 | 이란 요구사항이 순차적으로 관철되며 중동 안보 공백 우려 |
| 사우디-UAE 금융 갈등 | UAE의 자금세탁 위험국 취급으로 걸프 역내 자금 흐름 경색 가능성 |
기회 요인
| 기회 요인 | 내용 |
|---|---|
| 귀금속 트리플 랠리 | 금·은·백금 동반 급등(투기자금 유입), 인플레이션·안전자산 헤지 수요 확인 |
| 신흥국 주식 로테이션 | 나스닥·유로스탁스 약세 속 중국(홍콩)·브라질 강세, 자금 이동 조짐 |
| 원화 절상 국면 | 개미 대외투자 원흉론 약화, 대미 투자 압박 국면에서 원화 강세 재료 다수 |
| 암호화폐 숏커버링 | 이더리움 +10% 급등으로 바이백發 유동성 기대가 위험자산 일부에 반영 |
주요 기관 경고/분석 핵심 메시지
- 채널 자체 분석: FI 투자자는 사실상 도망칠 곳이 없으며, 이는 커브 스티프닝을 구조적으로 심화시킬 것.
- 채널 자체 분석: 바이백은 연준만이 할 수 있는 ‘유동성 창출’이 아님에도 시장은 이를 유동성 투입과 유사하게 반응 중이며, 이 괴리가 향후 리스크 요인.
- 펜실베이니아 주지사(샤피로): “엄격한 요건에 동의할 수 없고 지역사회 찬성을 얻지 못하면 주 정부 지원도 없다” — AI 인프라 확장에 정치적 제동.
- 이란 혁명수비대: AIS를 끈 채 통항하는 선박은 무해통항으로 간주하지 않으며, 미국 주도 작전 참여 선박은 상선 여부와 무관하게 제재.
4. 기타 메모
- 원화 절상의 정확한 메커니즘(외환보유고 방출/FIMA 레포/기업 외화예금 환전 여부)은 채널 내에서도 불확실하다고 언급 — 익일 관련 공식 발표나 외환당국 코멘트 확인 필요.
- 나스닥 투매가 바이백發 상승분 전부 반납으로 마감했는지, 익일 개장 전후 추가 흐름 체크 필요.
- 신흥국(중국·홍콩·브라질) 강세가 일시적 로테이션인지 추세 전환인지 후속 확인 필요.
- 이란-UAE-사우디 관련 지정학 이슈가 짧은 시간에 연속 보도됨 — 호르무즈 해협 통항 및 유가·해상운임에 미치는 영향 모니터링 필요.
- 22개 메시지 중 일부(22:52, 22:00 등)는 이미지만 첨부되고 텍스트가 없어 앞뒤 맥락(같은 시각대 다른 메시지)으로 유추하여 요약함.