HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-11 07:25 ~ 21:56 UTC 기준, 수집 시각 2026-09-11 20:30:02 UTC)
메시지 수: 41
1. 핵심 뉴스 요약
- 🤖 마이크로소프트, 데이터센터 용량 38GW로 2배 확대 계획 — 2032년까지 자체·임차 데이터센터 용량을 38GW로 확대. 현재 12GW 중 AI칩 전용은 2GW에 불과하나 2032년엔 전체의 약 1/3이 AI 전용으로 전환될 전망.
- 📰 (링크만 존재, 원문 미확인) — https://v.daum.net/v/20260911065100668 (내용 확인 필요)
- 🇨🇳 화웨이, 차세대 AI 인터커넥트 독자 표준 ‘NPO’ 공개 — 엔비디아·브로드컴의 CPO(광학 상호접속) 기술에 대응하는 독자 표준을 발표, AI 하드웨어 국산화 경쟁 심화.
- 💰 오라클 급등, 클라우드 매출 121% 급증·가이던스 상향 — 1분기 매출 193억달러(YoY +30%), OCI 매출 74억달러(YoY +121%)로 시장 예상 상회. RPO 6,640억달러, 2027회계연도 EPS 전망 8.10달러로 상향.
- 🤖 젠슨 황, AI 다음 활용처로 사이버보안 지목 — “문제를 만드는 것이 곧 수요를 만드는 것”이라며 AI발 취약점 급증이 보안산업 재편을 촉발한다고 언급. M&A는 “성공이 확실한” 곳에만 투자한다고 강조.
- 🛢️ 사우디 원유 생산량 1990년 이후 최저, OPEC 균열 — 8월 생산량 하루 190만 배럴 급감한 623.8만 배럴. 수출도 전월비 약 1/3 급감.
- 🇹🇼 대만 상장사 8월 매출 사상 첫 6조 TWD 돌파 — MoM +4.5%, YoY +53.4%. 1~8월 누적 41.9조 TWD(YoY +36.4%) 역대 최고. TSMC 월간 신기록, 베라 루빈 출하 임박으로 AI 공급망 수혜 지속 전망. 2026년 대만 기업 EPS 증가율 최대 74% 추정.
- 🇹🇼 미디어텍 8월 매출 사상 최대 — 641.8억 TWD(MoM +32.4%, YoY +44%). 4분기 첫 AI 가속기 ASIC 양산 진입, 2027년 SAM 점유율 목표 10-15%→15-20% 상향.
- 🇹🇼 대만 8월 기계 수출 19개월 연속 플러스, 사상 최고치 전망 — 34.46억달러(YoY +19%), 반도체·AI서버 수요 호조가 견인. 공작기계는 부진 지속.
- 👶 대만 8월 출생아 7,492명, 인구 32개월 연속 감소 — 사망자가 출생아 초과하는 자연감소 68개월(5년+) 지속. 혼인·이혼 건수 거의 대등.
- 🏦 Citi, 호주중앙은행 2026년 추가 2회 금리 인상 전망(4.85%) — 부동산 조정 심화 vs AI 투자 붐발 인플레 압력의 양극화 성장 반영.
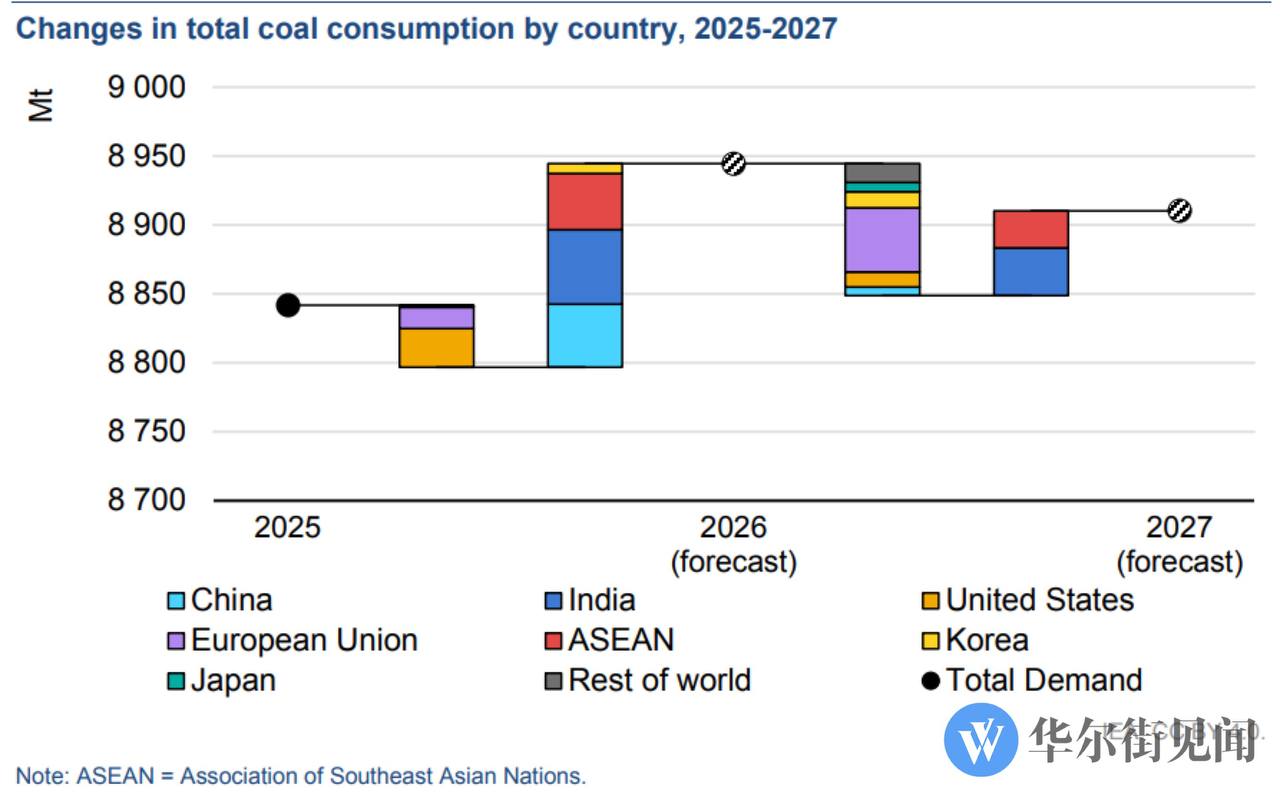
- 🪨 IEA, 2026년 글로벌 석탄 수요 89.4억톤 사상 최고 전망 — 호르무즈 해협 봉쇄로 LNG 차질, 천연가스 가격 상승이 석탄 경쟁력 견인. 유럽·일본·한국 석탄 회귀, ‘정점’ 시점 재연기.
- 🇨🇳 ‘반내권(反内卷)’ 정책 시즌 재도래 — https://v.daum.net/v/20260911091910374 (중국 과잉경쟁 규제 기조 재부각, 원문 확인 필요)
- 📉 유가 110달러 근접+베센트 부담+트럼프 재정확대 = 주식·채권 동반 급락 — 유가 하루 6.3% 급등, 국채 바이백 축소로 재무장관 신뢰 의문, 트럼프 1조달러 이상 재정지출 약속. 30년물 19년 만 최고치, 10년물 5% 근접.
- 🤖 샘 알트먼, OpenAI 최첨단 AI 개발 속도 조절 검토 — 전 직원회의에서 타 AI 랩과 공동 감속 가능성 시사, 일부 업체는 동의하지 않을 가능성.
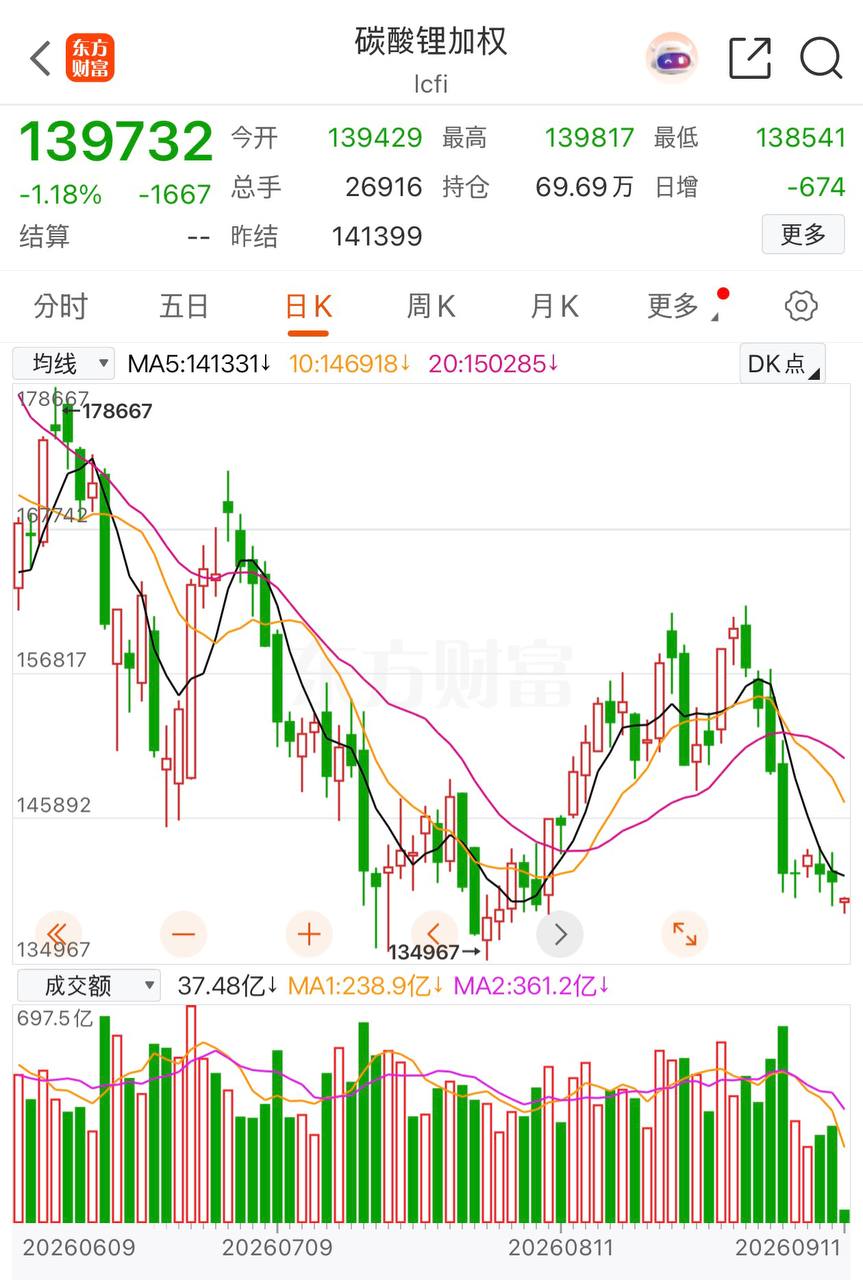
- ⚗️ 중국 탄산리튬 선물 -1% 출발
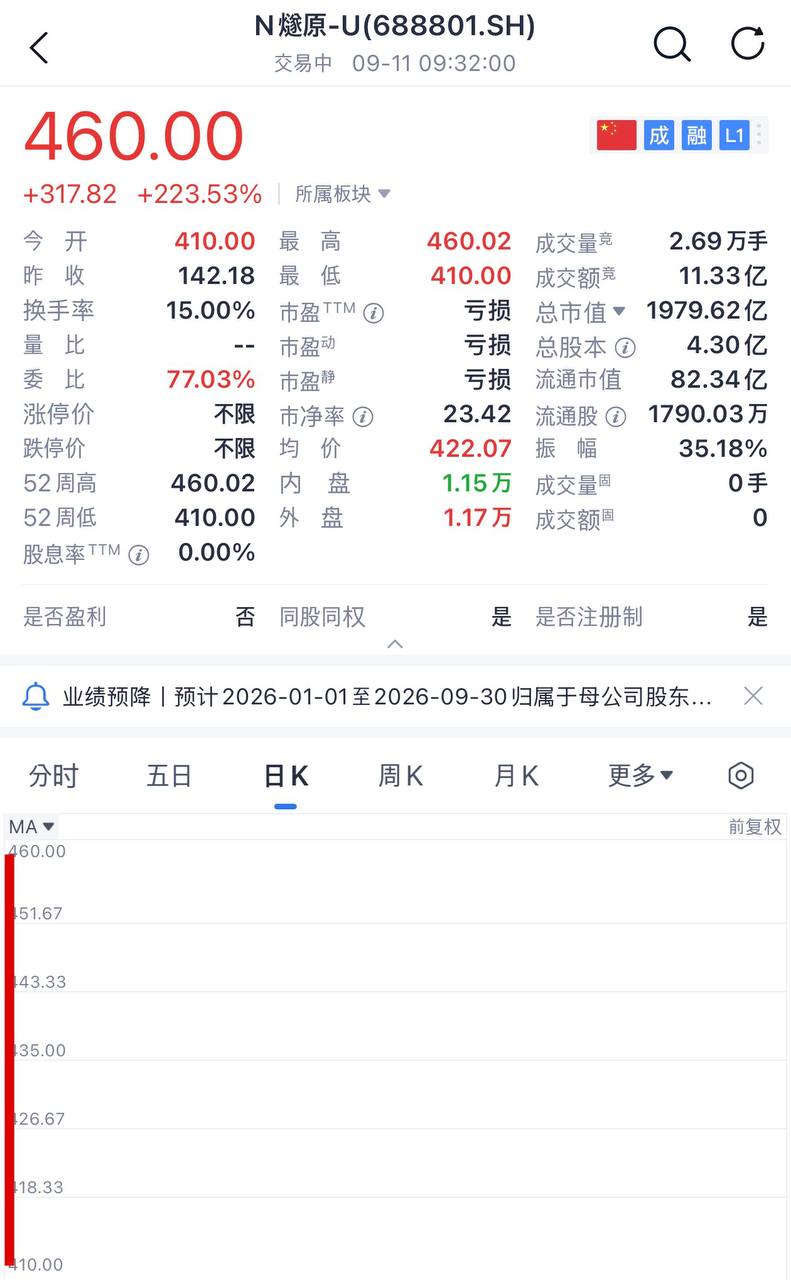
- 🚀 Enflame(중국 AI칩) 과창판 상장 첫날 +200% 급등
- ⚠️ UBS CEO, 시장 안일함 경고: 지정학·인플레 리스크로 금리 ‘더 높게 더 오래’ — ECB 선행 인상 후 연준 추종 가능성, 부유층은 조용히 분산투자 중이나 달러자산 이탈은 아직 없음.
- ⚗️ 탄산리튬 현물 139,350위안/톤(-3,500위안)
- ⚗️ 탄산리튬 선물 하한가 근접, -9%(12.91만위안/톤)
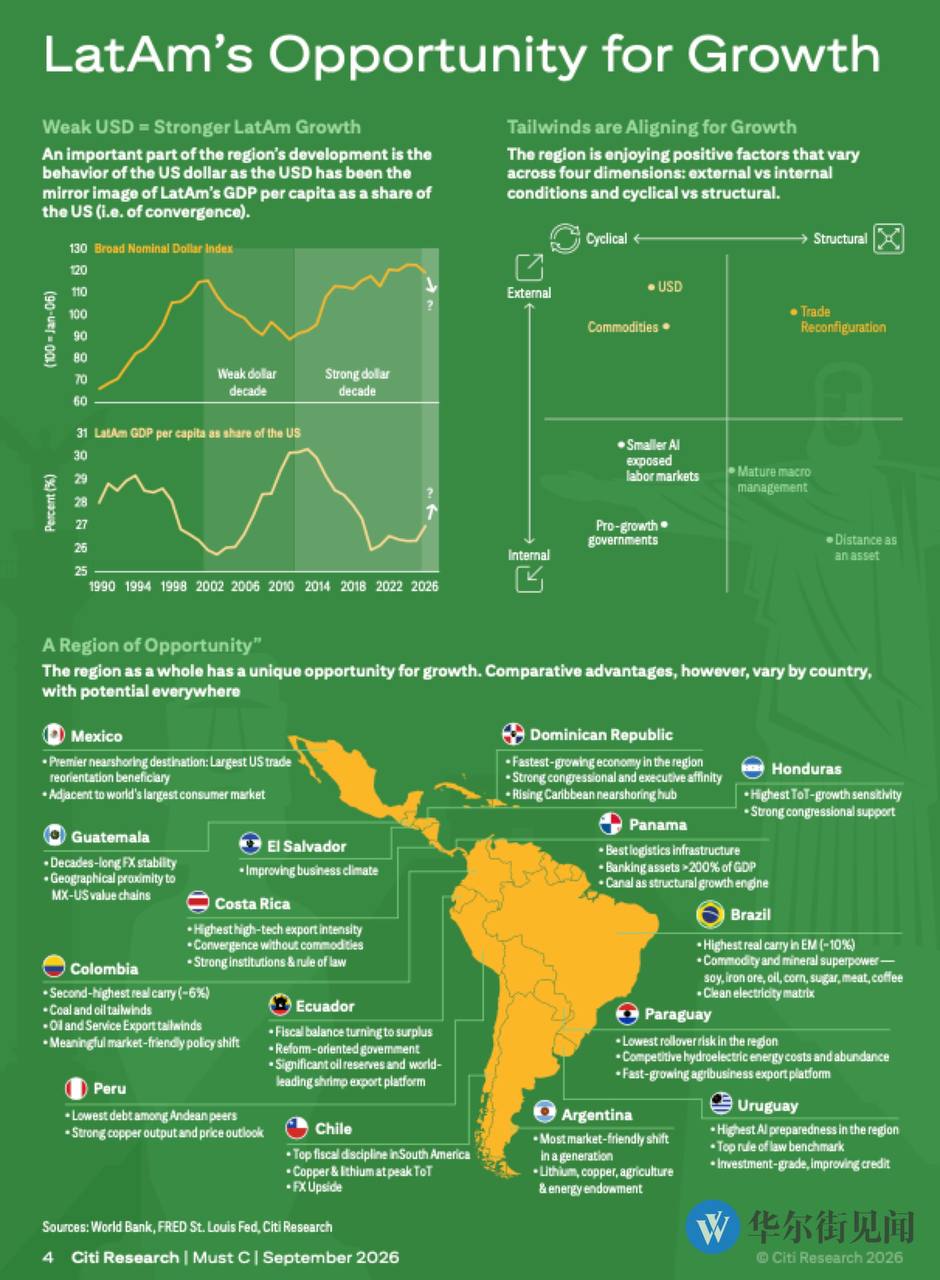
- 🌎 Citi, 라틴아메리카 ‘도약 직전’ 평가 — 달러 약세·상품 강세·공급망 재편 3대 호재. MSCI 라틴아메리카 지수 10년 저항선 돌파 시도, 2003~2008년 슈퍼사이클과 유사.
- 🇨🇳 CXMT, 2028년까지 월 7~8만장씩 증설, 장기 월 60만장 이상 목표 — https://v.daum.net/v/20260911111643094
- 🤖 OpenAI CFO, “연산 능력 가격 1년새 3~5배 상승, 더 샀어야” — AI를 ‘철도 건설’급 중후장대 인프라로 규정, 2030-2035년 미래 비용을 현재 현금흐름으로 선제 부담.
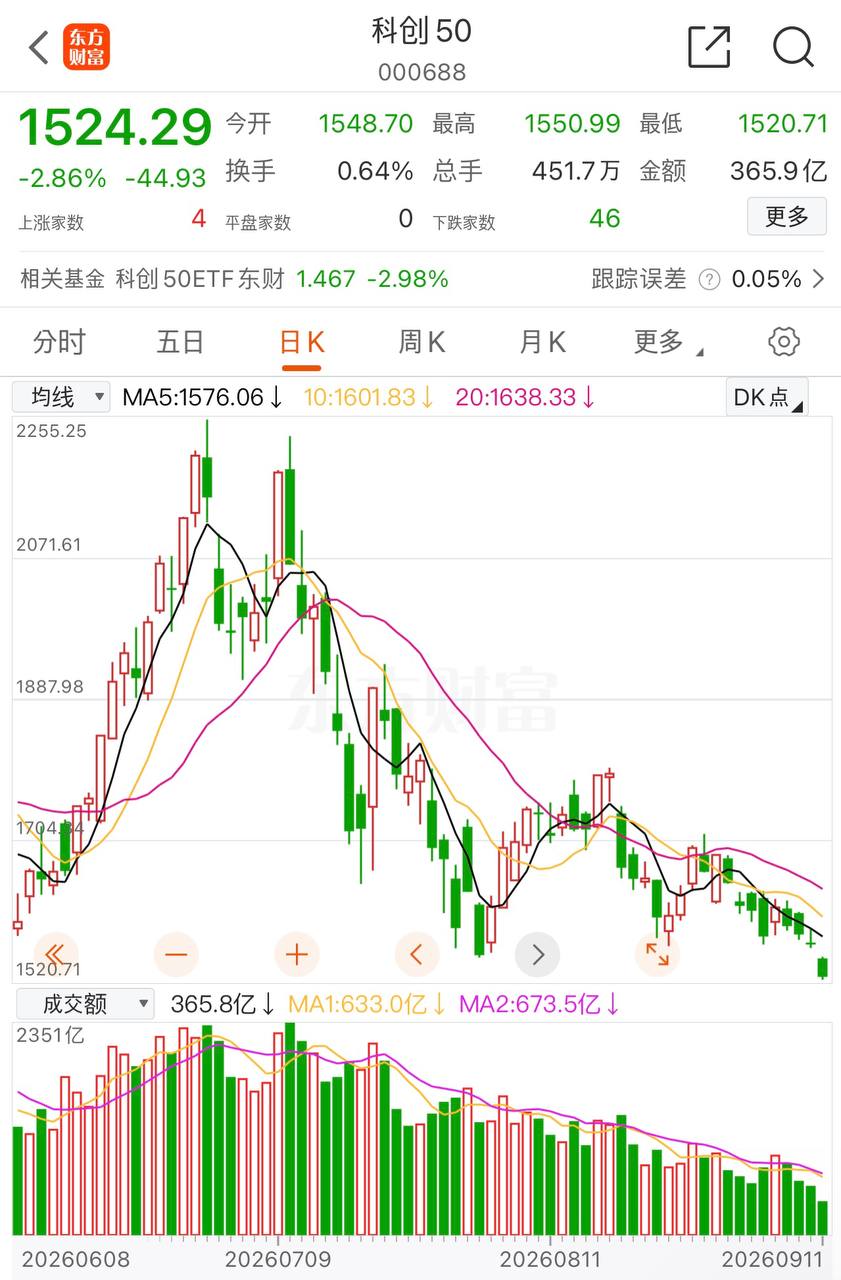
- 📉 중국 과창50지수 -2.8%, 5월 이후 최저 / CXMT -3.7%
- 📡 퀄컴, AI 시대 6G 개발 지속, 2029년 상용화 목표 — Giga-MIMO·엣지 연산·RF센싱 기반 디지털 트윈. 전 세계 약 60개 기업과 협력, 이 중 1/3이 중국 기업.
- 😱 “미 국채 5%, 유가 120달러, VIX 25?” 시장 악몽 시나리오 현실화 — 10년물 4.8% 돌파, 나스닥 공매도 35% 누적으로 숏스퀴즈 가능성.
- 📰 한중 교류 관련 기사(상징적 수준 평가) — https://v.daum.net/v/20260911102853794 (원문 확인 필요)
- 🌍 사우디 왕세자, 후티 공격 요청했으나 트럼프 거부 — 미국은 후티 조직 개입 계획 없다고 확인 (Axios).
- 📊 [하나증권 China Weekly] 지방 재정난과 CXMT 상장이 던진 불씨: 퇴로 없는 모방과 복제 — CXMT 상장 후 허페이시 국유자본 지분가치 약 1.5조 위안(14차 5개년 초기 투자액의 7배)으로 ‘허페이 모델’ 흥행. 선전(시장화 GP)·상하이(산업기금)·쑤저우(모펀드)·항저우(민관펀드) 등 지방정부별 ‘지분 재정’ 확산 전망. 반도체·소부장·지역 밸류체인 대표주 주목 필요, 중복투자·공급과잉 리스크도 병존.
- 🛢️ 브렌트유 106달러(-1.52%)
- 📈 중국 MLCC 오후 상승폭 확대, 다수 중형주 상한가 — 위쭝과기 등 +10% 이상.
- 🕊️ 예멘 후티, 홍해 서해안 교전 중단 발표 + 브렌트유 장중 105.5달러까지 하락
- 🇨🇳 CXMT, EBIT마진 82%로 삼성·SK하이닉스 제치고 세계 최고 수익성 메모리업체 — 매출 YoY 약 10배 증가, 6개 메모리 업체 중 최고 성장률.
- 📉 ‘빅쇼트’ Michael Burry, Nvidia·Palantir 12월물 풋옵션 청산 — 시간가치 손실 회피 목적, 2027년물 풋과 기술주 공매도는 유지. 젠슨 황은 GPU 임대료 전월비 22% 상승 데이터로 반박.
- 🏦 다음주 연준 금리 인상 여부, 당일 밤 CPI가 최종 결정 — 근원CPI 0.2%면 동결, 0.3%면 인상 촉발 가능. Goldman Sachs, 동결 시 ‘정책 실수’ 우려가 더 클 것으로 경고.
- ⚗️ 몰리브덴, 2.64만톤 공급 부족 전망과 높은 가격 탄력성 — 구리 부산물 특성상 공급곡선 수직에 가까워 소폭 수요 증가에도 가격 급변. 2026~2027년 최대 타이트, 조선·풍력·방산 수요가 향후 5년 증가분의 33% 차지 전망.
- 🛢️ 아시아 정유사, 사우디에 장기계약 가격지표를 브렌트유로 변경 요구 — 미·이란 긴장으로 두바이 지표 신뢰성 저하 (로이터).
- 💰 Oracle: AI가 겉모습은 떠받쳤지만 내실은 검증 필요 — OCI 급성장 이면에 285억달러 Capex, 마이너스 잉여현금흐름, 매출총이익률 하락, OpenAI 의존도 우려.
- 📈 미국 근원 CPI 예상 상회, 연준 금리 인상 근거 강화 — 근원CPI 전월비 0.3%(YoY 2.4%), 전체CPI 전월비 0.4%(YoY 3.4%). 시장 반영 인상 확률 약 90%로 급등.
- 🛢️ IEA 경고, 이란 전쟁으로 석유 수요 코로나 이후 최대 감소 — 올해 수요 감소폭 하루 250만 배럴로 상향. 호르무즈 정상화 전망 철회, 2026~2027년 수요 증가 ‘잃어버린 시기’ 우려.
2. 주요 테마 / 트렌드
AI 인프라 투자 사이클의 명암
마이크로소프트(38GW), 오라클(RPO 6,640억달러), OpenAI CFO(연산 가격 3~5배 상승) 발언이 AI 인프라 투자가 여전히 공급 부족 국면임을 보여주는 한편, Oracle 관련 두 건(오전 “실적 서프라이즈” vs 저녁 “내실은 누가 책임지나”)이 대비를 이루며 Capex 부담·현금흐름 악화·OpenAI 의존 리스크를 함께 부각. Michael Burry의 풋옵션 청산도 AI 버블 논쟁의 온도차를 보여주는 신호.
중국 반도체 굴기와 지방정부 ‘지분 재정’
CXMT는 하루 동안 (a) 상장 이후 주가 조정(과창50 -2.8%, CXMT -3.7%), (b) EBIT마진 82%로 삼성·SK하이닉스 추월이라는 상반된 뉴스가 동시에 보도됨. 하나증권 김경환 애널리스트의 China Weekly는 CXMT 상장을 계기로 허페이시식 ‘지분 재정’(지방정부 국유자본 투자→IPO→재투자 선순환) 모델이 전국적으로 확산될 것이라 분석하며, 향후 3년 중국 테크·국산화 투자 확대와 동시에 중복투자·공급과잉 리스크를 경고. 화웨이 NPO 표준 공개, Enflame 상장 첫날 +200% 급등도 같은 맥락의 반도체 국산화 랠리.
중동發 유가·지정학 리스크의 급변동
사우디 감산(1990년 이후 최저)→유가 급등(110달러 근접)→후티 교전 중단 발표→브렌트유 급락(105.5달러)까지 하루 안에 극심한 변동. IEA는 한쪽에서 “석탄 수요 사상 최고”, 다른 쪽에서 “이란 전쟁으로 석유 수요 코로나 이후 최대 감소”를 동시에 경고해 에너지 시장의 구조적 불확실성이 가중. 아시아 정유사의 가격지표 변경 요구(두바이→브렌트)도 같은 배경.
연준 금리 인상 임박과 채권시장 경계
CPI 발표(근원 0.3%, 인상 확률 90%)가 하루의 핵심 변수로 부상. UBS CEO의 “시장 안일함” 경고, “미 국채 5%·유가 120달러·VIX 25” 악몽 시나리오, Citi의 호주 추가 인상 전망까지 글로벌 긴축 재개 우려가 공통적으로 확인됨.
원자재 변동성 (리튬·몰리브덴)
중국 탄산리튬은 하루 만에 선물 하한가 근접(-9%)까지 급락한 반면, 몰리브덴은 구조적 공급부족(2027년 2.64만톤 부족)과 조선·풍력·방산 수요 증가로 강한 가격 탄력성이 부각되어 원자재 내에서도 극명한 온도차.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 뉴스 |
|---|---|---|
| 연준 금리 인상 | 근원 CPI 0.3% 상회로 다음주 인상 확률 90% | #35, #39 |
| 국채금리·유가·VIX 동반 급등 | 10년물 5% 근접, 유가 110~120달러, VIX 25 시나리오 | #14, #26 |
| 중국 반도체 조정 | 과창50 -2.8%(5월 이후 최저), CXMT -3.7% | #24 |
| 중국 리튬 가격 급락 | 탄산리튬 선물 하한가 근접(-9%) | #19, #20 |
| 중동 지정학 불확실성 | 사우디 최저 생산·후티 교전 중단·美-이란 긴장 반복 | #6, #28, #32, #40 |
| Oracle 재무 부담 | 285억달러 Capex, 마이너스 FCF, OpenAI 의존 | #38 |
| 지방정부 중복투자 | 반도체·자본재·에너지 분야 공급과잉 가능성 | #29 |
기회 요인
| 기회 | 내용 | 관련 뉴스 |
|---|---|---|
| 대만 AI 공급망 | 8월 매출 사상 최고, 베라 루빈 출하로 수혜 지속, EPS 최대 +74% 전망 | #7, #8, #9 |
| CXMT/중국 메모리 굴기 | EBIT마진 82%로 세계 최고 수익성 메모리업체 등극 | #33 |
| 라틴아메리카 리레이팅 | 달러 약세·상품 강세·공급망 재편 3대 호재, MSCI 저항선 돌파 시도 | #21 |
| 몰리브덴 구조적 강세 | 공급곡선 경직으로 수요 소폭 증가에도 가격 급등 가능 | #36 |
| 중국 MLCC 랠리 | 다수 중형주 상한가, 부품 테마 강세 | #31 |
| 지방정부 ‘지분 재정’ 확산 수혜주 | 소부장, IPO 후 확장기업, 지역 밸류체인 대표주 | #29 |
주요 기관 경고/분석 핵심 메시지
- UBS CEO: 시장 전반의 안일한 분위기 이면에 지정학·인플레 리스크가 겹겹이 쌓이고 있으며, 고금리가 ‘뉴노멀’이 될 수 있음.
- IEA: 석탄 수요는 사상 최고치로 재갱신, 반대로 석유 수요는 이란 전쟁 여파로 코로나 이후 최대 폭 감소 — 에너지 수급 구조의 양극화가 심화.
- Goldman Sachs: 연준이 물가 지표가 완만함에도 동결을 선택하면, 인상 시보다 채권시장의 ‘정책 실수’ 우려가 더 클 것.
- Citi: 호주는 AI 투자 붐발 인플레 압력으로 추가 인상(4.85%) 전망, 라틴아메리카는 달러 약세·상품 강세로 구조적 강세장 진입 기로.
- 하나증권(김경환): CXMT發 지방정부 ‘지분 재정’ 모델의 전국 확산이 향후 3년 중국 반도체·자본재 투자 사이클의 핵심 변수이나, 중복투자·공급과잉 리스크도 함께 커질 전망.
4. 기타 메모
- 확인 필요: #2, #13, #27 세 건은 Daum 링크만 존재하고 본문 요약이 채널에 남아있지 않아 원문 확인이 필요함 (각각 마이크로소프트/화웨이 관련 후속 기사 추정, 반내권 정책 기사, 한중 교류 관련 기사).
- [2026-09-11 16:34] 메시지는 본문 없이 빈 항목으로 수집됨 — 원본 채널 확인 필요.
- 특이점: CXMT 관련 뉴스가 하루 동안 네 차례(상장 후속 설비계획, 지수 조정, 수익성 1위 등극, 하나증권 심층 리포트) 반복 등장 — 시장의 관심이 집중된 핵심 종목/테마로 지속 추적 필요.
- 다음날 체크포인트:
- 미국 근원 CPI 발표 이후 연준 금리 결정(다음주) 방향 확인
- 브렌트유 105~110달러 구간 등락 및 후티 교전 중단 실효성
- 중국 탄산리튬 선물 하한가 이후 반등 여부
- 과창50/CXMT 추가 조정 지속 여부
- 사우디-아람코의 아시아 정유사 가격지표 변경 요구 관련 후속 협상 결과