HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-09 07:12 ~ 2026-09-10 00:14, 수집 시각 2026-09-09 20:30:01 UTC 기준)
메시지 수: 68
1. 핵심 뉴스 요약
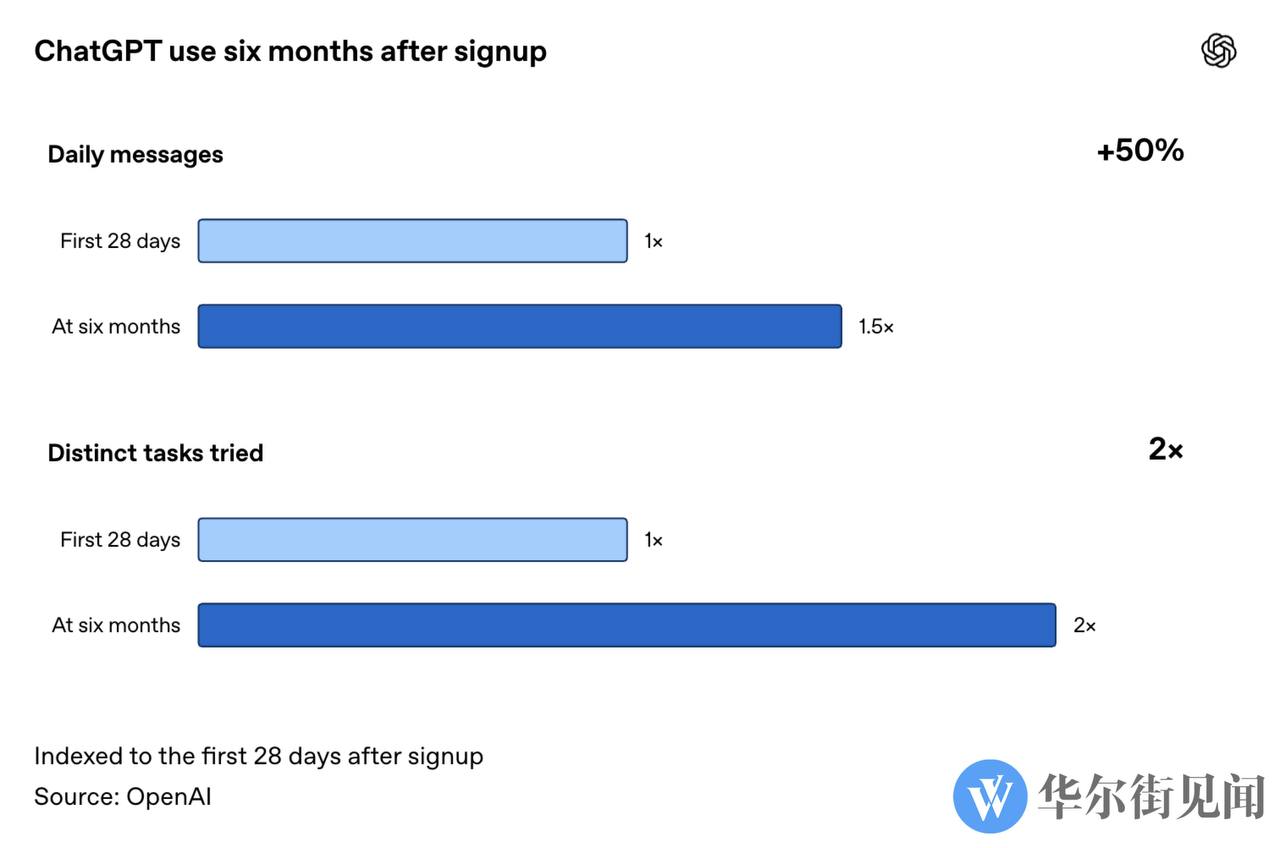
- 🤖 OpenAI 기업 매출 전월비 32%↑ — CFO 사라 프라이어, 전체 연환산 매출 런레이트 7월 전월비 20%↑, 기업 사업이 개인 소비자 사업보다 두드러진 성장.
- 🛢️ 구리 가격 사상 최고치 경신 — Morgan Stanley, 글로벌 구리 광산 공급 증가 전망을 보합/감소로 하향. 생산량 2017년 이후 첫 연간 감소 가능성.
- ☀️ 도시바·신에쓰, 태양전지 수명 50% 연장 성공 — 中 내구성을 뛰어넘는 성과로 일본 태양광 소재 경쟁력 부각.
- 💱 베선트 美 재무장관, 엔화 개입 관련 발언 — “나와 내기하고 싶다면 얼마든지 와라” — BOJ·日 정책결정자 동향에 대한 정보 우위 강조, 美 국채시장은 우려 대비 양호한 성과라고 평가.
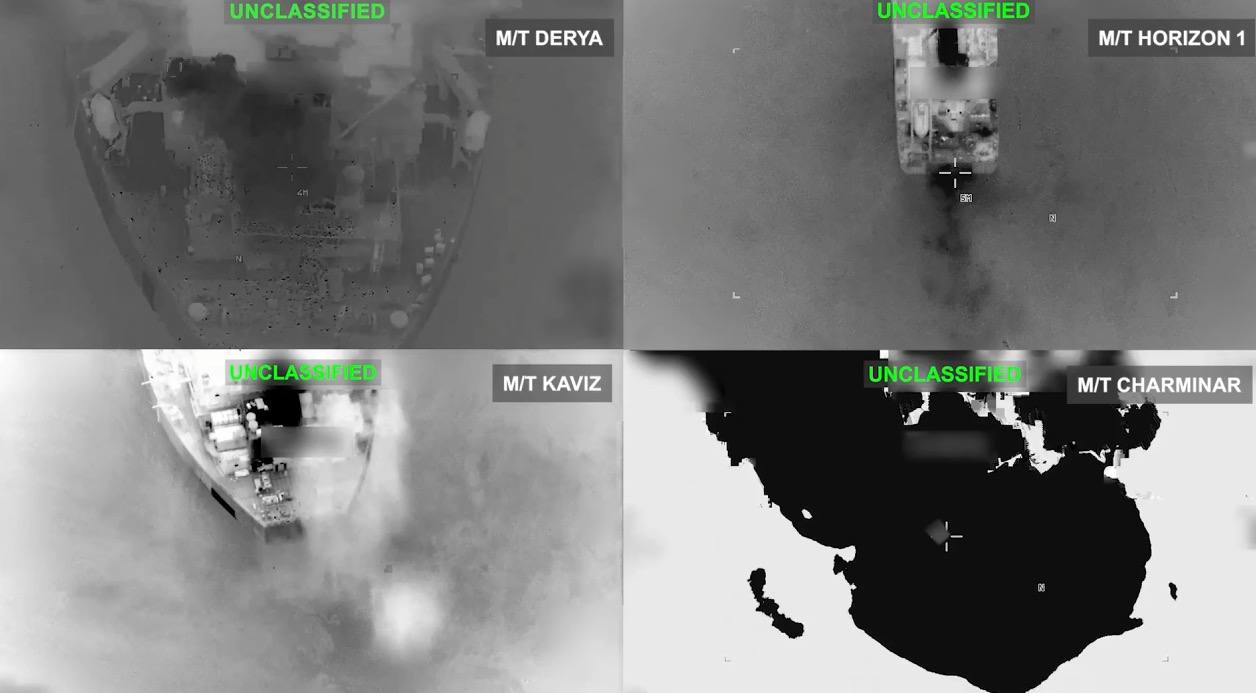
- ⚔️ 미국 중부사령부, 9월 8일 이란 원유 운반선 5척 파괴 — 앞서 이란 혁명수비대의 美 군함 겨냥 탄도미사일 공격은 회피 성공, 美측 인명피해 없음.
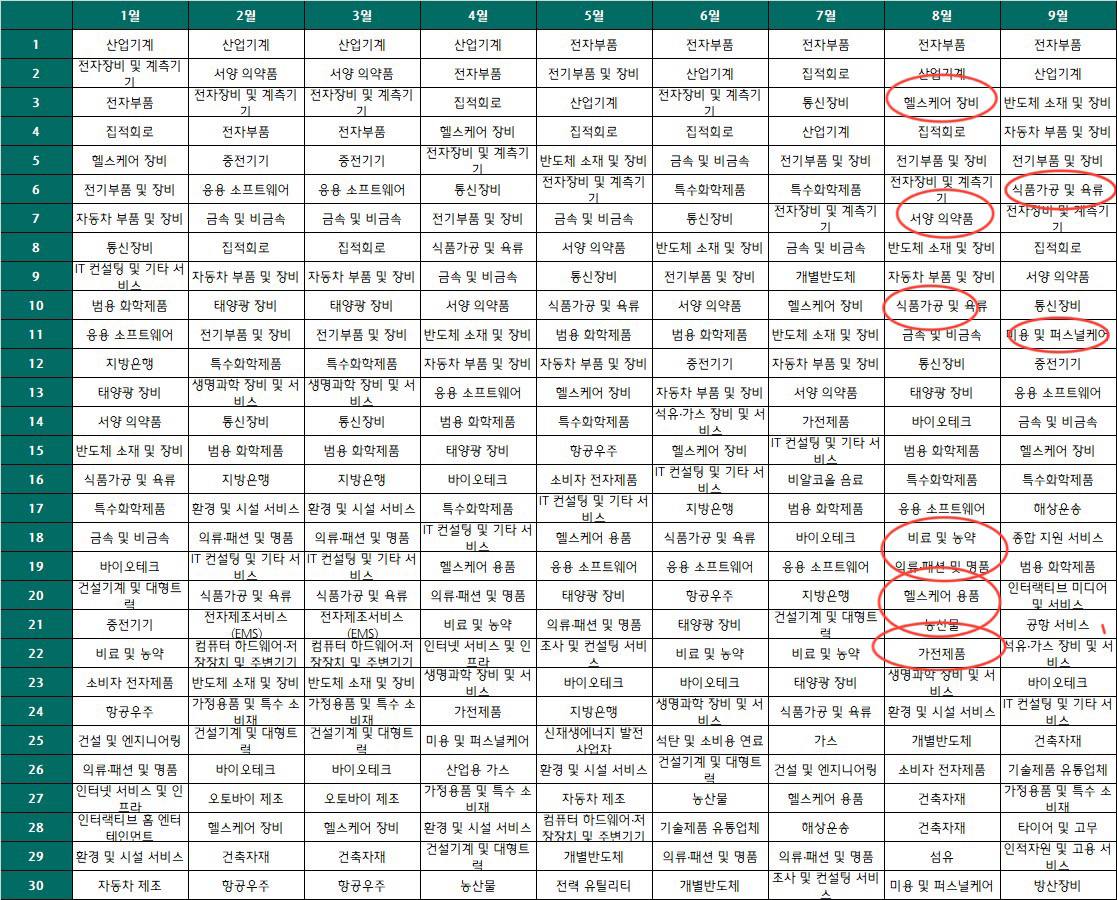
- 📊 中 기관투자자 8월 소비업종 탐방 열기 상승 — 전자업종 탐방 비중 6월 17.59%→8월 15% 미만으로 하락, 제약·바이오가 전업종 1위 등극. 가전·가구, 음식료 관심도 회복.
- 🌐 트럼프, 캐나다 관세 범위 수정 — 9월 29일부터 특정 캐나다산 자동차·유제품 수입 금지, 주류도 일부 수입 금지 추진.
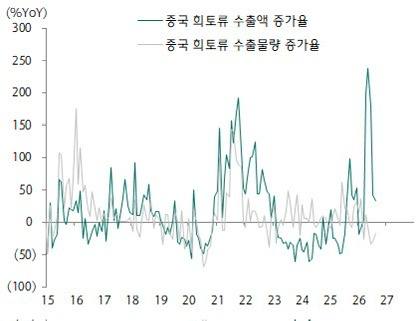
- 🏭 中 8월 희토류 수출 물량 소폭 반등, 전년비는 여전히 큰 폭 감소
- 📊 대만 8월 CPI 2.04%, 4개월 연속 2%대 상회 — 외식비 3.17%↑(8개월래 최대), 9월 CPI는 채소가격 반등·유가 상승 등으로 더 높아질 가능성.
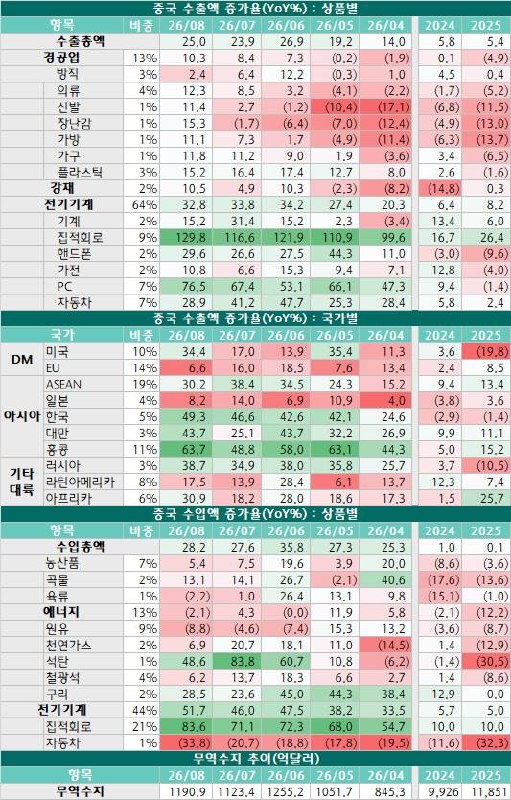
- 📊 中 8월 수출입 디테일: AI 호황 지속 — 반도체·컴퓨팅·핸드폰 수출 증가율 연내 최고, 전기기계류 수출비중 사상 최고(64%), 수입은 석탄·대두·구리·반도체 급증.
- 🔋 中 나트륨이온 배터리 기업, ‘제품 판매’→‘생태계 구축’으로 해외진출 가속 — 중커하이나-VOLTA(韓) 10GWh 장기공급 추진, CATL·싱콩나뎬·뤄퉈구펀 등 유럽 진출 잇따름. 9월 1일부터 독립 세관코드 부여.
- 🤖 AMD 6%↑, Helios 초과주문으로 ‘컴퓨팅 수요 정점론’ 반박 — 2030년 AI TAM 전망 1조→2조 달러로 상향, Meta 등 실제 주문이 초기 계약 초과.
- 🚗 CATL, 포드 배터리 기술·생산 문제 제기 vs 포드 즉각 반박
- 🏭 대만 포모사 4대 계열사 8월 매출 YoY+40.7% — 난야플라스틱 AI 전자소재 수요 폭증(YoY+46.7%, 50개월래 최고), 포모사석유화학 정제마진 확대(YoY+50.3%).
- 🏭 대만 YAGEO 8월 매출 사상최고(YoY+51.8%), 6개월 연속 신기록 — AI용 NP0 커패시터 점유율 1위, 글로벌 MLCC 채널 재고 사상 최저(-8% MoM), B/B율 1 상회·가동률 95%.
- 🔌 ASML·TSMC, High NA EUV용 12인치 마스크 도입 협력 — TSMC 2030년 양산 시작, 2033년 노광 시스템 전면가동 목표, 대당 3.8~4.1억달러 장비 효율화.
- 🔌 키옥시아 CEO, SK하이닉스와의 협력 심화 가능성 부인 — NAND 가격 대폭 인상 대신 AI 수요 보장 위해 현 가격 유지 방침.
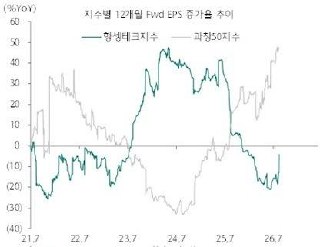
- 💹 항셍테크, 과창50(반도체) 흐름 재추종
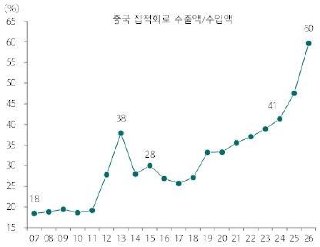
- 📊 中 직접회로(반도체) 수출/수입 비율 사상 최초 60% 돌파, 전기기계류 수출비중 65% 돌파 — 수입 대체·수출 확대 가속.
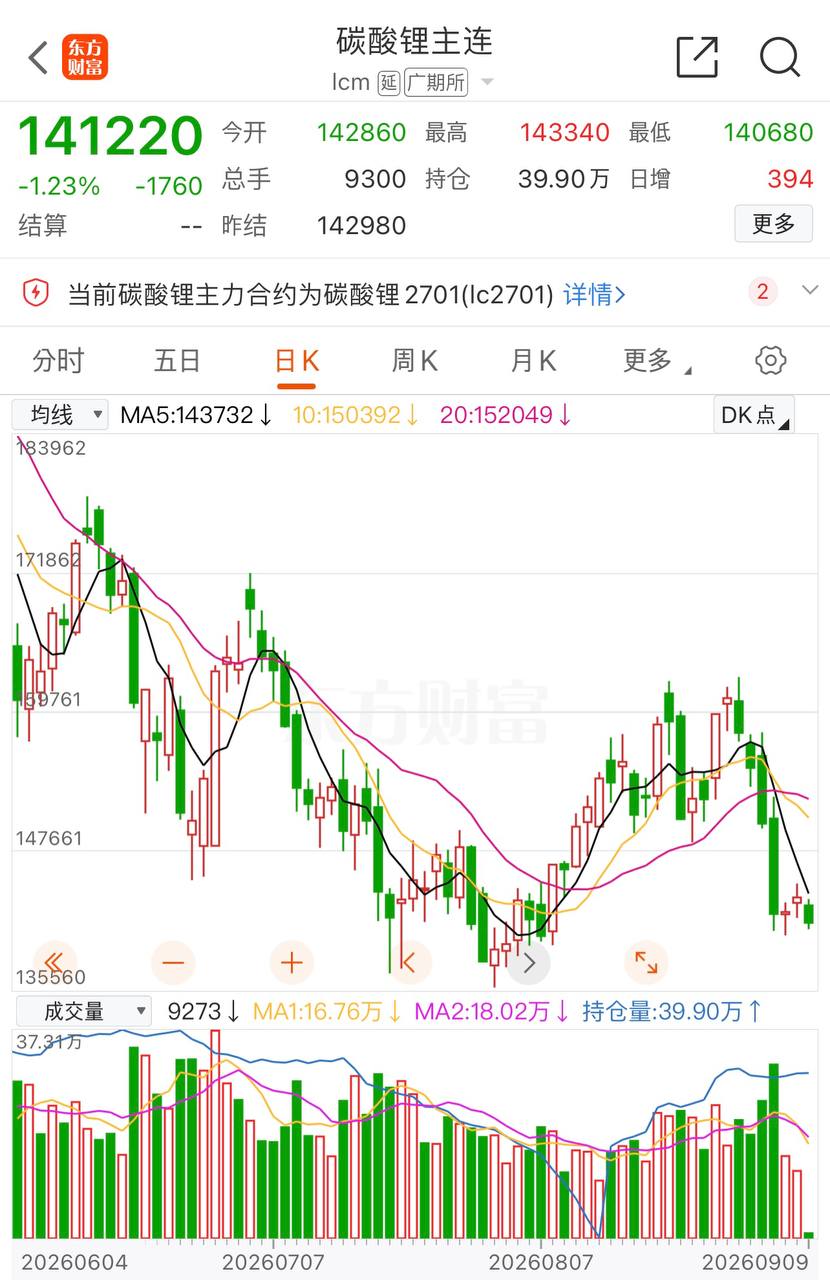
- 🛢️ 탄산리튬 선물 14.12만위안(-1.3%) — 금주 급락 이후 14만위안선 사수 중.
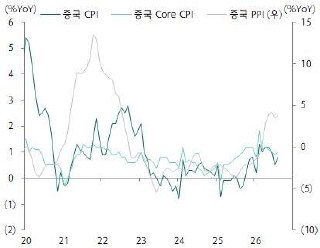
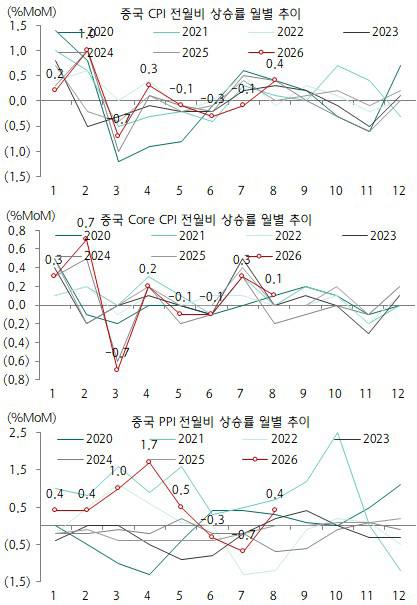
- 📊 中 8월 물가: CPI +0.8%(예상 부합), PPI +3.8%(예상 상회), 3개월만에 컨센 상회 반등 — 수요보다 공급요인(유가·돈육) 주도, 내수는 여전히 저점.
- 💱 위안화 역외차입 사상 최대, 1조 위안(약 1,400억달러) 돌파 — 딤섬본드·판다본드 합산 사상 최대. 스탠다드차타드 “시장 열기 미친 수준”, 골드만삭스는 위안화를 과거 엔화에 비유.
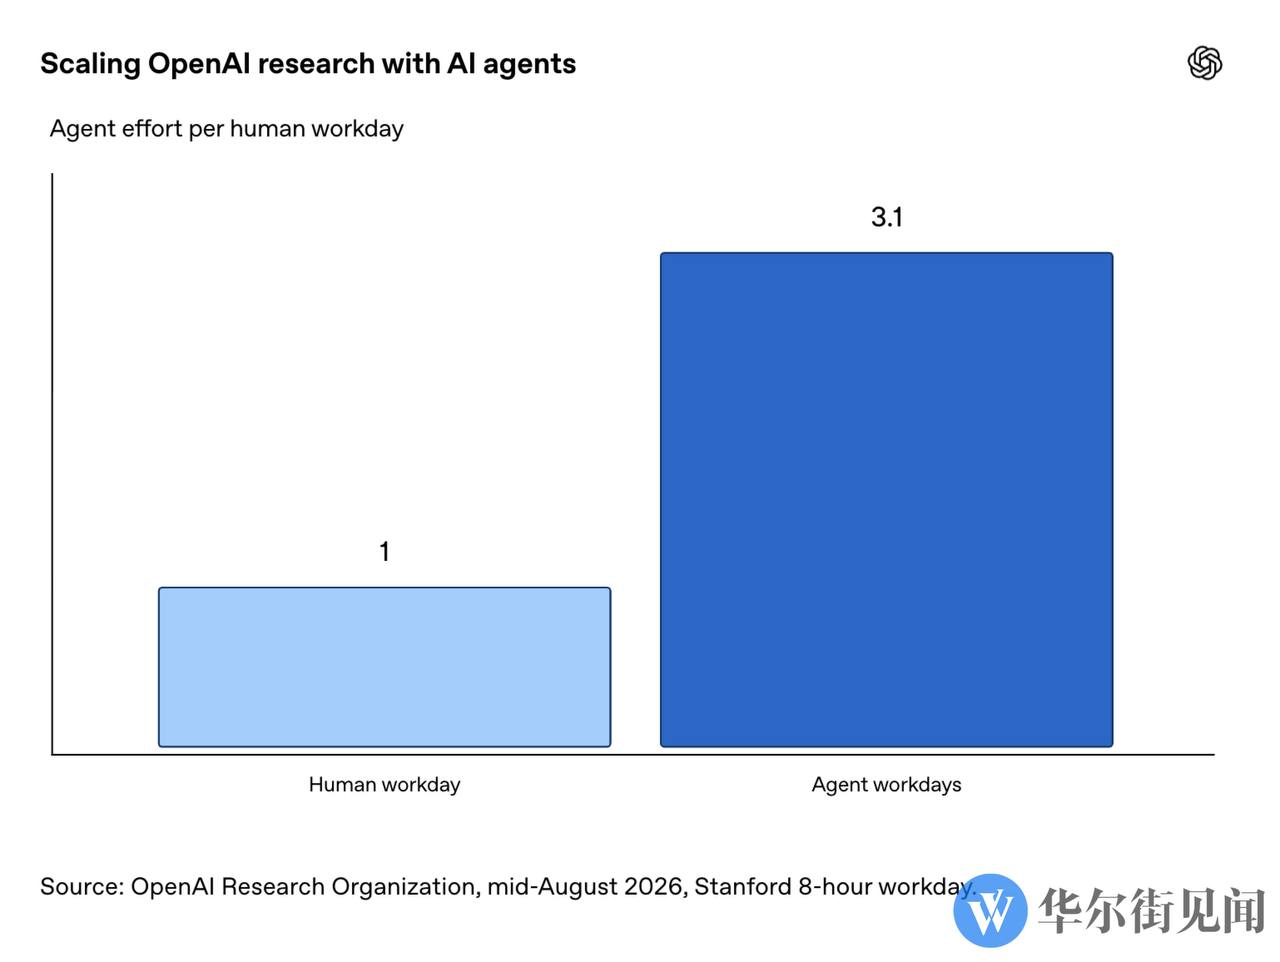
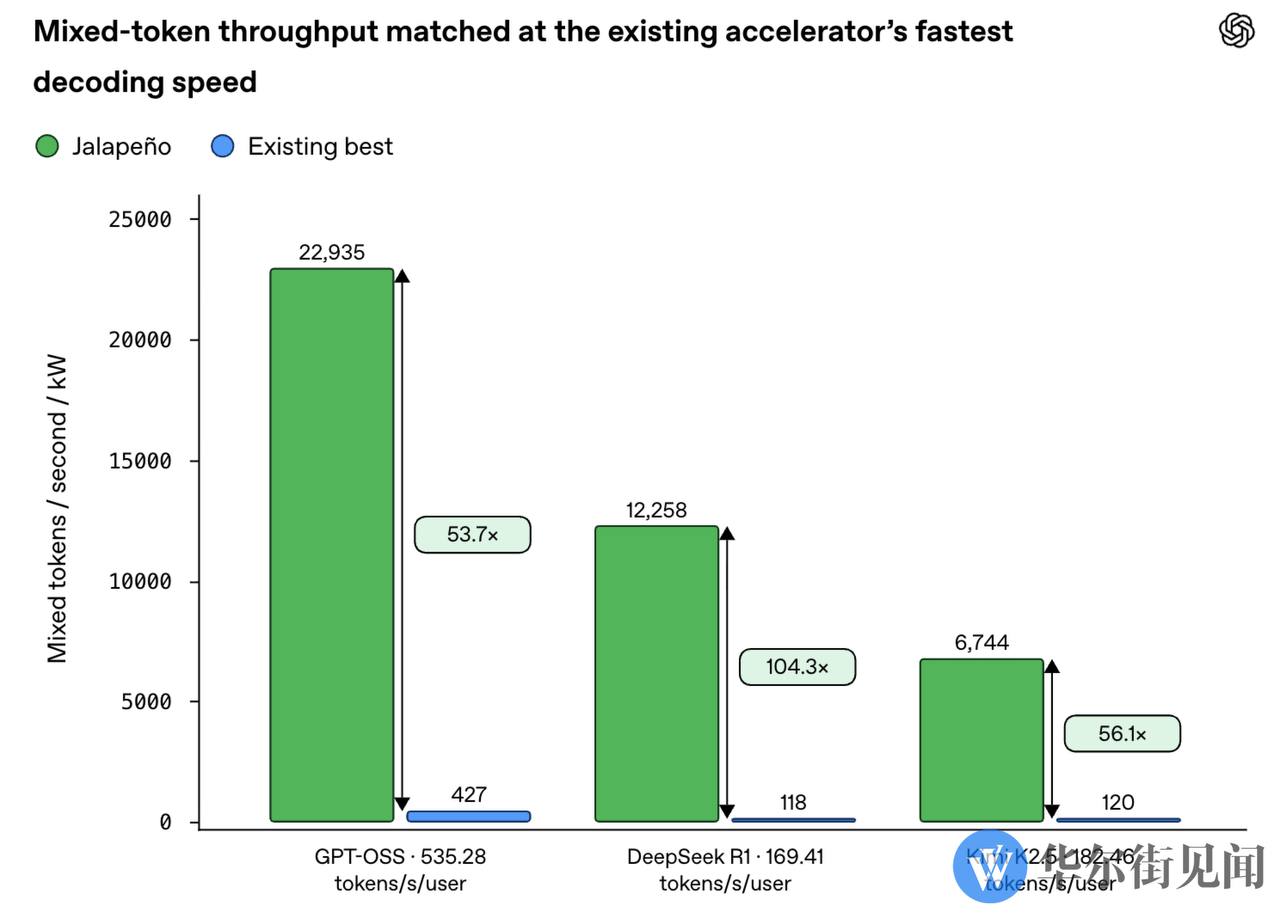
- 🤖 OpenAI, GPT-6 Astra “가장 지능적·정렬 능력 뛰어난 모델” 재발표 — 컴퓨터·SW엔지니어링·사이버보안·과학연구 분야 업계 선도, AI 도구기업→핵심 생산성 플랫폼 전환 강조.
- 💹 中 동박·동박적층판 테마 지속 강세, 다수 상한가 — 화정신재 상한가, 일호신재·해성주식회사 등 동반 상승.
- 💱 영국 30년물 국채 5.82%, 1998년 이후 최고치 — 10년물 5.2%로 G7 최고, 국채이자 연 1,100억파운드로 ‘두번째 정부부처’ 수준. 850억파운드 초과청약 기록.
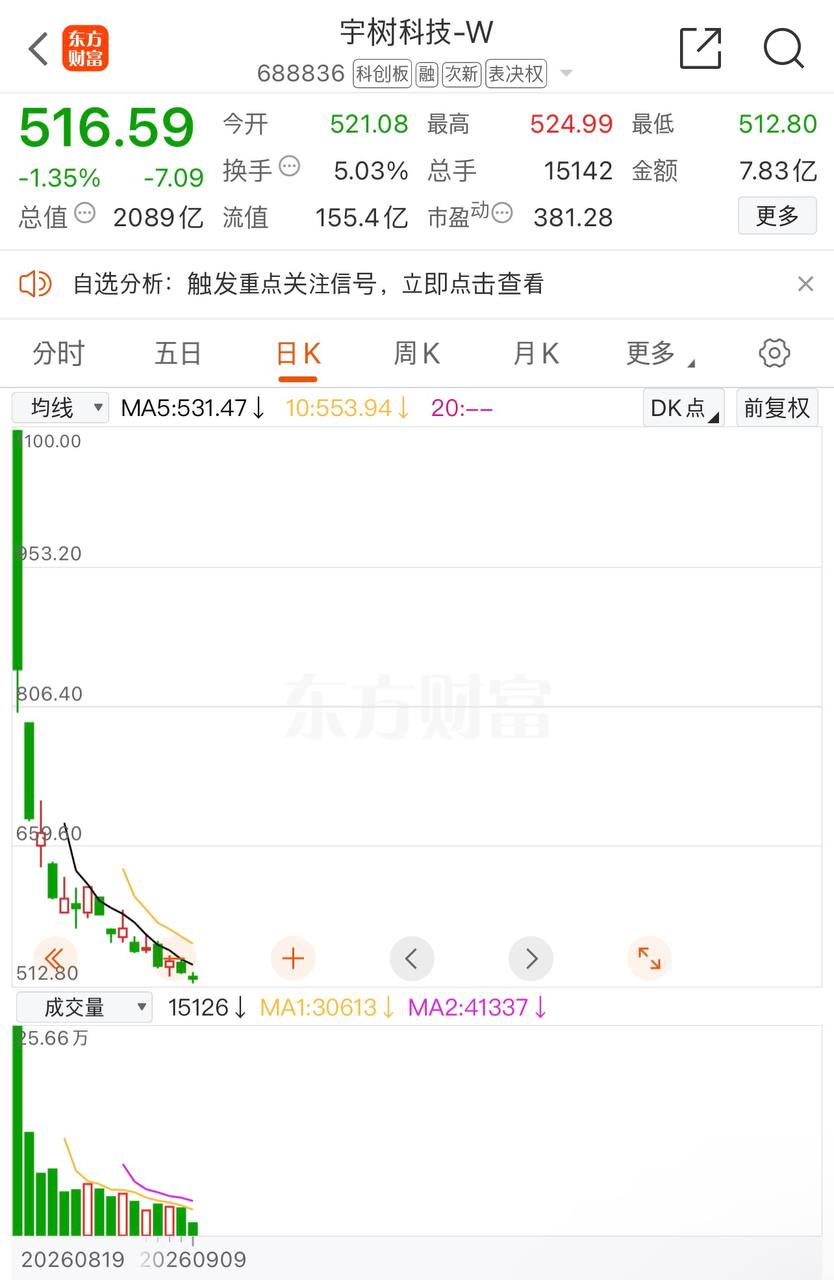
- 🤖 中 유니트리(로봇) -1.4%, 상장후 신저가 지속 경신, 거래량 급감
- 🤖 Citi TMT 회의: NPO 2027년 시장진입·2028년 대규모 보급, CPO 병목은 테스트 생산능력, 광인터커넥트는 ‘다음 HBM’
- 🤖 골드만삭스 TMT 회의: OpenAI 톱고객 사용량 일반고객의 8배, ‘성과과금’이 ‘Token과금’ 대체 전망 — AMD 3대 앵커고객 수요 예상 상회(제약요인은 공급), 브로드컴 CEO 1,000억달러 AI매출 경로 지지(1GW당 연 300억달러).
- ⚠️ Anthropic 연구원, ‘AI 통제불능’ 우려로 사직 — 내년말 되돌릴 수 없는 상황 경고. 같은 날 OpenAI 수석과학자도 전세계 감속 촉구 — AI 안전 균열이 최고 연구소로 확산.
- 💱 블랙록: BOJ 금리인상 가속 시 글로벌 채권수익률 상승 압력 — 日투자자 자금 국내 환류 우려, 엔화 약세 지속 시 日 당국의 美국채 매도 가능성.
- 📱 애플 첫 폴더블폰 ‘iPhone Duo’, 출고가 2,000달러(마크 거먼) — 256GB 보급형, 최고가 약 3,000달러, 10월 출시 예정. iPhone 18 Pro·신형 Apple Watch·AirPods도 동시 공개 예정.
- 🤖 JD징둥물류, 5년내 로봇 300만대·무인차 100만대·드론 10만대 구매 계획 — 세계 최대 로봇 수리 서비스망 구축, 10만명+ 애프터서비스 일자리 창출.
- 🤖 모건스탠리: AI 추론시대 - 20~30조달러 지식노동시장, 30조달러 소비시장 재편 — 기업 AI지출 2027년 8,000억달러 전망, 글로벌 컴퓨팅 용량 35GW→145GW 급증, 전력·규제가 최대 물리적 제약.
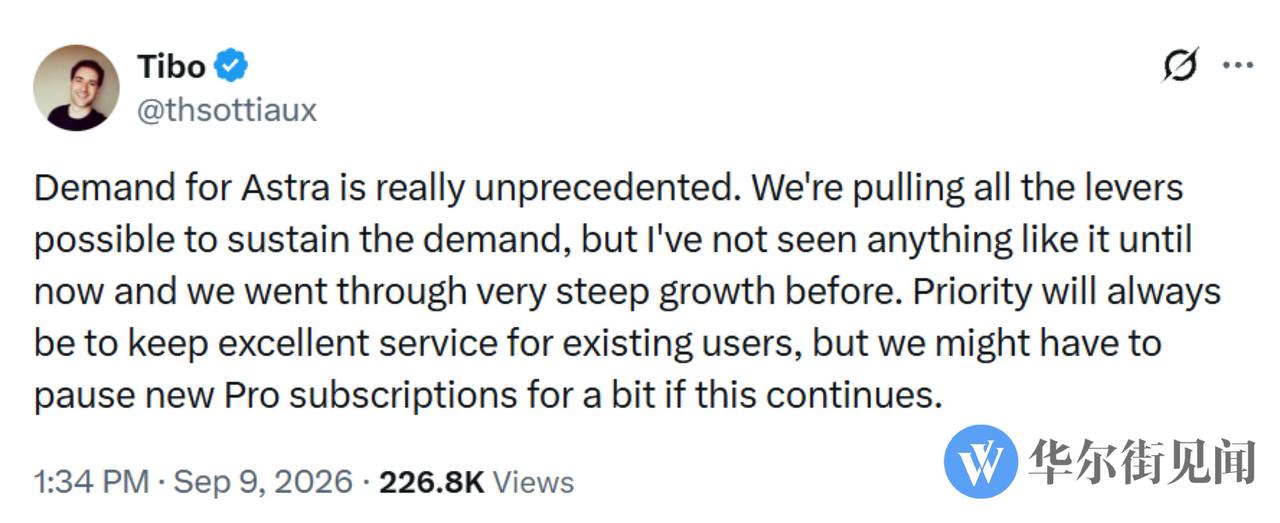
- 🤖 OpenAI 제품책임자 경고: Astra 수요 전례없이 강해 신규 Pro 구독 일시중단 검토
- 🤖 구글, 2027~2028년 핀란드 AI인프라에 130억 유로 투자 (블룸버그)
- 📊 中 기관 기업탐방, 8~9월 범소비주(바이오·음식료·뷰티·의료장비·가전) 상위권 등장 — 개별 우량주 기관 매집 시작 신호로 해석.
- 🌾 일본 농림수산성, 수입 밀 가격 12% 인상 예정 (블룸버그)
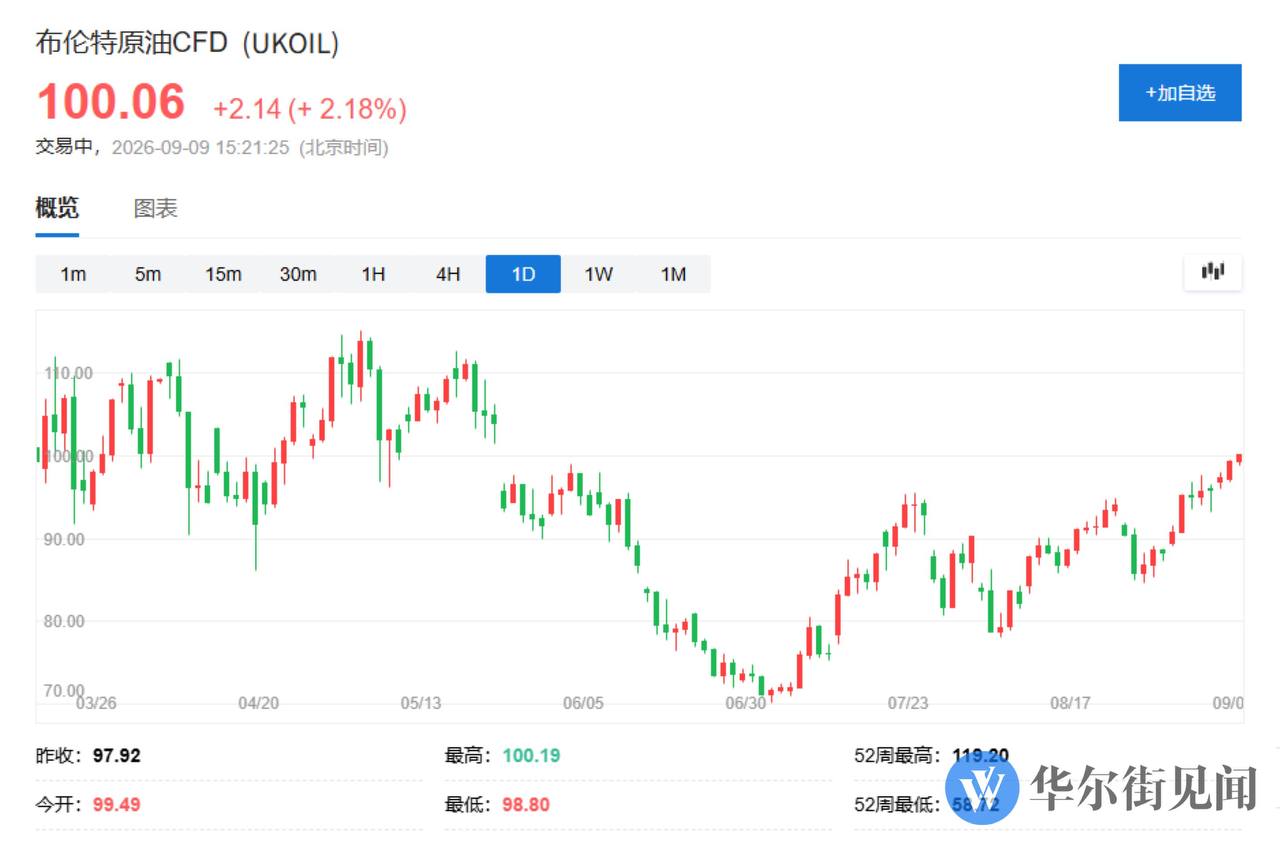
- 🛢️ 브렌트유 7월 24일 이후 처음 배럴당 100달러 기록(+2%), WTI +2% 94.7달러
- 🤖 DeepSeek, 중신증권과 과창판 IPO 준비 (中 매체)
- 🤖 DeepSeek, 9월 10일 전후 V4.1 Flash 정식 출시 — 성능·비용·속도 등에서 V4 Pro 전면 상회, V4.1 Pro 출시 전까지 V4 Pro 요청을 V4.1 Flash로 라우팅.
- 📱 더우인, 사용시간에서 사상 첫 위챗 추월(19.4% vs 18.8%) — 바이트댄스 계열 합산 시간점유율 40.9%로 텐센트 진영(29.1%) 압도. AI 경쟁축이 챗봇→업무보조로 이동.
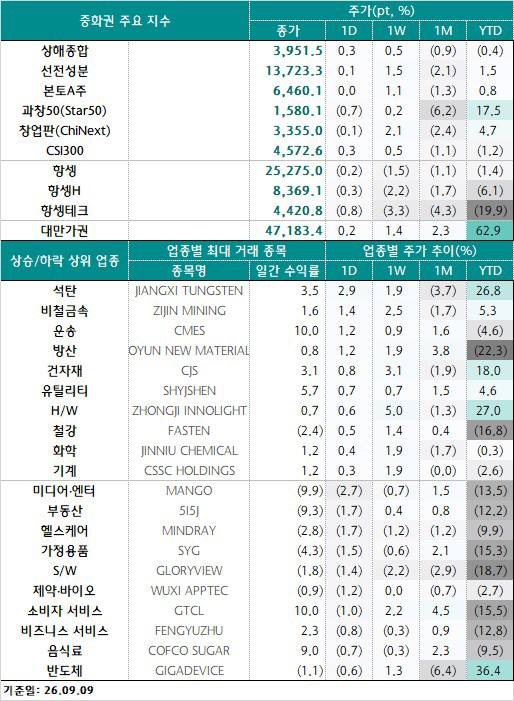
- 💹 중화권 마감 시황(9/9) — 中 본토: 거래대금 감소 속 순환매, 고배당(석탄·항만해운) 강세·소프트웨어 급락. 홍콩: 약세 마감, 광통신·자원주 상승·하이디라오 9%급락. 대만: 극심한 변동성 끝 +0.16%(47,183pt), 3대 기관 220.81억TWD 순매수.
- 🛢️⚔️ 유가 100달러 재돌파, 美·이란 유조선 상호공격, HSBC “호르무즈 해협 차질 뉴노멀될 것” — 우회 송유관으로 완전 보완 어려워 재고 소진 지속, 격화 시 브렌트 120달러 가능성.
- 🏭 Biwin Storage, 웨이퍼급 첨단 패키징·테스트 프로젝트 2026년말 매출 기여 전망 — 상반기 영업수익 YoY+298.1%(155억위안), 6.4T NPO 광엔진 패키징 개발 중.
- 🤖 DeepSeek 공식 가격 인하 — 캐시 적중 0.02위안 vs 미적중 1위안, 50배 차이 — 컨텍스트 재사용률 제고 및 비혼잡시간대 사용 유도 목적, RAG·코드어시스턴트 사용자 겨냥.
- 💱 아마존, 사상 첫 파운드화 채권 발행으로 최소 30억파운드 조달 추진 (블룸버그)
- 🏭 TSMC 점유율 72.5% 독주, 삼성 5.9%로 하락, SMIC 매출 20% 급증해 삼성과 격차 0.5%p로 축소
- 💹 유럽증시 하락폭 확대(CAC40 -2%, 유로스톡스600 -1.5%, 2개월래 최대낙폭), 美 2년물 국채금리 4.42%(2024.7 이후 최고)
- 🤖 OpenAI, 2030년까지 연산지출 약 7,500억달러 전망(NYT) — 여전히 컴퓨팅 능력 “매우 부족”하다고 인식.
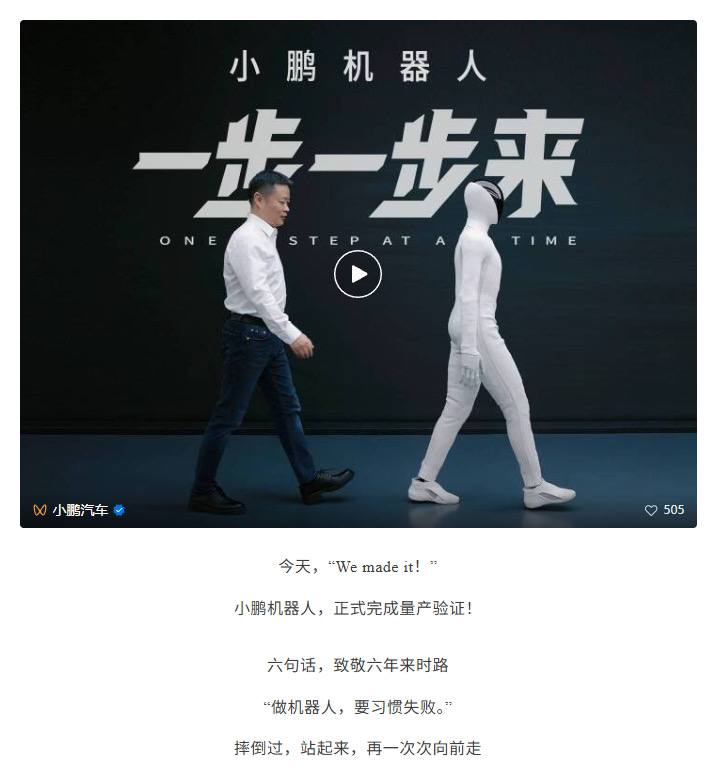
- 🤖 샤오펑 로봇, 정식 양산검증 완료 — 中 10대 전기차 브랜드 모두 로봇 사업 진출.
- 🥇 세계금협회: 8월 글로벌 금ETF에 180억달러 유입, 역대 두번째 월간 최대 — 총AUM 6,150억달러(+16% MoM), 보유량 4,189톤 사상 최고. 北美·유럽이 유입액 약 90% 차지.
- 🤖 Morgan Stanley: DeepSeek 가격인하 배경 분석 — Alibaba·Zhipu 경쟁제품 진입 및 V4.1 Flash 출시 앞두고 선제 인하(11~60%), 매출총이익률 제약이 무질서한 가격경쟁 확대는 억제할 전망.
- 🌐 中 상무부, 美의 中AI기업 ‘산업규모 증류’ 비판에 “기술패권 행위”로 반박 — 증류는 업계 중립적 기술, 추가 압박 시 단호한 반격 조치 경고.
- 🛢️ 유럽(네덜란드) 천연가스 선물 80유로 돌파, 2023년 이후 최초 — 저장량 65.6%로 15년래 최저, 겨울 성수기 앞두고 불확실성 확대.
- 🔋 中 ESS 산업체인 가격 인상, 저가경쟁 탈피 조짐 — 업계 “시스템 비용은 향후 5년간도 지속 하락” — 단기 수급불일치·원자재가격 등 요인, 장기 비용곡선 반전은 아니라는 평가.
- 📱 폴더블 아이폰 시작가 1만4,000위안(2,099달러) 넘어설 가능성(BofA) — 사상 최고가 아이폰, Pro 시리즈도 대당 150~200달러 인상 전망. 메모리 가격 급등 압력 전가 목적.
- 💱 美 재무부, 장기국채 환매 규모 두배 이상 확대(최대 60억달러) — 베선트 장관의 차입비용 억제 의지, 발표 후 30년물 5.2931%·10년물 4.8346%로 장중 최고치.
2. 주요 테마 / 트렌드
AI 인프라 투자 슈퍼사이클 지속
OpenAI(기업매출 +32%, 2030년 연산지출 7,500억달러, Astra 수요과열로 Pro 구독 중단 검토), AMD(2030 AI TAM 2배 상향), 구글(핀란드 130억유로 투자), 모건스탠리(30조달러 지식노동·소비시장 재편론)까지 AI 자본지출 확대 서사가 하루 종일 이어짐. 다만 Anthropic 연구원 사직·OpenAI 수석과학자의 감속 촉구 등 AI 안전 균열이 동시에 부각되며, 규제 공백 속 속도전에 대한 경고음도 커지고 있음.
반도체·광인터커넥트·HBM 밸류체인 강세
ASML·TSMC의 12인치 마스크 협력, YAGEO·포모사 계열사의 사상최고 매출, Biwin Storage의 첨단 패키징 확장, TSMC 점유율 72.5% 독주(vs 삼성 5.9%) 등 파운드리·부품 공급망 전반이 AI 수요를 반영. Citi는 광인터커넥트를 ‘다음 HBM’으로 규정하며 CPO 병목이 기술이 아닌 테스트 생산능력에 있다고 진단 — 관련 테스트 장비가 저평가된 투자 기회로 지목됨.
中 소비 섹터로의 순환매 신호
기관투자자 기업탐방이 전자(기술주)에서 제약·바이오·음식료·가전 등 범소비 업종으로 이동 중이라는 Wind 통계가 두 차례(07:40, 16:13) 반복 언급됨. 8월 물가(CPI+0.8%/PPI+3.8%) 컨센 상회와 맞물려 9~10월 소비 성수기 물가 흐름이 증시 반등 강도의 핵심 변수로 지목됨. 당일 마감에서도 배당주(석탄·항만해운) 강세, 미디어·부동산·식음료 약세로 순환매 성격이 뚜렷.
DeepSeek발 오픈소스 AI 가격경쟁 심화
V4.1 Flash 정식 출시 예고, 캐시 적중 여부에 따른 50배 가격차 도입, 중신증권 IPO 준비까지 하루 만에 세 건이 겹침. Morgan Stanley는 Alibaba·Zhipu 경쟁 심화를 배경으로 지목하면서도 매출총이익률 제약이 ‘무질서한’ 출혈경쟁을 막아줄 것으로 평가.
중동 지정학 리스크와 원자재 동반 강세
美-이란 유조선 상호공격, 이란 혁명수비대의 美 군함 겨냥 공격에 이어 HSBC가 “호르무즈 해협 차질이 뉴노멀” 될 것으로 경고. 브렌트유는 7월 이후 처음 100달러를 재돌파했고, 구리(사상 최고치 재점화)·금(ETF 역대 2위 유입)·유럽 천연가스(80유로 돌파)까지 원자재 전반이 동시다발적으로 강세를 나타냄.
글로벌 금리·채권시장 변동성 확대
영국 30년물 5.82%(1998년 이후 최고), 미국 2년물 4.42%(2024.7 이후 최고)·30년물 5.29%대, 美 재무부의 장기국채 환매 확대(60억달러)까지 선진국 국채금리 상방압력이 뚜렷. 반대편에서는 위안화 역외차입 사상 최대(1조위안)로 저금리 위안화가 글로벌 자금조달 통화로 부상하는 대조적 흐름도 관찰됨.
폴더블폰 등 프리미엄 하드웨어 가격 인상 러시
애플 iPhone Duo(2,000달러 시작가), 폴더블 아이폰 추가 전망(1만4,000위안 이상), Pro 시리즈 150~200달러 인상까지 메모리 반도체 가격 급등 압력이 최종 소비자가격 전가로 이어지는 흐름이 뚜렷.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 파급 경로 |
|---|---|---|
| 호르무즈 해협/중동 긴장 | 美-이란 유조선 상호공격, HSBC “차질 뉴노멀화” 경고 | 브렌트 100→120달러 가능성, 인플레이션 재점화 |
| AI 안전성 균열 | Anthropic 연구원 사직(“통제불능”), OpenAI 수석과학자 감속 촉구 | 규제 리스크 부상, AI 밸류에이션 재평가 가능성 |
| 中-美 AI 갈등 재점화 | 中 상무부, 美의 ‘산업규모 증류’ 비판에 강경 반박·반격 예고 | 추가 수출통제·기술패권 갈등 확산 리스크 |
| 선진국 국채금리 상승 | 英 30년물 5.82%(1998래 최고), 美 2년물 4.42%(2024.7래 최고) | 재정부담 가중, 글로벌 자산가격 할인율 상승 |
| 유럽 에너지 공급 불안 | 천연가스 80유로 돌파, 저장량 15년래 최저(65.6%) | 겨울철 에너지 가격·인플레이션 압력 확대 |
| 캐나다 관세 확대 | 트럼프, 자동차·유제품·주류 수입 금지(9/29~) | 북미 공급망 마찰, 보복관세 확전 가능성 |
| 中 로봇/EV 밸류에이션 부담 | 유니트리 상장후 신저가 지속, 거래량 급감 | 테마주 과열 조정 신호, 로봇 섹터 옥석가리기 |
기회 요인
| 기회 | 내용 | 수혜 주체 |
|---|---|---|
| 반도체 부품 슈퍼사이클 | YAGEO MLCC 재고 사상최저·B/B율 1 상회, 포모사 전자소재 급증 | YAGEO, 포모사 계열, 수동부품 공급망 |
| AI 광인터커넥트/CPO | Citi “광인터커넥트=다음 HBM”, 테스트장비 저평가 | 레이저·광섬유·광학테스트 장비업체 |
| 中 소비 섹터 로테이션 | 기관탐방 제약·바이오·음식료·가전 상위권 재부상 | 中 소비재·바이오 우량주 |
| 나트륨이온 배터리 해외진출 | 세관코드 확보, 中-韓 10GWh 장기공급 추진 | 중커하이나, CATL, 싱콩나뎬 등 |
| 금 안전자산 수요 | 8월 ETF 유입 역대 2위(180억달러), 보유량 사상최고 | 금 관련 자산·중앙은행 매입 수혜주 |
| 위안화 역외 자금조달 확대 | 딤섬본드·판다본드 합산 1조위안 돌파 | 위안화 채권 발행기업, 홍콩 금융허브 |
| DeepSeek 저가 전략 확산 | 캐시적중 50배 가격차로 RAG·코드어시스턴트 수요 자극 | 저비용 AI 애플리케이션 개발사 |
| 로봇/자동화 투자 확대 | JD물류 5년내 로봇 300만대 구매, 샤오펑 양산검증 완료 | 로봇 제조·부품·애프터서비스 밸류체인 |
주요 기관 경고/분석 핵심 메시지
- Morgan Stanley(원자재): 구리 광산 공급 전망 하향, 생산량 2017년 이후 첫 연간 감소 가능성 — 구조적 강세 국면 진입.
- Morgan Stanley(AI): AI 추론시대가 20~30조달러 지식노동시장·30조달러 소비시장을 재편, 전력·규제가 다음 단계 최대 병목.
- HSBC(원유): 호르무즈 해협 통항 차질 장기화 전망, 격화 시 브렌트 120달러 가능.
- Citi(TMT): NPO 2027년 진입·2028년 대규모 보급, CPO 병목은 테스트 생산능력 — 관련 장비 저평가 기회.
- 골드만삭스(TMT): ‘성과과금’이 ‘Token과금’ 대체, AMD·브로드컴 수요는 공급이 제약요인.
- 블랙록: BOJ 금리인상 가속 시 日자금 환류로 글로벌 채권수익률 상승, “스필오버 효과가 실재”.
- 스탠다드차타드/골드만삭스: 위안화 역외차입 열기 “미친 수준”, 위안화를 과거 엔화 지위에 비유.
- 세계금협회: 美 정책·재정 우려 및 달러 약세 리스크가 8월 금 투자 확대의 핵심 촉매.
- 中 상무부: 美의 AI 증류 비판은 “기술패권·연산능력 독점” 시도, 추가 압박 시 단호한 반격 예고.
4. 기타 메모
- 본문 요약 없이 링크만 공유된 미디어 메시지가 다수(07:12 g-enews, 07:17 daum, 09:42 “소식통 보도”, 10:20 digitaltoday “예상보다 더 길어지는 기간”, 10:20 daum, 10:21 daum “비축은 공공연한 사실”, 16:59 daum “지난 주말부터 부상한 악재”, 17:10 daum “중앙위원은 차관급 이상인데 40명 교체라면 매우 큰 규모”) — 원문 확인 필요, 특히 17:10 메시지는 정치적 인사 이슈로 추정되어 후속 확인 권장.
- 08:52 CATL-포드 기술·생산 문제 제기 건은 상세 쟁점 내용이 원문 링크에만 있어 후속 확인 필요.
- DeepSeek 관련 뉴스가 하루에 3건(중신증권 IPO 준비, V4.1 Flash 출시 예고, 가격인하 및 배경분석) 집중 — 9월 10일 V4.1 Flash 정식 출시 여부와 시장 반응이 익일 최우선 체크포인트.
- OpenAI 관련 뉴스도 5건 이상 반복(기업매출 성장, GPT-6 Astra 발표, Pro 구독 중단 검토, 2030년 연산지출 전망) — Astra 수요 과열에 따른 실제 서비스 제한 여부 확인 필요.
- 호르무즈 해협 관련 美-이란 충돌(07:26)과 HSBC 경고(17:25)가 동일 이슈의 연속 보도 — 브렌트유 100달러 안착 여부 및 추가 확전 여부가 익일 핵심 체크포인트.
- 中 8월 CPI/PPI 컨센 상회(10:39, 이미지 2건)는 차트 자체에 추가 정보가 있을 수 있어 원본 이미지 확인 권장.
- TSMC 점유율 72.5% vs 삼성 5.9%(20:34) 통계는 어떤 부문(파운드리 전체/특정 공정) 기준인지 원문 확인 필요.
- 18:12 Biwin Storage 메시지 말미의 “다음주에 탐방갑니다” 코멘트는 채널 운영자의 개인 일정으로, 익일 이후 탐방 후기 후속 발행 가능성 있음.