HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-08 06:42 ~ 23:36, 수집 시각 2026-09-08 20:30 UTC 기준)
메시지 수: 67
1. 핵심 뉴스 요약
- 🌐 말레이시아, 화웨이 AI칩 도입 검토 — 美 수출통제와 충돌 가능성이 제기되며 동남아 AI칩 공급망 재편 이슈 부상.
- 🛢️ LME 구리 사상 최고치 경신 — 관세 차익거래발 런던 구리 숏스퀴즈와 칠레 등 대형 광산 감산이 겹치며 12개월간 47% 급등. 이후에도 톤당 14,617달러, 14,700달러를 잇달아 돌파하며 신고가 행진.
- 🌐 미·캐나다 무역전쟁 격화 — 캐나다가 수백 개 미국산 품목에 15~50% 보복관세 부과 추진, 철강은 25%→50% 인상 예정. 미시간·오하이오 등 미 중간선거 핵심 지역 타격 예상.
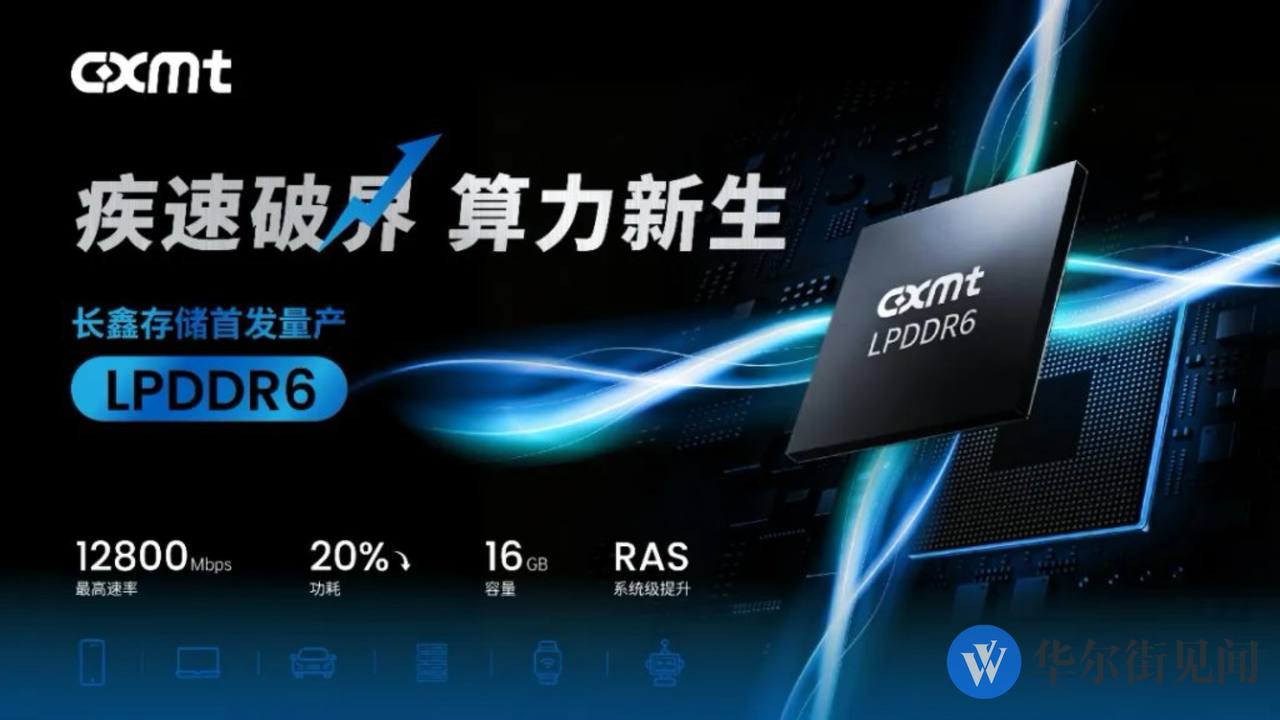
- 🔌 CXMT LPDDR6, 세계 최초 플래그십 스마트폰 탑재 양산 — 샤오미 18 Fold에 최초 적용, LPDDR5X 대비 대역폭 60%↑·전력 20%↓.
- 🛰️ 유럽 4대 통신사(도이치텔레콤·Orange·Vodafone·Telefónica) 위성 직접연결 스마트폰 연합 추진 — SpaceX 스타링크에 도전, EU 위성 주파수 공동 입찰 검토.
- 🛢️ 골드만삭스: 유가 120달러 상승 가능성 전망 — 호르무즈 해협 긴장 지속 시 중동發 공급 차질 우려, 중국은 원유시장 ‘안정화 역할’ 지속하나 천연가스·경유는 예외. 8월 中 해상원유 수입은 소폭 반등했으나 전쟁 전 대비 약 40% 낮은 수준.
- 🔌 TrendForce: DRAM 공급 증가세가 수요를 따라가지 못함 — 2분기 글로벌 DRAM 매출 QoQ+59.5%(1,547억달러). 삼성 1위(점유율 39.4%), SK하이닉스(24.9%), 마이크론(23.3%). 3분기 계약가 QoQ+13~18% 상승 전망.
- 🛢️ OPEC+ 10월 생산 쿼터 동결 — 관심은 2027년 생산능력 상한 협상(11월 장관급 회의)으로 이동.
- 🔋 中 ESS 배터리 셀, 생산능력 과잉 우려 확산 — 계획 증설 800GWh 초과, 연말 완공 1.2~1.5TWh, 총 계획 2TWh 돌파 전망. 태양광 산업의 ‘가격 전쟁’ 전철을 밟을 위험 경고 (반내권 이슈).
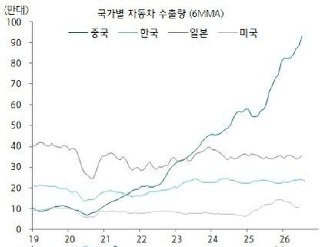
- 🔌 인텔, 10월 초 CPU 추가 10% 인상 검토 — 매출총이익률 우선 전략으로 선회, 퀄컴·미디어텍 등 Arm 진영이 IPC/IoT 시장 공략 기회 포착.
- 💱 일본 7월 명목임금 YoY+4.7%, 1997년 이후 최대폭 상승 — 실질임금도 YoY+2.4%(5년래 최대). BOJ 금리 인상 기대 강화.
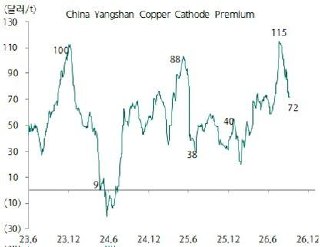
- 🛢️ 中 구리 선행지표(양산 프리미엄) 급등 후 조정 — 7월 115달러 급등 후 72달러로 조정.
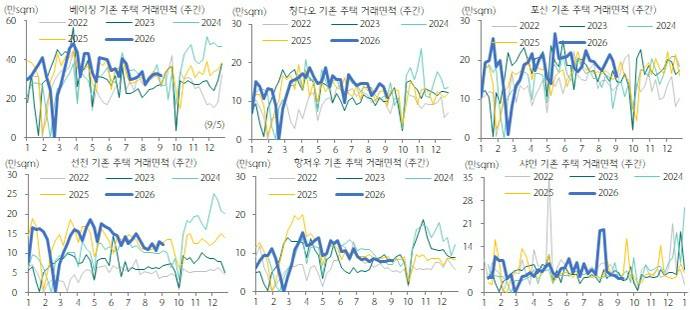
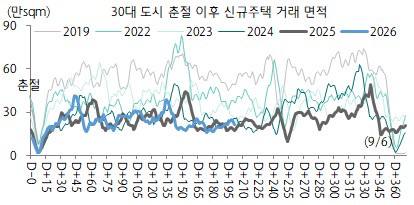
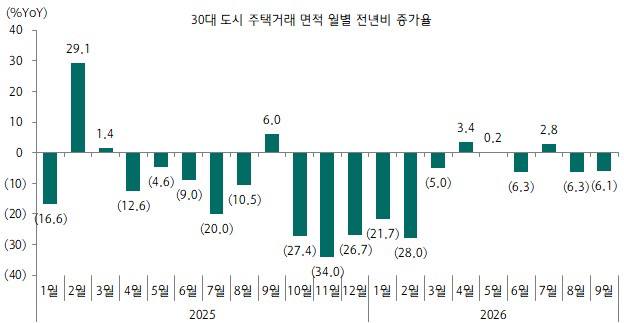
- 🏠 中 9월 신규주택 거래 YoY-6.1% 부진, 기존주택은 견조 — 춘절 이후 기준 예년 추세 하단.
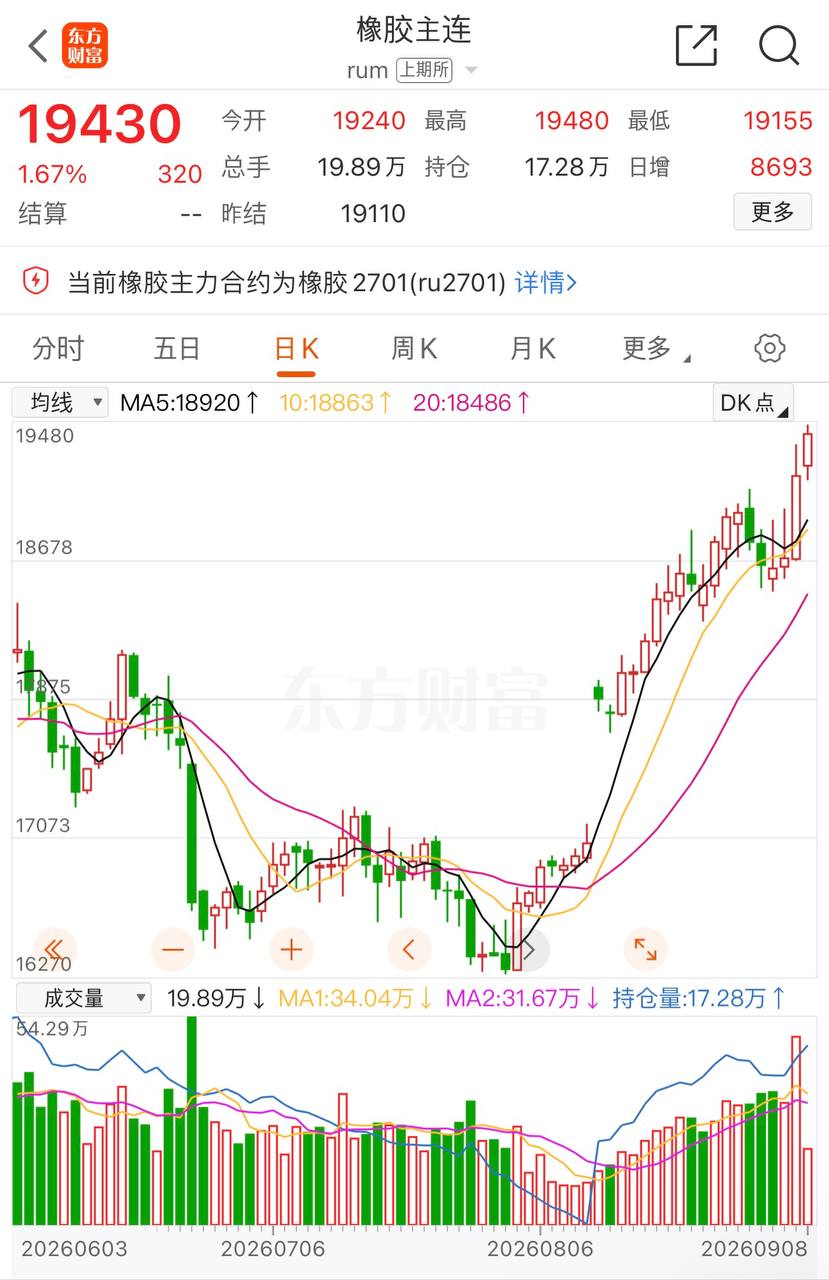
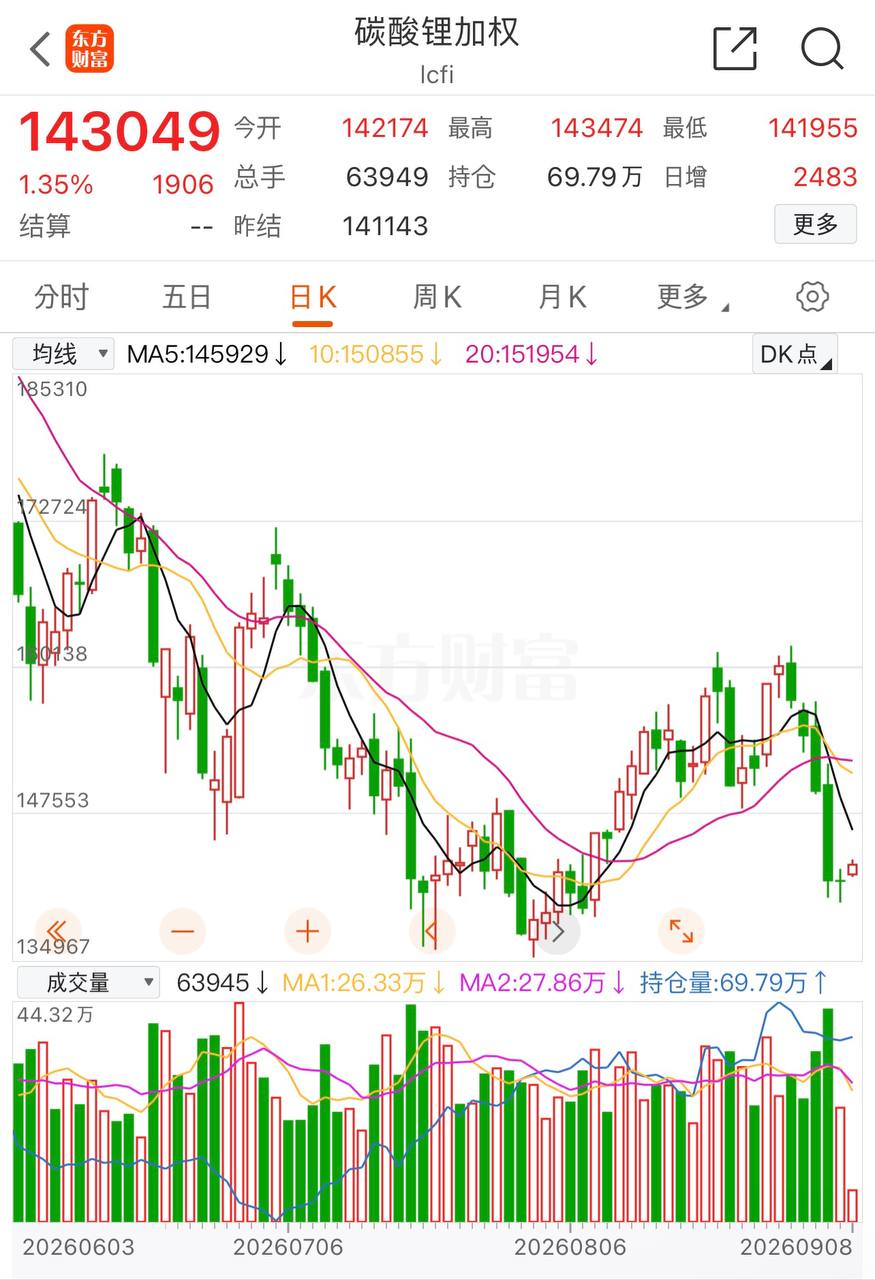
- 📈 탄산리튬·고무 선물 강세 — 탄산리튬 14.30만위안/톤(+1.4%), 고무 +1.7% 연중 신고가.
- 🔌 삼성, 4nm 생산능력 50% 이상 HBM4에 할당 — 3분기부터 HBM4 공급 대폭 확대 계획.
- 🤖 데이터센터 협상력 이동: 클라우드 업체 → ‘CoreWeave류’ 운영업체로 힘의 축 이동 — MS 등 SLA 완화 수용, 엔비디아·AMD는 신용보증까지 제공.
- 🛢️ Jeff Currie(前 골드만삭스): 개별 원자재 대신 ‘하드에셋 바스켓’ 전략 제안 — 탈세계화 국면에서 광산·석유·우라늄·핵심광물·식량 분산 투자 권고.
- 🏗️ 철광석 선물 톤당 100달러 회복 — 원료탄 공급 긴축 + 中 8월 제조업 PMI 개선 신호, 다만 고로 가동률 하락은 변수.
- 🔋 텐센트 CFO: 2분기 500억위안 선지급으로 메모리 칩 확보(‘5년에 한 번’ 전략적 구매) — Harness 유료 사용자 매출총이익률이 MaaS 수준까지 상승, Token 소비량 무료 대비 2배 이상.
- 🤖 DeepSeek, 백엔드/서버 엔지니어 150개 직무 대규모 채용 — 팀 전체 인원의 1/3~1/2 규모, Agent·데이터 처리량 급증이 배경.
- 💱 한국 2분기 명목GDP QoQ+9.2%, YoY+26.4%, 1979년 이후 최대폭 — 실질GDP YoY+3.7%, 실질GNI YoY+15.6%(1988년 이후 최대).
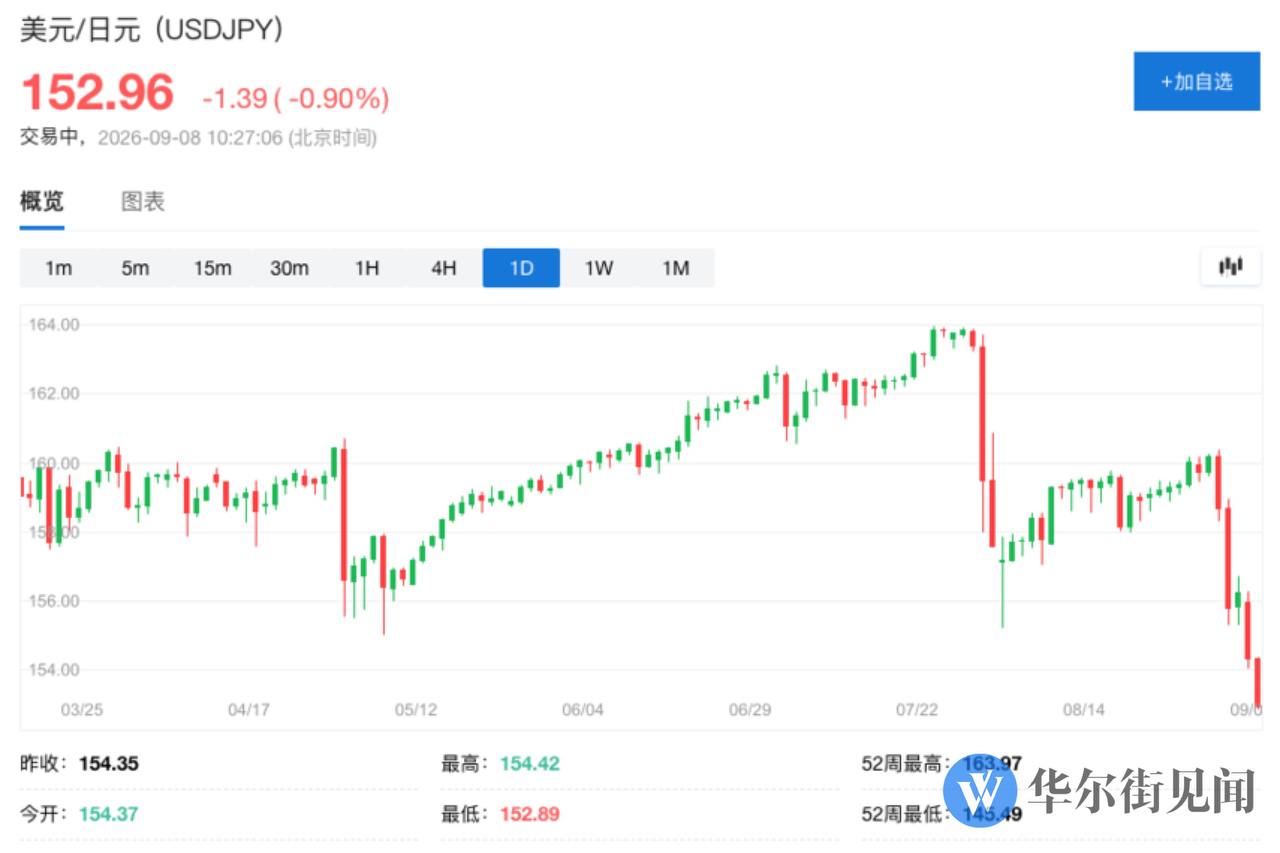
- 💱 달러/엔 하락, 152.96엔(-0.9%)
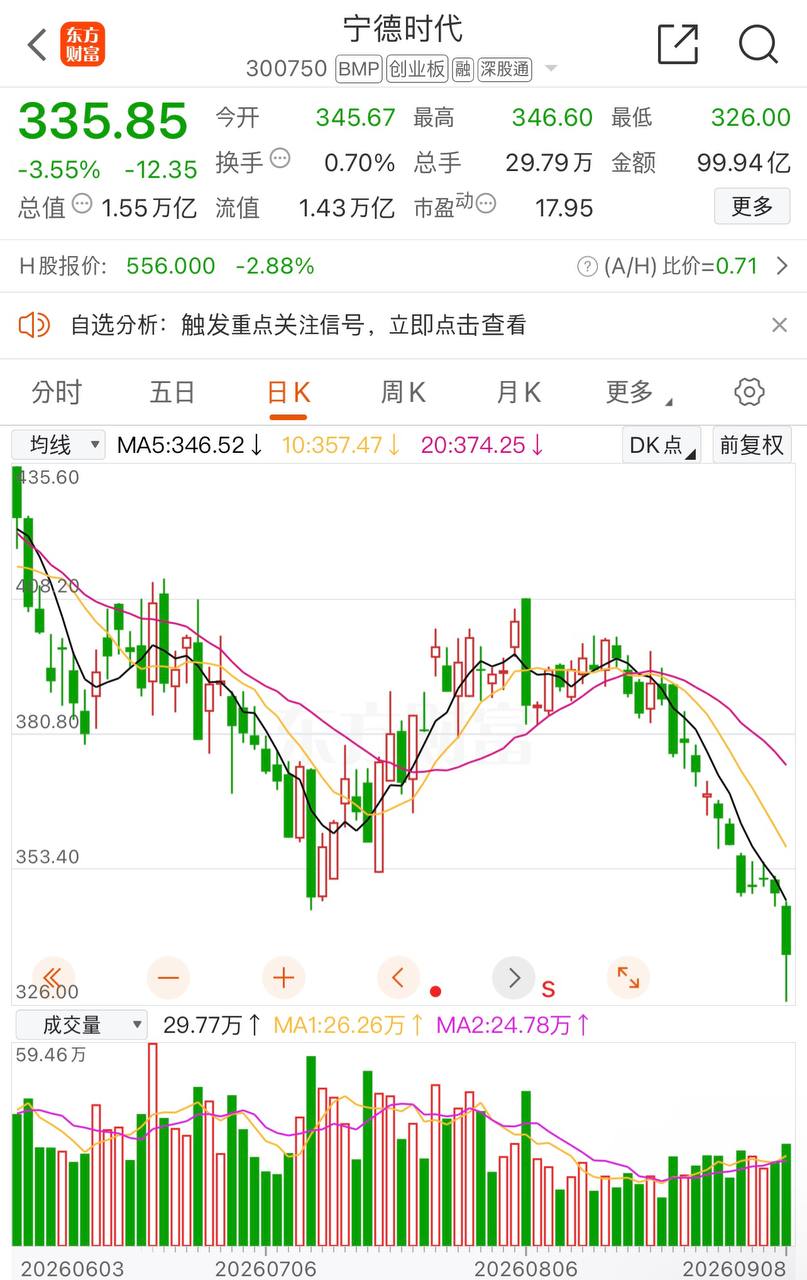
- 🔋 中 CATL 오전 -3.6%, 전저점 하회 — 리샹자동차 자체 개발 배터리 전환 발표 영향.
- 🌐 中 8월 수출입 예상 소폭 하회 — 수출 YoY+25%(예상 25.9%), 수입 YoY+28.2%(예상 31.0%), 무역흑자 1,190.9억달러. 5개월 연속 서프라이즈 실패에도 두 자릿수 증가율 유지, 하이테크 제품 호조.
- 🌾 골드만삭스: 농산물 가격 상승 리스크 지속, 무역장벽이 호르무즈·엘니뇨보다 진짜 위험 증폭기 — BCOM 농업지수 연초 대비 +24%, 농업 무역제한 조치 2020년 이후 약 2배 증가.
- 🔌 마이크론 주가 1,000달러선 회복 — 12개월 누적 +700%, SK하이닉스·삼성전자도 급등. 9월 30일 실적(EPS 30.89달러 전망) 주목.
- 🔌 애플, 키옥시아와 3~5년 NAND 장기계약 추진, 가격 상한 없을 가능성 — 메모리 가격 결정권이 판매자로 이동, 메모리 사이클 장기화 가능성.
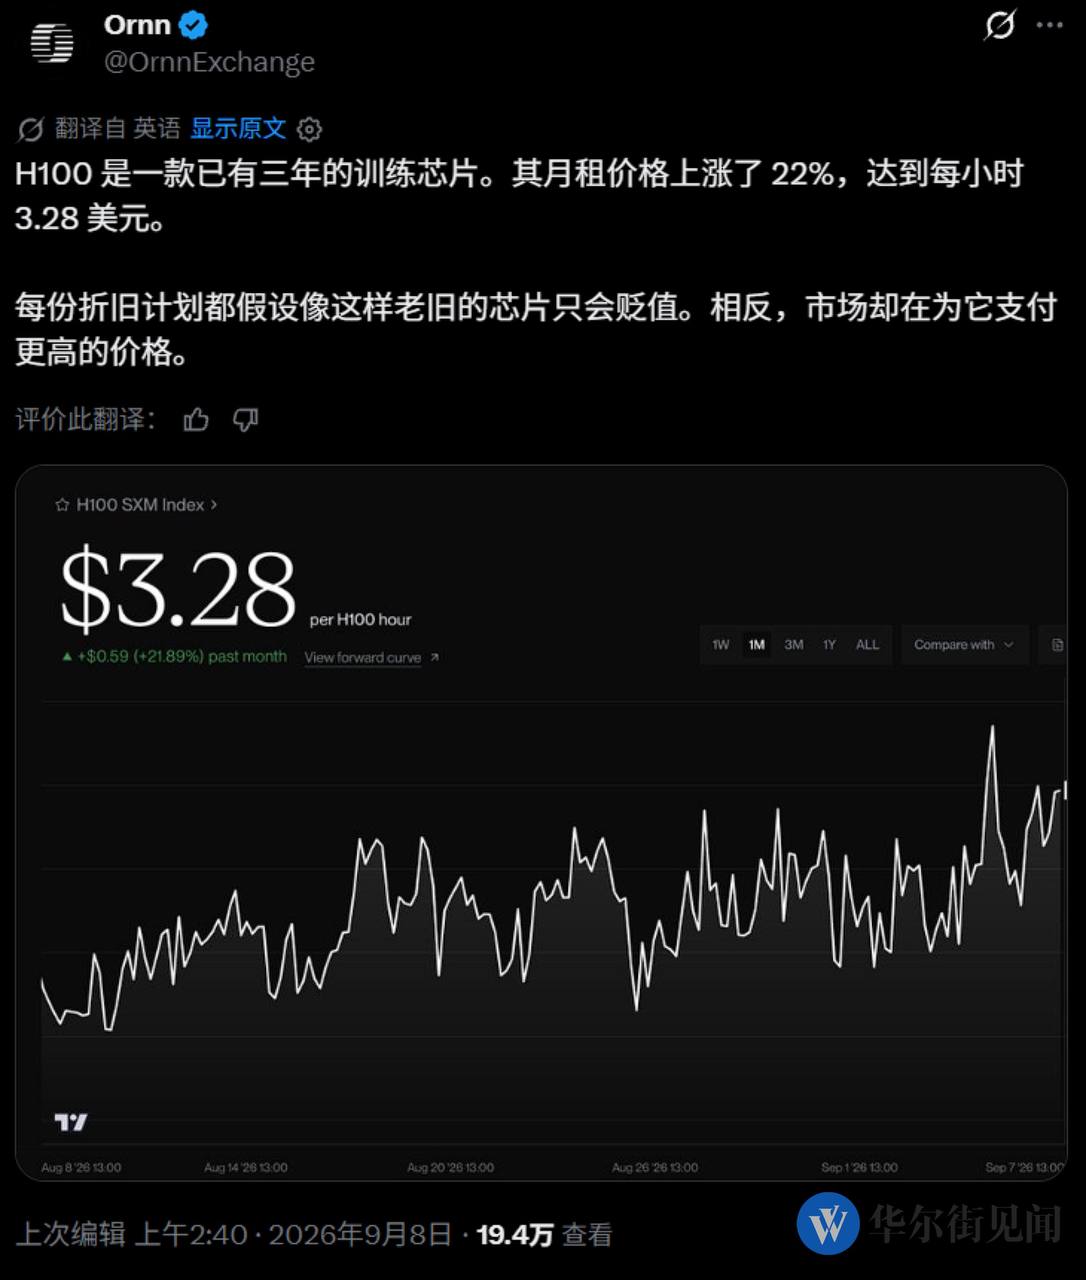
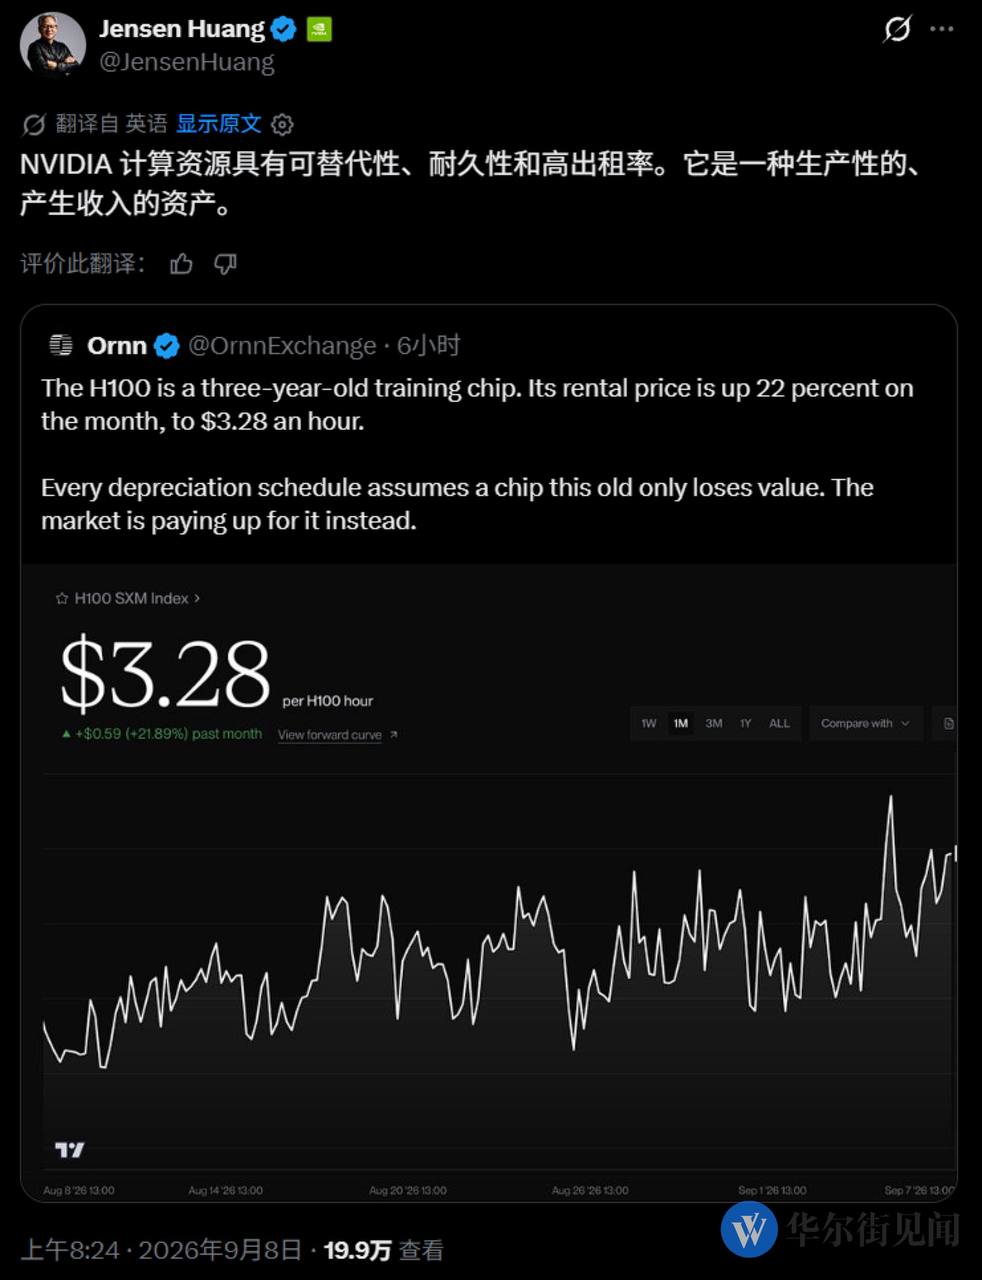
- 🤖 젠슨 황: 엔비디아 칩은 내구성·임대가치 높아 ‘생산적 자산’ — H100 임대가격 MoM+22%(시간당 3.28달러).
- 🛢️ WTI 93.31달러(+2%), 브렌트 98.07달러(+1%) — 사우디 남부 에너지 시설 피격에 따른 상승.
- 🔋 中 8월 전기차 소매판매 100.5만대, YoY-10.1% — 내수 부진 속 수출 의존도 심화로 마찰 확대 우려.
- 🔌 ASML·TSMC, 12인치(High NA EUV) 광마스크 전환 산업 이니셔티브 발표 — 2031년 시험 생산라인, 2033년 완전 노광 시스템 목표.
- 🔋 리오토, 신왕다파워 지분투자로 자체 배터리 개발 가속 — 홍멍즈싱·샤오미·샤오펑 등도 2차 공급사 도입, CATL 점유율은 50% 이상 유지.
- 🚗 BYD, 2027년 해외 판매 목표 250만대 이상으로 상향 — 2026년 목표도 150만→190~200만대로 상향.
- ⚠️ 후티 반군, 사우디 아람코 여러 석유시설 공격 주장 — 아브하·나즈란·지잔 시설 타격, 지잔 정유공장(40만배럴/일) 재차 공격.
- ⛏️ 짐바브웨, 안티몬·텅스텐 수출 중단 — 국내 정련·가공 확대 목적.
- 🥃 마오타이, 연내 6번째 가격 인상 — 페이톈 1,766위안, 상반기 순이익은 2015년來 첫 감소.
- 🛢️ 사우디 시설 피격에 브렌트유 100달러 근접, YTD +60% 상회 — 디젤 등 석유제품 가격도 급등(유럽 디젤 배럴당 200달러 근접).
- ✈️ 에어버스: 중국 향후 20년간 신규 여객기 8,800대 이상 필요 — 전 세계 수요의 20% 이상 차지, 2045년 中 운항 여객기 9,860대 전망.
- 💱 BOJ, 9월 회의서 금리 1.25%로 인상 계획 — 분기 1회 인상 속도로 가속 가능성.
- 🛍️ 화웨이·샤오미·애플 폴더블폰, 메이퇀 즉시배송 최초 출시 — 최단 30분 배송.
- 🤖 골드만삭스: AI 촉매(OpenAI Astra 출시, Communacopia+ 컨퍼런스)가 CPI보다 중요 — 헤지펀드 순레버리지 1년래 최저, 반도체 변동성 절반↓로 시장 리스크 과소평가 가능성. AI 롱 + 비AI S&P500 헤지 전략 권고.
- ⚠️ 인화인(InP) 공급 경고 — IQE CEO, 수출통제로 인한 InP 기판 공급이 반도체 업계 주요 리스크로 부상. 1.6T 광모듈 전환으로 사용량 2배 증가, 메모리보다 심각한 공급부족 가능성.
- 💱 영국, 1998년 이후 최고 수익률로 국채 발행 — 2056년 만기 국채 수익률 5.8168%, 청약배수 20배.
- 🤖 Anthropic Labs 팀, 70~80% 프로젝트 폐기하는 ‘실패 문화’로 Claude Code 성공 견인 — 2주 단위 ‘생존 또는 전환’ 심사 체제.
- 🤖 Morgan Stanley: 빅테크 AI 투자수익률 매력적 — 자체 컴퓨팅 API 서비스 최대 46%, GPU 임대 약 31%, 제3자 의존 약 25%. 4대 빅테크 자본지출 2027년 1.47조달러 정점 후 증가율 둔화 전망.
- 🐷 中 돼지고기 가격 4주 연속 상승 — 9월 첫째 주 생돈 kg당 11.59위안(MoM+0.3%), 돼지고기 21.23위안(MoM+0.2%).
- 🤖 아마존, 퀄컴 AI칩에 최대 600억달러 베팅 — 2,500만주 신주인수권 연계, 1.6T급 광학 인터커넥트 공동개발.
- 🛢️ 관세 미결정이 구리 최대 강세 요인 — 100만톤 이상 구리가 美로 이동, LME 1만4,700달러 돌파.
- 🔋 리오토, 3번째 배터리 공급사로 CALB 도입(리샹 i6 탑재 예정) — CATL 협상력 균열 조짐.
- 🤖 SemiAnalysis: 구글 TPU(Ironwood), 달러당 성능 B200 대비 최대 50% 우위 — Anthropic 등 외부 고객 확대, 엔비디아 추론칩 시장 잠식 가능성.
- 💱 JP모건: 달러 숏 서두르지 말고 저금리 통화 숏 권고 — 달러 실질금리·밸류에이션 우위 근거, 단 엔화는 예외.
- 🔌 ASML, 네덜란드 에인트호번 제2공장 착공 — 축구장 50개 규모, 일자리 2만개, 1단계 2029년 완공.
2. 주요 테마 / 트렌드
원자재 슈퍼사이클 재점화
구리(LME 사상 최고치 3회 경신), 철광석(100달러 회복), 원유(WTI 93달러·브렌트 98달러 근접), 농산물(BCOM +24%), 리튬·고무·메탄올 선물까지 전방위 원자재 강세가 관측됨. 공통 배경은 ①관세·차익거래로 인한 지역별 재고 불균형(구리), ②지정학 리스크(후티의 사우디 아람코 연쇄 공격), ③공급 측 제약(칠레 광산 감산, 원료탄 긴축, 짐바브웨 수출금지). 골드만삭스·Jeff Currie 등은 개별 품목 예측보다 ‘바스켓’ 분산 전략을 권고하며 구조적 강세 국면을 시사.
메모리 반도체 ‘슈퍼사이클’ 전환
DRAM 공급이 AI 서버·LLM 수요를 따라가지 못하는 구조가 고착화. 삼성 HBM4 생산능력 집중, 텐센트의 선제적 메모리 확보(500억위안), 애플의 NAND 장기계약(가격상한 없이), 마이크론 주가 1,000달러 회복 등은 모두 ‘가격 결정권이 구매자에서 판매자로 이동’하는 동일한 흐름을 보여줌. 인화인(InP) 공급 부족 경고도 같은 맥락(광통신 소재 병목).
중국 배터리·전기차 산업 재편
CATL 독점 구도에 균열 조짐 — 리오토(신왕다파워 지분투자 + CALB 도입), 홍멍즈싱·샤오미·샤오펑의 2차 공급사 도입이 동시다발적으로 발생. 동시에 ESS 배터리는 ‘반내권(反内卷, 과잉경쟁 반대)’ 이슈로 태양광 산업의 가격전쟁 재현 우려가 부상. 8월 전기차 내수 판매는 YoY-10.1% 부진한 반면 BYD는 해외 판매 목표를 공격적으로 상향(2027년 250만대) — 내수 부진을 수출로 돌파하려는 전략이 뚜렷.
AI 인프라 경쟁구도 변화
클라우드 업체(MS 등)에서 GPU 운영업체(CoreWeave)로 협상력 이동, 구글 TPU(Ironwood)의 엔비디아 추론칩 영역 잠식, 아마존-퀄컴의 지분 연계형 파트너십, DeepSeek의 공격적 채용까지 — AI 컴퓨팅 인프라를 둘러싼 합종연횡과 경쟁이 심화. 젠슨 황은 엔비디아 칩을 ‘감가상각 자산’이 아닌 ‘수익 창출 자산’으로 재정의하며 임대시장 강세를 강조.
통화정책 정상화 압력 (일본 중심)
일본 명목임금 1997년來 최대폭 상승과 BOJ의 9월 금리 인상(1.25%, 분기 1회 가속 가능성)이 맞물리며 엔 강세 압력과 글로벌 캐리트레이드 청산 리스크가 부각. JP모건은 달러 숏보다 저금리 통화(단, 엔화 제외) 숏을 권고해 엔화의 예외적 지위를 재확인.
미·중 무역/관세 긴장 지속
미·캐나다 무역전쟁 격화(보복관세), 中 8월 수출입 서프라이즈 실패(5개월 연속)에도 두 자릿수 증가율 유지, 관세 불확실성이 오히려 구리 가격의 최대 강세 요인으로 작용하는 등 관세 리스크가 실물 공급망과 자본흐름을 동시에 왜곡하는 모습.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 파급 경로 |
|---|---|---|
| 중동 지정학 긴장 | 후티의 사우디 아람코 연쇄 공격(아브하·나즈란·지잔), 브렌트 100달러 근접 | 유가·디젤 급등 → 인플레이션 재점화, BOJ 등 통화정책 부담 |
| 관세/무역장벽 확산 | 美-캐나다 보복관세, 中 정제구리 관세 미결정, 농산물 무역제한 2배 증가 | 원자재 가격 변동성 확대, 공급망 지역화 심화 |
| 中 부동산 신규주택 부진 | 9월 신규주택 거래 YoY-6.1% | 내수 경기 하방 압력, 건설 관련 원자재 수요 둔화 |
| ESS·전기차 생산능력 과잉 | ESS 계획 총 생산능력 2TWh 돌파, EV 내수 YoY-10.1% | ‘반내권’ 가격전쟁 재현 시 中 배터리·태양광 기업 수익성 훼손 |
| 인화인(InP) 등 소재 공급망 병목 | 수출통제로 InP 기판 확보난, 1.6T 광모듈 수요 급증 | AI 데이터센터 확장 속도 제약 가능성 |
| BOJ 금리 인상 가속 | 9월 1.25% 인상, 분기 1회 속도 전환 가능성 | 엔 캐리트레이드 청산 리스크, 글로벌 유동성 긴축 |
| 영국 국채 발행비용 급등 | 2056년 만기 수익률 5.8168%(1998년 이후 최고) | 선진국 재정 부담 심화, 장기금리 상방 압력 |
기회 요인
| 기회 | 내용 | 수혜 주체 |
|---|---|---|
| 메모리 반도체 슈퍼사이클 | DRAM/NAND 공급부족 지속, 가격결정권 판매자 이동 | 삼성전자, SK하이닉스, 마이크론, CXMT |
| HBM4/AI 서버향 투자 확대 | 삼성 4nm 50%↑ HBM4 할당, 텐센트 선제 확보 | 메모리 3사, 파운드리(삼성 SF4) |
| 원자재 바스켓 분산 투자 | 구리·철광석·리튬·고무 동반 강세, 구조적 공급제약 | 광산·자원 관련주 (베이팡구예 등 中 비철금속) |
| AI 인프라 재편 수혜주 | CoreWeave류 운영업체 협상력 강화, 구글 TPU 확대 | GPU 임대·클라우드 대체 밸류체인 |
| 中 배터리 2차 공급사 진입 | CATL 독점 균열, CALB·신왕다파워 등 신규 진입 | CALB, 신왕다파워, 완성차 자체 배터리 밸류체인 |
| ASML/TSMC EUV 장비 투자 확대 | 12인치 광마스크 전환 이니셔티브, 에인트호번 증설 | ASML, TSMC, EUV 공급망 |
| 中 항공기 수요 장기 성장 | 20년간 8,800대+ 신규 수요(에어버스 전망) | 항공기 제조·리스 밸류체인 |
| 한국 경제 모멘텀 | 2분기 명목GDP 47년래 최대폭, 반도체·수출 호조 | 韓 수출주, 특히 메모리 반도체 |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스(원자재): 호르무즈 해협 리스크 확대 시 유가 120달러 가능, 천연가스·경유가 원유보다 더 큰 공급충격 — 매수 권고.
- 골드만삭스(농산물): 무역장벽이 호르무즈·엘니뇨보다 더 근본적인 가격 변동성 증폭기 — 구조적 상승압력 지속 전망.
- 골드만삭스(증시): CPI보다 AI 촉매(OpenAI Astra, Communacopia+)가 중요, 시장이 리스크를 과소평가 — AI 롱/비AI 헤지 전략 권고.
- Jeff Currie(前 골드만삭스): 개별 품목 예측 대신 하드에셋 바스켓 분산 투자가 정답.
- TrendForce: DRAM 공급 증가가 구조적으로 수요를 따라가지 못함 — 단기 공급부족 지속.
- JP모건: 달러 공매도는 시기상조, 저금리·경기민감 통화 숏이 더 합리적 전략(엔화 제외).
- Morgan Stanley: AI 비즈니스 모델 자본수익률 25~46%로 매력적이나, 빅테크 자본지출 증가율은 2028년부터 둔화 국면 진입 전망.
- 中 업계(ESS): 태양광 가격전쟁 재현 시 중국 산업 전체의 이익과 국제 이미지가 훼손된다는 자성적 경고 — ‘반내권’ 정책 대응 주목.
4. 기타 메모
- 원문에 링크만 포함되고 본문 요약이 없는 다음(Daum) 뉴스 메시지가 다수(06:44, 07:06, 07:24, 11:46, 22:03 등) 존재 — 원문 확인 필요.
- “10년 할부”, “밀크티가 아닌데” 등 맥락이 생략된 짧은 코멘트가 일부 존재해 정확한 의미 파악을 위해 원문 링크 확인 필요.
- CATL 관련 뉴스가 하루에도 여러 건(주가 급락, 2차 공급사 확대, 3차 공급사 CALB 도입) 동시다발적으로 나와 협상력 약화 시그널이 뚜렷 — 익일 CATL 주가·수주 동향 후속 체크 필요.
- 사우디 아람코 시설 피격이 하루 중 반복 보도(17:12, 17:34)됨 — 실제 생산·수출 차질 규모에 대한 공식 확인이 필요하며, 브렌트 100달러 돌파 여부가 익일 최우선 체크포인트.
- BOJ 9월 금리 인상(1.25%) 관련 보도가 19:06, 21:58 두 차례 반복 — 실제 회의 결과(다음 주 예정) 확인 필요.
- 中 8월 수출입 지표는 예상 소폭 하회했으나 두 자릿수 증가율 유지 — 5개월 연속 서프라이즈 실패 추세가 지속되는지 익일 후속 지표 확인 필요.
- 이미지 첨부 메시지(총 11건) 중 일부는 텍스트 설명이 거의 없어(예: 68527/68526/68525, 68529/68528) 차트 자체 확인이 필요.