HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-07 06:06 ~ 23:21 기준, 수집 시각 2026-09-07 20:30:02 UTC)
메시지 수: 70
1. 핵심 뉴스 요약
- 🖥️ TSMC, 3분기 3나노 생산액 사상 첫 4,000억 대만달러 돌파 전망 — AI·HPC 수요 급증으로 3나노 매출 비중이 처음 5나노를 넘어설 전망이며, A16(엔비디아·애플·OpenAI 관심)·A14·A12 로드맵도 순차 공개.
- 🖥️ AWS, AI 서버랙 조달 확대…TSMC·Alchip·Wiwynn·Foxconn 수혜 — Amazon 자본지출 2,200억달러로 상향, CEO는 AI 컴퓨팅 수급부족이 2027~28년까지 지속될 것으로 전망.
- 📱 DRAM 가격 급등에 iPhone 18 Pro 가격 최대 20% 인상 전망 — 3분기 메모리 비용 YoY+400% 급등, A20 Pro(애플 첫 2나노 프로세서) 탑재로 원가 부담 가중.
- ⚡ 대만 10월 전기요금, AI반도체·데이터센터向 15~20% 인상 검토 — 정부 보조금 불확실성 속 대형 전력수요처에 비용 전가 확대.
- 🛢️
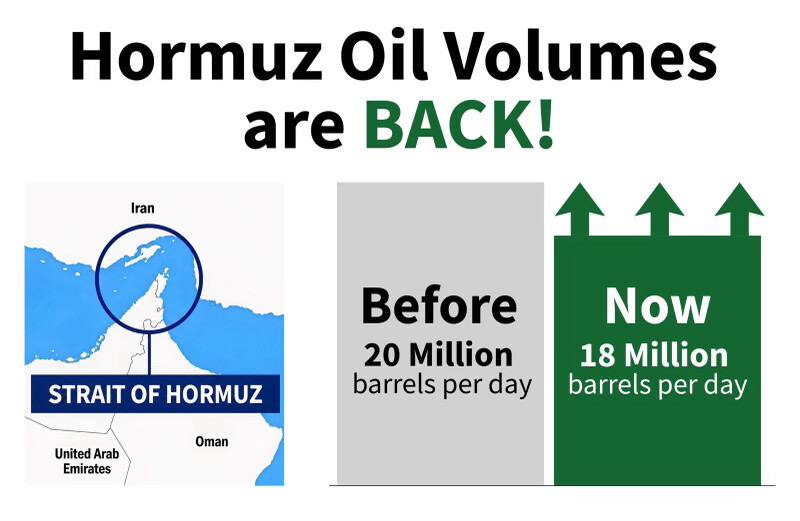 트럼프, 호르무즈 해협 석유물동량 분쟁 이전 수준(일 1,800만 배럴) 회복 발표
- 🏗️ 중국 부동산발 지방재정 위기 속 로봇·반도체 산업으로 투자 전환 — 무너진 아파트 부지에 로봇·반도체 기업 입주.
- 🏛️
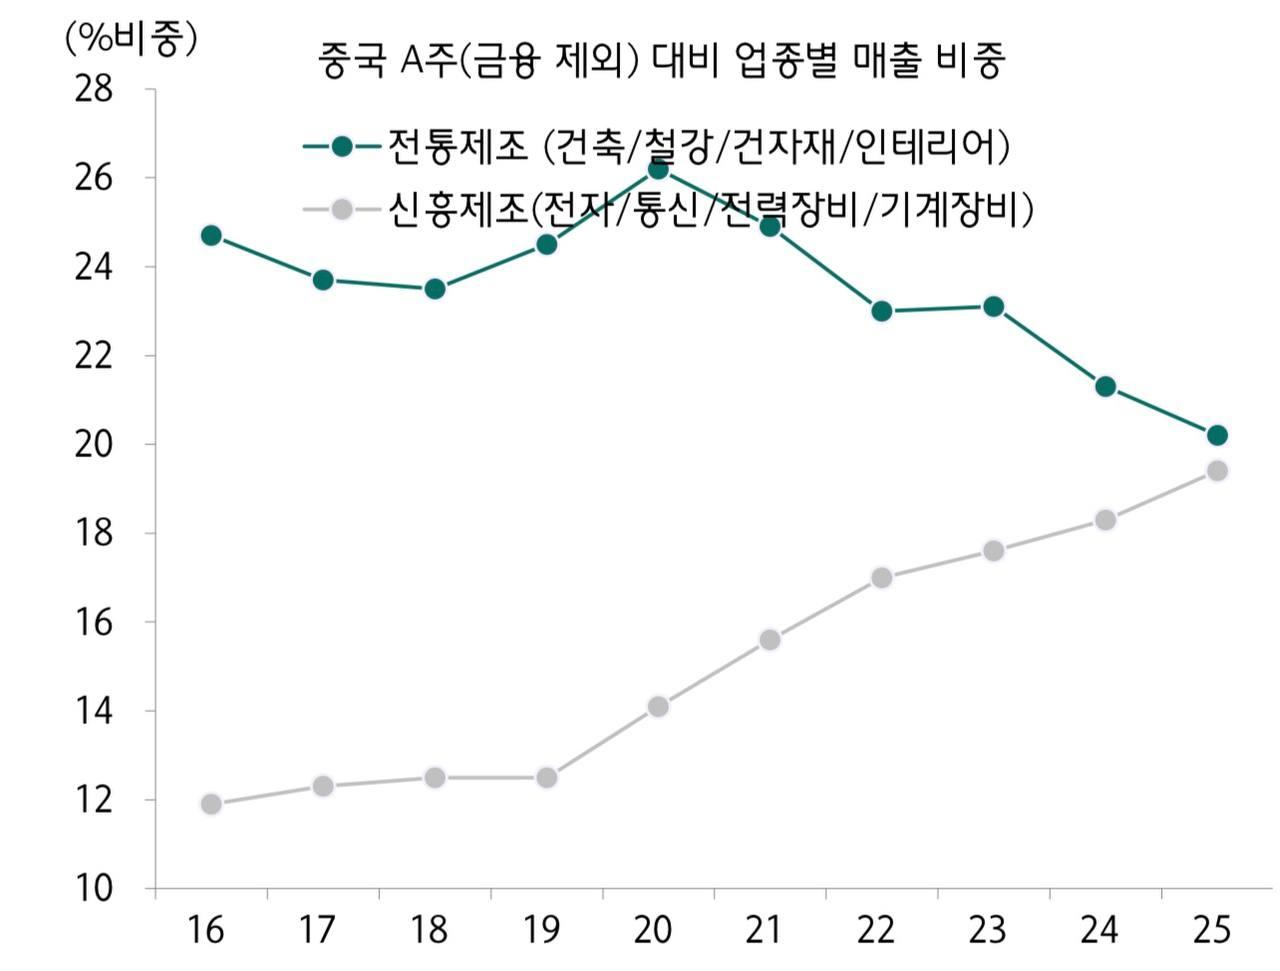 중국 증시, ‘아파트에서 테크로’ 자금 이동 테마 부각
- 🏛️
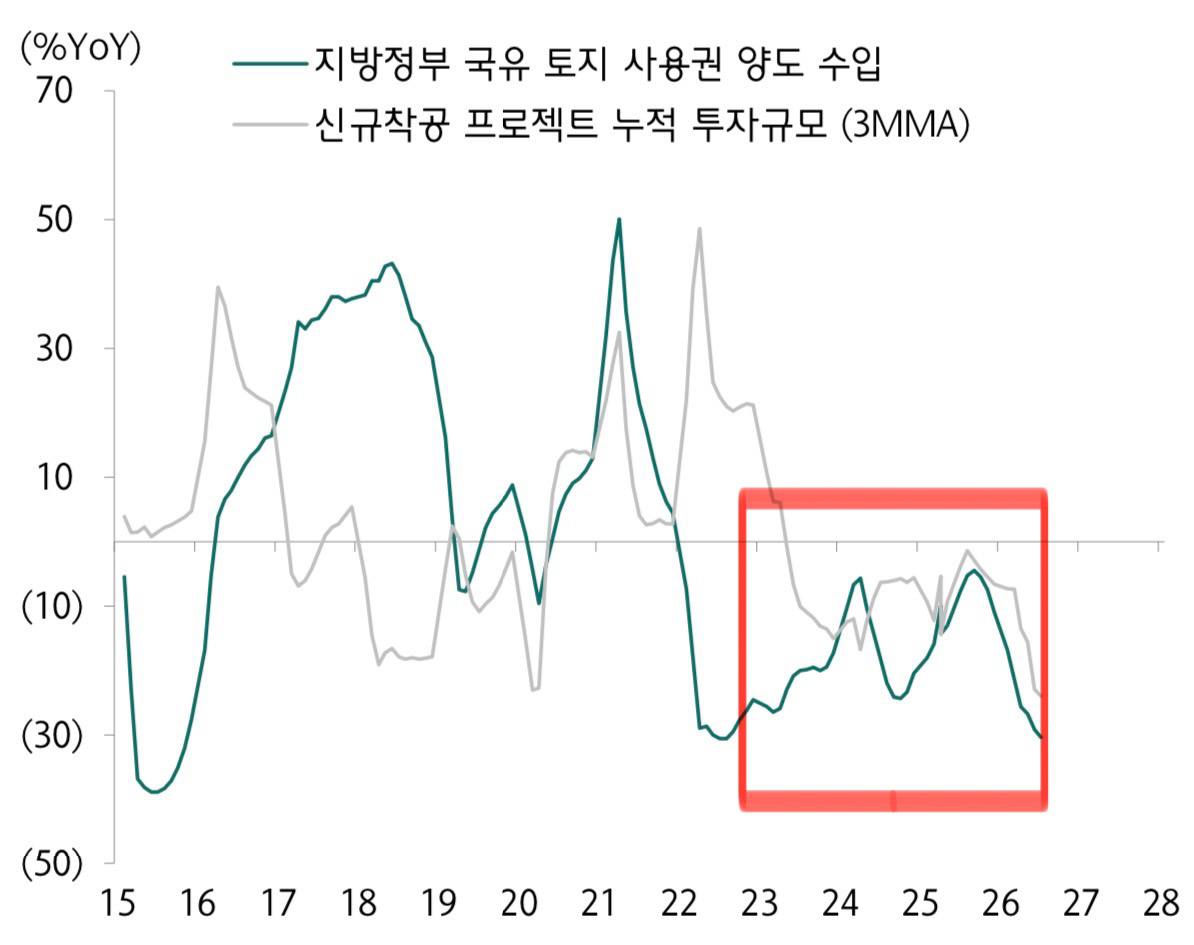 지방정부 부동산 수입 급감 → 고정자산투자 동반 위축, 반면 허페이는 CXMT 상장 대박으로 산업자본 투자 확대, 중국 30여개 지방정부 ‘VC 스타일’로 전환
- 🔋 글로벌 신에너지 500대 기업 총매출 첫 10조 위안 돌파(YoY+10.89%) — 중국기업이 260개사·매출 51.8% 차지, 글로벌 10대 기업 중 6곳이 중국계.
- ⚡ AI 서버 전력 수요 급증, 델타전자·라이트온테크 SiC/GaN 전력반도체 선점 경쟁 — 800VDC·SST 등 차세대 전력 아키텍처 부상, 2027년부터 SST 본격화 전망.
- 🏭 중국 천연고무 가격 사상 최고권, 타이어 업체 3분기 연속 가격 인상
- 💹 2026년 홍콩증시 IPO 조달액 3,558억 홍콩달러(YoY+156%) — ‘A+H’ 상장 주도, 기술기업 비중·코너스톤 투자자 참여 확대.
- 💰
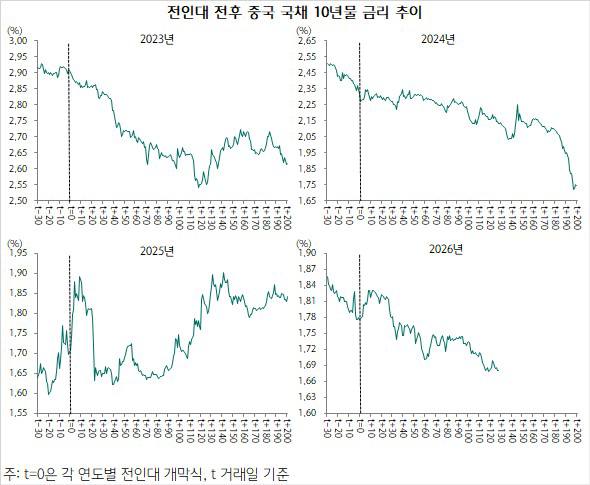 중국 국채 10년물 금리, 전인대 이후 하락세 — 2023년 리오프닝 시기와 유사한 패턴
- 📈
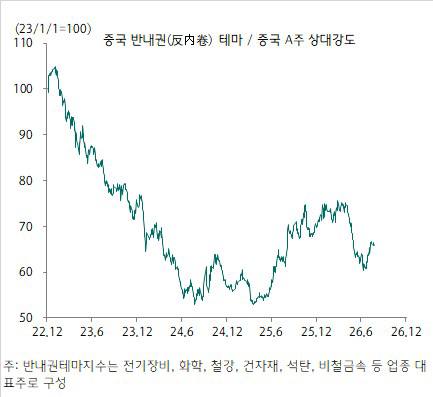 중국 증시 반등권 테마 저점 반등 — 화학·석탄·비철금속 업종 주도
- 🗳️ 독일 작센안할트주 선거서 극우 AfD 44%대 득표로 제1당 등극(과반 미달)
- 🚗 샤오미 자동차 누적 인도량 80만대 돌파
- 🔋 나트륨전지, 리튬가격 헤지에서 자체 경제성으로 전환 — 2030년 800GWh, 2035년 2,047GWh 수요 전망(화타이증권)
- 📊 골드만삭스: AI 메모리 반도체 수요 과소평가, 코스피 목표 12,000pt(약 80% 상승여력) — 빅테크 내년 자본지출 1.2조달러 이상, 반도체 부족 2027년 심화 전망.
- 🖥️
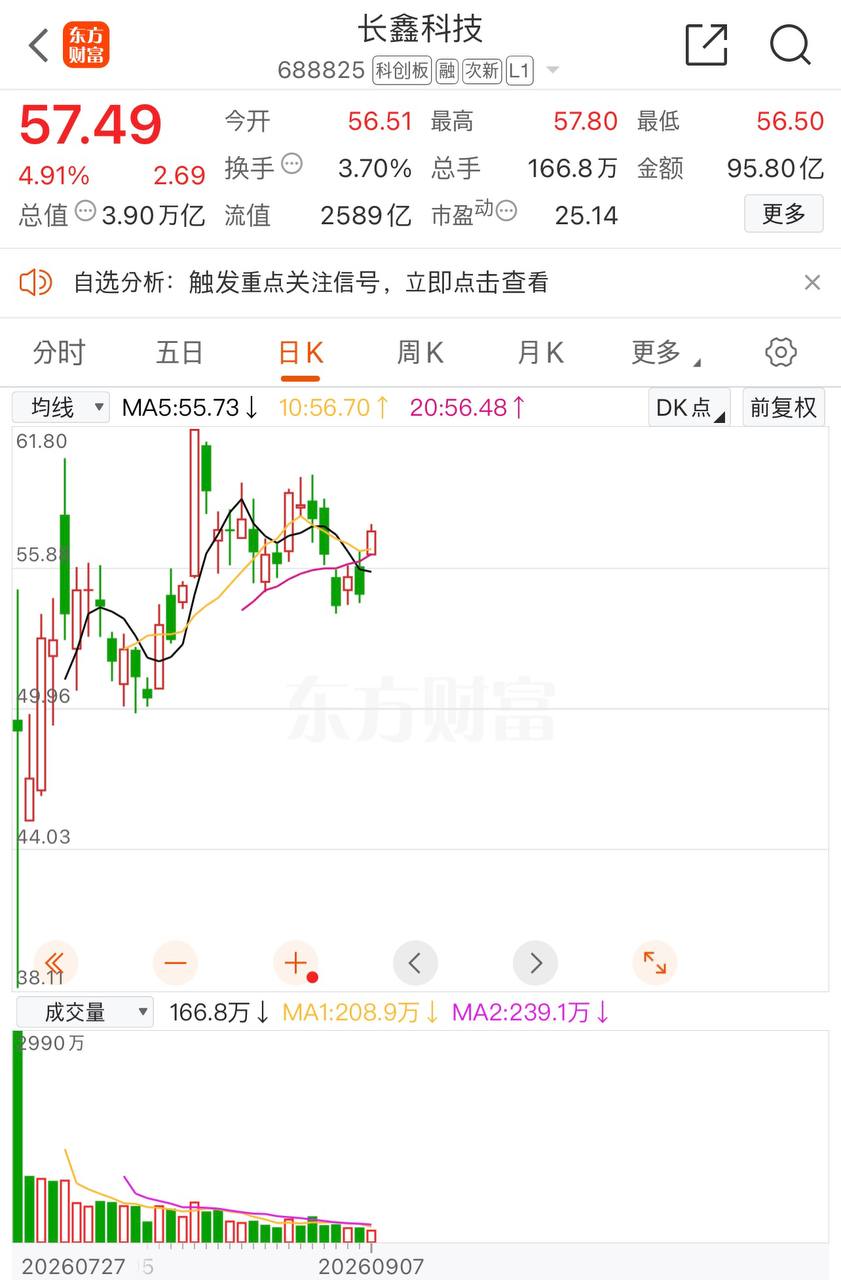 CXMT +4.9%, 북방화창 +3.45%, PCB 다수 상한가 — 반도체·AI인프라 동반 강세
- ⚙️
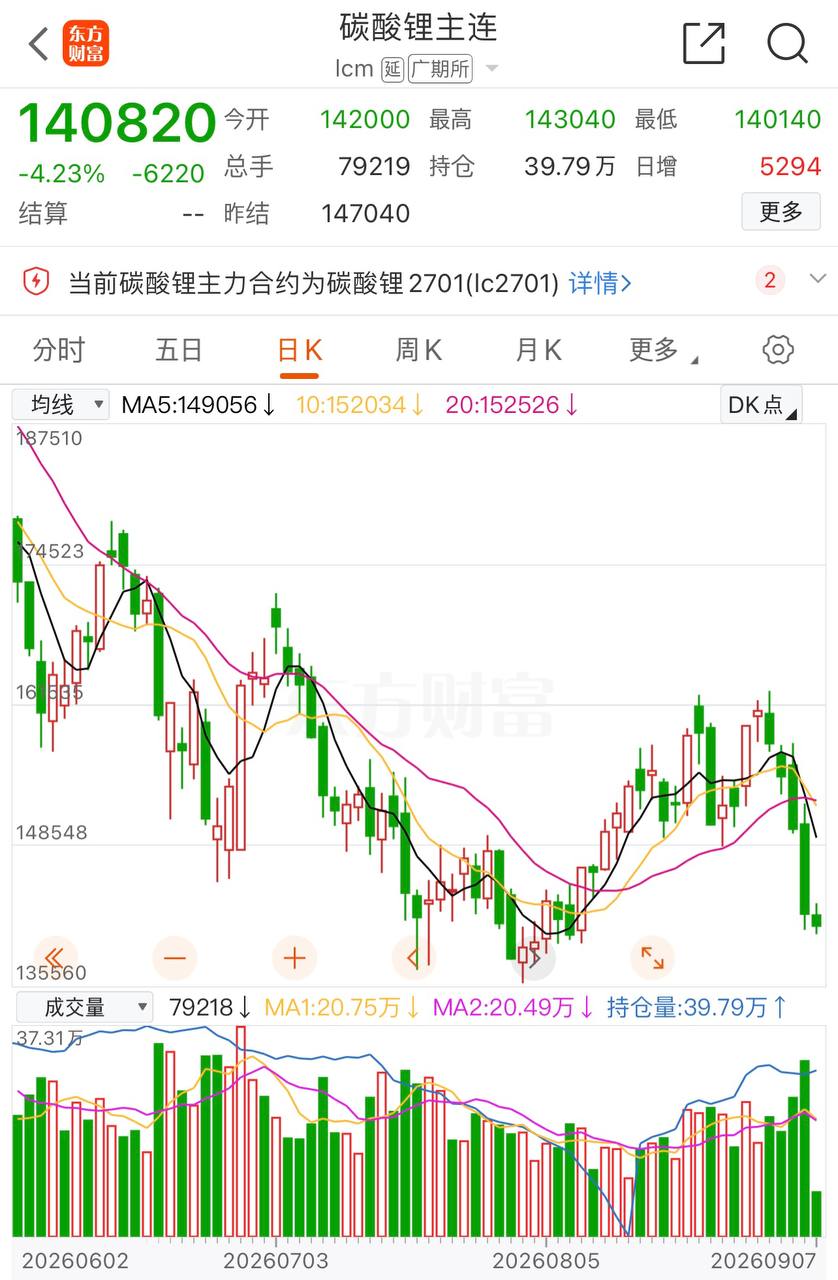 탄산리튬 14.08만위안/톤(-4.23%) — 재고 통계기준 변경으로 장부상 재고 7.9만→17.5만톤 급증, 단일 지표 의존 판단 주의 필요
- 🤖
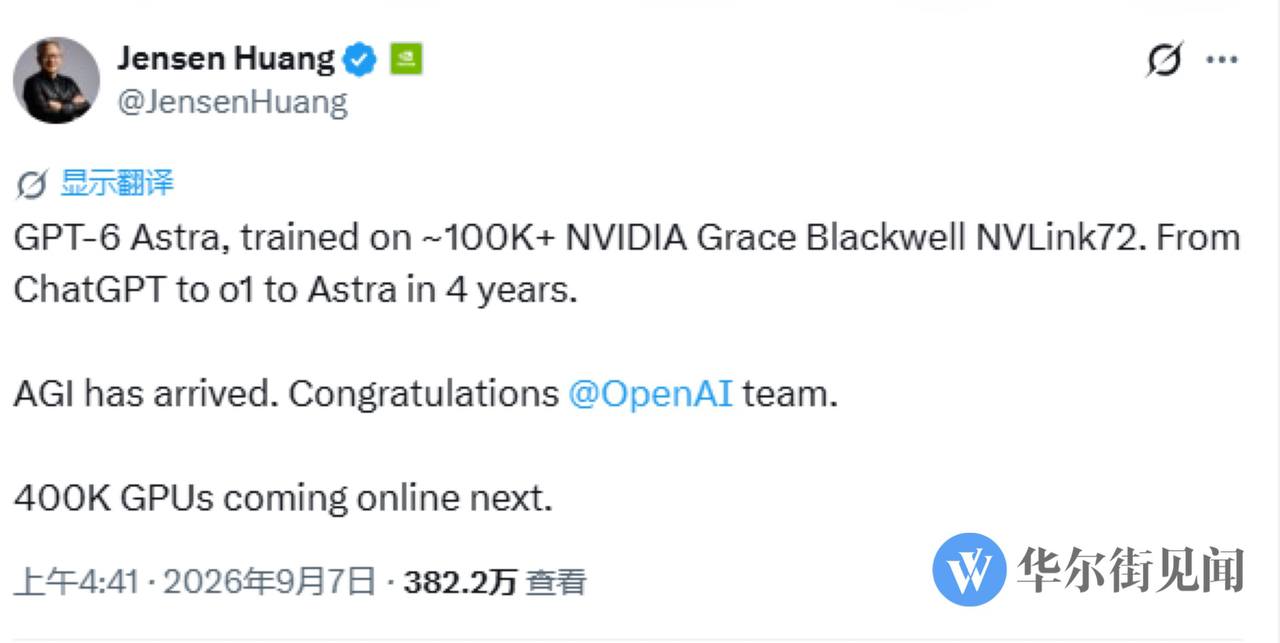 OpenAI GPT-6 Astra 출시, 젠슨 황 “AGI 도달, 다음은 40만 GPU 가동”
- 💰 Anthropic, 11개월간 5,170억달러 규모 컴퓨팅 자원 확보(14.8GW) — 연매출 650억달러로 OpenAI(400억달러) 추월했으나 확보 컴퓨팅 규모는 OpenAI(30GW 계획) 대비 열세.
- ⛏️
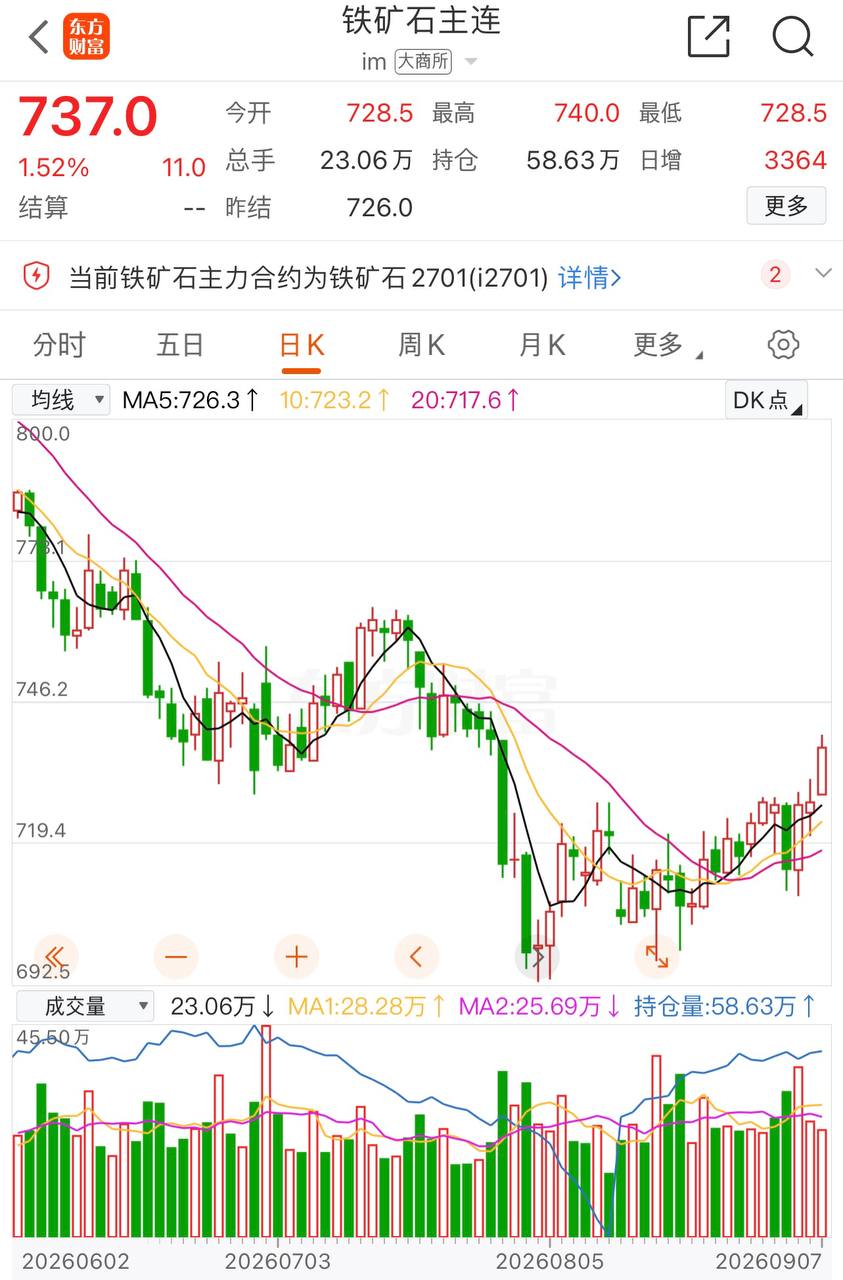
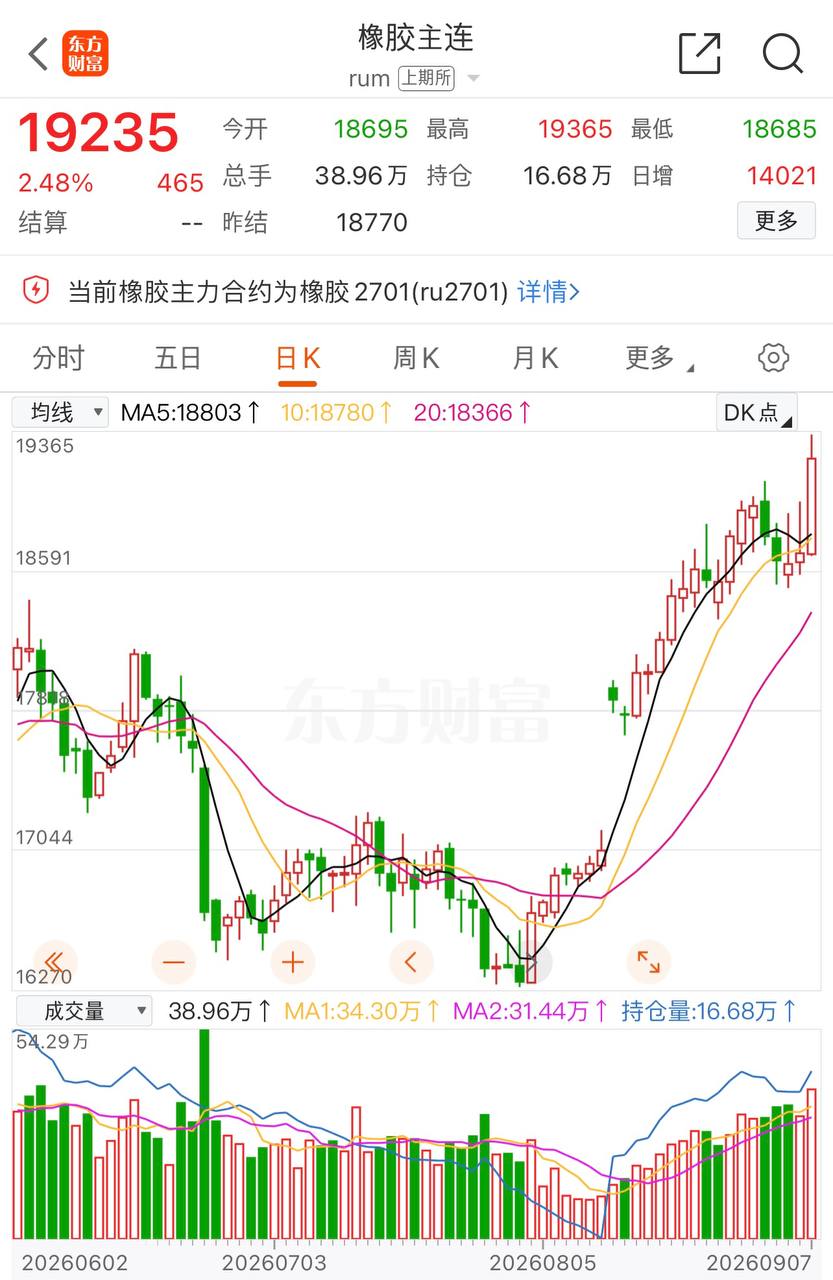 철광석 선물 +1.5%(2주 상승세), 고무 선물 +2.5%(사상 최고 경신중)
- 💴 일본, 8월 사상 최대(약 986억달러) 엔화개입 추정 — 외환보유액 1조달러 하회, 베선트 국채 바이백 두 배 확대 발표
- 💼 UBS, 신입사원·인턴 채용에 AI 활용능력 증명 의무화 — 모건스탠리, 향후 5년간 유럽은행권 20만개 일자리 위협 경고.
- 🛢️ 골드만삭스, 중동 정세 악화시 유가 배럴당 120달러 도달 가능 경고 — 천연가스·석유제품 매수로 지정학 리스크 헤지 권고.
- 🤖 중국 로봇 테마주 강세, 스링즈취 등 다수 종목 상한가
- 📊 골드만삭스: 중국 상장사 2분기 이익 YoY+24%(5년래 최고), 성장세 하드테크→전업종 확산 — IT+142%, 보험+140%, 소재+78% 등 강세. A주 비중확대 유지, 소비·인터넷은 부진.
- 📉
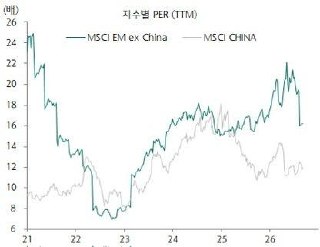 MSCI EM ex CN 대비 MSCI CN 밸류에이션 상승 실패, 본토 CSI300·ChiNext 상대우위
- 📈
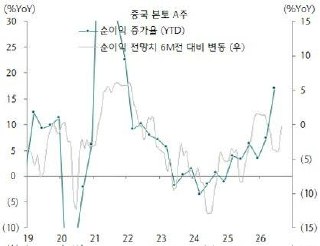 중국 본토 증시, 반기 실적 발표 완료 후 이익추정 변동치 저점 반등
- 🖥️ 중국 반도체 과창50 +2%, CXMT +6.15%(코스피 반도체와 동조)
- ⛏️ 철광석 가격 톤당 101.10달러로 100달러 돌파(7/2 이후 최고) — 포지션 청산이 주요 트리거.
- 🛢️ WTI 원유 93달러(+1.66%)
- 📱 상반기 글로벌 AMOLED 스마트폰 패널 출하량 YoY+3.8%(약 4.3억장) — 애플·삼성 견조한 수요, 수리시장 확대도 기여.
- 🏦
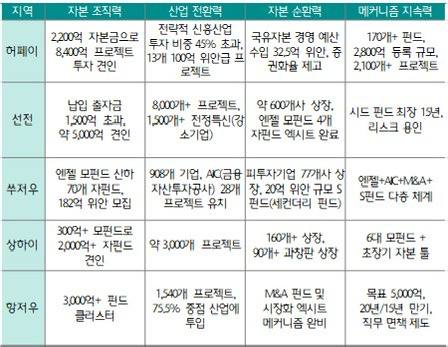 CXMT 대박으로 허페이 ‘지분재정’ 모델 부각(갤럭시증권) — 국유자본 투입→산업유치→엑시트·재투자 순환구조, ‘14·5’ 기간 누적 유동투자 2,200억위안이 8,400억위안 프로젝트 투자 견인.
- ⚠️ 미 국채 10년물 5% 돌파가 ‘AI 버블 최종 킬러’ 될 수 있다는 기관 경고(록펠러 인터내셔널) — AI 인프라 자금조달 비용 급등 리스크.
- 📈
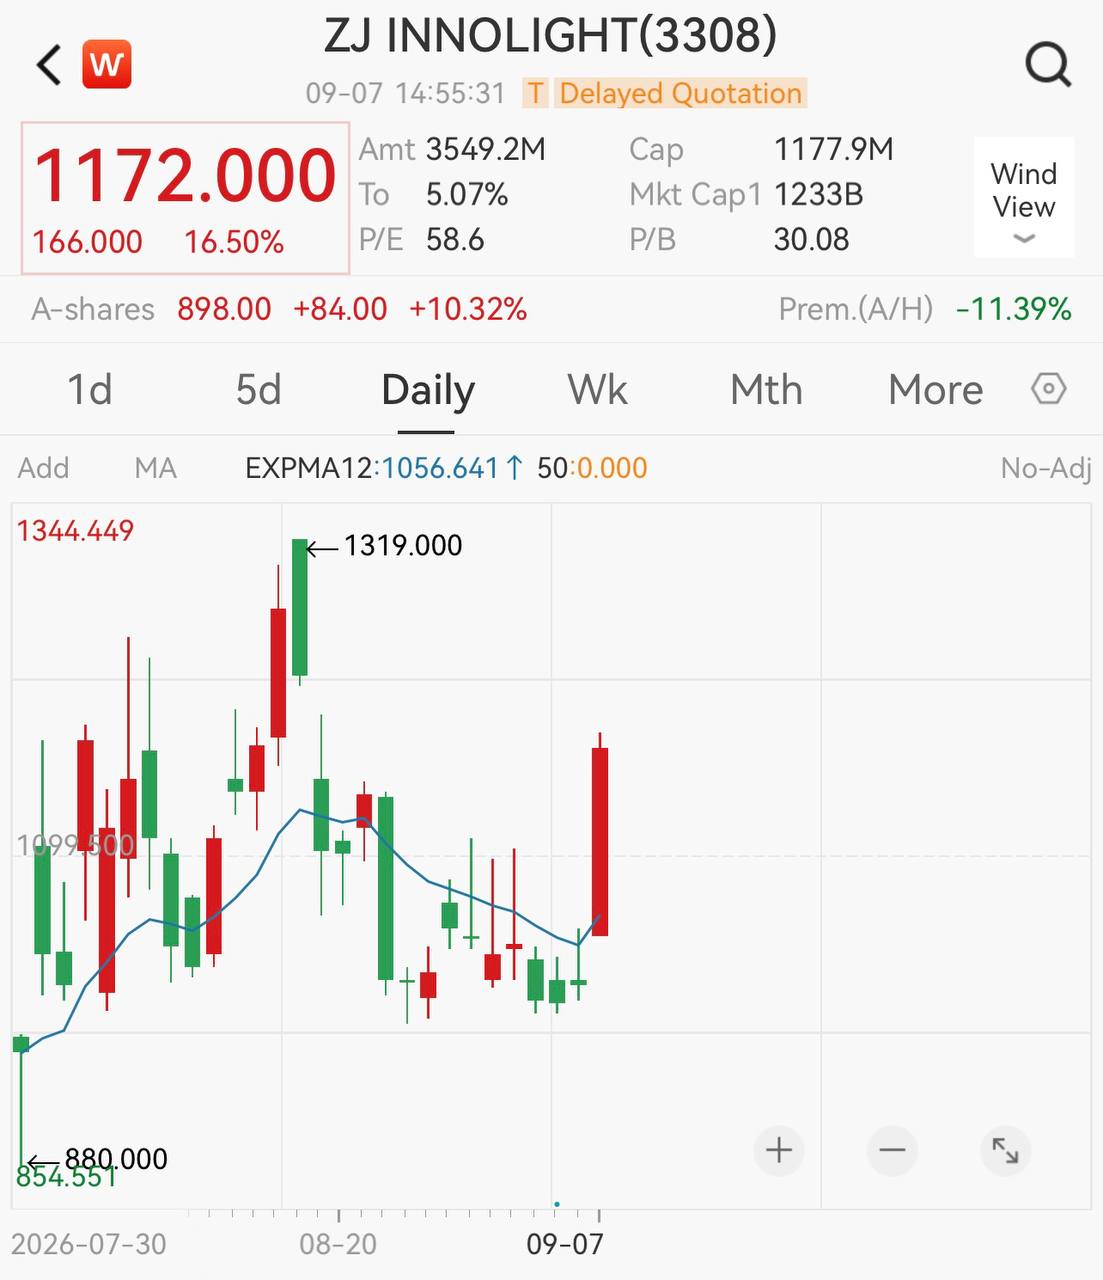 골드만삭스, 중지이노라이트(광통신 대장주) A/H주 모두 ‘매수’ 개시 — H주 +16.5%.
- 🖥️ 화웨이, 6년 만에 고성능 칩(기린 9050 Pro, 로직 폴딩 기술) 탑재 Mate XT 2 공개
- 💰 CXMT, 배당안 검토 착수 — CapEx 우선 보장 전제, 지배주주 없는 이사회 구조로 의사결정 다양성 확보.
- 🥇 인민은행, 22개월 연속 금 보유량 확대(8월말 7,673만 온스)
- 🛢️ 이란, 며칠 내 호르무즈 해협 임시 항로 합의 예정 발표
- 🌏
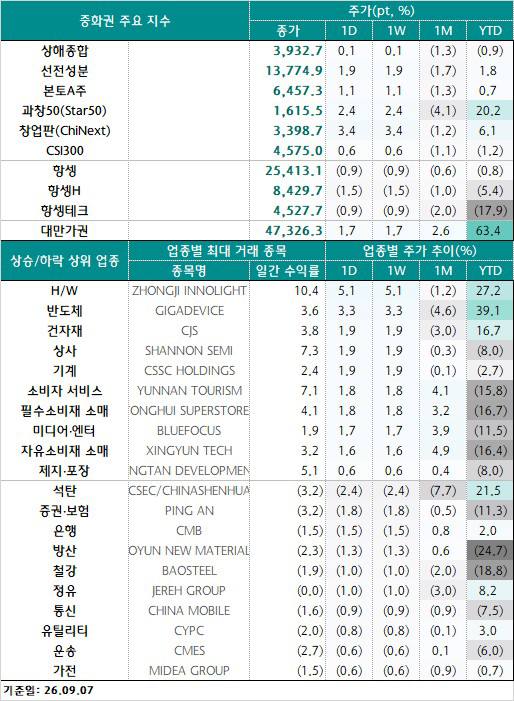 중화권 마감시황(9/7) — 본토: 선전성분·창업판 각 1.9%/3.4% 급등(GPT-6 Astra發 컴퓨팅 하드웨어 랠리), CXMT+6.7%; 홍콩: 3대지수 약세(빅테크 동반 하락); 대만: 가권 +1.66%(TSMC·미디어텍 주도, UMC 상한가).
- 💴 엔화, 5월 이후 최강 154.99엔 — 개입 후 고점 돌파
- 💱 달러/엔 급락은 매수세 부족 탓 — 미국 휴장으로 거래 한산
- 🖥️ CXMT, 하반기 DRAM 공급부족 지속 전망 + 국제 경쟁력 확보 — LPDDR6 최초 출시, 애플 협력 구체 내용은 미공개.
- 🏠
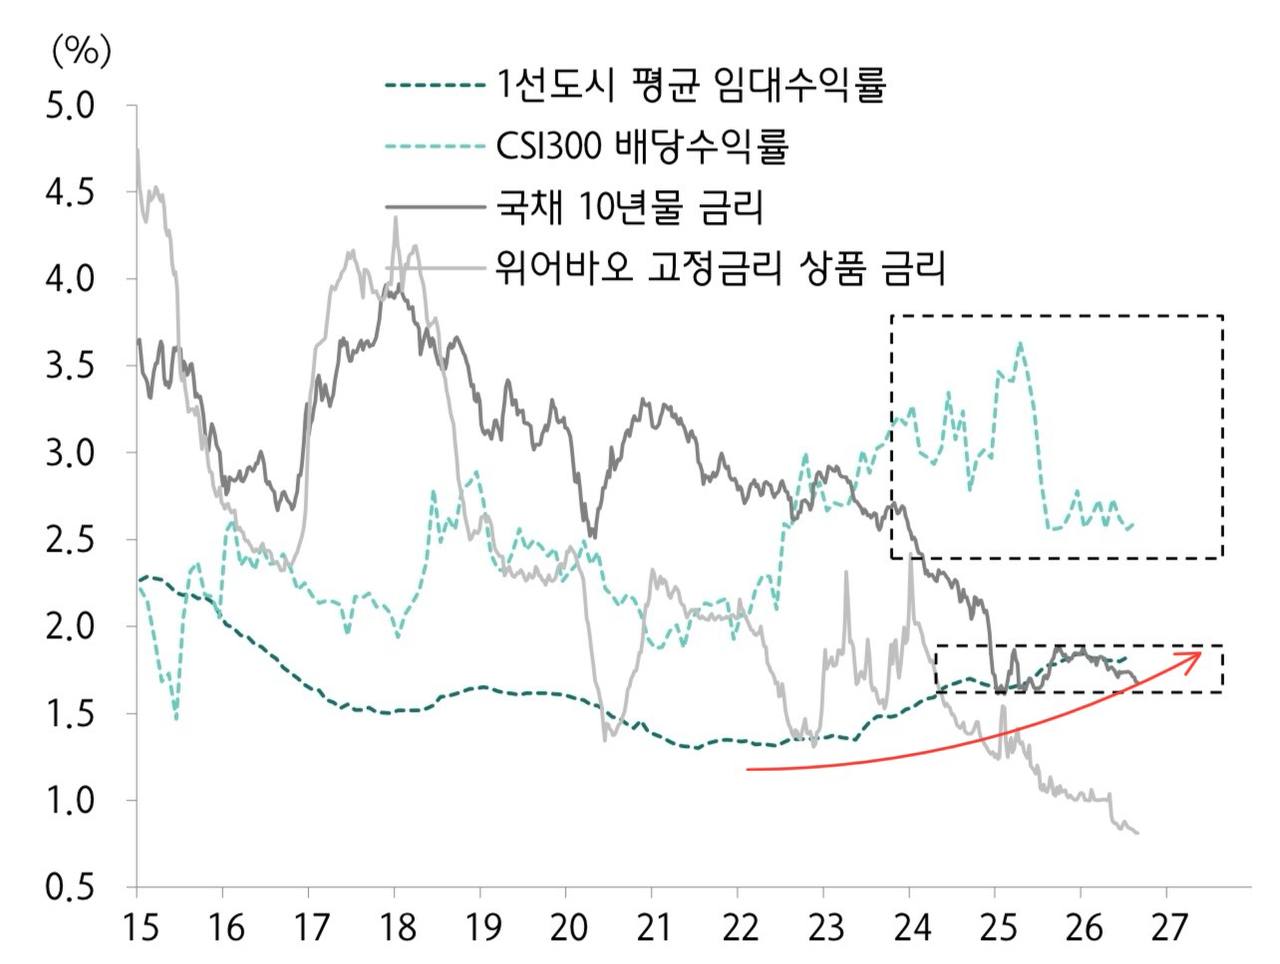 중국 1-8월 1선도시 임대료 누적 1.21% 상승, 상하이·선전 MoM 상승 지속(베이징·광저우는 하락 전환)
- ⚠️ OpenAI 수석과학자, “AI가 너무 강해졌다, 속도를 늦춰야” 경고 — AI의 자기개선 시 인간 통제·이해 가능성에 의문 제기.
- 🖥️ 2026 SEMICON 핵심 포인트: 첨단패키징 3D 시스템 통합 진화, CPO 병목은 테스트 단계 — UBS는 TSMC 3DFabric 긍정적, Nomura는 테스트·장비 생산능력 제약 경고.
- 📱
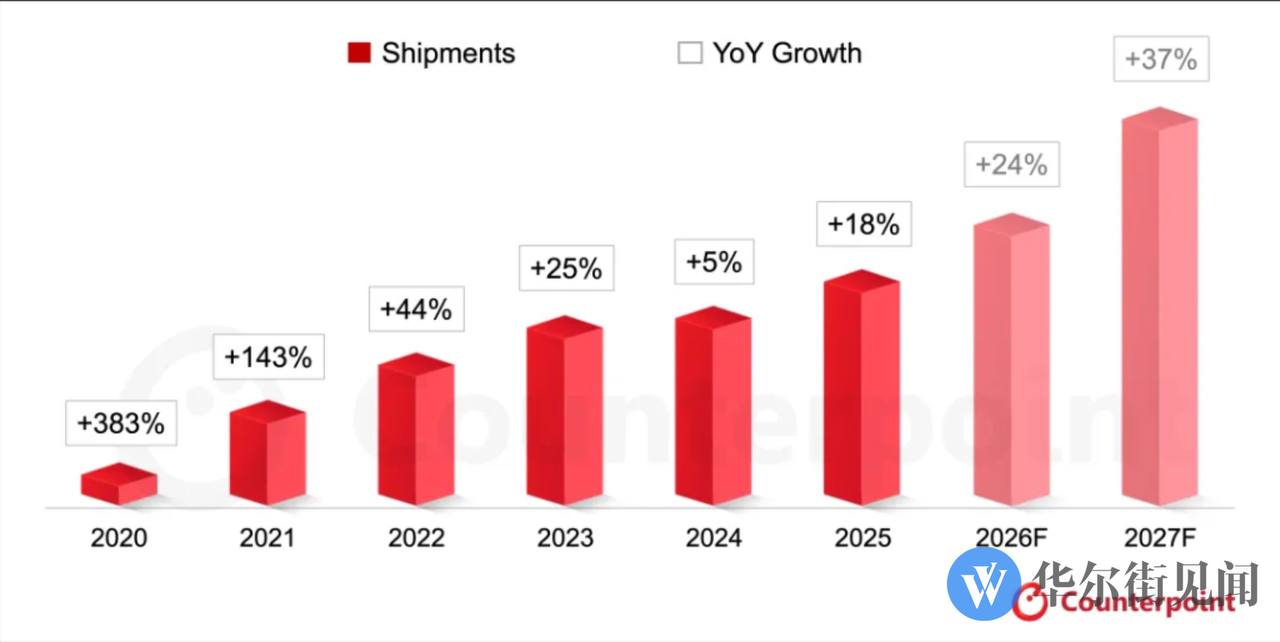
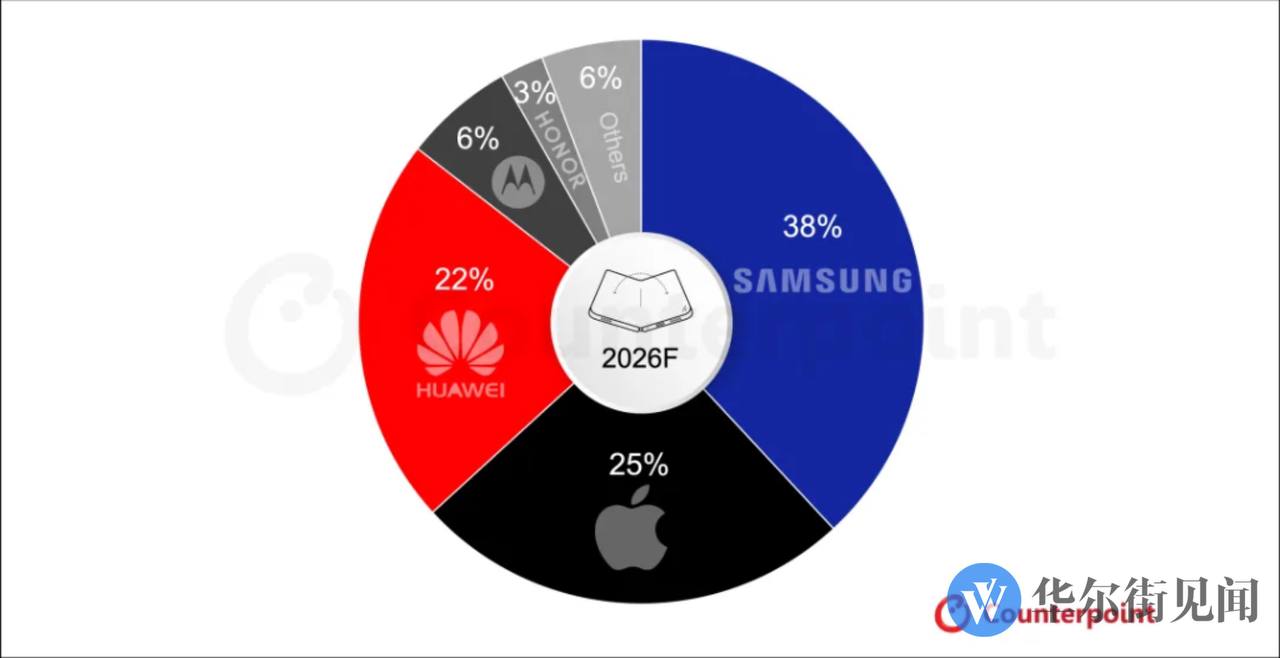 Counterpoint: 글로벌 폴더블폰 누적 출하량 2026년말 1억대 돌파 전망 — 애플 첫 폴더블 iPhone 2026년 최대 600만대, 시장점유율 25%(업계 2위) 예상.
- 🛢️ 사우디 아람코 자잔 정유공장 재차 피격, 유가 단기 급등(WTI 92달러·브렌트 97달러)
- 📈 골드만삭스, 중지이노라이트 강력추천 — 1.6T 광모듈 양산가속, 상승여력 200%↑, 80억위안 자사주 매입 계획
- 📱
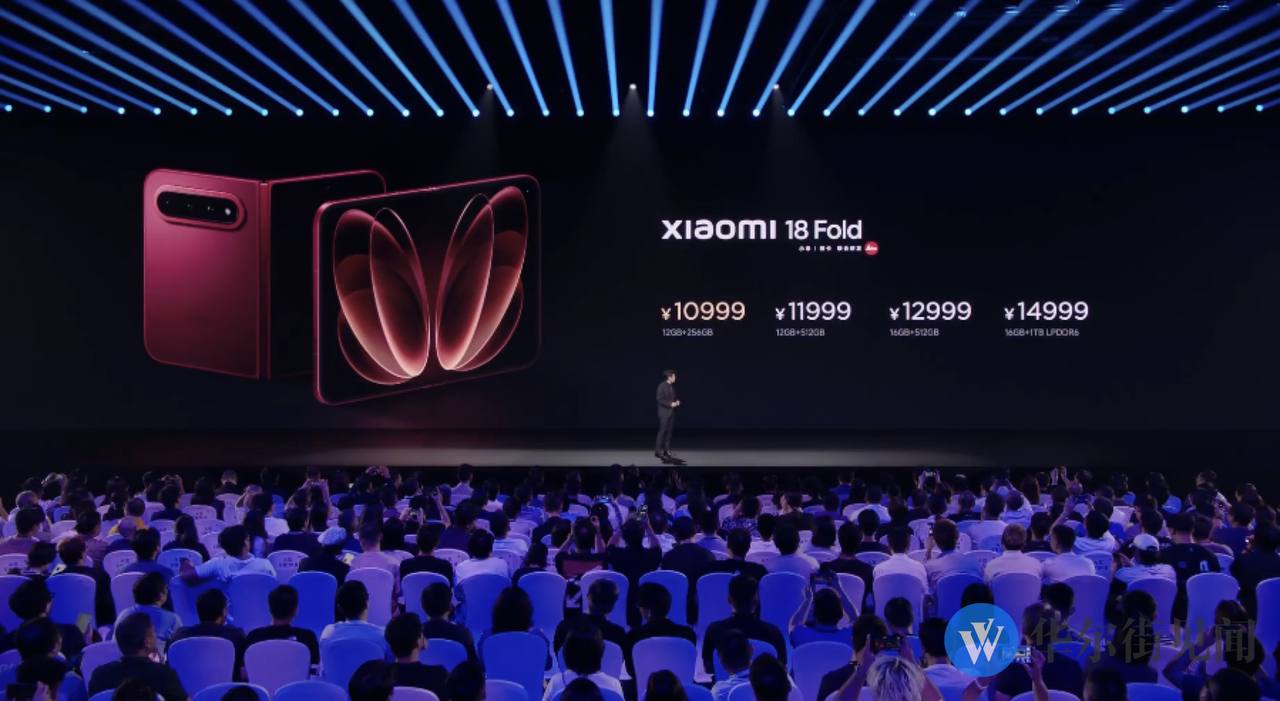 샤오미 18 Fold 폴더블폰 10,999위안(약 1,540달러)부터 출시 — 쉬안제 O3 AI 프로세서 탑재.
- 🖥️ 샤오미, 칩 개발에 실제자금 210억위안(약 29억달러) 투입 — 10년간 500억위안 계획, 쉬안제 O100·D100은 내년 상반기 상용화.
- 🚗 테슬라 Robotaxi, 10월경 24시간 운영 도전 — v15 야간 순수비전 자율주행이 관건(통합률 40%)
- 🏗️ 중국 8월 굴삭기 판매 1만9,716대(YoY+19.3%), 수출 YoY+32.7%로 성장 견인
- 🖥️ PCB 성수기+AI수요 동시 확대, Zhen Ding·Tripod 8월 매출 사상 최대 — 서버·광모듈·IC기판 매출 3배 이상 증가, Zhen Ding 선전에 첨단패키징기판 120억위안 투자.
- 🖥️ GPT-6 Astra 출시 후 메모리반도체 재부각 — HBM·DRAM이 AI 인프라 투자 핵심 축으로 부상
- 📈 골드만삭스, 글로벌 광모듈 시장 전망 대폭 상향 — 2028년 약 1,485억달러(기존 대비 +115%) — 800G·1.6T·3.2T 수요 가속.
- ⛏️ 구리 가격 급등에도 칠레 구리 수출량 1년래 최저 — 폭우·폭설 등 기상이변으로 생산 차질, 글로벌 공급 긴축 심화.
2. 주요 테마 / 트렌드
AI 컴퓨팅 인프라 슈퍼사이클
GPT-6 Astra 출시(젠슨 황 “AGI 도달” 발언), 40만 GPU 증설 계획, Anthropic의 5,170억달러 컴퓨팅 확보 경쟁, AWS 자본지출 상향 등 빅테크의 AI 투자 경쟁이 재점화. TSMC 3나노·AWS AI서버랙·PCB(Zhen Ding·Tripod)·전력반도체(SiC/GaN)·광모듈(중지이노라이트, 골드만 전망 2028년 1,485억달러)까지 밸류체인 전반에 훈풍이 확산되는 모습.
메모리반도체(DRAM/HBM) 슈퍼사이클과 소비자 전가
DRAM 공급부족이 심화되며 3분기 메모리 비용이 YoY+400% 급등, iPhone 18 Pro 가격 인상 압박으로 이어짐. CXMT는 하반기 공급부족 지속을 전망하며 LPDDR6로 국제 경쟁력을 확보했다고 자평, 배당안 검토 착수까지 언급되며 실적 자신감을 드러냄. 골드만삭스는 이 사이클을 시장이 “구조적으로 과소평가”하고 있다고 진단.
중국 지방정부의 자본순환 모델 전환
부동산 수입 급감으로 전통적 재정모델이 흔들리는 가운데, 허페이의 ‘CXMT식 지분재정’ 모델(국유자본 투입→산업유치→엑시트→재투자)이 벤치마크로 부상. 30여개 지방정부가 ‘VC 스타일’로 전환 중이며, 선전·쑤저우·상하이·항저우도 각자 모델을 구축 중. 부동산에서 로봇·반도체 등 하드테크로의 자금 이동이 뚜렷.
지정학 리스크와 원자재 강세
호르무즈 해협(트럼프의 정상화 발언 vs 이란의 임시항로 합의 시사)과 사우디 아람코 자잔 정유공장 재피격이 유가 변동성을 키우는 가운데, 골드만삭스는 최악의 경우 유가 120달러 가능성을 경고. 철광석(100달러 돌파), 고무(사상 최고), 구리(칠레 수출 부진) 등 원자재 전반이 강세.
통화·채권시장의 균열 신호
일본의 사상 최대 엔화개입(외환보유액 1조달러 하회)과 미 국채 매도 추정, 미 10년물 국채 수익률 5% 근접에 대한 “AI버블 최종 킬러” 경고가 동시에 부각. 인민은행의 22개월 연속 금 매입도 안전자산 선호 심리를 반영.
폴더블폰 경쟁 심화
화웨이 Mate XT 2(자체 칩 기린 9050 Pro), 샤오미 18 Fold(10,999위안), 애플 첫 폴더블 iPhone(2026년 출시 예상) 등 주요 업체가 동시다발적으로 신제품을 내놓으며 시장이 2026년말 누적 1억대 돌파를 향해 가속.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 기관/출처 |
|---|---|---|
| 미 국채 10년물 5% 돌파 | AI 인프라 자금조달 비용 급등 → 회사채·주식조달 비용 상승, AI 밸류에이션 충격 가능 | 록펠러 인터내셔널 |
| 중동 지정학 리스크 확대 | 유가 120달러 도달 가능성, 아람코 자잔 정유공장 재피격 | 골드만삭스, FT |
| 일본 외환보유액 1조달러 하회 | 사상 최대 엔화개입에 따른 미 국채 매도 추정, 미 국채시장 추가 공급 압력 | 시장 추정 보도 |
| 탄산리튬 재고 통계 신뢰성 | 통계 기준 변경만으로 장부상 재고 2배 이상 급증, 단일 지표 의존 위험 | 중국 언론(동방재부) |
| AI 통제 가능성 우려 | AI 자기개선 시 인간의 이해·중단 가능성 불확실 | OpenAI 수석과학자 |
기회 요인
| 기회 | 내용 | 관련 기관/출처 |
|---|---|---|
| 한국 반도체(메모리) 밸류에이션 | KOSPI 목표 12,000pt, 현재 PER 5.3배로 역사적 평균 절반 수준, 상승여력 약 80% | 골드만삭스 |
| 광모듈/CPO 밸류체인 | 2028년 시장규모 1,485억달러(+115% 상향), 중지이노라이트 상승여력 200%+ | 골드만삭스 |
| 중국 A주 2분기 실적 모멘텀 | 이익증가율 5년래 최고(YoY+24%), IT·보험·소재 중심 확산 | 골드만삭스 |
| 허페이식 지분재정 모델 확산 | CXMT 성공사례 기반 지방정부 산업자본 투자 확대 | 갤럭시증권 |
| 나트륨전지 밸류체인 | 2030년 800GWh, 2035년 2,047GWh 수요 전망, 리튬가격과 분리된 독자 경제성 확보 | 화타이증권 |
| 폴더블폰 시장 확대 | 2026년말 누적 출하 1억대 돌파, 2027년 YoY+37% | Counterpoint |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스: AI 메모리 수요 과소평가(한국 증시 상승여력), 중국 2분기 실적 개선(비중확대 유지), 유가 120달러 경고, 광모듈 시장 대폭 상향 — 전반적으로 AI 밸류체인 전방위 낙관, 단 유가·지정학 리스크는 별도 경고.
- 록펠러 인터내셔널: 미 국채 10년물 5%가 AI 버블의 “최종 킬러”가 될 수 있다는 구조적 경고 — 정부발 부채 확대가 근본 원인.
- OpenAI 수석과학자: 기술 낙관론 속에서도 AI 통제력 상실 가능성에 대한 내부자 경고 — 업계 톤과 대비되는 신호.
- Nomura/UBS/Citi(SEMICON 2026): 첨단패키징·CPO 확대는 긍정적이나 테스트·장비 병목이 새로운 제약 요인으로 부상.
4. 기타 메모
- 확인 필요: CXMT-애플 LPDDR6 협력의 구체 내용과 양산 일정은 공식 공시 전까지 미확정 — 후속 공시 확인 필요.
- 확인 필요: 탄산리튬 재고 통계 기준 변경의 실제 수급 영향 여부 — 선물 창고증서·현물 거래·다운스트림 가동률 등 교차 검증 필요.
- 확인 필요: 사우디 아람코 자잔 정유공장 피해 규모는 아직 미확정(회사 평가 중).
- 특이점: 하루 사이 골드만삭스 리포트가 5건 이상 집중 발표(코스피, 중국 2분기 실적, 중지이노라이트 커버리지·추천, 광모듈 전망) — 리서치 사이클상 이례적으로 밀집.
- 특이점: 홍콩 증시는 본토·대만과 달리 3대 지수 동반 약세 — 빅테크·부동산·에너지 약세가 원인으로, 본토/대만의 AI 랠리와 디커플링.
- 다음날 체크포인트:
- 이란-호르무즈 임시항로 합의 성사 여부
- 사우디 아람코 자잔 정유공장 피해 규모 공식 발표
- 미 10년물 국채 수익률 5% 근접 추이
- 테슬라 Robotaxi 10월 24시간 운영 관련 후속 진행상황
- 일본 외환당국의 추가 개입 또는 FIMA 레포 활용 여부
- CXMT 배당안 관련 구체적 시기·조건 공시