HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-09-06 20:30:03 UTC)
메시지 수: 27
1. 핵심 뉴스 요약
- 💾 中 CXMT, 순이익률 52%…마이크론(63%) 추격 — 중국 메모리업체 CXMT의 수익성이 마이크론에 근접하며 메모리 반도체 자립 속도가 부각됨.
- 📊 美 9월 CPI, 금리인상 촉발 여부 두고 BofA·Citi 정반대 전망 — BofA는 근원 CPI MoM+0.22%로 인상 지지, Citi는 +0.18%(연율 2.3%)로 동결 가능성을 제시. CPI·PCE 괴리와 월러의 인플레 용인 기준이 쟁점.
- 💾 키옥시아, 강화 NAND+CXL 모듈로 일부 DRAM 대체 추진 — AI서버 DRAM 공급부족 대응 전략. 메모리 용량 2배·성능 30% 향상 목표, NVIDIA 등과 협력 확대, 고객 평가 진행 중.
- 🤖 혼하이(폭스콘) 8월 매출 9217억 대만달러, 역대 두 번째·동월 사상 최고 — YoY+51.9%, 1~8월 누적 YoY+39.7%. 3분기 실적 전망 상향, AI서버랙 글로벌 점유율 약 50%로 AI인프라 투자 확대 직접 수혜, iPhone 18·폴더블 위탁생산 4분기 호조 기대.
- 🌍 (09:06 원문 링크만 게시, 본문 텍스트 없음 — 내용 확인 필요)
- ⚡ 머스크 터빈 블레이드 생산 착수+버핏도 AI 전력 주목, AIDC 전력 인프라 시장으로 확대 — 북미 AI 데이터센터 건설 속도가 전력망·발전설비 증설 속도를 앞지르면서 전력 공급이 병목화. 2027년 말까지 비교적 확실히 확보 가능한 전력은 약 3~4GW(잠재 합산 시 약 8GW).
- ⚡ 머스크: 2027년 AI칩 전력 부족 최소 15GW 전망 — AI칩 생산 증가율(40~50%)이 중국 외 지역 전력공급 증가율(10~20%)을 크게 상회, 전력이 미국 AI 연산능력 확장의 ‘천장’으로 작용.
- 🤖 샤오미 루웨이빙 총재, 브랜드 인지도 “10년 전과 완전히 달라져” — 첫 IFA 참가, 폴더블 18Fold·자체칩 쉔제 O3·휴머노이드 로봇 CyberOne 공개.
- 🤖 (09:30 원문 링크만 게시, 본문 텍스트 없음 — 내용 확인 필요)
- 🌍 푸틴, 트럼프 특사와 3시간 넘게 회동 — 미·러 소통채널 재가동, 양국 수도 공격 상호 중단에도 “상황은 간단하지 않다”고 언급. 회담 직전 러시아 드론 160여 대가 키이우 공습, 영토 협상은 교착 지속.
- 🤖 NVIDIA 시리즈 GPU 임대가격 대부분 상승 — B200 $6.42/h(MoM+11.65%), H100 $3.06/h(MoM+12.50%), A100 MoM+4.81%, RTX5090 MoM+28.57%. AI연산 수요 견조 시사.
- 💱 한국 은행 기업 달러예금, 이달 사상 최고치 — 원·달러 환율 약 2년래 최저 속 5대 은행 달러예금 769.8억달러로 2021년 5월 통계 집계 이후 최고.
- 📉
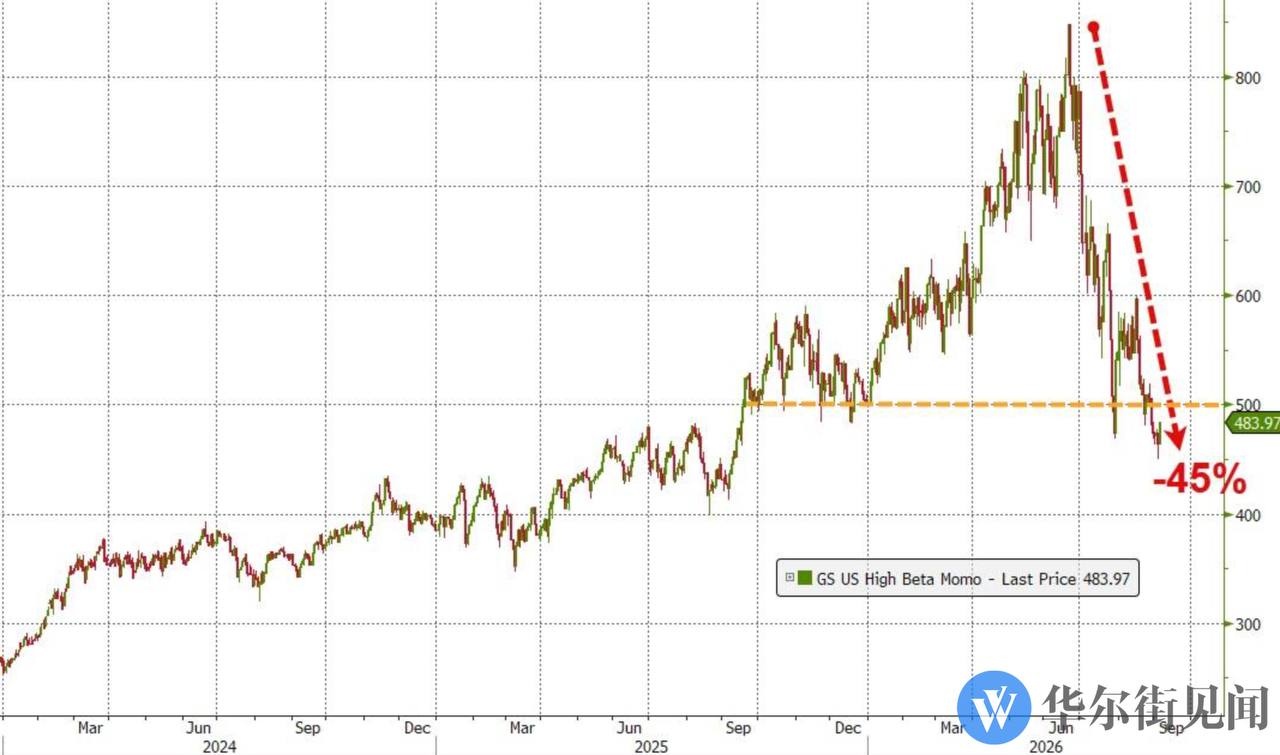
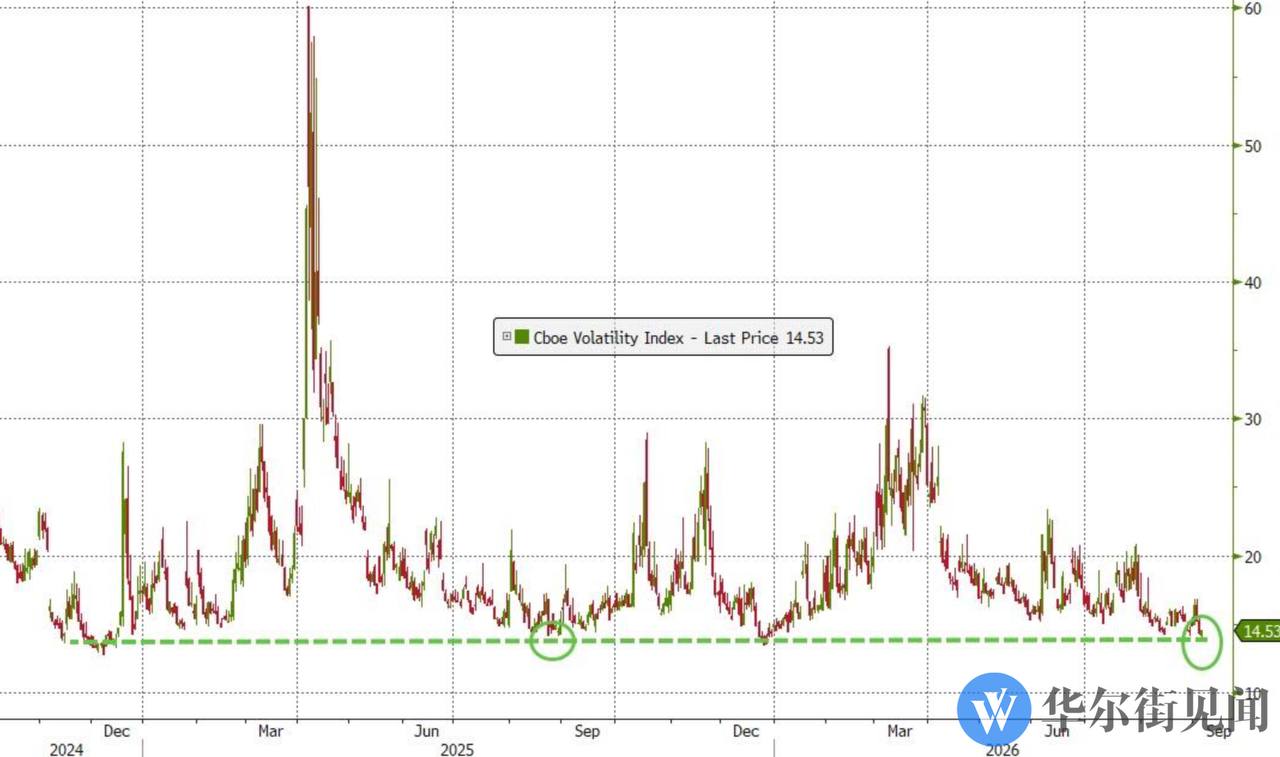 골드만삭스 파트너: 여름 끝나며 시장 초점은 채권시장, 그러나 美증시 공포지수는 트럼프 임기 최저 — 밸류에이션은 조용히 손실 중, 모멘텀 팩터 반토막, 유럽 방산주는 펀더멘털 대비 25% 저성과. VIX 저점이 위험 소멸을 의미하지 않는다는 “인지적 분열” 경고.
- 📉
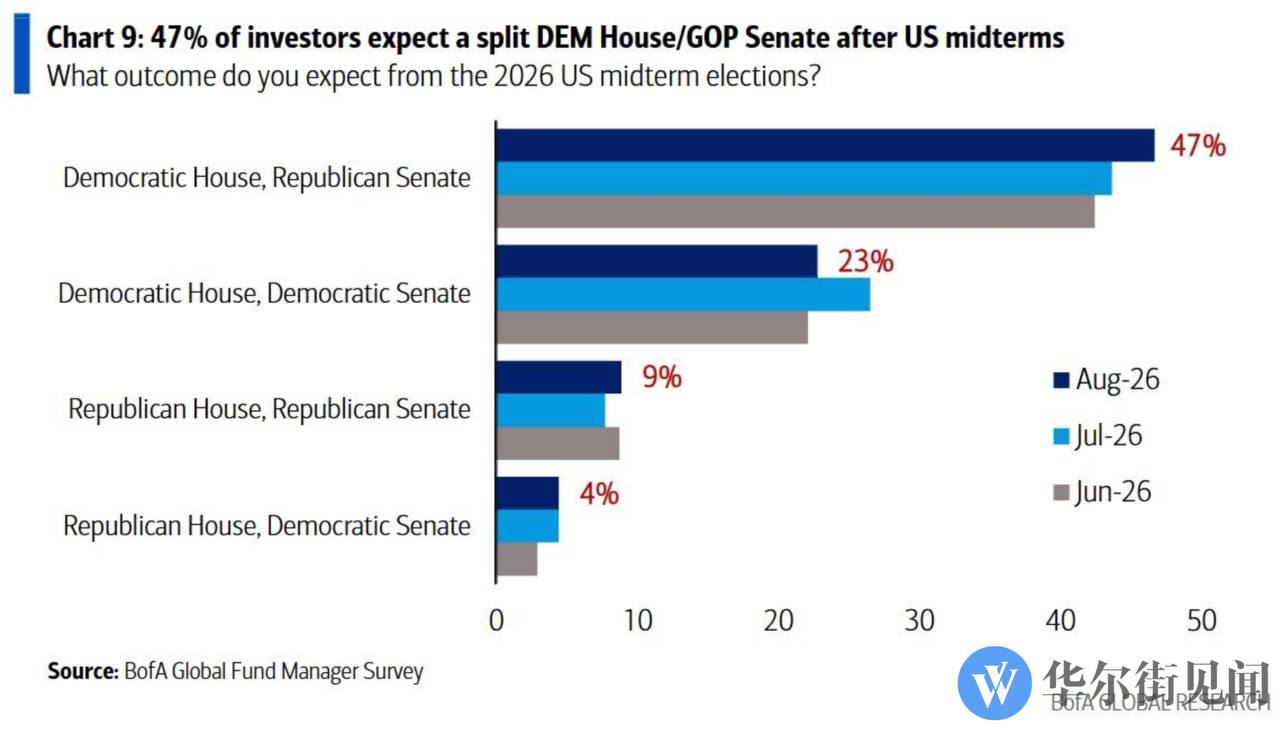 BofA 하트넷: “민주당 중간선거 압승”이 美증시·AI버블 붕괴 촉발 경고 — 글로벌 채권수익률 20년래 최고 급등이 AI 자본지출 열풍에 위협. Polymarket상 민주당 상·하원 싹쓸이 확률 50%로 상승, 현실화 시 증시 10%+ 하락 가능하나 월가는 대비 부족.
- 🤖 금주 애플 폴더블 iPhone 공개 예정(9/9 현지, 한국 9/10 오전2시) — 존 터너스 CEO 취임 후 첫 발표회, iPhone 18 Pro·Pro Max 동시 공개. 관심은 가격 인상 폭에 집중.
- 💾
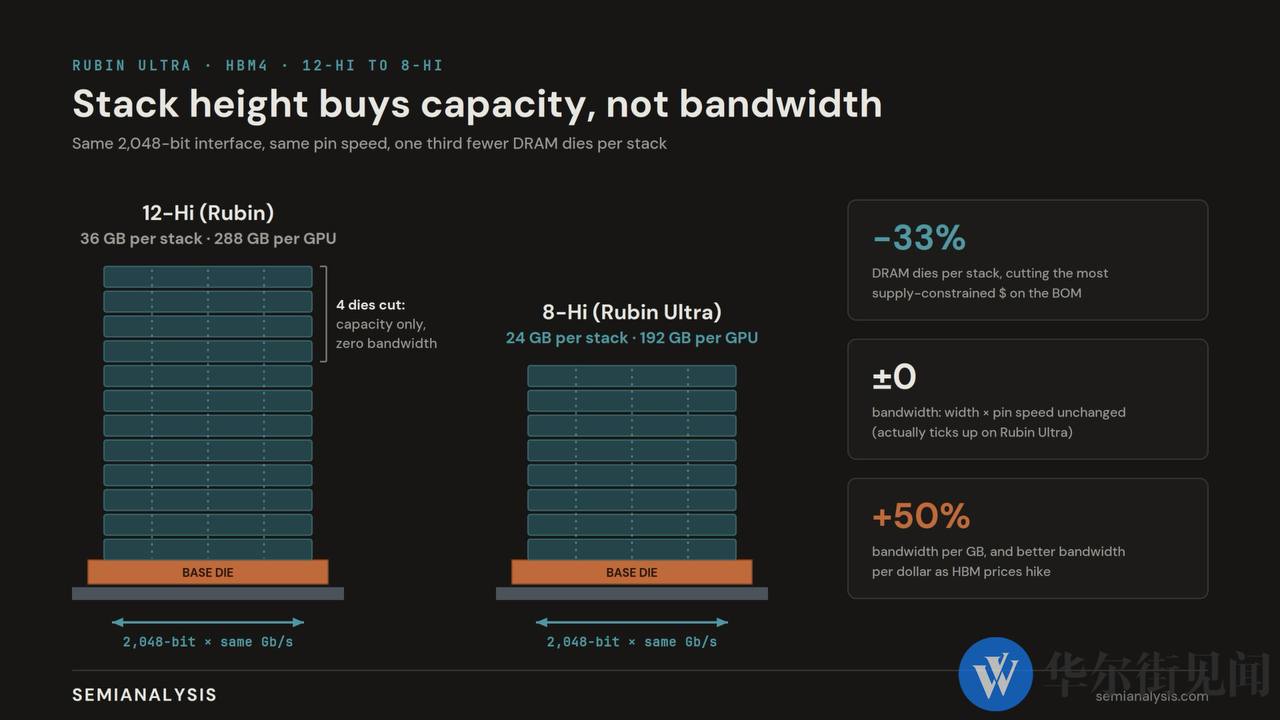 NVIDIA Rubin Ultra HBM 12-Hi→8-Hi 축소, 병목은 단위 대역폭 비용(SemiAnalysis) — DRAM 다이 사용량 약 1/3 절감. AI추론 시대에는 용량보다 실효 대역폭(1달러당 대역폭)이 핵심 경쟁 지표로 전환.
- 🗓️ 금주 글로벌·중국 주요 이벤트 캘린더 — 中 8월 CPI·PPI(9/9), 美 PPI(9/10)·CPI(9/11, FOMC 전 마지막 지표), ECB 금리결정(9/10, 동결 예상), 화웨이 Mate XT2·샤오미 18Fold 발표(9/7), 애플 발표회(9/10), TSMC 8월 매출(9/10), Anthropic IPO 투자설명서 9월 하순 제출·최대 기업가치 2조달러 거론, 미 장기국채 환매 확대(9/9~), 캐나다 대미 보복관세(9/8~), 머스크 Grok 4.7 공개 예고(9/12~), ADI 가격인상(9/13~), CME 은 선물 24시간 거래 개시(9/11~).
- 🎬 AI 숏드라마 제작단가 폭락 — 분당 견적 5000위안→수백위안대로 하락, 원가선 근접. 2026년 中 AI드라마·애니메이션 시장 400억위안 돌파 전망(YoY+138%), 해외 마이크로 숏드라마 시장 40억달러+(해외 전체의 약 70%).
- 💾 북방화창, EUV 없는 3D DRAM 식각기술 돌파 — 64층 3D DRAM 구조 대상 2단계 순환 식각 기술 발표(IEEE), 식각 선택비 500:1 이상·구조 균일도 95%+. CXMT의 3D DRAM 국산 양산 가능성 부각.
- 💱 골드만삭스: 중장기 위안화 ‘5.0 시대’ 진입 전망 — 2025년 달러 대비 약 4.4% 절상, 2026.8.17 역내환율 6.74위안 돌파(2023.2 이후 최고). 수입물가·해외여행 비용 하락 vs 수출기업·저마진 업종 채산성 악화 우려.
- 📊
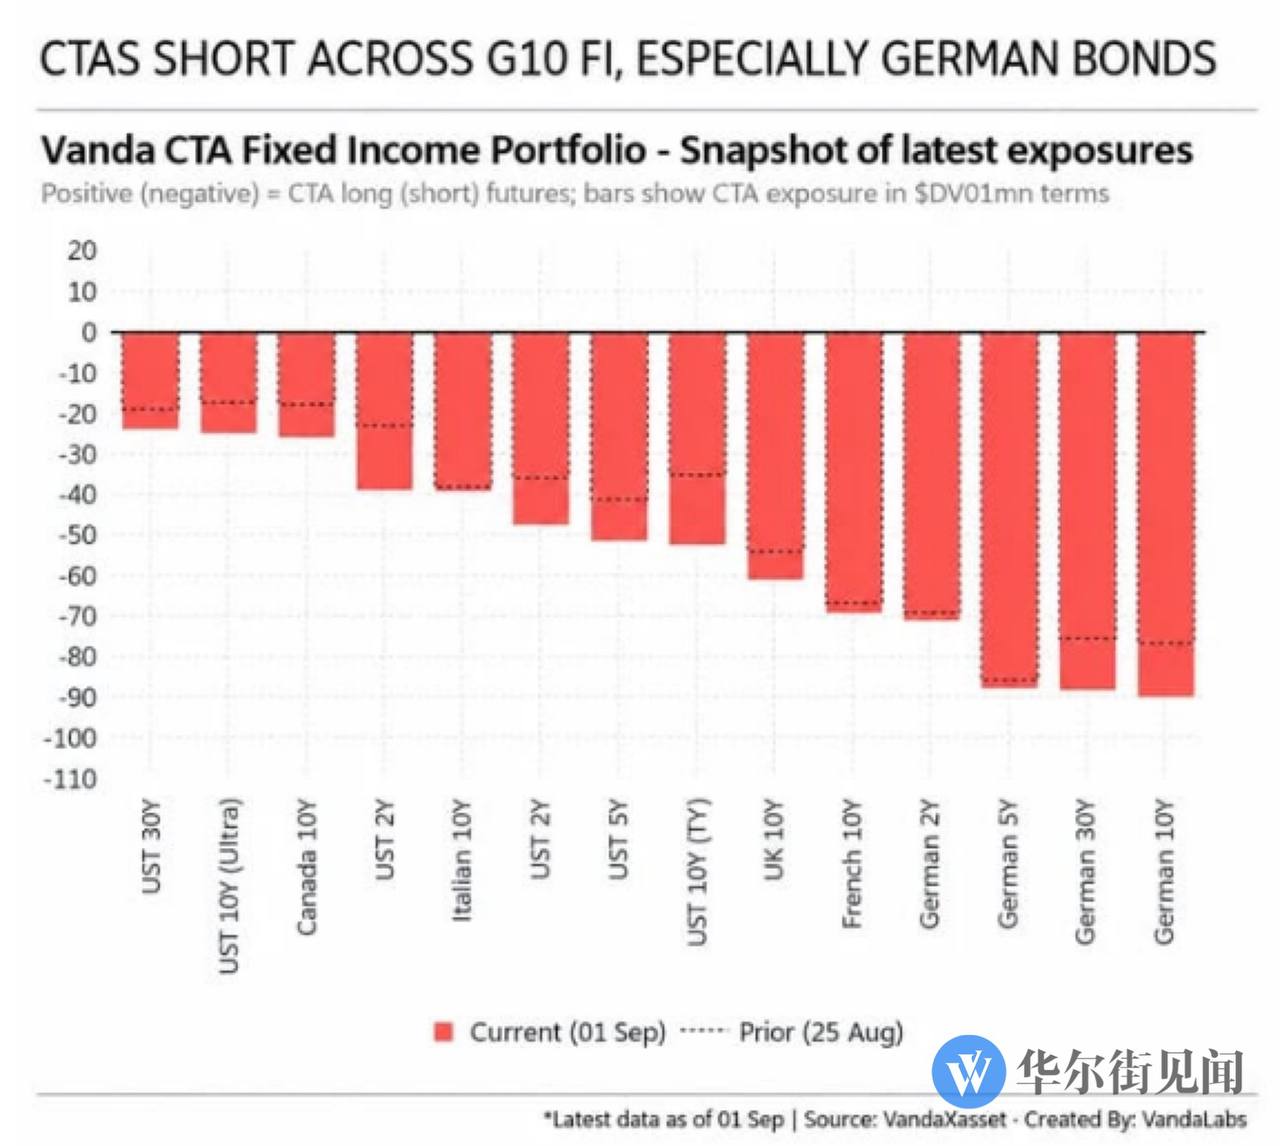 CTA, G10 금리 숏포지션 사상 최대치, 독일 국채에 집중 — Vanda·Barchart 데이터 기준 추세추종 자금의 G10 국채 순숏 포지션이 역사상 최고 수준, 국채 금리 추가 상승 베팅 확산.
- 🌍 (17:08 원문 링크만 게시, 본문 텍스트 없음 — 내용 확인 필요)
- 🏛️ 중국 재정부, 금융기관에 3500억 위안 넘는 대규모 자본 투입 — 中수출입은행에 300억위안, 中수출신용보험공사에 100억위안 출자 발표.
- 🛢️ OPEC+, 석유 생산 쿼터 기존 수준 유지 결정 (일요일 회의).
- 💾 2026년 2분기 글로벌 NAND 플래시 시장 QoQ+70%(Counterpoint Research) — 1분기 QoQ+90%에 이은 급성장, 계약가격 QoQ+55% 상승이 주도. 삼성전자 28%(전분기 29%↓)·SK하이닉스 19%·마이크론 15%, YMTC는 9%→14%로 점유율 확대. 수급 안정은 2027년 이후 전망.
- 📈 글로벌 AI거래 과열 속 해외자금 조용히 중국 주식시장으로 이동 — 바클레이스·UBS·BofA 트레이딩데스크에서 상하이·선전 지수 연계 콜옵션·스왑 수요 증가 관찰. 한·일 AI주는 밸류에이션 부담, 중국 옵션 내재변동성은 1년 평균 수준으로 하락.
2. 주요 테마 / 트렌드
메모리·반도체 공급망 재편
CXMT 수익성 개선, 키옥시아의 NAND-DRAM 대체 전략, 북방화창의 EUV-프리 3D DRAM 식각 돌파, NVIDIA Rubin Ultra의 HBM 8-Hi 전환, 2분기 NAND 시장 QoQ+70% 급성장 등 메모리 관련 뉴스가 이번 수집 기간 가장 밀도 높게 등장. 공통된 축은 ①AI발 메모리 공급부족이 가격·설계·국산화 전략 모두를 재편하고 있다는 점, ②중국 업체(CXMT·YMTC·북방화창)의 기술 추격 속도가 가시화되고 있다는 점.
AI 전력 인프라 병목
머스크의 터빈 블레이드 직접 생산, 버핏(버크셔)의 전력 사업 주목, 2027년 15GW 전력부족 전망까지 세 건이 연쇄적으로 등장. AI 연산능력 확장의 제약이 칩·자본에서 ‘전력’으로 이동하고 있다는 신호가 뚜렷.
매크로 리스크 경고 집중
골드만삭스(VIX-채권 괴리), BofA 하트넷(중간선거발 증시 붕괴), CTA의 G10 국채 사상 최대 숏포지션까지 대형 기관 3곳이 같은 날 잇달아 리스크 경고를 발신. 채권시장 변동성과 정치 이벤트(11월 중간선거)가 단기 증시 하방 리스크의 핵심 변수로 부상.
폴더블폰 경쟁 격화
애플(9/9~10)·화웨이(9/7)·샤오미(9/7)가 같은 주에 폴더블폰을 잇달아 공개하며 3파전 양상. 애플은 첫 폴더블 진입, 화웨이·샤오미는 각각 HarmonyOS 7·자체칩 쉔제 O3 탑재로 차별화.
위안화 강세·중국 자산 재평가
골드만삭스의 위안화 ‘5.0 시대’ 전망과 해외자금의 중국 증시 유입 관찰이 같은 날 함께 등장, 중국 자산에 대한 외국인 시각 변화 가능성을 시사.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 트리거/시점 |
|---|---|---|
| 美 중간선거발 증시 조정 | BofA 하트넷: 민주당 압승 시 증시 10%+ 하락, AI버블 붕괴 가능 | Polymarket 확률 50%, 11월 중간선거 |
| 채권시장 변동성 | CTA G10 금리 숏포지션 사상 최대, 국채 수익률 20년래 최고 | 상시, 9월 FOMC 전후 민감 |
| VIX-펀더멘털 괴리 | 골드만삭스: 공포지수 트럼프 임기 최저치, 모멘텀 팩터는 반토막 | 상시 |
| 9월 CPI 불확실성 | BofA(인상 지지) vs Citi(동결 우세) 전망 상반 | 美 CPI 9/11 |
| 러-우 협상 교착 | 휴전 논의 중에도 드론 공습 지속, 영토 협상 진전 없음 | 상시 |
| 위안화 강세發 수출 압박 | 저마진 업종(가전·섬유·소형상품) 채산성 악화 우려 | 중장기 |
기회 요인
| 기회 요인 | 내용 | 수혜 대상 |
|---|---|---|
| NAND 가격 급등 지속 | 2Q QoQ+70%, 계약가 QoQ+55% | 삼성전자·SK하이닉스·YMTC 등 메모리 업체 |
| 중국 메모리 국산화 가속 | CXMT 수익성 개선, 북방화창 EUV-프리 식각 돌파 | 중국 반도체 장비·소재 밸류체인 |
| AI 서버 위탁생산 호조 | 혼하이 3Q 실적 전망 상향, AI서버랙 점유율 약 50% | 폭스콘 등 EMS 업체 |
| 해외자금 중국증시 유입 조짐 | 상하이·선전 옵션 수요 증가, 내재변동성 하락 | 중국 기술주 |
| GPU 임대가 상승세 | B200·H100 등 MoM 두 자릿수 상승 | GPU 클라우드/임대 사업자 |
| AI 전력 인프라 투자 확대 | 가스터빈·발전설비 신규 진입 기회 확대 | 전력설비·에너지 기업 |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스(Mark Wilson): 낮은 VIX가 위험 소멸을 뜻하지 않음 — 시장이 아직 공포에 빠질 이유를 못 찾았을 뿐.
- BofA(Hartnett): 채권수익률 급등이 AI 자본지출에 치명적 위협, 정치 리스크(중간선거)까지 겹치면 월가는 준비 부족.
- SemiAnalysis: HBM 경쟁의 본질이 ‘용량’에서 ‘1달러당 대역폭’으로 전환 — AI 추론 중심 워크로드의 구조적 변화 반영.
- Counterpoint Research: NAND 수급·가격 안정은 신규 생산능력 확보에 수년이 걸려 2027년 이후에나 가능.
- 골드만삭스(환율): 위안화 5.0 시대 진입 시 소비자 편익은 있으나 수출기업·저마진 업종에는 구조적 부담.
4. 기타 메모
- 확인 필요: 09:06, 09:30, 17:08 세 건은 Daum 뉴스 링크만 게시되고 본문 요약 텍스트가 없어 내용 미확인 상태. 원문 확인 후 별도 반영 필요.
- 특이점: 같은 날 대형 IB 3곳(골드만삭스·BofA·CTA 포지션 데이터)이 동시에 하방 리스크를 강조 — 리스크 신호의 밀도가 평소 대비 높음.
- 다음날(9/7) 체크포인트: 화웨이 Mate XT2·샤오미 18Fold 공개(HarmonyOS 7, 쉔제 O3 탑재 여부 및 초기 반응).
- 주중 체크포인트: 中 CPI·PPI 및 수출입 데이터(9/9), 애플 폴더블 iPhone 공개 및 가격(9/9~10), ECB 금리결정(9/10), TSMC 8월 매출(9/10), 美 CPI(9/11) — 연준 9월 금리 경로 판단의 분수령.
- 후속 확인 필요: 머스크 Grok 4.7(2.1조 파라미터) 공개(9/12 예고) 및 AI 전력 확보 관련 후속 조치.