HANAChina 뉴스 분석 리포트
수집 기간: 2026-09-05 07:44 ~ 2026-09-05 21:57 (수집 시각 2026-09-05 20:30:01 UTC 기준, 최근 24시간)
메시지 수: 39
1. 핵심 뉴스 요약
- 🤖 미국 제조업·건설업 고용, 서비스업 추월 — AI 인프라 구축 확대가 배경. 최근 6개월 상품생산 임금근로자 수 +0.6%로 서비스업(+0.4%)을 상회, 제조업 신규고용도 2022년 말 이후 최고.
- 💾 글로벌 DRAM 2분기 시장 QoQ +55.9%, 사상 최고치 — 1분기 급등(서버·PC DRAM ASP 약 2배) 대비 상승폭은 40~50%대로 둔화. 3분기는 장기계약 가격상한 확정 등으로 상승 속도 추가 둔화 전망.
- 💾 Phison CEO: NAND 공급 부족은 기정사실 — 핵심은 “누가 더 많은 물량을 확보하느냐”. AI 수요 확대로 1~2년 내 공급과잉 전환은 어려울 것으로 판단, 향후 3년 장기투자 지속 계획.
- ⚠️ S&P, AI 인프라 신용 경보 발령 — 6대 클라우드 업체 2030년까지 자본지출 7조 달러 초과 가능성, ROI 불투명. Amazon AA등급 상실 위험, Oracle은 강등 시 투기등급 전락 가능성 지적.
- 🌍 9월 ‘시진핑-트럼프 회담’, 시진핑 대기업 대표단 동행 방미 전망 — 9월 24일 방미 예정. 희토류 수출허가·관세 인하 등 약 300억 달러 규모 상호 관세 인하 논의 가능성.
- 💵 미국 소비 다운그레이드 우려, 헤지펀드 소매주 이탈 — 골드만삭스: 헤지펀드 소매주 익스포저 수년 만 최저. UBS는 시장 분위기를 ‘무관심·신중·후회’로 평가.
- 🤖 Anthropic, 10월 중순 IPO 로드쇼 시작 (로이터) — 9월 하순 투자설명서 공개 후 10월 중순 로드쇼 추진.
- 🌍 캐나다, 데이터센터 반대 확산으로 AI 인프라 투자 제동 — 온타리오·앨버타 등 다수 지역 개발 중단/거부, 미국과 유사한 지역사회 반발 확산.
- 🔗 관련 링크 기사 (텍스트 요약 없음, 원문 확인 필요): https://v.daum.net/v/20260905073149959
- 🤖 Anthropic IPO 일정 연기 가능성, 11월 중간선거 전 상장 목표로 조정 — 투자설명서 9월 말, 마케팅 10월 중순으로 지연. 기업가치 최대 2조 달러 전망, 150억 달러 리볼빙 신용한도 확보 추진.
- 💾 Google 차세대 TPU, 대만 공급망과 ‘공동 설계’ 단계로 진입 — 조달을 넘어 랙 단위 엔드투엔드 공동설계, 타이베이 R&D센터 공간 60% 확장. “연산은 저렴, 데이터 이동은 비싸다” — 풀스택 공동설계 전략 강조.
- 🛢️ 베센트 美 재무장관: 이란 충돌 종료 시 유가 40달러대까지 하락 전망 — 채권 수익률·인플레이션 동반 하락 가능성 언급.
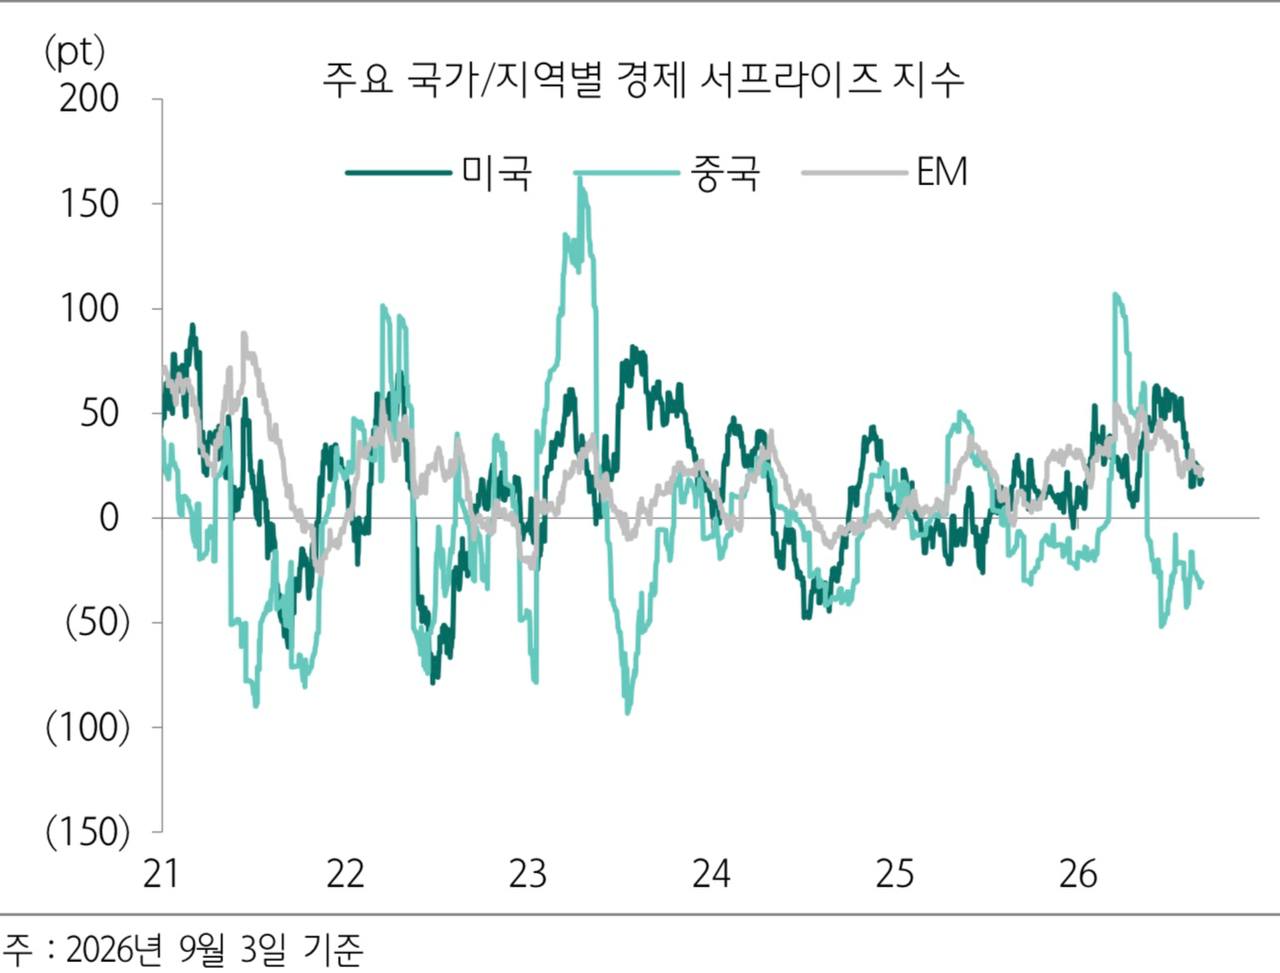
- 📊 美·中·EM 경제 서프라이즈 지수 반등 실패, 하순 반등 예상 — EM 외국인 수급과 연동될 것으로 전망.
- 💵 미국 8월 비농업 고용 예상 밖 호조, 9월 금리 인상 확률 60%로 상승 — 16만2천명 증가(예상치의 약 3배). 국채금리 상승, 증시는 하락 마감. 시장은 다음주 CPI 주목.
- 🌾 8월 글로벌 식품가격지수 133.3pt, MoM+1.9%·YoY+2.5%로 2022년 12월 이후 최고 (FAO) — 이상기후·흑해 물류차질 영향, 설탕 가격 MoM+11.9% 급등.
- 🤖 GPT-6 Astra 출시 첫날 사고, 유료 사용자 소외 논란에 Altman 긴급 사과 — 단계적 출시로 기업 고객 우선 개방, Pro 사용자 불만 확산. 반복되는 출시 차질이 사용자 신뢰 훼손 우려.
- 🌍 캐나다 대미 수출 비중 66.3%로 하락, 1997년 이후 최저 — 7월 대미 수출 MoM -6.6%, 금·에너지 수출 부진. 무역흑자 크게 축소.
- 💾 CXMT, 세계 최초 AI 에이전트 스마트폰(누비아 NaviX Ultra)에 최고속 10,667Mbps LPDDR5X 탑재 — 국산 초고속 LPDDR5X 최초 양산 적용 사례.
- 🔗 “2015년이 마지막 방미” — 관련 기사 링크(원문 확인 필요): https://v.daum.net/v/20260905095010616
- 🌍 中 보복 우려에 일부 업체 주저, 일본 희토류 공급도 악화 — 수출 사실상 중단 상태 언급.
- 🔗 관련 링크 기사 (텍스트 요약 없음, 원문 확인 필요): https://dealsite.co.kr/articles/168447
- 🖼️ 이미지만 첨부, 설명 텍스트 없음.
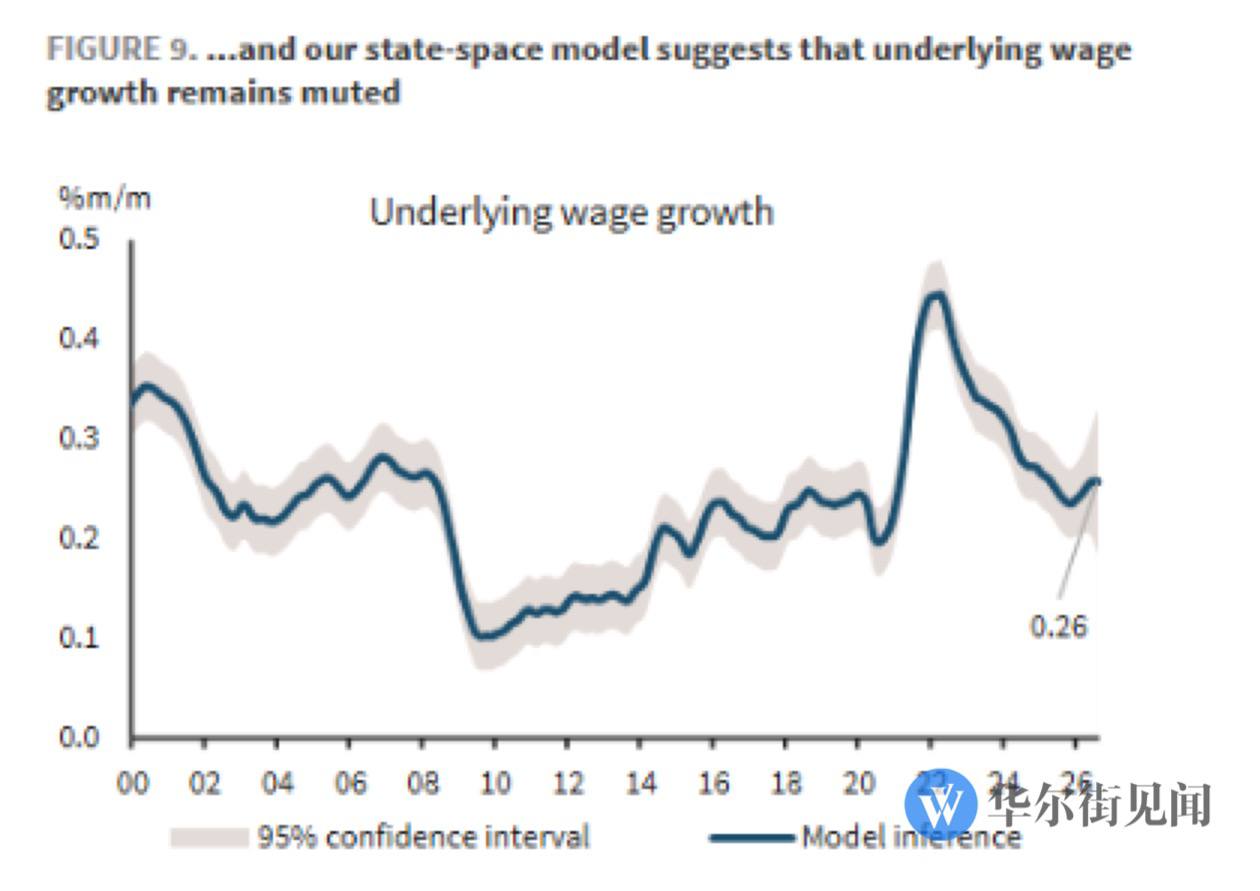
- 🖼️ 이미지만 첨부, 설명 텍스트 없음.
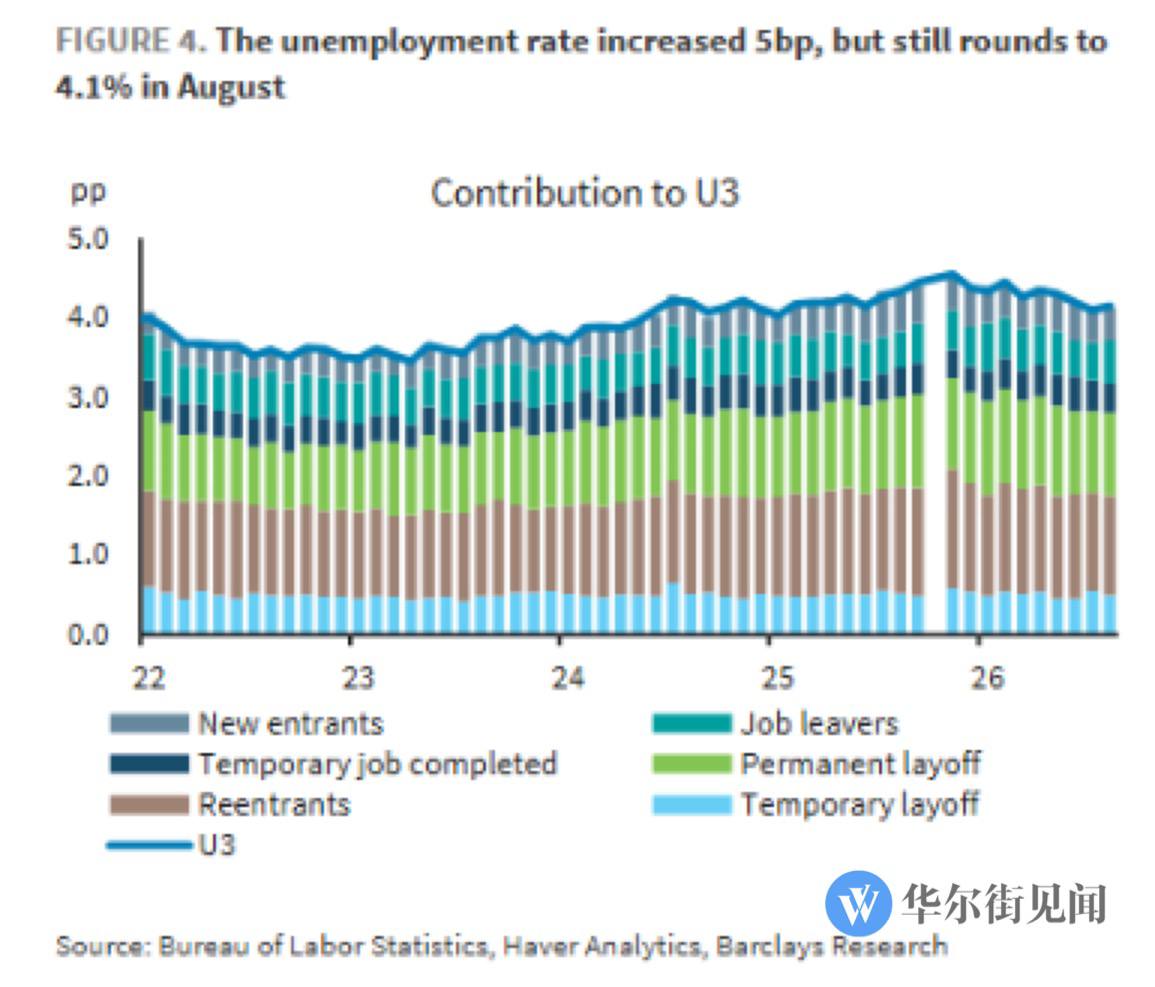
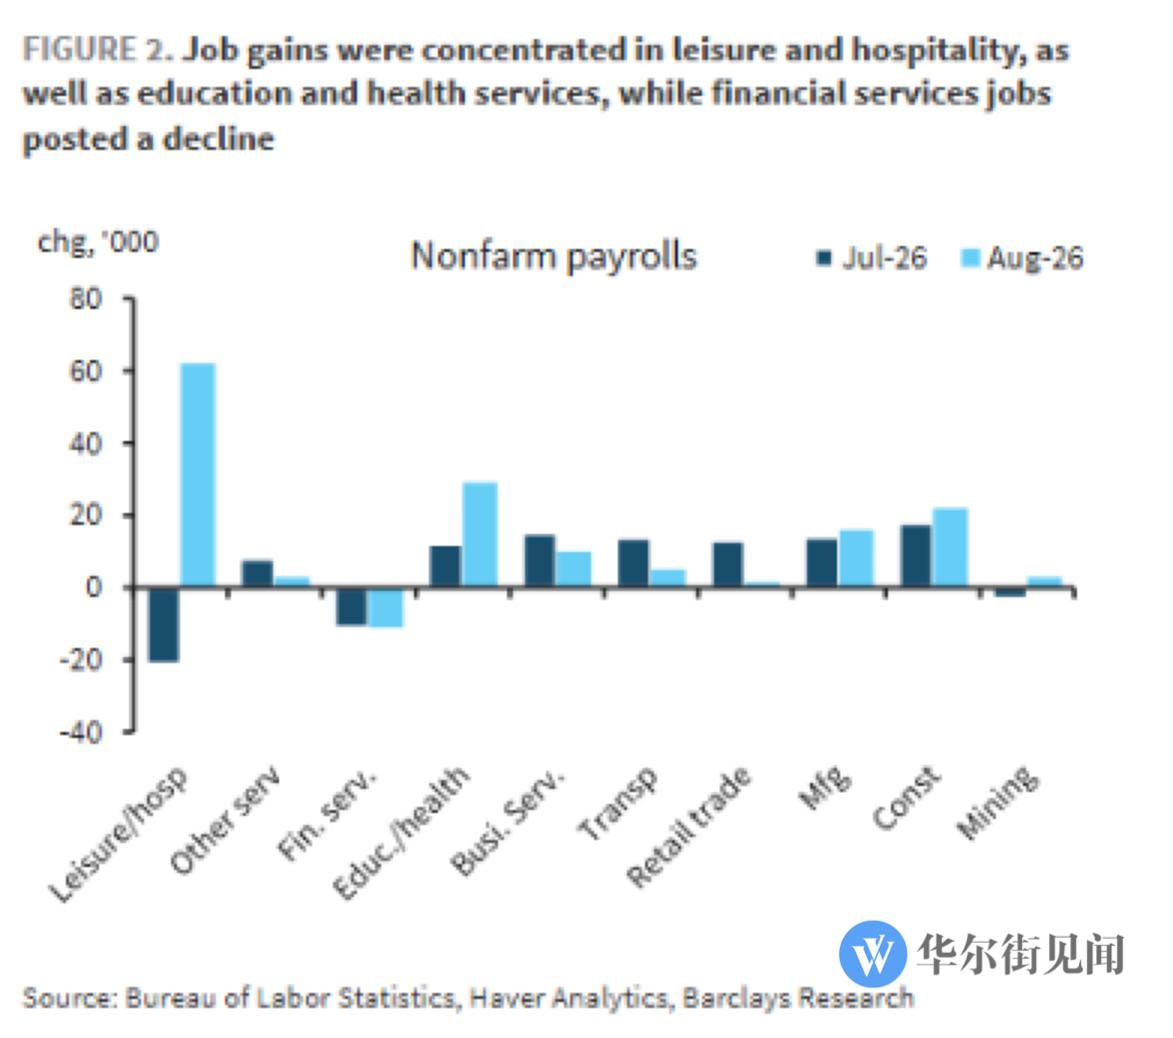
- 💵 미국 8월 비농업 고용, 과장 가능성 지적 (Barclays) — 레저·숙박, 지방교육 부문 기술적 반등 영향 크다고 평가, 민간 비농업 3개월 평균(7만5천명)이 더 신뢰할 지표. 9월 25bp 금리인상을 기본 전망 유지.
- 🛢️ 미국 디젤 가격 사상 최고치, 갤런당 5.85달러 돌파 (2022년 기록 경신) — 정제능력 손상, 수출 급증, 재고 부족에 가을 수확·겨울난방 수요 겹쳐 부담 가중. 트럼프 정부 ‘에너지 카드’ 정치적 부담 커짐.
- 💴 엔화 반등 지속성 두고 골드만·모건스탠리 시각 엇갈림 — 골드만: 구조적 저평가 회복 “이제 막 시작”. 모건스탠리: 정책 기대 미달 시 달러 강세 재개 경고.
- 💾 화웨이 기린 2026, LogicFolding 적용 첫 모바일 SoC — 트랜지스터 밀도 55%↑, 동성능 기준 GPU 전력 58%↓·NPU 66%↓. 기린 2027은 하이브리드본딩 피치 1μm 목표.
- 💾 실리콘 포토닉스發 InP 공급부족 경고 (Marvell CTO) — 메모리 다음 병목은 데이터 전송/통신. CPO·NPO 시장 2025년 약 1억 달러→2030년 390억 달러 이상 전망.
- 📈 대만 CCL 3사, 8월 매출 일제히 사상 최고 (EMC·TUC·ITEQ) — 고사양 CCL 시장 2025~2028 CAGR 96% 전망, AI서버·800G/1.6T 스위치 수요가 견인. 가격 인상 효과 지속.
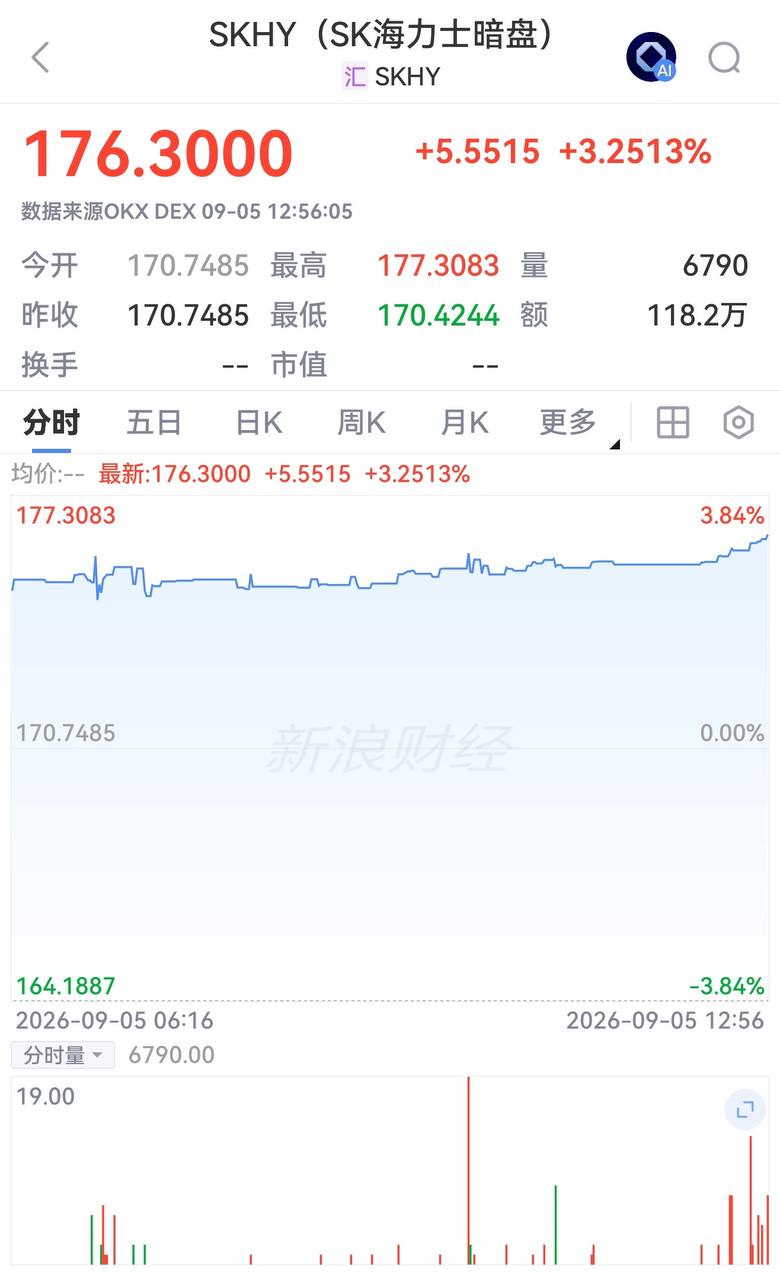
- 📈 샌디스크·SK하이닉스, 장외거래 동반 급등 — 샌디스크 +4%대(177.815달러), SK하이닉스 +3%대(176.345달러).
- 🤖 GPT-6 Astra, 고급 유료 사용자·API에 전면 공개 — 능력 대폭 향상되었으나 사용방식 변화 요구, AI 개발 패러다임이 “규칙 추가”에서 “자율성 부여”로 이동 중.
- 🤖 PIMCO, 미국 빅테크 대신 아시아 ‘AI 인프라 기업’에 집중 — 삼성전자·SK하이닉스·TSMC 등 ‘삽을 파는 기업’으로 비중 확대, 미국 빅테크 비중 축소.
- 📈 대만 혼하이(폭스콘) 8월 매출 YoY+52%, 역대 8월 최고치 — AI 서버 관련 클라우드·네트워크 제품이 성장 견인, 3분기도 시장 예상치 상회 가능성.
- 🤖 골드만삭스 트레이딩 데스크 책임자: OpenAI Astra가 “AI 강세장이 기다려온 돌파구” — 모델 지능 도약이 신규 애플리케이션과 컴퓨팅 투자 확대를 촉진, AI 자본지출 사이클 재점화 가능성.
- 🛢️ 아시아 원유 사재기 가속, 두바이 유가 100달러 근접 — 호르무즈 해협 운송량 급감, 사우디 수출 2017년 이후 최저. 브라질·캐나다·아르헨티나·러시아산 구매 확대.
- 🤖 OpenAI 사장: Astra는 최초의 “10만 개 GPU 학습 모델”, AGI 시대 진입 가능성 시사 — API 커넥터 없이 소프트웨어 직접 조작 가능, 기존 ‘스킬 스캐폴딩’ 접근이 제약 요인化.
- 🔗 관련 링크 기사 (텍스트 요약 없음, 원문 확인 필요): https://v.daum.net/v/20260905155527570
- 🇰🇷 AI 반도체가 절반 견인, 한국 올해 수출 1조 달러 겨냥 — 누적 수출액 7,094억달러로 이미 2025년 연간 기록 초과. 1~8월 반도체 수출 YoY+169.6%(전체 수출의 41% 차지), 승용차 수출은 YoY-4%로 양극화.
- 🥇 Citi: 호르무즈 해협 4분기 재개통 예상, 금 단기 목표가 4800달러로 상향 — 재개 시 유가 급락 및 미국 인플레이션·금리·부채 압력 완화 전망. 금 6-12개월 목표가는 5000달러까지 제시.
2. 주요 테마 / 트렌드
AI 인프라 투자 붐과 메모리·반도체 슈퍼사이클
DRAM·NAND(항목 2,3), CXMT LPDDR5X(18), 화웨이 기린 2026(27), 실리콘 포토닉스/InP(28), 대만 CCL 3사(29), 혼하이 매출(33), 샌디스크·SK하이닉스 급등(30)까지 하루 종일 반도체·메모리 공급 부족과 가격 상승, AI서버향 실적 신기록이 반복적으로 등장. 병목이 메모리→광통신(InP)으로 확산되는 흐름이 뚜렷.
GPT-6 Astra를 둘러싼 AI 업계 재평가
출시 첫날 혼란과 Altman 사과(16)로 시작해 전면 공개(31), 골드만삭스의 “AI 강세장 돌파구” 평가(34), OpenAI 사장의 AGI 진입 발언(36)까지 하루 동안 5건 이상 연속 보도. 시장은 Astra를 AI 자본지출 사이클 재점화의 촉매로 해석하는 분위기.
AI 인프라 확대에 대한 반작용 — 신용·환경 리스크
S&P의 이례적 AI 인프라 신용 경보(4)와 캐나다의 데이터센터 반대 확산(8)이 같은 날 함께 보도되며, “AI 투자 확대 vs 재무·사회적 지속가능성”이라는 상반된 흐름이 부각.
미중 관계 및 지정학
시진핑-트럼프 회담 준비(5), 희토류·중국 보복 우려(20), 관련 후속 링크(9,19)가 이어지며 9월 24일 정상회담을 앞둔 긴장과 기대가 공존.
매크로 지표 엇갈림과 에너지·원자재 인플레이션
비농업 고용 서프라이즈(14)와 이에 대한 과장 반박(24), 소비 다운그레이드(6), 캐나다 무역 위축(17)이 미국 경기에 대한 엇갈린 신호를 제공. 동시에 디젤 가격 사상 최고(25), 두바이 유가 100달러 근접(35), 식품가격지수 3년래 최고(15) 등 실물 인플레이션 압력이 누적되는 반면, 베센트(12)와 Citi(39)는 호르무즈 해협 리스크 해소 시나리오 하에서 유가 급락 가능성을 제시하는 대조적 시각.
한국/아시아 자산에 대한 재평가
PIMCO의 아시아 AI 인프라 기업 선호(32), 한국 반도체 수출 호조(38), 엔화 반등 논쟁(26)이 겹치며 아시아 공급망 자산에 대한 자금 이동 신호가 관측됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| AI 인프라 신용 리스크 | 6대 클라우드 2030년까지 capex 7조달러 초과 가능성, ROI 불투명, Amazon/Oracle 신용등급 압박 | 4 |
| 데이터센터 반대 확산 | 캐나다·미국 다수 지역에서 개발 중단·거부, AI 인프라 투자 계획 차질 | 8 |
| 미국 소비 둔화 | 헤지펀드 소매주 이탈, 소비여력 축소·고금리·관세·운임 부담 중첩 | 6 |
| 에너지발 인플레 압력 | 디젤 사상 최고가, 두바이유 100달러 근접 → 물류·농업·생활비 전이 | 25, 35 |
| GPT-6 Astra 출시 혼란 | 반복되는 출시 차질이 사용자 신뢰 훼손, 경쟁사 기회 제공 우려 | 16 |
| 캐나다 무역 위축 | 대미 수출 비중 1997년 이후 최저, 무역흑자 급감 | 17 |
| 고용지표 신뢰성 논란 | Barclays, 8월 비농업 고용 호조 상당부분 과장 해석 제기 | 24 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| 메모리 슈퍼사이클 | DRAM 2분기 사상 최고, NAND 공급부족 지속, 가격 상승세 지속 전망 | 2, 3 |
| 한국 반도체 수출 호조 | 반도체가 수출의 41% 차지, YoY+169.6%, 연간 1조달러 목표 가시화 | 38 |
| 대만 공급망 수혜 | CCL 3사·혼하이 사상 최고 매출, Google TPU 공동설계 심화 | 11, 29, 33 |
| 실리콘 포토닉스 신시장 | CPO·NPO 시장 2030년 390억달러 이상 전망, InP 공급망 선점 기회 | 28 |
| 아시아 AI 인프라 자산 재평가 | PIMCO의 삼성전자·SK하이닉스·TSMC 비중 확대 | 32 |
| 엔화 구조적 반등 가능성 | 골드만삭스, GPIF 자산 재배분 등으로 지속 매수세 기대 | 26 |
| 금 강세 전망 | Citi, 0-3개월 4800달러/6-12개월 5000달러 목표가 제시 | 39 |
주요 기관 경고/분석 핵심 메시지
- S&P: AI 클라우드 대기업 부채 지속가능성에 이례적 경고, Amazon·Oracle 신용등급 리스크 지적 (4)
- Citi: 호르무즈 해협 4분기 재개통을 핵심 시나리오로 유가 하락 전망하면서도 금은 강세 유지 및 목표가 상향 (39)
- 베센트(美 재무장관): 이란 충돌 종료 시 유가 40~50달러 폭락, 금리·인플레이션 동반 하락 전망 (12)
- Barclays: 8월 비농업 고용 서프라이즈의 상당 부분이 통계적 반등에 불과, 9월 25bp 인상을 기본 전망 유지 (24)
- PIMCO: 미국 빅테크보다 밸류에이션 낮고 이익성장 강한 아시아 AI 인프라 기업 선호로 전환 (32)
- 골드만삭스 vs 모건스탠리: 엔화 방향성에 대해 구조적 회복(골드만) vs 달러 강세 재개 경고(모건스탠리)로 시각 엇갈림 (26)
- Marvell CTO: 실리콘 포토닉스용 InP 공급이 “절대적으로 부족” (28)
- Phison CEO: NAND 공급부족은 기정사실, 관건은 물량 확보 경쟁 (3)
4. 기타 메모
- Anthropic IPO 일정에 대해 로이터發 “10월 중순 로드쇼”(7)와 대만 매체發 “일정 연기, 11월 중간선거 전 목표”(10) 보도가 시차를 두고 엇갈려 등장 — 최신 확정 일정 재확인 필요.
- 링크만 첨부되고 본문 요약이 없는 메시지 4건(9, 19, 21, 37)은 원문 확인이 필요함.
- 12:30에 올라온 사진 2건(22, 23 — 68392.jpg, 68391.jpg)은 설명 텍스트가 없어 내용 파악이 되지 않음. 원본 이미지 확인 필요.
- GPT-6 Astra 관련 보도가 하루에만 4건(16, 31, 34, 36) 연속 게재됨 — 실사용 성능·시장 반응에 대한 후속 검증 필요.
- 다음날 체크포인트
- 다음 주 미국 CPI 발표 — 연준 9월 금리 결정 경로에 직접 영향 (14)
- 9월 오라클 등 기업 실적 발표 및 업계 컨퍼런스 — AI 자본지출 사이클 재점화 여부 확인 (34)
- 9월 24일 예정 ‘시진핑-트럼프 회담’ 준비 협상(허리펑-베선트/그리어) 진행상황 (5)
- 화웨이 기린 2026/2027 로드맵 및 LogicFolding 후속 검증 (27)
- 대만 CCL 3사·혼하이 3분기 실적 가이던스 확인 (29, 33)
- 호르무즈 해협 통항 재개 관련 지정학적 상황 변화 여부 (35, 39)