HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-03 20:30:03 UTC 수집 기준)
메시지 수: 48
1. 핵심 뉴스 요약
- 🌍 트럼프, 이란 재공격 경고 — 트럼프는 이란이 레이더·미사일 시스템, 기뢰 부설 장치를 재건하려 한다며 “언제든” 재공격할 준비가 돼 있다고 발언. 미국은 호르무즈 해협 통제를 지속하겠다고 강조 (관련 미디어 링크 동시 게시).
- 🇯🇵📈 일본 9월 식품가격 인상 품목 4,923종 — 전년 동기 대비 약 3배 규모로 급증, 고유가·엔화 약세가 겹치며 인플레이션 심화 우려.
- 💻📊 브로드컴 3분기 실적 서프라이즈 — 매출 86%·AI 반도체 매출 221% 급증, EPS 약 2배. 4분기 가이던스는 시장 예상 소폭 하회했지만 CEO는 AI 매출이 2028회계연도 2,300억달러에 이를 것으로 상향 제시. 컨콜에서는 Anthropic의 TPU v8 5GW 추가 도입 계획이 공개됐고, 한 애널리스트는 “엔비디아보다 훨씬 저렴한 단가 계산이 어떻게 나왔는지” 의문을 제기.
- 🇰🇷💾 한국 1조달러 소버린 AI 투자, 엔비디아 수혜·SK하이닉스 부담 — 엔비디아-SK하이닉스 간 2027년 HBM 우대가격 확정 가능성이 거론되며 단순 호재만은 아니라는 분석(SemiAnalysis).
- 🇨🇳🏭 중국산 반도체 장비 ‘2.0 단계’ 진입 — 자체개발+M&A 쌍두마차 전략, 2028년까지 전세계 데이터센터 반도체 지출 2.8조달러 전망.
- 🛢️ OPEC+ 다음달 생산 할당량 유지 가능성 — 유휴 생산능력 방출 일단 보류, 일요일 화상회의서 큰 변화 없을 전망.
- 🏠🇨🇳 베이징 중고주택 거래 회복 — 8월 넷째주 신축주택 거래량 전주比 80.77%↑, 중고주택 거래는 최근 5년 최고치. 완화된 구매요건(사회보험 요건 2년→1년 등) 효과.
- 🇹🇼💰 대만 기업 대미투자 급증 — 최근 3개월 200억달러 늘어 총 550억달러(TSMC 제외). 외국인 대만 투자도 1~7월 전년比 78%↑(마이크론 75억달러 출자전환, 엔비디아의 미디어텍 35억달러 투자 등).
- 🇹🇼🏭 대만 5대 테크기업, ‘메이드 위드 타이완’으로 전환 강조 — 패키징·테스트 등 공급망 ‘피라미드 전체’ 확장 필요성, 기판 기술 진입장벽 지속 상승.
- 🇹🇼⚙️ TSMC 허우융칭: AI 생산능력 수요 6개월 만에 거의 2배 — 지난해 말 기준치의 1배였던 장비 수요가 7월 기준 1.9배로 급증, 협력 모델 전환 필요성 강조.
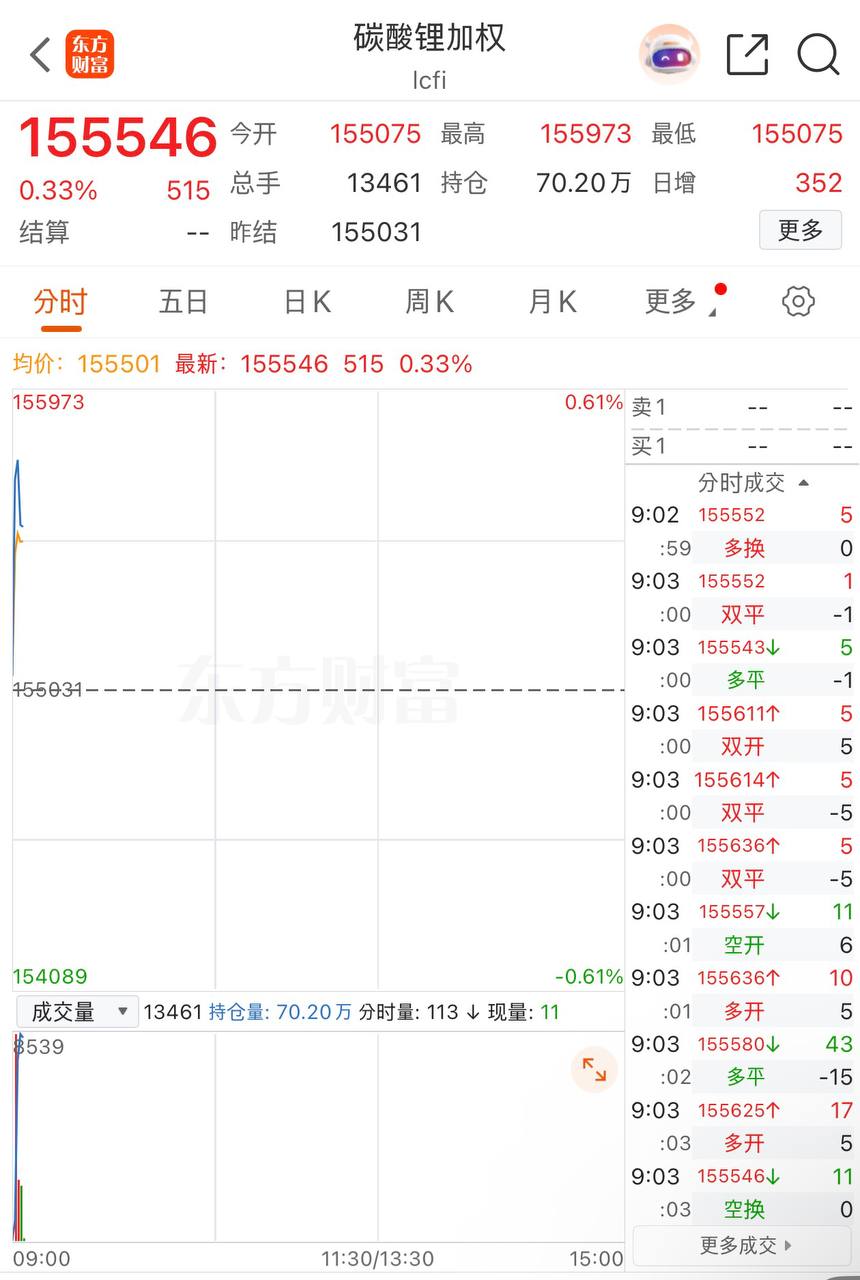
- 🔋 중국 리튬 선물가격 ‘선반영’ 추정 (관련 기사 링크).
- 🇨🇳📈 중국 아르곤 가격 5월 이후 240%↑ — 톤당 720위안→2,459위안, 郴电国际·杭氧股份·至纯科技 등 관련주 거론.
- 🛢️ 골드만삭스: 베네수엘라 원유 생산 소폭 증가하나 2018년 이전 수준(일 200만배럴) 회복은 어려움 — 노후 인프라·불안정 전력망이 병목.
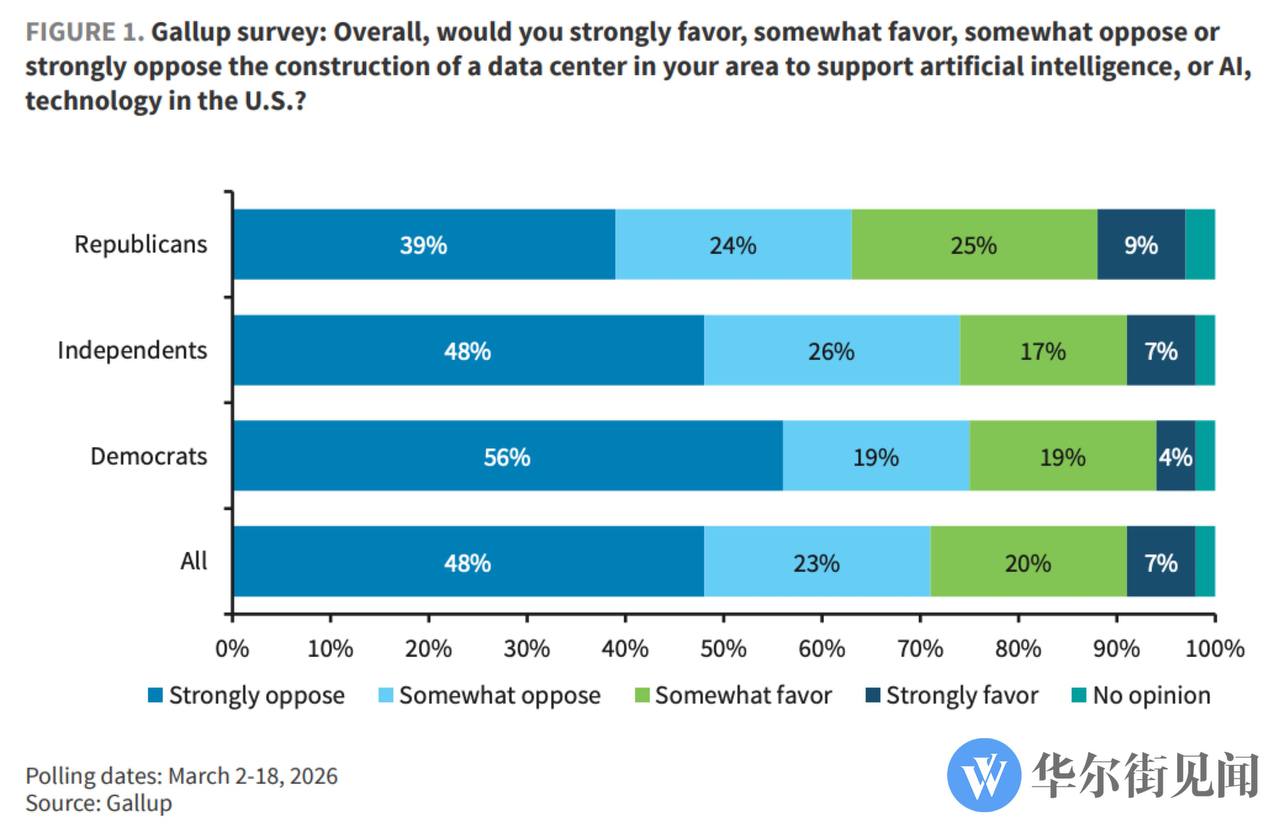
- 🇺🇸🏢 ‘反데이터센터’ 열풍 확산, 베선트 장관 빅테크 비판 — 대외 커뮤니케이션 성적 D- 평가, 전기요금·메모리 비용 상승에 지역사회 반대 고조.
- 🇯🇵💴 일본 30년물 국채 입찰 주목 → 결과 양호 — 수익률 4.155%로 사상 최고 근접했으나, 응찰배율 3.79배(12개월 평균 3.52배 상회)로 우려보다 양호해 글로벌 채권시장 안도. 다만 10년물은 3% 돌파, 엔캐리 청산 우려는 지속.
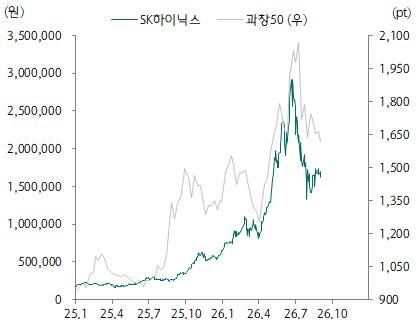
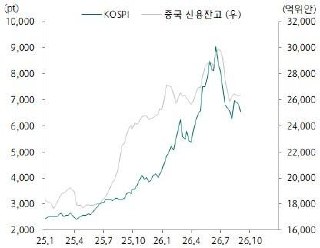
- 📊🇨🇳 [사진] 중국 반도체 과창50지수 vs SK하이닉스 / 중국 신용잔고 vs 코스피 — 중국 신용은 안정적이나 반도체는 반등 실패.
- 🔋 [사진] 중국 탄산리튬 선물 +0.3% 상승중.
- 🇨🇳📈 중국 8월 RatingDog 서비스업 PMI 51.4 — 예상(50.6)·전월(50.4) 모두 상회, 50선 확장세 유지.
- 💾 ‘HBM의 역설’ (관련 기사 링크).
- 🇨🇳💰 바이트댄스, 약 300억달러 신디케이트론 확보 — 올해 아시아 2위 규모, 스프레드 SOFR+68bp. 최대 700억달러 AI 자본지출 계획 뒷받침. Citi·JP Morgan 주관.
- 🇺🇸🏢 미국 AI 컴퓨팅파워 다음 병목은 ‘인허가’ — Barclays: 미국인 71% 데이터센터 인근 건설 반대, 전기요금 상승폭 최대 24%. 뉴욕주 중단명령·버지니아 전력망 비용전가 등 주별 규제 전쟁 심화.
- 🌐🛰️ 해저케이블·위성 데이터 통제권 경쟁 — 전세계 대륙간 데이터 99%가 해저케이블 의존, 빅테크(Google·Meta·Amazon) 140억달러 투자, 위성시장 5년내 260억→700억달러 전망(Deutsche Bank).
- 💻📈 엔비디아 70% 매출 가이던스 근거 설명 — 클라우드·AI연구소·소버린AI·기업 수요 전방위 가속, 공급제약 없으면 성장률 2배 가능. JPM은 현재 주가에 상승여력 충분히 반영 안 됐다고 평가.
- 💻🤝 엔비디아, Equinix·Together AI와 협력해 추론측 폐쇄루프 완성 — Equinix 코로케이션, Together AI 추론 플랫폼, 엔비디아 GPU/SW 스택 결합.
- 💰⚠️ AI 자본전쟁 ‘장기약정’ 심층분석(Morgan Stanley) — 빅테크(Google·Meta·MS) 부외약정 1조3,000억달러 이상 누적, 리스 약정 6,750억달러는 재무제표 미반영. Oracle 약정 규모는 미래현금흐름의 7배.
- 🇺🇸💵 금리인상 확률 1주새 37%→67% 급등 — 뉴욕연은 총재 윌리엄스, 장기금리 상승은 경제 견조함 반영이라 언급. 금요일 비농업고용·9/11 CPI가 핵심 변수.
- 🛢️⚠️ 중동 정세 격화로 아시아 LNG 현물가 2022년 12월 이후 최고치 — 전쟁 전 대비 2배, 파키스탄 긴급구매 취소, 전력부족 심화.
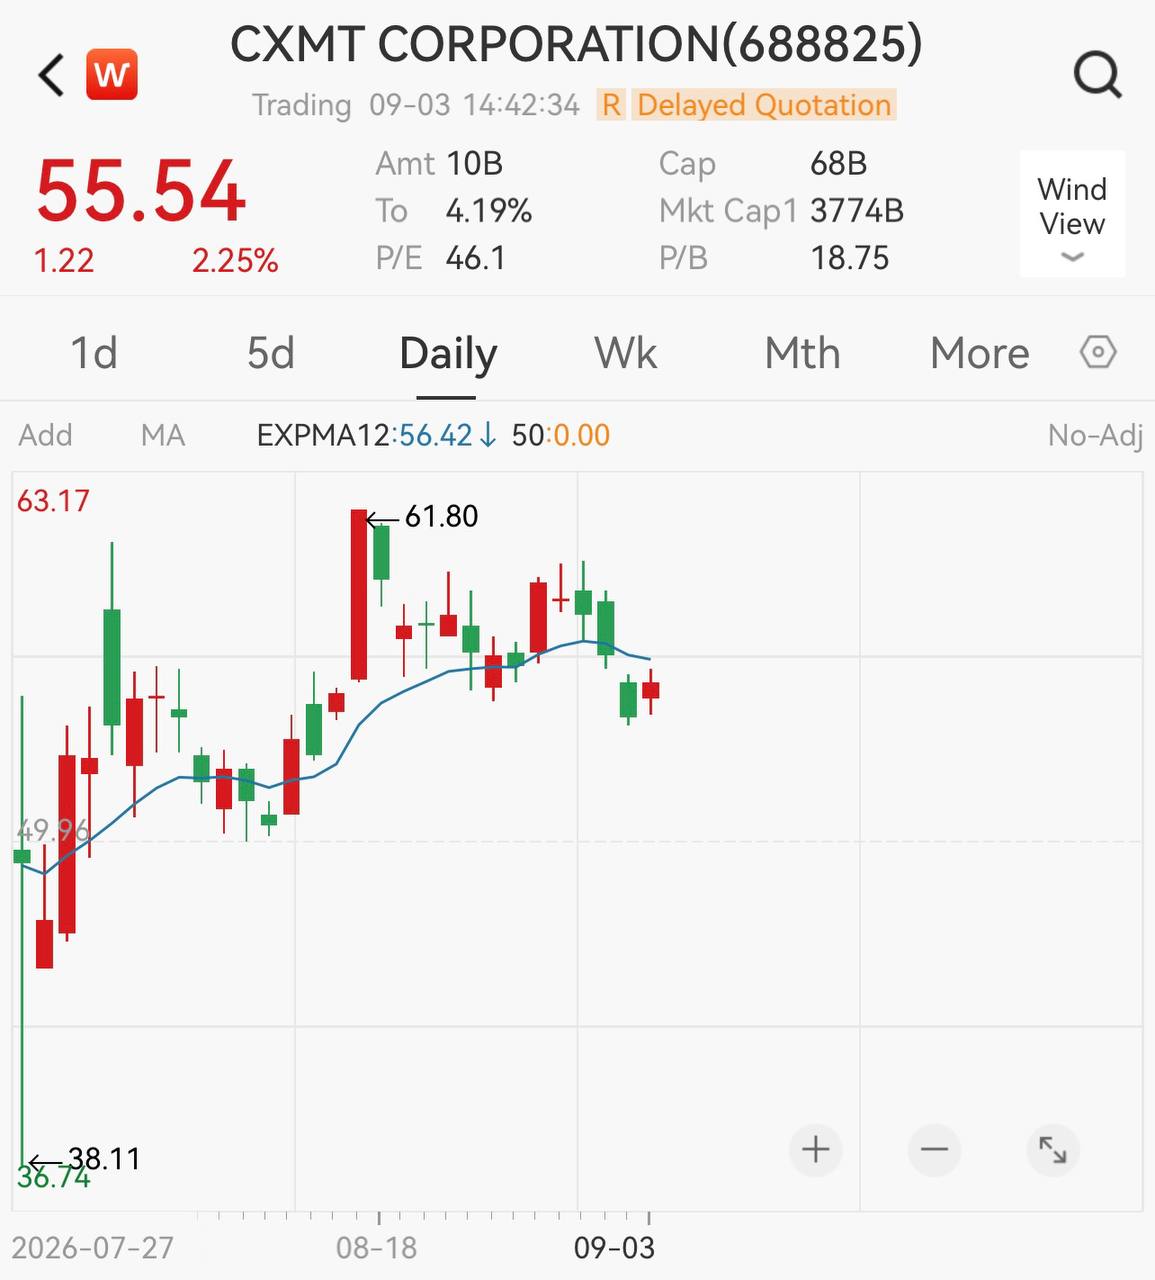
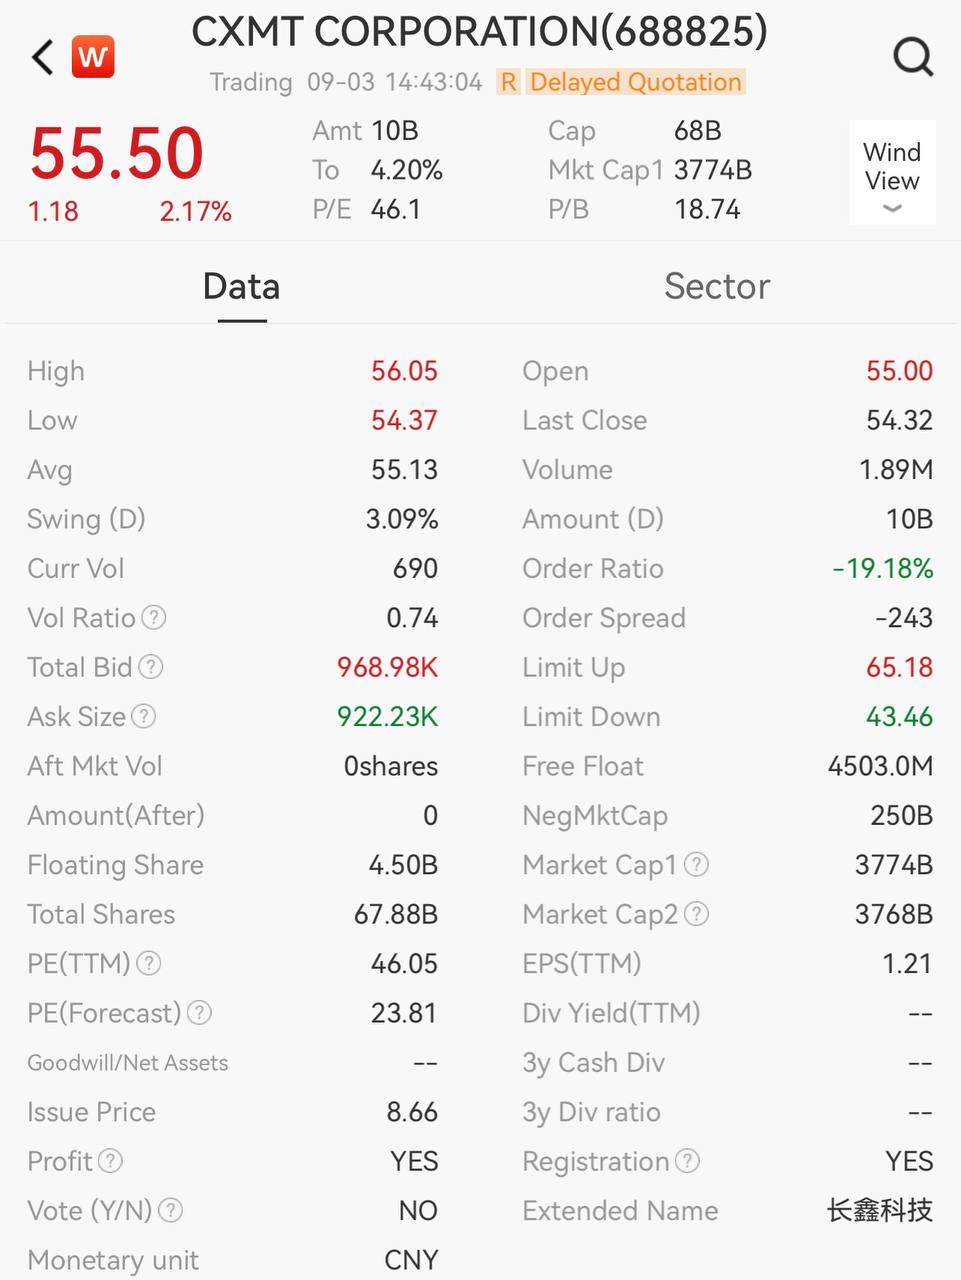
- 🇨🇳💾 [사진] CXMT(长鑫科技) 거래대금 100억위안 돌파, +2.6%, Forward PE 23.8배.
- 🚢 아시아 항로 절반이 전자상거래·첨단제조업 제품 운송 (관련 기사 링크).
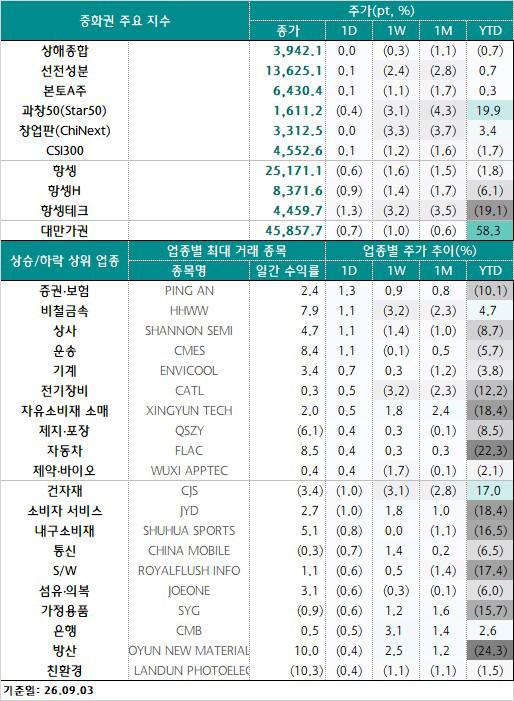
- 📊🇨🇳🇭🇰🇹🇼 [사진] 중화권 마감 시황(9/3, 목) — 중국 본토는 급락 후 낙폭 만회하며 소폭 상승 마감(거래대금 1.76조위안, 반도체 관세 우려로 투심 위축, CXMT 등 메모리반도체는 강세). 홍콩은 3거래일 연속 하락(알리바바·텐센트·메이퇀 약세). 대만은 46,000선 사수 실패(패키지 기판·PCB 매도 압력 확대, 금융주는 강세).
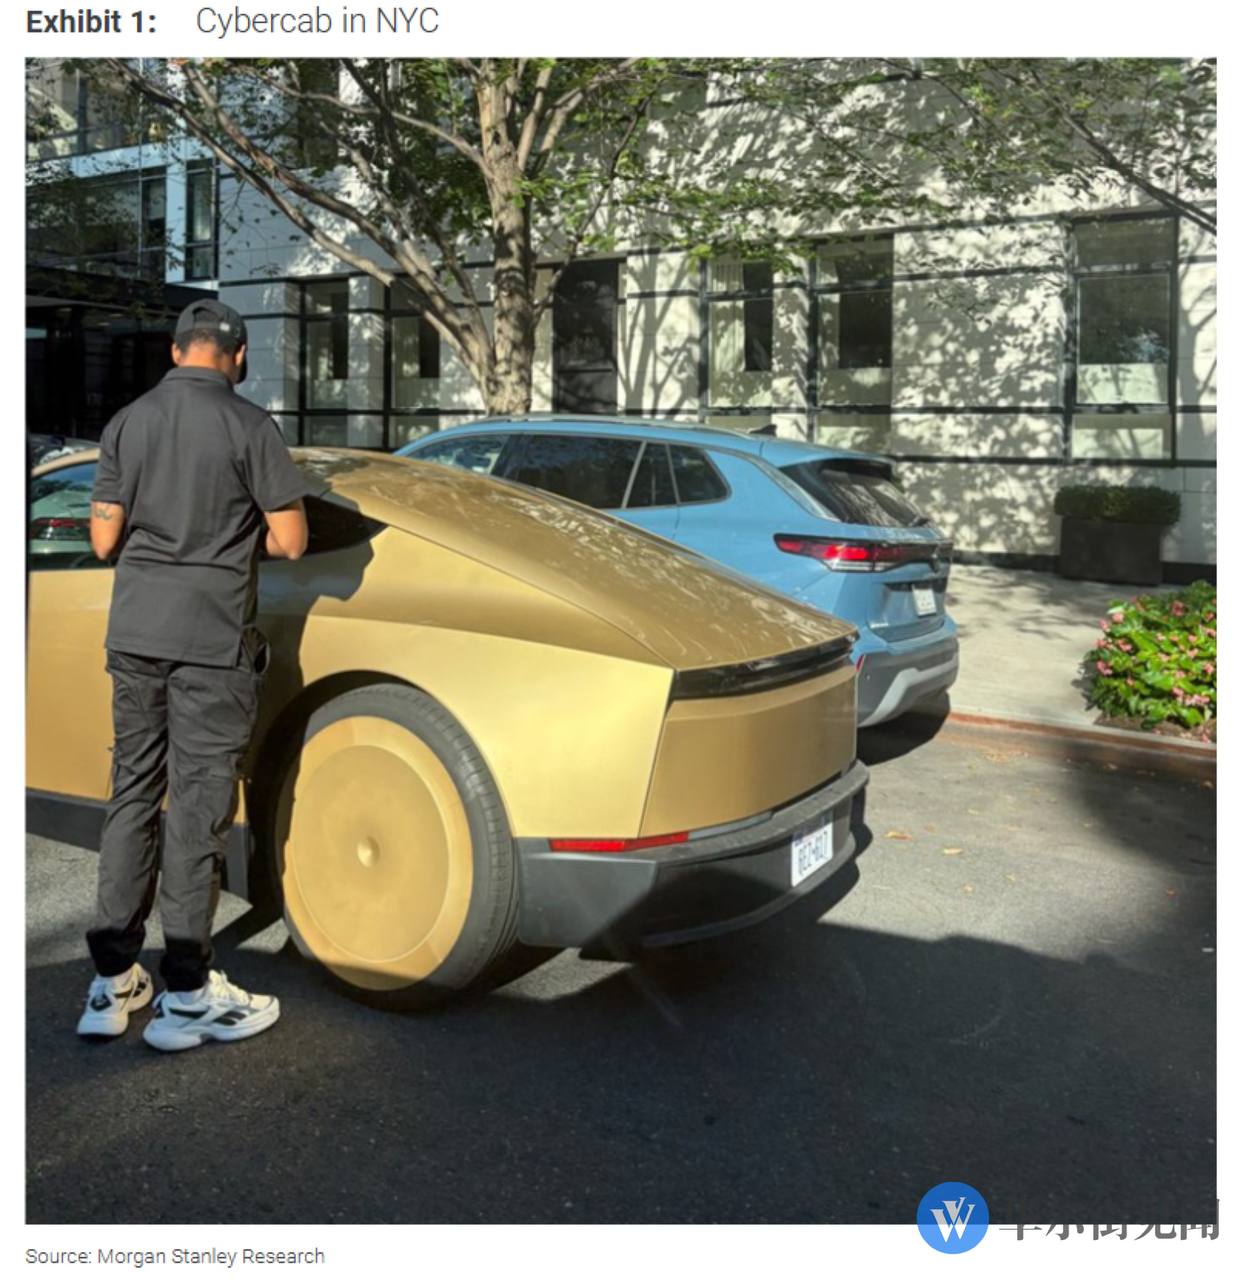
- 🚗🤖 [사진] 테슬라 Cybercab 공식 출시 — Morgan Stanley, Robotaxi 차량 확대 속도가 올해 테슬라 주가 최대 변수라고 평가.
- 🌍⚡ G20서 빅테크 수장들, AI인프라 ‘전력·인력’ 병목 지적 — 머스크: 2027년 AI칩 전력 부족분 최소 15GW(칩 생산능력 연 40~50%↑, 전력공급은 10~20%↑에 그침). 구글·Anthropic은 SpaceX 연산력 임대 중. 저커버그: 수십만~수백만 숙련인력 부족 우려.
- 🇨🇳💳 ‘토큰 대출’ 부상, 은행권 연산력 금융 경쟁 — 광저우 등서 연산력·Token 소비량을 신용평가에 반영. 은행 신용공여 기준이 ‘자산’에서 ‘데이터’로 전환.
- 🇺🇸⚠️ 미국 반도체 신규 관세 추진 → 확정 발표 — 미국내 생산시에만 관세 면제. 대만은 MOU상 대미투자액의 2.5배 면세수입 한도 확보. 과세 범위가 노트북·게임콘솔·서버 등 최종제품까지 확대될 가능성. 대만은 다음주 200~300억달러 추가 대미투자 예고(TSMC 총 투자 2,650억달러로 확대, 전세계 반도체 투자 약속 총 1.2조달러).
- 🇯🇵💴 엔화 급등, 개입 추측 확산했으나 일본은행 데이터는 수요일 개입 없었음을 시사 — 당좌계정 감소폭이 시장 추정치의 절반 이하.
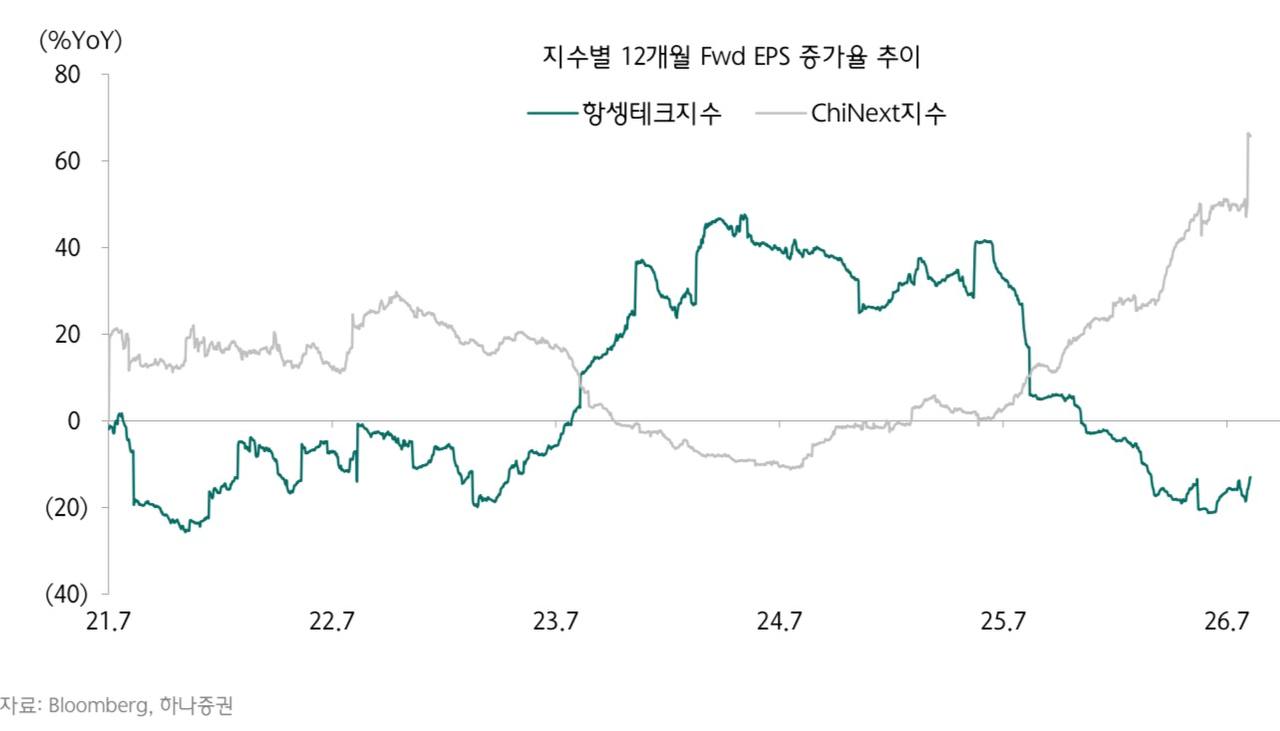
- 📊🇨🇳 [사진] 심천 ChiNext vs 항셍테크 이익전망 — 8월말 본토 실적발표 후 괴리 확대, 해외금리 부담 완화시 홍콩 대비 본토 테크 단기 매력도 우위.
- 🚗🇨🇳 샤오미 자동차, 2027년 유럽(독일 포함) 진출 — 2026 베를린 IFA에서 독일 딜러그룹 8곳과 MOU 체결.
- 🇺🇸💵 미 국채 금리 하락, 연준 금리인상 베팅 축소 — 월러 이사, 인플레이션 개선 조짐 언급.
- 💻🤝 엔비디아, Hugging Face 129.3억달러에 인수 — 엔비디아 역사상 최대 규모 인수. 젠슨 황, 플랫폼 개방성 유지·하드웨어 사용 강제 없음을 공언.
- 🇺🇸💵 연준 월러 입장 전환 — 닉 티미라오스: 인상 지지에서 동결 쪽으로 기울며 상대적으로 낙관적 태도로 전환. 월러 본인은 다음달 CPI·PPI가 ‘합리적 수준’일 것으로 예상, “AI는 아직 기업이익에 반영되지 않았다”고 언급.
- 🇨🇳🤖 선전시, 스마트로봇 산업 고품질발전 추진방안 발표(2026~2028) — 2028년까지 글로벌 영향력 갖춘 산업거점 육성, 체화지능·휴머노이드·핵심부품 자립화 추진.
- 🇹🇼⚙️ TSMC 장비구매 수요 6개월 만에 90%↑ — 전세계 약 20개 웨이퍼공장 동시건설에도 공급부족 지속, 압박이 첨단패키징·기판·성숙노드까지 확산.
2. 주요 테마 / 트렌드
AI 인프라 병목의 다변화 (전력 → 인허가 → 인력)
칩·전력에 이어 정치적 인허가가 새로운 병목으로 부상(Barclays, 항목 21). 미국 전역의 ‘反데이터센터’ 여론(항목 14), G20에서 확인된 전력(15GW 부족 전망)·숙련인력 부족(항목 32)까지 겹치며 컴퓨팅 파워 확장이 물리적 한계보다 사회적·정치적 저항에 부딪히는 흐름이 뚜렷.
미·대만·중국 반도체 삼각 재편
미국의 반도체 신규 관세 확정(항목 34)과 대만의 대규모 대미투자 확대(항목 8, 42)가 맞물리며 공급망이 재편되는 동시에, 중국은 자체 반도체 장비 국산화 ‘2.0 단계’(항목 5)와 아르곤 등 소재 가격 급등(항목 12)으로 독자 생태계 구축을 가속화. 한국은 소버린 AI 투자로 엔비디아 수혜/SK하이닉스 압박이라는 이중적 포지션(항목 4).
채권·통화 시장의 긴장과 완화 반복
일본 30년물 국채는 우려와 달리 양호한 입찰 결과로 한숨 돌렸으나(항목 15) 10년물 3% 돌파, 엔캐리 청산 우려는 지속. 미국은 중동 리스크발 인플레이션 우려로 금리인상 확률이 1주 만에 37%→67%로 급등했다가(항목 26), 월러 이사의 비둘기파적 발언으로 다시 베팅이 축소되는(항목 38, 40) 등 변동성이 큰 흐름.
빅테크 AI 자본지출의 회계적 리스크
Morgan Stanley의 ‘보이지 않는 레버리지’ 분석(항목 25)은 부외약정 1조3,000억달러, Oracle의 미래현금흐름 7배 약정 등 AI 붐의 이면에 있는 재무 리스크를 조명. 동시에 엔비디아의 Hugging Face 인수(항목 39), 바이트댄스의 대규모 대출(항목 20), 브로드컴의 Anthropic向 TPU 공급 확대(항목 3) 등 자본 동원은 계속 가속.
중국 내수 회복 시그널
베이징 부동산 거래 회복(항목 7), 8월 서비스업 PMI 컨센 상회(항목 18), 선전시 로봇산업 육성책(항목 41), ‘토큰 대출’ 등 신금융상품 확산(항목 33)이 동시에 나타나며 정책 드라이브 하의 완만한 내수 회복 시그널이 감지됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 미국 반도체 신규 관세 | 미국내 미생산 기업에 관세 부과, 노트북·서버 등 최종제품까지 확대 가능성 | 34 |
| 중동 지정학 리스크 | 이란 재공격 가능성, 호르무즈 해협 공급차질 우려, 아시아 LNG 가격 3년 최고치 | 1, 27 |
| 일본 국채·엔캐리 청산 | 10년물 3% 돌파, 30년물 역사적 고점 근접, 기관자금 본국회귀 우려 | 15, 35 |
| 데이터센터 인허가/여론 저항 | 미국인 71% 반대, 전기요금 최대 24%↑, 주별 규제 강화 | 14, 21 |
| 빅테크 부외약정 리스크 | 1조3,000억달러 이상 누적, AI 수요 전망 반전시 회계 취약성 노출 | 25 |
| 연준 정책 불확실성 | 금리인상 확률 급변동(37%→67%), 9/11 CPI 및 월러 발언 대기 | 26, 38, 40 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| 중국 반도체 장비/소재 국산화 | 자체개발+M&A로 ‘2.0 단계’ 진입, 아르곤 가격 240%↑로 관련주 수혜 | 5, 12 |
| AI 추론 인프라 확장 | 엔비디아-Equinix-Together AI 협력, Hugging Face 인수로 생태계 개방성 강화 | 23, 24, 39 |
| 대만/한국 소버니 AI·반도체 투자 확대 | 대만 대미투자 확대에 따른 2.5배 면세 혜택, 한국 1조달러 데이터센터 투자 | 4, 8, 34 |
| 중국 내수/정책 모멘텀 | 베이징 부동산 회복, PMI 개선, 선전 로봇산업 육성책 | 7, 18, 41 |
| 로보택시·자동차 신사업 | 테슬라 Cybercab 출시, 샤오미차 유럽 진출 | 31, 37 |
주요 기관 경고/분석 핵심 메시지
- Morgan Stanley: 빅테크의 부외약정이 1조3,000억달러를 넘어섰고, Oracle 약정은 미래현금흐름의 7배에 달해 AI 수요 전망이 뒤집힐 경우 회계적으로 숨길 곳이 없다고 경고 (항목 25). 동시에 Cybercab 행사와 엔비디아 70% 가이던스에는 긍정적 평가.
- Barclays: AI 컴퓨팅파워의 다음 병목은 칩·전력이 아니라 ‘인허가’이며, 미국인 71%가 인근 데이터센터 건설에 반대한다고 지적 (항목 21).
- Goldman Sachs: 베네수엘라 원유 생산은 소폭 증가하겠지만 노후 인프라·불안정 전력망으로 2018년 이전 수준 회복은 어렵다고 전망 (항목 13).
- JP Morgan: 엔비디아의 70% 매출 가이던스는 충분한 근거가 있는 ‘편안한 구간’이며 현재 주가는 상승여력을 충분히 반영하지 못했다고 평가 (항목 23).
- Deutsche Bank: 해저케이블·위성이 데이터 흐름 통제권을 둘러싼 새로운 전략적 요충지로 부상하고 있다고 분석 (항목 22).
- SemiAnalysis: 한국의 소버린 AI 투자가 엔비디아에는 호재이나, HBM 우대가격 확정 가능성으로 SK하이닉스에는 부담이 될 수 있다고 지적 (항목 4).
4. 기타 메모
- 반도체 신규 관세의 구체적 세율·시행 방식은 아직 미공개 — 발표 시점 확인 필요.
- 대만의 200~300억달러 추가 대미투자 발표(다음주 예정) 확인 필요.
- 9월 11일 미국 CPI 발표, 금요일 비농업고용 발표가 연준 정책 방향의 핵심 분수령.
- 일요일 OPEC+ 월례 화상회의 결과 확인 필요.
- 목요일 연준 이사 월러의 발언 및 CPI·PPI 코멘트 후속 확인 필요.
- Cybercab 실제 오스틴 공개 행사 결과(로보택시 배치 규모) 팔로업 필요.
- 07:28 다음(Daum) 링크는 텍스트 요약 없이 게시돼 이란 관련 기사로 추정되나 원문 미확인.
- 이미지 기반 데이터(중국 반도체 vs 하이닉스, CXMT 거래대금, 심천 ChiNext vs 항셍테크 등)는 원본 이미지로 세부 수치 재확인 권장.