HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-09-02 20:30:04 UTC)
메시지 수: 55
1. 핵심 뉴스 요약
- 📊 삼성, 차세대 메모리 로드맵 공개 — HBM5는 2나노 공정으로 HBM4E 대비 성능 2배·와트당 성능 20%↑(2028년 양산), 신아키텍처 zHBM은 성능 8배·와트당 3배 향상(2029년 이후 출시) 목표.
- 💼 델, Q2 매출 사상 최고치·연간 가이던스 대폭 상향 — Q2 매출 470억 달러(YoY+58%), 비GAAP EPS 7.04달러(YoY+203%)로 시장 예상 대폭 상회, AI 서버 수요 폭발로 장 마감 후 주가 11% 급등.
- 📊 골드만삭스, 반도체 5대 핵심 논점 — AI 연산 수요 지속성, 장비 사이클(WFE, ~2028년), 메모리 공급부족 장기화, 아날로그 회복 사이클, Agentic AI발 EDA 신성장동력 여부.
- 🌍 이란, 요르단 미군기지 미사일 공격 주장(CCTV) — 이란 혁명수비대가 요르단 아카바만 미 해병대 기지에 탄도미사일 발사, 대규모 미군 사상자 발생 주장. 보복행동 지속 언급.
- 📰 크렘린궁 “트럼프·시진핑·푸틴 3자 정상회담 논의” — 사상 첫 3자 회담 가능성 주목.
- 💹 중국 증권사, 홍콩 넘어 유럽까지 해외 실적 급증하며 ‘글로벌 IB’ 영토 확장.
- 📊 TSMC, AI 냉각 혁명 추진 — 차세대 ‘마이크로채널’ 냉각기술을 R&D 로드맵에 편입, 3DFabric·CoWoS와 통합. 2029년 CoWoS는 HBM 24개 통합, 2024~2029년 대역폭 34배 증가 전망.
- 📊 SEMI, 2030년 글로벌 반도체 생산액 2조 달러 돌파 전망 — 당초 1조 달러 전망을 AI가 완전히 재작성, 올해 이미 1.5조 달러 돌파.
- 🤖 Anthropic, Claude 5.1 출시 — ‘캐시 적중’ 구간 가격 75% 인하, 프로그래밍·과학연구 역량 강화, 고객 자체 클라우드 데이터 보관 옵션 제공.
- 📊 골드만삭스, 메모리 가격 상승세 지속 전망·삼성전자·SK하이닉스 매수 유지 — 서버 DRAM·HBM 우선 배분으로 PC·모바일 공급 제한, 8월 PC DRAM MoM+2%, 3분기 상승률 전망 18~23%로 상향. 삼성 목표가 49만 원, SK하이닉스 350만 원.
- 💹 중국 개인투자자 ETF 보유 비중, 반년 만에 33%→43%로 급등(주식형 ETF는 43.6%).
- 🤖 구글 AI인프라 총괄, 대만 방문해 TPU 서버 발주 협의 — 폭스콘·컴팔·콴타와 비공개 회동, 알파벳 올해 Capex 1,950~2,050억 달러(전년比 약 2배). 차세대 TPU ‘Zebrafish·Sunfish’ 하반기 TSMC 양산.
- 🇨🇳 중국 내수 소비 ‘가성비의 위기’가 내수 부진 가속화 요인으로 지목.
- 📊 대만 기계공회·TMBA, SEMICON Taiwan 2026서 역대 최대 규모 반도체 장비 수주전 참가(2022년 10여 개사→100개사 이상), 첨단 패키징·웨이퍼 스마트제조 등 국산화 공급망 구축 본격화.
- 📊 라이칭더 총통, 대만 반도체 클러스터 강점 강조 — 엔비디아·마이크론·AMD 대만 투자 지속, 2026년 상반기 경제성장률 14.15%(50년 만 최고치) 전망, 전 국민 1인당 1만 대만달러 현금 지원 발표.
- 💰 호주 10년 국채금리 5.198%로 2011년 중반 이후 최고치.
- 🌍 탈중국 중장기 전략 가속 관련 보도.
- 🤖 엔비디아, 이번 주 140억 달러 규모 Hugging Face 인수 임박설(블룸버그) — 최종 계약 미체결, 잔류 인센티브 10억 달러 포함 가능성.
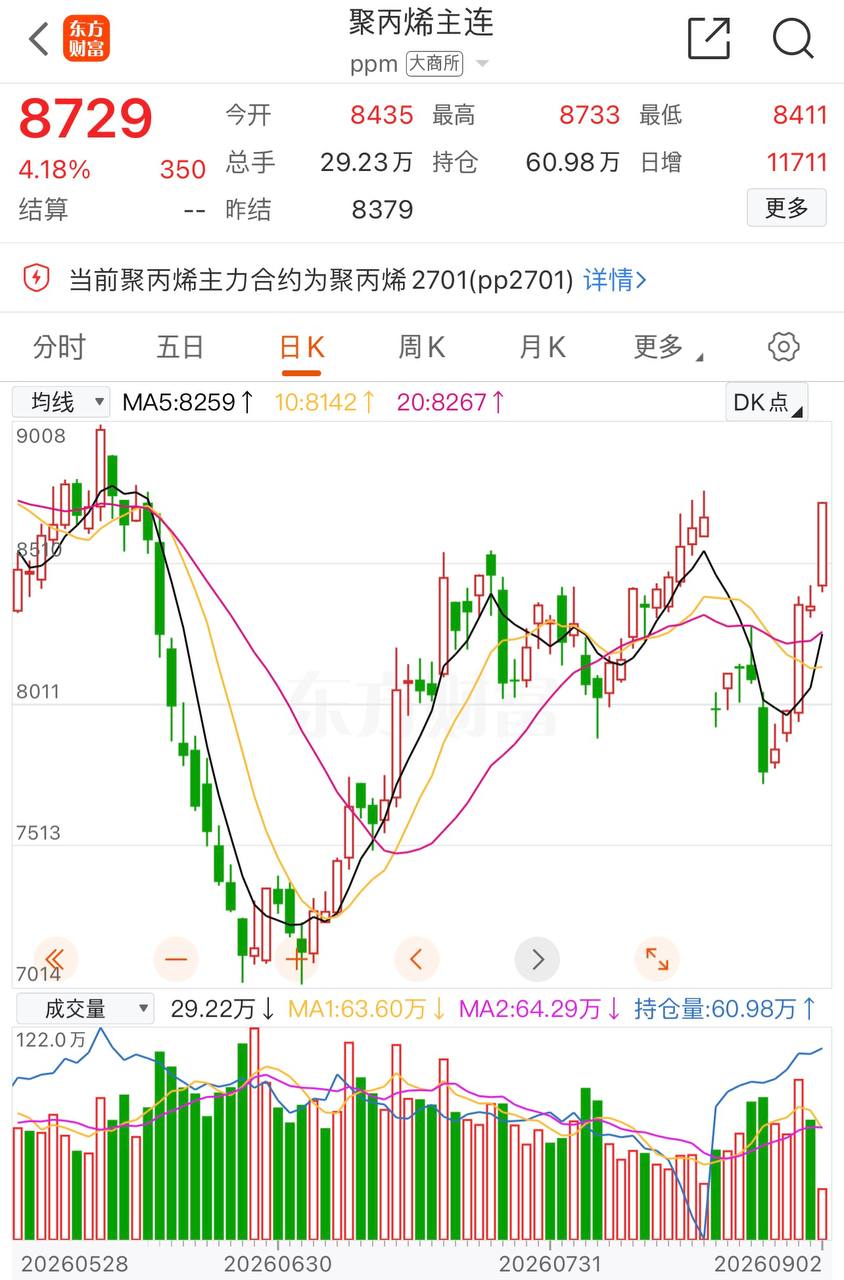
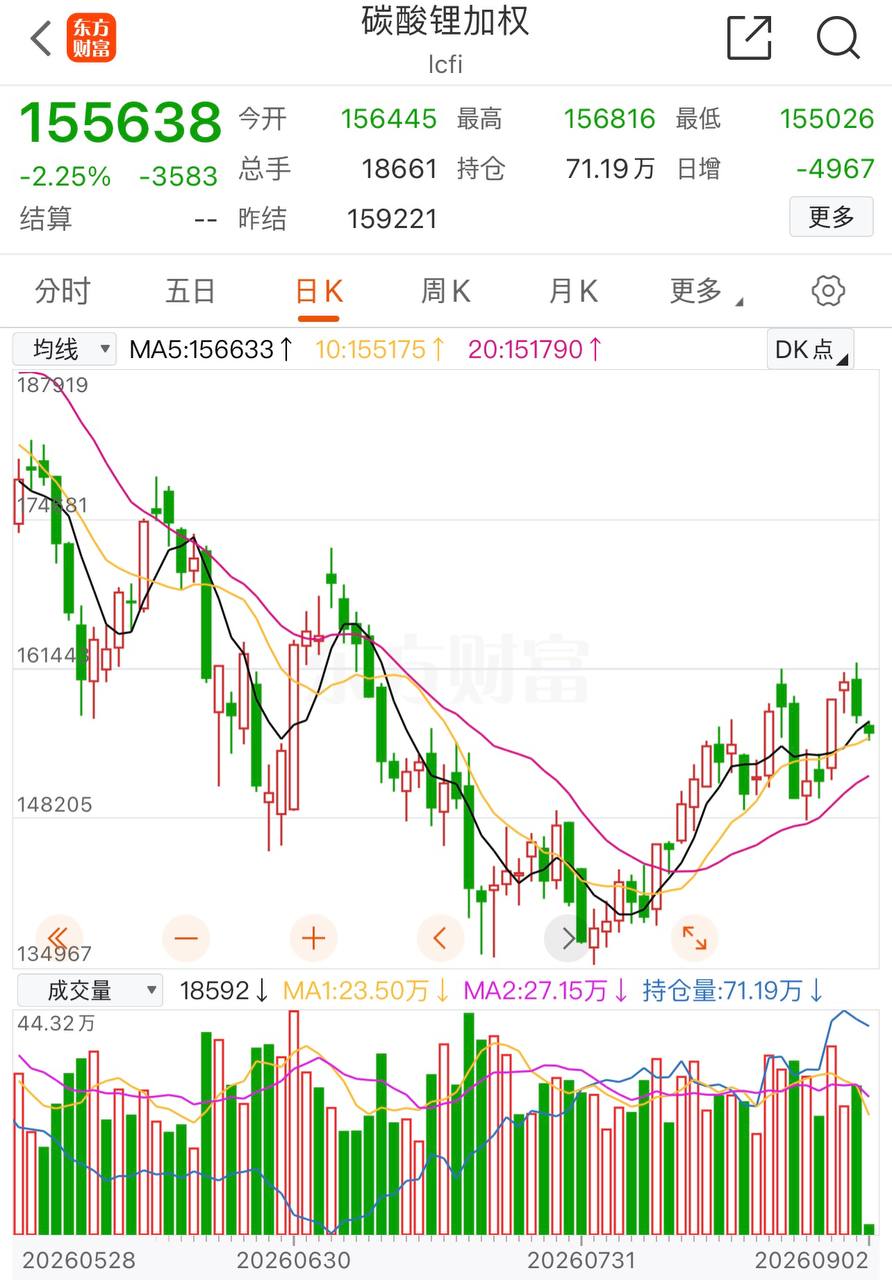
- 📈 탄산리튬 선물 15.56만 위안(-2.3%), 화학제품·운임 선물 급등, PP·PTA·플라스틱 전고점 돌파.
- 💰 일본 20년 국채금리 3.895%로 1996년 이후 최고치.
- 💼 Palo Alto Networks, 실적 예상 상회 — 매출·연간이익 가이던스 모두 상회, 주가 장 마감 후 6%↑ (연초 대비 거의 2배). CEO “1조 달러 사이버보안 부채 상환 시급”.
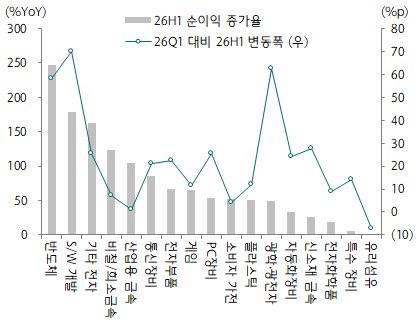
- 💹 중국 증시 업종별 순이익 비교(1) — 반도체·SW·광통신·특수금속 QoQ 개선.
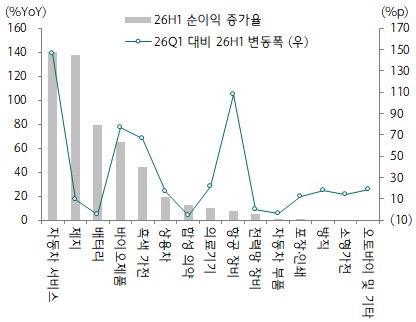
- 💹 중국 증시 업종별 순이익 비교(2) — 전기차·바이오·가전·항공장비 QoQ 개선.
- 💹 유니트리 주가 550위안 하회, 상장일 최고가(1,100위안) 대비 반토막.
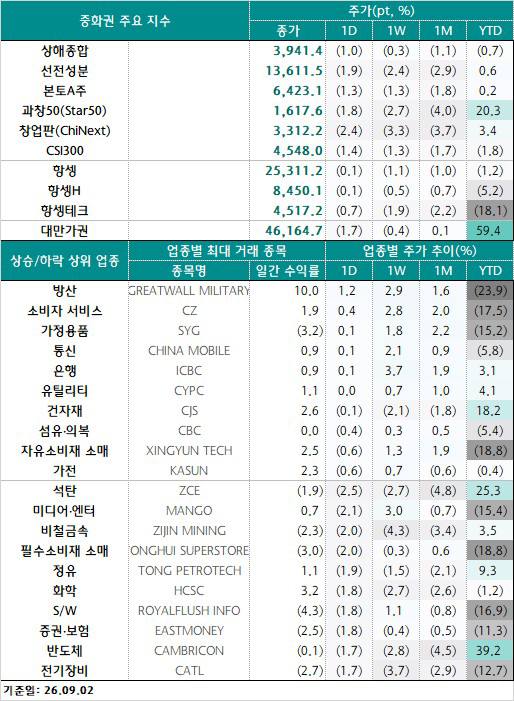
- 💹 중국 개장 주요 테크지수 -2% 급락 — 고금리·고유가 부담에 반도체·컴퓨팅 인프라·귀금속 낙폭 확대.
- 🤖 머스크 “2027년 말 거의 모든 디지털 업무를 AI가 수행 가능” — 코드 작성 능력도 ‘Stockfish급’ 도달 전망.
- 📰 뉴스핌 관련 보도(원문 링크만 존재).
- 📊 델 컨퍼런스콜: “부족한 것은 DRAM, DRAM, DRAM!” — AI 수주잔고 1,000억 달러 육박, 연간 가이던스 250억 달러 상향(1,920억 달러), “2030년 AI가 데이터센터 수요 75% 차지” 전망.
- 📈 탄산리튬 현물 156,750위안/톤(전일比 -2,000위안).
- 💹 유니트리, 상장 11거래일 만에 시총 2,200억 위안 증발하며 주가 반토막 — ‘수익성 검증’ 국면 진입, CEO는 실적으로 보답하겠다고 응답.
- 💰 화타이증권, 글로벌 ‘자금 불균형’ 경고 — 저축 과잉→고갈 전환, 3대 리스크(2027년 초 美 부채한도 위기, 美 국채 베이시스거래 붕괴, AI 매출둔화발 자금조달 리스크).
- 📰 데이터 축적이 경쟁력이라는 분석 보도.
- 💹 강구퉁(홍콩증시통) 자금, Minimax 매수 규모가 알리바바·텐센트 추월 — 8월 106억 홍콩달러 매수, 누적 지분 9.7% 보유.
- 💰 BOJ 심의위원 다카타 하지메 “다음 금리 인상 폭이 반드시 25bp일 필요는 없음”.
- 💹 UBS, Leapmotor 투자의견 ‘중립’→‘매수’ 상향(TP 50홍콩달러 유지) — 판매량 모멘텀·9월 기술발표회·제2브랜드 협력 기대.
- 📱 Omdia, 2026년 2분기 라틴아메리카 스마트폰 시장 YoY -12%(3,030만대) — DRAM·NAND 원가 상승이 보급형 수요를 압박.
- 📊 대만 Precision System(6510), 대형 CSP와 접촉해 ASIC 테스트 제품 양산 시작 — 생산능력 2025년말 대비 2배, 2027년 성장 가속 전망.
- 💹 TSMC 3개월 이동평균선 하회, 대만 가권지수 784포인트(-1.67%) 하락 마감 — MediaTek·Delta·Hon Hai 동반 약세.
- 🤖 PwC, 2050년까지 전세계 데이터센터 누적투자 31.6조 달러 전망(빠른 보급시 최대 50조 달러) — 철도·인터넷·전기화 등 역대 인프라 붐 초월.
- ⛽ 미국 디젤 크랙 스프레드 배럴당 106달러 돌파(사상 최고), 소매가 갤런당 5.63달러 근접 — 트럼프, 정유업체 백악관 소집.
- 💰 한국 외환안정기금, SK하이닉스 ADR 상장 환입자금 약 200억 달러 매입(로이터).
- 💰 국금증권, 美 장기금리 상승은 실질금리 문제 — AI 투자·유가는 공급/구조 문제로 금리인상만으론 해결 불가, “AI가 얼마나 빨리 수익 실현하는지”가 핵심 관건.
- 💊 중국 제약 대기업 BeiGene, 美 정부와 ‘최혜국 가격’ 협약 — 항암제(티슬렐리주맙) 가격 인하, Medicaid 적용 환자 약 8% 혜택, Citi는 매출 영향 제한적으로 평가.
- 📰 관련 후속 보도 링크.
- 💹 중화권 마감 시황(9/2) — 中 창업판·과창50 약 -2%(차익실현), 방어주·방산주·전력망 강세; 港 낙폭 축소, 제약·바이오 강세; 臺 가권지수 -1.67%, 美-伊 긴장 및 글로벌 국채금리 상승 영향.
- 🤖 골드만삭스 실리콘밸리 현장조사: AI가 산업 재편 가속 — 독점 데이터·워크플로 통제권·가격결정력이 기업 해자, 화이트칼라 인력의존 사업 타격, 물리서비스·교육 플랫폼은 상대적으로 견조.
- ⛽ 천연가스 가격 상승發 인플레이션 우려로 유럽·영국 국채 하락 지속 — 英 10년물 2007년 8월 이후 최고, 유럽 천연가스 MWh당 74유로 돌파.
- ⛽ 셰브론, 베네수엘라 합작사 통해 5년간 70억 달러 이상 투자(오리노코 벨트 유전 합의).
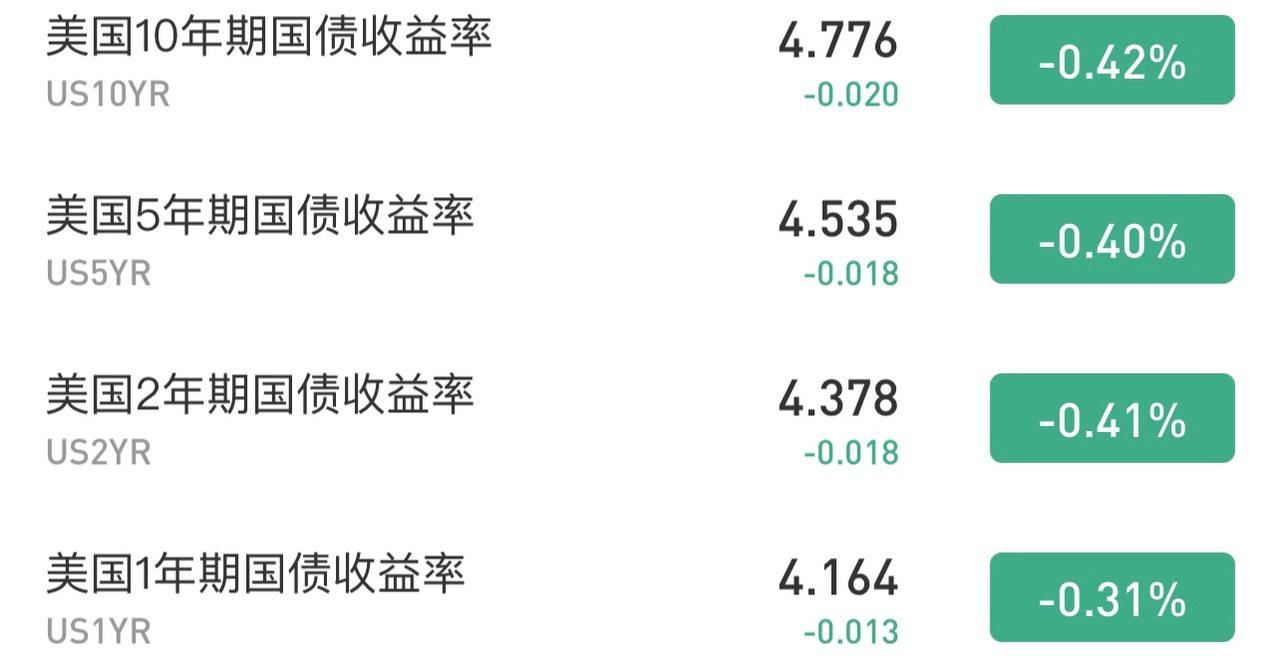
- 💰 미 국채금리·유가 동반 하락, 미 주가선물 낙폭 축소 — 브렌트유 -1%(93.68달러), 美 10년물 4.776%.
- 📊 중국 공급망 주도 희토류 소금속(에르븀·이트륨)이 AI 목을 죄다 — 中이 전세계 생산 거의 100% 차지, 광통신·가스터빈 열차폐 코팅에 핵심.
- 🤖 버크셔 CEO, 버핏의 Alphabet 투자 배경 공개 — AI 데이터센터를 에너지 사업 중대 기회로 판단, 15개월 전 6.5% 할인된 가격으로 100억 달러 투자.
- 🤖 젠슨 황, G20서 “AI는 위대한 평준화 도구” — 회원국들에 AI 규제보다 활용 가속화 촉구.
- 🤖 문샷(Kimi), 홍콩거래소 A1 서류 비공개 제출로 IPO 공식 착수 — 투자 전 기업가치 500억 달러 기준 신규 자금조달 추진 중.
2. 주요 테마 / 트렌드
AI 인프라 투자 초호황
델(연 매출 가이던스 250억 달러 상향, DRAM·NAND 병목), 알파벳/구글 TPU(Capex 약 2배 증가), PwC(2050년까지 데이터센터 누적투자 31.6조 달러), SEMI(2030년 반도체 생산액 2조 달러 돌파 전망 상향) 등 AI 관련 설비투자 확대가 뉴스 전반을 관통. 병목은 반복적으로 ‘DRAM·NAND 공급부족’으로 지목됨.
메모리 반도체 슈퍼사이클
골드만삭스가 삼성전자·SK하이닉스 매수 유지, DRAM·NAND 가격 상승세 지속(2027년까지 지지 전망). 서버 DRAM·HBM 우선 배분으로 PC·모바일 DRAM 공급이 줄면서 라틴아메리카 스마트폰 시장(-12%) 등 하위 시장에 파급.
AI 기업 경쟁구도 재편
골드만삭스 실리콘밸리 현장조사에서 ‘독점 데이터·워크플로 통제권·가격결정력’이 AI 시대 기업 해자로 부상한다는 분석. Anthropic Claude 5.1, 엔비디아의 Hugging Face 인수설, 문샷(Kimi) IPO 착수 등 AI 기업 간 경쟁·자금조달이 활발.
대만 반도체 클러스터 강화
SEMICON Taiwan 2026을 계기로 라이칭더 총통 발언(엔비디아·마이크론·AMD 대만 투자), 장비 국산화 공급망 구축(100개사 이상 참가), TSMC 마이크로채널 냉각기술 등 대만이 AI 반도체 밸류체인 핵심축임을 재확인. 다만 TSMC 주가는 이동평균선 하회하며 단기 조정.
글로벌 장기금리 상승과 자금 불균형
호주·일본·영국·독일 국채금리가 각각 다년 만 최고치 경신. 화타이증권·국금증권 모두 ‘AI발 고자금조달 수요가 장기금리를 끌어올리고, 실물경제(비AI)를 압박’한다고 진단하며 2027년 초 미 부채한도 위기 등 리스크 경고.
중국 증시 조정과 밸류에이션 부담
AI 하드웨어·반도체 등 과열 섹터에서 대규모 차익실현(창업판·과창50 -2%), 유니트리 상장 11거래일 만에 시총 반토막. 반면 방어주(은행)·방산주·전력망 관련주는 상대적 강세.
지정학 리스크 고조
이란-요르단 美 해병대기지 공격 주장(CCTV 단독), 트럼프·시진핑·푸틴 3자 정상회담 가능성, 美-伊 긴장이 대만·홍콩 증시 투자심리에도 영향.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 출처 |
|---|---|---|
| 美 부채한도 위기 | 2027년 초 부채한도 위기 가능성, 국채 베이시스거래 붕괴 우려 | 화타이증권 |
| AI 자금조달발 금리 압박 | AI 투자 자금조달 규모가 미 국채 순발행과 맞먹어 장기금리 동반 상승 | 화타이증권/국금증권 |
| 메모리 공급 왜곡 | 서버 DRAM·HBM 우선 배분으로 PC·모바일 DRAM 공급 제한, 하위시장(스마트폰) 수요 위축 | 골드만삭스/Omdia |
| AI 자본지출 둔화 리스크 | AI Capex 감소 시 HBM 수요 급감 가능성 | 골드만삭스 |
| 중국 AI/반도체 밸류에이션 부담 | 과열 섹터 대규모 차익실현으로 창업판·과창50 약 -2% | 중화권 마감 시황 |
| 지정학 긴장 | 이란-美 충돌 격화, 유조선 피격 등으로 투자심리 위축 | CCTV/중화권 마감 시황 |
| 에너지發 인플레이션 | 디젤 크랙 스프레드 사상 최고, 유럽 천연가스 급등으로 국채 하락 압력 | 중국언론 |
| 종목 개별 리스크 | 유니트리, 상장 11거래일 만에 시총 2,200억 위안 증발(수익성 검증 국면) | 중국언론 |
기회 요인
| 기회 요인 | 내용 | 관련 기업/기관 |
|---|---|---|
| 메모리 가격 상승 사이클 | DRAM·NAND 상승세 2027년까지 지지, 삼성 49만원·SK하이닉스 350만원 목표가 유지 | 골드만삭스 |
| AI 서버·데이터센터 투자 확대 | Capex 대폭 상향, AI 수주잔고 급증 | 델, 알파벳/구글, PwC |
| 첨단 패키징·냉각 기술 | 마이크로채널 냉각, CoWoS 고도화로 열관리 솔루션 수요 확대 | TSMC |
| 대만 반도체 장비 국산화 | SEMICON Taiwan 참가사 급증, 공동개발형 서비스 전환 | 기계공회/TMBA |
| AI 보안 수요 현실화 | 사이버보안 부채 상환 수요가 실제 수주로 전환 | Palo Alto Networks |
| 희토류 소금속 공급 우위 | 에르븀·이트륨 등 中 공급망 독점적 지위, AI 인프라 수요 증가 수혜 | 중국 공급망 |
| 중국 AI 스타트업 자금조달 활발 | 강구퉁 자금 Minimax 매수 급증, 문샷(Kimi) IPO 착수 | Minimax, 문샷 |
| 대만 ASIC 테스트 수요 증가 | ASIC 테스트 사업 확대로 2027년 성장 가속 전망 | Precision System |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스: ①반도체 5대 논점(AI수요·장비사이클·메모리부족·아날로그회복·EDA) 제시, ②메모리 가격 상승 지속으로 삼성·SK하이닉스 매수 유지, ③실리콘밸리 현장조사에서 “데이터 독점권·워크플로 통제권·가격결정력이 AI시대 해자”라고 분석.
- 화타이증권: 글로벌 저금리 시대 종료 국면 진입, 저축 과잉→고갈 전환 및 3대 리스크(부채한도, 국채 베이시스거래, AI 매출둔화 자금조달) 경고.
- 국금증권: 미 장기금리 고공행진은 인플레 기대가 아닌 실질금리 문제이며, AI 수익화 속도가 향후 부채·밸류에이션 리스크 전이 여부의 핵심.
- SEMI: AI가 반도체 산업 성장곡선을 재작성, 2030년 생산액 전망을 1조→2조 달러로 상향.
- PwC: 2050년까지 전세계 데이터센터 누적투자 31.6조 달러(가속 시나리오 시 최대 50조 달러) 전망, 역대 인프라 붐 규모를 초월.
4. 기타 메모
- 확인 필요: 이란의 요르단 美 해병대기지 공격 주장은 CCTV 단독 보도로, 서방 매체 교차검증이 필요함. 피해 규모·미국측 반응 후속 확인 요망.
- 확인 필요: 엔비디아의 Hugging Face 인수(약 140억 달러) 관련 소식통 보도로 최종 계약 미체결 상태 — 공식 발표 여부 팔로업 필요.
- 확인 필요: 문샷(Kimi) 홍콩 IPO A1 서류 제출 및 500억 달러 기업가치 자금조달 — 회사측은 시장 소문에 비공개 입장, 공식화 여부 확인 필요.
- 특이점: 유니트리 주가가 상장 11거래일 만에 반토막(시총 2,200억 위안 증발)된 반면, 시장은 펀더멘털 문제가 아닌 밸류에이션 조정으로 해석 — 추가 조정 지속 여부 주시.
- 특이점: 중국 개인투자자의 ETF 보유 비중이 반년 만에 33%→43%로 급등 — 리테일 자금의 패시브 상품 쏠림 가속화 시사.
- 다음날 체크포인트: ①SEMICON Taiwan 2026 후속 소식, ②다음 주 애플 신제품 발표에 따른 대만 전자주 반응, ③델·Palo Alto 실적 서프라이즈 이후 관련 밸류체인(DRAM/NAND, AI 보안) 주가 흐름, ④美-이란 사태 전개 및 지정학 리스크 프리미엄, ⑤미 국채금리·유가 변동성과 이에 따른 중국·대만 증시 반응.