HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-31 기준)
메시지 수: 68
1. 핵심 뉴스 요약
- [🌍 지정학] 이란 남부 라락섬, 재차 폭발음 — 8월 31일 새벽 이란 측 소식통에 따르면 라락섬에서 다시 폭발음이 들렸으나 이란 당국은 아직 공식 성명을 내지 않음.
- [💰 통화] 잭슨홀 이후 미·유럽 균열 — 미국이 유럽에 알리지 않고 유로 매도·엔화 매수에 나서면서 ECB는 달러 스와프 한도가 “하룻밤 사이 사라질” 가능성을 우려. 대서양 금융 협력 규범 붕괴 우려 확산.
- [🛢️ 지정학] 미국·베네수엘라 25년 석유협정 체결 — 일일 150만 배럴 목표, 1,000억 달러 투자 대가로 미국이 베네수엘라 원유 650억 배럴에 대한 다수 통제권 확보. 국내 정치적 반발 확산.
- [🤖 AI/반도체] NVIDIA RTX Spark AI PC 예약판매 완판 — TSMC 3nm Blackwell GPU+Grace CPU 탑재, ASUS·MSI 1차 물량 소진, 추가 물량 요청 쇄도.
- [💰 통화/무역] WSJ, 미·유럽 위안화 절상 압박 구상 보도 — G20 계기로 ‘신(新) 플라자 합의’ 논의. 골드만삭스는 위안화 19% 저평가, CFR은 35% 저평가로 추정. 중국은 수용 불가 입장.
- [🏭 반도체] YMTC, 내년 NAND 생산 25% 증설 전망 — 우한 3공장 주도, 삼성·SK하이닉스 증설폭(1.7%·2.9%)을 크게 상회하며 글로벌 3위 도약.
- [🌍 규제] 미국, ‘칩 규제’에서 ‘컴퓨팅파워 규제’로 확대 추진 — 중국 AI기업의 동남아 클라우드 통한 원격 컴퓨팅파워 임대까지 차단하는 RASA 법안 상원 계류 중.
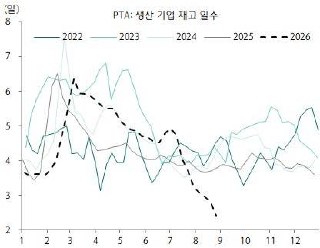
- [📊 산업] 중국 주요 화학제품 재고, 5년래 최저 수준
- [☀️ 에너지] 태양광, 초기 건설비 기준 석탄·가스보다 저렴해지는 ‘자본비용 역전’ 돌파.
- [🏭 실적] 메이퇀 2분기 실적 서프라이즈, 목표주가 상향 — JPM(85→100HKD), Citi(113→120HKD). 구조적 수익성 개선 평가, Keeta 적자도 축소.
- [📈 수급] 한국 투자자, 홍콩증시서 하이닉스 2배 레버리지 상품 집중 매수 — 8/24~28일 719.1만달러 순매수로 압도적 1위.
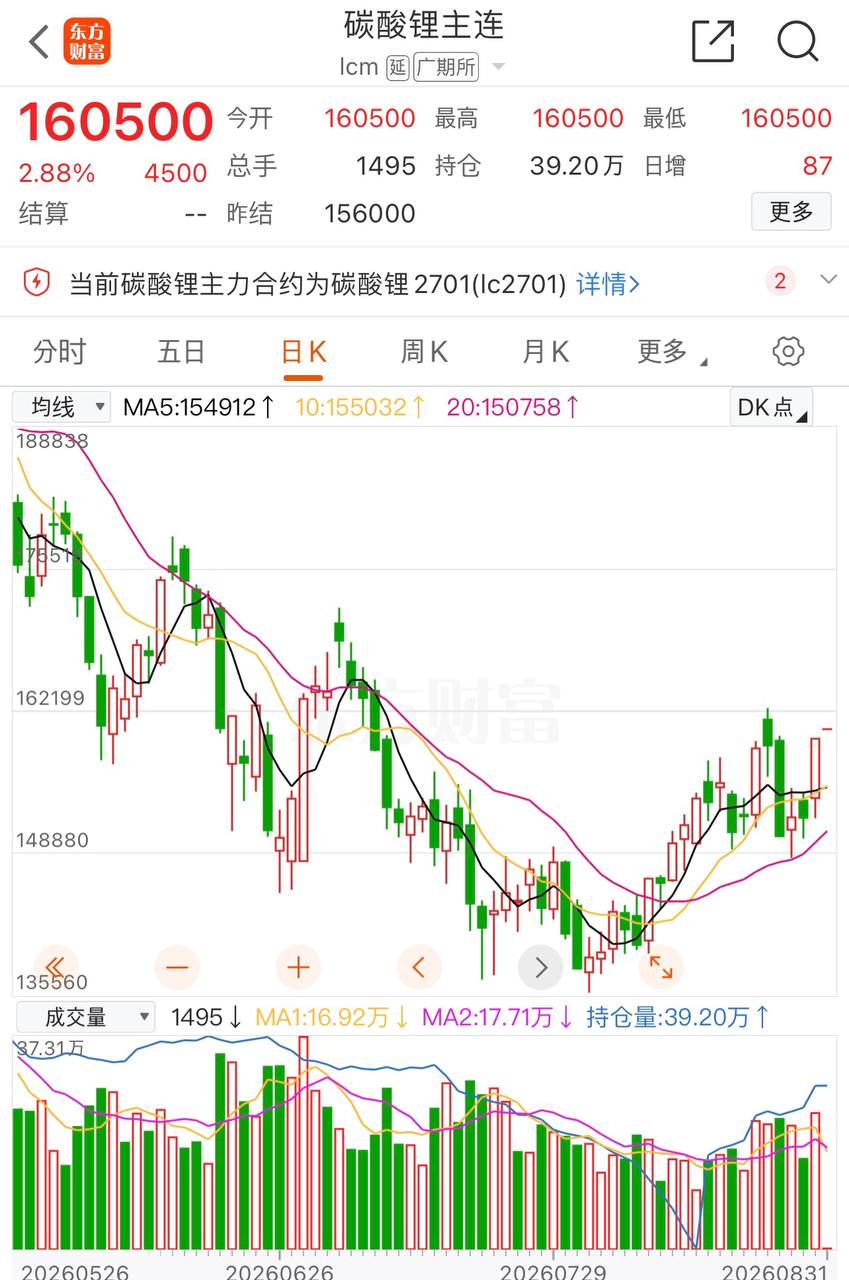
- [🛢️ 원자재] 탄산리튬 선물 16만위안/톤 돌파 (+2.88%)
- [💰 금리] 일본 10년물 국채금리 2.95% 돌파 — 1996년 9월 이후 최고치.
- [🛢️ 지정학] 미국의 베네수엘라 유전 ‘강탈’ 비판 확산 — 펜타곤이 지분 35% 확보 추진, 언론은 “신식민주의 재현”이라 평가.
- [🛢️ 원자재] 원자재, 미국 주식 대비 사상 최저 밸류에이션
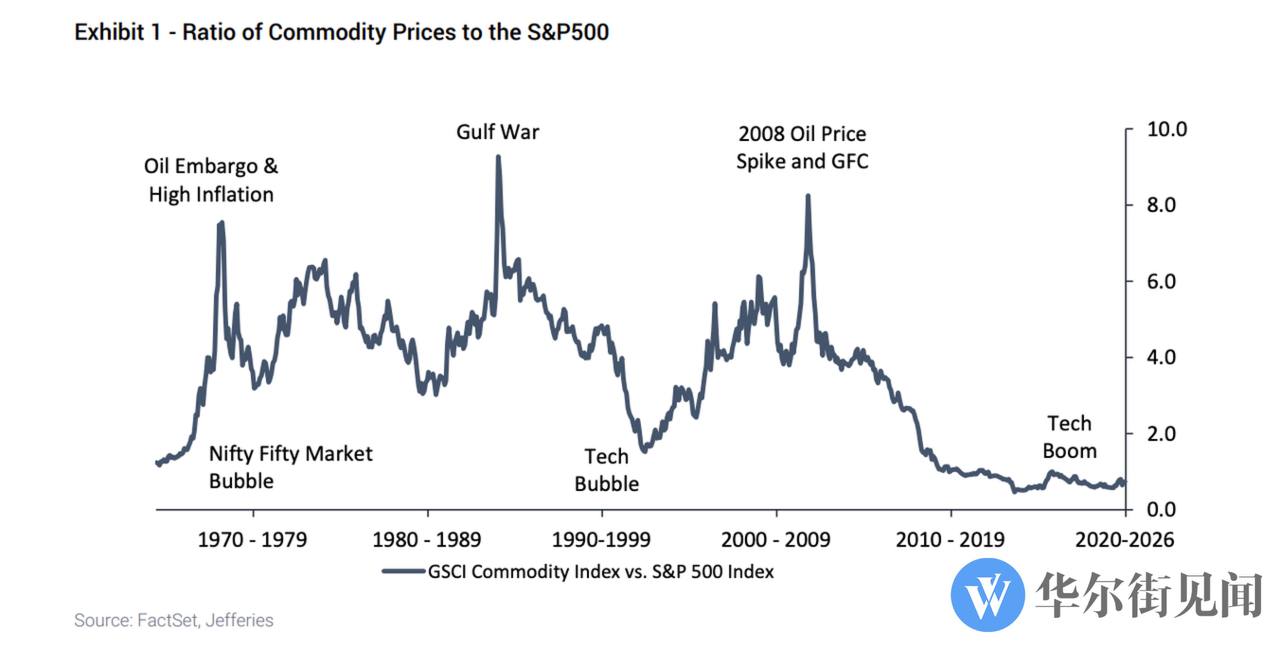 — Jefferies·Barclays·골드만·UBS·JPM 등 월가 주요 기관이 하드에셋 리레이팅 컨센서스 형성 경고.
- [🤖 반도체] 추론칩 재설계 경쟁: 엔비디아 GPU 구조적 한계 vs OpenAI Jalapeño — 공유캐시 제거, 연산코어-메모리 1대1 연결로 처리지연 근본 해결, 9개월 만에 실물 제작.
- [💰 매크로] 아폴로 수석이코노미스트: AI 성패와 무관하게 2027년 미 국채금리 하락 전망
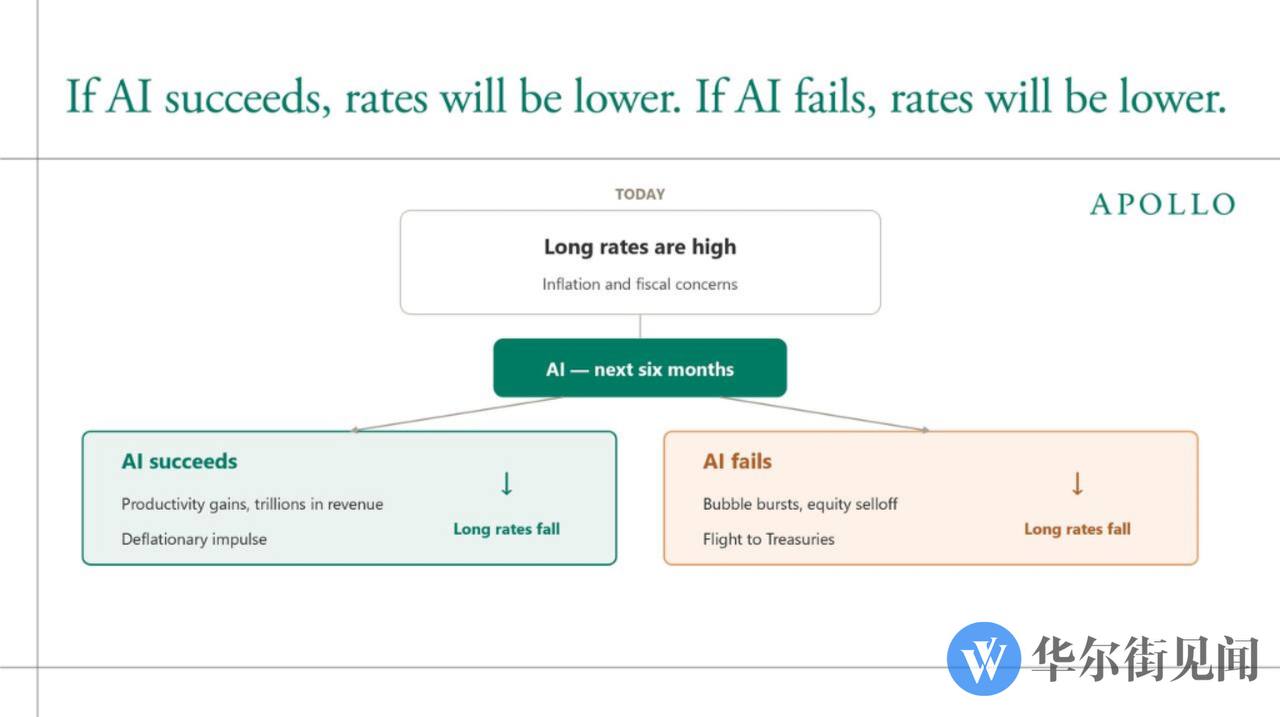 — 성공 시 디플레이션, 실패 시 안전자산 선호로 금리 하락 경로 상이.
- [🏭 기업] Ternus 시대 애플, ‘최우선 과제’는 AI — 9월 1일 공식 취임, 새 Siri·폴더블 iPhone이 핵심 승부처, 경영진 이탈 우려.
- [💰 금] 금값 8월 약 10% 급등, 투자자는 연초보다 신중 — 강세 스프레드·이색 옵션 선호, 4,900~5,300달러 예상 레인지.
- [🏠 부동산] 중국·홍콩 부동산주 급등 후 상승분 반납 — 주담대 만기 40년 연장 등 정책 부양 기대.
- [📊 지표] 중국 8월 제조업 PMI 49.8로 서프라이즈
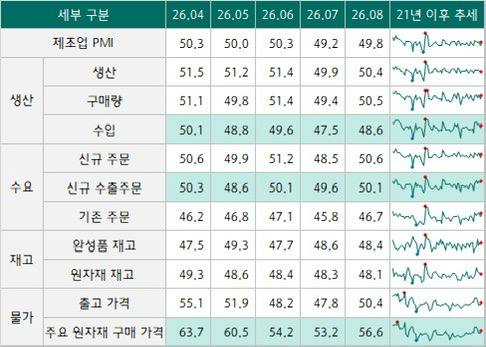 (예상 49.5, 전월 49.2) — 신규주문·생산 강한 반등, 반면 비제조업 PMI는 예상 하회(49.0), 내수·건축업 부진 지속.
- [🤖 AI] 골드만삭스, 텐센트 혼원 Hy4 긍정 평가 — 코딩순위 28위→6위 급상승, ‘제품+모델 폐쇄루프’ 데이터 플라이휠이 차별화 핵심.
- [🛢️ 원자재] 메탄올·PVC·PP·석탄 선물 잇달아 상한가 근접.
- [🤖 로봇] 중국 유니트리 -4.3%, 상장 후 최저가 경신
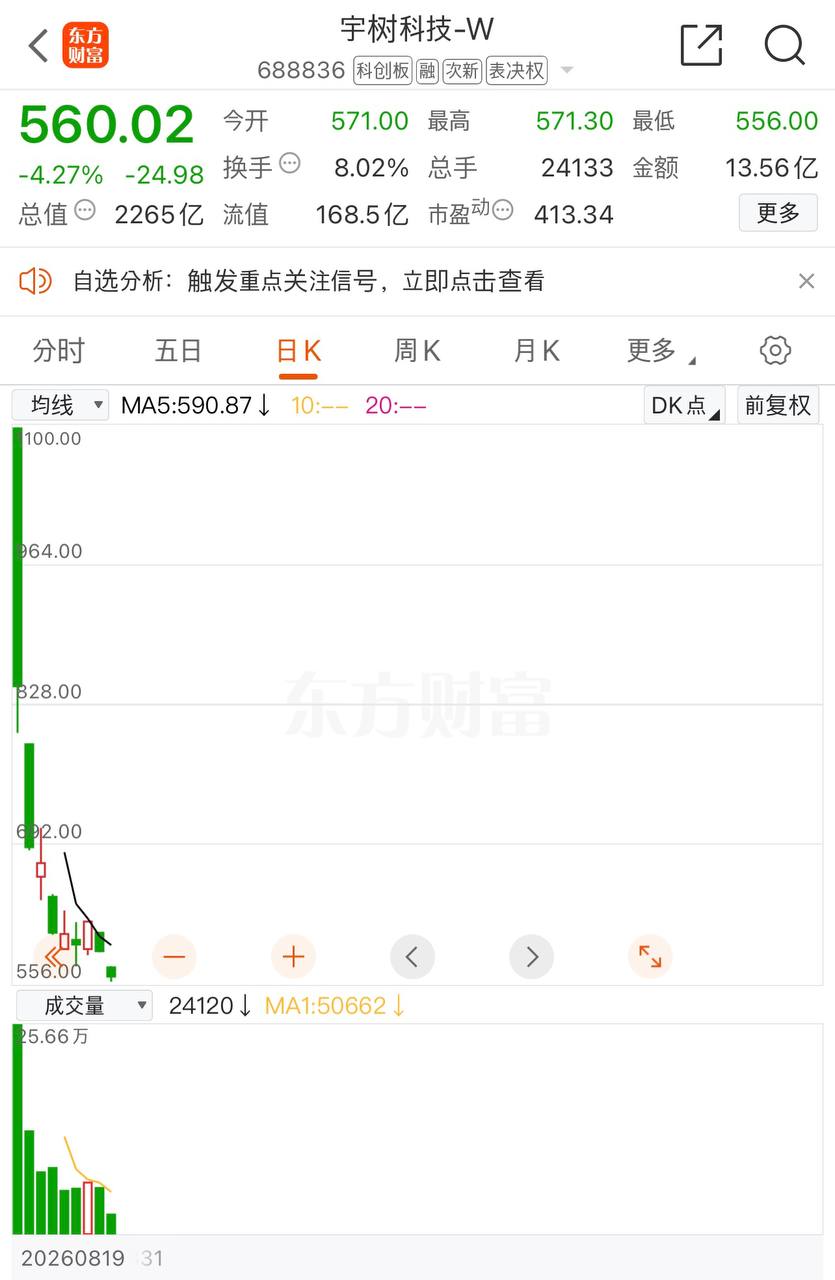 — 여타 로봇 테마 중소형주는 강세.
- [🏠 부동산] CSI300 부동산 지수 개장 +3.7%→ -2% 전환, 항셍부동산도 +4%→-4% 전환.
- [🌍 무역] 6월 글로벌 무역마찰지수 102로 고위권 지속 — 전자업종이 마찰 강도 1위.
- [🤖 반도체] NPO·CPO 광연결 기술이 AI 연산 상호연결 구도 재편 — 광전변환 위치가 프런트패널→칩 단으로 이동, 산업체인 가치 재분배.
- [🏭 산업] 중국 인버터업계 대개편, 3개사가 이익 95% 독식 — 4개사 적자, 마이크로인버터 시장은 반토막.
- [💰 실적] 관세 환급·AI 열풍에 미국 기업이익 5년 만에 최고 — S&P500 2분기 EPS YoY+53%, 가이던스 상향:하향 약 2:1.
- [💰 물가] 일본 9월, 올해 최대 규모 식품가격 인상 러쉬 — 9월 인상 품목 4,923종, 전년 동기 대비 약 3배.
- [🌍 기후] 극심한 폭염이 유럽 경제 강타 — 초과사망 3.5만 명 초과, EU GDP 약 1,800억 유로 손실 가능. 옥스퍼드이코노믹스는 취약국 2030년까지 누적 GDP손실 5~7% 경고.
- [📊 지표] 중국 제조업 PMI 공급vs수요 스프레드 확대
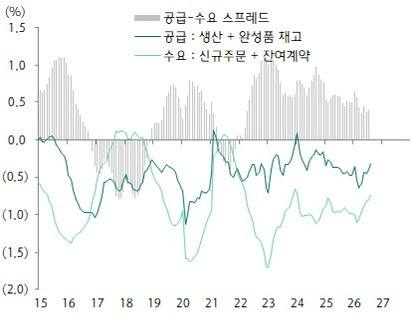 — 공급 우위 지속, 출고가격 하락세 전환 예상, 화학·석탄·정유 위주 강세.
- [💰 금] 골드만삭스 트레이딩데스크: 금 상승 둔화 가능하나 ‘통화가치 하락 트레이드’는 미종료
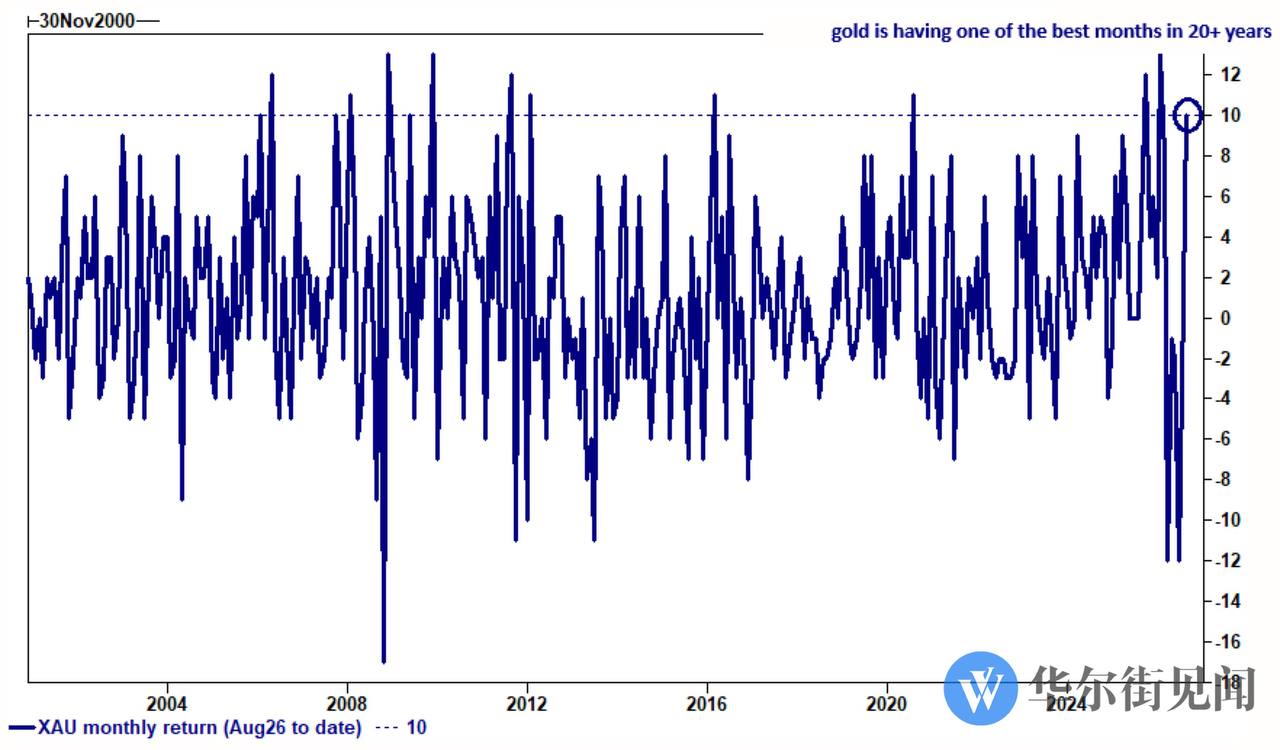 — S&P500 신고가 속 개인투자자 심리는 극도 비관, 매그니피센트7 변동성 10년래 최대.
- [🤖 반도체] 중국산 AI칩 선두업체 매출 약 2,000% 폭증 — 비런테크 등 실적 급증, 2026년 수요 400만개 대비 공급 300만개로 약 100만개 부족.
- [💰 금리] 워시 발언에 9월 금리인상 기대 상승(약 60%)하나 채권투자자는 여전히 회의적 — ABN AMRO·Brandywine·DWS 장기 국채 비중축소 유지.
- [🤖 하드웨어] TrendForce, 2026년 글로벌 스마트폰 패널 출하 감소폭 2.5%로 축소 전망 — 메모리 공급부족·가격상승이 변수, 중고폰·수리시장이 지지력.
- [📈 시황] 중화권 마감 시황(8/31)
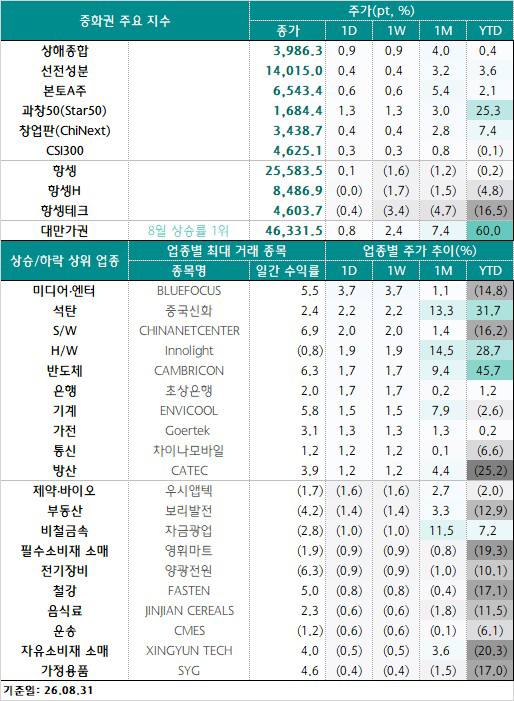 — 중국은 오후 반등(컴퓨터하드웨어·미디어 강세), 홍콩은 부동산 급등 후 반납, 대만은 -0.4% 마감했으나 8월 누적 중화권 상승률 1위.
- [🏭 반도체] SK하이닉스, HBM 원가절감 위해 인텔 파운드리 활용 검토 — TSMC 독점구조 견제 목적.
- [🤖 AI] 골드만삭스 ‘AI 실전’: Marquee AI로 Agent 제품화 탐색 — 권한·데이터·업무규칙 구축이 진짜 해자라는 평가.
- [🏭 반도체] SK하이닉스, 일본 합작 메모리 공장 건설 검토 — 소니·닌텐도·도쿄일렉트론 등과 협력 심화 목적.
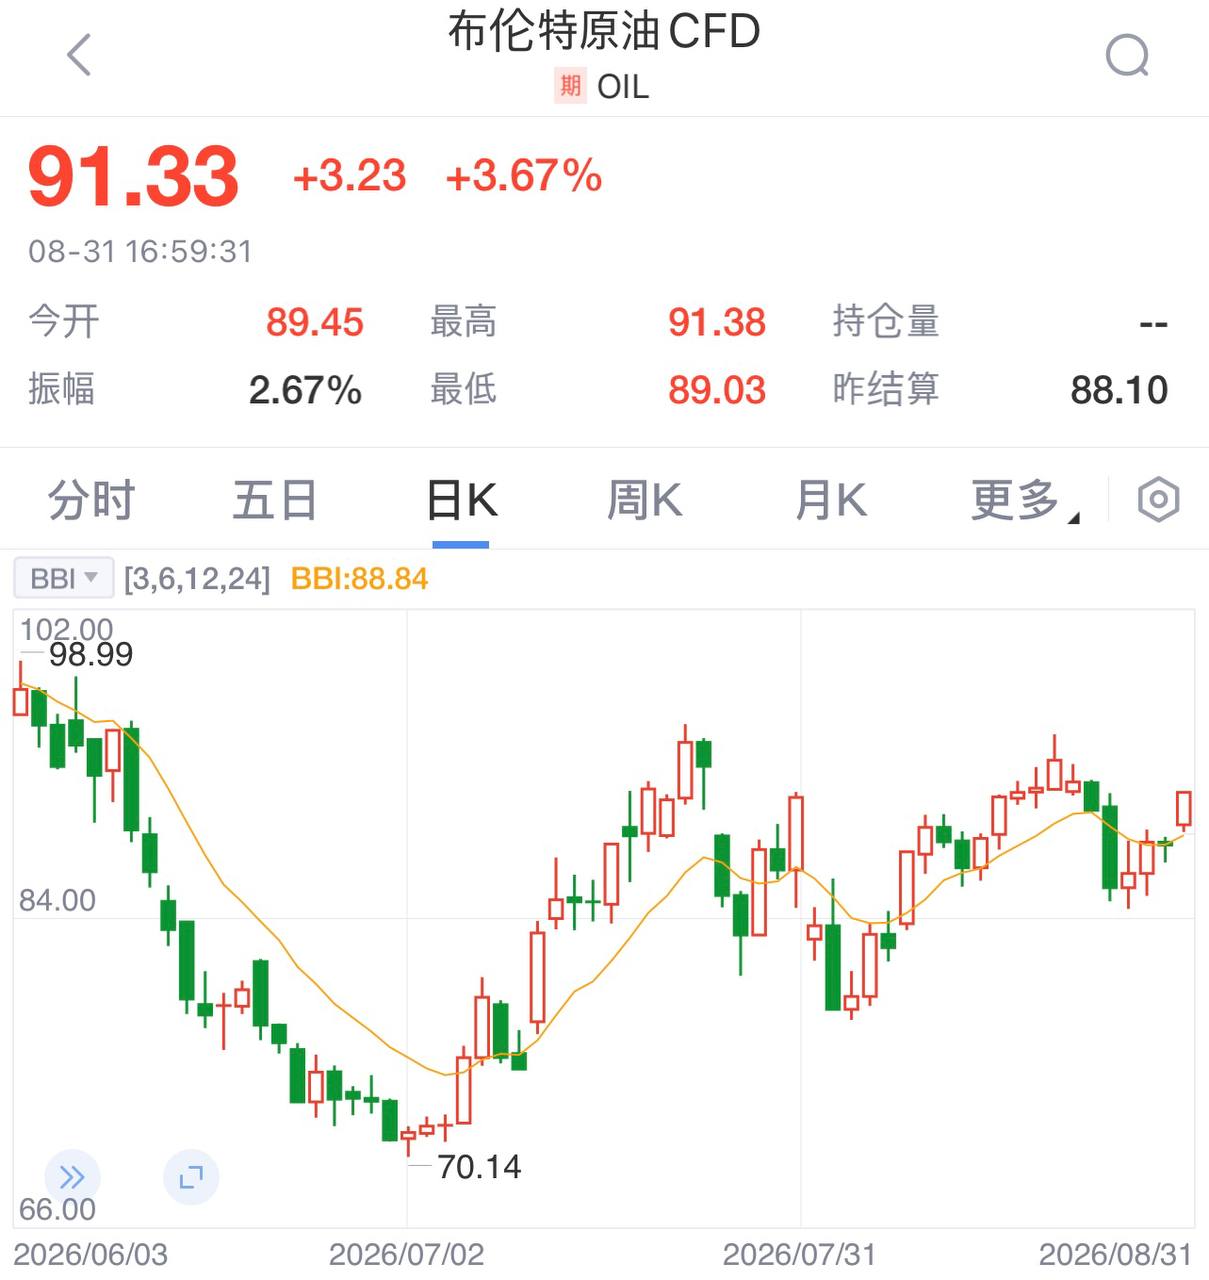
- [🛢️ 원자재] 브렌트유 91달러 돌파 (+3.32%)
- [🏭 실적] 화웨이 상반기 매출 YoY+9.6%(4,678억위안), 순이익은 -36.8%(234억위안)
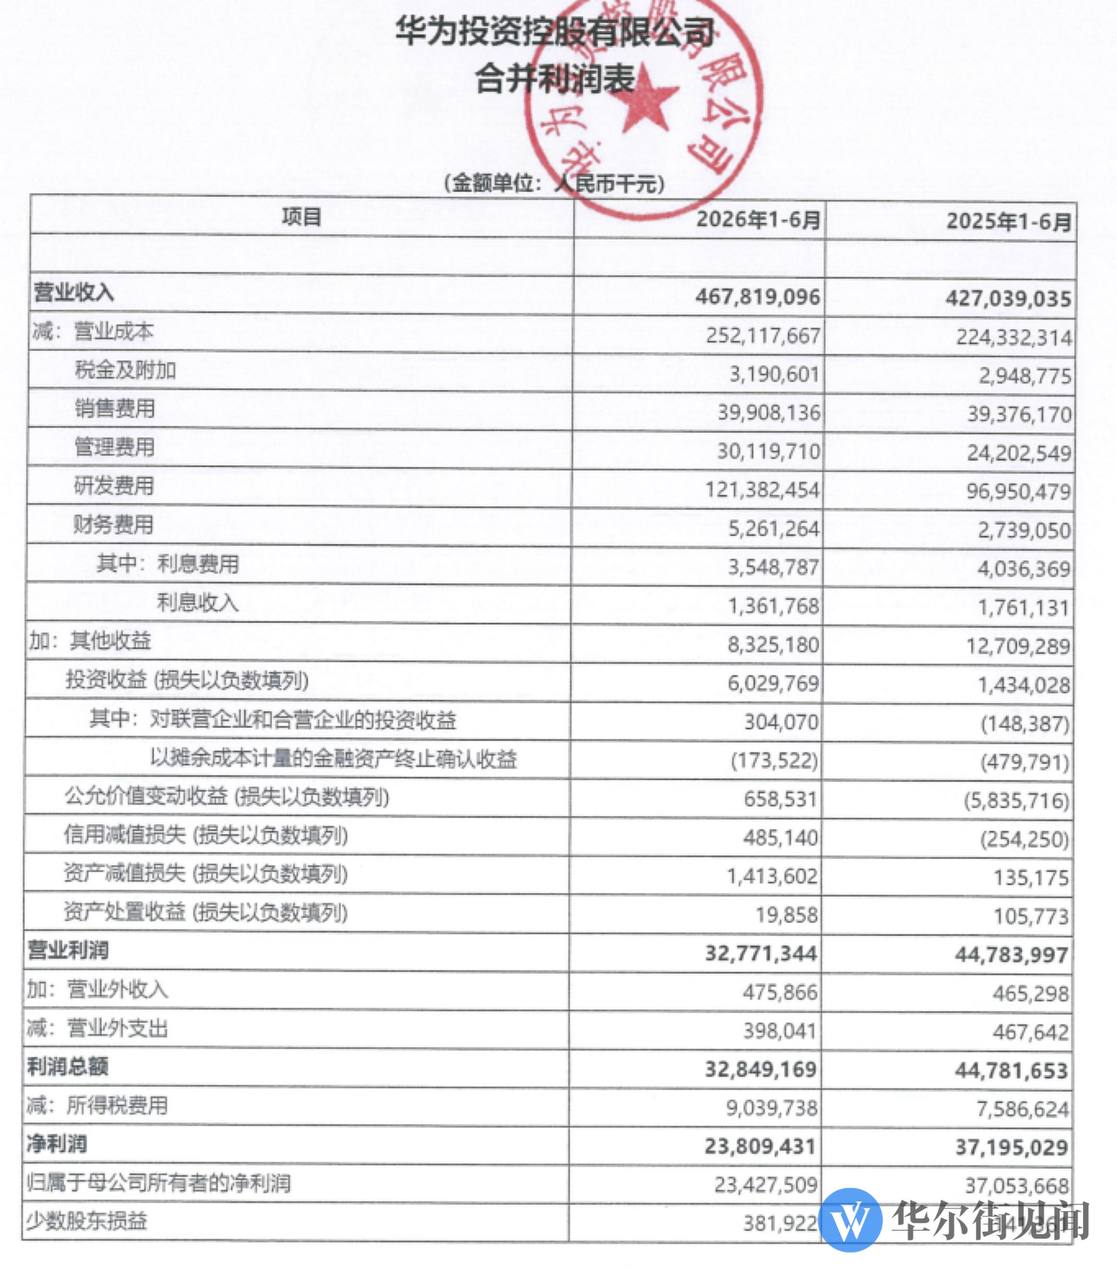 — CXMT 대비 마진 열위 지적.
- [🌍 재정] 사우디, 미·이란 충돌로 재정압박… 약 80억달러 대출 모색 (블룸버그).
- [🌍 지정학] 트럼프, 화요일 석유회사 고위 경영진과 회동 예정 (로이터).
- [🏠 정책] 글로벌 IB, 중국 부동산 신정책 “28년 만의 최대 주택제도 개혁”으로 평가 — 후분양(현房판매) 시대 개막, 40년 만기 대출 최초 도입.
- [🏠 정책] 40년 주담대 이면의 핵심은 시행사 자금조달 규제 강화 — 준공·등기 후 대출 실행 원칙, 구매대금 조기 활용 차단.
- [🏠 정책] 중국 7개 부처, 재화 소비 촉진 문건 발표 — 자동차 구매제한 철폐, 개인소비대출 이자보조, ‘1노인1아동’ 소비 육성.
- [🤖 AI] Kimi(문샷), MS·아마존·구글에 최대 30% 수익배분 요구 — 오픈소스 모델의 ‘해외 임대료 징수’ 전략 전환.
- [💰 금리] 미 10년 국채금리 4.75% 돌파 — 2025년 1월 이후 최고.
- [🤖 반도체] 엔비디아, 미디어텍에 35억달러 투자 — 전환사채 매입, NVLink Fusion·NVHBM 기술 적용해 AI 하드웨어 공급망 내 지위 강화.
- [🌍 지정학] 트럼프 “이란은 공식적으로 실패국가” — 미군의 라라크섬 공격 이후 이란의 역내 미군기지 미사일·드론 반격 발생.
- [📊 지표] 인도 2분기 GDP +7.8% 서프라이즈 — 제조업 +9.2%, 투자 +12%, 신용증가율 10년래 최고. 다만 원유수입의존도 88%로 유가·환율 리스크 상존.
- [🏭 산업] China Jushi, 9월 전자직포 가격 인상 공식화 — 두꺼운 제품 +15%, 얇은 제품 +20%.
- [🌍 지정학] 베선트 재무장관 “이란에 계속 압박 가할 것”.
- [🤖 AI] OpenAI 광고사업 연환산 매출 런레이트 10억달러 도달 — IPO 준비 중, Anthropic 슈퍼볼 광고로 맞대응한 배경 언급.
- [🤖 AI] 젠슨 황: Vera Rubin 플랫폼, 기가와트당 400억달러 이상 매출 기여 가능.
- [🤖 반도체] 젠슨 황: 엔비디아-미디어텍 협력 “대폭 확대” — 미디어텍 프로세서가 신형 Windows PC 기반, AI 팩토리 공동 구축 파트너십 공식화.
- [💰 금리] 미 5년 국채금리 4.5% 돌파 — 2025년 1월 이후 최고.
2. 주요 테마 / 트렌드
미·중 갈등의 다층화: 무역 → 환율 → 컴퓨팅파워
칩 수출 규제가 ‘컴퓨팅파워 규제’로 확대(RASA)되는 동시에, WSJ 보도로 위안화 절상을 압박하는 ‘신 플라자 합의’ 구상까지 제기됨. 6월 글로벌 무역마찰지수도 고위권을 유지하며 전자업종이 최대 타깃. 미중 갈등이 관세를 넘어 통화·기술 접근권까지 다면화되는 흐름.
AI 인프라 슈퍼사이클과 공급망 재편
엔비디아-미디어텍 35억달러 투자, SK하이닉스의 인텔 파운드리·일본 합작공장 검토, NPO·CPO 광연결 기술, 중국산 AI칩(비런테크 등) 매출 2,000% 폭증과 100만개 규모 생산능력 부족까지 — AI 하드웨어 공급망 전방위에서 재편과 증설 경쟁이 동시 진행. OpenAI의 추론칩 재설계(Jalapeño)와 골드만삭스의 Agent 제품화 사례는 AI 경쟁이 ‘모델’에서 ‘시스템·제품 통합’으로 이동 중임을 시사.
미국채 금리 급등과 잭슨홀 이후 균열
미 10년물 4.75%, 5년물 4.5%로 2025년 1월 이후 최고치 경신. 워시의 매파적 발언에도 채권시장은 회의적 태도 유지. 동시에 미국의 일방적 외환시장 개입(유로 매도·엔화 매수)으로 ECB가 달러 스와프 안정성을 우려하는 등 잭슨홀 이후 대서양 금융 협력 균열이 노출됨.
하드에셋·원자재 리레이팅
원자재의 미국 주식 대비 밸류에이션이 사상 최저 수준까지 하락했다는 월가 컨센서스가 형성 중이며, 메탄올·PVC·석탄·탄산리튬 선물 상한가, 브렌트유 91달러 돌파 등 실물 가격도 동반 급등. 골드만삭스는 금 상승은 둔화될 수 있어도 ‘통화가치 하락 트레이드’는 진행형이라 평가.
중국 부동산 정책 대전환
28년 만의 최대 주택제도 개혁(40년 만기 대출, 후분양 전환)이 발표됐으나, 핵심은 시행사의 사전 자금조달 제약 강화. 발표 직후 부동산주는 급등 후 상승분을 반납하며 시장이 정책의 이면(개발사 자금난)을 반영하는 모습.
중국 매크로 지표의 이중성
8월 제조업 PMI는 예상 상회(49.8)했으나 비제조업 PMI는 예상 하회(49.0)하며 내수·건축업 부진이 지속. 이에 따라 9월 2라운드 내수부양책(소비촉진 문건 등) 발표로 대응 중.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 핵심 내용 |
|---|---|
| 미-이란 군사 확전 | 라락섬 공격→이란의 미군기지 보복 공격, 트럼프 “이란은 실패국가” 발언으로 긴장 고조 |
| 미 국채금리 급등 | 10년물 4.75%, 5년물 4.5% (2025.1 이후 최고) — 밸류에이션 부담 확대 |
| 잭슨홀 이후 미-유럽 균열 | 미국의 일방적 유로 매도·엔화 매수, ECB 달러 스와프 신뢰 저하 |
| 중국 내수 부진 지속 | 비제조업 PMI 예상 하회, 건축업 46.9로 위축 지속 |
| 부동산 개발사 자금조달 경색 | 40년 대출 정책의 이면, 시행사 사전자금 활용 제한으로 유동성 압박 |
| 원자재발 인플레 압력 | 일본 9월 식품가격 대규모 인상(4,923종), 브렌트유 91달러 돌파 |
| 미·유럽의 위안화 절상 압박 | ’신 플라자 합의’ 구상, 대중 무역마찰 재점화 가능성 |
| 유럽 폭염발 경제 손실 | 초과사망 3.5만명, EU GDP 최대 1,800억 유로 손실 우려 |
기회 요인
| 기회 | 핵심 내용 |
|---|---|
| 중국산 AI칩 슈퍼사이클 | 수요 400만개 vs 공급 300만개, 매출 최대 2,000% 급증 기업 다수 |
| 원자재/하드에셋 리레이팅 | 미 주식 대비 사상 최저 밸류에이션, 월가 컨센서스 형성 중 |
| 태양광 자본비용 역전 | 초기 건설비가 석탄·가스보다 저렴해지는 구조적 변곡점 |
| AI PC 신규 수요 | NVIDIA RTX Spark 예약 완판, ASUS·MSI 추가물량 요청 |
| 중국 플랫폼기업 펀더멘털 개선 | 메이퇀 목표주가 상향(JPM·Citi), Keeta 적자 축소 |
| 중국 AI모델 경쟁력 강화 | 텐센트 혼원 Hy4 코딩순위 급상승, Kimi 해외 로열티 수익화 |
| 반도체 공급망 다변화 수혜 | SK하이닉스 인텔 파운드리·일본 합작 검토, 미디어텍-엔비디아 협력 확대 |
| 인도 경제 강한 회복력 | 2분기 GDP +7.8%, 제조업·투자·신용 모두 호조 |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스: 텐센트 혼원 Hy4 긍정 평가(제품+모델 폐쇄루프), 금 상승 둔화 가능하나 통화가치 하락 트레이드는 지속, 매그니피센트7 변동성 매수 기회 제시.
- JP모건/씨티: 메이퇀 목표주가 상향 — 구조적 수익성 개선 국면 진입으로 평가.
- Jefferies/Barclays/UBS/JPM: 원자재의 미국 주식 대비 밸류에이션이 50년 만에 최저 — 하드에셋 리레이팅 임박 경고.
- CFR(Brad Setser)/골드만삭스: 위안화 저평가 폭 각각 35%/19% — 신 플라자 합의 논쟁의 근거로 활용.
- 아폴로(Torsten Slok): AI 성패와 무관하게 2027년 미 국채금리 하락 전망 — 향후 6개월이 분기점.
- 옥스퍼드 이코노믹스: 유럽 폭염 지속 시 취약국 2030년까지 누적 GDP 손실 5~7% 경고.
- ABN AMRO/Brandywine/DWS: 워시의 매파 발언에도 장기 국채 비중축소 유지 — 연준 실제 행동에는 회의적.
- IMF: 위안화 저평가가 무역흑자의 주된 원인이 아니며 중국 내수 확대가 필요하다는 반대 시각 제시.
4. 기타 메모
- 확인 필요: 미-이란 군사충돌의 추가 확전 여부(라락섬 재폭발음 관련 이란 측 공식 성명 미발표), 9월 FOMC에서 실제 금리 인상 여부(스왑시장 약 60% 반영 vs 채권투자자 회의적 시각 간 괴리).
- 특이점: 화웨이 상반기 순이익 -36.8%(CXMT 대비 마진 열위 지적), 유니트리 로봇주 상장 후 최저가 재경신(로봇 테마 내 종목별 온도차 확대), 중국 부동산주가 정책 호재에도 장중 상승분을 반납한 점(정책 이면의 시행사 자금난 반영 추정).
- 다음날(9/1) 체크포인트: 애플 신임 CEO John Ternus 공식 취임 및 초기 메시지, 트럼프-석유회사 경영진 회동(화요일 예정) 결과, 중국의 9월 내수부양 2라운드 발표 여부, 미 국채금리(10년 4.75%·5년 4.5%) 추가 상승 지속 여부, 사우디 80억달러 대출 관련 후속 보도.