HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-28 06:41 ~ 2026-08-29 00:27)
메시지 수: 48
1. 핵심 뉴스 요약
- 🤖 Anthropic, AI 칩 스타트업 MatX 인수 검토 — 로이터에 따르면 Anthropic이 AI 칩 스타트업 MatX 인수를 검토 중.
- 💾 SK하이닉스, 미국에 40억 달러 이상 투자해 HBM 첨단패키징 공장 건설 — 2029년 양산 목표, 미국 내 첫 HBM 패키징 기지로 반도체법 지원(직접지원금 최대 4.58억 달러, 대출 최대 5억 달러) 예상.
- 💾 AI 인프라 확장에 따른 광통신 수요 급증 — 고속 광인터커넥트 수요 증가로 광통신 업종이 물량·가격 동반 상승 사이클 진입. 엔비디아 Spectrum-X CPO 스위치 양산이 산업화 촉매.
- 🌏 미국, 이란제재·전력망·사이버안보 3개 분야서 대중 압박하되 수위 조절 — 시진핑 방미(다음 달)를 앞두고 대형 금융기관은 제재 대상서 제외, 결정타는 유보.
- 🤖 Anthropic IPO 진전 — 기존 주주 지분 매각 허용 및 락업 연장 검토, 9/7 투자설명서 공개·9월 중순 투자자의 날 예정, 10월 이전 IPO 완료 확률 86%로 상승.
- 💾 SK하이닉스 CEO, 메모리 공급부족 2030년까지 지속 전망 — 인디애나 신공장 완공 시 미국 핵심 HBM 거점화, 미국 투자·자산 총액 2030년까지 450억 달러 초과 전망.
- 🌏 베네수엘라, OPEC 탈퇴 가능성 검토 — 미-베네수엘라 간 최우선 의제로 논의 중 (블룸버그).
- 📈 JP Morgan, AI 인프라 슈퍼사이클 본격화 — 대만 15개 종목 아웃퍼폼 — TSMC·ASE·미디어텍 등 15개 종목 상향, 2026~2030년 AI 인프라 투자 5.5조 달러 전망.
- 📈 대만 국가발전위, 7월 경기신호 8개월 연속 호황(41점) — 역대 두 번째 장기 호황, AI 수요가 소부장(기계·화학·금속)으로 확산 중이나 대중 저가경쟁 압력은 지속.
- 🏦 대만 테크기업 신디케이트론 러시 & 유동성 경색 — 기가바이트·Wiwynn·Global Unichip·라이트온 등 총 2,000억 TWD 규모 대출 추진, LCR 규제·증시 자금쏠림으로 조달금리 2.5%까지 상승.
- 🏦 일본 총리, 신규 국채 발행 40조 엔으로 제한 계획 — 다카이치 총리, 9월 중하순 내각 개편 예정 (요미우리).
- 📈 CICC, 베트남 증시 FTSE 승격 임박 — 9/21 프런티어→세컨더리 이머징 승격, 약 19억~20억 달러 패시브 자금 유입 전망.
- 🤖 Anthropic, 로봇판 MCP 프로토콜 ‘MHS’ 출시 — Claude가 로봇·산업장비를 직접 조작 가능, AWS·Hugging Face와 초기 테스트 완료, 향후 오픈소스 공개 예정.
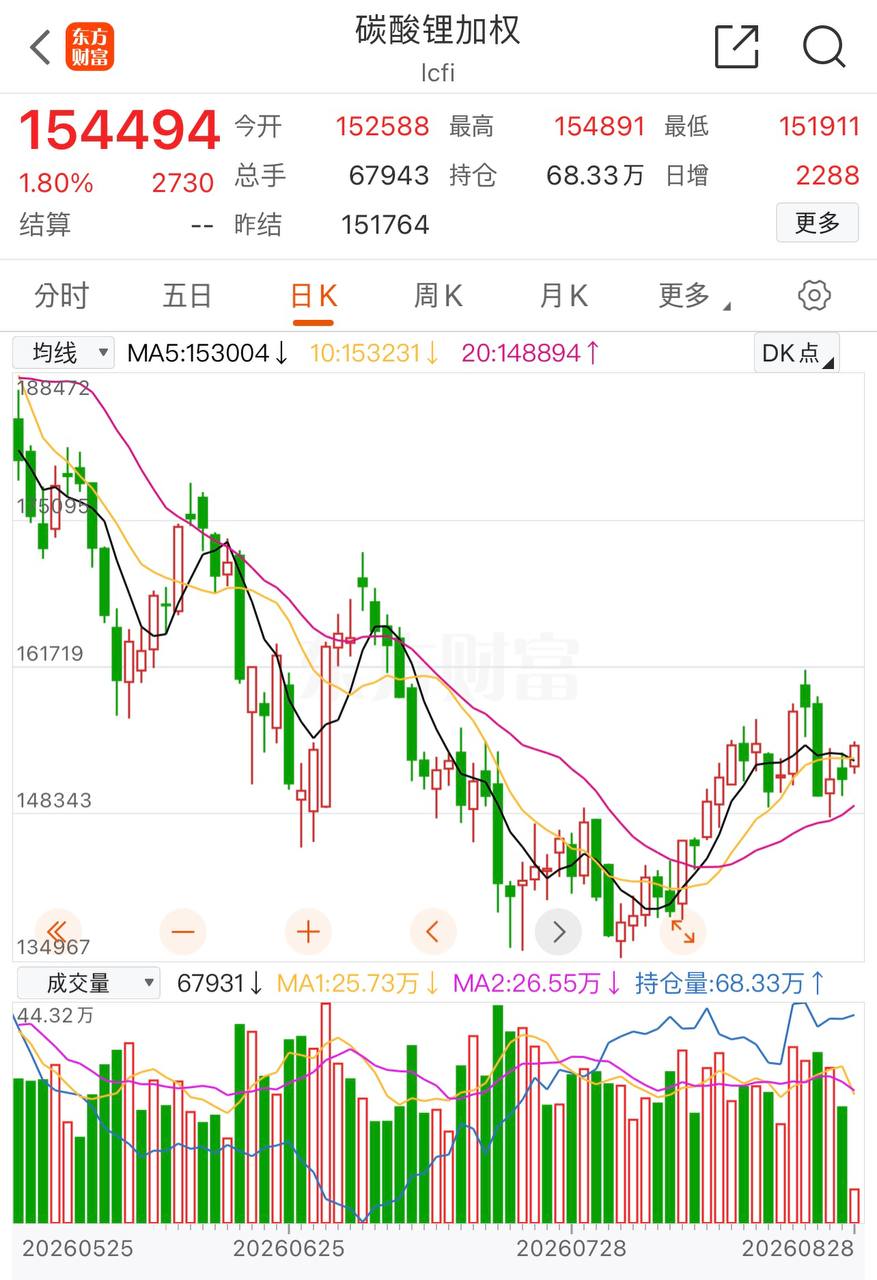
- 💹 탄산리튬 선물 15.45만위안/톤 (+1.8%)
- 💾 TSMC 전 R&D 책임자, “첨단패키징 베팅 성공은 운” 인터뷰 공개.
- 🏭 中 국가발전개혁위, 집적회로 핵심기술 돌파 추진 — 15차 5개년 계획 전 과정에서 신형 거국체제로 집적회로 핵심기술 결정적 돌파 목표.
- 🏭 中 국가발전개혁위, 로봇산업 “지역 여건 맞춰 발전, 맹목적 확대 방지” — 철강·배터리·태양광식 과잉투자 지양 지침.
- 🚀 SpaceX 밸류에이션 공방 — 모건스탠리 “2040년 매출 3.5조 달러·목표주가 300달러” vs 머스크 “2033년 달성 가능”, 루이지애나 신기지·Starship 비용 10년내 1/10 감축 전망.
- 💾 Omdia, 2028년 AI ASIC 출하량이 GPU 추월 전망 — 출하량은 ASIC(1,050만개)>GPU(1,010만개)이나, 매출 기준 GPU 우위는 2032년까지 지속.
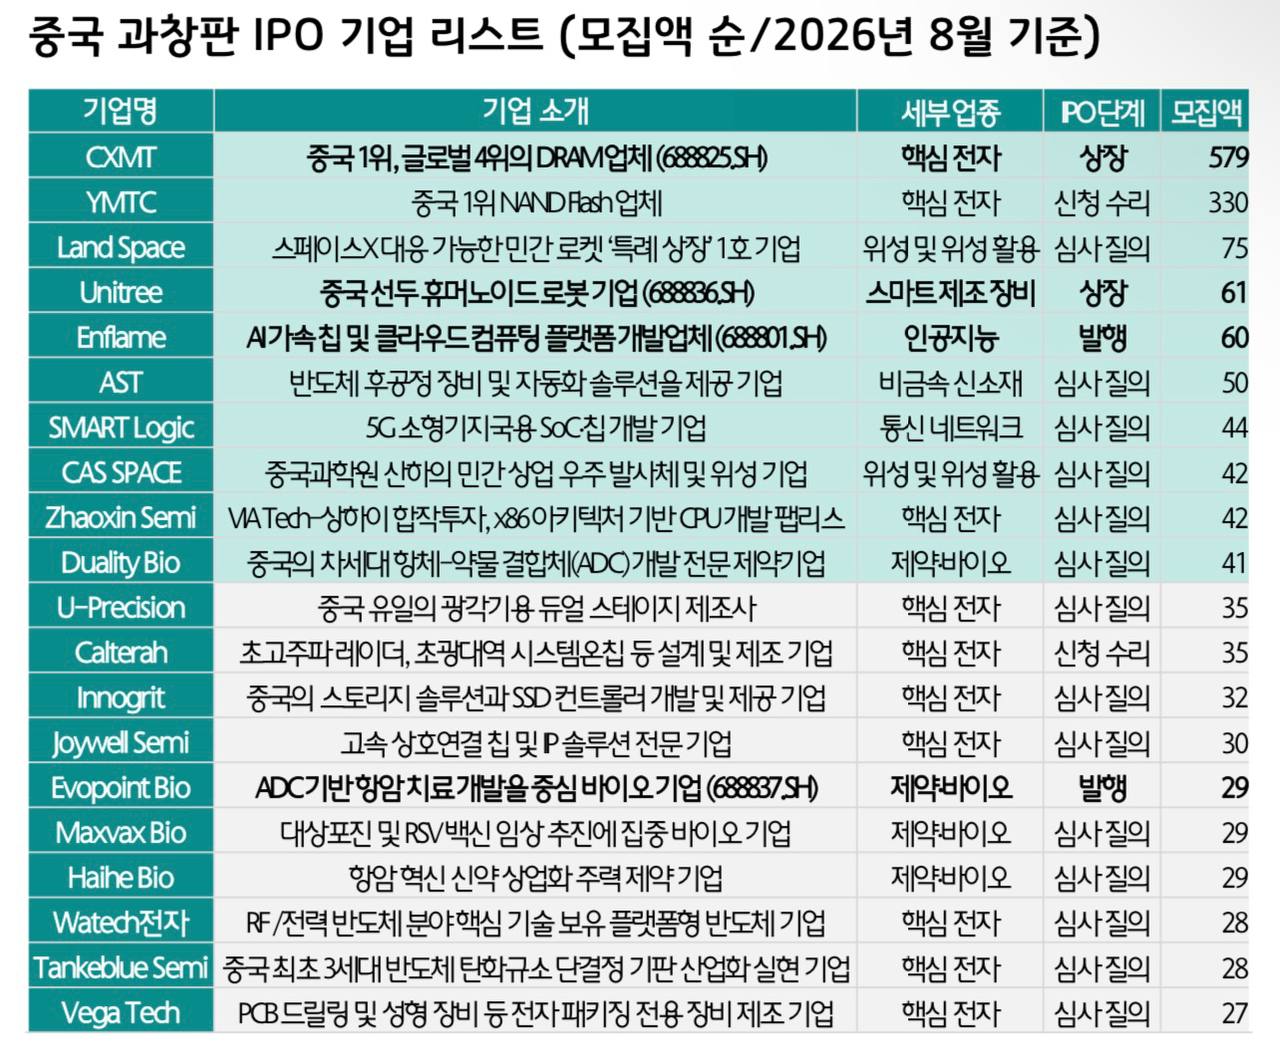
- 💾 상해 과창판 IPO 기업 리스트 (2026.8 업데이트) — CXMT, 유니트리 등, “다음은 항공우주·BCI?”
- 📊 [하나증권 리포트] 9월 중국 주식시장 전망과 전략 — AI·첨단제조·수출 중심 성장 지속되나 내수 확산 제한, 테크주 포지션 60%대 쏠림. 9월 재정집행·금리인하 등 정책 2라운드 예상, 하드테크에서 내수/우량주로 확산 여부가 단기 관전포인트. 본토 증시를 홍콩보다 선호. (컴플라이언스 승인 완료)
- 🏭 파나소닉, 동박·유리섬유 원가 상승으로 CCL 가격 인상.
- 🏦 잭슨홀: 워시가 미 국채를 구할 수 있을까 — BofA는 장기물 미국채 수익률이 AI 강세장의 ‘아킬레스건’이라 경고, 워시의 성공 시나리오는 수익률 곡선 강세 플래트닝.
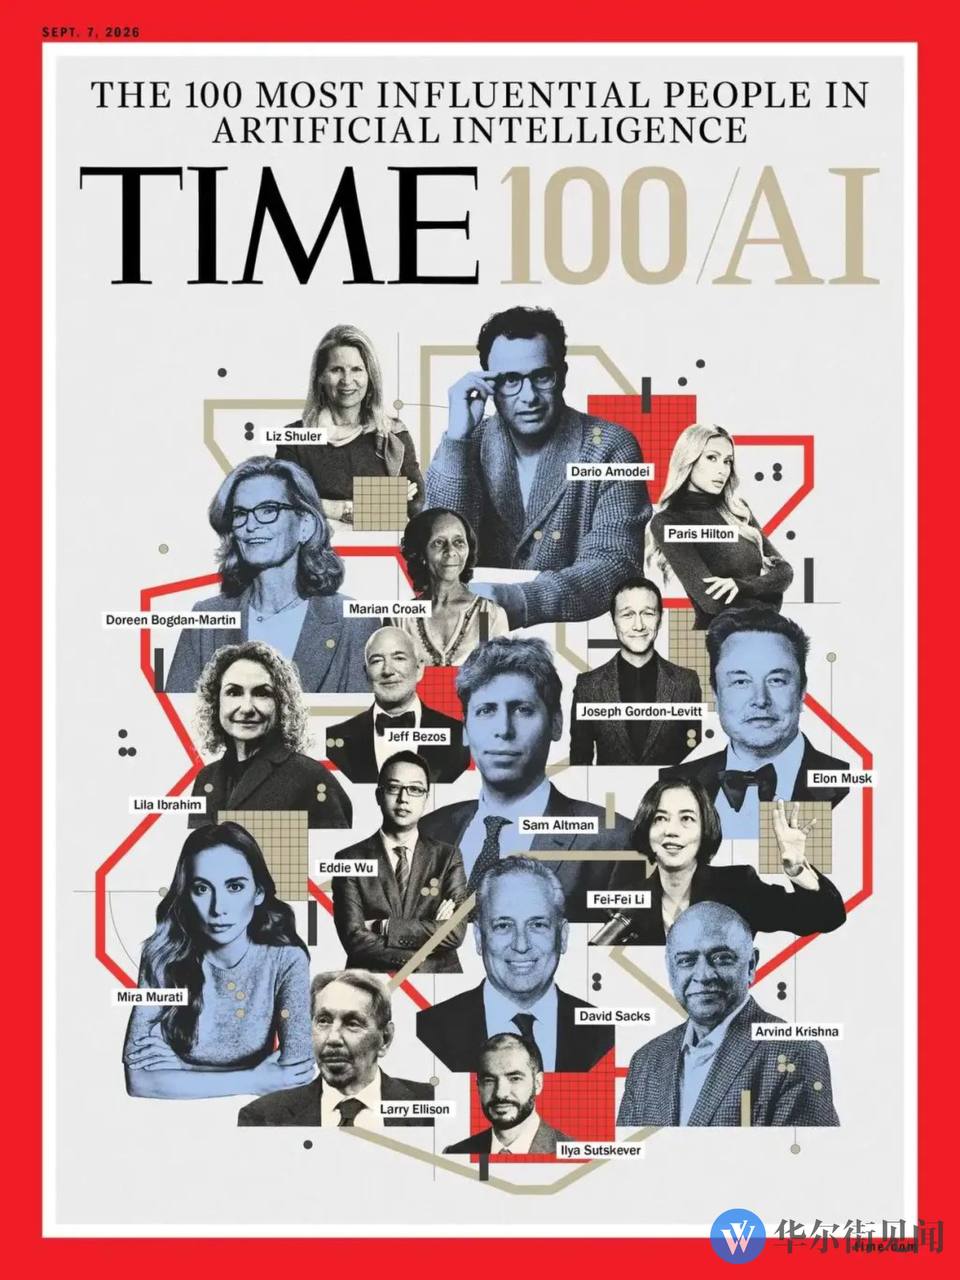
- 🤖 《타임》 2026 AI 100대 인물 발표 — 우융밍 표지, 양즈린(문샷AI)·허팅보 선정, 젠슨 황·왕싱싱은 미선정.
- 🏭 파나소닉, PCB 기판소재 가격 최대 30% 인상 — 9월 1일 출하분부터 적용, CCL·Prepreg 등 전방위 인상.
- 👶 일본 상반기 출생아수 11년 만에 첫 증가(+0.8%, 34.2만명) — 코로나 이후 감소세가 바닥 통과 가능성.
- 🤖 소프트뱅크, OpenAI 지분투자 위해 100억 달러 추가 대출 추진 — 최대 200억 달러 채권발행 포함 가능성, 기존 400억 달러 브리지론 일부 상환 목적.
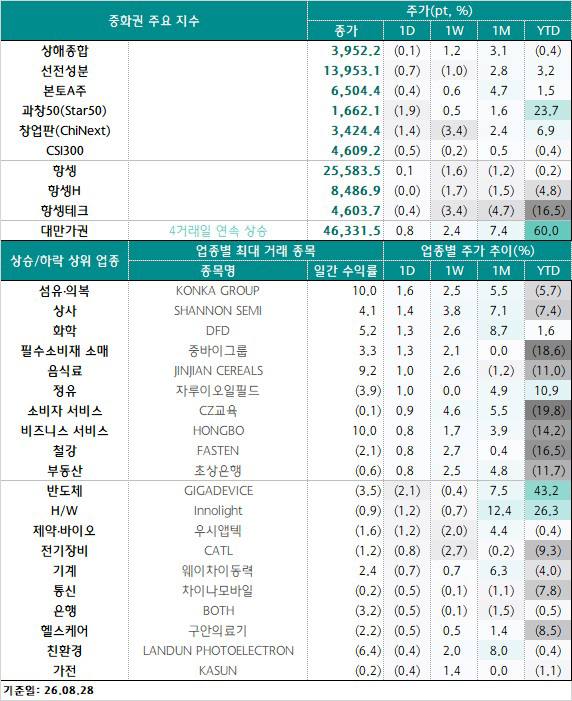
- 📈 중화권 마감 시황 (8/28, 금) — 중국 증시는 테크주 조정+경기순환주 강세로 박스권 하락 마감(거래대금 2.1조 위안); 홍콩 항셍 +0.07%/항셍테크 -0.33%; 대만 가권지수 4거래일 연속 상승 +0.77%, 외국인 순매수 주도.
- 🏭 Kingboard Laminates, 연내 7번째 가격인상 — FR-4 CCL 일괄 10% 인상, 3월 이후 매달 인상 지속, 누적 상승률 100% 초과.
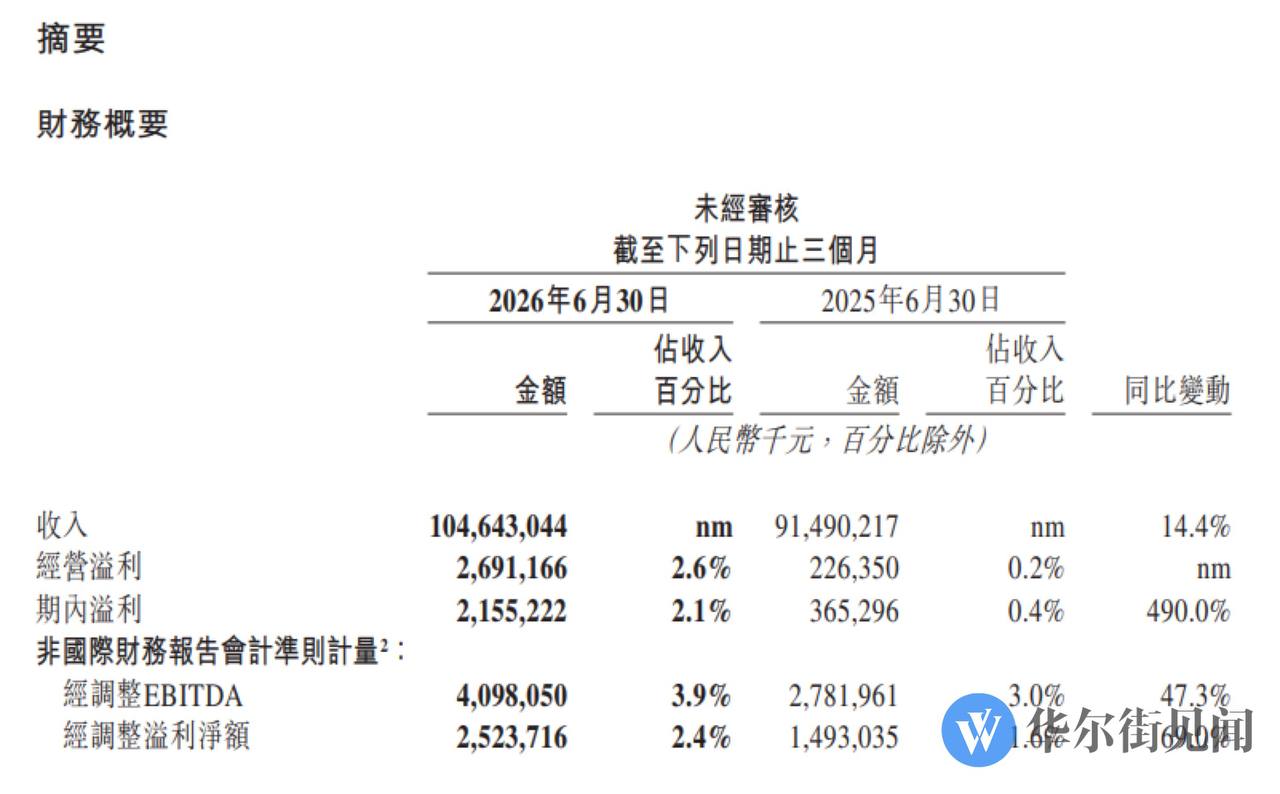
- 🍔 Meituan 2Q 실적 서프라이즈 — 매출 1,046.4억 위안(예상 상회), 로컬커머스 흑자전환 가속(영업이익률 7.9%).
- 💾 CXMT 상반기 매출 YoY+873.6%, 순이익 776억 위안 흑자전환 — 사측 가이던스(500-570억 위안) 대폭 상회. 2Q 매출총이익률 87.59%, 글로벌 DRAM 점유율 8%(세계 4위), 연초 이후 주가 +576.67%, 시총 3.978조 위안.
- 🏠 인민은행·금감총국, 개인 주택담보대출 최장 40년으로 연장 — 월 주담대 지출/소득 비율 50% 이하 관리, 부동산 시장 안정 지원.
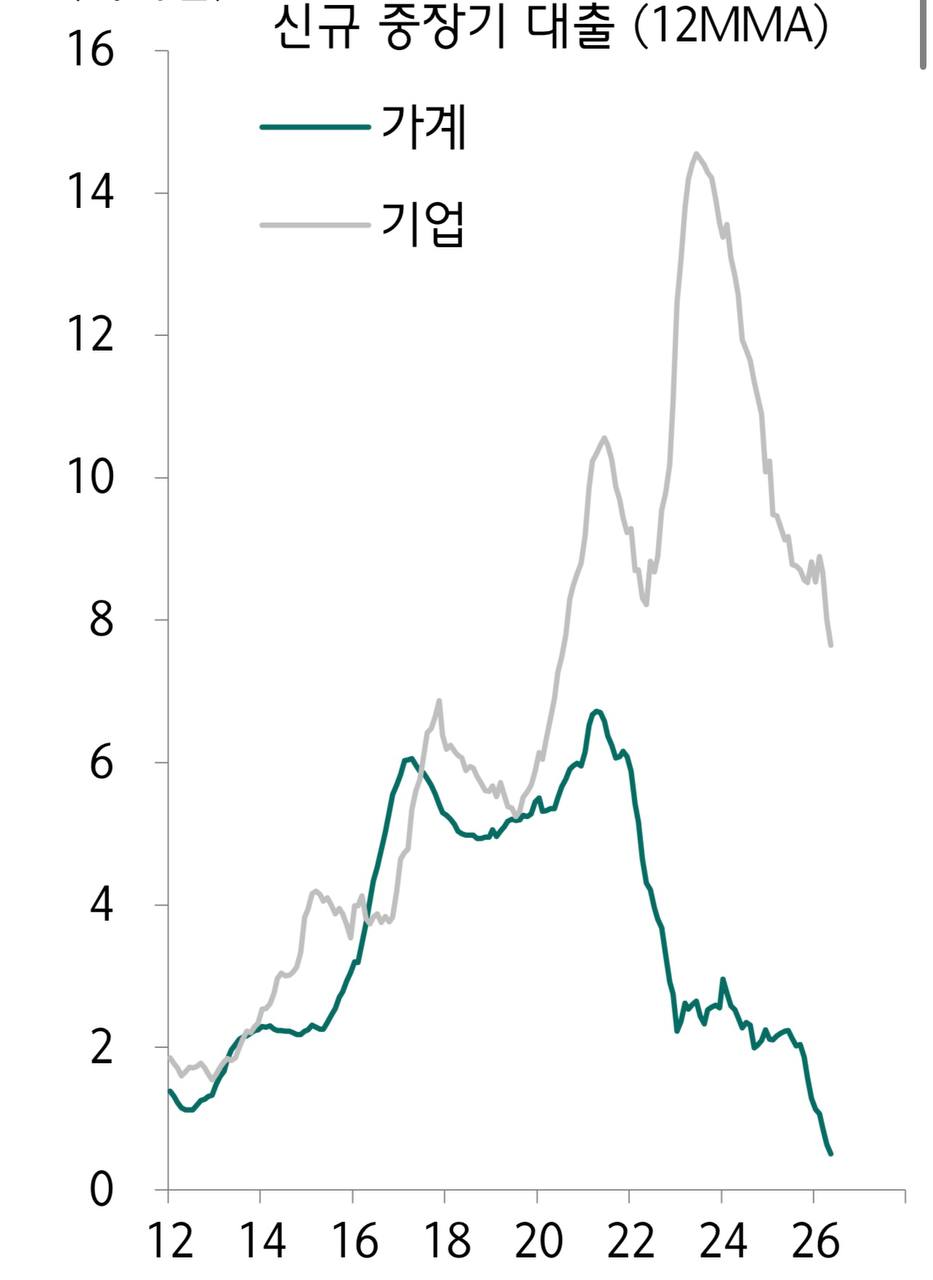
- 🏠 中 금융 당국이 더 견디기 어려운 데이터 (부동산/금융 관련 차트)
- 🚗 지리자동차, 무디스 신용등급 상향(Ba1→Baa3) — 투자등급 복귀 — 재무건전성 개선(순현금 460억 위안), 2024년 투기등급 강등 이후 약 2년 만.
- 🚗 BYD 상반기 매출 YoY-7%(3,448억 위안), 순이익 123억 위안(YoY-20.5%) — 매출총이익률은 18.85%로 상승, 해외매출 비중 50% 초과·고급차 판매 +61%로 구조 개선.
- 🏦 독일·프랑스 30년물 국채금리, 수년래 최고치 — 프랑스 4.92%(2008년 이후 최고), 독일 3.79%(2011년 이후 최고).
- 📱 애플 첫 폴더블 iPhone 유출 정보 — 9/9 발표 가능성, ‘iPhone Ultra’ 추정, A20 Pro(TSMC 2nm)·Touch ID 통합, 256GB 기준 약 1,999달러 시작, 궈밍치 누적주문 1,500만~2,000만대 전망.
- 💾 BofA, 9월 메모리 현물가격 추가 상승 전망(10~20%) — 공급 극도 부족+전통 성수기 겹침, 유통채널 공급충족률 50% 미만.
- 📈 모건스탠리 비공개 회의: A주 비중확대 권고, 홍콩 단기약세·9월중후반 재강세, KOSPI 내년 중반까지 +30% 여력 — 미국 국채 40조 달러 돌파는 즉각적 위험신호 아님, 금 2027년 온스당 5,000달러 재돌파 전망.
- 🏠 中 증감회, 상장 부동산 개발기업 재융자·인수합병 지원 — 회사채·CMBS/ABS 발행 확대, REITs 지원.
- 🏦 트레이더들, 2027년 초까지 연준 2차례 금리인상에 베팅 — 워시 발언 이후 9월 25bp 인상 기대 재부상.
2. 주요 테마 / 트렌드
AI 인프라 슈퍼사이클 — 반도체·메모리·광통신 전방위 확산
JP모건의 대만 15개 종목 상향(#8), Omdia의 AI ASIC 출하량 GPU 추월 전망(#19), 광통신 호황 사이클 진입(#3), BofA의 9월 메모리 현물가 추가 상승 전망(#38)이 한 방향을 가리킴. HBM(#2, #6)과 DRAM(#31) 공급부족이 2030년까지 구조적으로 지속될 것이란 컨센서스가 반복 확인됨.
中 반도체 국산화 실적 서프라이즈
CXMT 상반기 실적(#20, #31)이 매출 YoY+873%·가이던스 대폭 상회로 하루 두 차례(19:17, 21:32) 다른 소스에서 다뤄질 만큼 임팩트가 큼. 국가발전개혁위의 집적회로 핵심기술 돌파 정책(#16)과 맞물려 “중국 테크는 CXMT 상장을 기점으로 가격상승→CapEx 확대 국면 전환”이라는 하나증권 리포트(#21)의 프레임과 일치.
PCB/CCL 원자재발 가격 인상 도미노
파나소닉(#22, #25)과 Kingboard Laminates(#29)가 같은 날 연이어 가격 인상을 발표. 동박·유리섬유 공급 부족이 배경이며, Kingboard는 연내 7번째·누적 100%대 인상으로 상류 원자재 병목이 하류 전자산업 마진에 본격 전가되는 흐름.
매크로 — 잭슨홀·워시 연준, 글로벌 장기금리 상승
BofA는 워시의 잭슨홀 발언을 “AI 강세장의 아킬레스건”으로 규정(#23)했고, 실제로 발언 이후 트레이더들의 금리인상 베팅이 강화(#41). 독일·프랑스 30년물 금리도 수년래 최고치(#36)를 기록하며 글로벌 장기금리 상승이 국채·성장주 밸류에이션에 동시 압박을 가하는 구도.
中 부동산 정책 완화 시그널
인민은행의 주담대 40년 연장(#32)과 증감회의 상장 부동산기업 재융자·M&A 지원(#40)이 같은 날(21시대) 연달아 발표. 하나증권 리포트(#21)의 “내수·부동산 성수기 반등 기대”와 정책 타이밍이 겹침.
자금 재배분 — A주 선호·KOSPI 상향·베트남 FTSE 편입
모건스탠리(#39)의 A주 비중확대 권고, KOSPI +30% 상승여력 전망, CICC의 베트남 FTSE 승격에 따른 패시브 자금 유입(#12)이 아시아 역내 자금 이동 테마로 묶임.
Anthropic 관련 뉴스 다발
MatX 인수검토(#1), IPO 진전(#5), MHS 프로토콜 출시(#13), 타임 100인 선정(#24) 등 하루에만 4건이 등장 — 상장을 앞둔 이벤트 밀도가 높아지는 국면.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 잭슨홀 매파 신호 | 워시 발언 실패 시 글로벌 자산 큰 폭 재평가 가능성, A주 고밸류 성장주 하방압력 | #23, #28, #41 |
| 글로벌 장기금리 상승 | 獨·佛 30년물 수년래 최고치, 미국채 수익률이 AI 강세장 취약점 지적 | #23, #36 |
| 원자재발 마진 압박 | CCL·PCB 소재 최대 30% 인상, 누적 100%대 상승 | #22, #25, #29 |
| 대만 유동성 경색 | 신디케이트론 2,000억 TWD 몰림, 조달금리 상승, 단기 해소 어려움 | #10 |
| 中 테크주 쏠림 과열 | 유동성이 자산시장 집중, 테크주 포지션 60% 초과 | #21 |
| 지정학 리스크 잔존 | 美 대중 압박(제재 수위조절이나 지속), 시진핑 방미 변수 | #4 |
기회 요인
| 기회 요인 | 내용 | 관련 항목 |
|---|---|---|
| HBM·메모리 슈퍼사이클 | 공급부족 2030년까지 지속 전망, 9월 현물가 추가 10~20% 상승 여력 | #2, #6, #38 |
| 中 반도체 국산화 가속 | CXMT 실적 서프라이즈, 정책 지원(집적회로 핵심기술 돌파) | #16, #20, #31 |
| 부동산 정책 완화 | 주담대 40년 연장, 상장 부동산기업 재융자 지원 | #32, #40 |
| 대만 AI 인프라 밸류체인 | JP모건 15개 종목 아웃퍼폼, 8개월 연속 경기호황 | #8, #9, #28 |
| 아시아 자금 재배분 | 모건스탠리 A주 비중확대, KOSPI +30% 여력, 베트남 FTSE 편입 자금 | #12, #39 |
| 中 기업 펀더멘털 개선 | 지리자동차 투자등급 복귀, BYD 마진 개선·해외비중 확대 | #34, #35 |
주요 기관 경고 / 분석 핵심 메시지
- BofA: 장기 미국채 수익률이 글로벌 버블을 주도, AI 강세장의 ‘아킬레스건’. 동시에 9월 메모리 현물가는 공급부족·성수기 겹쳐 추가 상승 전망 — 매크로 경계와 반도체 강세 전망을 동시 제시.
- 모건스탠리: 단기 A주 비중확대 권고, 미국 부채 40조 달러 돌파를 즉각적 위험신호로 해석하지 말 것을 주문하면서도 장기금리 상승·달러 약세는 지속 전망. 금 2027년 5,000달러 재돌파, KOSPI +30% 여력 제시.
- JP모건: AI 인프라 슈퍼사이클이 파운드리·전력·냉각·네트워크·ODM 전반으로 확산 중이며 2026~2030년 투자규모 5.5조 달러.
- 하나증권(자체): 中 성장은 AI·첨단제조·수출 중심으로 지속되나 내수 확산은 제한적, 테크주 쏠림·과잉투자가 중장기 리스크. 9월 정책 2라운드와 내수 저점 통과 여부가 단기 핵심 변수, 본토 증시를 홍콩보다 선호.
4. 기타 메모
확인 필요 사항
- 잭슨홀 워시 연설 실제 결과 및 시장 반응 (#23, #28 시점상 결과 미확정 — 발언 이후 금리인상 베팅 강화 소식(#41)은 확인됨, 후속 확인 필요)
- Anthropic IPO 타임라인 — 9/7 투자설명서 공개, 9월 중순 투자자의 날 일정 준수 여부
- CXMT 이후 YMTC 상장 일정 및 HBM3E 개발 진척 (하나증권 리포트 언급)
- 애플 9/9 발표회에서 폴더블 iPhone 실제 공개 여부
특이점
- CXMT 실적이 서로 다른 소스(중국언론, 대만언론)로 동일 사안이 21:17과 21:32 두 차례 보도 — 시장 임팩트가 매우 컸음을 시사.
- “이제 금리도 출생률도 중국이 일본이다”(#26 관련 메모) — 채널 운영자의 코멘터리로, 일본식 저성장/저출산 패턴이 중국에도 적용될 수 있다는 시각 표명.
- 파나소닉·Kingboard의 CCL/PCB 가격인상이 같은 날 중복 보도 — 원자재 공급망 병목이 시장의 핵심 관심사로 부상.
다음날 체크포인트
- 잭슨홀 워시 연설 후속 시장 반응 (금리, A주 고밸류 성장주 영향)
- 9월 21일 베트남 FTSE 세컨더리 이머징 승격 관련 리밸런싱 일정 (9/4 의견수렴 마감, 9/18 리밸런싱)
- 9월 1일부터 적용되는 파나소닉 PCB 기판소재 가격 인상 여파
- 중국 부동산 정책(주담대 연장, 재융자 지원) 후속 세부 시행 조치