HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (수집 시각: 2026-08-25 20:30:06 UTC)
메시지 수: 59
1. 핵심 뉴스 요약
- 🇺🇸💵 시타델 증권, 미 국채 환매發 ‘금융 억압’ 경고 — 재정·통화정책이 모두 완화적인 가운데 장기금리를 강제로 낮추면 압력이 환율·인플레이션으로 전이될 수 있다고 지적. 해법은 시장 개입이 아닌 재정 긴축·금리 인상.
- 🖥️ 엔비디아 7거래일 연속 하락, 2022년 이후 최장 — 연초 대비 상승률 7%로 필라델피아 반도체지수 최하위. 다만 애널리스트 82명 중 78명이 매수의견, 3개월간 이익 전망 13% 상향.
- 💾 마이크론, 중국 CXMT·YMTC 위협에 5.8% 급락 — 중국 메모리 업체 굴기로 인한 경쟁 심화 우려.
- 🇺🇸💵 PIMCO, 미 국채 ‘저점 매수’ 기회론 — 30년물 수익률이 20년 만의 고점이나 역사적 평균 수준. 수익률 추가 상승 시 장기투자자에게 매수 기회.
- 🖥️ 엔비디아, Groq 3 LPX 전면 양산·Vera Rubin 추론효율 향상 — Vera Rubin의 MW당 처리량이 GB300 대비 최대 30배, 토큰당 비용 최대 35배 절감. SpaceXAI는 Vera CPU 도입 및 우주 AI(Starmind) 확대.
- 🔋 리튬 산업, 3·4분기가 새 사이클 진입 여부의 분수령 — 성수기 수요 회복 여부와 잔샤워 재가동 시점이 관건. 일부는 공급과잉→타이트 전환 신호로 평가.
- 🇨🇳🖥️ 샤오미, 자체 칩 ‘쉬안제 O3’ 공개(TSMC 3나노) — O3·O100·D100 3종 공개, 210억 위안·5년 이상 투자. 퀄컴·미디어텍 의존도 축소 전략.
- 💾 인텔, 첨단 패키징 추가 수주 — SK하이닉스 HBM4에 EMIB 도입 — TSMC CoWoS 공급 부족으로 물량 일부가 인텔로 이전. HBM4 I/O 1,024→2,048개로 확대, 3D 통합 추진.
- 🇹🇼 대만, 중소·마이크로기업 세제 지원 조례 개정 추진 — 171.6만 개 기업 대상. R&D 세액공제 15%→25% 확대, 전환설비 투자공제 신설 등. 9월 말 입법원 제출 목표.
- 🖥️💰 AI ASIC 자본력 전쟁 본격화 — 미디어텍 50억 달러 회사채 한도, GUC 21억 달러 조달, 브로드컴 600억 달러 칩 파이낸싱, 아마존의 알칩 지분 투자, 마벨-구글 122억 달러 워런트 계약 등 공급망 락인 경쟁 심화.
- 🇺🇸💵 월가, 미 재무부 국채 환매 효과에 회의적 — 도이체방크·골드만삭스·웰스파고 모두 TGA 활용 환매가 장기금리를 구조적으로 낮추기 어렵다고 진단.
- 🤖 메타, ‘Hatch’ AI 에이전트 플랫폼 수주 내 출시 계획 — 인스타그램 기반 AI 쇼핑 툴. 신모델 ‘Watermelon’ 10월 출시, 프리미엄 요금제 월 199.99달러 검토.
- 💾 TSMC, 지속가능경영보고서 발표 — 작년 TSMC 칩 탑재 제품이 전세계 1,800억kWh 절감·8,900만 톤 탄소 감축. 2030년 넷제로 로드맵 가속화.
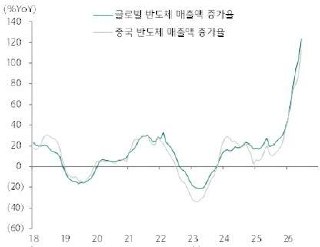
- 🇨🇳💾 [사진] 중국 반도체 매출 vs 글로벌 반도체 매출 비교 데이터
- 🇰🇷 SK하이닉스 노조, 임금 잠정합의안 수용 거부
- 🏢 오우라(스마트링), 기업가치 160억 달러 목표로 9월 IPO 추진 — E라운드 대비 45% 급등. 애플·삼성 진입에 따른 경쟁 우려도 존재.
- 🇺🇸💵 베센트, 국채 환매 외 ‘달러 스테이블코인’ 카드 활용 — 스테이블코인 담보 규정(만기 93일 이내 국채) 활용해 단기 국채 수요 창출. Citi는 2030년 스테이블코인이 유통 단기국채 약 25% 흡수 전망.
- 🖥️ 엔비디아, Vera Rubin NVL72 첫 실측 공개 — DeepSeek-V4-Pro 기준 MW당 처리량 최대 30배 증가, 토큰비용 1/35 수준. Vera CPU는 SpaceX AI에 대규모 배치.
- 🇰🇷🖥️ 미국, 한국 반도체 기업 미국 內 공장 건설 압박 — ‘호남 반도체 클러스터’ 발표 후 압박 강화. 한국 정부, 9월 중 대미 투자 1차 명단 발표 예정.
- 💾 메모리 부족發 태블릿 수요 위축 — Counterpoint, 2026년 글로벌 태블릿 디스플레이 출하량 YoY -4.7% 전망. 메모리값 상승이 전자제품 전반 가격 인상 유발.
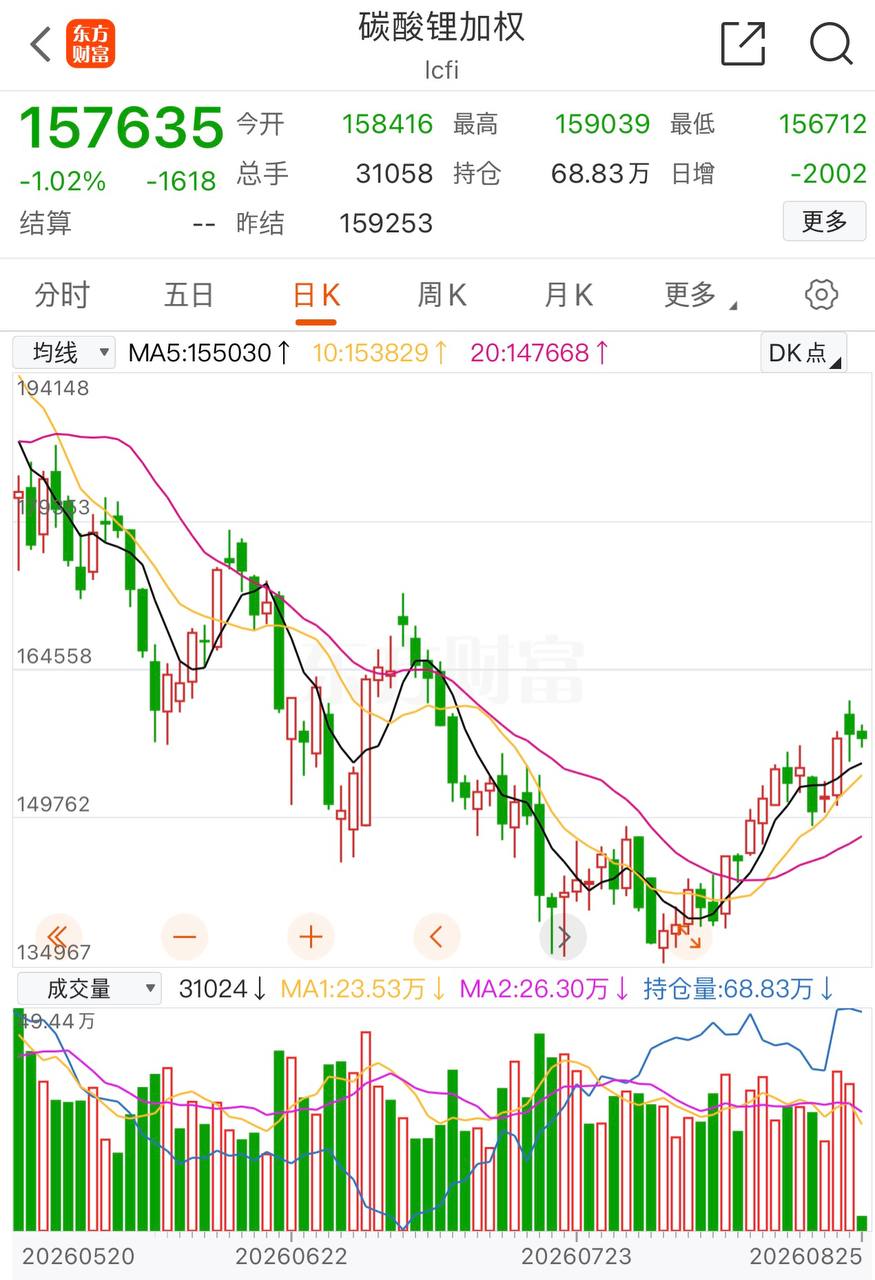
- 🔋 [사진] 탄산리튬 선물 15.76만위안/톤 (-1.0%)
- ⚡ 美 데이터센터 규제 지자체 530곳 돌파, 초고압 전력기기 품귀 가속
- 💰 최근 3주간 투자기관 금 선물 매수 사상 최대(222억 달러) — 순매수 포지션 2년래 93%분위. 예측시장서 연내 온스당 5,000달러 도달 확률 60%↑. 잭슨홀 회의가 단기 변수.
- 🖥️ 젠슨 황, 칩·데이터센터·모델 3전선 동시 추진 — 퍼플렉시티 투자, 60억 달러 규모 Poolside 인력·라이선스 확보. 내년 주력칩 가격 17% 인상 예고.
- 💱 유로, 추가 상승 여력 제한적 — 1.16 돌파 후 1.17 터치, 이번주 조정. 에너지 고가·독일 정치 리스크로 1.18 상향 돌파 동력 부족.
- 🤖 AI 에이전트의 다음 단계는 클라우드 병렬처리와 ‘완벽한 파트너’化 (Thibault Sottiaux 전망)
- 🤖🇨🇳 샤오펑 CEO, 휴머노이드 로봇 매출총이익이 자동차 크게 상회 전망 — 기술 난이도 자동차 대비 “최소 20배” 차이, 공급 희소성이 가격 프리미엄 요인.
- 🇨🇳🤖 중국 로봇 관련 기업 116만5천 개 상회 — 올해 신규 등록 14만4천 개. 광둥·장쑤·산둥 3개 지역이 37.7% 차지.
- 💰 비트코인, 5월 중순 이후 처음 8만 달러 돌파
- 💾🇨🇳 삼성전자·SK하이닉스, 중국 NAND 생산능력 확대 — 삼성 시안 공장 280단 V9 NAND 월 5만장 목표, SK하이닉스 다롄 제2공장 월 3만장 목표.
- 🖥️ Citadel: 컴퓨팅 파워 부족이 AI 최대 병목, 하이퍼스케일 클라우드가 최종 승자 가능성 — 전력망 연결·승인 지연이 수년 단위 병목.
- 🖥️📉 노무라: 홍콩 헤지펀드 AI 낙관하나 추가 매수는 자제 — Anthropic IPO(10월 가능성)가 SpaceX 상장 때와 유사한 ‘AI 매도세’ 촉발 우려.
- 🇨🇳🚀 중국 민영 상업우주항공, 동남아 첫 위성 全과정(개발~발사) 수출 — 태국 GISTDA向 큐브위성, 창정 6호 병 로켓으로 발사 성공.
- 🇺🇸💵 ‘베센트의 스승’ 드러켄밀러, 국채 매입 정책 공개 비판 — 인플레이션·고용·재정적자 어느 지표도 수익률 억제 근거 없다며 ‘가격 관리’라고 비판.
- 🇨🇳📈 중국 3대 지수 상승 전환, 과창50 +1% — 방산·소형가전·CRO 상승 상위, 4,300개 이상 종목 상승.
- 🇰🇷✈️ 7월 방한 외국인 관광객 209만 명, YoY +20.8% — 1~7월 누적 1,280만 명, YoY +21.3%.
- 🖥️ 엔비디아 8월 26일 실적 발표 초점: Rubin 증산 속도 & OpenAI 연산력 계약 — 6,000억 달러 규모 계약의 회계처리·리스크 부담 주체가 밸류에이션 핵심 변수.
- 🔋 탄산리튬 선물 오후 -5.4% 급락 / 공신부, 신규 리튬전지 생산능력 승인 중단설 부인 — 시장 소문과 달리 공식 확인 안 됨.
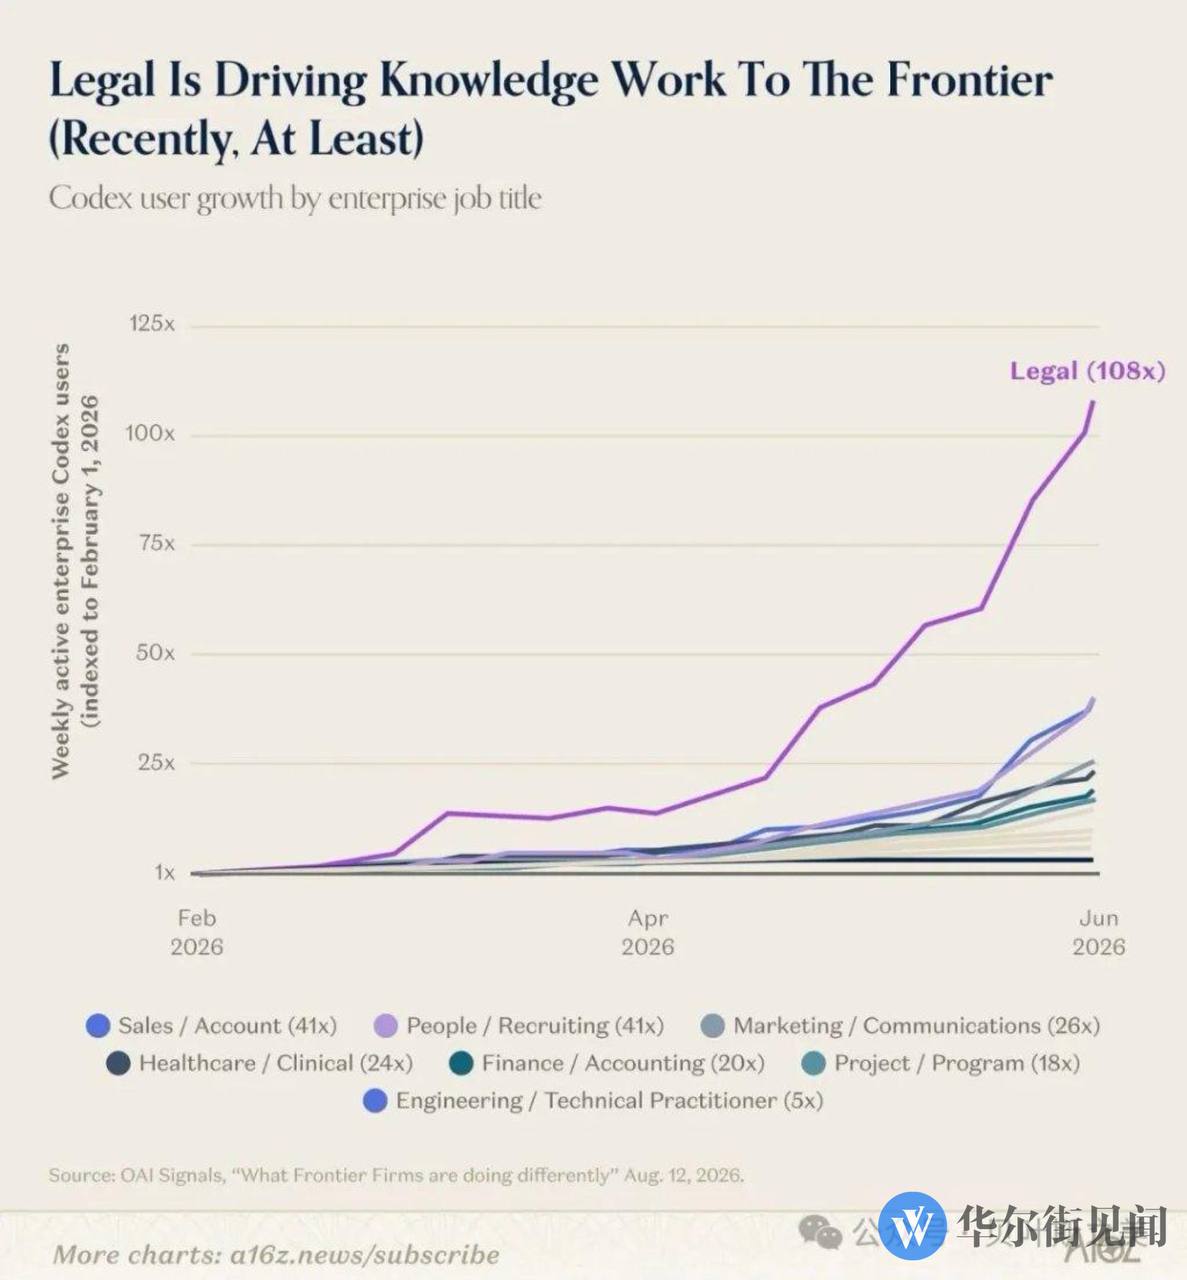
- 🤖🇨🇳 [사진] AI 상업화 2단계 진입 변곡점론 — Coding Agent가 Job→Task→Workflow→Organization 단위로 침투 확산.
- 🇺🇸💵 베센트의 진짜 목표는 CTA 숏스퀴즈로 10년물 4.3%까지 인하? — 골드만삭스, 채권가격 2표준편차 상승 시 사상 최대 숏커버링 추산.
- 🔋🇨🇳 CATL, 배터리 교환 스테이션에 탄산리튬 7,000톤 규모 수요 확보 — 2026년 3,000개 구축 계획, 잔샤워 1개월 생산량과 맞먹는 리튬 수요(12.7GWh).
- 💱 골드만삭스, BOJ 다음 금리인상 시점을 2027년 1월→2026년 9월로 앞당김 — 엔화 160~164엔 개입구간 근접이 배경.
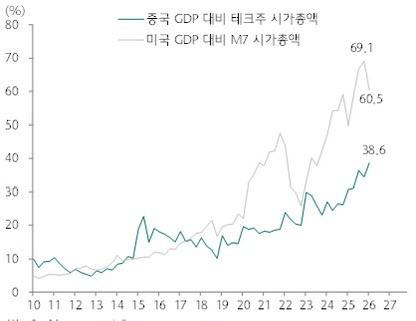
- 🇨🇳📊 [사진] 중국 테크주, 아직 갈 길 멀다 — 테크시총/GDP 비율이 M7/미국 GDP 대비 낮음.
- 💾🏢 아마존, 메모리 부족으로 하드웨어 최대 60% 가격 인상 — Echo Dot 49.99→79.99달러. 수급 긴축 2027년까지 지속 전망.
- 💱 WTI 원유 82.5달러 (-3%), 낙폭 확대
- 🇨🇳🏢 마윈·경영진, 알리바바 주식 8억 홍콩달러 이상 추가 매수 — AI 전망에 대한 경영진의 확고한 낙관 시사.
- 🖥️⚠️ “엔비디아가 GPU를 MBS化했다” — 금융공학 리스크 경고 — 엔비디아의 25% 선순위 손실 보증 구조, 블랙스톤·골드만삭스·블랙록 관여. 2008년식 정부개입 가능성 시사.
- 💾 TrendForce: 메모리 계약가 급등, 2027년 CSP 자본지출 내 비중 68% 전망 — CSP 자본지출 2026년 YoY+98%, 2027년 +50% 추가 성장.
- 🏢 Anthropic, ‘역대 최대 IPO’ 준비 — 기업가치 2조 달러 근접 가능성 — 연환산 매출 약 650억 달러. 다중 칩 공급·자체 칩 R&D로 시장 우려 대응.
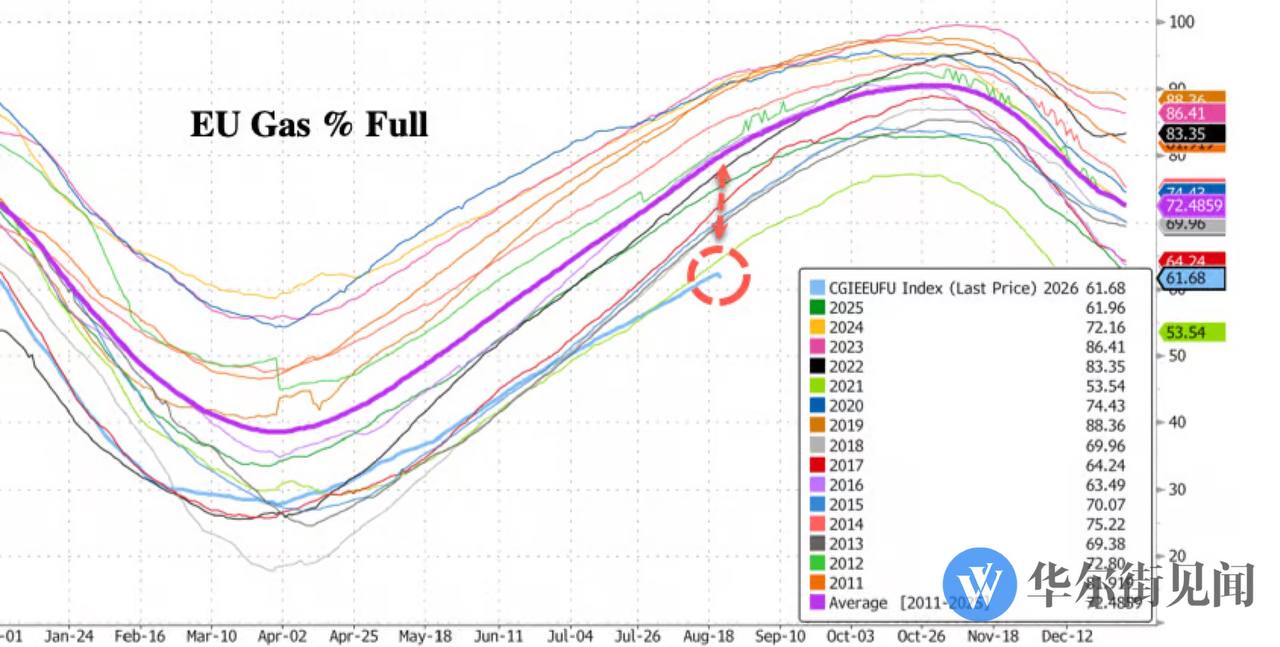
- 🇪🇺⚠️ [사진] 골드만삭스: 유럽 가스 재고 부족, 올겨울 100유로 돌파 가능 — 호르무즈 해협 LNG 차질 시나리오. 현재 저장률 61.68%(계절평균 72.5% 하회).
- 🍎 애플, 신형 Mac mini에 M6칩·Mac Studio에 M5 Ultra 탑재 — M6는 애플 최초 2나노 공정, 온디바이스 AI용 신경망엔진 2개 탑재. 9월 22일 출시, 쿡은 9월 1일 CEO 퇴임(후임 존 터너스).
- 🇹🇼📈 대만 7월 도매업 매출 1조 7,573억 대만달러, YoY +56.4%(역대 최고) — AI 수요發 기계·장비 도매 YoY +103.4%.
- 🇹🇼📈 대만 상장사, 상반기 매출·이익 최근 10년래 최고 — 세전 순이익 YoY +92.88%(상장)/+153.33%(상장주식회사). 반도체·전자부품·컴퓨터주변기기가 이익 견인.
- 🇨🇳💊 우시(WuXi) 계열 CXO 주가 일제히 상승 — ADC·XDC 시장 확대에 힘입어 고객·프로젝트 증가. 이눠쓰·메이디시 흑자전환.
2. 주요 테마 / 트렌드
① 미 국채금리를 둘러싼 ‘베센트 vs 월가·드러켄밀러’ 공방
가장 반복적으로 등장한 테마. 재무부의 국채 환매·만기 구조조정을 통한 장기금리 인하 시도에 대해 시타델·도이체방크·골드만삭스·웰스파고·드러켄밀러가 잇따라 회의론·비판을 제기. 반면 PIMCO는 수익률 상승을 오히려 매수 기회로 해석. 베센트의 ‘진짜 의도’가 CTA 숏스퀴즈를 통한 10년물 4.3% 유도라는 분석과, 스테이블코인을 단기국채 수요처로 활용하려는 카드까지 함께 보도되며 정책·시장 간 긴장이 부각됨.
② AI 반도체 슈퍼사이클 vs 밸류에이션 부담
엔비디아는 7연속 하락에도 애널리스트 이익전망 상향이 이어지는 괴리를 보이는 가운데, Vera Rubin 실측 성능 공개·Groq 3 양산·젠슨 황의 3전선(칩·데이터센터·모델) 동시 투자 등 공격적 확장이 지속. 동시에 “GPU의 MBS化”·Citadel의 컴퓨팅파워 병목론 등 금융·구조적 리스크에 대한 경고음도 커짐. 8/26 엔비디아 실적 발표가 단기 최대 분수령.
③ 메모리 슈퍼사이클의 전방산업 파급
HBM(SK하이닉스-인텔 EMIB), 중국 NAND 증설(삼성·SK하이닉스), TrendForce의 CSP 자본지출 內 메모리 비중 확대(2027년 68%) 등 공급측 뉴스와, 아마존 하드웨어 60% 가격 인상·태블릿 수요 위축 등 수요측 파급이 동시에 나타나며 ‘메모리 인플레이션’이 전자제품 전반으로 전이되는 양상.
④ 중국 하드테크 굴기 (반도체·로봇·우주)
샤오미 자체 칩 3종 공개, 마이크론이 중국 CXMT·YMTC 위협으로 급락, 중국 로봇기업 116만개 돌파, 상업우주항공의 동남아 첫 수출 등 중국의 기술 자립·해외 진출 흐름이 다방면에서 확인됨.
⑤ 리튬/배터리 사이클 전환 논쟁
리튬 산업이 공급과잉에서 타이트 균형으로 전환 중이라는 낙관론과, 탄산리튬 선물 급락(-5.4%)·공신부의 생산능력 승인 중단설 부인이 뒤섞이며 방향성에 대한 불확실성 존재. CATL의 배터리교환소향 리튬 수요 확보는 수급 타이트화의 실질적 근거로 제시됨.
⑥ 대만 AI 서플라이체인 호황
대만 도매업 매출·상장사 실적 모두 역대 최고치를 기록하며 AI 수요의 실물경제 파급이 뚜렷하게 확인됨. 세제 지원 조례 개정까지 더해져 정책·실적 양면에서 강세 지속.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 잠재 영향 |
|---|---|---|
| 엔비디아 8/26 실적 | Rubin 증산 속도, OpenAI 6,000억 달러 계약 회계처리 논란 | AI 밸류에이션 전반 재편 가능 |
| Anthropic IPO (10월 예상) | 홍콩 헤지펀드 다수가 ‘AI 매도세 촉발’ 우려 | SpaceX 상장 때와 유사한 선상승·후하락 패턴 재현 리스크 |
| 유럽 가스 재고 부족 | 저장률 61.68%(계절평균 72.5% 하회), 호르무즈 LNG 차질 시나리오 | 골드만삭스, 올겨울 TTF 100유로 돌파 가능성 경고 |
| GPU 금융공학 구조 | 엔비디아 25% 선순위 손실보증 등 MBS類 구조 확산 | 시장 악화 시 2008년式 정부개입 가능성 시사 |
| 미 국채 CTA 숏스퀴즈 | 베센트의 인위적 채권가격 부양 시도 | 채권시장 변동성 확대, 신뢰 훼손 우려(드러켄밀러) |
| 한미 반도체 마찰 | 미국의 한국 내 공장 건설 압박 vs 호남 클러스터 계획 | 9월 대미투자 1차 명단 발표가 분수령 |
기회 요인
| 기회 | 내용 | 관련 주체 |
|---|---|---|
| 미 국채 저점매수 | 장기 수익률 추가 상승 시 매수 기회 확대 | PIMCO |
| 메모리/AI 서버 공급망 호황 | CSP 자본지출 내 메모리 비중 2027년 68%까지 확대 | TrendForce, 삼성전자·SK하이닉스·대만 서버업체 |
| 금 강세 지속 가능성 | 예측시장서 연내 5,000달러 도달 확률 60%↑ | 골드만삭스·UBS(중장기 긍정) |
| 중국 CXO/바이오 회복 | ADC·XDC 시장 확대에 따른 우시 계열 실적 개선 | 우시 계열, 이눠쓰, 메이디시, 카이라이잉 |
| 대만 AI 서플라이체인 | 도매업·상장사 매출·이익 모두 10년래 최고 | 반도체·전자부품·컴퓨터주변기기 업종 |
| 알리바바 경영진 자사주 매수 | 마윈 등 누적 8억 홍콩달러 이상 매입 | 알리바바 |
주요 기관 경고/분석 핵심 메시지
- 시타델 증권: 국채 환매를 통한 강제적 금리 인하는 ‘금융 억압’이며 환율·인플레이션으로 압력이 전이될 수 있음.
- 골드만삭스: (1) 국채 환매로 장기금리 재설정 어려움 (2) BOJ 금리인상 시점 9월로 조기화 (3) 유럽 가스 100유로 돌파 가능성.
- 드러켄밀러: 베센트의 국채 매입 정책은 유동성 관리가 아닌 ‘가격 관리’이며 미 국채 신뢰 훼손 우려.
- Citadel Securities: AI 경쟁의 승부처는 모델 성능이 아닌 전력·컴퓨팅 확보력 — 하이퍼스케일 클라우드가 최종 승자 가능성.
- 노무라: 홍콩 헤지펀드는 AI 장기 낙관하나 단기 신중, Anthropic IPO가 매도 촉발 변수.
- TrendForce: 메모리 계약가 급등이 CSP 자본지출 구조를 근본적으로 재편 중.
4. 기타 메모
- 확인 필요: 공신부의 리튬전지 생산능력 승인 중단설은 공식 확인되지 않음 — 후속 공식 발표 여부 트래킹 필요.
- 특이점: 엔비디아 주가는 7거래일 연속 하락 중이나 애널리스트 이익전망은 오히려 상향되는 괴리 — 실적 발표(8/26) 결과에 따라 방향성 급변 가능.
- 특이점: 탄산리튬 선물이 하루 안에 -1.0%(오전)에서 -5.4%(오후)로 낙폭이 확대된 점, CATL의 실수요 확보 소식과 배치되어 방향성 혼란 가중.
- 다음날(8/26) 체크포인트: ① 엔비디아 실적 발표(Rubin 증산·OpenAI 계약 회계처리) ② 잭슨홀 회의 결과(금 가격 변수) ③ 한국 정부의 대미 반도체 투자 1차 명단 발표 여부(9월 예정이나 관련 언급 지속 여부 확인) ④ 공신부 리튬전지 승인 관련 공식 입장 발표 여부 ⑤ 애플 신제품(Mac mini/Studio) 사전주문 반응.