HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-23 07:44 ~ 22:45, 수집 시각 2026-08-23 20:30:05 UTC)
메시지 수: 31
1. 핵심 뉴스 요약
- 캐나다, 미국에 50% 맞대응 관세 9월 8일 시행 🌐 — 캐나다 총리 카니가 미국의 200억 달러 규모 캐나다산 상품 50% 관세에 대응해 유제품·철강·가전 등에 동률 보복관세를 9월 8일부터 시행한다고 발표.
- DeepSeek 재차 가격 조정 💻 — DeepSeek API가 8월 23일부터 주말 전일을 비피크 요금으로 통일 적용하도록 요금제를 재조정.
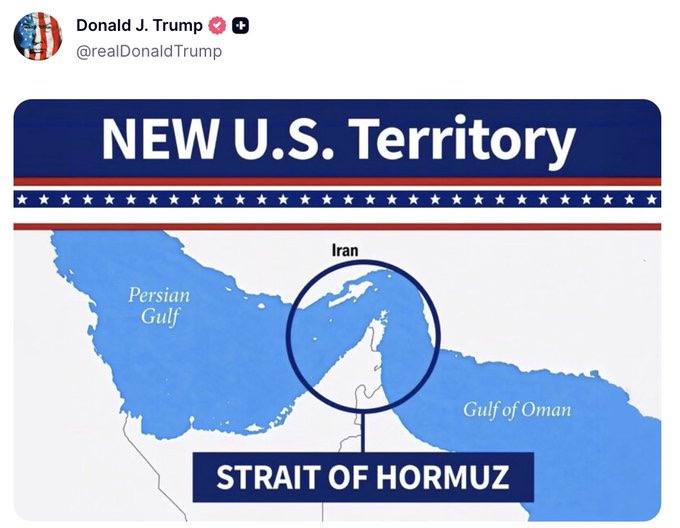
- 트럼프: 미국의 새로운 영토 🗳️ — 정치 풍자성 이미지 게시.
- 엔비디아, 고객사에 AI 제품 15% 이상 가격 인상 통보 💻 — Vera Rubin·Grace Blackwell 탑재 서버 대상, 내년 초 납품분부터 인상. MS·구글·오라클향 서버 제조사들에 통보.
- 외국인, 대만 AI·반도체주 집중 매수 📈 — 8월 순매수 2,602.7억 대만달러로 월간 최대치 경신 가능성, Nanya·Unimicron 등 실적 호조 종목 중심.
- 엔비디아·SK하이닉스·Micron, HBM·DRAM 장기 공급계약 체결 가능성 💾 — 메모리 부족 장기화 전망(AMD는 2028년까지 안정 어려울 것으로 경고), 업계 전반 1년→3~5년 계약 전환.
- 트럼프, 6월 포트폴리오 대규모 재편 📈 — Meta·Motorola 매도, Berkshire·Cintas·Visa·Mastercard 등 매수. 연준 회의 직후 변동성 확대 시기 거래.
- AI 슈퍼사이클 진행 중, 대만증시 조정 시 추가 매수 권고 📈 — 파운드리 연간 자본지출 600억~640억 달러로 재상향, 2026년 대만 기업 이익 증가율 42%(AI 관련 53%) 전망.
- 중국 휴머노이드 로봇 상용화, ‘대량 출하의 해’ 진입 🤖 — 유니트리 과창판 IPO(조달 약 61억 위안), 2025년 중국 출하 1만4,400대(글로벌 80%↑)→2026년 10만대 도전.
- 캐나다, 미국과 무역협상 결렬 🌐 — 카니, “더는 물러설 수 없다”며 협상단 철수. 美 그리어는 추가 관세 예고, 갈등 격화.
- 중국의 대일 디스프로슘·터븀 수출 상반기 ‘제로’ ⛏️ — 일본 제조업체 필요 희토류의 3분의 2만 확보, 20%는 조업 중단.
- [루머] 트럼프 행정부, 애플 中 메모리 구매 허용 검토 💾 — 확인되지 않은 루머 수준 보도.
- 골드만삭스: 메모리 ‘주가-실적 괴리’ 가장 매력적, 금융·하드에셋도 관심 📈 — AI 단일 논리에서 다변화, 유럽·일본 은행·금광/구리광산주·프랑스 리스크 프리미엄 등 거론.
- 금주 주요 일정: 잭슨홀·엔비디아 실적·PCE 등 집중 🗓️ — 8/26 PCE·GDP 수정치, 8/27 엔비디아·PDD 실적, 8/28 워시 잭슨홀 연설, 8/24~25 SK하이닉스 노조 투표.
- 알리바바, 홍콩 상장 7년 만에 신주 800억 홍콩달러 배정 추진 💰 — 조달 자금 전액 AI 인프라 투자. AI ARR 495억 위안(73억 달러) 돌파, 클라우드 2030년 매출 1,000억 달러 전망.
- 홍콩 정부, AI 전면 도입·보급 추진 🏛️ — ‘전 국민 AI 교육’ 계획에 5,000만 위안 배정, 2년간 200개 이상 행사·5만 명 수혜 목표.
- SemiAnalysis: 낸드플래시 제조 ‘텅스텐→몰리브덴’ 전환 💾 — 300층 돌파 후 텅스텐 물리적 한계, 삼성 2024년·마이크론 2025년 양산, SK하이닉스 2026년 말 375층 몰리브덴 공정 계획.
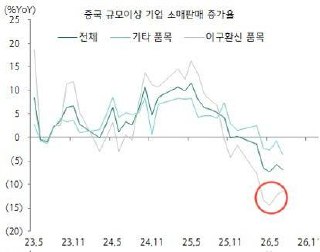
- 중국 소매판매 중 이구환신 품목 저점 반등 📊
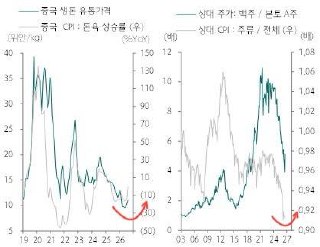
- 중국 소비 섹터 반등 신호: 돈육·백주 가격 역대급 저점 반등 📊
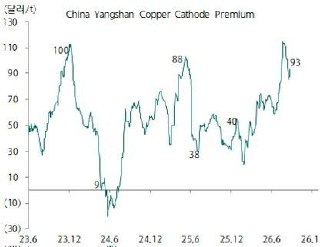
- 중국 구리 선행지표(양산 프리미엄), 7월 고점 하락 후 8월 첫 반등 📊
- 엔비디아 실적 발표 앞두고 시장 이목 집중: Rubin 사이클·순환 금융·시장점유율 💻 — Jefferies는 7월 분기 매출 950억 달러로 컨센서스 상회 예상.
- 중국 로봇, 인간 400m 세계기록 경신 🤖 — ‘톈궁팀’ 로봇 38.15초 기록, 인간 세계기록(43.03초) 상회.
- 9월은 기술주의 중요한 승부처 (흥업증권) 📈 — 미 장기금리 정점 통과 가능성, 잭슨홀·인플레이션 지표·FOMC가 향후 변곡점.
- AMD, Google TPU 진입설 — AI ASIC 경쟁에 강적 추가 💻 — Google 10세대 TPU 일부를 AMD에 위탁 관측, 기존 브로드컴 독점 구도에 균열.
- 젠슨 황, 실적 발표 3일 전 조용히 대만 도착 💻 — TSMC와 AI 생산능력·첨단 패키징 할당 등 최종 조율 추정, 2년 연속 8월 하순 전격 방문.
- 빅테크 자금조달 이야기, 해독제에서 잠재적 위험으로 (국금증권) ⚠️ — Anthropic 7월 ARR 예상치 하회, 부채/Token가치 비율 재상승, 클라우드 업체 이행대기 의무 2.3조 달러.
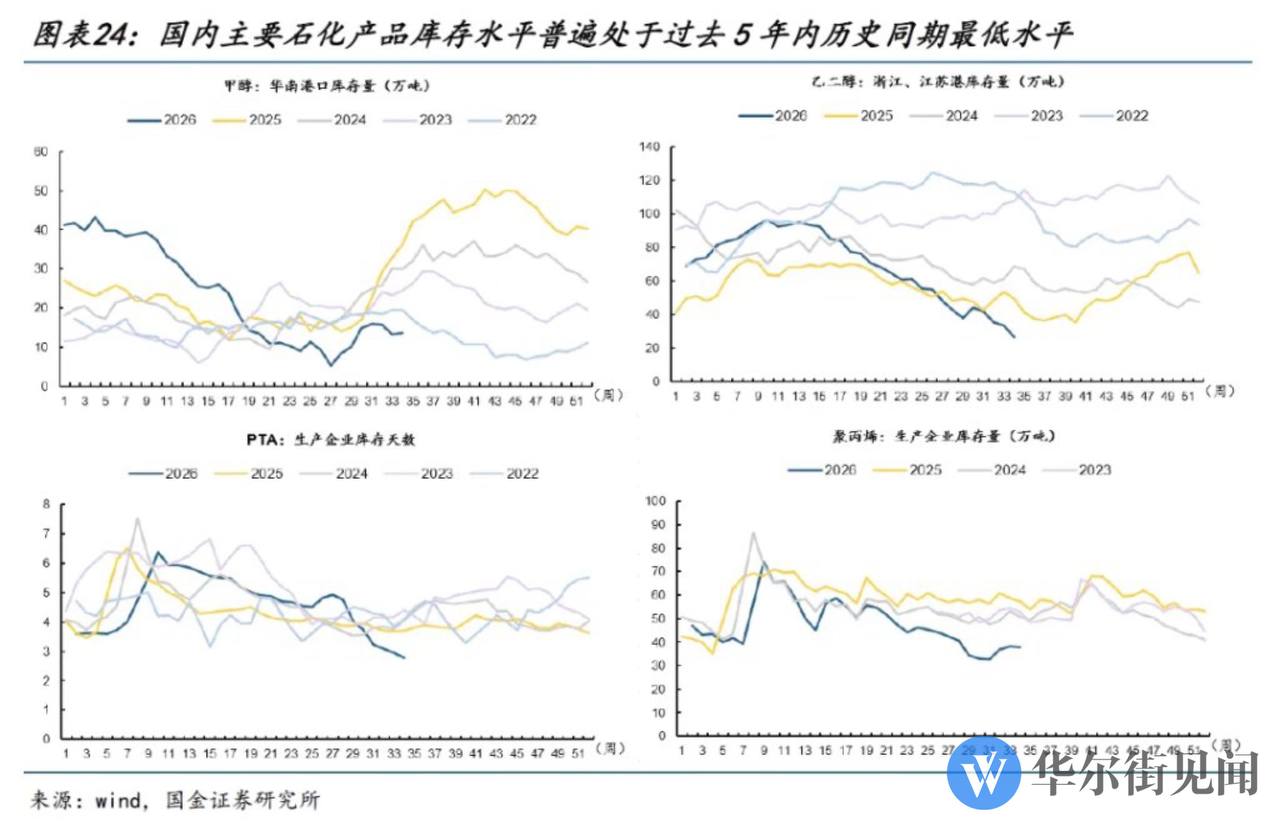
- 중국 석유화학 재고 최근 5년 동기 최저 📊 — PTA·메탄올·MEG·PP 등 주요 화학제품 재고 급감.
- 바이두, 신주 발행 및 배정 계획 없음 💰 — 현금·투자 총액 2,831억 위안, AI 클라우드 인프라 매출 YoY+50%, GPU 클라우드 YoY+283%.
- 중국 휴머노이드 로봇 출하량 상반기 4만 대 돌파, 글로벌 비중 97% 🤖 — 체화지능 투자금 935억 위안(YoY+5배), 투자 중심이 완제품→핵심기술(월드모델/VLA·촉각 하드웨어)로 이동.
- 인도의 러시아산 석유 의존도 사상 최고 ⛽ — 6~7월 일일 260만 배럴 수입, 원유 수입 절반 차지. 호르무즈 해협 리스크 지속 속 트럼프가 예외 승인.
2. 주요 테마 / 트렌드
AI 인프라 슈퍼사이클과 메모리 공급난
엔비디아의 15% 이상 가격 인상 통보, SK하이닉스·Micron과의 장기 HBM/DRAM 공급계약설, SemiAnalysis의 낸드 소재 전환(텅스텐→몰리브덴) 보도가 같은 날 동시에 나오면서, AI 서버·메모리 공급망 병목이 여전히 핵심 화두로 부각. 대만 파운드리 자본지출 재상향과 외국인의 대만 AI·반도체주 집중 매수도 같은 흐름.
중국 휴머노이드 로봇의 ‘대량 출하 원년’
유니트리 IPO 흥행, 상반기 출하 4만 대(글로벌 비중 97%) 돌파, 체화지능 투자금 935억 위안(YoY+5배) 급증 등 여러 기사가 한 방향을 가리킴. 경쟁 축이 ‘기술 시연’에서 ‘공장 실사용·양산’으로 이동 중이며, 바퀴형·이족형이 용도별로 공존할 것이라는 분석.
무역·지정학 갈등 재점화
캐나다-미국 관세 전쟁이 협상 결렬로 격화(9월 8일 보복관세 예고), 중국의 대일 희토류 수출 제로화, 인도의 러시아산 석유 의존 사상 최고 등 공급망·자원을 둘러싼 지정학적 긴장이 다면적으로 확대.
빅테크 자금조달 리스크 vs AI 낙관론의 충돌
골드만삭스·흥업증권은 여전히 메모리·기술주에 대한 전술적 매력을 강조하는 반면, 중국 국금증권은 Anthropic ARR 부진, 부채/Token가치 비율 상승, 클라우드 업체의 2.3조 달러 이행대기 의무를 근거로 “빅테크 자금조달 스토리가 해독제에서 위험 요인으로 전환”되고 있다고 경고 — 낙관과 경계가 같은 날 공존.
실적 시즌 임박 (엔비디아 8/27)
젠슨 황의 전격 대만 방문, 엔비디아 실적 사전 기대(Jefferies 매출 950억 달러 전망), Rubin 사이클·순환 금융 이슈가 다음 주 최대 변수로 부상.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 소스 |
|---|---|---|
| 빅테크 자금조달 리스크 전환 | AI 투자수익률 둔화 속 부채/Token가치 비율 재상승, 클라우드 업체 2.3조 달러 이행대기 의무 | 중국 국금증권 |
| 캐나다-미국 무역갈등 격화 | 9월 8일 캐나다 보복관세 발효 예정, 美 추가 50% 관세 가능성 | 신화통신 |
| 메모리·서버 가격 인상 | AI 서버 가격 15%+ 인상, iPhone 17 가격 조정 가능성까지 파급 | 블룸버그, 중국언론 |
| 호르무즈 해협 통항 제한 지속 | 중국 석유화학 재고 5년래 최저, 유럽·美 디젤 크랙 스프레드 고점 | 국금증권 |
| 희토류 공급 리스크 | 대일 디스프로슘·터븀 수출 상반기 제로, 日 제조업체 20% 조업 중단 | 조선비즈 계열 |
| 애플 中메모리 구매 허용 루머 | 미확인 루머 수준, 사실관계 검증 필요 | 글로벌이코노믹 |
기회 요인
| 기회 | 내용 | 관련 소스 |
|---|---|---|
| 메모리 ‘주가-실적 괴리’ | 저가 매수 매력 최고 구간으로 평가 | 골드만삭스 |
| 대만 AI·반도체 실적 모멘텀 | 외국인 8월 순매수 사상 최대 경신 가능성, Nanya·Unimicron 급등 | 대만경제일보 |
| 중국 휴머노이드 로봇 밸류체인 | 출하량 급증, 핵심부품 국산화(유성 롤러 스크루 등) 투자 확대 | 중국 재련사, 대만공상시보 |
| 알리바바 AI 인프라 베팅 | 신주배정 800억 홍콩달러 전액 AI 투자, ARR 100억 달러 도달 임박 | 월스트리트CN |
| 실물자산·비철금속 재평가 | 금·구리·알루미늄, 에너지(석탄·석유·유조선), 고배당주 | 국금증권 |
| 9월 유동성 개선 기대 | 美 장기금리 정점 통과 가능성, AI 기업 상장으로 ARR 우려 완화 | 흥업증권 |
주요 기관 경고/분석 핵심 메시지
- 국금증권: “빅테크 자금조달 이야기가 해독제에서 잠재적 위험으로” — 잭슨홀에서 완화 시그널이 없으면 부채 상환 부담 확대, 반대로 금리 인하 시작은 AI 투자수익률 하락 확인 신호가 될 수 있는 딜레마. 자본이 비미국 시장으로 이동할 가능성 제기.
- 골드만삭스: AI 투자의 “손쉽게 돈 버는 시대”는 끝났으며, 이제는 주가-실적 괴리 구간에서의 선별적 저가 매수가 유효한 전략. 메모리·데이터센터가 전술적 최선호.
- 흥업증권: 9월이 기술주의 승부처 — 장기금리 정점, ARR 우려 완화, 유동성 개선이 3중 지지가 될 수 있으나 경기 호황 검증은 아직 필요.
- 대만공상시보(현지 증권가): AI 슈퍼사이클은 끝나지 않았으며 조정 시 분할 매수 전략 유효, 파운드리·후공정·메모리·전력·냉각 등 밸류체인 전반 주목.
4. 기타 메모
확인 필요 사항
- 트럼프 행정부의 애플 中메모리 구매 허용 보도는 “루머 수준”으로 명시됨 — 후속 공식 발표 여부 확인 필요.
- 엔비디아-SK하이닉스/Micron 장기 공급계약은 Edgewater Research의 업계 반응 인용 보도로 공식 확인 전 단계.
- AMD의 Google TPU(10세대) 참여설도 “관측”·SemiAnalysis 인용 수준으로 공식 확인 필요.
특이점
- 같은 날 엔비디아 관련해서 (1) 가격 인상 통보, (2) 메모리 장기계약설, (3) 젠슨 황 전격 대만 방문, (4) 실적 사전 기대 보도가 동시다발적으로 집중 — 8/27 실적 발표를 앞둔 정보 밀도가 특히 높음.
- 중국 로봇이 인간 400m 세계기록을 경신했다는 이벤트성 뉴스는 투자 시사점보다 상징적 의미가 크나, 휴머노이드 로봇 산업 모멘텀과 맥을 같이함.
- 바이두의 “신주 발행 계획 없음” 해명은 알리바바의 대규모 신주배정 발표 직후 나온 것으로, 동종업계 자금조달 방식 차별화 시그널로 해석 가능.
다음날(8/24) 이후 체크포인트
- 8/24: 베선트 재무장관 이란 제재 관련 기자회견 및 신규 재정 건전화 계획 발표 예정
- 8/24~25: SK하이닉스 노조 임금·단체협약 찬반투표
- 8/26: 미국 7월 PCE, 2분기 GDP 수정치 / Gamescom 개막(~8/30)
- 8/27: 엔비디아·PDD 실적 발표, 중국 1~7월 공업기업 이익 발표
- 8/28: 잭슨홀 연례회의, 연준 의장 워시 첫 연설 / 일본 도쿄 CPI
- 8/29: Zhipu GLM-5.3 가중치 오픈소스 공개 예정