HANAChina 뉴스 분석 리포트
수집 기간: 2026-08-22 (최근 24시간, 수집 시각 2026-08-22 20:30:04 UTC 기준)
메시지 수: 42건
1. 핵심 뉴스 요약
- 🏛️ 트럼프: 베센트에게 채권시장 개입 지시 안 함 — 국채 문제는 경제 성장이 해결할 것이라며, 이란 문제·USMCA 협상에 대해서도 낙관적 발언.
- 🤖 Anthropic, IPO 투자설명서에 AI 반대 여론 리스크 명시 가능성 — 미국인 70%가 지역 AI 데이터센터 건설에 반대(갤럽), 펜실베이니아는 이미 제한 법안 통과.
- 📰 (링크만 게시) — https://v.daum.net/v/20260822080549512, 본문 요약 없이 URL만 공유됨(내용 확인 필요).
- 📡 중국 광통신 중지쉬촹, 상반기 순이익 YoY +241% — 매출 417억 위안(+182%), AI 고객 컴퓨팅 투자 확대로 800G·1.6T 광통신 제품 출하 급증, 해외 매출 +209%.
- 💾 YMTC IPO 상하이거래소 수리, 330억 위안 조달 — 4분기 상장 목표, 1분기 매출총이익률 76.77%(SK하이닉스·Micron 상회), 6세대 3D NAND 개발 중.
- 💹 시타델, Situational 포트폴리오 리스크 80% 이상 축소 — 플래그십 펀드 Wellington 7월 수익률 5.94%로 2022년 이후 최고, 시장 바닥론 재부상.
- 🛢️ 골드만삭스: 글로벌 정유시장 드문 수급 불일치 — 정제유 마진 급등(미 디젤 100달러/배럴 상회) 대비 정유 처리량은 700만 배럴/일 감소.
- 🚀 머스크: SpaceX, 2030년까지 스타십 하루 30회 이상 발사 목표 — 연 약 1만 회 규모, 테슬라·SpaceX 모두 시장 전망치 상회 기대.
- 🖥️ AI 연산력 업그레이드로 PCB 산업 고성장 전환 — AI PCB 시장 CAGR 140%(2025~2027, 골드만삭스), T-Glass·HVLP 동박 등 고급 소재 수요 급증.
- 💰 2026년 판다채권 발행 2,000억 위안 돌파 — 안정적 거시 펀더멘털과 비용 우위로 발행 규모·질 모두 성장.
- 💾 SK하이닉스 CPO 공략 강화, TSMC가 핵심 견인차 — HBM에서 CPO로 기술 확장, TSMC COUPE·SoIC·CoWoS 플랫폼 필요, 1.6T~6.4T 광인터커넥트 로드맵.
- 💾 CSP, COT 방식으로 대만 ASIC 기회 확대 — Google이 AMD·Marvell·MediaTek과 협력 확대, ASIC 공급망이 Chiplet 분업 구조로 세분화.
- 🎮 GPU 공급 부족 심화, 그래픽카드 물량 감소·가격 상승 전망 — 3분기 ASP 연속 상승, 전체 공급량 최소 20% 추가 감소 예상.
- 💵 베센트, 국채는 못 구하고 ‘달러 약세 트레이드’ 촉발 — 금 3개월 최고치, 비트코인 주간 25%↑, 달러 신뢰도 우려 확산.
- 🏭 중국산 지게차 글로벌 수주 폭증, 4분기까지 주문 밀림 — 1~7월 누적 판매 100만9,800대(+17.7%), 수출 +22%, 90%가 해외向.
- 🌍 중국, 이란 문제서 미국과 ‘장난치지 않을 것’(환구시보) — 미국의 일방적 패권 논리를 수용하면 국제무역 질서가 왜곡된다고 비판.
- 💾 중국 메모리 19.6조 상장 실탄, 삼성 시안·SK 우시와 정면충돌 — 링크 공유(글로벌이코노믹), YMTC 관련 후속 이슈로 추정.
- 🔋 리튬배터리 주간 동향: 탄산리튬 주력 계약 급등 — 톤당 15만8,700위안(+4%), 광석 공급 빠듯 + 다운스트림 가동률 높아 강세 지속.
- 🔋 CATL 공식 온라인몰 출시, ESS 셀 3박스부터 주문 가능 — 직구매 방식으로 소량 주문 시장 공략 시작.
- 🥇 금, 200일 이동평균선 돌파, 골드만삭스 롱포지션 60%로 확대 — 대형 고객은 은 3개월 내 90달러 베팅, 연준 비둘기파 전환·중앙은행 매수 겹침.
- 🍎 애플, AI 집중 투자 위해 시리·비전프로 200개 이상 일자리 감축 — 비전프로 게임팀 사실상 해체, 시리는 아키텍처 전면 전환.
- 💾 (인터뷰) 엔비디아, HBM 대신 플래시 메모리 수요 확대 추진 — 외장 SSD 방식으로 HBM을 NAND 지그재그 적층 구조로 대체하는 아키텍처 전환.
- ☀️ 중국 태양광 수요 바닥 통과, 2026년 하반기부터 개선 전망(중신증권) — 소모적 가격경쟁 억제가 제도적 규제로 전환, 배터리·모듈·EVA필름 등 구조적 기회.
- 🌍 미국, 캐나다산 상품에 50% 관세 부과 가능 — USTR 그리어, 캐나다가 무역협정 확정 거부했다고 발표.
- 🌍 캐나다 총리 카니, 미국과 무역협상 중단 선언 — “1달러당 1달러” 상응 보복관세 예고.
- 🖼️ (이미지만 게시, 텍스트 설명 없음)
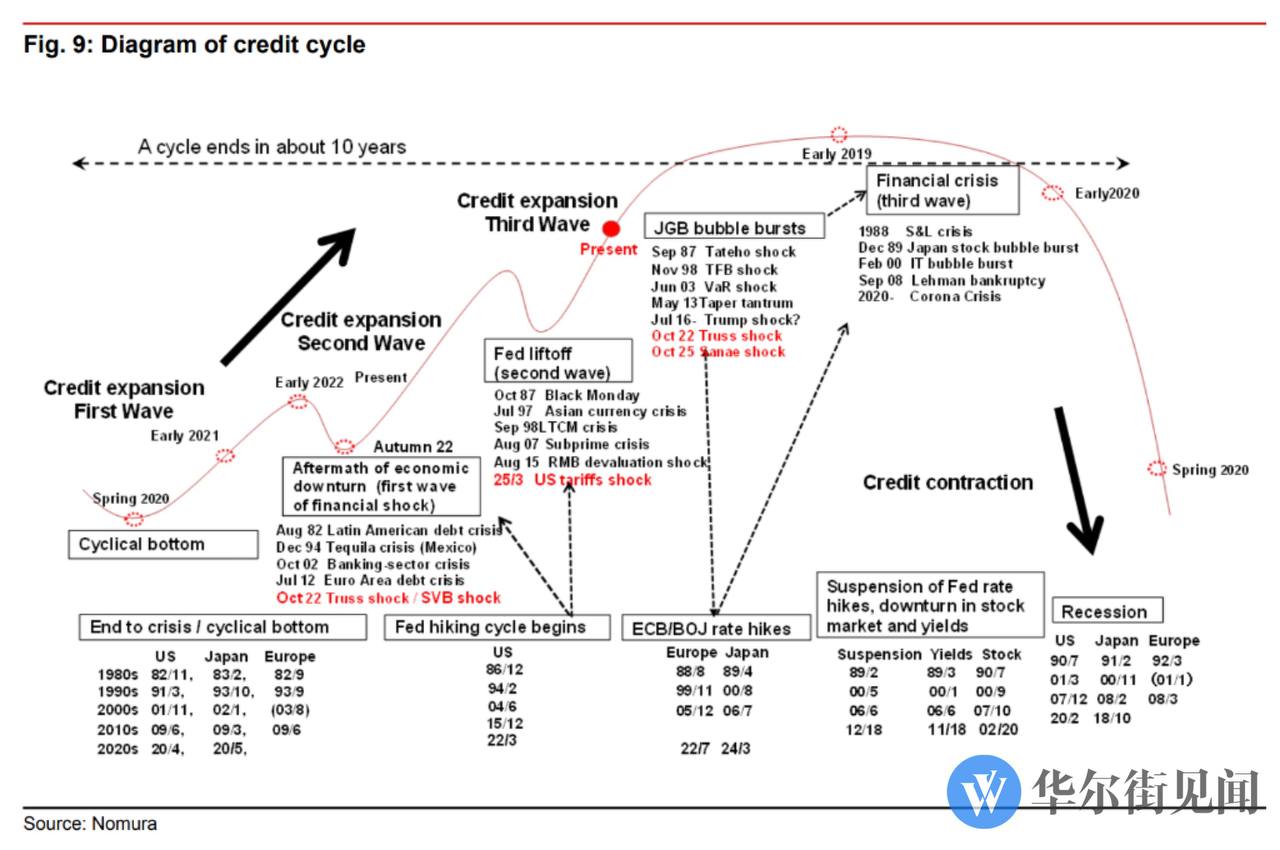
- 🇯🇵 노무라: 베센트 시장 안정화 실패, 일본 ‘1997년 아시아 금융위기’ 재현 위험
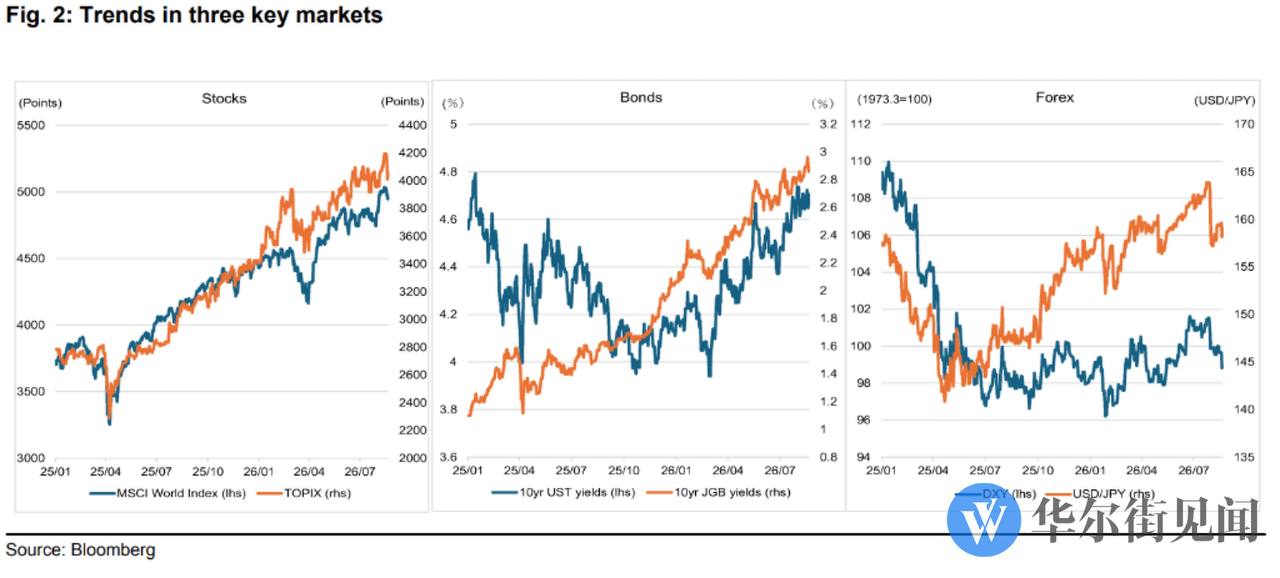 — 베센트 풋옵션 효력 상실, 엔화 약세 속 정책 실수 시 자본유출 우려.
- 💾 YMTC IPO의 3가지 관문 — 자본투자 지속 여력, NAND 사이클 하락 시 수익성 유지, 공급망 리스크 관리가 핵심 과제.
- 🤖 Anthropic, 자체 개발 칩 본격화 ‘탈엔비디아’ 승부수 — 구글 TPU 창립자 영입, Fractile·구글·브로드컴·삼성과 협력해 2027년 3.5GW TPU 용량 확보 목표.
- 🔌 고급 동박(HVLP) 공급 부족, 선두 기업 증설 확대 — 2026년 AI 서버용 HVLP 동박 수요 YoY +260%(2.4만 톤), 해외 의존도 높아 국산 대체 여지 큼.
- 🚢 중동 항로 해상운임 1만 달러 돌파 — 보름 만에 7,000달러→1만 달러 급등, 8월 하순 추가 상승 전망.
- 🔋 CATL, ESS ‘소량 주문’ 시장까지 공략 — 등록기업 1,800곳 이상, 상반기 ESS 배터리 매출 YoY+87%(532억 위안), 소형 ESS 시장 점유율 확대 시도.
- 🏭 중국 ‘산업망 품질 강화’ 10대 핵심 프로젝트에 체화지능 로봇·전고체 배터리 포함 — 2기 계획에 산업용 공작기계·드론·합성바이오 신규 추가, 26만 개 기업 참여.
- 🚗 테슬라, 9월 3일 오스틴서 Cybercab 발표회 개최
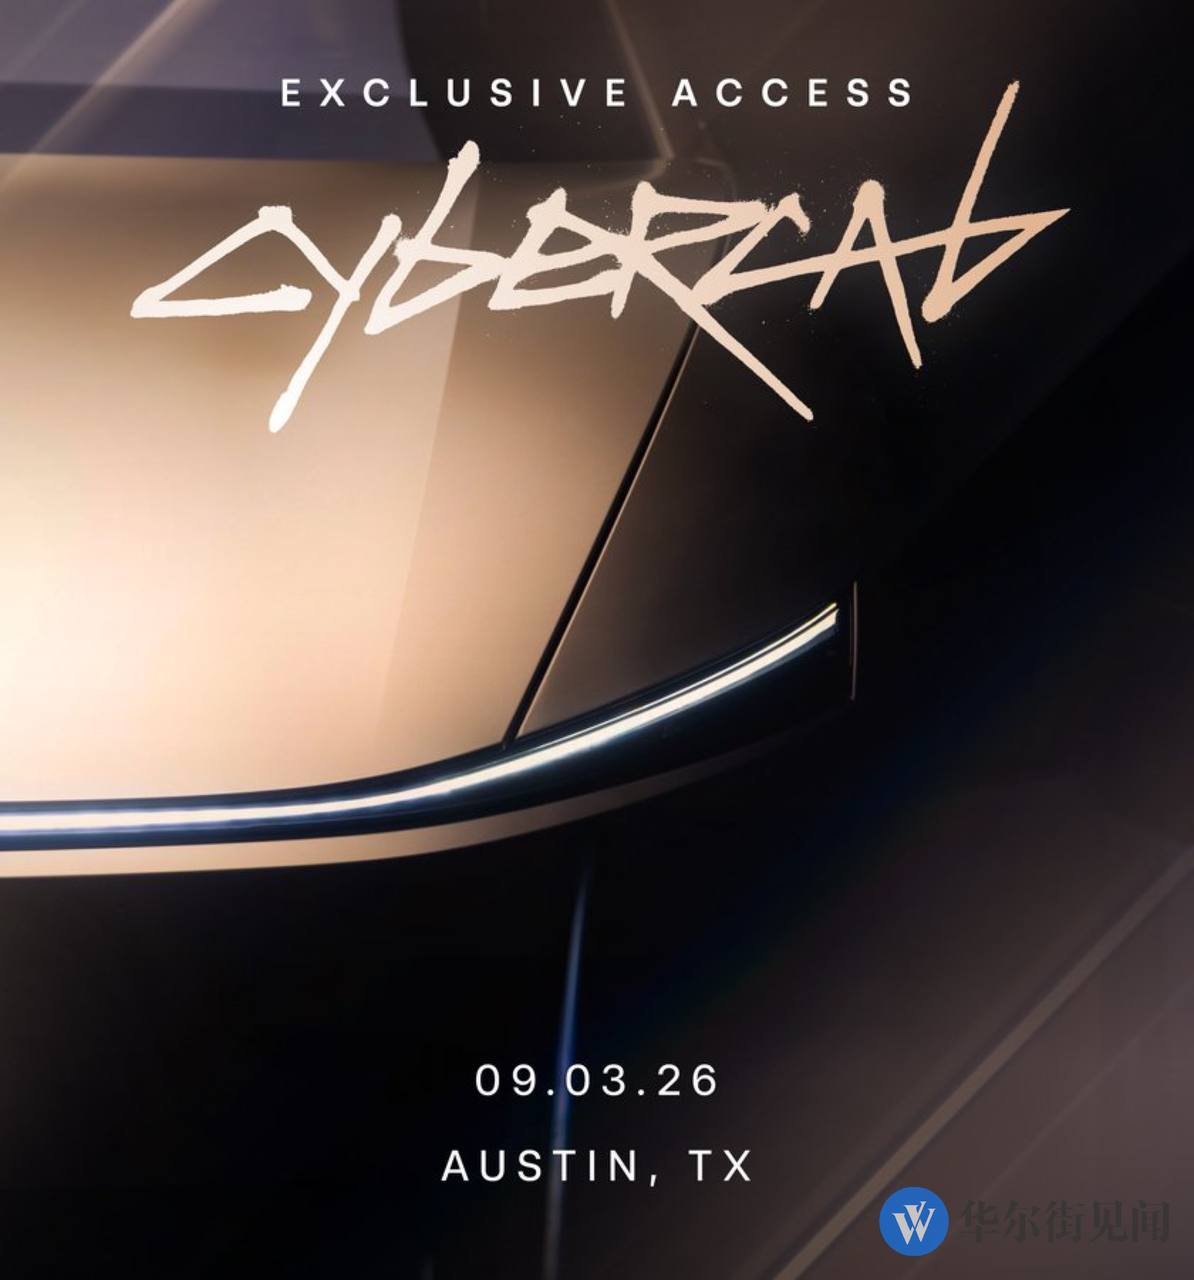 — 운전대·페달 없는 자율주행차, 올해 양산 규모는 제한적, 상용화 허가 미확정.
- 🏦 다음 주 잭슨홀 회의 프리뷰 — 8월 28일 월시 첫 기조연설, 큰 그림 vs 정책 가이던스 여부 불확실, 연준 인사 약 5명 인터뷰 예정.
- 🤖 아너 로봇 ‘번개’, 100m 9초32로 인간 세계기록 경신 — 세계 휴머노이드 로봇 운동회 출전 준비 중 기록 달성.
- 🤖 골드만삭스: AI, ‘실행 시대’ 진입…경쟁은 워크플로우로 전환, 월드모델 부상 — 향후 5년간 컴퓨팅 수요 24배 증가 가능성 전망.
- 📈 항셍테크지수 30→50종목 확대 추진, CATL 등 20개 기업 편입 가능성 — 매출 성장 기준 신설, ‘2대8’ 쏠림 구도는 유지될 전망.
- 🛢️ UBS: 호르무즈 해협 일일 물동량 600만 배럴 초과 유지 — ‘암류’ 운송이 표면적 부족분 보완, 걸프 다른 산유국 선적량도 회복.
- 💊 Moderna, 암 백신 10년 도박으로 시가총액 440억 달러 폭증 — 머크와 개발한 흑색종 mRNA 백신, 재발·사망 위험 44% 감소, 코로나19 이후 신성장동력 모색.
- 📉 골드만삭스: “시장에 스태그플레이션 냄새 만연” — 유가 주간 +7%, 손익분기 인플레 상승 vs 월마트 기존점 매출 6년 최저(2.6%).
- 📰 (링크만 게시) “훌륭해진 생산자들이 소프트웨어 장착” — https://v.daum.net/v/20260822140547271, 본문 요약 없이 URL만 공유됨(내용 확인 필요).
2. 주요 테마 / 트렌드
반도체·메모리 굴기 경쟁
YMTC IPO(#5, #17, #28), SK하이닉스-TSMC CPO 협력(#11), CSP의 COT 기반 ASIC 재편(#12), 엔비디아의 HBM→NAND 플래시 전환 시도(#22), GPU 공급부족 심화(#13)까지 — AI 연산 인프라를 둘러싼 메모리·패키징·소재 경쟁이 다층적으로 격화되고 있음.
AI 인프라 자립 시도
Anthropic의 여론 리스크(#2)와 자체 칩 개발(#29), 골드만삭스의 ‘Agent 실행시대·워크플로우 경쟁’ 분석(#37)은 AI 대형 업체들이 엔비디아 의존을 낮추고 자체 밸류체인을 구축하려는 흐름을 보여줌. PCB(#9)·고급 동박(#30) 등 소재 산업도 이 수요에 연동돼 구조적 호황 국면.
미국 통화·재정 불안과 스태그플레이션 신호
베센트의 국채 바이백이 시장 안정에 실패하며 달러 약세 트레이드가 촉발(#14), 금·비트코인 급등(#14, #20)으로 이어졌고, 노무라는 일본의 1997년 위기 재현 가능성까지 경고(#27). 골드만삭스는 유가 상승+소비 둔화의 스태그플레이션 신호를 명시적으로 언급(#41)했으며, 다음 주 잭슨홀 회의(#35)가 정책 방향의 분수령이 될 전망.
미·중 및 대미 무역 긴장
이란 문제에 대한 중국의 원칙적 반대 입장(#16), 호르무즈 해협 물동량 관련 UBS 분석(#39)은 지정학 리스크가 원자재 시장에 계속 영향을 주고 있음을 시사. 동시에 미국-캐나다 관세 갈등이 관세 부과(#24)→협상 중단(#25)으로 빠르게 격화.
중국 산업 공급망의 구조적 강세
지게차 수출 호황(#15), CATL의 유통채널 혁신(#19, #32), 태양광 바닥통과 전망(#23), 중국 정부의 ‘산업망 품질 강화’ 정책(#33)까지, 중국 제조업 전반이 수출 경쟁력과 정책 지원을 동시에 받으며 확장 국면에 진입.
물류비 상승
중동 항로 해상운임이 보름 만에 7,000달러에서 1만 달러로 급등(#31)한 점은 수출 기업의 원가 부담과 인플레이션 전이 가능성을 시사.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 스태그플레이션 신호 확대 | 유가 상승 + 소비 둔화(월마트 6년 최저) 동시 진행 | #41, #7 |
| 일본 금융위기 재현 가능성 | 엔화 약세 + 미국 추종 저금리 정책 시 자본유출 우려 | #27 |
| 미국 국채·달러 신뢰도 저하 | 국채 바이백 효과 미미, 달러 약세 트레이드 지속 여부 불확실 | #14, #1 |
| 미·캐나다 무역전쟁 격화 | 관세 부과 → 협상 중단 → 상응 보복 예고 | #24, #25 |
| 핵심 부품 공급부족 장기화 | GPU/VRAM, HVLP 동박, T-Glass 등 원가 상승 압력 | #13, #30, #9 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| 중국 반도체·메모리 굴기 | YMTC IPO, 광통신 중지쉬촹 실적 급증 | #5, #4, #28 |
| 배터리·에너지저장 확장 | CATL 직판 채널 확대, ESS 매출 고성장 | #19, #32, #18 |
| 태양광 저점 통과 | 2026H2부터 분기별 수요 개선, 선두 기업 수혜 기대 | #23 |
| 귀금속·비트코인 상승 모멘텀 | 금 200일선 돌파, 은 90달러 베팅, 비트코인 급등 | #20, #14 |
| AI Agent/워크플로우 신산업 | 컴퓨팅 수요 24배 증가 전망, 관련 밸류체인 수혜 가능 | #37 |
| 항셍테크지수 확대 편입 후보 | CATL 등 성장주 신규 편입 기대 | #38 |
| 바이오 신성장동력 | 모더나 암 백신, 시가총액 440억 달러 증가 | #40 |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스: “시장에 스태그플레이션 냄새가 만연”(#41), 정유 수급 불일치 이례적(#7), 금 롱포지션 60%로 확대(#20), AI는 ‘실행 시대’로 진입하며 경쟁은 워크플로우로 전환(#37).
- 노무라: 베센트의 시장 안정화 실패, 일본이 1997년 아시아 금융위기를 되풀이할 위험(#27).
- UBS: 호르무즈 해협 물동량은 여전히 견조(하루 600만 배럴 초과), 이란 수출 감소분이 다른 산유국으로 상쇄(#39).
- 중신증권: 중국 태양광 수요는 사실상 바닥을 통과, 하반기부터 분기별 개선 전망(#23).
4. 기타 메모
- 링크만 공유되고 본문 요약이 없는 메시지 2건(#3, #42) — 원문 확인 후 내용 보강 필요.
- 8월 28일 잭슨홀 회의에서 월시 기조연설 및 연준 인사 약 5명의 발언이 달러·금리 변동성의 다음 변곡점이 될 가능성 — 발언 내용 체크포인트로 설정.
- 캐나다-미국 무역협상 중단 이후 후속 보복관세 조치 발표 여부 팔로업 필요.
- YMTC IPO 진행 상황(4분기 상장 목표) 및 항셍테크지수 확대안 확정 여부(CATL 등 20개 후보 편입) 지속 추적 필요.
- 테슬라 Cybercab 발표회(9월 3일, 오스틴) 결과 및 상용화 허가 여부 체크포인트.
- #17(중국 메모리 19.6조 상장)과 28(YMTC IPO) 간 동일 이슈 여부 교차 확인 필요.