HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-21 06:50 ~ 23:46, 수집 시각 2026-08-21 20:30:02 UTC)
메시지 수: 61
1. 핵심 뉴스 요약
- 🛰️ 中 ‘스페이스세일’, 70억 위안 메가 펀딩 유치 — 머스크 스타링크 독주에 도전하는 중국 위성 인터넷 기업이 대규모 자금을 유치.
- 💰 브로드컴, AI 칩 거래서 최대 1,000억 달러 장부외 부채 조달 추진 — Anthropic 등 지원을 위한 금융 구조 협의 중이며, 대규모 부채 조달 소식에 CDS(부도위험지표)가 사상 최고치로 급등. 기술 대기업 전체의 약 3조 달러 규모 잠재 장부외 부채 리스크가 부각.
- 🤖📈 알리바바 AI 사업 고성장·월가 호평 — AI 클라우드 매출 YoY+45%, AI 제품 ARR 495억 위안, 조정 EBITA YoY+133%. 골드만·JPM·UBS는 실적을 ‘이익 전환점’으로 평가하며 3분기 AI 매출 성장률 가이던스 50% 이상 제시. 단, ADR은 순이익 예상치 하회로 발표 후 7% 넘게 하락(120.8달러).
- 🚀 Anthropic, SpaceX 넘어 역대 최대 IPO 도전 — 이달 말 서류 공개 제출 가능성.
- 💾 SK하이닉스, 일본 미야기현 메모리 공장 건설 검토(중국언론 인용) — 최태원 회장 현지 방문 보도, 확정 단계는 아님.
- 💾 엔비디아·SK하이닉스, CPO(광공진결합) 선점 경쟁 본격화 — 침투율은 아직 0.5%에 불과, 밸류체인이 광칩·패키징 업스트림으로 이동 중.
- 📱 폭스콘, 아이폰18 양산 앞두고 긴급 채용 확대 — 시급 인상, 애플 9월 9일 신제품 발표 예상.
- 💾 마이크론, 10년간 100억 달러 미국 메모리 연구소 투자 + CEO “메모리는 AI 전략 인프라” — 수요가 공급을 약 50% 초과, 조달 방식이 공동설계로 전환.
- 🚢📊 대만 7월 수출 수주 역대 최고치(YoY+61.9%, 979.4억 달러), 18개월 연속 성장 — 서버·방열모듈이 견인, 9월 월 1,000억 달러·연간 1조 달러 돌파 가능성.
- 💰 대만 2027년 예산안, 실질 제로 차입 기조 — 증권거래세 수입 역대 최고 전망(대만 증시 거래대금 호조 반영).
- 💰 삼성전자, 최대 110조원(100조원) 규모 주주환원안 발표 전망(니혼게이자이) — 이사회는 금요일 예정.
- 🛢️🌾 제프 커리(전 골드만 원자재 책임자) “원자재가 신호를 보내고 있다” — 디젤 크랙 100달러 돌파, 금 4% 급등(4,510달러), 구리 1.4만 달러 돌파. 재정정책 개입으로 시장 ‘브레이크가 끊어졌다’고 경고. 이어 “기술 vs 에너지” 순환론 제시 — 원자재 급등 시 기업 이익률 압박 우려.
- 🏠 중신증권 “부동산 정책 추가 완화, 핵심 도시 중심 개발” — 상하이 8/20 정책 완화, 하반기 집값 완만한 상승 전망.
- 🌾 유럽 곡물창고 위기 — 흑해 항구 타격에 글로벌 식량 다중 충격
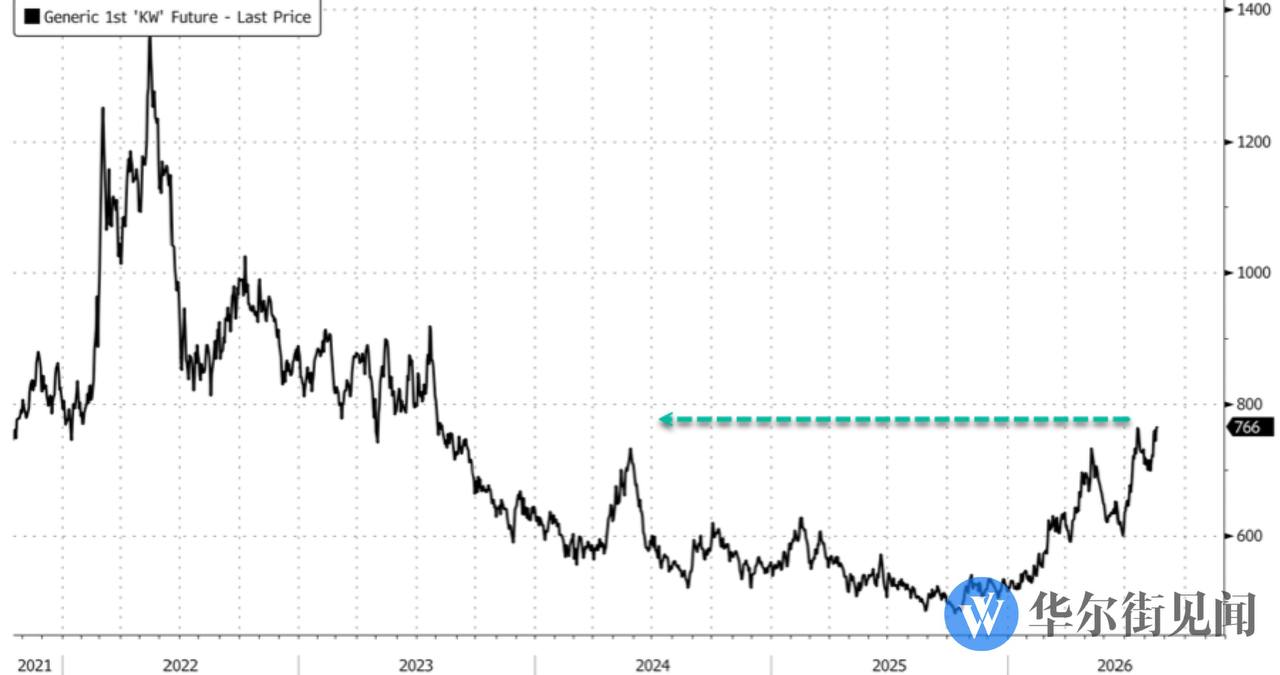 — 러-우 격화로 7월 항만·선박 공격 120건 초과, 우크라 곡물 출하량 잠재력의 20%. JP모건 “내년 새 식량위기 가능성” 경고.
- 💵 미 국채 바이백, “실질효과보다 신호가 중요”(노무라)
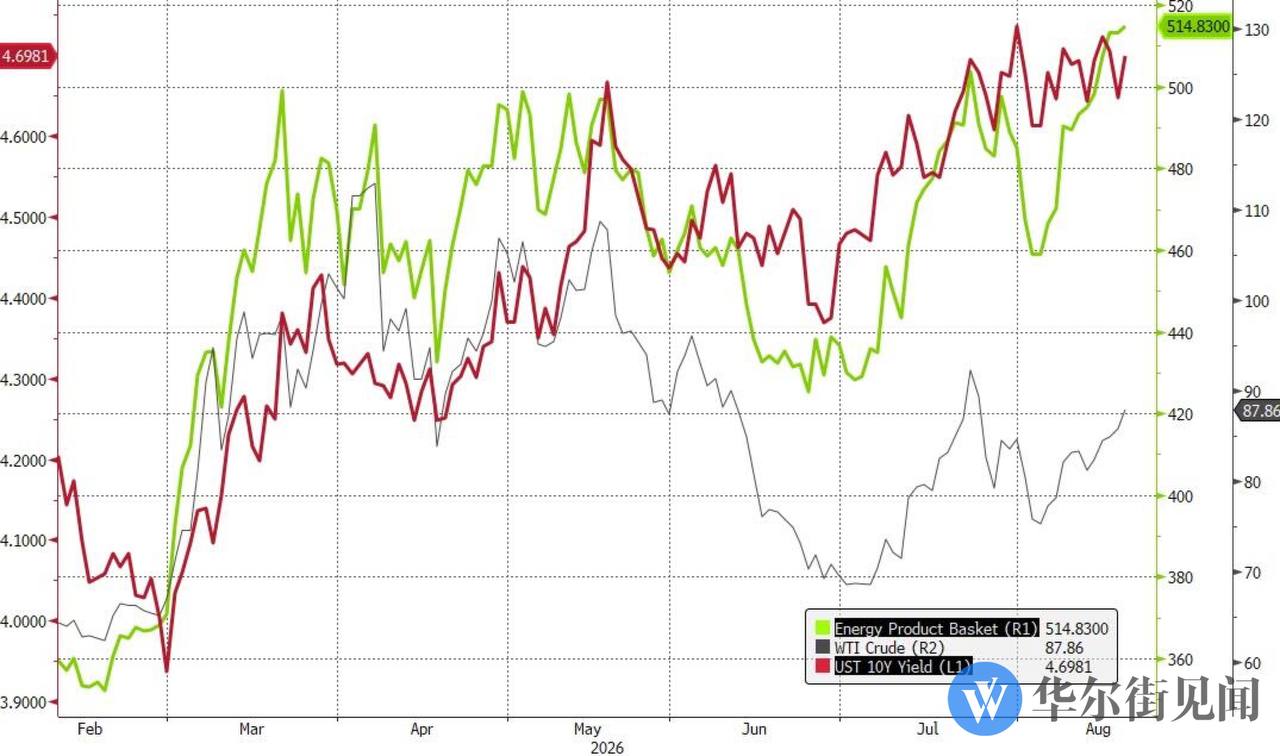 — “총상에 붙인 반창고” 평가, 장기금리 통제 실패 신호로 해석. 시장 악화 시 연준 YCC/QE 가능성 거론.
- 📉 헤지펀드, 7월 AI 손실 이후 또다시 큰 타격(“규모 7 지진 뒤 여진”) — 시스템 롱숏 -1.4%, 모건스탠리 순수모멘텀 지수 5년 만에 최대 낙폭(-4%+). 레버리지 축소 악순환 우려.
- 🔋 탄산리튬·해운 운임 급등
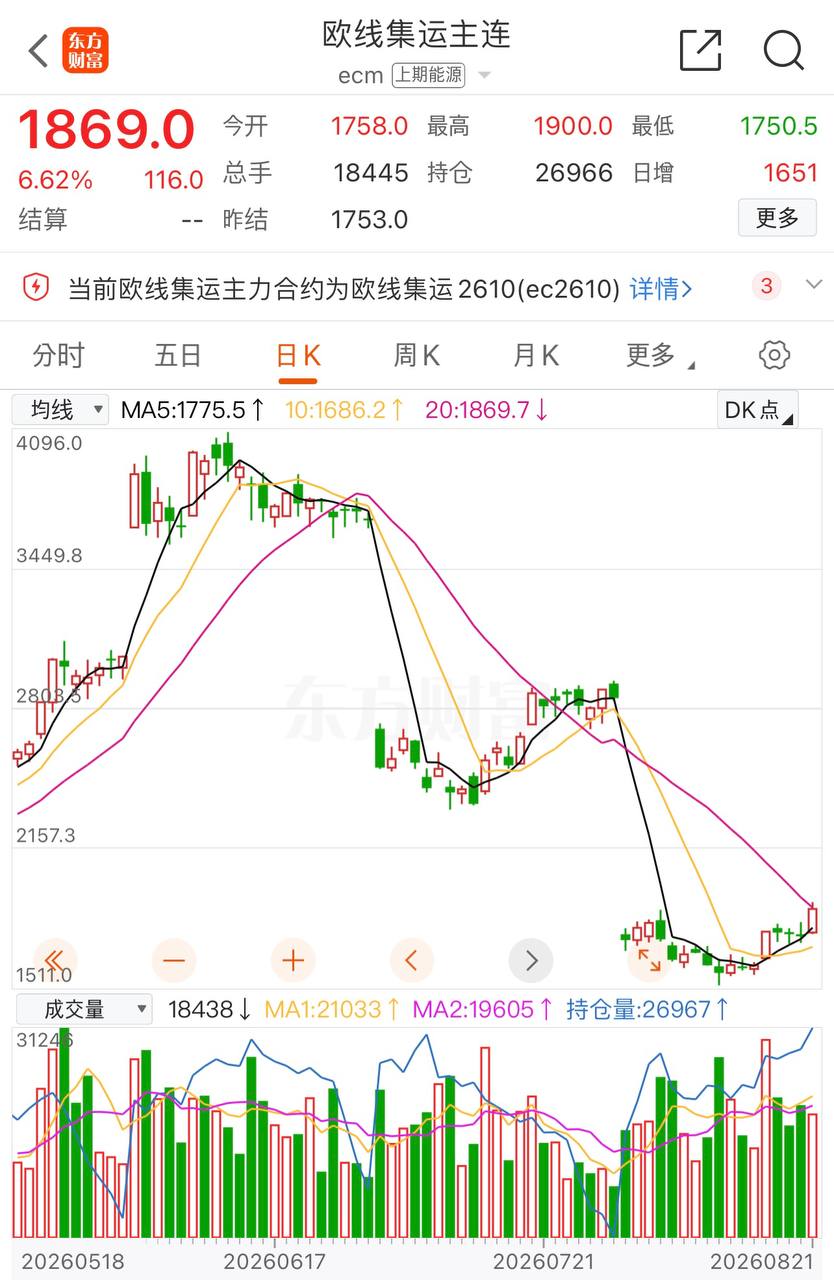
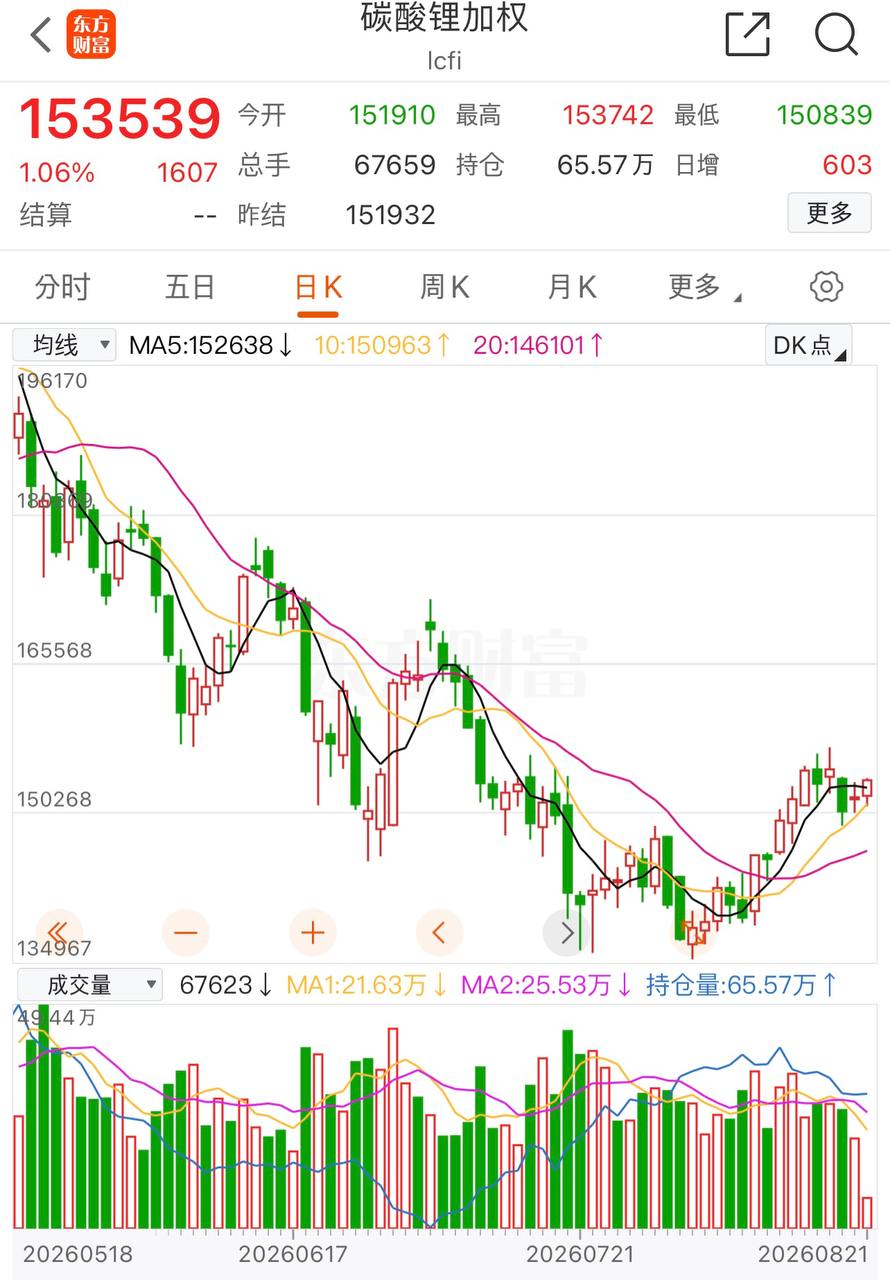 — 탄산리튬 선물 15.35만위안/톤(+1.1%), SCFI(유럽선) +6.6%. 오후 재차 상승세 확대
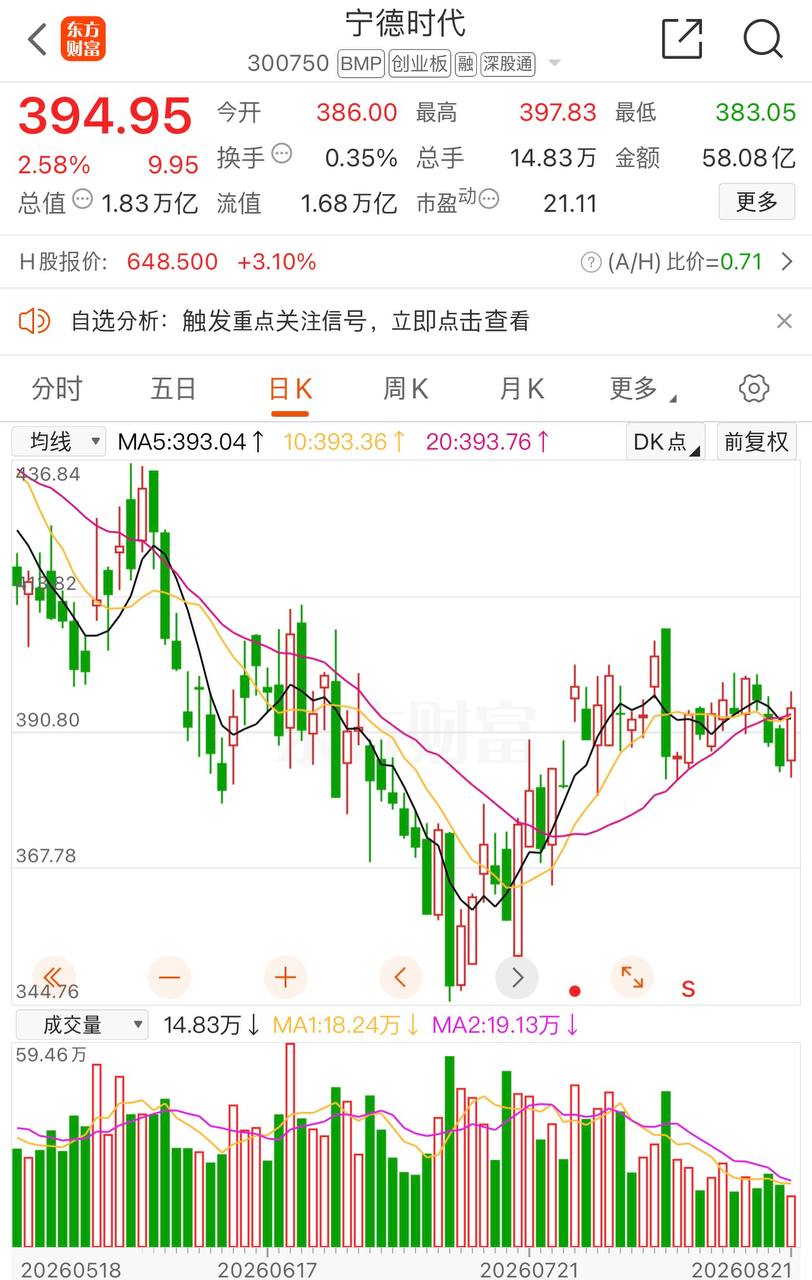 (탄산리튬 15.7만위안, +3.7%, CATL +2.6%, 강봉리튬 +5.3%).
- ⚡ 중국 7월 전력 사용량 YoY+1.7%, 1~7월 누적 YoY+4.7%.
- 🏛️ 중국 재정부, 내수 촉진 정책 추가 확대 — 이자보조 취급기관 100→400곳 확대, 중소기업 대출한도·개인소비대출 이자보조 한도 상향.
- 💊 모더나 mRNA 개인맞춤형 암 백신 첫 성공, 중국 혁신신약 개발경쟁 본격화 — 헝루이·시야오·캉팡바이오 등 경쟁 구도.
- ☀️ 다운스트림 수요 증가로 태양광 웨이퍼 가격 급등 — N형 G10L 웨이퍼 MoM+40%, 배터리셀 MoM+23.64%.
- 🚗 독일, 대중국 자동차 무역수지 사상 첫 적자
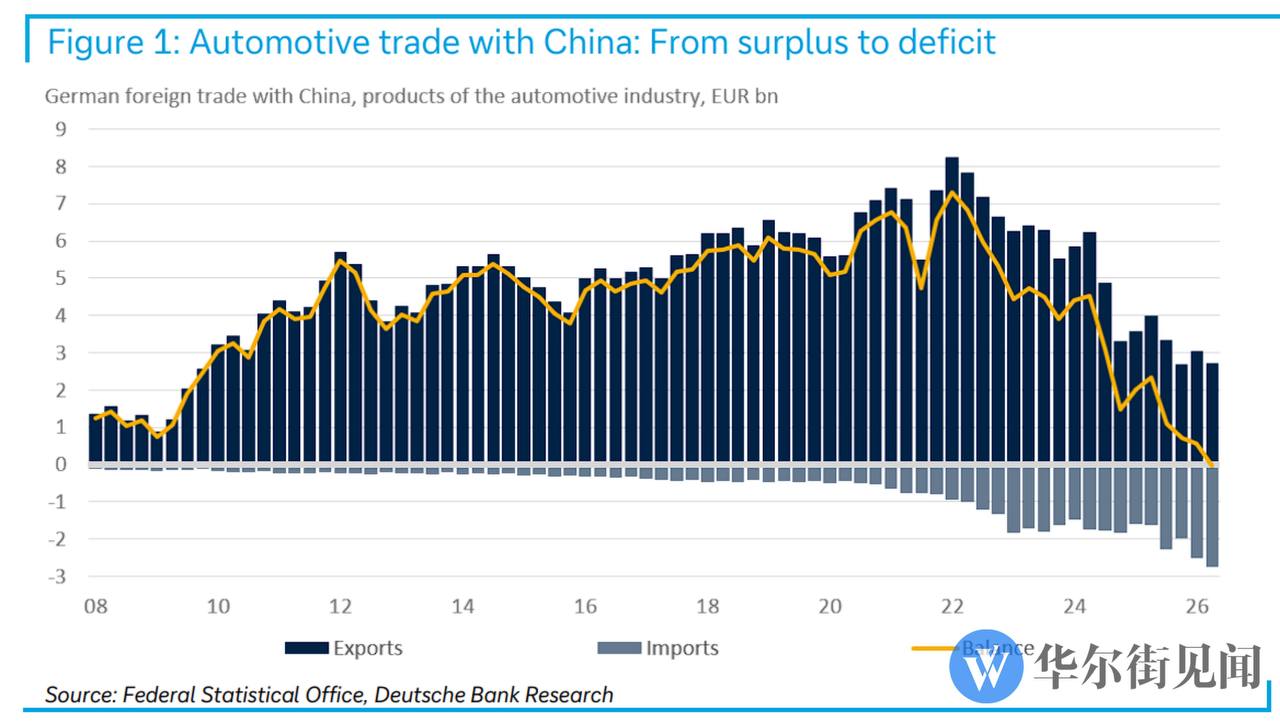 — 獨 대중 자동차 수출 2022년 대비 반토막, 중국의 대독일 수출은 5년 만에 2배 이상.
- 📉 골드만 트레이딩 데스크 “美 증시 극도로 격렬, AI 투자 논리 재편” — 우려 축이 ‘AI 수요 존재 여부’에서 ‘밸류에이션 정당화 가능 여부’로 이동, 엔비디아 실적은 중립적 촉매로 전망.
- 📑 [하나증권 China Weekly] 중국 수출: 역사적인 2026년 — 1-7월 수출 YoY+18.5%, 수입 YoY+26.8%, 가공무역용 수입 YoY+18.9%로 역대 호황 고점 상회. 9개월 연속 컨센서스 상회(역대 최장), AI 제품 수출이 견인(1-7월 YoY+58.6%, 비중 최초 15% 상회)하되 가격 상승 기여 95%로 물량은 정체. 대미 수출도 2025년 역성장에서 2026년 YoY+2.6%로 전환. 하반기는 물량 정체·AI 가격상승 둔화 가능성으로 증가율 둔화 전망하나 본토 테크지수의 홍콩 대비 우위는 유지될 전망.
- 💾 새로운 반도체 가격 인상 사이클 임박 — ST마이크로 8월 23일 3번째 가격 인상 예정, TI·Infineon도 동참. AI 수요가 성숙공정 생산능력 잠식.
- 🔋 VC(전해액 첨가제) 가격, 공급과잉→부족 전환, 1년 새 400% 급등 — CATL·영타이 등 2027~2029년 총 9만톤 장기계약 체결.
- 🖥️ 엔비디아 첫 Vera Rubin 랙, OpenAI에서 가동 시작
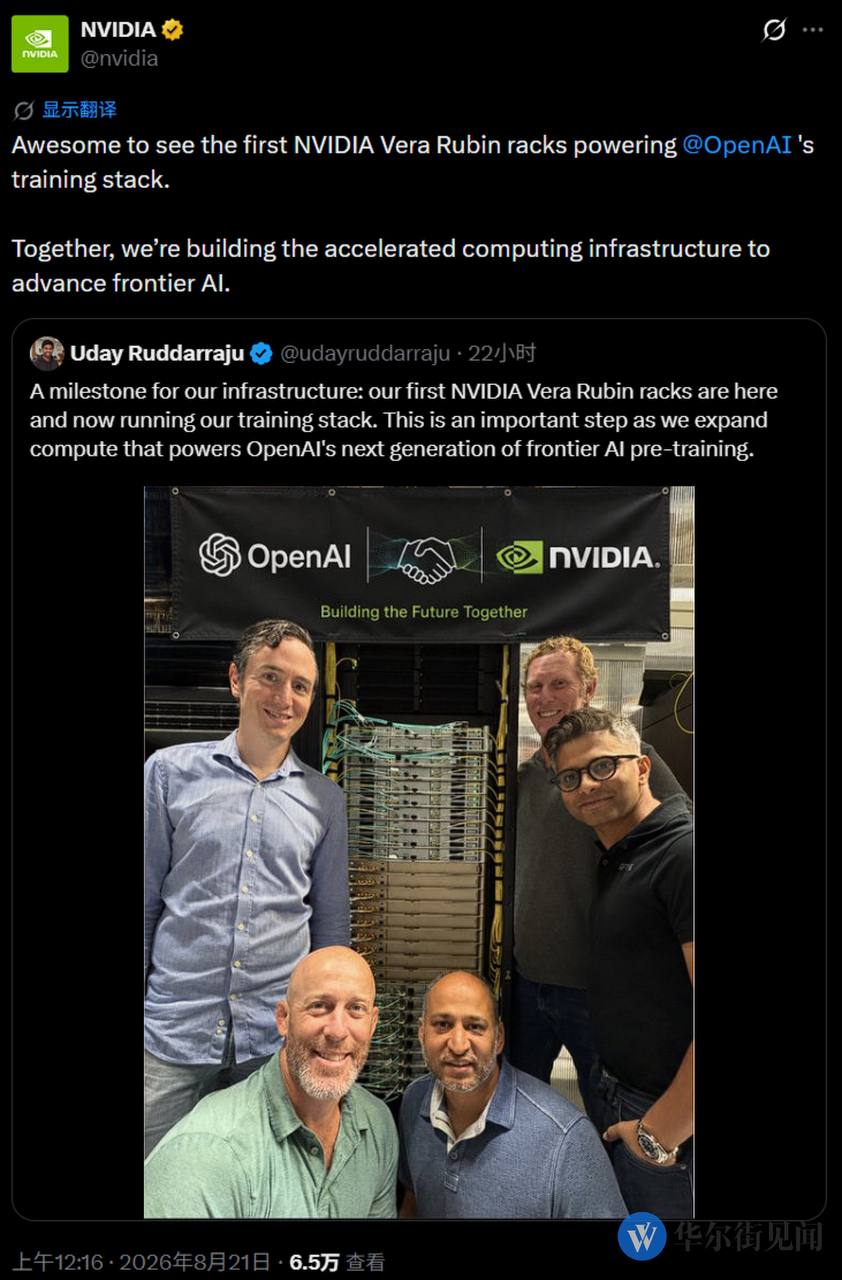 — 차세대 프런티어 모델 사전학습용 연산 인프라 강화.
- 🧸 팝마트 상반기 실적 부진, 그러나 펀더멘털은 유지 — 매출 171.7억 위안, 순이익 50.4억 위안 시장 예상 하회(환차손 7.2억 위안·LABUBU 열기 둔화 영향), 중국 내 매출은 YoY+47.3%, 50억 위안 자사주 매입 추진.
- 💱 한국 반도체 대규모 주주환원, 원화 강세 촉진(블룸버그) — 삼성전자 최대 110조원, SK하이닉스 40조원 자사주 매입. 원화 이번 주 달러당 1,400원선 돌파, 7월 초 이후 2022년 말 이후 가장 빠른 강세.
- 🤖 2026 세계로봇대회(WRC): ‘새로운 이야기’보다 ‘진짜 문제’ 부각
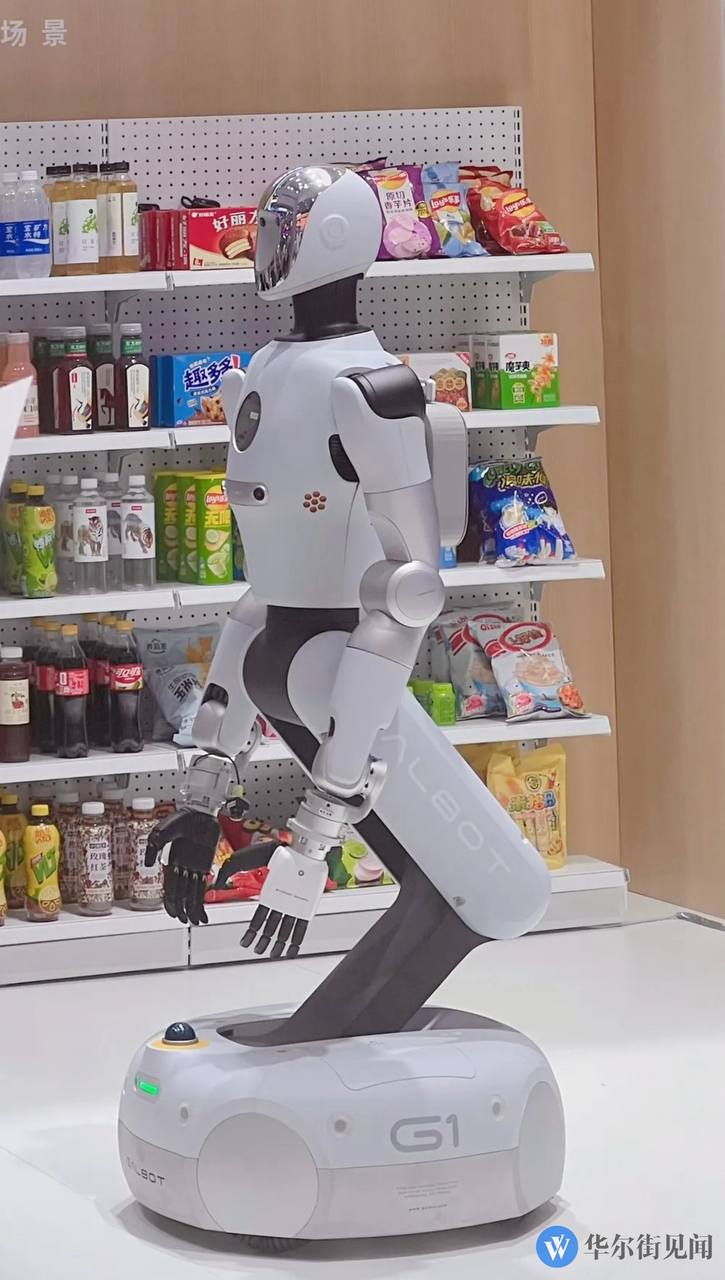
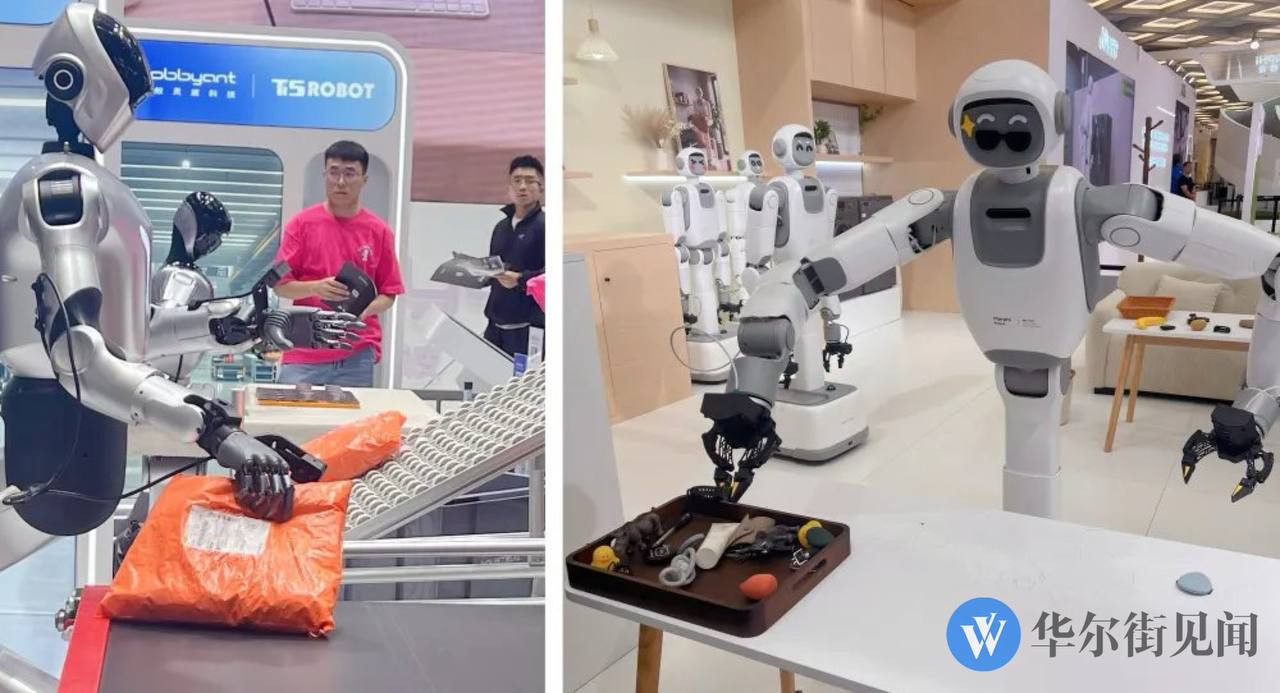
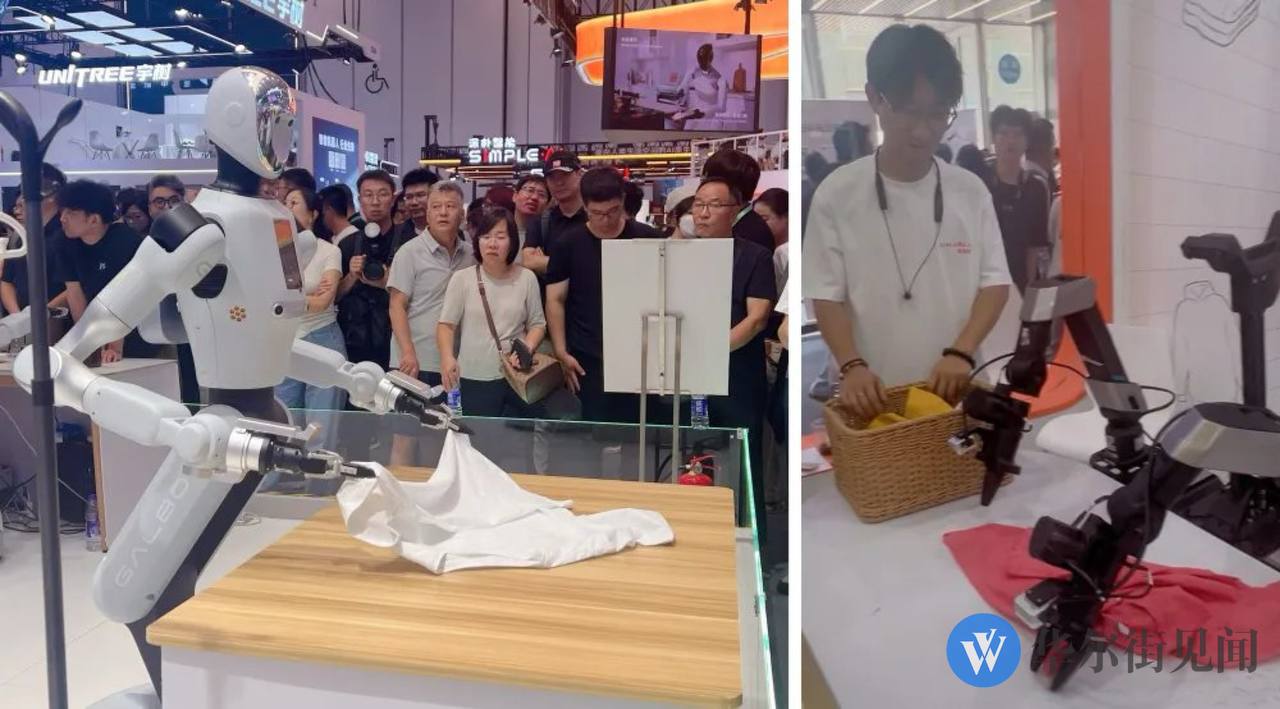
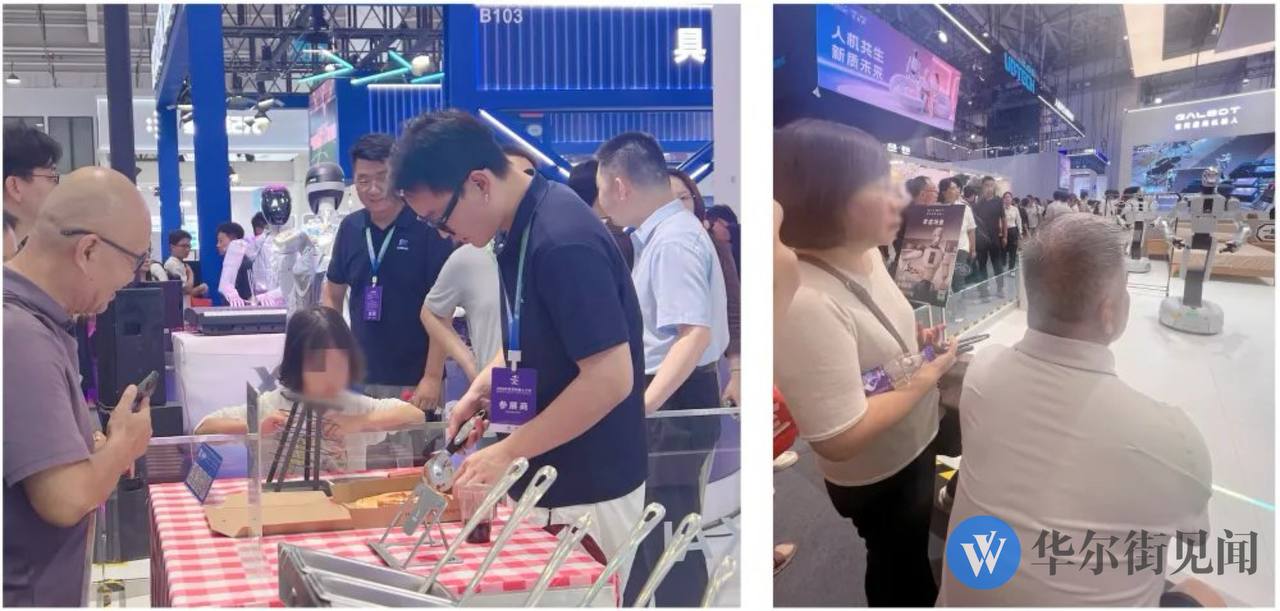 — 빨래개기·물건분류 등 실제 작업 수행력 시연, 자가 오류수정 능력 개선. 낯선 환경 작업 안정성 80% 도달이 상용화 임계점. 8월까지 로봇기업 18곳이 36건 외부투자 참여.
- 💵 18년 만에 4배! 미국 국가부채 40조 달러의 구조
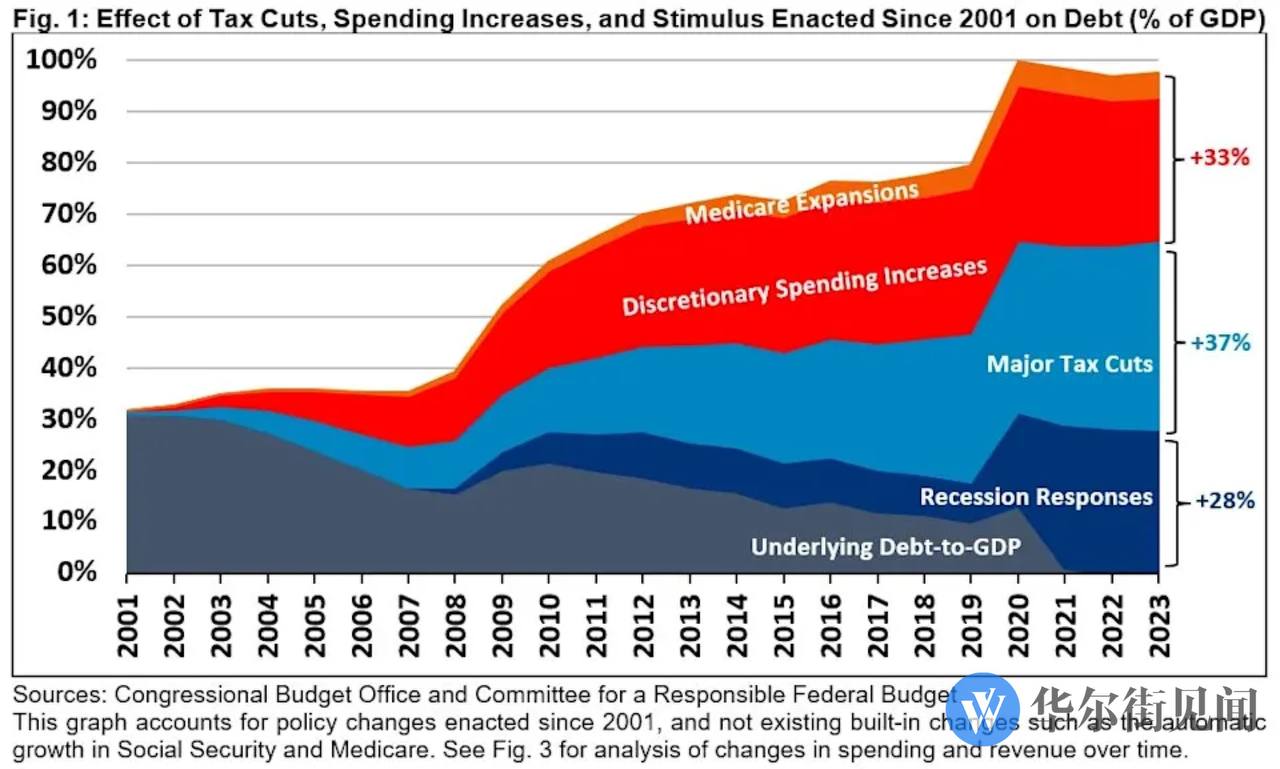 — 감세(37%), 복지지출(33%), 경기부양·코로나대응(28%)이 원인, 77%가 양당 공동입법으로 발생.
- 📊 중화권 마감 시황(8/21, 금)
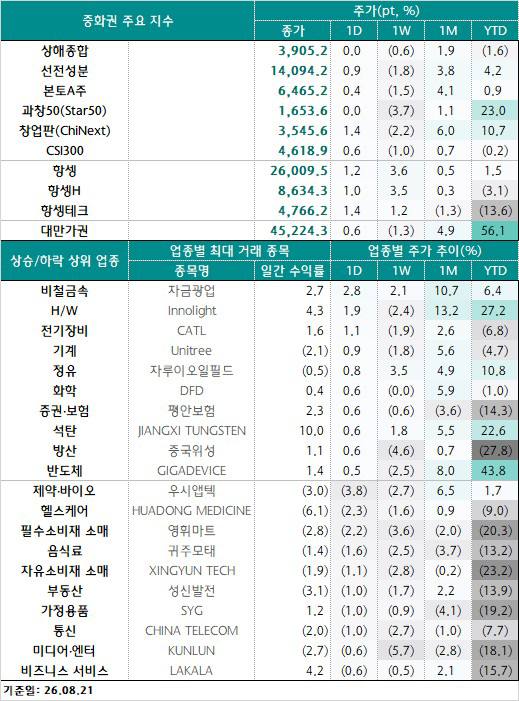 — 중국 본토 지수 반등 마감(거래대금 19거래일 만에 2조 위안 하회), 원자재·리튬 테마 강세, 제약바이오는 차익실현. 홍콩은 상승 마감(MiniMax·Zhipu +12%/+10% 급등), 대만은 TSMC 강세로 4만5천선 회복.
- 💭 인터넷 버블이 떠오르는 이유(JP모건) — “기술을 이해 못하는 사람까지 뛰어들면 버블 막바지”라는 경고성 회고.
- 🤖 엔비디아, AI 데이터 공급업체 Mercor 지분투자 추진(기업가치 200억 달러) — AI 반도체를 넘어 데이터 공급망 상류로 확장.
- 🤖 정체불명 AI 모델 ‘stealth/ox-alpha’, 코딩 테스트서 GPT-5.6·Claude 추월 — 즈푸(GLM) 신모델로 추정 — 개발사 공식 확인은 아직 없음.
- ⚠️ 상하이선물거래소, 에너지·화학 품목 변동성 확대에 시장 리스크 관리 강화 당부.
- 🛢️ 미-이란 충돌로 하루 300만 배럴 재고 감소, Citi “원유 재고 70일 레드라인 임박” — 4분기 합의 성사 시 2027년 브렌트유 60달러대 하락 전망(단기 급등·중기 하락 시나리오).
- 💾 YMTC(양쯔메모리), 과창판 IPO 심사 ‘접수 완료’(5단계 중 2단계)
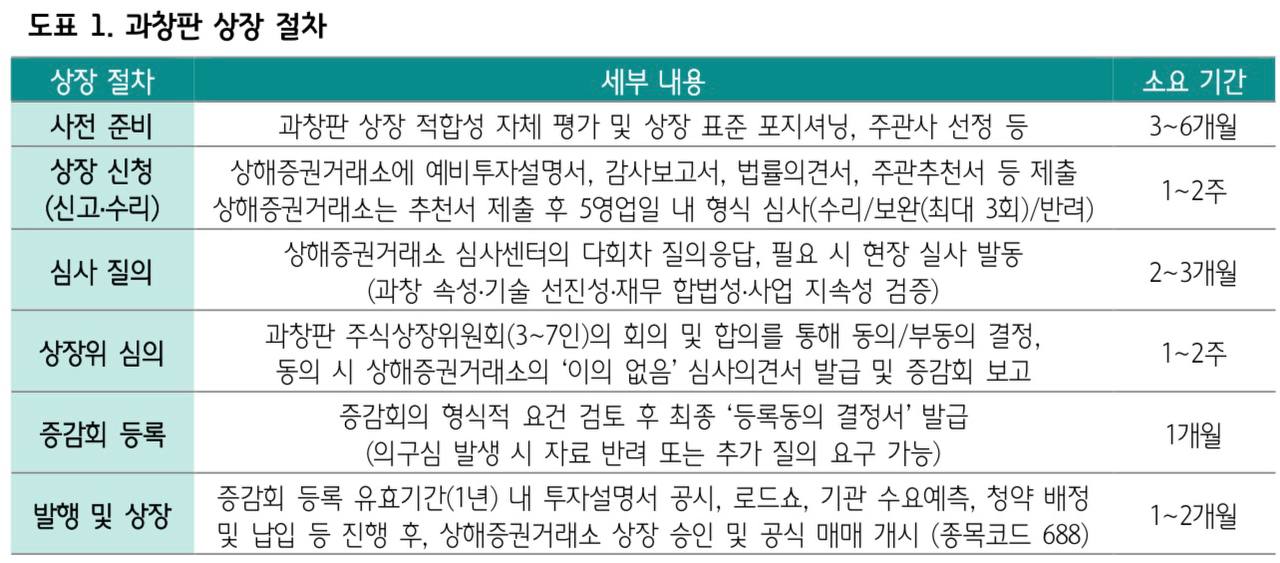 — 조달 예정 330억 위안. 2026년 1-3월 매출 470.42억 위안·순이익 333.79억 위안(2025년 연간의 2배), 글로벌 NAND 매출·출하량 3위(중국 1위), NAND GPM 78.73%까지 상승.
- 💵 BofA Hartnett “베센트, ‘변형된 QE’로 30년물 美 국채 5% 방어”
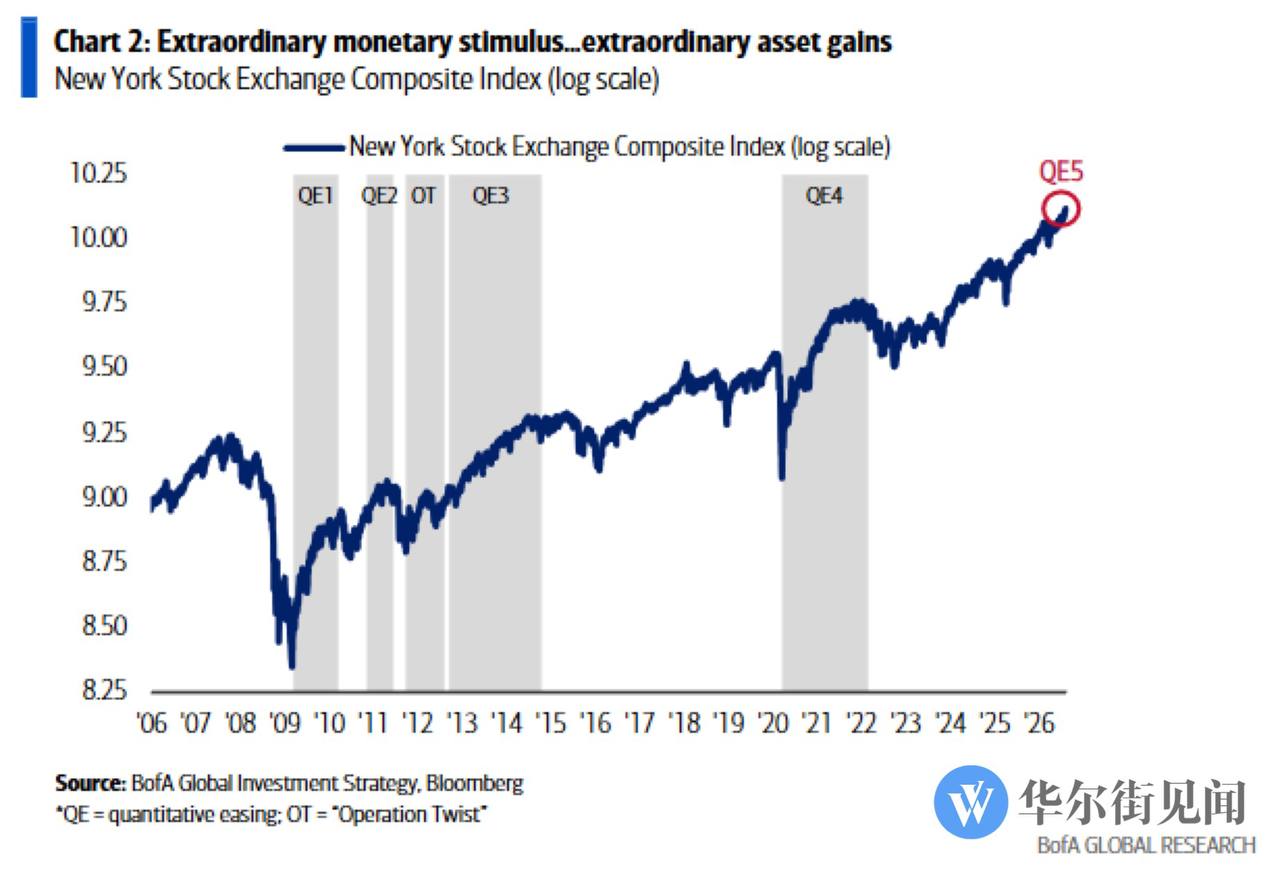 — 신뢰도 훼손 시 달러 약세 및 레버리지 AI 자산·민간신용·금융주 숏 확대 가능성 경고.
- 🖥️ 엔비디아, 전력개발업체 Cloverleaf에 수억 달러 투자 추진 — AI 인프라 병목이 GPU·데이터센터에서 전력으로 이동.
- 📱 2026년 2분기 유럽 스마트폰 출하량 YoY-10%(3년 내 최저) — 부품비 상승·프로모션 축소·소비심리 위축.
2. 주요 테마 / 트렌드
AI 인프라 투자·부채 붐과 신용 리스크
브로드컴의 최대 1,000억 달러 장부외 부채 조달, 엔비디아의 Mercor·Cloverleaf 투자, Anthropic의 초대형 IPO 추진이 같은 날 동시에 보도되며 “AI 인프라 자금조달 규모의 급팽창”이 뚜렷한 흐름으로 확인됨. 브로드컴 CDS 사상 최고치는 이 자금조달이 신용시장에 불안 신호를 주기 시작했음을 시사(기술 대기업 전체 약 3조 달러 잠재 장부외 부채 우려로 확산).
메모리·반도체 슈퍼사이클 재확인
마이크론 CEO의 “메모리는 더 이상 부품이 아닌 전략 인프라” 발언, 수요가 공급의 150% 수준이라는 공급부족 언급, ST마이크로·TI·Infineon의 연쇄 가격 인상, YMTC의 GPM 78.73%·NAND 세계 3위 실적, 대만 서버·방열모듈 수출 최고치가 모두 같은 방향을 가리킴. 한국(삼성전자·SK하이닉스)의 대규모 주주환원은 이 사이클의 현금흐름 개선을 반영하며 원화 강세로 파급.
원자재 슈퍼사이클 경고
제프 커리의 반복된 경고(원자재 신호, 기술-에너지 순환론), 흑해 곡물위기, 리튬·SCFI·VC(전해액 첨가제 400% 급등)·태양광 웨이퍼 가격 급등, 미-이란 충돌발 원유재고 감소가 하루 동안 집중 보도됨. 인플레이션·비용 압박이 AI 밸류에이션 논쟁과 겹치는 국면.
美 재정·금리 리스크
국채 바이백(노무라·BofA Hartnett 모두 “신호”·“변형된 QE”로 해석), 40조 달러 국가부채 분석, 헤지펀드의 레버리지 축소 악순환(“여진”)이 한 데 묶여 “정책 여력 소진 우려”를 형성. 골드만은 AI 투자 논리 자체가 “수요 존재 여부”에서 “밸류에이션 정당화”로 이동했다고 진단.
중국 수출 구조적 호황(하나증권 자체 리포트)
가공무역 선행지표가 과거 호황 사이클 고점을 상회, AI 품목 외 일반 수출도 견조. 다만 물량은 정체이고 가격 상승 기여가 95%로, 메모리·서버 가격 상승세 둔화 시 하반기 증가율 둔화 가능성 내재.
로보틱스 상용화 전환점
WRC 보도는 “화려한 시연”에서 “정밀도·자가 오류수정·장기작업 수행” 중심으로 평가축이 이동했음을 보여주며, 낯선 환경 80% 안정 수행이 산업화 임계점으로 제시됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 핵심 내용 | 출처 |
|---|---|---|
| AI 장부외 부채 확산 | 브로드컴 최대 1,000억 달러 조달, CDS 사상 최고, 기술업계 전체 약 3조 달러 잠재 부채 우려 | 로이터/월스트리트CN 인용 |
| 헤지펀드 레버리지 축소 악순환 | 모건스탠리 모멘텀 지수 5년 만 최대 낙폭, 7월 AI 손실 이후 재차 충격(“여진”) | 골드만삭스 |
| 美 장기금리·국채 신뢰 | 국채 바이백을 “반창고”·“변형된 QE”로 평가, 30년물 5% 방어 실패 시 달러 약세·AI자산 숏 확대 가능성 | 노무라, BofA Hartnett |
| 원자재발 인플레 재점화 | 디젤 100달러 돌파, 금·구리 급등, 원유재고 70일 레드라인 임박 | 제프 커리, Citi |
| 지정학·공급망 차질 | 흑해 항구 공격 120건↑, 곡물수출 20% 수준, 미-이란 충돌로 유가·재고 충격 | JP모건, 로이터 인용 |
| 알리바바 실적 vs 주가 괴리 | 클라우드·AI는 호평이나 순이익 예상치 하회로 ADR -7% | 월스트리트CN |
| 유럽 소비 둔화 | 스마트폰 출하량 YoY-10%(3년 내 최저) | Counterpoint |
기회 요인
| 기회 | 핵심 내용 | 출처 |
|---|---|---|
| 메모리 반도체 슈퍼사이클 | 수요가 공급 150%, 가격 인상 사이클(ST마이크로 등), YMTC GPM 78.73%·NAND 세계3위 | 마이크론 CEO, YMTC 투자설명서 |
| 중국 수출 구조적 호황 | 가공무역 선행지표 역대 호황 고점 상회, AI 비중 첫 15%↑, 본토 테크주 리레이팅 근거 | 하나증권 China Weekly |
| 대만 AI 공급망 | 7월 수출수주 역대 최고, 9월 월1,000억달러·연1조달러 돌파 가능성 | 대만 수출입 통계 |
| 한국 반도체 주주환원 | 삼성전자 최대 110조원, SK하이닉스 40조원, 원화 강세 촉매 | 블룸버그 |
| 리튬/이차전지 소재 반등 | 탄산리튬 +3.7%, VC가격 1년 400%↑, 장기계약 확대 | 중국 업계 보도 |
| 로보틱스 상용화 가속 | 자가 오류수정·정밀도 개선, 투자 36건 참여 | WRC 2026 |
| 중국 내수 부양 정책 | 이자보조 대상·한도 확대, 부동산 추가 완화(핵심도시 중심) | 중국 재정부, 중신증권 |
주요 기관 경고/분석 핵심 메시지
- 제프 커리(전 골드만): “매수하고 안전벨트를 매라” — 원자재 구조적 강세장이 가장 격렬한 국면 진입, 기술-에너지 순환상 현재는 비용·금리 재평가가 기업이익을 훼손할 국면.
- 골드만삭스 트레이딩 데스크: AI 투자 논리가 ‘수요 존재’에서 ‘밸류에이션 정당화’로 이동, 엔비디아 실적은 중립적 촉매 예상.
- 노무라(맥엘리곳)/BofA(Hartnett): 국채 바이백은 실질효과보다 정책 신뢰 훼손의 신호. 5% 방어 실패 시 레버리지 AI자산 숏 확대 우려.
- JP모건: 흑해발 식량 공급 충격 지속 시 내년 새로운 글로벌 식량위기 가능 경고.
- Citi: 원유재고 70일 레드라인 임박이나 4분기 합의 성사 시 2027년 브렌트 60달러대 하락 전망(단기 리스크·중기 완화 이중 시나리오).
- JP모건 자산운용(David Kelly): 인터넷 버블 회고를 통해 “이해 못 하는 사람까지 뛰어들면 버블 막바지” 경고 — 현 AI 랠리에 대한 은유적 경계.
4. 기타 메모
- 확인 필요: 삼성전자 이사회(금요일) 주주환원 발표 공식 규모 및 세부 확정 여부.
- 확인 필요: 정체불명 AI 모델 ‘stealth/ox-alpha’가 실제로 즈푸(Zhipu) GLM 신모델인지 공식 발표 여부.
- 특이점: 같은 날 브로드컴 부채조달 뉴스가 06:52(초기 보도)와 16:37(CDS 사상 최고치 확산) 두 차례 등장 — 신용시장 반응이 하루 사이 악화된 흐름으로 해석 가능.
- 특이점: 알리바바는 AI 사업 펀더멘털에 대한 월가 호평(14:11)과 ADR 급락(23:46)이 같은 날 공존 — 실적 발표 후 시차를 두고 반응이 엇갈림. 홍콩 주가 반응은 미온적이었다는 메모(14:11) 참고.
- 다음날 체크포인트:
- ST마이크로일렉트로닉스 8월 23일 가격 인상 발표 및 반도체 가격 인상 확산 여부
- 엔비디아 실적 발표 및 시장 반응(골드만은 “중립적 촉매” 예상했으나 실제 반응 확인 필요)
- 미-이란 충돌 관련 원유 재고·유가 추이, Citi의 4분기 합의 가능성 진전 여부
- YMTC 과창판 IPO 심사 다음 단계(5단계 중 2단계) 진행 상황
- 탄산리튬·VC 등 이차전지 소재 가격 추가 상승 여부(성수기 수요 본격화 국면)
- 중국 재정부 하반기 신규 내수 부양책 발표 시점