HANAChina 뉴스 분석 리포트
수집 기간: 2026-08-20 06:42 ~ 2026-08-20 20:47 (최근 24시간, 수집 시각 2026-08-20 20:30:00 UTC 기준)
메시지 수: 59
1. 핵심 뉴스 요약
- 🇺🇸 미국 국채 40조 달러 돌파 — 미 연방정부 총부채가 사상 처음 40조 달러 초과. 최근 1년 증가액만 3조 달러로 코로나 시기 제외 역대 최고 속도. CRFB는 “엔진에 켜진 경고등”이라 경고, GDP 대비 부채비율은 2030년경 1946년 기록(106%)을 넘어 2036년 120%까지 상승 전망.
- 🏦
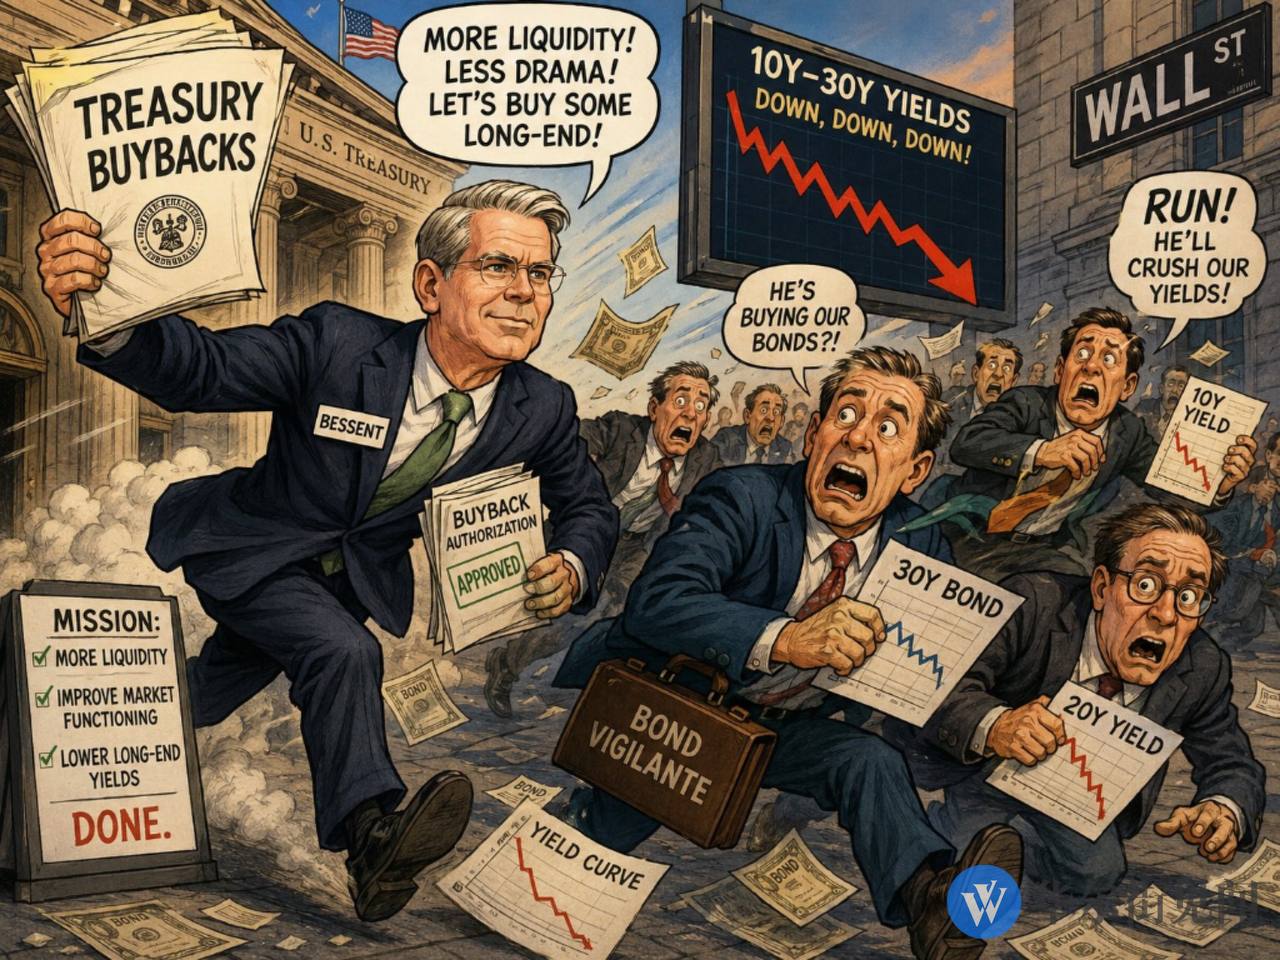 미 재무부 변형 QT / ‘트럼프 풋옵션’ 논란 — 재무부가 국채 바이백 재원 조달처를 밝히지 않은 채 단기국채 발행을 시사, 사실상 오퍼레이션 트위스트 효과. CNBC는 이를 “또 한 번의 트럼프 풋옵션”으로 표현, 연준의 인플레이션 통제가 더 어려워질 것이라는 평가.
- 🏢 OpenAI CFO, 2027년 상장 시사 — 사라 프라이어 CFO는 상장을 “이정표이자 자금조달 수단”으로 표현, 성장 가속 시 시기 앞당겨질 가능성. 올해 3월 1,220억 달러 자금조달 완료.
- 💻 TSMC, 옹스트롬 세대에서 삼성 재역전 전망 — 삼성 1.4나노(2027→2029년 연기)가 TSMC A14(2028년)보다 1년 늦어짐. TSMC A16은 2026년 하반기 양산 준비, 애플·엔비디아 외 OpenAI(브로드컴 ASIC) 수주 가능성.
- 💻 CXMT, DRAM 범용 시장에서 마이크론 추격 — 2분기 점유율 삼성 39%·SK하이닉스 26%·마이크론 22%·CXMT 8%. CXMT는 2028년까지 글로벌 점유율 17% 목표, HBM은 마이크론 대비 약 3년(2세대) 뒤처짐. 미 Entity List가 첨단화 제약 요인.
- 💻 NVIDIA 실리콘 포토닉스 스위치 양산, 대만 CPO 체인 수혜 — Spectrum-X Spectrum-6 칩(102.4Tb/s)이 양산 돌입하며 광결합·자동화·테스트 장비 수요 확대. Wanrun·MPI·WinWay·Chroma ATE 등 거론.
- 🏢 Itochu, 데이터센터 개발 사업 진출 — 2030년까지 수천억 엔 투자해 도쿄권·오사카·규슈 등 약 10개 데이터센터(시설당 50MW) 건설, 빅테크 대상 임대. JR East와 부지·전력 협력 검토.
- 📦
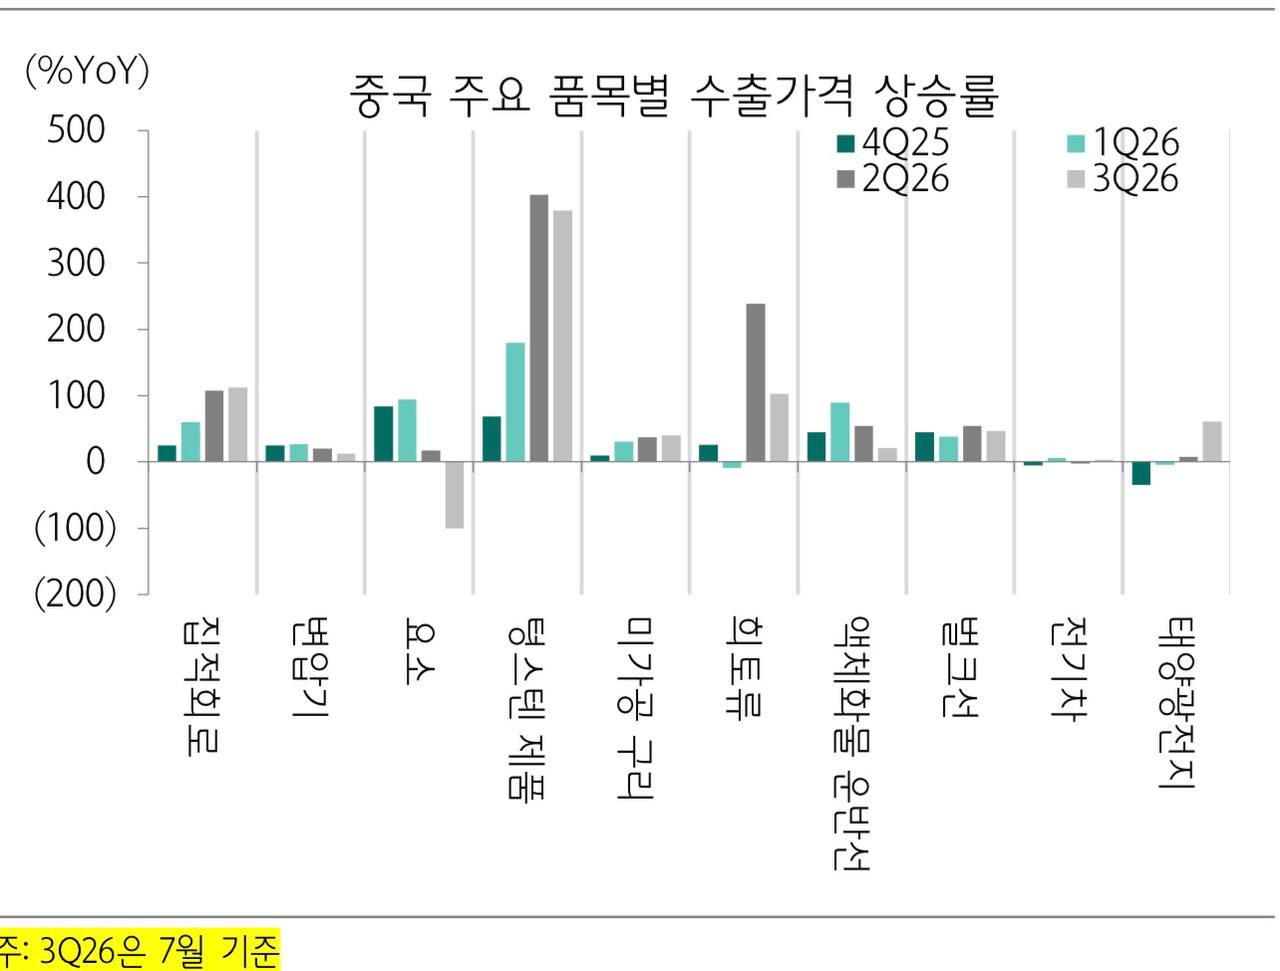 중국 3/4분기 주요 수출품 가격 상승 유지 — 반도체·텅스텐·구리·희토류·벌크선·태양광전지 등 전 분야 고공행진.
- 🛢️ 브렌트유 91달러는 표면, 170달러 디젤이 진짜 리스크 — Jeff Currie는 정제유 시장의 공급 위기가 원유 가격 안정 이면에 숨어있다고 경고. 유럽 디젤 배럴당 170달러, 인플레이션 압력이 운송·산업 부문으로 전이.
- 🤖 대만 Delta Electronics, AI 로봇 사업 확대 — ‘양팔 협동 플랫폼’ 공개, 관절·구동·제어 모듈을 휴머노이드 제조사에 공급. 글로벌 Embodied AI 로봇시장 2030년 1,000억 달러(CAGR 46.7%) 전망.
- 🌍 UAE, 이란과 전면 거래 중단 — 이란 탄도미사일 발사 주장 후 금수조치 — 이란 수입품의 약 1/3이 두바이 경유, 미국 해상봉쇄보다 영향이 클 수 있다는 평가(2차대전 대일 금수조치급).
- ⚡ 중국 상반기 풍력·태양광 26.1% 출력제한(curtailment) — 글로벌 분석기관 발표.
- 🔋 2차전지 장비·전고체 배터리 투자 매력 지속(CITIC) — 8월 중국 2차전지 생산계획 304GWh(MoM+7.4%), ESS용 125GWh. CATL·BYD 2027년 전고체 소량생산·시범탑재 계획, 황화물 전해질 비용 35%↓.
- 🇯🇵 일본 수출 증가율 약 4년 만에 최고 — 7월 수출 YoY+23.2%(예상 20.1% 상회), 반도체 포함 전자제품 +49%, 승용차 +21%.
- 🏦 ‘백악관 내부거래’ 재점화 — 장기국채 ETF 사상 최대 순유입 — 재무부 바이백 확대 발표 하루 전 1억2,300만 달러 순유입, 발표 후 30년물 수익률 최대 10bp 하락, 해당 ETF 3.2% 급등하며 정보 사전유출 의혹.
- 🍶
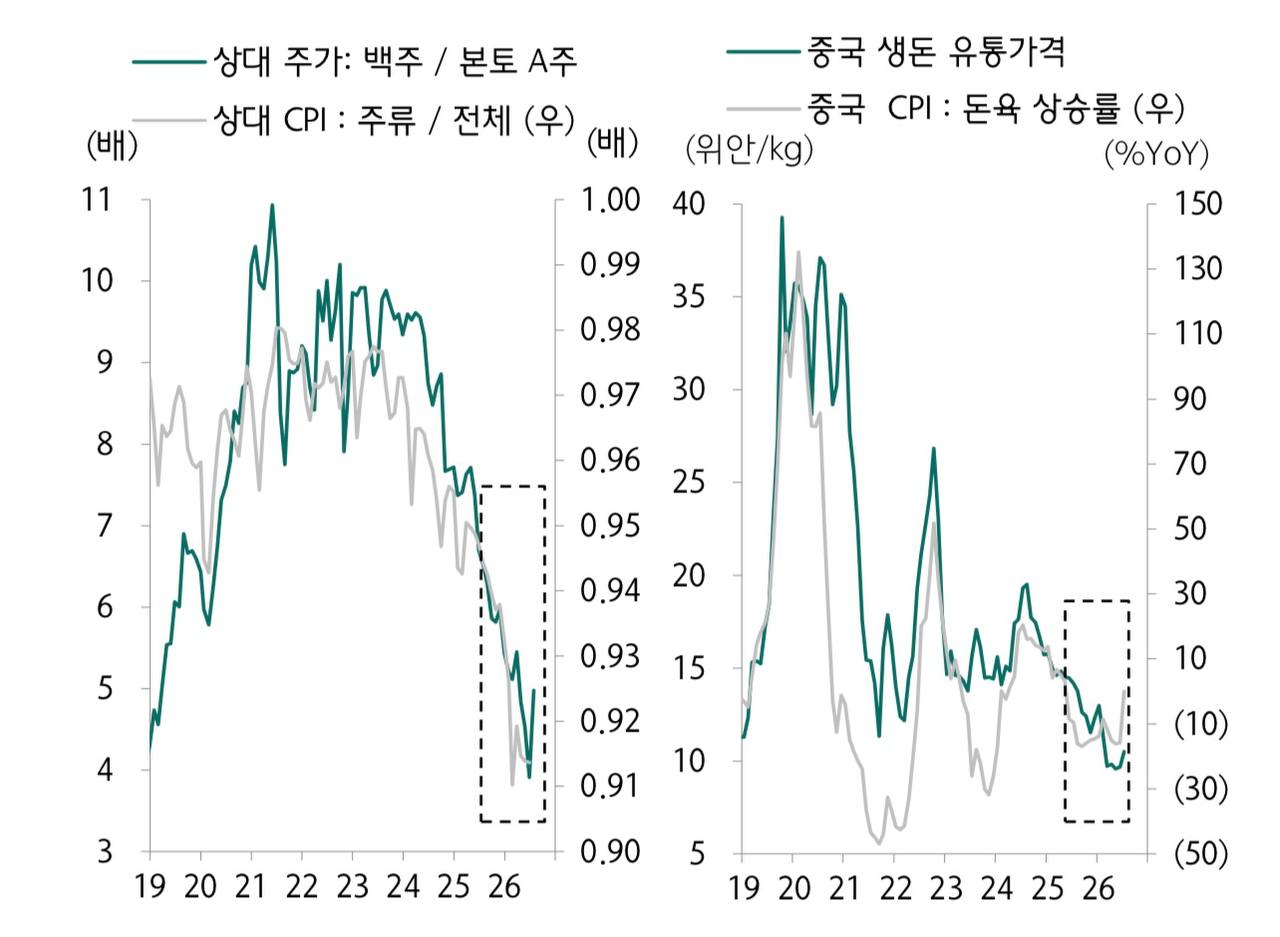 중신증권, 백주(바이주) 업종 반등 국면 진입 평가 — 7월 이후 바이주 업종 누적 13.8% 상승(CSI300 0.7%). 도매가 안정·판매량 회복·재고 감소, 중추절 성수기 기대감으로 대형주 비중 확대 권고.
- 💊 모더나 mRNA 개인 맞춤형 암 백신 돌파구 — 흑색종 재발·전이 위험 크게 감소, 골드만삭스는 다른 암종 확장 긍정적, JP모건·씨티는 상용화 문턱·추가 검증 필요성 지적하며 신중.
- 🏦 8월 LPR 동결 (15개월 연속) — 1년물 3.0%, 5년물 3.5%로 시장 예상 부합. 9월 이전 금리 조정 시 콜금리가 먼저 변동할 가능성.
- 📊
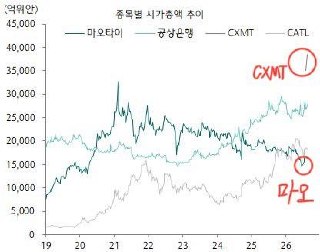 중국 본토 시총 대표주 순위: CXMT > 공상은행 > CATL > 마오타이
- 📊
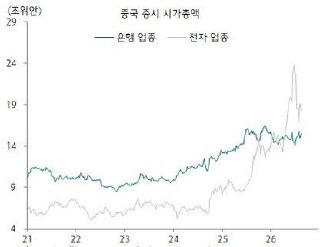 중국 전자 업종, 은행 업종 시총 재역전
- 📊
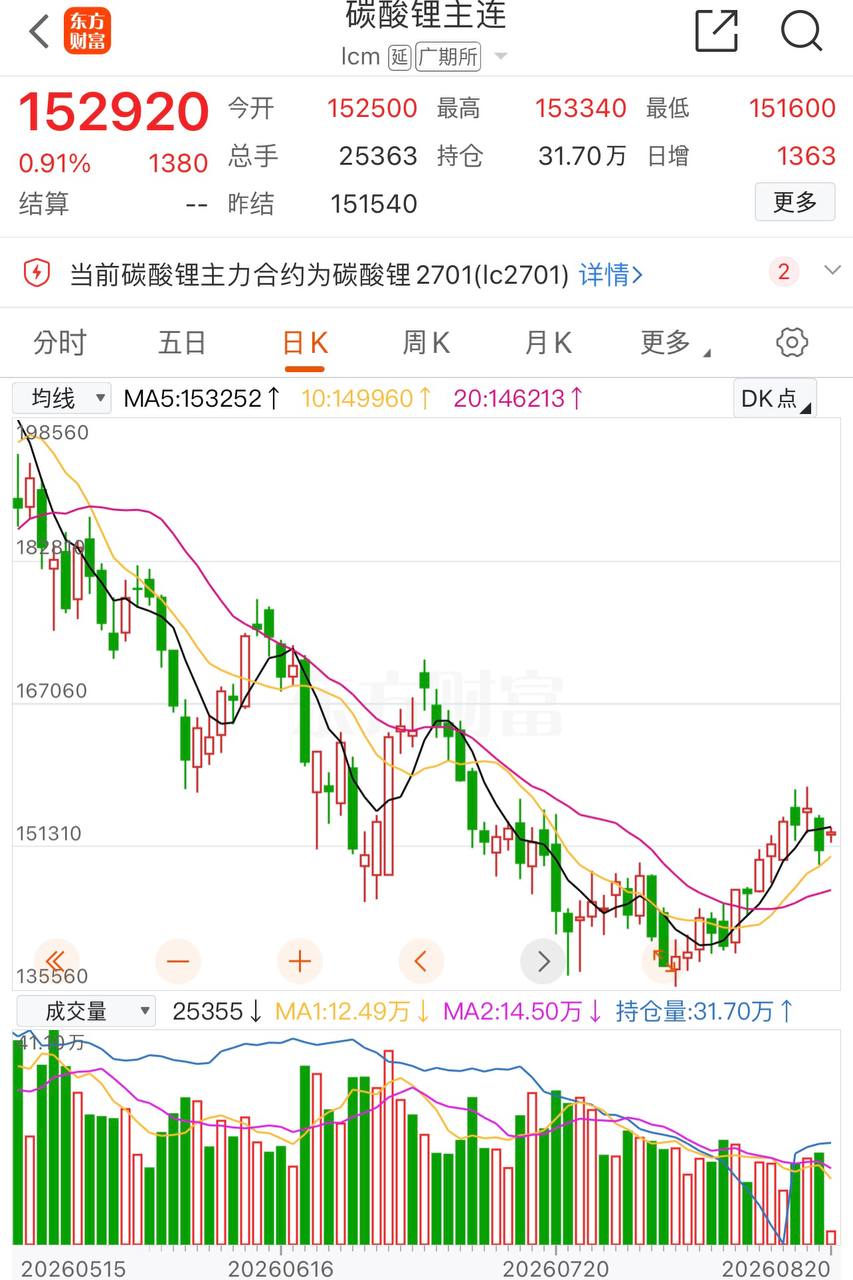
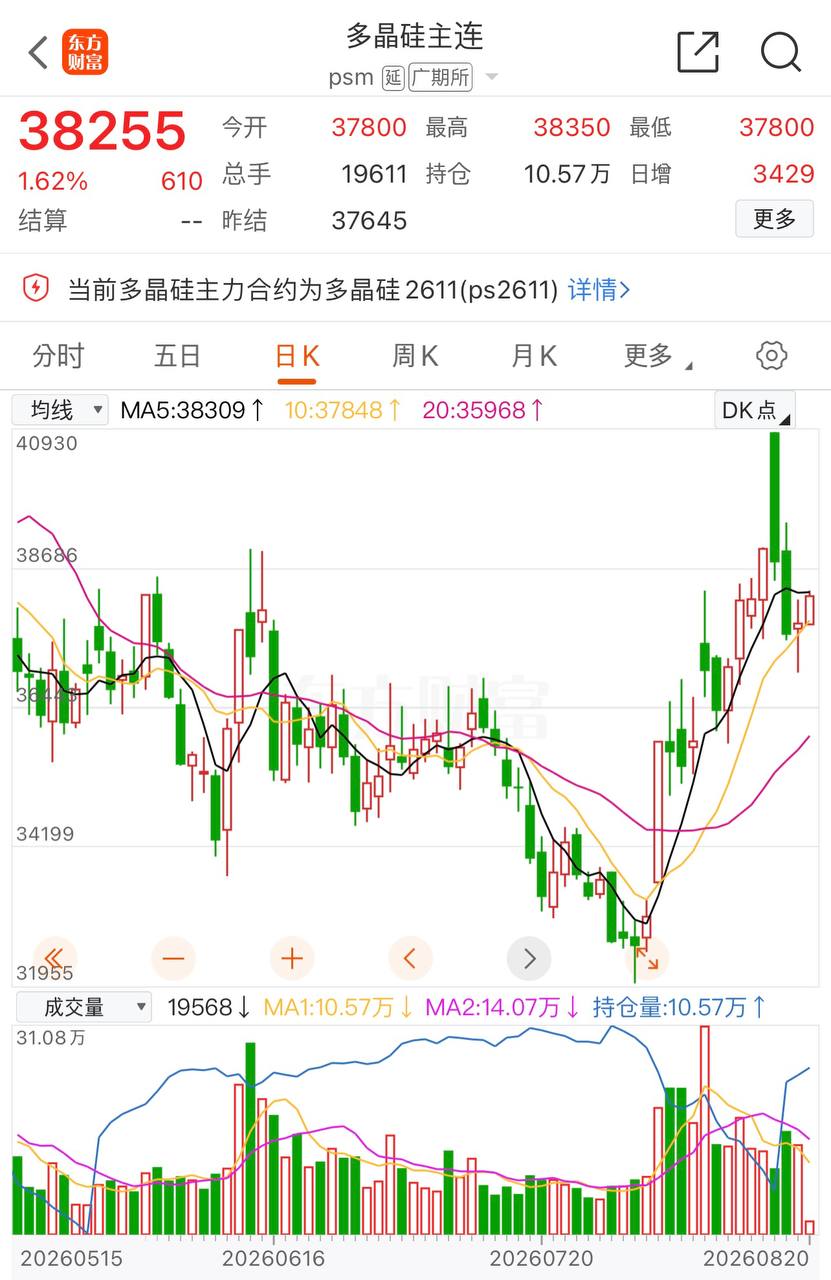 폴리실리콘 선물 +1.6%, 탄산리튬 15.3만위안/톤(+0.8%) 강세 유지.
- 💊 중국 혁신신약 테마주 개장 급등 — Sanyuan Gene·Jenkem·Walvax·CanSino 등 다수 상한가, Zhifei Biological 등도 10%+ 급등.
- 💻 대만 Winbond, 메모리 증설 조기 착수 — 가오슝 루주 Module B 증설 앞당김(2027년 착공, 2029년 장비설치). 고객사 생산능력 협의 2029~2030년까지 이어짐. 실리콘 커패시터 사업도 신규 성장동력.
- 🚢 Maersk CEO “우리가 한계에 도달하기 시작했다” — 무역전쟁·탈세계화·선복과잉 재평가, 선복이용률 96%로 선대 확대 검토. 컨테이너 해운 경쟁구도 전환 가능성.
- 🏦 “미국에 필요한 것은 통제 가능한 신용 리스크 해소” — 30년물 국채 5.33%(사상 최고)의 근본 원인은 AI CAPEX발 민간 신용 확대. 해법: 연준 구조적 금리인하 또는 신용 리스크의 통제된 해소.
- 🤖
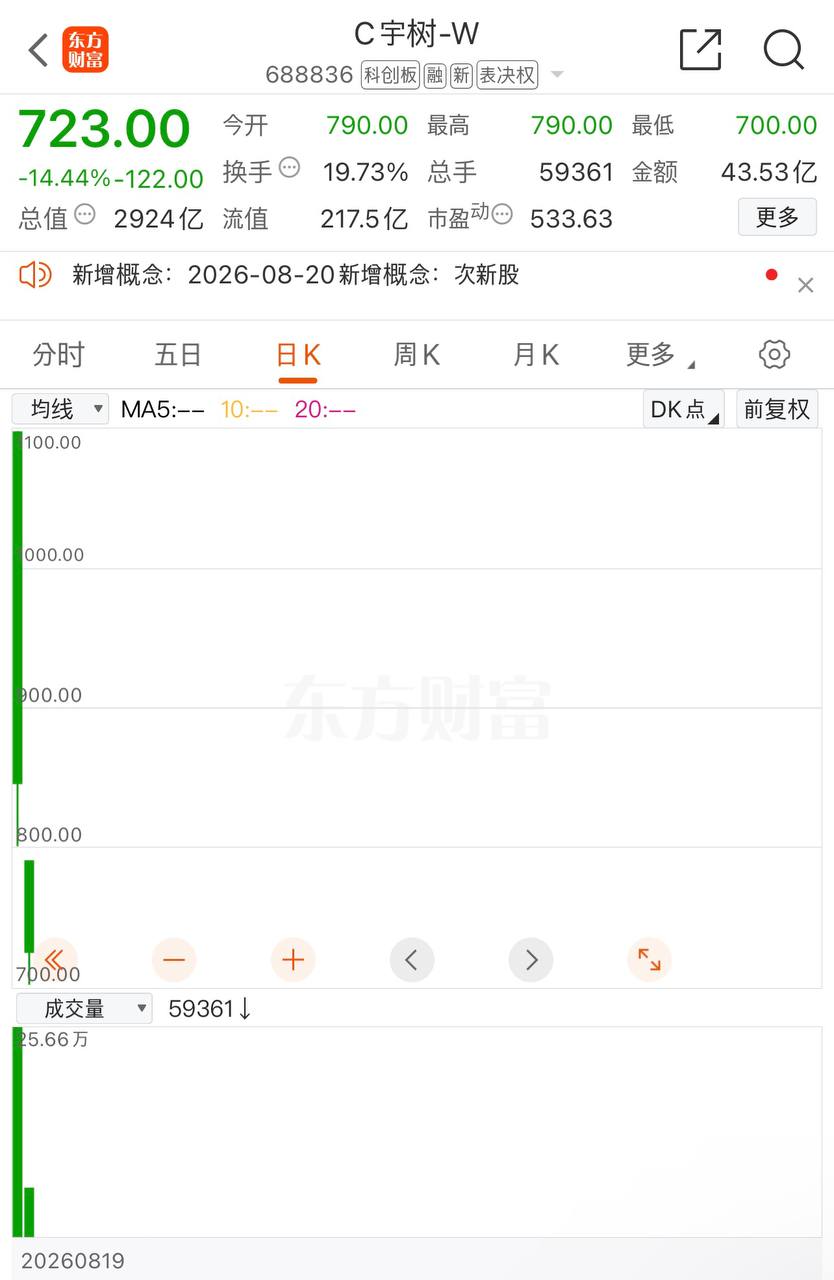 유니트리, 상장 2거래일차 -14.4% 급락
- 🏢 삼성전자, 100조원 넘는 주주환원 계획 발표 예정 — 이달 이사회 통해 확정, FCF 50% 활용·현금배당 중심. 추가 환원 방안도 계속 검토.
- 🤖 글로벌 휴머노이드 로봇 출하량 상반기 YoY+300%(Counterpoint) — 상반기 2만2,000대 초과, 연간 5만대(YoY+210%) 전망. 서비스업·산업현장이 핵심 수요처로 부상.
- 🏦 UBS, 최초 판다채 발행 — 최대 20억 위안 조달(5년 만기), 조달자금 30% 이하 중국 내 사용.
- 💻
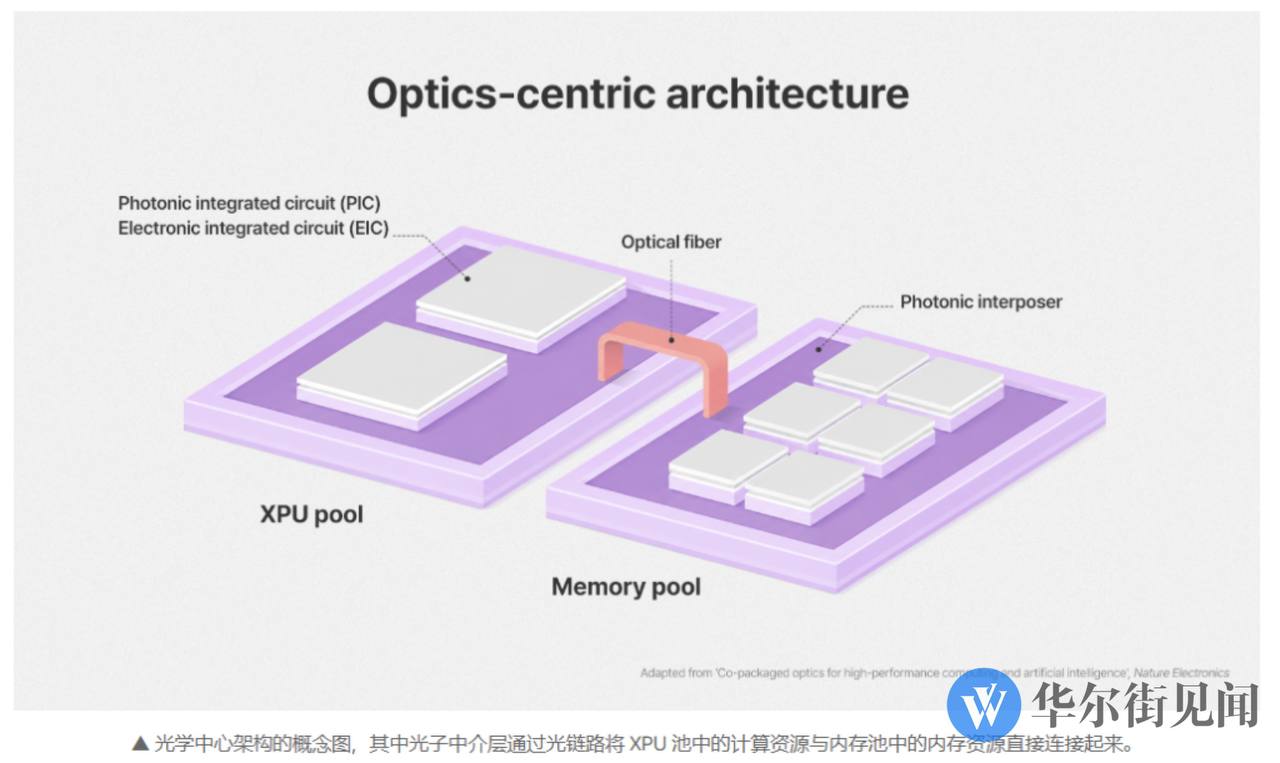
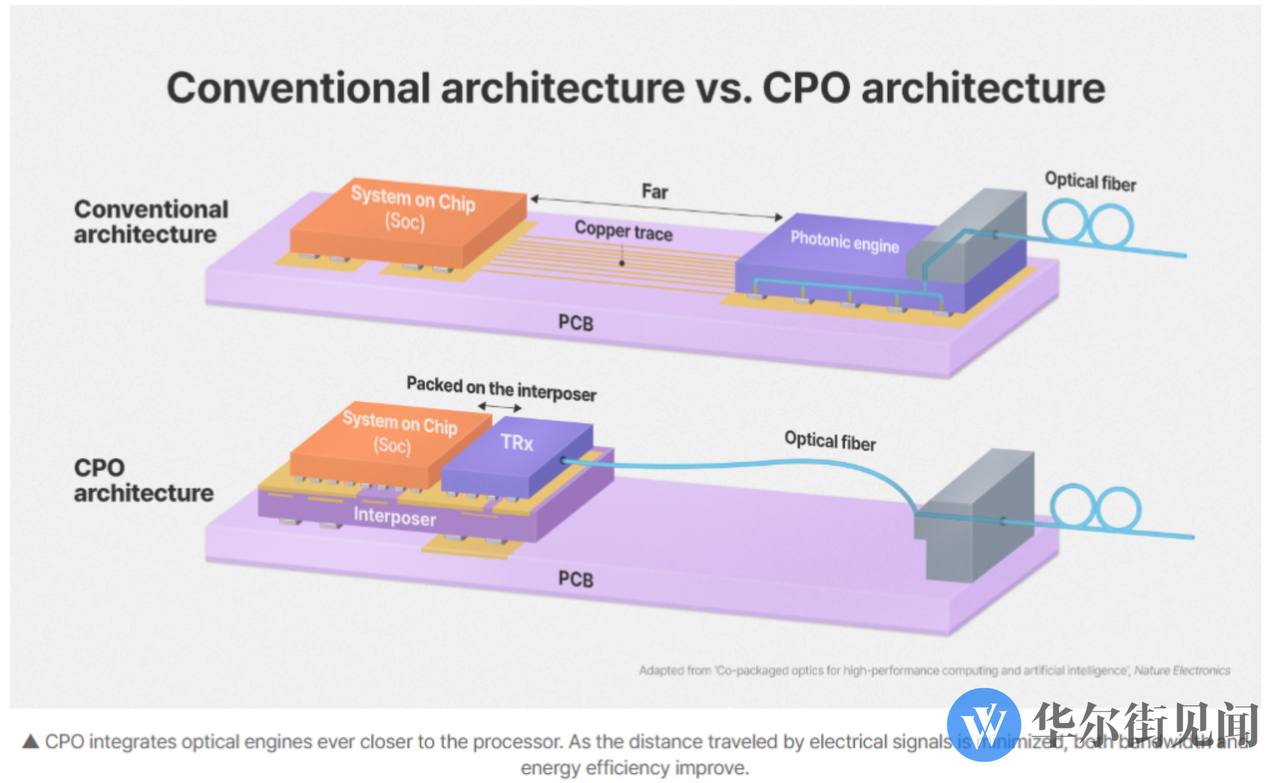
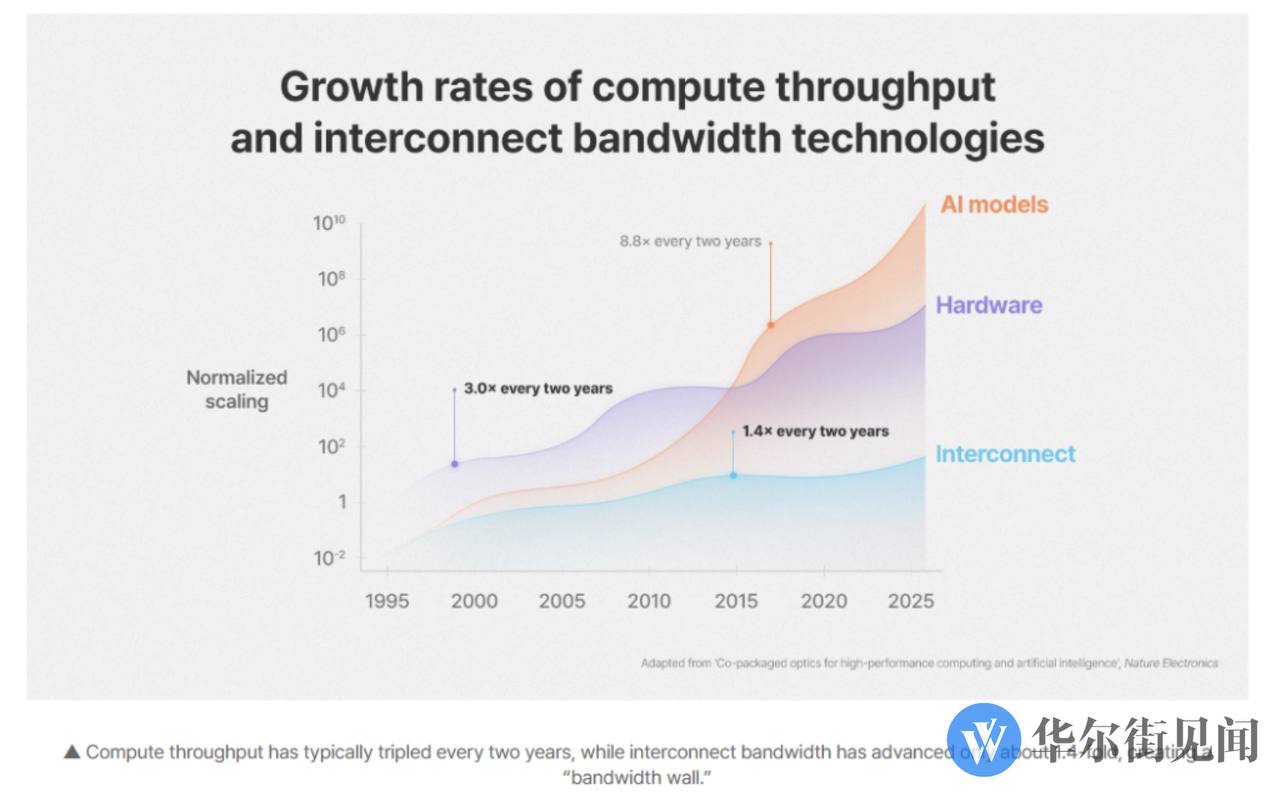
 SK hynix, Nature Electronics에 CPO 로드맵 논문 발표 — AI 연산성능 2년마다 3배↑ vs 인터커넥트 대역폭 1.4배↑로 ‘대역폭 장벽’ 심화. CPO를 메모리 인터페이스까지 확장해 다중 가속기의 메모리 풀 공유 목표.
- 🤖 왕싱싱, 휴머노이드 로봇 ‘ChatGPT 모멘트’ 빠르면 2~3년·늦어도 5~10년 — 유니트리 상장 이튿날 발표, 기준은 낯선 환경/음성지시만으로 약 80% 작업 자율 수행.
- 🏦 일본 20년물 국채 입찰 응찰배수 3.98배 — 최근 12개월 평균(3.66배) 상회, 수요 견조.
- 💻 SK hynix 레버리지 투자 비용 대폭 인하(블룸버그) — 미국 상장·AI주 매도 이후 스왑 금리가 SOFR+150~300bp로, 6월 중순(SOFR+1,000bp 이상) 대비 크게 낮아짐.
- 🏢 헝다그룹·헝다부동산 1심 판결 — 쉬자인 무기징역 — 헝다그룹 벌금 88.2억 위안, 헝다부동산 70억 위안, 쉬자인 개인재산 전액몰수·정치권리 박탈. 2016~2021년 재무제표 조작·부채 은폐·불법 자금모집 등 혐의. 관계자 56명도 추가 처벌.
- 🏦 미 10년물 국채 5% 자체보다 상승 ‘속도’가 문제 — 트레이더 Dan Nathan·Guy Adami 분석, 급격한 급등은 위험하나 점진적 상승은 안정적 흐름 가능. Akamai는 위험 대비 수익률 양호 구간 평가.
- 🏢 JP모건: SK hynix, 2027년까지 최소 1,300억 달러 추가 주주환원 가능 — 40조원 자사주 매입 계획 이후 주주환원 목표를 누적 FCF 50% 이하→50% 초과로 상향, 현재 시총의 약 16% 규모. “최악의 시기는 지났다”며 비중확대 권고.
- 🏛️
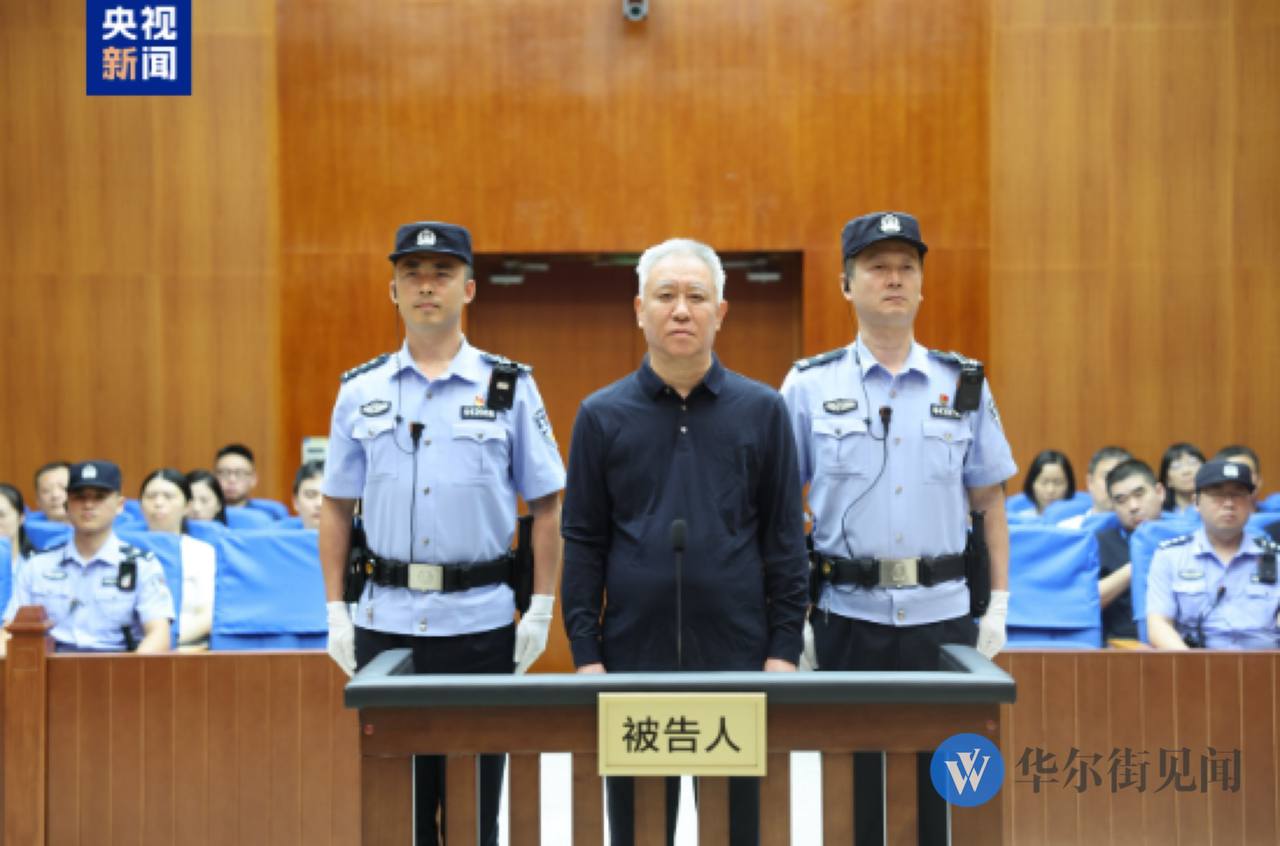 헝다 판결 관련 — “역사적인 디벨로퍼의 비극 엔딩” 코멘트.
- 🏦 Yardeni: 미 재무장관 “국채금리 상승 억제, 수단 가리지 않겠다” — 베선트가 ‘Bond Vigilantes’에 재무부가 다양한 정책수단으로 수익률 곡선에 영향 미칠 수 있음을 시사.
- 🏠 상하이시, 부동산 정책 최적화 조치 발표(8월 21일 시행) — 보장성 임대주택용 기존주택 매입 가속화, 주택공적금 인출범위 확대, 단계적 구매보조금, 주택담보대출 정책 최적화.
- 🏠
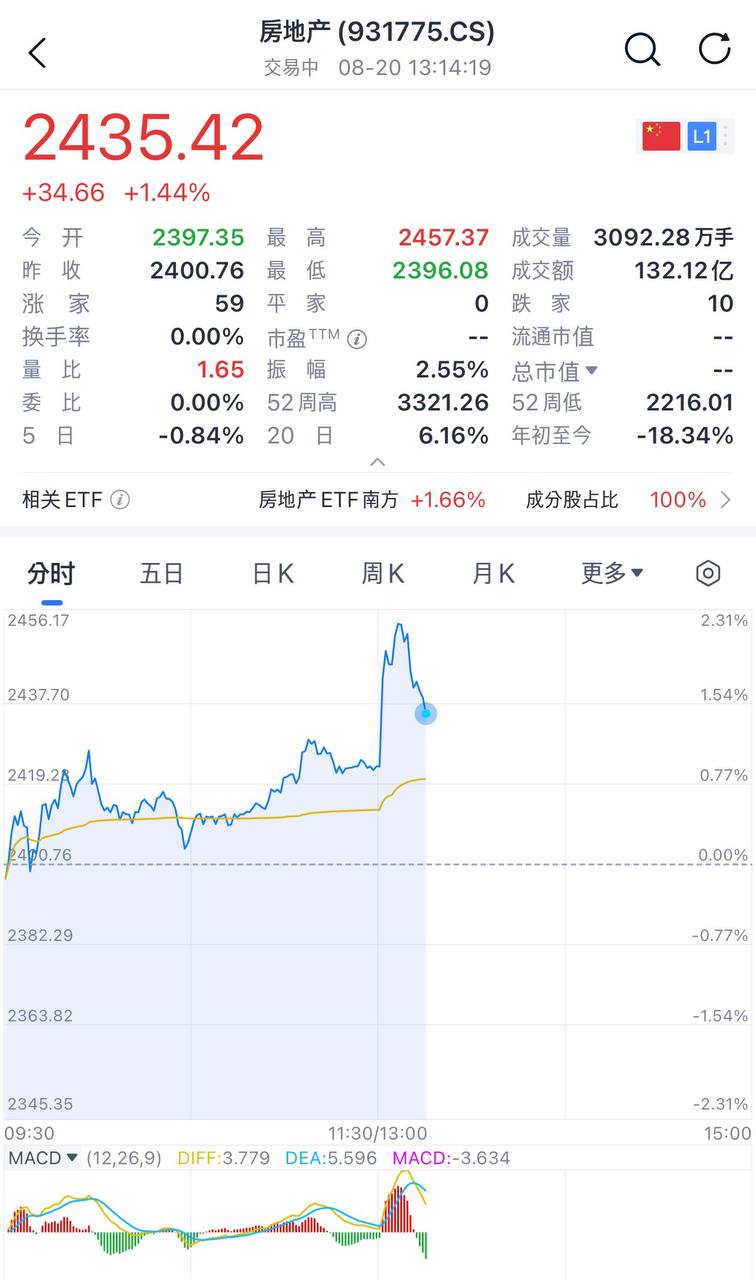 중국 A주 부동산 섹터 단기 급등 — 청터우홀딩스 등 상한가, 상하이 정책 발표가 직접 계기.
- 🏢 SK하이닉스, 노조와 임금·성과급 잠정 합의 — 성과급 40% 현금, 60% 주식 지급(주식 중 40% 당해 매도 가능, 20%는 지급 이연).
- 🏦 미국 국채 YCC 가능성 논쟁 — 국련민생증권은 재무부 조치가 특정 입찰 결과보다 장기물 수급 전망 강화 목적이며, 순효과는 비대칭적(수익률 하락 효과 점차 축소)이라 평가. 연준의 암묵적 동조가 전제.
- 💊 모더나 암 백신, ‘소프트웨어 정의 의약품’ 시대 개막 평가 — 환자 1명당 알고리즘이 맞춤 약을 설계하는 방식으로, 표준화 중심 산업 패러다임 전환 시사.
- 💻 삼성전자 텍사스 2공장 연내 착공, 장비 인증 조기 착수 — 1공장(테슬라 대규모 수주, 2나노)은 연말 가동, 2공장은 2030년 양산 목표. 차기 ‘슈퍼 고객’ 확보가 핵심 변수.
- 💻 TSMC A16(1.6나노급) 개발·검증 완료, 4분기 양산 목표 — 후면전력공급(SPR) 적용, N2P 대비 성능 8~10%↑·전력 15~20%↓·집적도 8~10%↑. 이사회는 첨단공정·패키징에 294억 달러 자본지출 승인.
- 📈
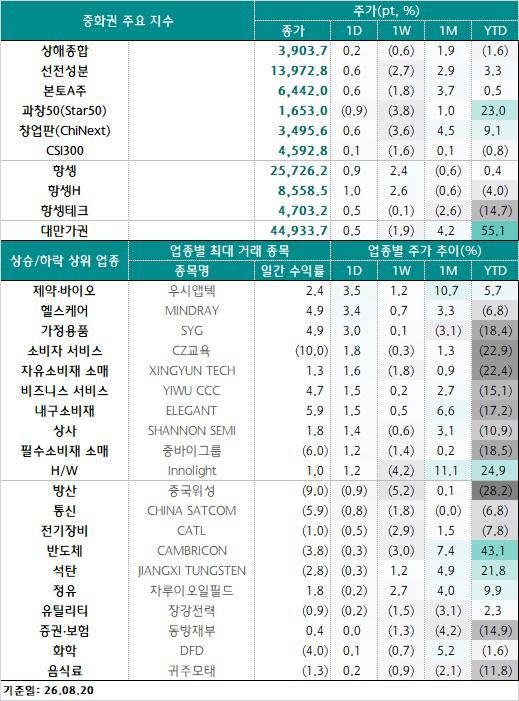 중화권 마감 시황(8/20) — 중국 본토: 저가매수 중심 반등, 거래대금 2.08조 위안(전일 대비 4,000억 위안↓), 제약·바이오·소비 강세, 부동산 정책발 급등, 로봇/반도체/우주항공은 하락. 홍콩: 3대 지수 상승, 빅테크·제약 강세. 대만: 가권지수 +0.48%(44,933.74pt), TSMC 1.06%↑.
- 💰 비트코인 7만 달러 돌파 — 6월 2일 이후 최고치.
- 🌏 이재명 대통령-왕이 외교부장 회담 — 한중 경제·무역협력 강조, 연간 상호 방문객 1,000만 명 돌파 전망, 11월 APEC(선전) 계기 전략적 협력 심화 기대.
- 🏢 팝마트 상반기 실적, 컨센서스 하회 — 매출 171.7억 위안(예상 199.8억), 순이익 50.4억 위안(예상 66.4억), 영업이익 67.2억 위안(예상 75.9억).
- 🏢 알리바바 Q2 실적, AI 투자로 이익 압박 — 매출 2,689.5억 위안(YoY+9%, 예상 소폭 상회), 클라우드 외부 매출 YoY+45%, AI 매출 12분기 연속 세자릿수 성장. 분기 자본지출 676.78억 위안 급증, FCF 447억 위안 순유출.
- 🛢️ WTI·브렌트유 급등 — WTI 장중 +3% 86.94달러, 브렌트유 +2.6% 94.10달러.
- 🏢 알리바바 AI 연환산 매출(ARR) 495억 위안(약 73억 달러) 돌파 — AI 제품이 클라우드 외부 상업화 매출의 35% 차지, 매출총이익률도 클라우드 평균 상회.
- 🏦 독일 5년물 국채금리, 2008년 이후 첫 3% 돌파
2. 주요 테마 / 트렌드
미국 국채·금리를 둘러싼 재정 리스크
40조 달러 부채 돌파, 30년물 5.33% 사상최고, 재무부의 변형 QT·바이백 확대, ‘백악관 내부거래’ 의혹, YCC 논쟁, Yardeni의 “수단 가리지 않겠다” 분석까지 하루 동안 미 국채·재정 관련 뉴스가 집중적으로 쏟아짐. 공통된 메시지는 AI CAPEX발 민간 신용 확대가 정부 자금조달을 압박하고, 재무부가 시장 개입 수단을 총동원하고 있다는 점.
반도체 경쟁구도 재편 (TSMC·삼성·SK하이닉스·CXMT)
TSMC는 A16(4분기 양산)·A14(2028년) 로드맵을 명확히 하며 삼성(1.4나노 2029년 연기)과의 격차를 다시 벌리는 모습. 동시에 삼성은 대규모 주주환원(100조원)과 텍사스 증설로 대응 중이며, SK하이닉스는 CPO 로드맵 논문·주주환원 확대·레버리지 비용 급락 등 투자심리 회복 신호가 다수 포착됨. CXMT는 범용 DRAM에서 빠르게 점유율을 확대하며 새로운 변수로 부상.
휴머노이드 로봇 산업의 고속 성장과 조정
Counterpoint 출하량 급증(YoY+300%) 전망, Delta Electronics의 사업 확대, 왕싱싱의 ‘ChatGPT 모멘트’ 낙관론이 나온 하루였지만, 정작 유니트리 주가는 상장 2일차 -14.4% 급락해 기대와 단기 수급 간 괴리를 보여줌.
중국 정책·시장 안정화 신호
LPR 15개월 연속 동결, 상하이 부동산 정책 완화, 바이주 업종 밸류에이션 회복, 혁신신약 테마 급등, 본토 지수 반등(단 거래대금은 감소) 등 정책·정서 중심의 완만한 회복세가 관찰됨. 다만 신규 자금 유입은 제한적이라는 평가가 반복.
바이오·mRNA 기술의 패러다임 전환
모더나의 개인 맞춤형 암 백신이 ‘소프트웨어 정의 의약품’이라는 개념으로 조명되며, A주·홍콩 제약·바이오 섹터 전반의 강세를 이끔. 다만 씨티·JP모건은 상용화 난이도에 신중한 입장.
에너지: 표면과 실제의 괴리
브렌트유는 91달러 수준이지만 유럽 디젤은 170달러까지 급등해 정제유 시장의 실질적 공급 위기를 반영. WTI·브렌트유 동반 급등까지 겹치며 인플레이션 재점화 우려가 부각.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 핵심 내용 | 관련 항목 |
|---|---|---|
| 미 국채 금리 급등 속도 | 30년물 5.33% 사상최고, 10년물 5% 접근 속도가 관건 | #1, #25, #35, #38 |
| ’백악관 내부거래’ 의혹 재점화 | 재무부 발표 전 ETF 사상 최대 순유입 포착 | #15 |
| 유럽 정제유(디젤) 공급 위기 | 디젤 170달러, 원유가만으로 에너지비용 평가 시 오판 위험 | #9 |
| 이란-UAE 금수조치發 지정학 리스크 | 이란 수입의 1/3이 두바이 경유, 해상봉쇄보다 충격 클 가능성 | #11 |
| 유니트리·로봇 테마 단기 급락 | 상장 2일차 -14.4%, 밸류에이션 조정 압력 | #26 |
| 알리바바 등 빅테크 AI CAPEX發 현금흐름 악화 | 분기 FCF 447억 위안 순유출 | #50 |
| 헝다 판결로 인한 부동산 개발업체 신용 리스크 재부각 | 무기징역·전액몰수, 산업 전반 경각심 | #34, #37 |
기회 요인
| 기회 | 핵심 내용 | 관련 항목 |
|---|---|---|
| SK hynix 주주환원 확대 & 레버리지 비용 급락 | JP모건 최소 1,300억 달러 추가 환원 전망, 스왑금리 SOFR+150~300bp로 하락 | #36, #33 |
| 삼성전자 100조원 주주환원 | FCF 50% 활용, 현금배당 중심 확정 예정 | #27 |
| 중국 2차전지·전고체 배터리 밸류체인 | 생산계획 서프라이즈, 전고체 검증 원년, 전해질 비용 35%↓ | #13 |
| CPO(실리콘 포토닉스) 밸류체인 | NVIDIA 양산, SK hynix 로드맵, 대만 CPO 테스트체인 수혜 | #6, #30 |
| 바이주(백주) 업종 밸류에이션 회복 | 7월 이후 13.8% 상승, 중추절 성수기 기대 | #16 |
| 모더나발 mRNA 암 치료 파이프라인 확장 | 흑색종 성과, 타 암종 확장 가능성 | #17, #43 |
| 상하이 부동산 정책 완화 수혜주 | 정책 발표 즉시 A주 부동산 섹터 급등 | #39, #40 |
| 알리바바 AI ARR 495억 위안 돌파 | 클라우드 외부매출의 35% 차지, 고마진 | #52 |
주요 기관 경고/분석 핵심 메시지
- CRFB(마크 골드윈): 미 부채 40조 달러는 “엔진에 켜진 거대한 경고등” — 규모보다 증가 속도가 문제.
- Jeff Currie: 원유 가격 안정은 착시이며, 정제유(디젤) 스프레드 확대가 진짜 에너지 리스크.
- Yardeni Research: 미 재무장관이 국채금리 상승 억제에 “수단을 가리지 않겠다”는 신호 — 시장 개입 강도 유의.
- 국련민생증권: 국채 바이백 확대의 순효과는 비대칭적, 기간 프리미엄 상승 억제는 제한적 — 연준의 암묵적 동조가 전제조건.
- 중신증권: 바이주 업종 밸류에이션 회복 국면 진입, 조정 시 대형주 비중 확대 권고.
- JP모건(Jay Kwon): SK hynix “최악의 시기는 지났다”, 중기 투자심리 개선 전망, 비중확대 권고.
- 골드만삭스 vs JP모건·씨티: 모더나 암 백신 파이프라인 확장성에 대한 낙관 vs 신중론 이견.
4. 기타 메모
- 재무부 국채 바이백 재원 조달 방식(단기국채 발행 여부)이 아직 공식 확인되지 않음 — 후속 발표 확인 필요.
- 삼성전자 100조원 주주환원 계획은 “이달 이사회 확정” 예정이라는 보도 기반으로, 아직 공식 발표 전 단계 — 확정 발표 시점 체크 필요.
- 유니트리 급락(-14.4%)의 구체적 원인(밸류에이션 부담, 락업 물량 등)이 메시지에 명시되지 않음 — 후속 뉴스 확인 필요.
- 왕싱싱의 ‘ChatGPT 모멘트’ 시점 언급에 대해 채널 내에서 “기간은 자꾸 길어지는 느낌”이라는 회의적 코멘트가 함께 게시됨 — 업계 낙관론과 현장 체감의 괴리 시사.
- 헝다 판결 관련 “벌써 5년전 추석”이라는 코멘트는 헝다 사태 발생 이후 경과 시간을 환기하는 발언으로, 후속 부동산 개발업체 리스크 처리 상황과 비교 참고할 만함.
- 12:05 시각에 SK hynix CPO 기사 관련 이미지 4장이 연속 게시됐으나 텍스트 설명은 마지막 이미지에만 결부됨 — 원문 확인 시 이미지 내용(차트/그래픽) 별도 검토 필요.
- 10:30 이미지(67498.jpg)는 텍스트 캡션 없이 게시됨 — 원본 이미지 내용 별도 확인 필요.
다음날(8/21) 체크포인트
- 삼성전자 이사회 주주환원 계획 공식 발표 여부
- 상하이 부동산 정책(8/21 시행) 관련 후속 시장 반응
- 미국 10년물 국채 수익률의 5% 접근 속도 및 재무부 추가 조치 여부
- 알리바바 실적 발표 후 시장 반응(주가·컨센서스 조정)
- 유니트리 및 로봇 테마주 추가 조정 여부
- WTI/브렌트유 급등이 인플레이션 지표·정제마진에 미치는 영향