HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-19 06:55 ~ 23:49, 수집 시각 2026-08-19 20:30 UTC 기준)
메시지 수: 79
1. 핵심 뉴스 요약
- 🌍 UAE, 이란과의 교역·상업·금융 거래 전면 중단 — UAE 외교부가 지역 정세 악화를 이유로 이란과의 모든 거래를 별도 통지 시까지 중단. 다만 대화·협력을 통한 역내 안정 유지 입장은 견지.
- 🏛 美 펜실베이니아, 전국 최강 데이터센터 규제 도입 — 샤피로 주지사가 지역사회 승인 의무화, NDA 금지, 전력비용 개발업체 부담, 청정에너지 비중 확대 등을 골자로 한 GRID 규정 행정명령 서명.
- 💹 엔비디아 50% 저평가? BofA “AI 금융 리스크 과도 반영” — BofA는 엔비디아 주가가 내재가치 대비 34~50% 할인돼 있다며 매력적 매수 기회로 평가.
- 📈 한국 수출 목표 상향 관련 기사(원문 링크만 공유, 요약 없음).
- 💰 블랙스톤 QTS, 투자등급 채권도 정크본드 수준 금리로 발행 — MS 조지아 데이터센터 자금조달용 39억 달러 채권, 청약 6배에도 최종 수익률 7.228%·스프레드 40bp에 불과해 기술 인프라 자금조달 비용 급등을 시사.
- 📱 샤오미 실적 컨퍼런스콜: 스마트폰 ASP 사상 최고치 — 제품 구성 조정·가격 인상으로 ASP 신고점, 매출총이익률은 대체로 안정적. 로봇 최초 공개(WRC), 신형 칩·전기차 펑청 확대에도 긍정적 전망.
- 📈 대만 기업 AI 효과 확산, 올해 이익 50% 증가 전망 — 블룸버그 집계, 작년 말 전망(18%)의 약 3배. 이익 상향이 TSMC·폭스콘 등 대형주에서 중형 기술주로 확산. ASE·난야테크·TSMC·델타전자 CAPEX 상향, 미디어텍은 50억 달러 신용한도 확보.
- 🏭 TSMC CoWoS 공급 부족, 인텔 말레이시아가 후공정 지원 — 첨단 패키징 후공정 병목으로 TSMC-인텔 이례적 협력. ASE홀딩·신싱(EMIB-T 2027 양산)·가등그룹 등 수혜 예상. HBM 13억 달러 규모 말레이시아 운송 정황.
- 💰 IPO 임박한 앤트로픽, 신용한도 100억 달러 이상 확대 추진 — 작년 대비 최소 4배 규모, 은행들이 IPO 주관사 지위를 노리고 경쟁 참여.
- 🚀 앤트로픽·OpenAI, 수주 내 IPO 추진 전망(로이터) — 앤트로픽 2분기 매출 QoQ 2배 이상 증가, OpenAI 2분기 매출 67억 달러(증가세는 앤트로픽에 뒤처짐).
- ₿ 비트코인 대형 보유자 매도세 종료, 60일간 27억 달러 이상 순매수 — CryptoQuant·Glassnode 공동 확인, 다만 진정한 회복엔 거시환경 뒷받침 필요.
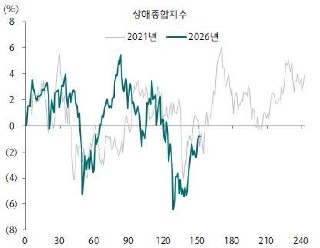
- 📊 상해종합지수 2021년-2026년 패턴 비교, 매수 타이밍 질문.
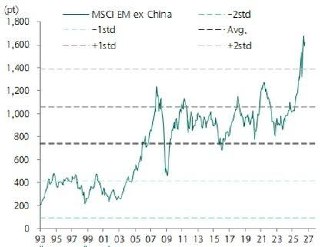
- 📊 MSCI EM ex China 장기 시계열.
- 🌍 트럼프, 협상팀에 이란과의 접촉 중단 지시 — 밴스·위트코프·쿠슈너 포함 특사팀에 지시. 이란 전략이 “신속 타격”에서 “장기 압박(목 조르기)” 방식으로 전환 중이라는 전언.
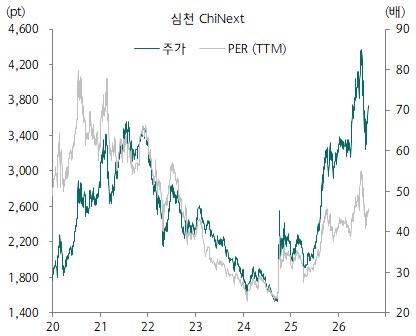
- 📊 심천 ChiNext 낮은 밸류에이션 부담.
- 🚀 중국 사상 최초 로켓 육상 회수 성공 — 랜드스페이스 주췌 3호 야오2, 간쑤성 착륙장에 1단 성공 착륙. 궤도 진입·육상 회수 동시 성공은 중국 최초. IPO 추진에도 긍정적 재료 언급.
- 🇯🇵 일본 기업, 5년래 최대 실적 서프라이즈 — 6월까지 3개월간 약 71%가 예상치 상회, 시총 상위 500개 합산 순이익 21조 엔(전년 18조 엔). TOPIX 예상 이익률 9.3%로 통계 집계 이래 최고.
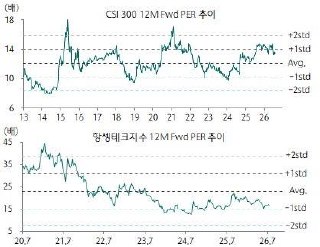
- 📊 CSI 300 / 항셍테크 Fwd PE 비교.
- 📈 일본 6월 핵심 기계수주 서프라이즈 — MoM +9.7%(예상 +7.2%), YoY +16.9%(예상 +9.6%).
- 💰 YMTC(양쯔메모리) IPO 예비절차 ‘지도 검수’ 단계 진입 — 주관사 CITIC증권·CICC. 빠르면 4분기 초대형 IPO 기대.
- 💰 앤트로픽 ARR 650억 달러 두고 해석 엇갈림 — 제3자 추정은 700~800억 달러, 7월 ARR 최대 780억 달러 조사 결과도 존재. Jefferies는 성장 둔화 근거 부족이라 판단.
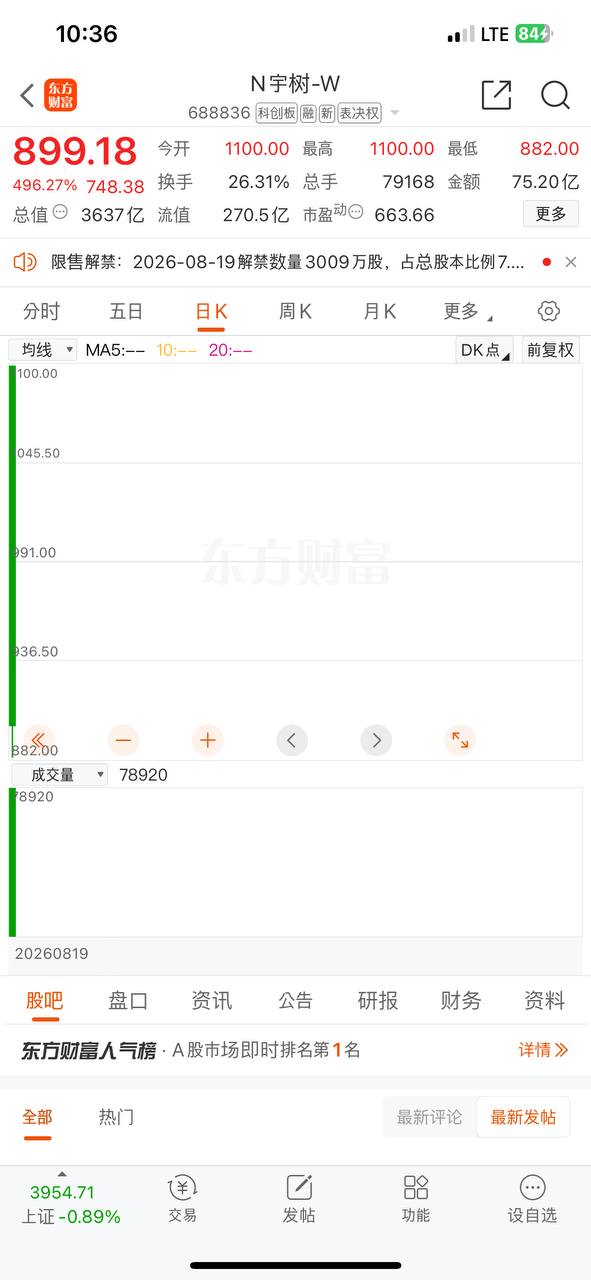
- 🤖 유니트리(Unitree) 과창판 상장, 개장 +500%(900위안), 시총 4,449억 위안
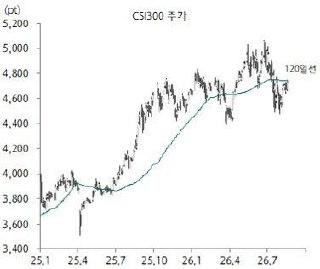
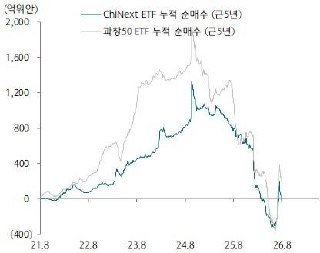
- 📊 중국증시 단기 모니터링: 지수형 ETF 순매수 강도 약화, CSI300 120일선 돌파 시도.
- 🤖 딥시크 량원펑, 유니트리 공모주로 약 2,100억 원 평가차익 — 개장 직후 +629.44%(1,100위안), 시총 4,449억 위안. 딥시크·환팡퀀트·구장자산 등 계열 배정 물량 총 119만1,600주.
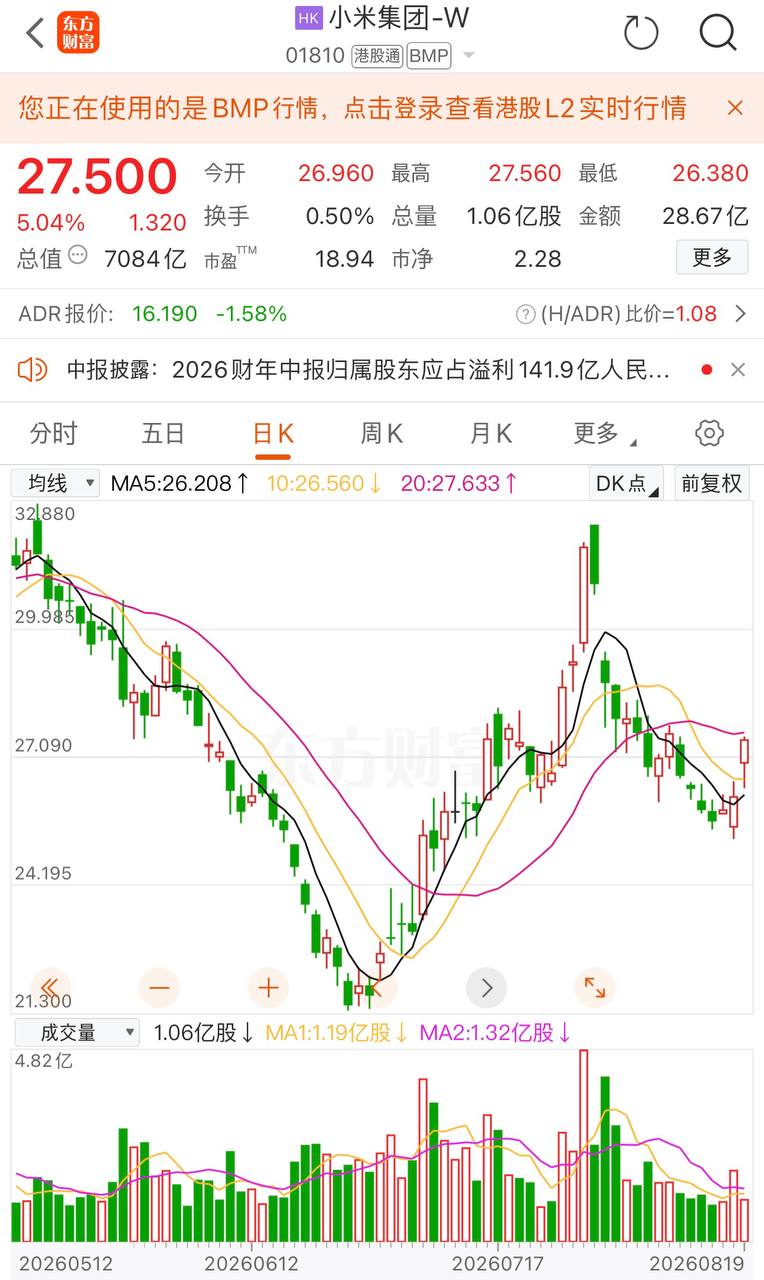
- 📱 홍콩 샤오미 +5%, 주요 종목 중 최상위(실적 서프라이즈·사업 확장 기대).
- 🚀 랜드스페이스 로켓 육상 회수 성공, 재사용 기술 노선(액체산소·메탄+스테인리스 동체+수직 착륙) 검증, IPO 추진에도 긍정적.
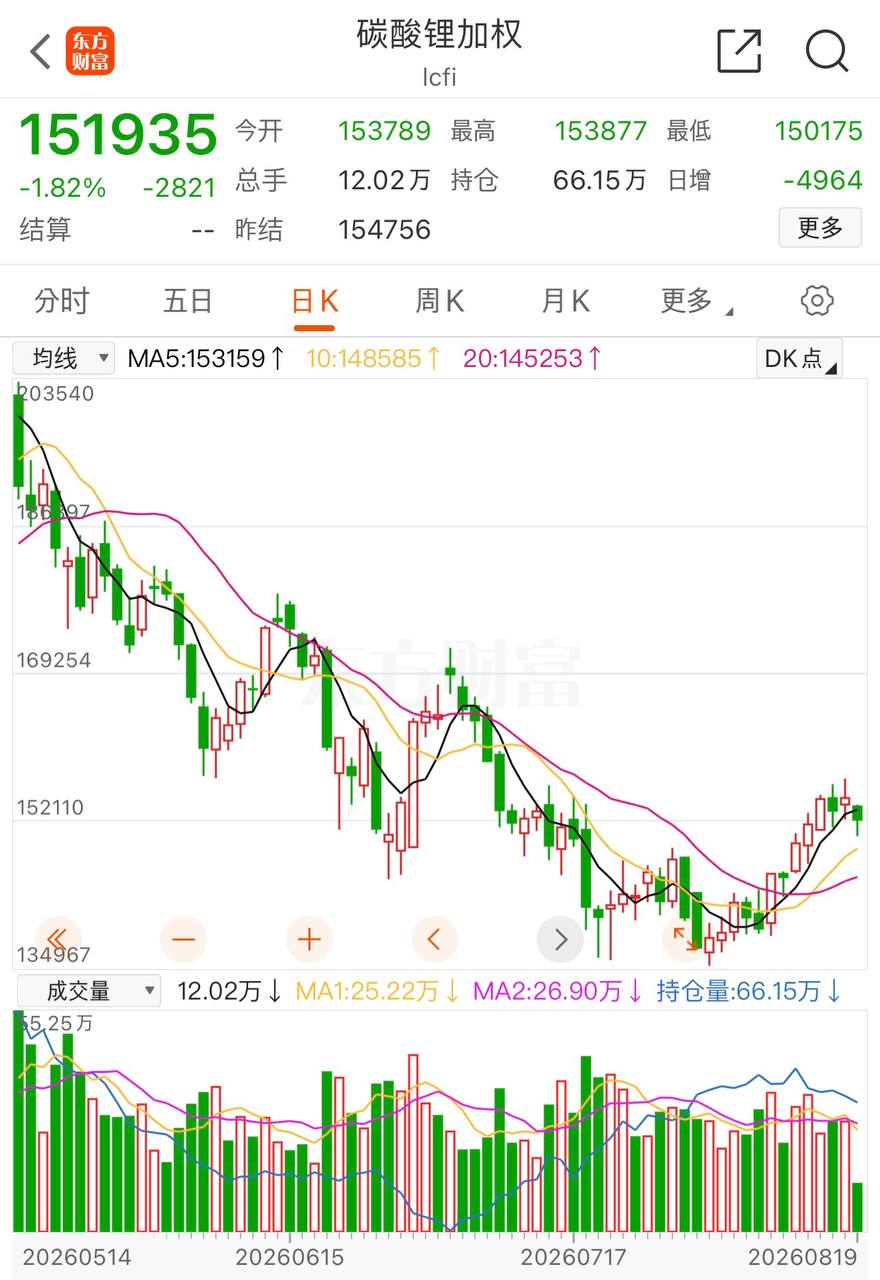
- 🔋 탄산리튬 선물 15.2만위안(-1.8%).
- 🌍 트럼프, 캐나다 50% 관세 부과 3일 유예.
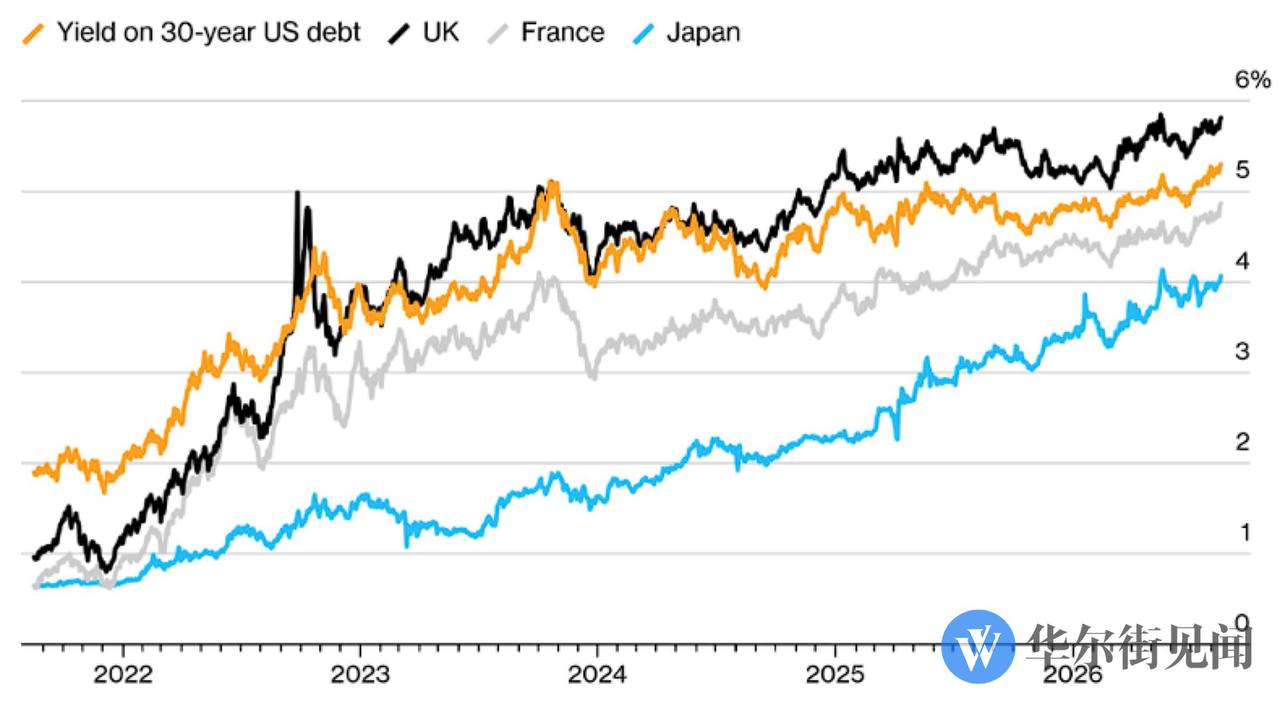
- 💰 美 채권시장 ‘강타’, 월가 “2007년과 매우 비슷” — 30년물 국채 수익률 2007년 이후 최고치 근접, 10년물도 연중 고점 근접. 인플레·발행물량·재정적자·연준 불확실성 중첩. 실적 시즌 이후 채권 변동성이 증시 리스크로 전이 가능성 경고.
- 📊 글로벌 장기 금리 고공행진(ex China).
- 🤖 유니트리 왕싱싱, 90년대생 중국 최고 부호 등극 — 지분평가액 1,000억 위안 초과, 종전 1위(인스타360 류징캉, 202억 위안) 대비 압도적 경신.
- 📰 “내수 지옥-해외 천국” 관련 기사(링크만 공유).
- 🇨🇳 엔비디아 H200, 중국에 소량 반입 — 바이트댄스·텐센트 각 약 1만 개 수령, 중국은 홍콩(관세 경계 밖)에서 운용하도록 요구. 미국은 기업당 최대 10만 개 승인. 엔비디아·로이터 공식 확인은 아직 없음.
- 💾 “왜 메모리 주식을 사지 않는가” — 캐시 우드·벤 톰슨의 경고 — 메모리 가격 급등이 오히려 AI 업계의 대체기술(Cerebras·Groq 등 HBM 의존도 축소) 개발 유인을 키운다는 논리. “메모리가 비쌀수록 대체 유인이 커진다”는 것이 핵심.
- 💹 엔비디아 GPU, 몰래 ‘할인’ 중(벤 톰슨 분석) — 엔비디아가 고객 자금조달을 직접 보증·출자하는 ‘순환적 자금조달’로 실질적 가격 인하를 수행 중이며, 수요 둔화 시 리스크가 자사 재무제표로 되돌아올 것이라 경고.
- 💹 AI 열풍, 19세기 철도 버블과 유사? (벤 톰슨) — 기술·수요는 실재하나 자금조달 고리가 먼저 끊어질 위험. 버블 붕괴 시 유산은 GPU가 아닌 과잉 확충된 전력 인프라가 될 것.
- 🌍 이란 군부, 유럽 내 美·서방 군사자산 타격 검토(FT) — 트럼프가 미·이란 전쟁을 추가 격화할 경우를 상정.
- 🚀 랜드스페이스 육상 로켓 회수 영상 공유(유튜브 링크).
- 🏭 TSMC의 보수적 증설 전략, 리스크는 빅테크가 부담(벤 톰슨) — 공장 수명(최대 30년) 감안한 신중한 증설이 오히려 빅테크의 ‘컴퓨팅 부족’과 매출 손실로 전가된다는 분석. 장중머우의 역행 투자 전통과 대비.
- 📉 중국 오후장 반도체·AI 인프라주 낙폭 확대 — ChiNext -5%, 과창50 -7%대, CXMT -5.3%. 퉁푸웨이뎬·야커커지 등 하한가, 초순정웨이차이 -15% 초과.
- 📉 중국 A주 로봇 테마주 급락, 다수 하한가 — 쥐룬즈넝·우저우신춘·친촨공작기계 등 10여 종목 하한가, 뤼더셰보 등 -15% 초과.
- 💾 DRAM 현물 거래 부진에도 가격은 소폭 상승(TrendForce) — DDR4 1Gx8 3200MT/s 현물가 42.61→42.90달러(+0.67%), NAND 512Gb TLC 웨이퍼 +0.39%. 거래량 부진에도 공급 제약이 가격 하락을 제한.
- 🏭 TSMC CoWoS 부족 심화 요약(대만경제일보) — ASE홀딩·유니마이크론·Gudeng 등 후공정 외주 수혜 가능성, 병목은 전공정보다 후공정.
- 📱 SK하이닉스, 美 야간거래 4%대 상승(자사주 매입 호재) — 韓 증시 장중 -8.3% 후 낙폭 만회. 2025~2027 FCF 최소 50% 주주환원 계획, 추가 자사주 매입·소각, 3분기 실적 시 추가 계획 공개 예정.
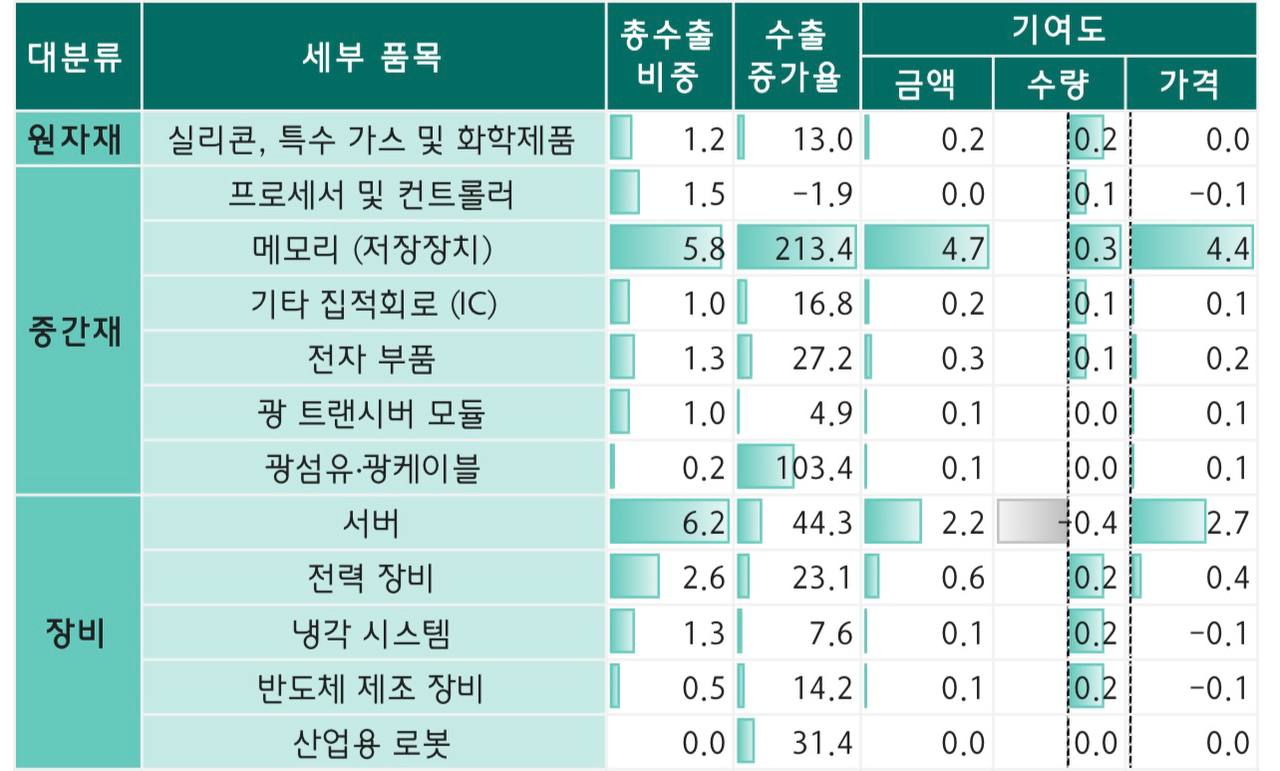
- 📊 중국 AI 관련 수출: 물량 증가세 중단, 가격은 급등 후 소폭 하락.
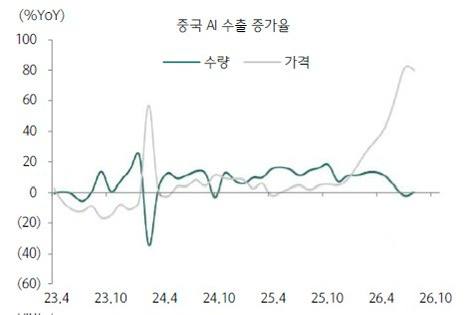
- 📊 2026년 중국 수출 역대급 — AI 수출(비중 15%) 증가율 70%대, AI 제외 수출도 20%대 상회. 비AI 품목·국가별 노출도 측면에서도 역대 최고 수준.
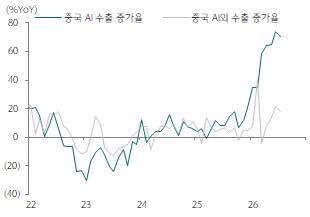
- 📊 중국 AI 관련 수출은 가격 요인이 압도적.
- 🤖 2026년 중국 휴머노이드 로봇 시장 150억 위안 전망(TrendForce) — 자동차·3C·항공·물류·에너지 등으로 상용화 확산, WRC ‘구매의 날’ 최초 개최. 2027년 최소 60% 이상 성장 전망.
- 💹 골드만삭스: 현재 AI 투자 어떻게 이해해야 하나 — 소비자 95%가 무료 버전 이용해 수익화 어려움, 기업도 아직 돈을 벌지 못하며 가치는 반도체 기업에 집중. 데이터 관리·모델 오케스트레이션 계층을 병목 해소 핵심으로 지목. 닷컴버블 최종 승자는 당시 주목주가 아니었다는 비유.
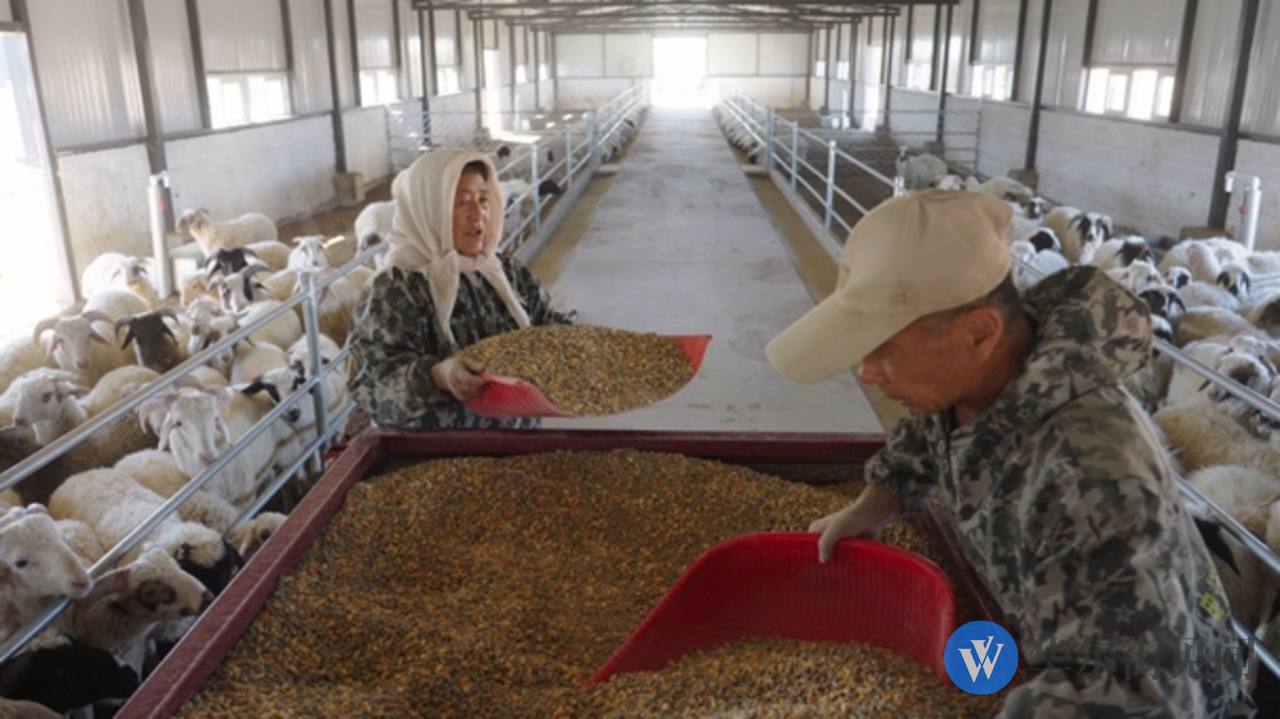
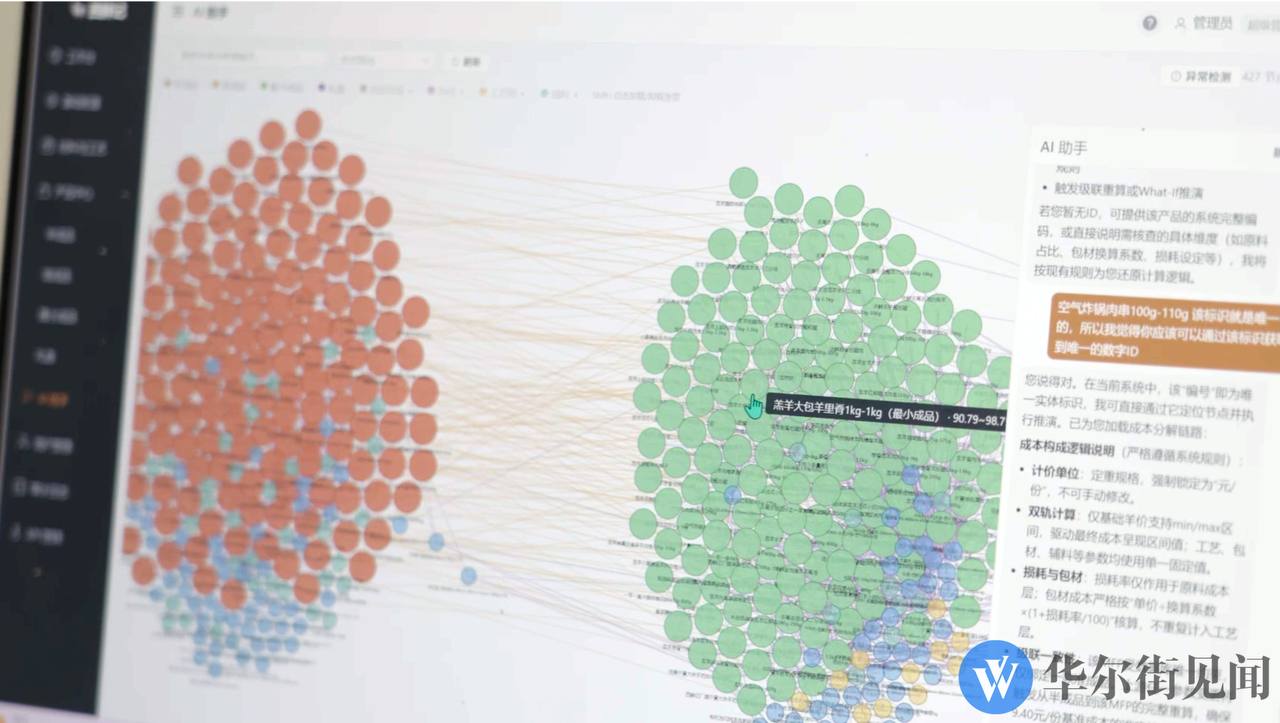
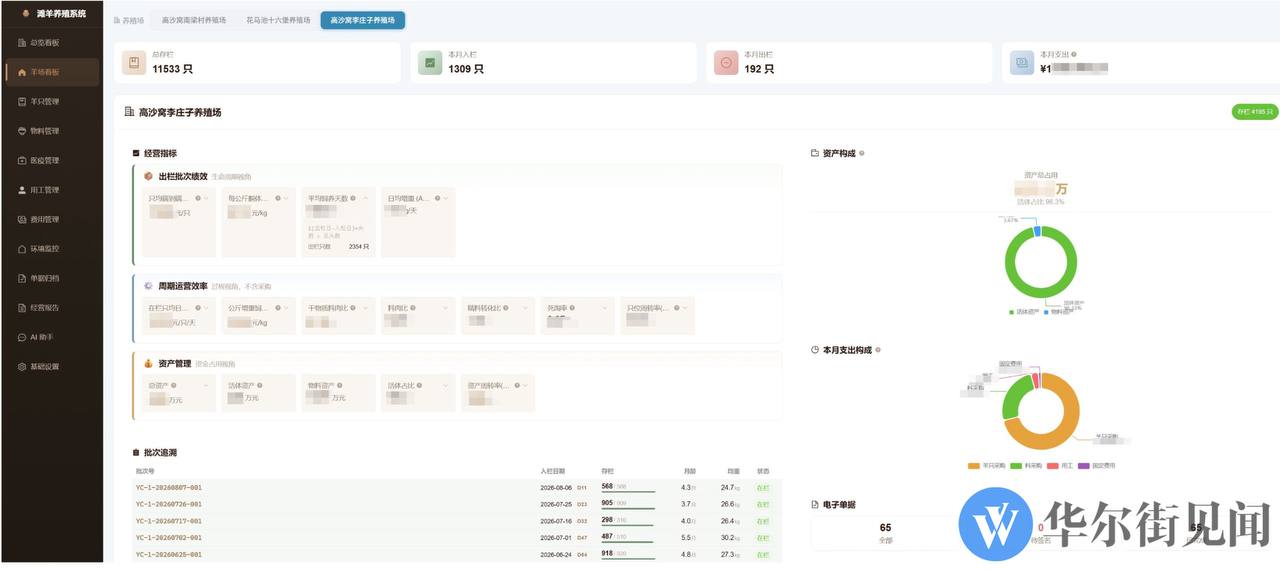
- 🐑 AI 코딩으로 1만 마리 이상 양 관리 — 알리바바 Qoder로 3개월 만에 사육관리 시스템 구축, 누적 비용 수만 위안 수준으로 중소기업 접근성 입증.
- 📰 최근 중국 언론 톤의 미묘한 변화 관련 기사(링크만 공유).
- 📰 추가 뉴스 링크 공유(요약 없음).
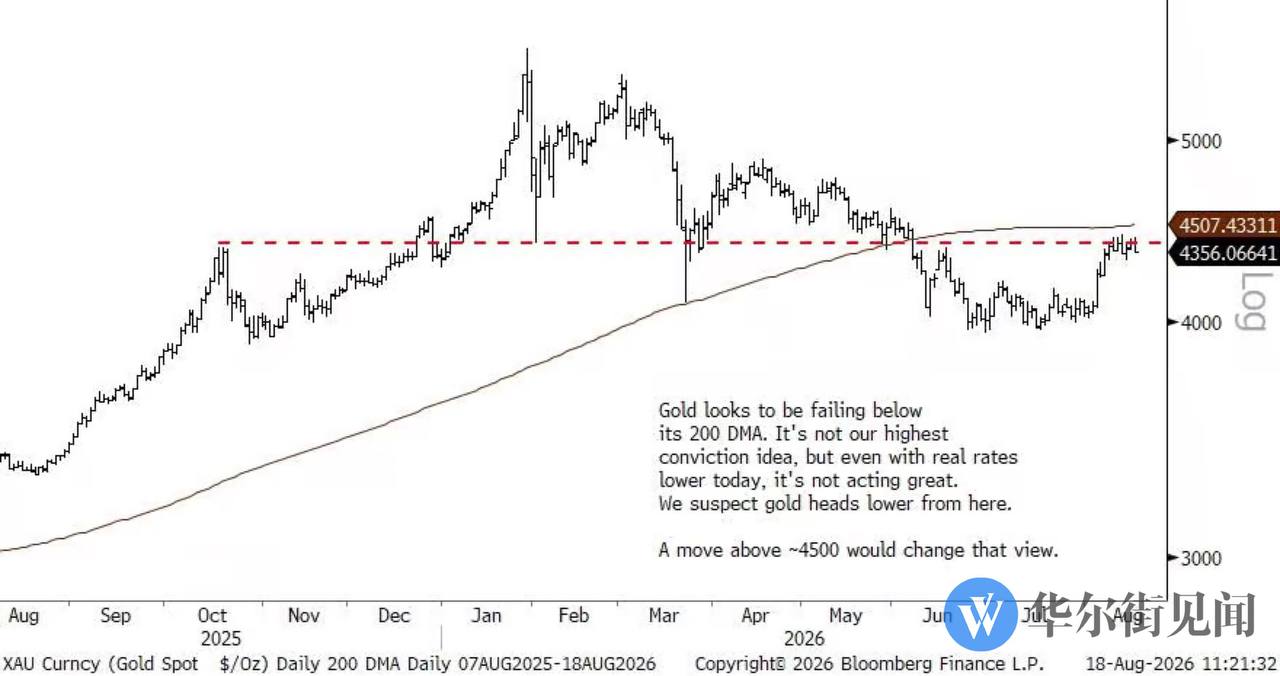
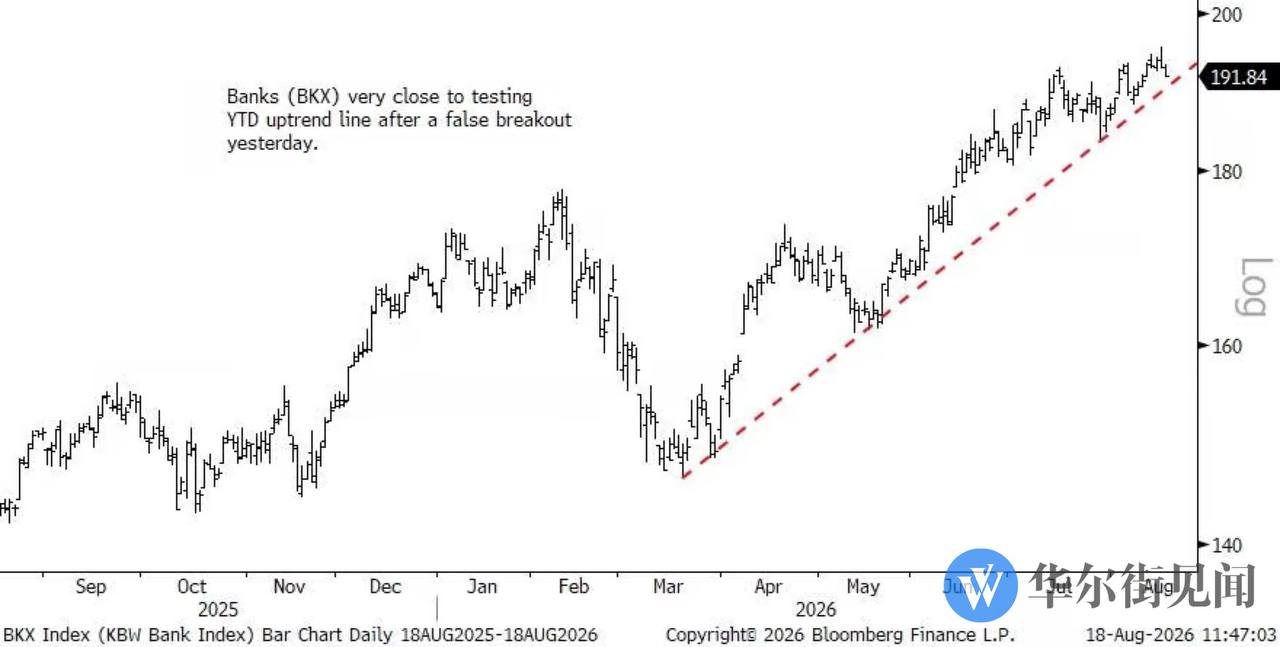
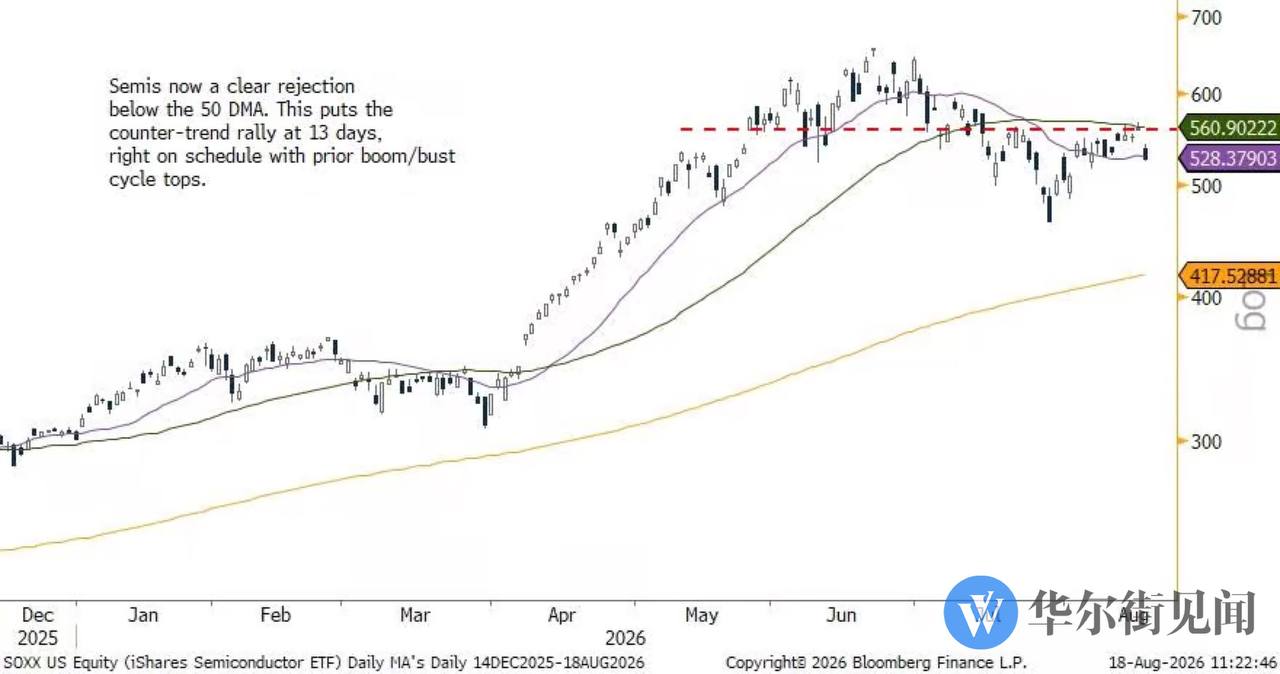
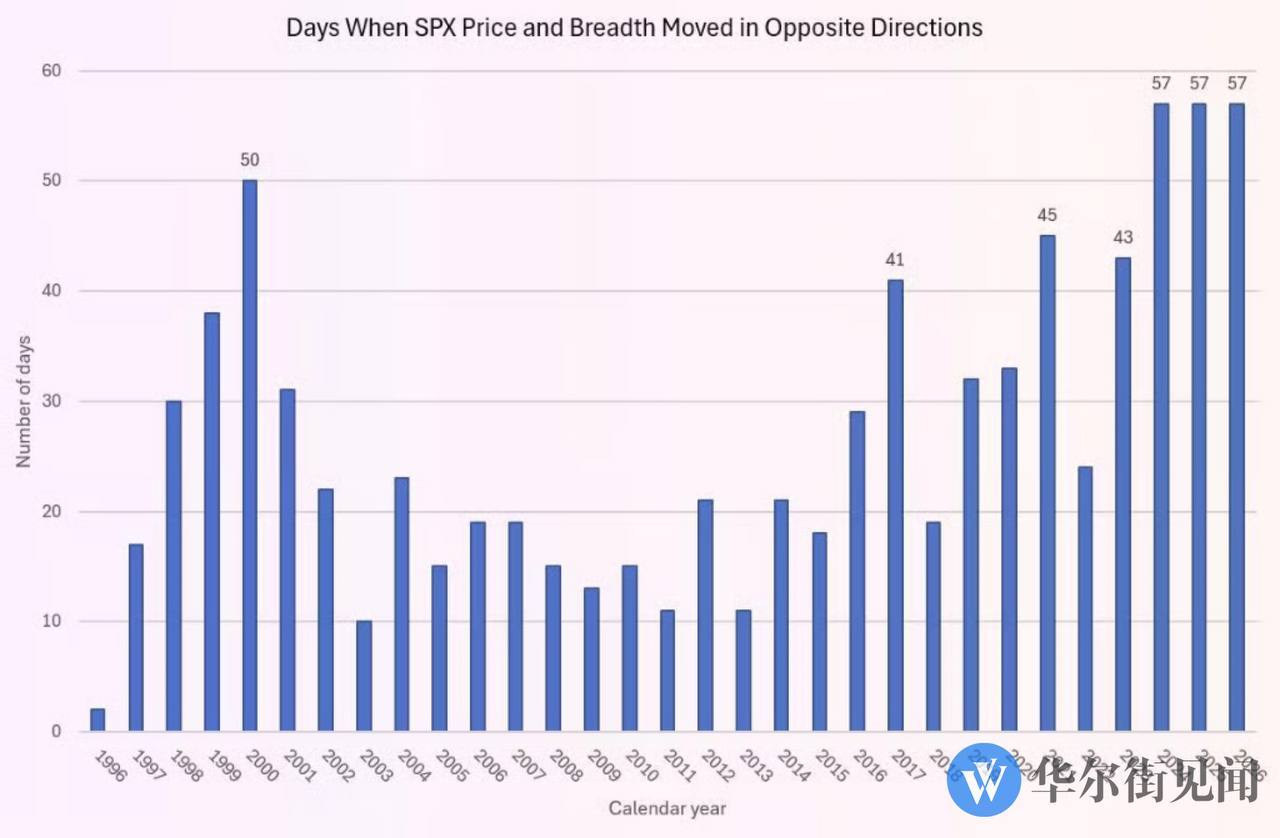
- 💹 BTIG: ‘음악’이 멈추면 美 증시 ‘의자 뺏기 게임’ 언제든 종료 가능 — 주가·시장 폭 괴리 일수가 30년 만에 최고. 반도체 반등은 50일선에서 저항, 금융주는 9월 계절적 약세·가짜 돌파 위험. 집중 청산 부재 상태에서 게임 종료 시 전 종목 상관관계 급등한 전면 매도 가능성.
- 💰 미 국채 가장 민감한 순간: 160억 달러 20년물 입찰 + 연준 매파 의사록 — 두 이벤트 겹치며 수익률 곡선 전반적 상승 시 고밸류 기술주·글로벌 금융시장 부담 확대 우려.
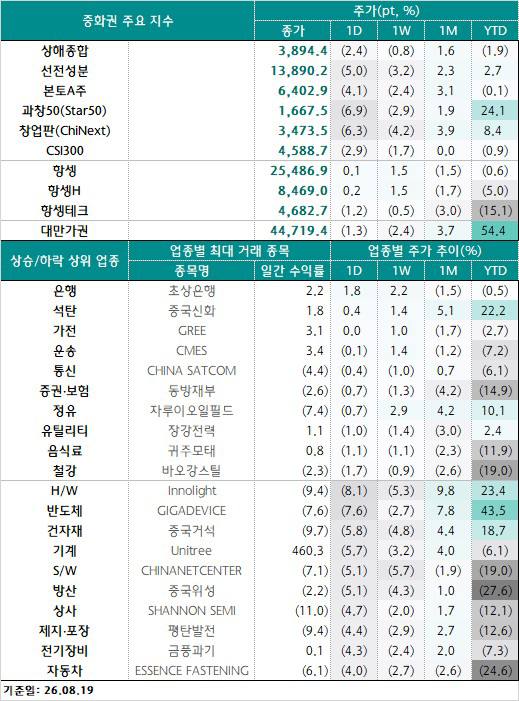
- 📊 중화권 마감 시황(8/19) — 中 본토: 위험회피+차익실현 겹치며 급락, 창업판·과창50 낙폭 두드러짐. 반도체 장비·MLCC·CPO·광모듈 등 AI 하드웨어 급락, 은행·석탄·부동산 등 방어주로 자금 이동. 유니트리는 +629%→+460%로 마감(시총 3,417억 위안, 과창판 3위). 港: 3대 지수 혼조, 샤오미 +5%·텐센트 +2%, 바이두 -11%. 臺: 장중 -1,000pt(45,000선 하회) 후 낙폭 축소, 최종 -1.30% 마감(TSMC -1.26%).
- 💳 S&P, SK하이닉스 신용등급 ‘A-‘로 상향(전망 긍정적) — AI 관련 사업 성장에 따른 영업 경쟁력 강화 반영.
- 📱 샤오미, 30억위안 ‘메모리세’ 부담 — 2분기 매출 1,089억 위안(YoY -6.1%), 순이익 YoY -42.6%. 스마트폰 매출총이익률 11.5%→8.5%. ASP 인상으로 이익률 안정화 시도, 향후 관건은 메모리 가격 사이클 전환 시점.
- 🏭 삼성전자, 파운드리 가격 최대 15% 인상(로이터) — AI 칩 수요 급증에 따른 생산능력 타이트화가 배경. TSMC가 장기 주도해온 시장에서 삼성 가격 결정력 회복.
- 🏭 삼성 파운드리 가격 인상 상세 — 4nm SF4·5nm SF5 10~15% 인상, 8nm도 약 10% 인상. 평택 SF4 라인 사실상 풀가동(퀄컴 로직칩+HBM 베이스다이 동시 생산). 2026년 1분기 파운드리 점유율 삼성 7% vs TSMC 70%+. 하반기 흑자 전환 기대, 테슬라·애플·브로드컴·엔비디아·구글 등 대형 고객 확보 중. AI/HPC 비중 30%대로 확대(2025년말 15~20%).
- 💊 모더나 美 프리마켓 80%대 폭등, 머크도 6%↑ — 흑색종 피부암 백신 대규모 임상 목표 달성 발표, 바이오엔테크도 19%대 동반 상승.
- 💰 양쯔메모리(YMTC) IPO 준비 중대 진전 — CXMT에 이어 ‘지도 검수’ 단계 진입, 주관사 CITIC·CICC. 2026년 2분기 기준 글로벌 NAND 출하량 세계 3위권 최초 진입.
- 🤖 유니트리 IPO는 휴머노이드 로봇 ‘이정표’… JP모건, 1~6개월 밸류에이션 소화기 경고 — ‘희소성 프리미엄’ 시대 종료, 향후 승자는 상업화 역량(출하 신뢰성·매출총이익률·고객 다변화)로 결정.
- 💰 美 재무부, 장기 국채 바이백 규모 확대 발표(블룸버그) — 장기 국채 수익률 하락, 수익률 곡선 플래트닝 진행 중.
- 🇰🇷 한국 QFI, CXMT 매수 1위 지속 — SEIBro 데이터 기준 최근 1개월·3개월 모두 A주 순매수 1위(1개월 4,532만 달러), 가상 ISIN 코드로 거래 중이던 ‘정체불명 종목’이 CXMT로 확인.
- 💊 모더나 흑색종 mRNA 백신 3상 성공, ‘암 치료 성배’로 평가 — mRNA 기술의 암 치료 분야 첫 3상 성공 사례, 프리마켓 83% 폭등.
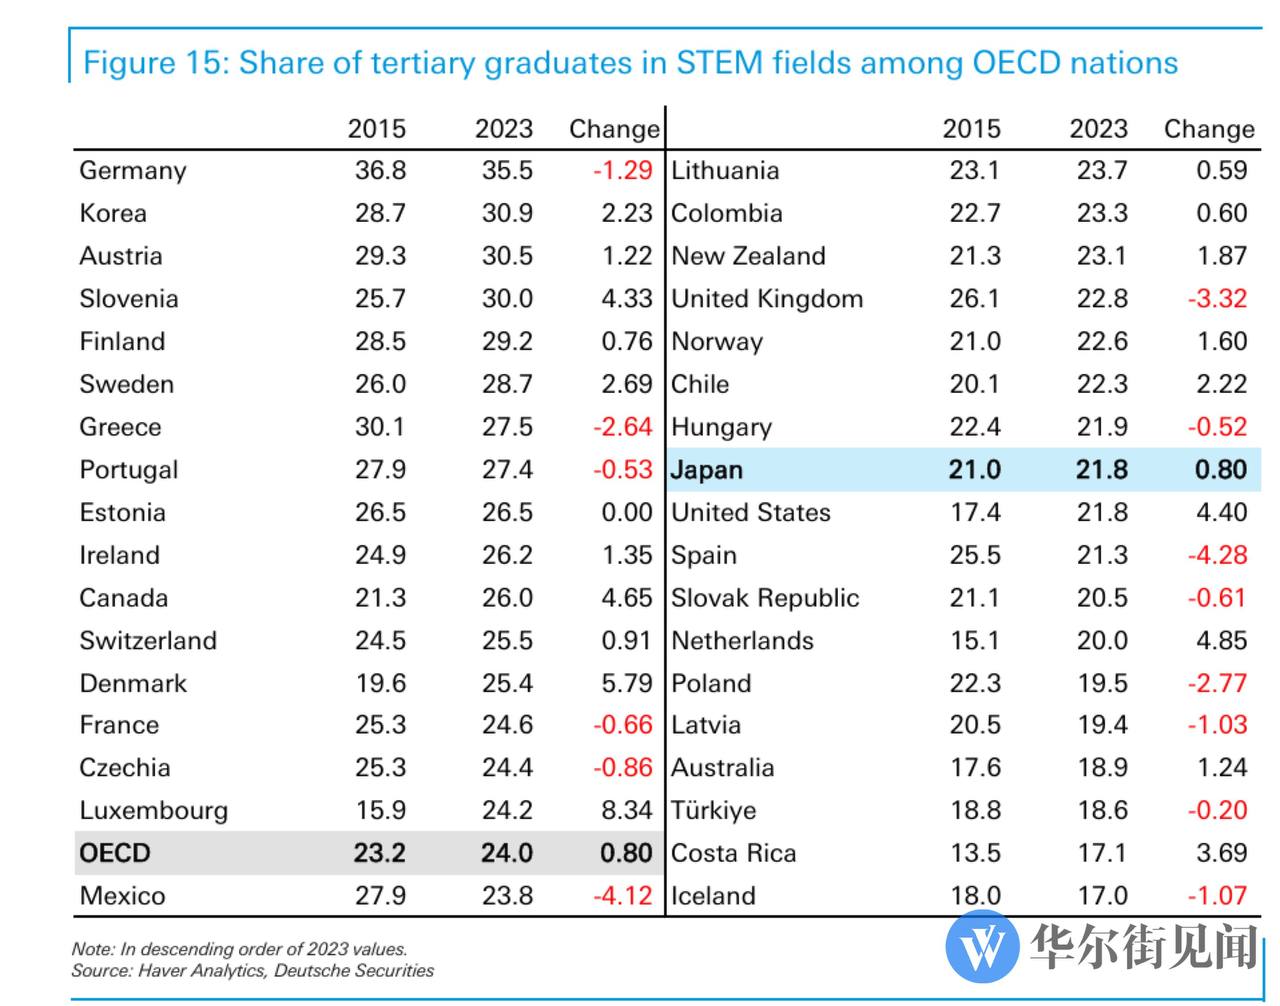
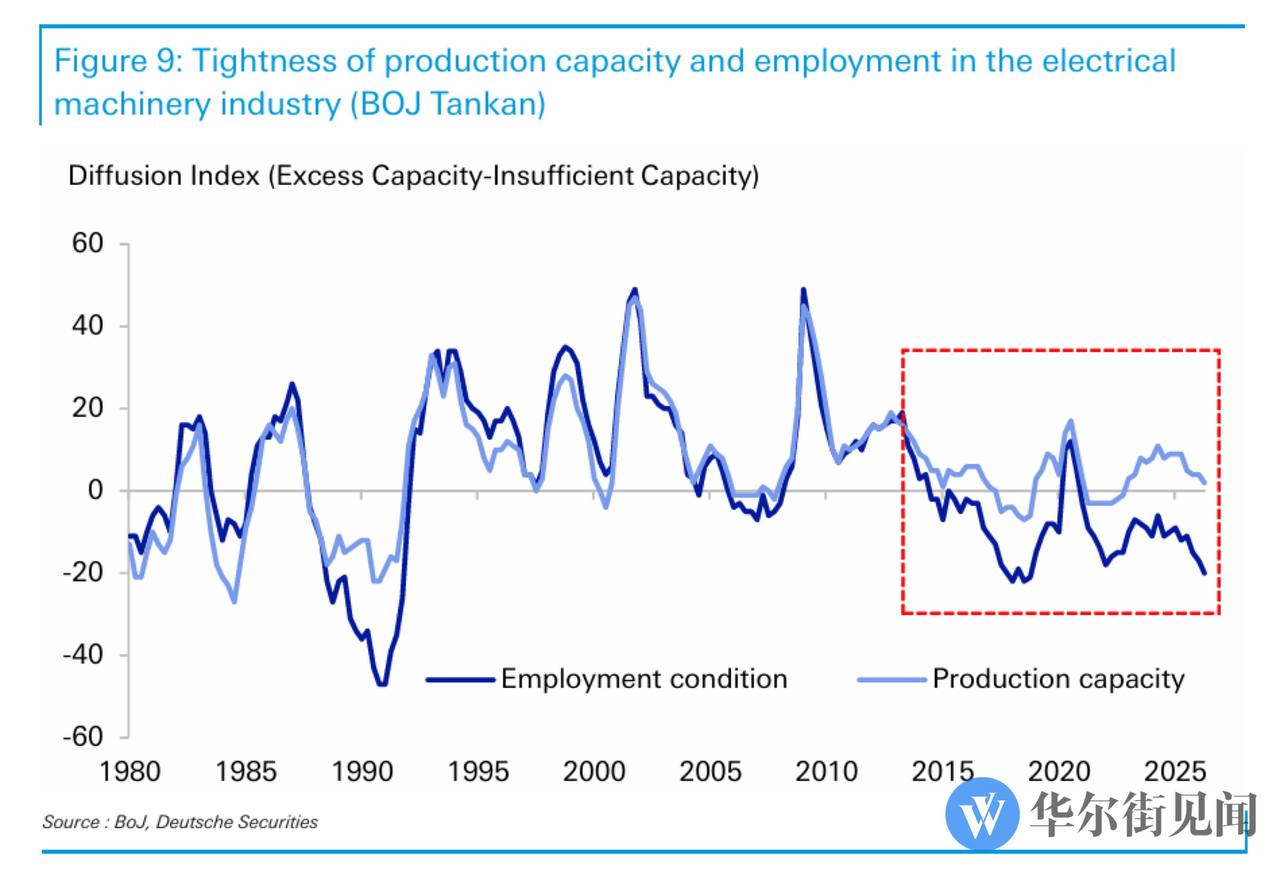
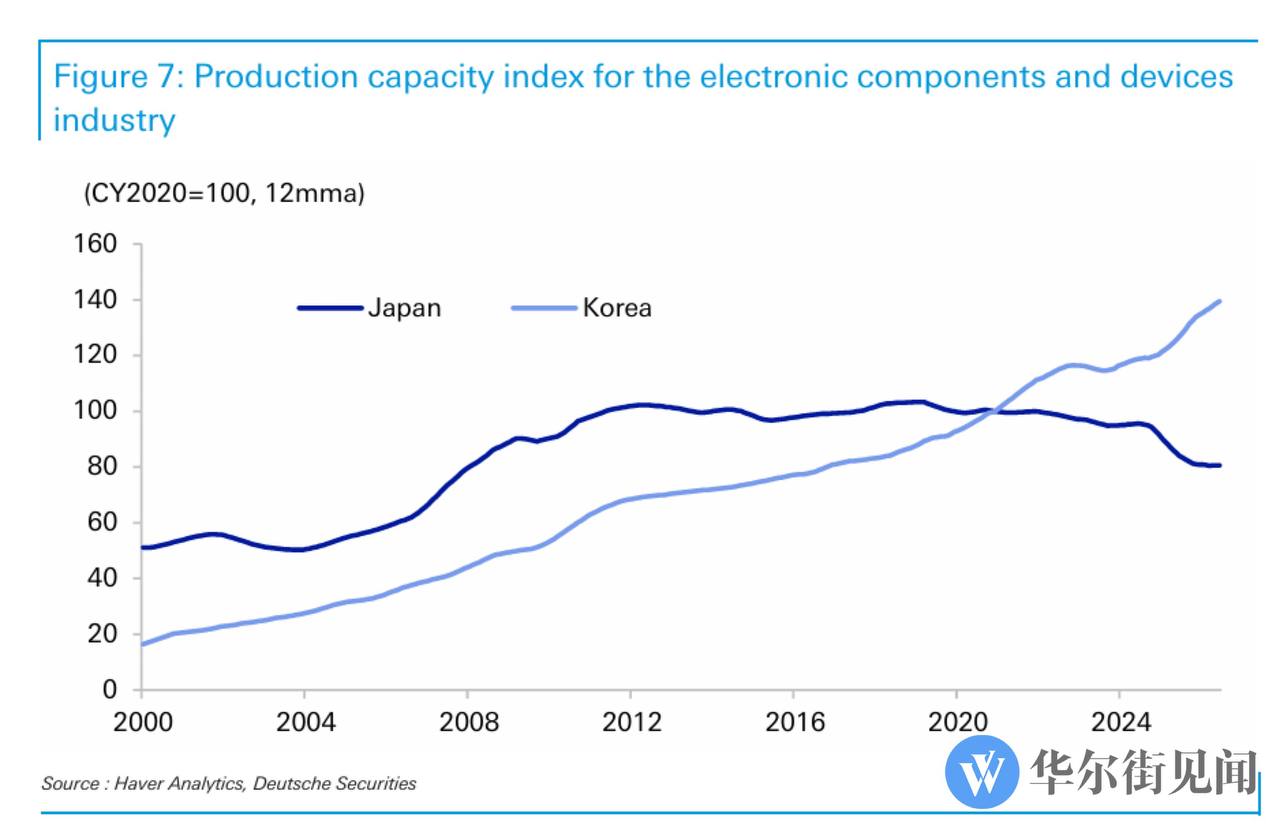
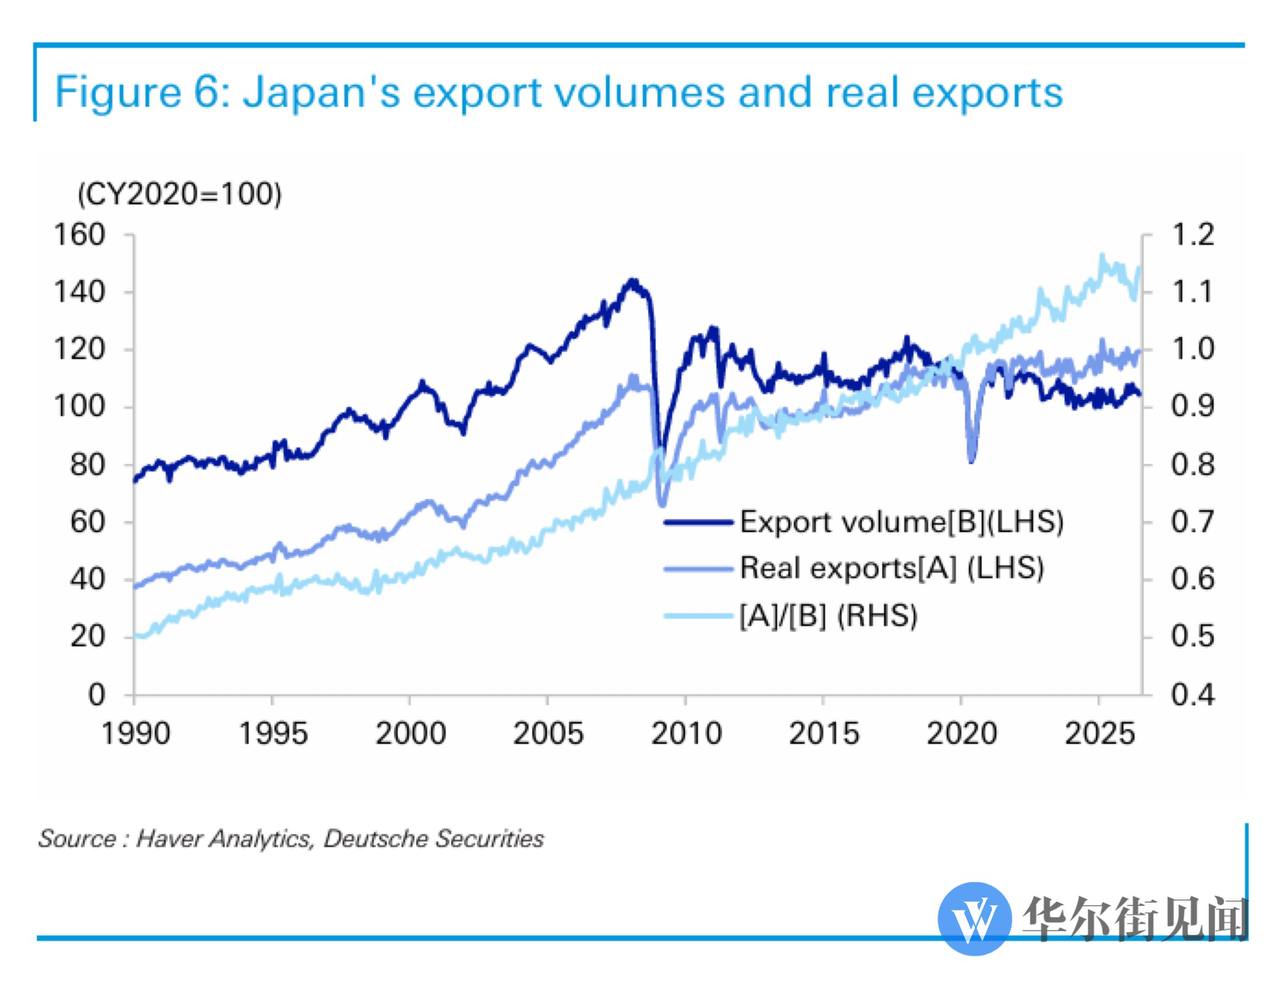
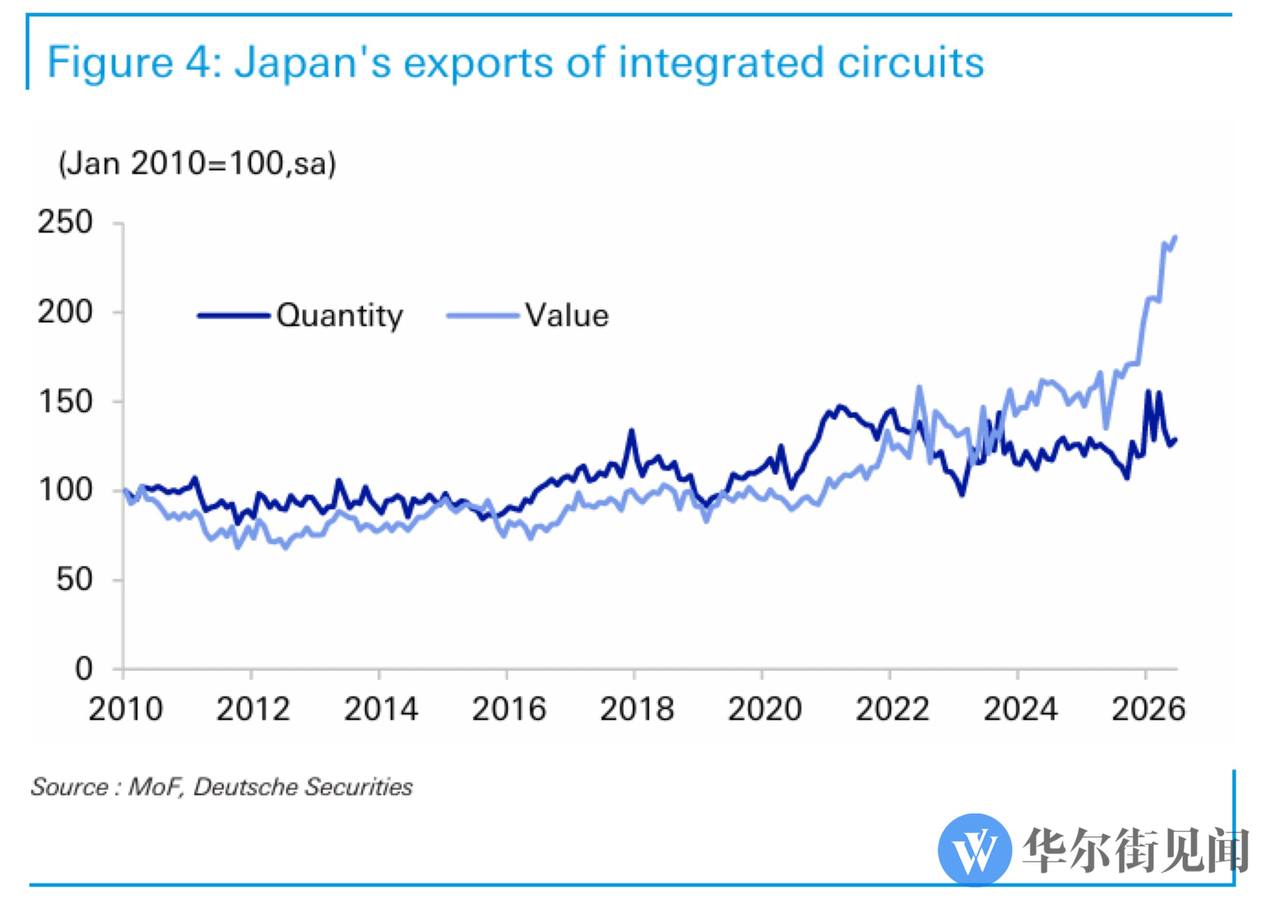
- 🇯🇵 AI 호황인데 일본 제조업은 왜 증설을 안 하나(도이치뱅크) — 일본 반도체·전자부품 업계 ‘가격 상승·물량 정체’ 현상, 한국 대비 생산능력 확대 크게 뒤처짐. 원인은 종신고용 경직성, 낮은 자본·노동 대체 탄력성, STEM 인력 부족.
- 🌍 김여정, 북미 정상 간 소통 관련 내용 “전혀 모른다”(신화통신) — 미국의 대북 적대 정책 불변 주장, 북한의 자위적 조치는 정당하다는 입장 재확인.
- 🚀 中 로켓 육상 회수, 발사 비용 70% 이상 절감 가능성(CCTV 전문가 인터뷰) — 해상 그물 회수·육상 착륙다리 회수, 두 방향 돌파구 한 달여 만에 확보. 대규모 우주 시설 구축 및 상업 발사 시장 경쟁력 강화 기대.
- 🤖 Anthropic·OpenAI, 모델이 강해질수록 “출시를 주저”(SemiAnalysis Dylan Patel) — 규제 대응 위한 과도한 분류기 탑재로 실사용성 제한, 공개 모델과 내부 모델 간 격차 확대. 오픈소스가 최첨단을 따라잡기 더 어려워짐.
2. 주요 테마 / 트렌드
AI 반도체·파운드리 공급난 심화
TSMC CoWoS 병목이 인텔 말레이시아 후공정 지원(8, 43)이라는 이례적 협력으로 이어졌고, 삼성전자는 이 틈을 타 파운드리 가격을 최대 15% 인상(58, 59)하며 SF4 라인이 사실상 풀가동 상태. HBM 베이스다이 수요까지 겹치며 첨단공정 가동률이 전방위로 상승 중. DRAM·NAND 현물가는 거래 부진에도 완만히 상승(42)하고 있어 공급 제약이 가격 하방을 지지하는 구도.
메모리 사이클에 대한 엇갈린 시선
메모리주 강세가 지속되는 가운데(SK하이닉스 신용등급 상향(56)·자사주 매입(44), 삼성 가격 인상), 캐시 우드·벤 톰슨은 오히려 가격 급등이 대체기술 개발을 촉진해 장기적으로 메모리 의존도를 낮출 것이라 경고(34). 동시에 샤오미는 ‘메모리세’로 매출총이익 30억 위안 잠식(57)당하며 다운스트림 부담이 현실화되고 있음 — 업스트림(메모리 제조사) 호황과 다운스트림(세트업체) 압박이 공존.
중국 대형 IPO 러시
유니트리(로봇, +629%→+460% 마감, 시총 3,417~4,449억 위안)(22, 24, 55)에 이어 YMTC(20, 61)·CXMT 등 메모리 대기업들이 IPO 지도 검수 단계에 진입하며 4분기 초대형 IPO 랠리가 예상됨. 유니트리는 휴머노이드 로봇의 ‘이정표’로 평가되나 JP모건은 1~6개월간 밸류에이션 소화기 진입을 경고(62)하며 향후엔 테마성보다 상업화 실적이 관건이라는 시각.
미 국채·자금조달 경색
30년물 국채 수익률이 2007년 이후 최고 수준에 근접(29)하고, 기술 인프라 자금조달 비용(블랙스톤 QTS 사례, 5)도 정크본드 수준까지 치솟음. 20년물 입찰과 연준 매파 의사록이 겹치는 시험대(54)를 앞두고 시장은 긴장. 다만 재무부의 장기채 바이백 확대(63)로 수익률 곡선 플래트닝도 동시 진행 — 상반된 힘이 공존.
AI 버블 논쟁 확산
벤 톰슨(35, 36, 39)과 골드만삭스(49)가 잇달아 AI 투자의 지속가능성에 의문을 제기. 엔비디아의 ‘순환적 자금조달’, 19세기 철도 버블 비유, 소비자 무료 이용 비중 95% 등 공통적으로 “기술은 실재하나 수익화·자금조달 구조가 취약하다”는 경계론이 부상. BTIG의 ‘의자 뺏기 게임’ 경고(53)도 같은 맥락에서 시장 폭 붕괴 리스크를 짚음.
지정학 리스크: 이란·북한
트럼프의 이란 협상팀 접촉 중단 지시(14)와 UAE의 대이란 교역 전면 중단(1)이 겹치며 긴장이 급격히 고조. 이란 군부는 유럽 내 미군·서방 자산을 잠재 타격 대상으로 검토 중이라는 보도(37)까지 나와 확전 리스크가 현실화. 북한은 김여정을 통해 북미 정상 소통설을 부인하며 대미 강경 기조 재확인(67).
중국 우주산업 굴기
랜드스페이스(주췌 3호)가 한 달여 만에 해상·육상 두 방향의 로켓 회수 기술 돌파구를 마련(16, 26, 38, 68). 전문가는 발사 비용 70% 이상 절감 가능성을 제시하며 중국의 대규모 우주 시설 구축 및 상업 발사 시장 경쟁력 강화를 전망.
중국 증시 국지적 급락 vs 수출 펀더멘털 견조
중화권 마감 시황(55)에서 확인되듯 반도체·AI 하드웨어·로봇 테마주가 차익실현과 위험회피로 급락(40, 41)했지만, 자금은 은행·석탄·부동산 등 방어주로 순환 이동했을 뿐 전면 이탈은 아님. 한편 수출 데이터(46, 47)는 AI·비AI 품목 모두에서 역대급 증가율을 기록해 단기 조정과 펀더멘털 간 괴리가 관찰됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 美 국채 발작 | 30년물 수익률 2007년 이후 최고치 근접, 160억 달러 20년물 입찰 + 매파 FOMC 의사록 겹침 | 29, 54 |
| AI 자금조달 구조 취약성 | 엔비디아의 순환적 자금조달, 기술 인프라 정크본드 수준 금리, 19세기 철도 버블 비유 | 5, 35, 36 |
| 시장 폭 괴리·집중 청산 부재 | BTIG 경고 — 30년 만의 괴리 수준, ‘의자 뺏기 게임’ 종료 시 전면 매도 위험 | 53 |
| 중국 반도체·로봇 테마주 단기 과열 조정 | ChiNext -5%, 과창50 -7%대, 로봇주 다수 하한가 | 40, 41 |
| 유니트리發 휴머노이드 밸류에이션 소화기 | JP모건 1~6개월 조정 경고, 희소성 프리미엄 종료 | 62 |
| 이란-미국 확전 가능성 | 협상 중단 지시 + UAE 교역 중단 + 이란의 유럽 내 서방자산 타격 검토 | 1, 14, 37 |
| 메모리 다운스트림 마진 압박 | 샤오미 ‘메모리세’ 30억 위안, 매출총이익률 하락 | 57 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| 엔비디아 저평가 매수 기회 | BofA, 내재가치 대비 34~50% 할인 평가 | 3 |
| 삼성전자 파운드리 가격 결정력 회복 | TSMC 병목 반사이익, 하반기 흑자 전환 기대, AI/HPC 비중 확대 | 58, 59 |
| SK하이닉스 주주환원 강화 | FCF 최소 50% 환원 계획, 신용등급 상향 | 44, 56 |
| 대만 중형 기술주로 수혜 확산 | 이익 전망 55% 상향(7월만 9.5%), 서버·커넥터·냉각·전력관리 부문 | 7 |
| 중국 초대형 IPO 파이프라인 | YMTC·CXMT 지도 검수 단계, 4분기 상장 기대 | 20, 61 |
| 중국 비AI 수출 펀더멘털 견조 | AI 제외 수출도 20%대 증가, 역대 최고 노출도 | 46 |
| 모더나·머크 mRNA 항암 백신 3상 성공 | 암 치료 분야 첫 3상 성공, 프리마켓 급등 | 60, 65 |
| 中 로켓 재사용 기술 상용화 | 발사 비용 70%↓ 가능성, 우주 인프라 구축 가속 | 68 |
| 일본 기업 실적 서프라이즈 확산 | 5년래 최대 서프라이즈, AI주에서 全업종으로 확산 기대 | 17, 19 |
주요 기관 경고·분석 핵심 메시지
- 벤 톰슨(테크 분석가): 엔비디아의 ‘순환적 자금조달’은 실질적 가격 인하이며, 수요 둔화 시 리스크가 엔비디아 자체 재무제표로 귀속. AI 열풍은 19세기 철도 버블과 유사 — 기술은 실재하나 자금조달 고리가 먼저 끊길 수 있음. TSMC의 보수적 증설은 리스크를 빅테크로 전가하는 구조.
- 골드만삭스(Mossavar-Rahmani, Covello): AI 소비자 도입은 빠르나 95%가 무료 이용, 수익화 부재. 경제적 가치는 반도체 기업에 집중돼 지속가능성 의문. 데이터 관리·오케스트레이션 계층이 향후 핵심 병목.
- 캐시 우드 / 벤 톰슨(메모리): 메모리 가격 급등은 긍정 신호가 아니라 대체기술 개발을 촉진하는 부정 신호 — 호르무즈 해협 봉쇄에 비유.
- BTIG: 주가·시장 폭 괴리가 30년 만의 최고 수준, 집중 청산 부재는 향후 전면적 매도 리스크를 내포.
- JP모건: 유니트리 IPO 이후 휴머노이드 로봇 업종은 1~6개월 밸류에이션 소화기 진입, 상업화 검증이 다음 랠리의 조건.
- 월가(채권시장): 2026년 채권시장 상황이 “일시적이지 않을 수 있다”며 2007년과의 유사성 경고.
4. 기타 메모
- 엔비디아 H200의 중국 반입(33)은 로이터가 FT 보도를 독립 확인하지 못한 상태 — 엔비디아 공식 입장 미확인, 익일 팔로업 필요.
- 앤트로픽 ARR(650억 vs 700~800억 달러)(21) 수치 불일치, 최소 6가지 산정 방식 차이 — 공식 IPO 서류 공개 시 재검증 필요.
- 량원펑/딥시크의 유니트리 공모주 평가차익(24)은 상장 초일 주가 기준 추산치로, 변동성 큰 종목 특성상 확정치 아님.
- 한국 QFI가 CXMT를 ‘가상 ISIN’으로 우회 거래 중이라는 점(64)은 비상장 중국 반도체주에 대한 한국 자금 유입 경로로 주목할 만함 — 실제 상장(YMTC 등) 이후 자금 이동 패턴 체크 필요.
- 오후장 中 반도체·로봇 테마주 급락(40, 41)이 단순 차익실현인지 추세 전환 신호인지는 다음날 개장 흐름으로 재확인 필요.
- “내수 지옥-해외 천국”(32), “중국 언론 톤 변화”(51), 그 외 링크 전용 메시지(4, 52)는 원문 요약 없이 링크만 공유돼 본문 내용 추가 확인 필요.
- 다음날 체크포인트: ① 20년물 국채 입찰 결과 및 FOMC 의사록 반응(54), ② 이란 관련 확전 여부(1, 14, 37), ③ 유니트리·YMTC 등 중국 IPO 후속 절차, ④ 삼성전자 파운드리 가격 인상에 따른 고객사(테슬라·애플·엔비디아·구글) 반응, ⑤ H200 중국 반입 관련 엔비디아·미 당국 공식 입장.