HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-17 기준, 수집 시각 2026-08-17 20:30:04 UTC)
메시지 수: 68
1. 핵심 뉴스 요약
- 🌍 트럼프, 한미연합군사훈련 대폭 축소 지시 — 트럼프 대통령이 김정은과의 “좋은 관계”를 이유로 국방부에 한미연합훈련 규모 대폭 축소를 지시. 이란 비핵화 공조 요청은 한국이 거부했다고 주장했으며, 백악관은 조건 없는 대화 가능성을 열어둠.
- 🌍 미·중 AI 패권경쟁, 미국 동맹국에 ‘양자택일’ 압박 — 로이터 보도에 따르면 미국이 ‘AI기회파트너십’ 서명국 30여개국에 중국 AI 프레임워크 참여 시 미국 주도 AI연합에서 배제될 수 있다는 경고 서한을 준비 중. 중국은 세계AI협력기구 설립으로 맞대응.
- 🏭 엔비디아 800VDC 전력 아키텍처 확정, 대만 델타전자·라이트온 수혜 — 엔비디아가 차세대 AI데이터센터 전력구조 로드맵 공개, 대만 전원업체 두 곳이 선두주자로 부상. 라이트온은 빠르면 11월 양산 목표.
- ⚡ 대만, AI 데이터센터 전력·수자원 병목 우려 — 원전 폐쇄와 재생에너지 구축 지연으로 전력공백 발생, RE100 대응 인프라 미흡. 아일랜드의 신규 데이터센터 건설 중단 사례와 대비되는 경고.
- 🤖 델타전자, 산업자동화에서 휴머노이드 로봇으로 사업 확장 — 로봇혁신연구원 설립, 고집적 관절모듈 최초 공개. 향후 3~5년간 사족·이족 로봇으로 사업 확대 계획.
- 🥇 텅스텐 가격 3분기 횡보, 성수기 앞두고 반등 기대 — AI PCB·WF₆ 등 신흥수요 증가, 공급제약 지속으로 9~10월 성수기 진입 시 반등 가능성.
- 🔋 ESS 배터리셀 Q3 가격 반등, AIDC·해외시장이 신성장동력 — 상반기 중국 신규 ESS 설치 규모가 최근 몇 년 만에 처음 역성장(YoY -20%), 업계 관심이 장비단가에서 전생애주기 수익성으로 이동.
- 📊 2026년 中 A주 신규상장 94개, 첫날 평균 279% 급등 — ‘초순응재’ 700%대 급등 사례 포함, 올해 평균 상승률이 2025·2024년을 소폭 상회. IPO 흥행 지속 여부가 관전포인트.
- 🤖 네이멍구 우란차부, 中 AI 컴퓨팅 거점으로 부상 — 저렴한 친환경전력을 기반으로 AI 특화 컴퓨팅센터 81개 유치.
- 💵 달러, 단기 안전자산 논리에서 장기 구조적 약세 논리로 전환 — 유로 강세, 미국 군사·지정학·재정 리스크, ‘미국채의 영국채화’ 우려가 겹치며 연중 고점이 이미 형성됐을 가능성.
- ☁️ 신흥 클라우드(Nebius·CoreWeave) vs AWS, 단기·장기계약 전략 갈림 — GPU 공급부족 속 단기계약 프리미엄 전략과 AWS의 장기계약 안정화 전략이 대비.
- 📊 20년물 美국채 입찰, 수익률 2020년 재개 이후 최고치 가능성 — 160억달러 규모 입찰 예정, 발행 전 수익률 약 5.27%. 장기국채 소화력을 시험하는 이벤트.
- 🚗 테슬라 Roadster 이달 공개 가능성, SpaceX 추진기 탑재
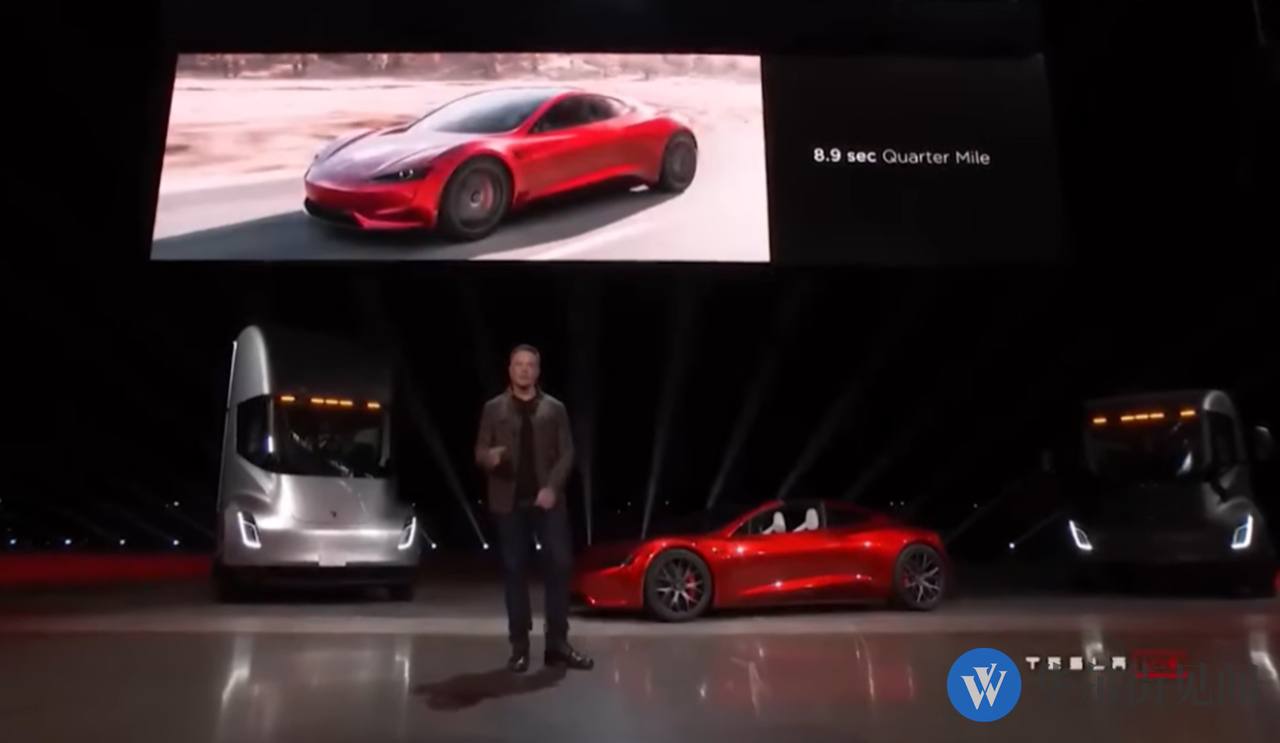
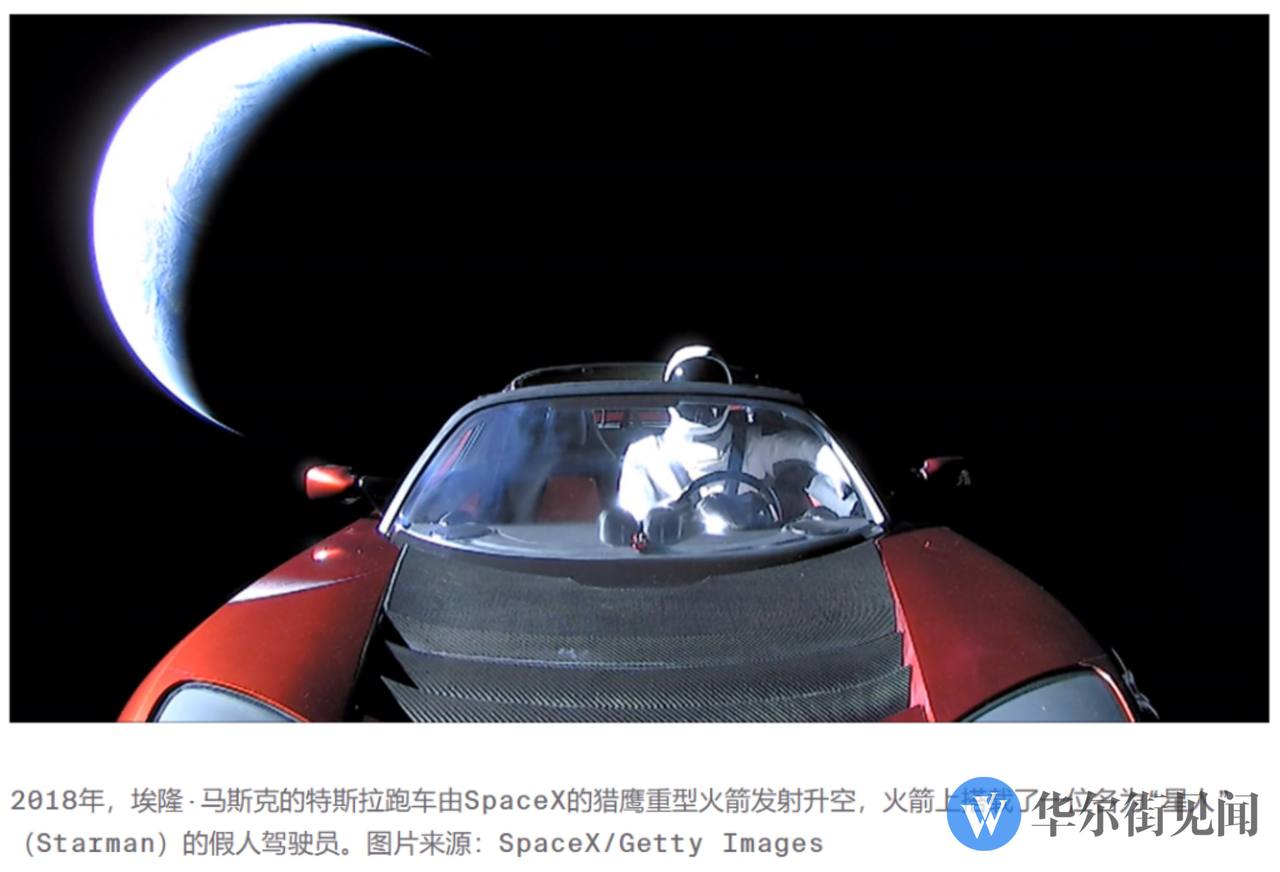
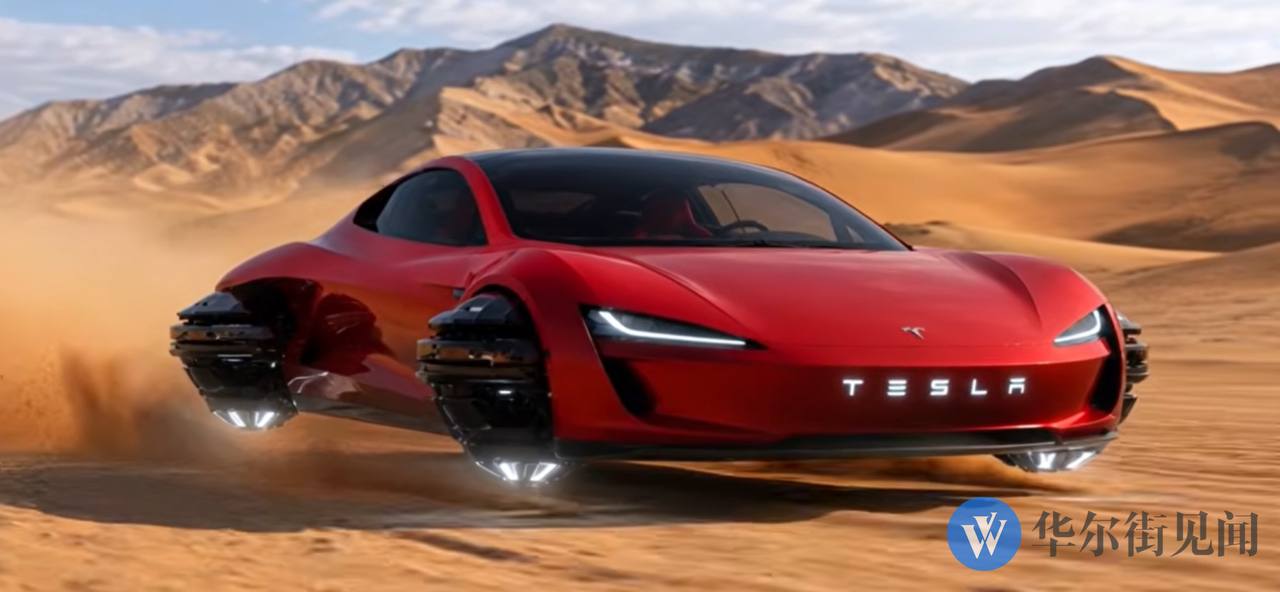 — 로켓 유래 냉기추진기로 ‘비행’이 가능한 슈퍼카, SpaceX 텍사스 기지에서 무인주행 시연 예정. 머스크 “문제 생길 수도 있지만 흥미로울 것” 경고.
- 💰 Alphabet, 사상 첫 호주달러 채권 발행 추진 — AI 투자자금 확보 목적, 최장 20년 만기 포함 4개 만기 검토. 올해 누적 조달액 약 850억달러.
- 🔋 탄산리튬 선물 상승, SCFI 유럽선 +8%
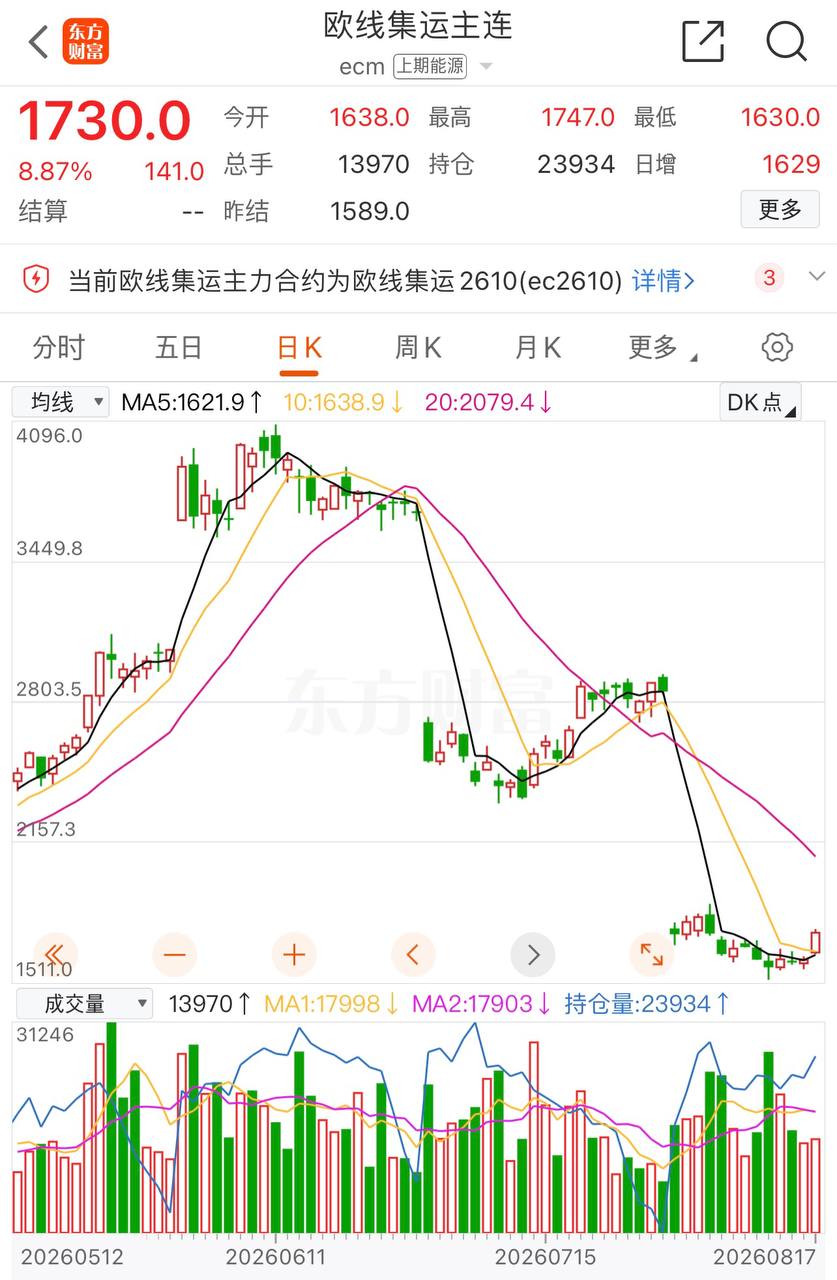
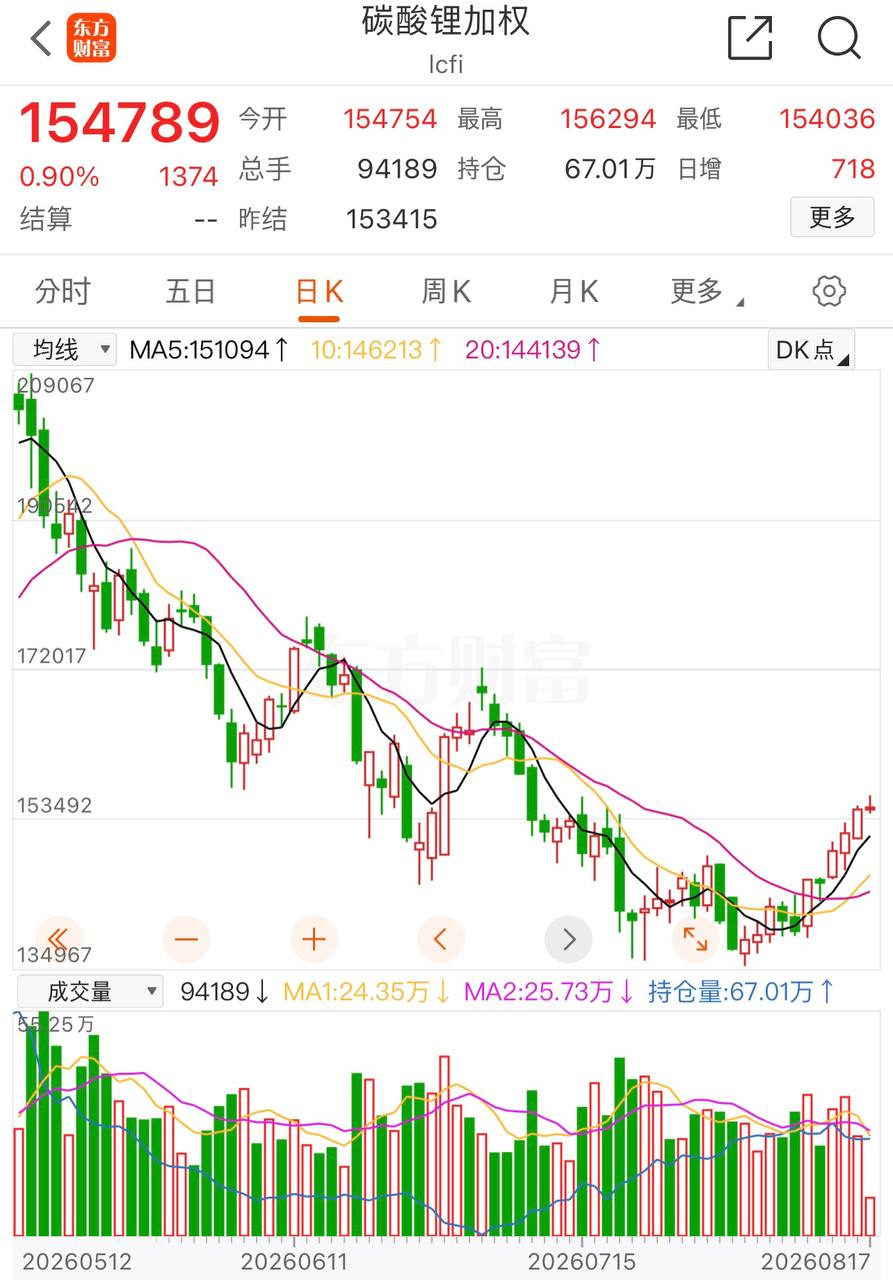 — 탄산리튬 선물 15.48만위안/톤(+0.9%).
- 🥇 美국채 40조달러 육박, BofA 하트넷 “지금은 금 매수 최적기” — 회사채 공급 급증(YoY+61%)이 국채수요를 구조적으로 밀어냄, 부채이자비용 이미 1.4조달러. 11월 선거가 연말 시장의 핵심 변수.
- 🏭 반도체 2분기 실적, 수요 강세·가격상승 확산 신호 (JPM) — TSMC 등 파운드리 capex 상향 및 증설 가속, 메모리 대기업은 장기계약·선급금으로 향후 수년 이익 선확보.
- 📊 인플레·재정확대·AI 열풍 삼중압박, 글로벌 채권 안전자산 위상 흔들 — 32개 스왑시장 중 3분의 2가 금리인상 가능성 반영, 한국 국채는 올해 약 -9%.
- 🏦 골드만삭스, “연준 9월 금리인상 가능성 극히 낮음” — 소비둔화·고용정체·인플레 개선이 동시 진행. 다만 시장전망은 여전히 매파적이라 하향조정 여지 존재. ECB는 9월 인상 후 인하 전환 전망.
- 📈 CXMT 랠리 지속, 시가총액 4조위안 재돌파 → 4.12조위안
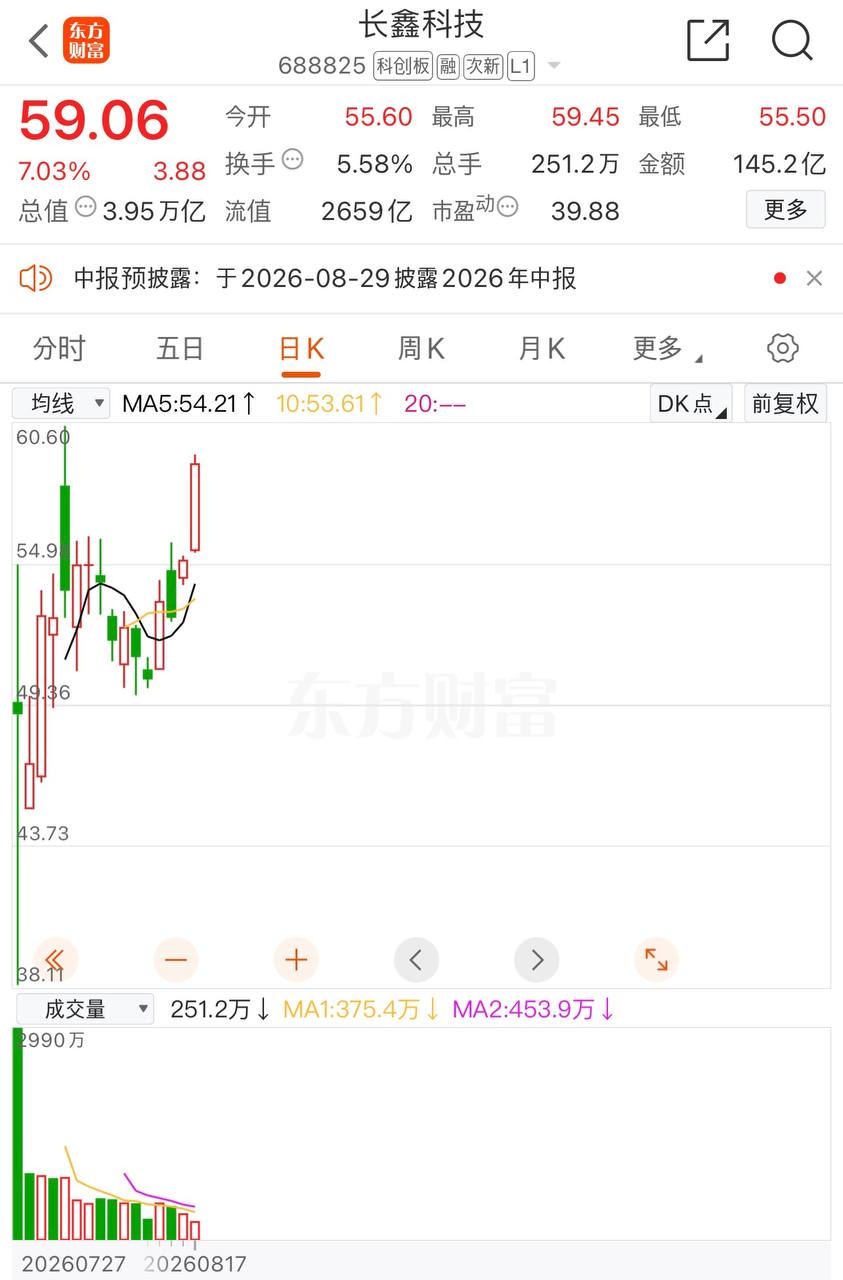
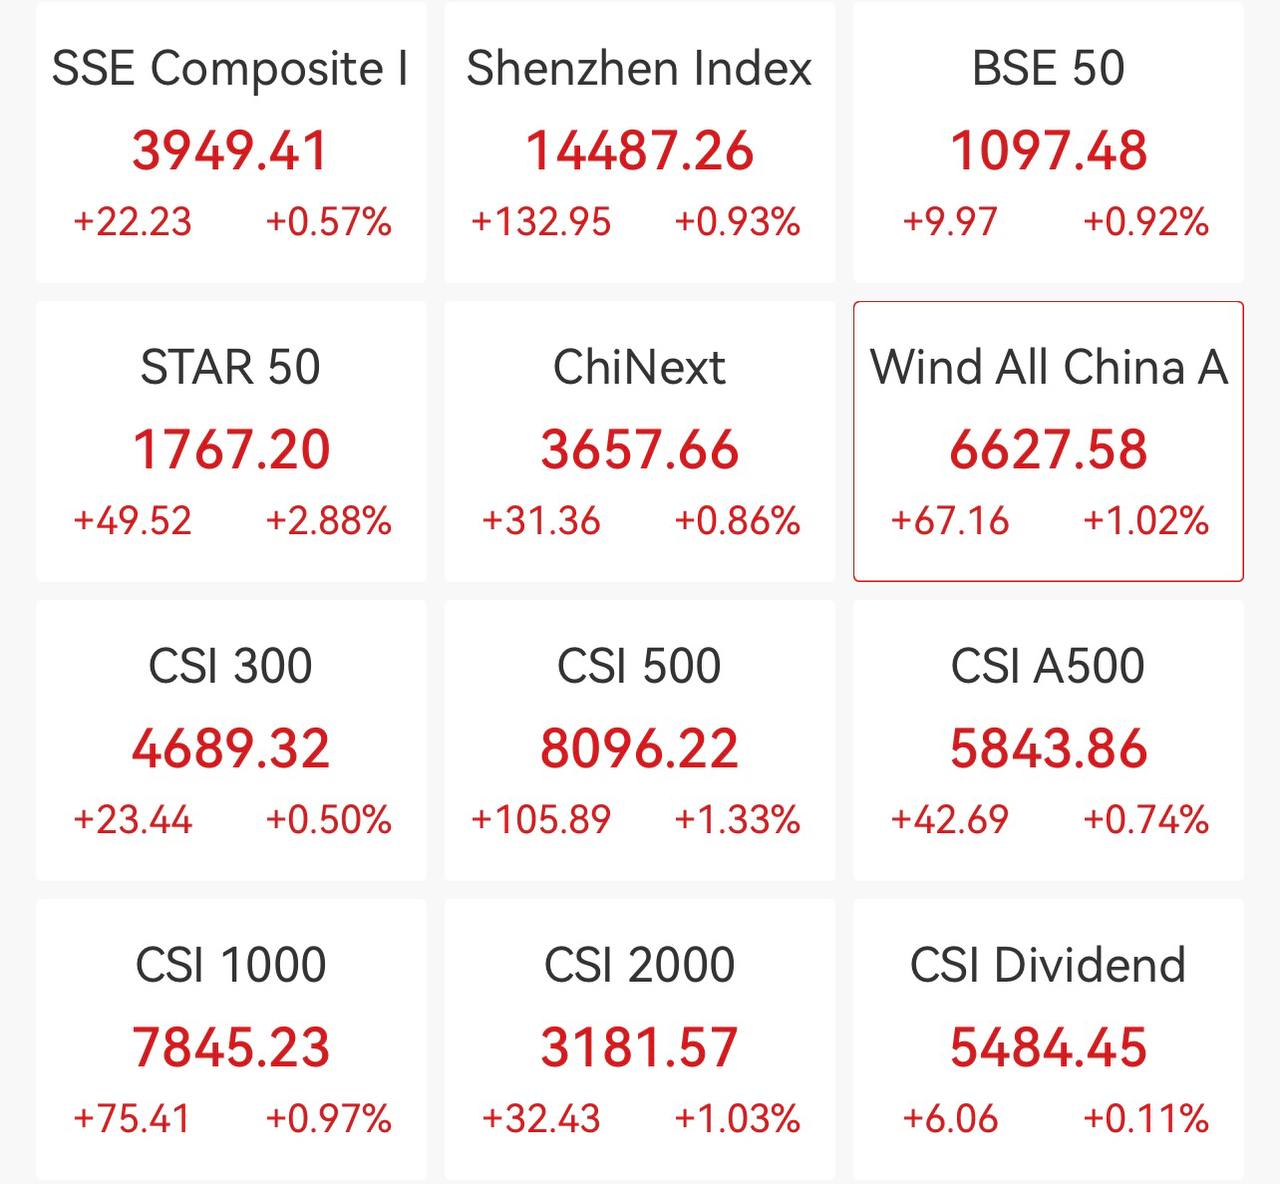
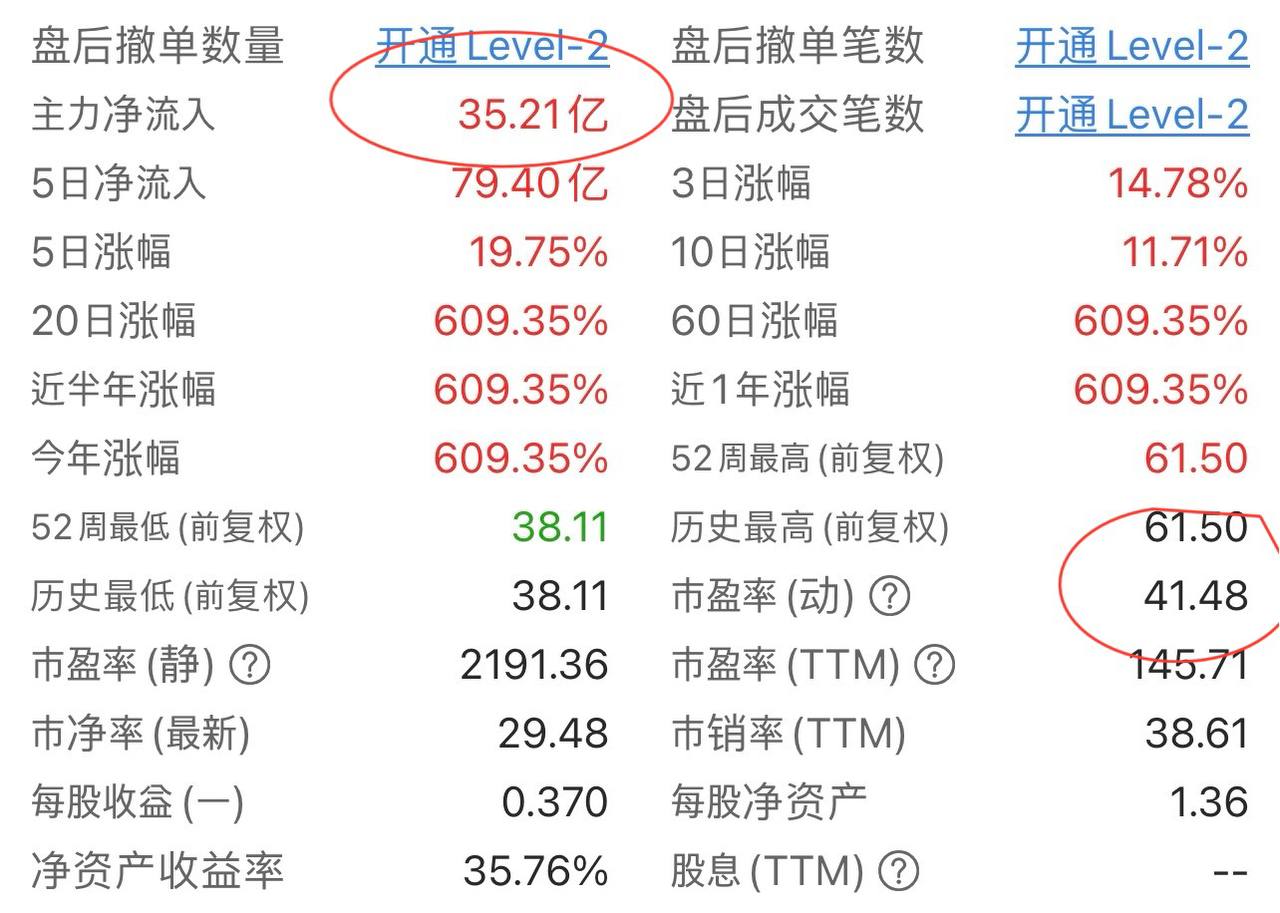 — 상장 후 신고가 경신(+7%→+8.8%→+11.7%), 메모리가격 상승 기대로 기관 순매수 35억위안. 2026E PE 41배, 시총은 마오타이의 2.5배.
- 🤖 중국 로봇테마주 상한가 랠리 — 룽저우, 다오언 등 다수 종목 상한가, 정위공업·진페이카이다 등도 강세.
- 🏭 인화인듐(InP) 기판 사상 최대 가격인상, “돈 있어도 못 산다” — AI연산 수요 폭발로 4분기 가격상승률 10%대 예상, 후방 기판 생산능력 병목이 단기 해소 어려움.
- 💵 “다음 위기엔 美 돈풀기 규모 2020년 두 배”…달러는 못 버틴다 (Rafi Farber) — 부채 기하급수적 증가, 다음 대형 은행위기 시 연준 자금공급 규모가 2020년의 두 배에 이를 것. 금이 최종 헤지수단이라는 평가.
- 🤖 JP모건, GLM-5.3·DeepSeek 가격인상으로 中AI 재편…즈푸·MiniMax 목표가 상향 — ‘프런티어 인텔리전스’에 대한 가격결정력 보유 모델이 저가 모델보다 투자가치 높다고 판단.
- 📉 BTIG, “8~10월 美증시 시스템적 조정위험 상승, 지금이 리스크축소 적기”
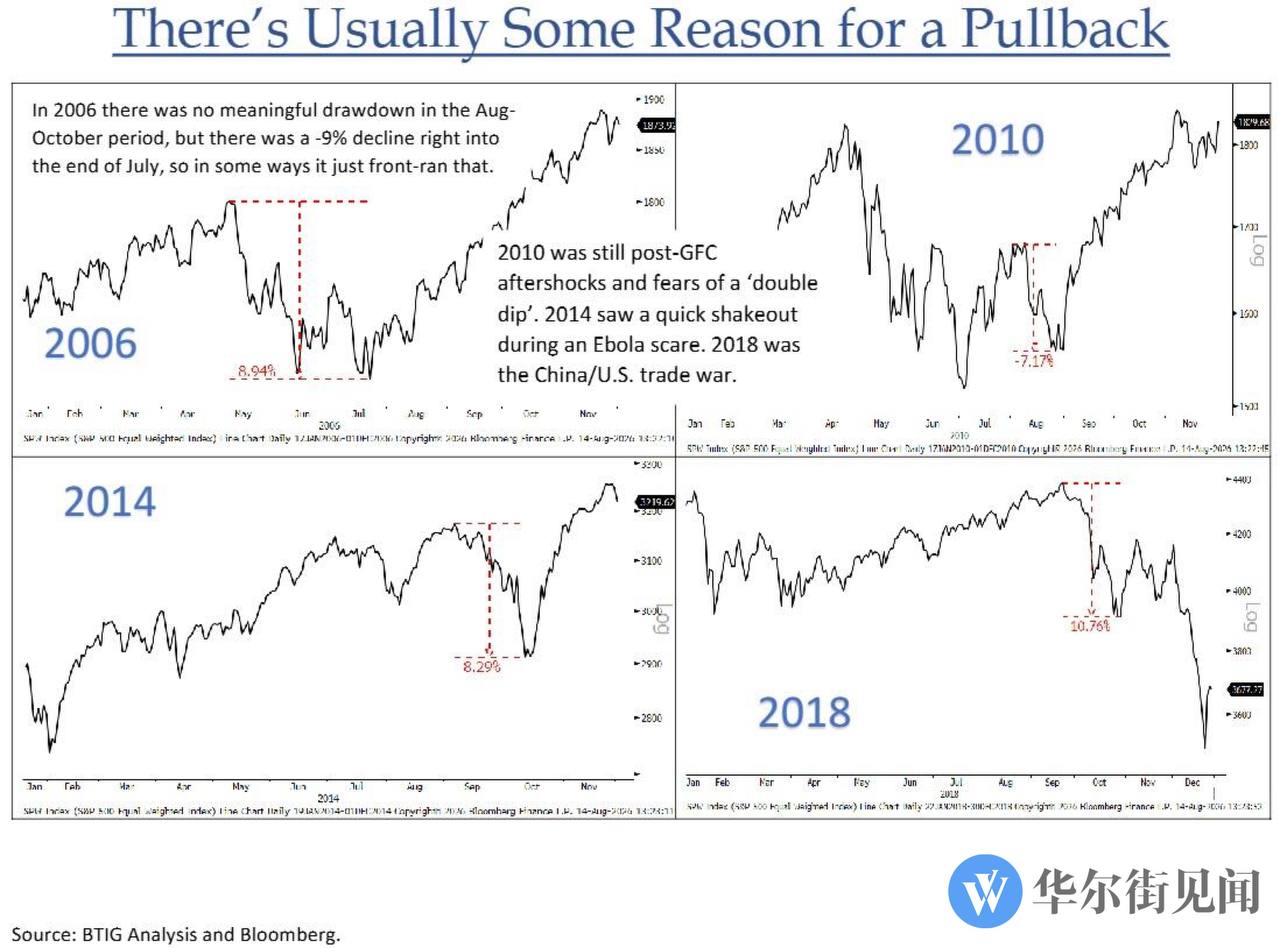 — 중간선거 해 계절성상 8~10월 S&P500은 예외 없이 최소 7% 조정 경험. VIX 연중최저, 장기금리-증시 다이버전스 부각.
- 🌾 글로벌 설탕가격 연중최고, 엘니뇨 확률 81%·인도 수출금지 — 원당 선물 17.11센트로 1년여만 최고치. 브라질 수확차질, 우크라이나 사탕무 -23% 등 공급압력 동시 발생.
- 📊 중국 10년물 국채금리 1년여만 최저(1.68%) vs 일본 10년물 30년만 최고(2.93%) — 양국 통화정책·금리 방향성 극명하게 대비.
- 🔋 탄산리튬 현물 153,950위안/톤, 전거래일 대비 +1,000위안
- 📊 일본 2분기 GDP 연율 1.1%, 예상(2%) 큰폭 하회 — 자본지출 -1.2%, 민간소비 정체. 중동충돌발 에너지가격 상승·공급망 차질이 부담, BOJ 추가 금리인상 경로도 어려워짐.
- 🏭 iPhone 17 시리즈, 이달 말까지 글로벌 가격인상 가능성 — 전 모델 인상폭은 최대 1,000위안 이내로 예상, 앞선 일본 인상안이 기준이 될 가능성.
- 🥇 LME 구리 현물 프리미엄, 2021년 이후 최고 — 3개월물 대비 톤당 478달러까지 높아짐. Backwardation 심화는 단기수요가 가용현물 공급을 초과함을 시사.
- 🥇 Jefferies, 2026년 글로벌 구리 44.2만톤 공급부족 전망 — 세계 구리공급 55% 담당 주요광산의 2분기 생산 YoY -3.9%. 공급리스크 하방 편향, 중기 강세 유지.
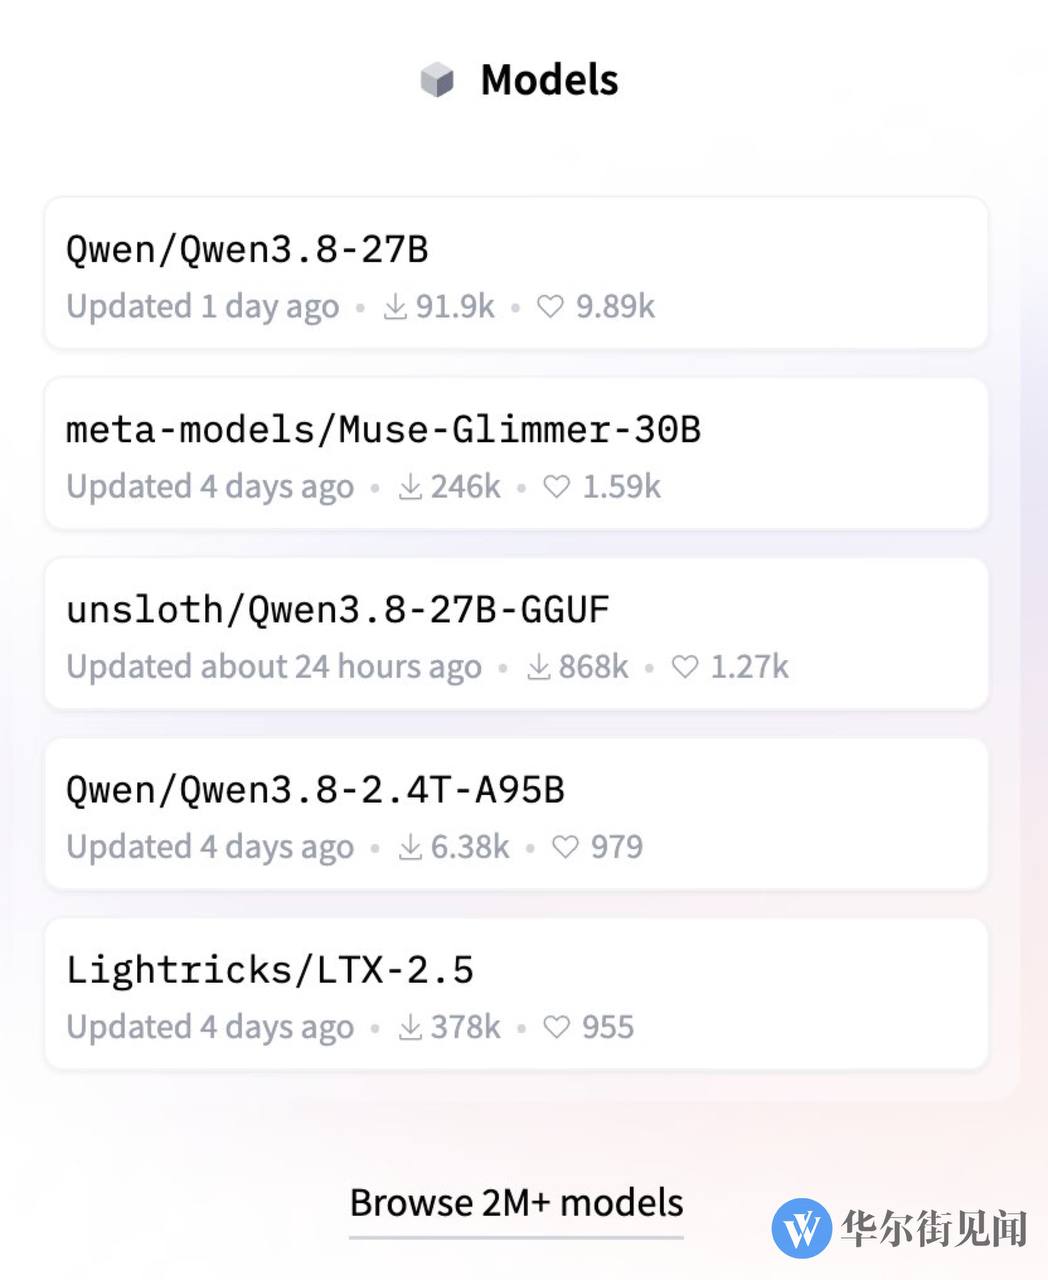
- 🤖 알리바바 Qwen3.8-27B, Hugging Face 인기모델 1위
- 💰 브리지워터, “자금조달 결정적 순간(Capital Crunch Point) 임박”…AI서사 기술→금융 전환
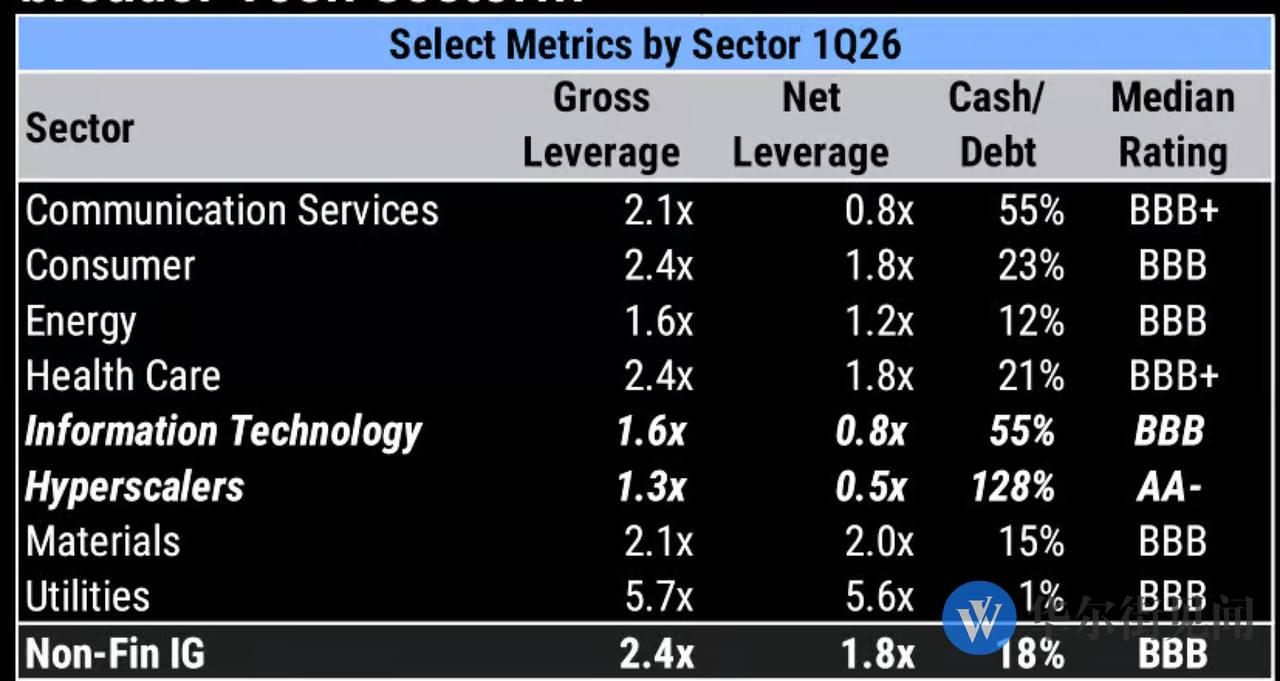
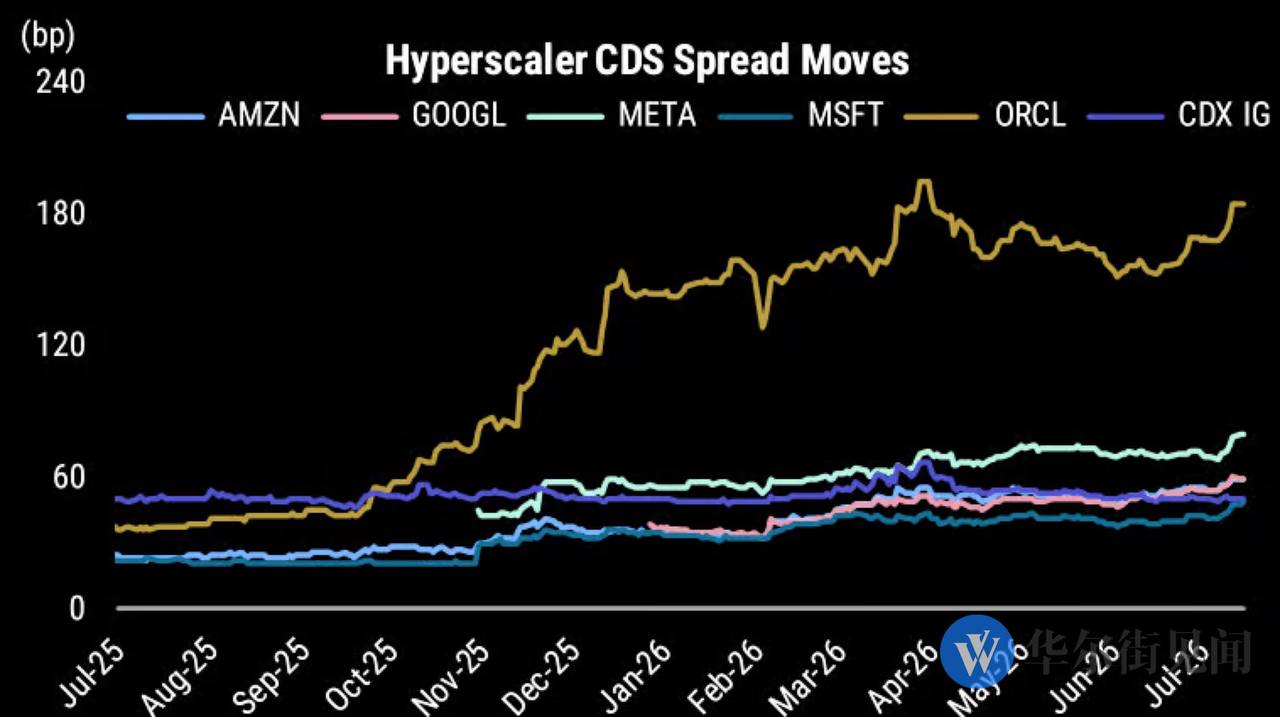
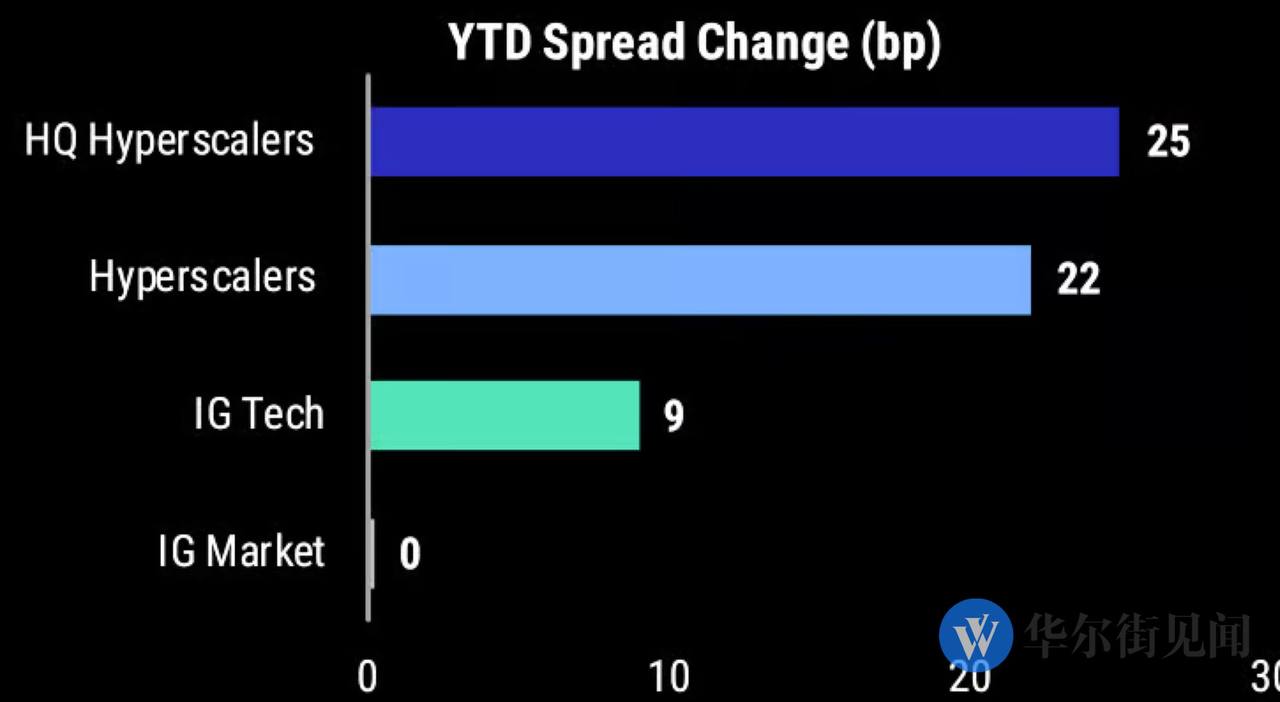
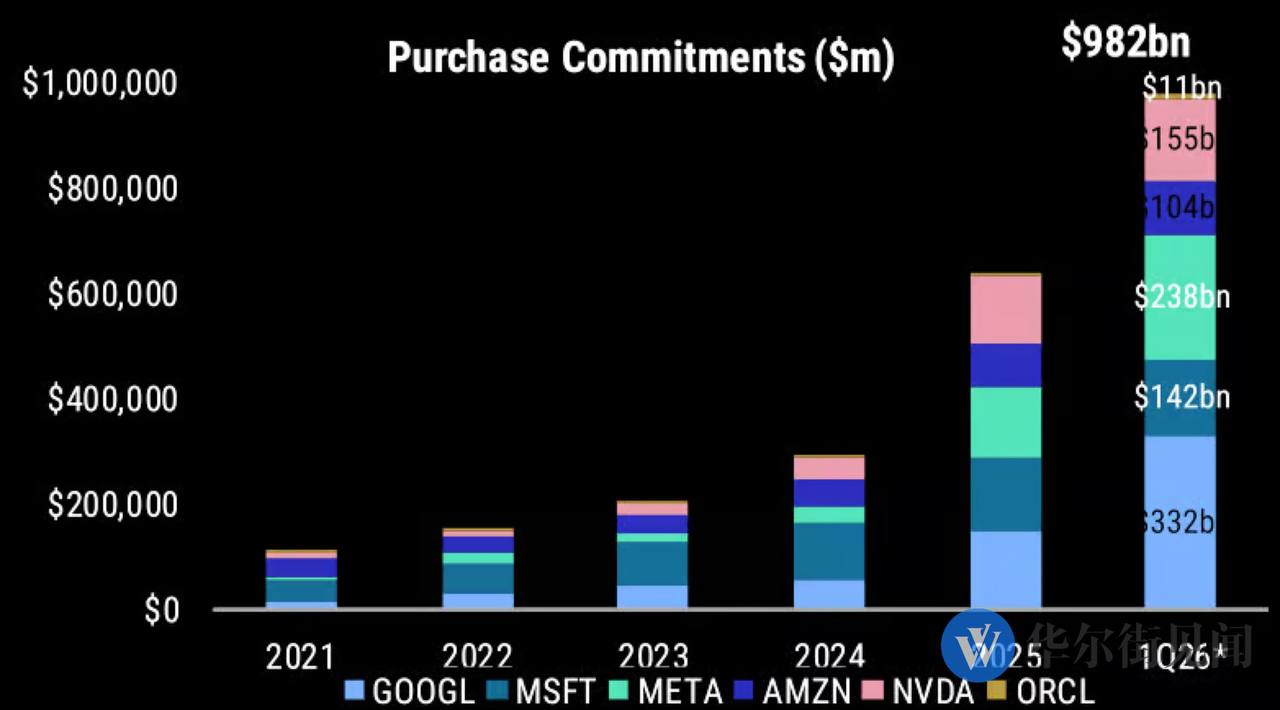
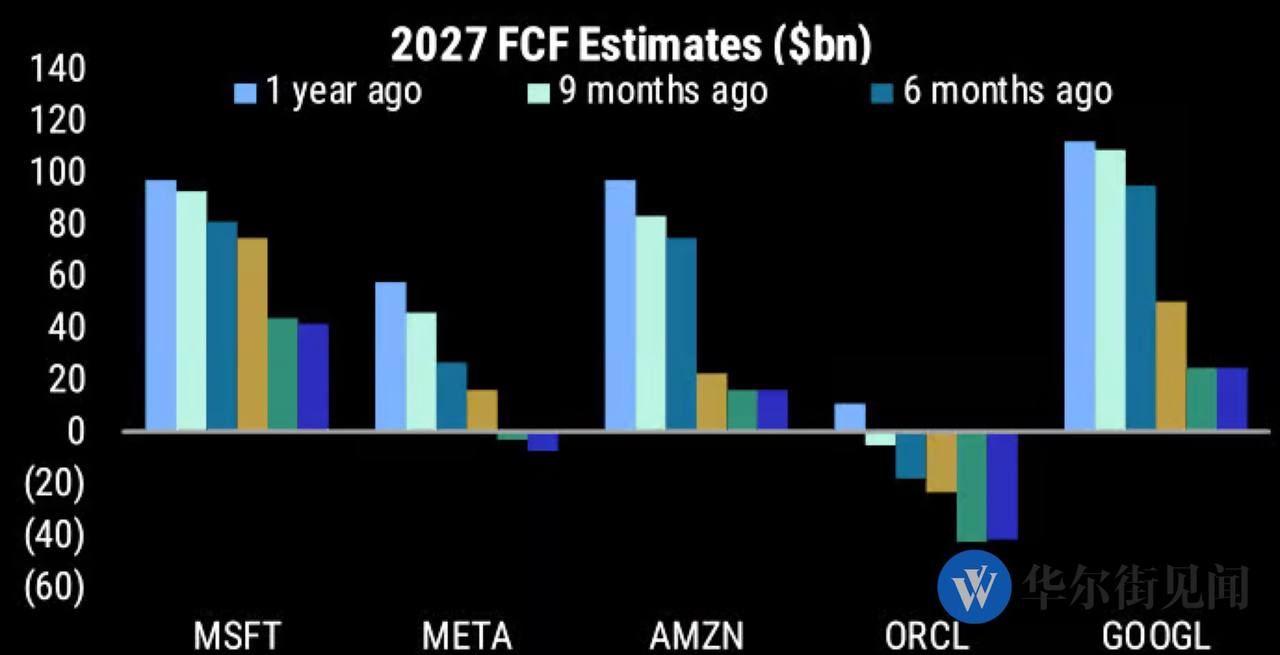
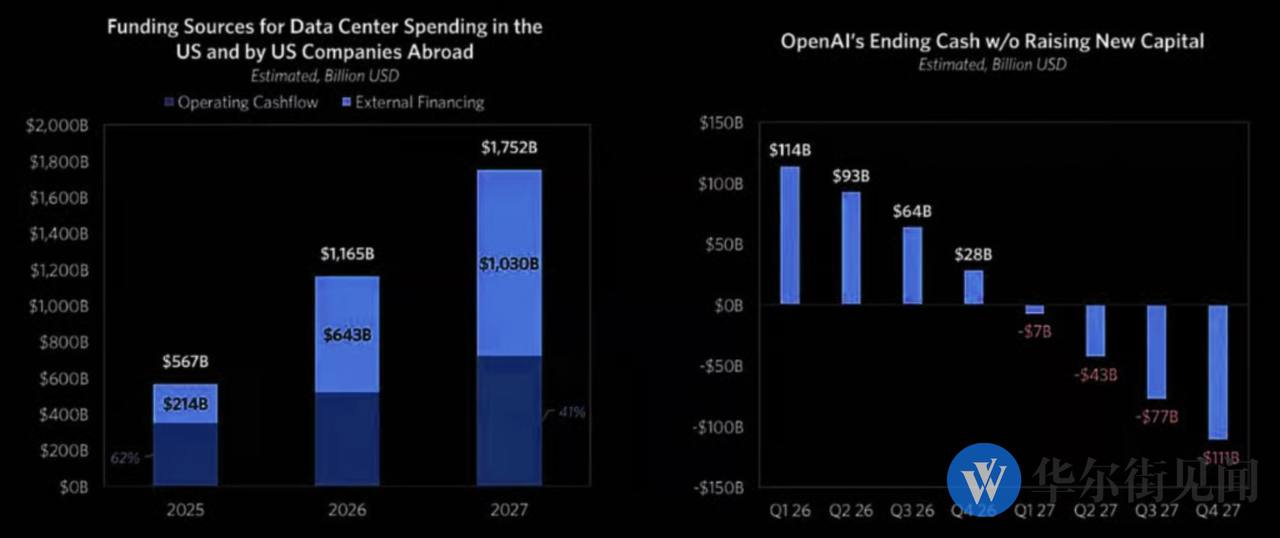 — 모건스탠리는 2028년까지 AI인프라 자금 약 1조7,500억달러 중 상당 부분이 신용시장에서 조달될 것으로 전망. 오라클 CDS 180bp 급등, FCF -400억달러 근접. ‘新채권왕’ 건들락은 “GPU 담보 장기채는 바나나로 30년만기 ABS를 만드는 것과 같다”고 비유.
- 🤖 유니트리, 신형 휴머노이드 ‘슈퍼맨’ 공개…8월 19일 과창판 상장 예정
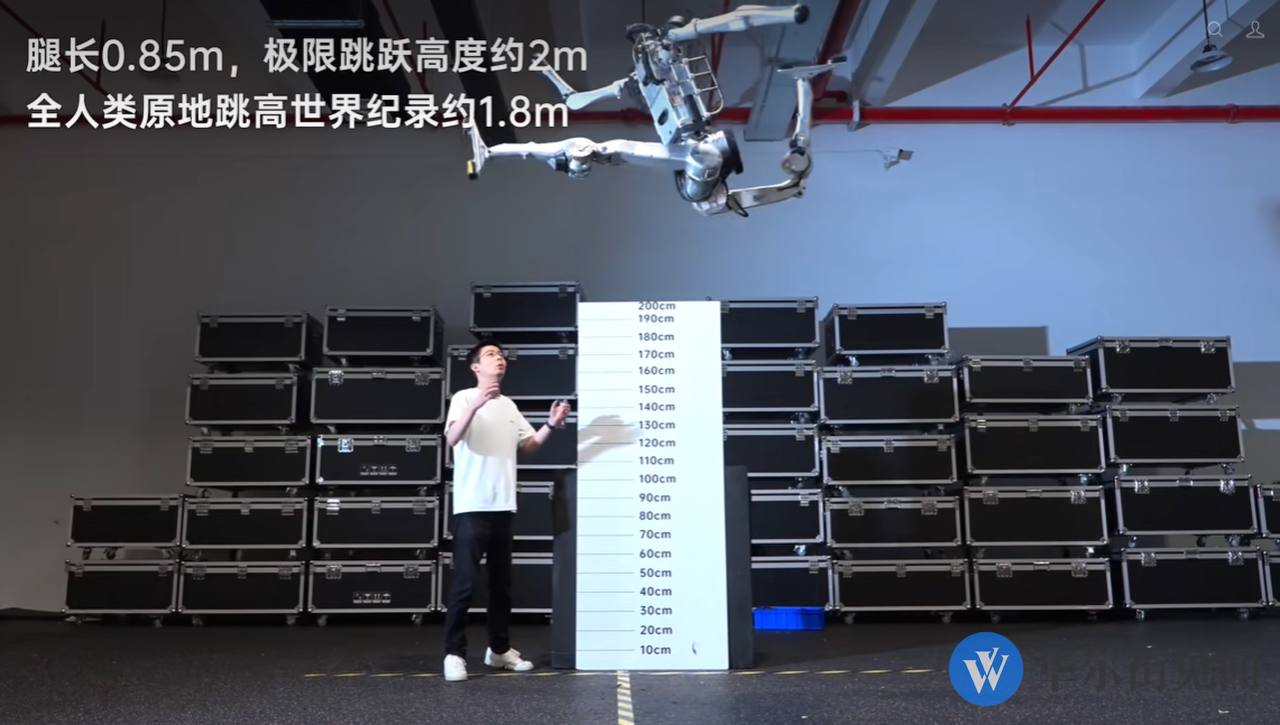 — 제자리 점프 2m, 최고속도 12.66m/s로 인간기록 경신, 개발기간 불과 3개월. 공모가 150.80위안, 시가총액 약 610억위안, PER 219배로 업계평균 크게 상회.
- 📊 중국 7월 경제지표, 2개월 연속 쇼크
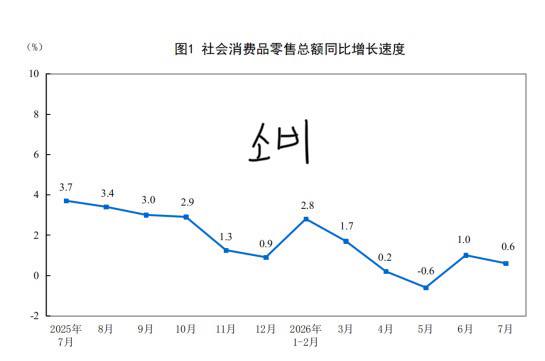 — 산업생산 YoY+4.5%(예상 5.0%), 소매판매 +0.6%(예상 1.5%), 고정투자 YTD -6.7%(예상 -6.2%), 부동산개발투자 -19.2%(예상 -16.8%), 도시실업률 5.2%. 내수·생산 둔화 폭이 예상을 상회, 전방위 부양책 여부 주목.
- 🤖 중국 1~7월 산업용로봇 생산 YoY+28.5% — 3D프린팅장비 +52.3%, 리튬이온배터리 +40.2%로 장비제조업·첨단기술 제조업 성장세 양호.
- 🏠 7월 70개도시 주택가격: 1선 도시 상승폭 축소, 전체 하락폭은 재차 축소 — 1선 신축 MoM 보합, 2·3선은 하락 지속. YoY 기준 하락폭은 전반적으로 축소.
- 🤖 AI Agent 실제업무 성공률 여전히 낮음 — RealReplicaBench 이커머스 평가에서 Claude Opus 5조차 통과율 60%대에 그침, 대부분 모델은 50% 미만. ‘문제풀이 능력’과 ‘실제 업무수행 능력’ 간 격차 지속.
- ⚠️ AI 최대 위험신호: 토큰가격 하락속도가 사용량증가 앞질러 (David Woo 인터뷰) — MS가 NVIDIA칩 구매 → OpenAI 컴퓨팅비 지불(MS AI매출의 약 70%)로 이어지는 순환매출 구조 지적. OpenAI는 연구개발 중단하고 가격 80% 인하.
- 🌍 7월 홍콩 방문객 450만명, YoY+3%
- 🏭 Arm·AMD, 인텔 서버CPU 시장점유율 잠식 가속 — 인텔 점유율 현재 62%→2030년 35.8% 전망, AMD 31%·Arm진영 30~35%. 2030년 AI전용CPU가 서버CPU 시장의 86% 차지 전망.
- 💴 위안화, 달러 대비 6.74위안 돌파…3년반만 최고 — 역내 6.7393위안, 역외 6.7388위안까지 상승. 장기금리 역대최저·기술주(CXMT) 신고가와 동시 발생하는 “처음 보는 조합”이라는 채널 코멘트.
- 🖥️ CUDA 해자, AI에 의해 흔들리나…GPU 20배 프리미엄 유지 어려워질 수도 — 현재 GPU 원가-판매가 차이 최대 20배, NVIDIA의 진짜 해자는 CUDA 생태계이며 AI 자동 프로그래밍·AMD 부상으로 향후 2년 내 약화 가능성.
- 🏭 미국증시 개장 전 메모리반도체주 일제히 상승 — 샌디스크 +6%, SK하이닉스 +4%, 웨스턴디지털 +4%, 마이크론 +3% 등.
- 💰 Anthropic IPO 밸류에이션 논란, 월가는 2028년 매출 2,000억달러 베팅 — 현재 실적이 아닌 2028년 전망치를 핵심 밸류에이션 기준으로 사용, Palantir·SpaceX식 고성장 프리미엄 논리 적용 중이나 시장 검증 필요.
- ☁️ Amazon AWS, “1조달러 매출로 가는 길” (모건스탠리) — 데이터센터 전력 규모 2025년 14GW→2035년 120GW 전망, 전력 1W당 매출 12달러 달성 시 매출 1조달러 돌파 가능. 장기 EBIT마진 약 30% 전망.
- 🔋 CATL 이춘 젠샤워 리튬광산, 환경영향평가 접수 예정…생산재개 신호 — 세계 최대 리튬운모 광산, 가동중단 전 중국 전체 생산량의 8~10% 차지. 다만 이번 평가서상 연간 채굴규모는 기존 4,500만톤 대비 약 30% 하향된 3,000만톤으로 제시.
- 🖥️ NVIDIA-OpenAI, 2030년까지 약 12GW(최대 16GW) AI인프라 구축 약속 — 젠슨 황, 현재 규모 기준 2030년까지 약 6,000억달러 규모의 NVIDIA 컴퓨팅 인프라 매출로 이어질 수 있다고 언급.
- 📈 JP모건, 일본 TOPIX 2026년말 목표치 4,400→4,600으로 상향
- 🏭 삼성전자·SK하이닉스, 상반기 capex 35% 급증…NVIDIA는 삼성 5대고객서 제외 — 반도체 설비투자 합계 43.2조원(YoY+35.1%), 가동률 100%. SK하이닉스 매출 중 NVIDIA 비중은 13.35%로 하락, AI메모리 수요의 탈NVIDIA 다변화 시사.
- 🚗 중국 신에너지차 보험 갱신료 급등 논란, ‘좌석보험’ 사실상 강제 끼워팔기 — 갱신보험료가 한 달 새 2,900위안→4,000위안대로 급등한 사례. 2025년 업계 전체 56억위안 적자, 손해율 개선 압박이 배경. 소비자는 보험료 인상 근거를 파악하기 어려운 구조.
2. 주요 테마 / 트렌드
AI 인프라 확장과 전력·자금조달이라는 이중 병목
엔비디아 800VDC 로드맵(#3), 대만의 전력·수자원 병목 경고(#4), AWS 데이터센터 전력이 2025년 14GW에서 2035년 120GW로 확대될 것이라는 전망(#47), NVIDIA-OpenAI의 12~16GW 인프라 구축 약속(#49) 등 전력 확보가 AI 확장의 실질적 상한선으로 부상하고 있다. 동시에 Alphabet의 호주달러 채권 발행(#14), Anthropic IPO 밸류에이션 논란(#46), 브리지워터의 ‘자금조달 결정적 순간’ 경고(#34, 오라클 CDS 180bp 급등)까지 겹치며, AI 투자금 조달이 기술경쟁을 넘어 신용시장 리스크로 전이되는 흐름이 뚜렷하다.
반도체·메모리 슈퍼사이클 강세 지속
JPM의 2분기 실적 강세 신호(#17), CXMT의 연속 신고가 랠리(#20), 삼성전자·SK하이닉스 capex 35% 급증(#51), 미국 메모리주 동반 상승(#45), Arm·AMD의 인텔 서버CPU 점유율 잠식(#42) 등 메모리·파운드리 전반에서 강세 신호가 확산되고 있다. 다만 NVIDIA가 삼성전자 5대 고객에서 제외됐다는 점(#51)은 AI메모리 수요가 단일 고객 의존에서 벗어나 다변화되고 있음을 시사한다.
중국 로봇산업 굴기
델타전자의 휴머노이드 로봇 사업 확장(#5), 유니트리의 ‘슈퍼맨’ 공개 및 과창판 상장(#35), 중국 로봇테마주 상한가 랠리(#21), 1~7월 산업용로봇 생산 YoY+28.5%(#37) 등 로봇이 반도체에 이은 중국 제조업의 다음 성장축으로 부각되고 있다.
지정학 긴장과 미·중 AI 패권경쟁
트럼프의 한미연합훈련 축소 지시(#1)와 미국의 동맹국 대상 AI 진영 ‘양자택일’ 압박(#2)이 같은 날 함께 부각됐다. 여기에 JPM의 GLM-5.3·DeepSeek 재평가(#24), CUDA 해자 약화 가능성(#44) 등 미·중 AI 모델 경쟁 구도의 재편 신호도 겹쳐 나타났다.
채권시장 구조적 압박, 안전자산 위상 흔들림
미국채 40조달러 육박(#16), 20년물 입찰 수익률 최고치 가능성(#12), 글로벌 채권의 안전자산 위상 퇴색(#18), 일본 10년물 국채금리 30년만 최고(#27), 골드만삭스의 9월 금리동결 전망(#19), 달러의 구조적 장기약세 전환(#10, #23)까지, 주요국 금리·통화 정책 전반이 동시다발적으로 흔들리고 있다.
중국 경기둔화 vs 위안화·증시 강세의 역설
7월 경제지표 2개월 연속 쇼크(#36)와 부동산 시장 냉각 지속(#38)에도 불구하고, 위안화는 3년반만 최고치(#43)를 기록했고 CXMT는 연속 신고가(#20)를 경신했다. 채널에서도 “위안화 강세 vs 장기금리 역대최저 vs 기술주 신고가”의 조합을 “처음 보는 조합”이라 언급하며 지속가능성에 의문을 제기했다.
원자재 전방위 강세: 구리·설탕·리튬·텅스텐·인화인듐
LME 구리 현물프리미엄 2021년 이후 최고(#31), Jefferies의 2026년 44.2만톤 구리 공급부족 전망(#32), 엘니뇨발 설탕가격 연중최고(#26), 탄산리튬 선물·현물 동반 상승(#15, #28), CATL 리튬광산 생산재개 신호(#48), 인화인듐 사상 최대 가격인상(#22), 텅스텐 반등 기대(#6)까지 공급망 타이트닝이 원자재 전반으로 확산되고 있다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 핵심 내용 | 관련 항목 |
|---|---|---|
| AI 자금조달 리스크(Capital Crunch) | 브리지워터 경고, 오라클 CDS 180bp 급등·FCF -400억달러 근접, 건들락 “바나나로 30년만기 ABS” 비유 | #34 |
| 美 증시 8~10월 조정 위험 | BTIG, 중간선거 해 계절성 + VIX 연중최저 + 장기금리 다이버전스 동시 부각 | #25 |
| 글로벌 채권 안전자산 위상 퇴색 | 인플레·재정확대·AI열풍 삼중압박, 32개 스왑시장 중 3분의 2가 금리인상 반영 | #18 |
| 달러 구조적 약세 우려 | 美 군사·지정학·재정 리스크, “미국채의 영국채화” 우려 | #10, #23 |
| 중국 7월 경제지표 쇼크 | 산업생산·소매판매·고정투자·부동산투자 전방위 예상 하회 | #36 |
| 지정학 리스크 | 한미연합훈련 축소 지시, 미국의 동맹국 대상 AI 진영선택 압박 | #1, #2 |
| 신에너지차 보험료 급등 | 업계 손해율 악화(2025년 56억위안 적자)로 소비자 부담 전가 | #52 |
| 일본 금리상승·성장둔화 동시 진행 | 국채금리 30년만 최고 vs 2분기 GDP 예상 대폭 하회 | #27, #29 |
기회 요인
| 기회 요인 | 핵심 내용 | 관련 항목 |
|---|---|---|
| AI 인프라 전력솔루션 | 800VDC 전력아키텍처 확정, 대만 델타전자·라이트온 수혜(11월 양산 목표) | #3 |
| 메모리 슈퍼사이클 | CXMT 연속 신고가, 삼성·SK하이닉스 capex 급증, 메모리주 동반강세 | #20, #45, #51 |
| 중국 로봇산업 | 유니트리 상장, 산업용로봇 생산 +28.5%, 로봇테마주 랠리 | #35, #37, #21 |
| 금(안전자산) | BofA 하트넷, “지금이 금 매수 최적기” | #16 |
| 구리 공급부족발 강세 | Jefferies 2026년 44.2만톤 부족 전망, LME 프리미엄 2021년 이후 최고 | #31, #32 |
| 중국 AI모델 재평가 | GLM-5.3 업그레이드, 즈푸·MiniMax 목표주가 상향 | #24 |
| AWS 클라우드 장기성장 | 전력용량 8배 확대 전망, 매출 1조달러 도달 경로 제시 | #47 |
| 일본 증시 상향조정 | JP모건, TOPIX 목표치 4,600으로 상향 | #50 |
주요 기관 경고/분석 핵심 메시지
- 브리지워터: 자금조달 결정적 순간(Capital Crunch Point) 임박, AI 서사가 기술에서 금융 이슈로 전환 중 (#34)
- BTIG: 8~10월 미국증시 시스템적 조정 위험 상승, 지금이 리스크 축소의 최적 시점 (#25)
- BofA 하트넷: 미국채 40조달러 육박, 현재 가장 좋은 선택은 금 매수 (#16)
- 골드만삭스: 연준 9월 금리인상 가능성 극히 낮음, 다만 시장 금리전망은 여전히 매파적 (#19)
- JP모건: 반도체 2분기 실적에서 수요강세 신호 확인(#17), GLM-5.3·DeepSeek 가격인상발 중국AI 재편 판단(#24)
- Jefferies: 2026년 글로벌 구리 44.2만톤 공급부족 전망, 중기 강세 유지 (#32)
- Rafi Farber: 다음 위기 시 연준의 자금공급 규모는 2020년의 두 배, 달러는 버티지 못할 것 (#23)
- David Woo: 토큰가격 하락속도가 사용량 증가를 앞지르는 것이 AI의 가장 위험한 신호 (#40)
4. 기타 메모
- 8월 19일: 유니트리 과창판 상장 — 공모가 150.80위안, PER 219배로 업계평균 크게 상회. ‘슈퍼맨’ 로봇 공개 이후 상장 초기 주가 변동성 확인 필요 (#35)
- 8월 17일 지표 확인 후 체크포인트: 중국 7월 경제지표 쇼크 이후 전방위 부양책 발표 여부 및 장기금리 하락세 진정 여부 — 증시 영향은 중립 이하, 기술주 쏠림 지속 예상 (#36)
- 8월 말까지: 애플 iPhone17 시리즈 글로벌 가격조정 완료 예정 — 구체적 인상폭·지역별 적용 확인 필요 (#30)
- 환율·금리·증시 조합 특이점: 위안화 3년반만 최고 vs 장기금리 역대최저 vs CXMT 신고가 — “처음 보는 조합”으로 지속가능성 모니터링 필요 (#43)
- 수요일(입찰일) 확인 필요: 20년물 미국채 입찰 결과 — 낙찰금리·응찰배수로 장기국채 소화력 판단 (#12)
- CATL 젠샤워 리튬광산: 환경영향평가 접수 이후 실제 생산재개 시점과 채굴규모 30% 하향조정 배경 추가 확인 필요 (#48)
- 신에너지차 좌석보험 강제 끼워팔기 논란: 규제당국의 대응 여부와 보험료 산정 투명성 개선 여부 추적 필요 (#52)
- 특이점: 08:02 “EU 영향력 확장” 메시지는 본문 설명 없이 링크만 공유되어 있어 원문 확인 필요 (핵심뉴스 목록에는 미포함)