HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-16 기준, 수집 시각 2026-08-16 20:30:05 UTC)
메시지 수: 42
1. 핵심 뉴스 요약
- 🏢 제품 경쟁력 인정, 4분기 IPO 최종단계 — 업계에서 제품력을 인정받은 기업이 빠르면 4분기 IPO 최종 단계에 진입했다는 소식 (본문 요약 없이 링크만 첨부).
- 🏢 (제목 미상) 관련 기사 링크 — 텍스트 설명 없이 다음 뉴스 링크만 공유됨.
- 🌍 이란·오만, 호르무즈 해협 항행 로드맵 합의 — 이란과 오만이 호르무즈 해협 선박 운항 관리를 위한 항행 로드맵에 합의, 공동성명 논의는 계속 진행 중.
- 🤖 엔비디아, SB Energy에 최대 30억 달러 투자설 — 오하이오 OpenAI 데이터센터 프로젝트 지원을 위해 엔비디아·OpenAI·SB Energy가 1,000억 달러 규모 신용지원을 협의 중이며, SB Energy는 다음 달 IPO로 최소 50억 달러 조달을 추진.
- 🏭 대만 Zhen Ding, PCB 800억TWD 대규모 증설 — 1.6T 광모듈 매출 급성장, 2Q 순이익 YoY+295.3%, AI서버·광모듈·IC기판 매출비중 21.6%로 상승, 2030년 고급 PCB 시장 선두 목표.
- 🤖 베이징 이좡, 8월 19~23일 2026 세계로봇대회 개최 — 로봇 소비거리 ‘ROBOT SHOPPING STREET’ 등 체험형 부대행사 동시 개최.
- 🏭 中 SMIC, 中 인터넷 기업 하드웨어 투자 대폭 확대 — 기존 예상치를 넘는 후속 생산 주문 급증, 로직회로·BCD·광모듈 송수신 칩 등 전반적 공급 부족.
- 🏢 (제목 미상) 관련 기사 링크 — 텍스트 설명 없이 다음 뉴스 링크만 공유됨.
- 💰 AI 부채 광풍 이면: 700억 달러 장부외 잠재부채 우려 — 엔비디아·브로드컴의 ‘잔존가치보증(RVG)’ 구조가 채권시장 우려 촉발. Moody’s·S&P는 이미 경고, BofA는 브로드컴 노출액이 2029년 최대 3,700억 달러까지 확대 가능성 제기.
- 💰 버크셔 2분기 13F: Alphabet·델타항공 증액, BofA 2개 분기 연속 매도 — 그렉 아벨 체제 하 포트폴리오 재편, Constellation Brands 전량 청산.
- 🥇 중국 구리 선행지표 양산 프리미엄, 8월 90대로 하락
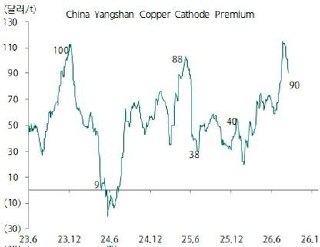 — 7월 사상 최고치 이후 8월 조정.
- 📊 중국 반도체·PC 수출 비중 16.4%, 역대 최고치
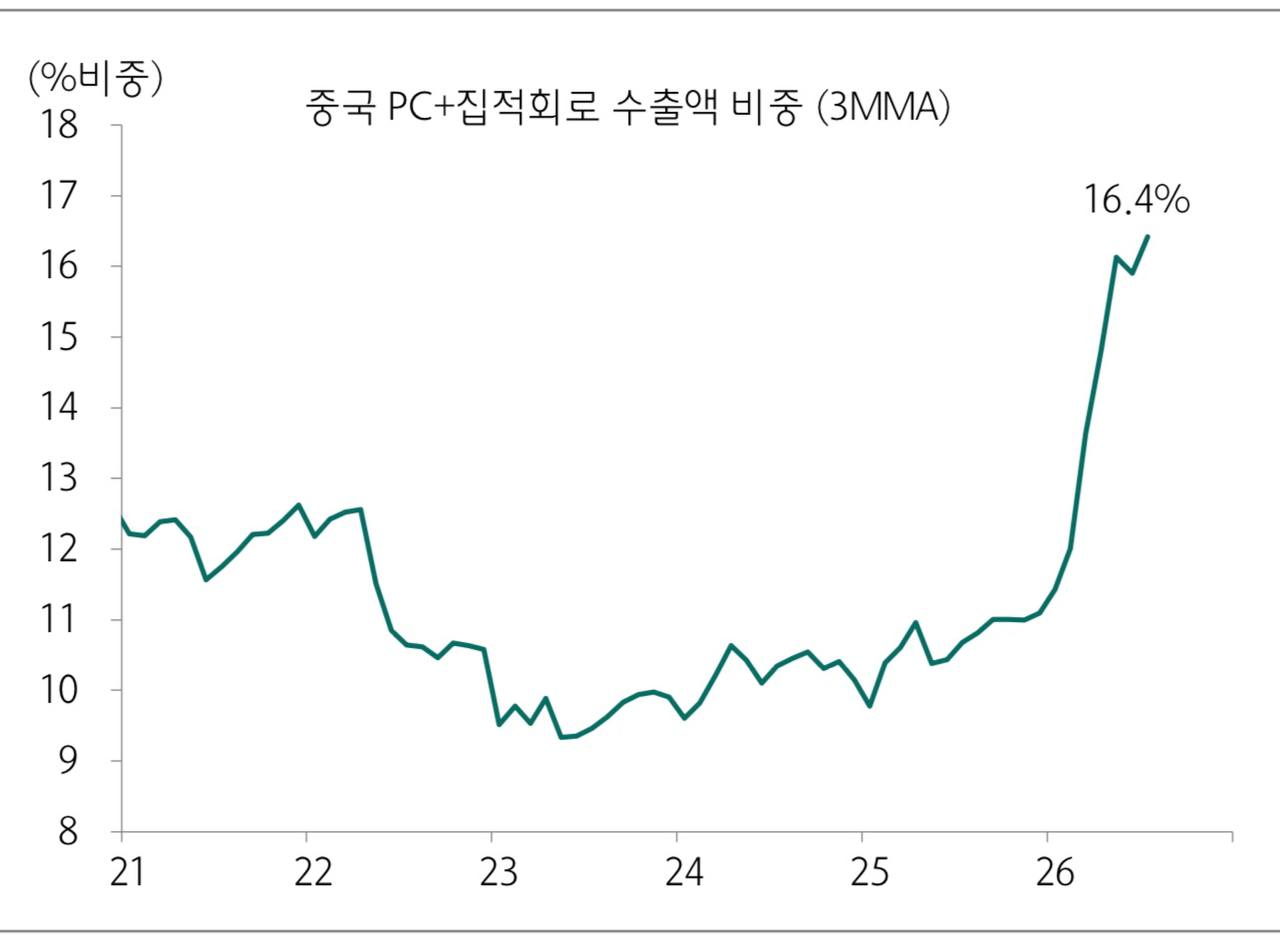 — 역대 최초 12% 비중 상회.
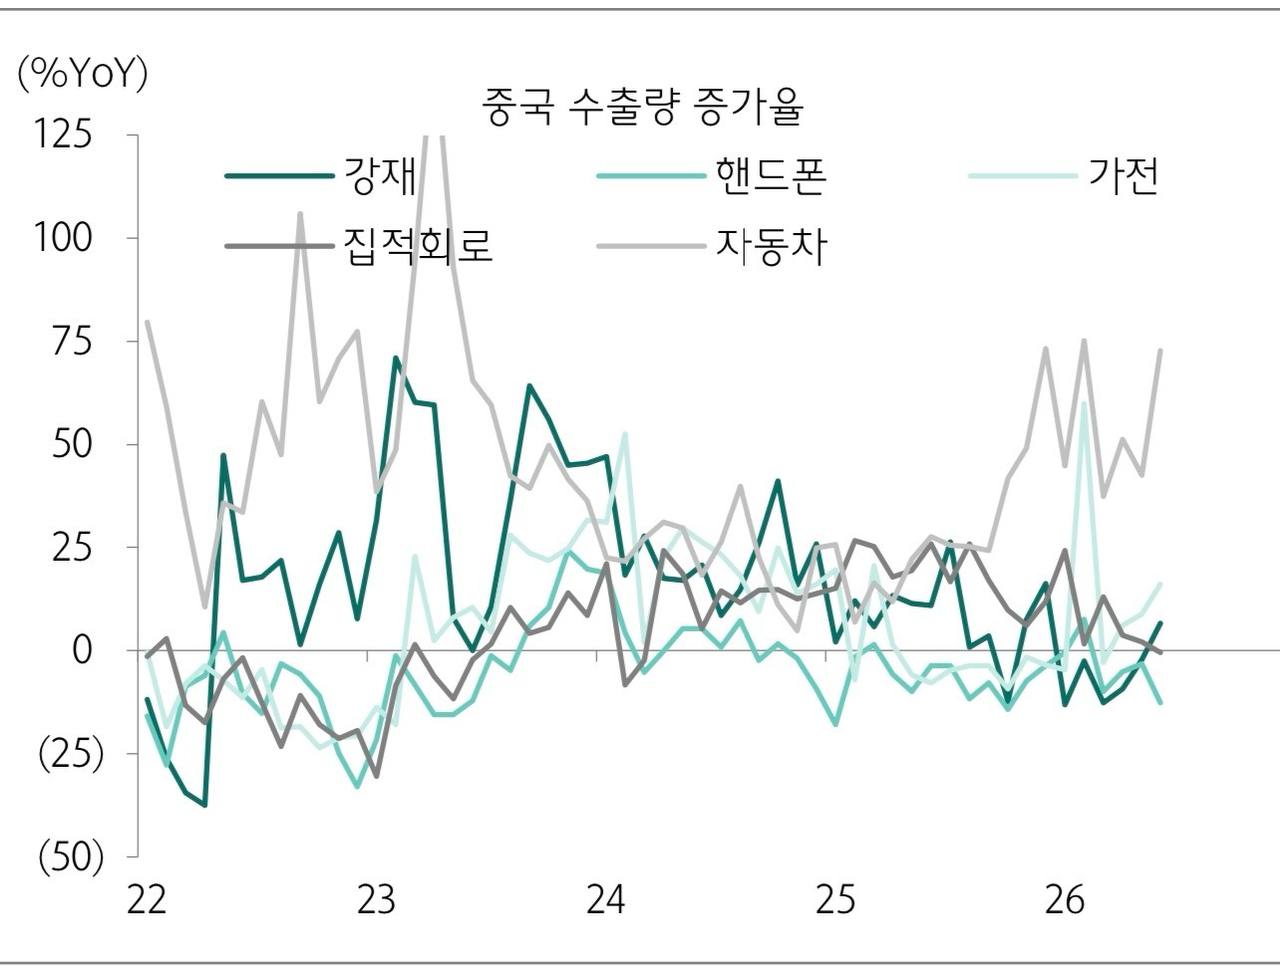
- 📊 중국 수출 물량 동향: 반도체·철강·핸드폰 꺾이고 전기차·가전 반등
- 🌾 JPMorgan, 5대 요인 겹치며 2027년 글로벌 식량위기 경고 — 전쟁·날씨·저장시설·수자원·낭비 5개 요인, 식품 CPI 2026년 2.8%→2027년 5%로 상승 전망. 인도·인도네시아·브라질 등 신흥국 최선 타격 예상.
- 📊 중국 펀더멘털 10대 Key Data: 8월 7 하락 vs 3 상승
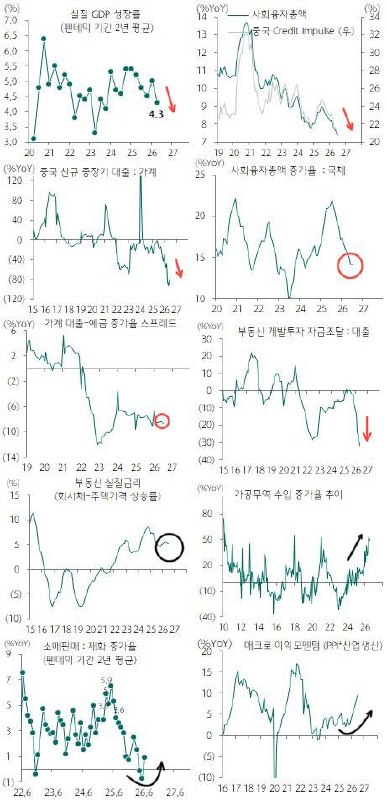 — 실질GDP·유동성·가계대출·중앙레버리징 등 7개 지표 하락, 수출선행·재화소비·기업이익 Proxy 3개만 상승.
- 📊 EM 경제서프라이즈 vs G10, 데드크로스 이후 8월 회복 시도
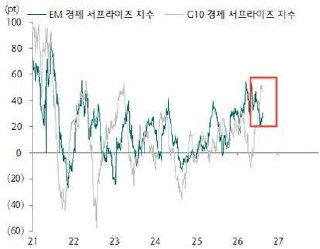
- 🤖 엔비디아, OpenAI 데이터센터 보증 규모 2,500억→1,200억 달러 미만 축소 — 투자자 우려에 따른 조정, 1단계 5GW 규모만 대상. 앞서 보증 규모 발표 후 엔비디아 주가 하루 5% 하락.
- 📅 금주 시장 핵심 이벤트 총집결 — 알리바바·바이두·콰이쇼우·샤오미 등 中 빅테크 실적, 中 7월 경제지표(8/17), 한국 8월 수출(8/20~21), 美 FOMC 의사록, 유니트리 A주 상장(8/18~24), 세계로봇대회·서울AI서밋 등 AI·로봇 이벤트 집중.
- 🤖 애플, CXMT를 ‘메기’로 활용 시도 — 메모리 가격 급등에 애플이 CXMT의 LPDDR5X 테스트 중, 美 상원의원들은 8/21까지 CXMT 미구매 서면 약속 요구. 마이크론·SK하이닉스 반대 로비 활발.
- 🥇 도이치뱅크, “금값은 ‘폭발적 상승’ 단계” — 연말 목표 온스당 4,700~5,100달러, 중앙은행 매수 사상 최고 수준, ETF 자금 순유입 전환.
- 📊 S&P500 2분기 이익 YoY+31%, 30년래 최고 증가율 — 시장 예상 23% 크게 상회, AI가 이익률 상승 주도(14%→16%), 밸류에이션은 26배→22배 이하로 리셋.
- 🤖 유니트리 IPO 장외 ‘암거래’ 소문은 근거 없음 — 공모가 기준 PE 219배, 과도한 투기·가격 부풀리기 경계 필요.
- 🏭 유리섬유 원단 공급부족 심화, PCB 소재가 인상 확산 — 난야플라스틱 CCL·프리프레그 20~25% 인상 협상, 일본 닛토보 글로벌 공급 90% 독점. 골드만삭스는 고급 CCL 부족이 2028년까지 지속 전망.
- 🏭 AI ‘칩 인플레이션’ 영국 경제 전반 확산 — 영국 7월 CPI YoY+2.9% 가속 전망, 메모리 반도체 부족이 애플·Xbox 등 소비자 제품가 인상으로 전이.
- 🤖 OpenAI 내부 혼란 심화, IPO 계획 조용히 연기 — 올해 5차례 조직개편, CRO Denise Dresser 퇴사, 안전팀 해체. 매출 400억 달러 달성했으나 Anthropic에 추월.
- 🤖 알리바바 Qwen, 6개월 다운로드 30억 회 돌파해 글로벌 1위 — Meta·Alphabet 제치고 오픈소스 다운로드 1위, 파생모델 30만 개 돌파.
- 💰 나스닥, 하루 23시간 거래 확대의 노림수 — 아시아 낮 시간대를 미국주식 ‘야간시장’화해 글로벌 자산 최초 가격결정권 확보 전략.
- 💰 월가 ‘종목선정 신화’ 약화, 10년간 지수 상회 액티브펀드 13% — 패시브 ETF 순유입 사상 첫 1조 달러 돌파 전망.
- 🌍 美 중간선거 임박, 유권자 과반 “트럼프 집권 후 생활 어려워져” — 트럼프 지지율 55% 부정, 민주당이 하원 다수당 탈환 가능성.
- 🏭 TSMC 주가 1년 80% 급등, 여전히 매수 여력 있나 — 2Q 매출 YoY+36%, EPS YoY+77.4%. 소니와 차세대 이미지센서 합작 추진(2029년 양산), PER 25배로 밸류에이션 합리적 판단.
- ⚡ 미국 전력수요 폭증에도 ESS 계통연계 병목 심각 — 뉴욕 대기 프로젝트 300% 증가, 美 전체 750GW 대기, 평균 대기기간 1.5년→5년으로 확대.
- 🤖 수술 로봇 전망: 다빈치 제국에서 국산대체·해외진출까지 — Intuitive Surgical 2025년 매출 100억 달러 돌파, 中 시장 연평균 28.7% 성장, 中 기업 침투율 0.7%→3% 상승 여력.
- 🏭 중국 선박 수출액 vs 신조선가지수(2년 선행) 추이
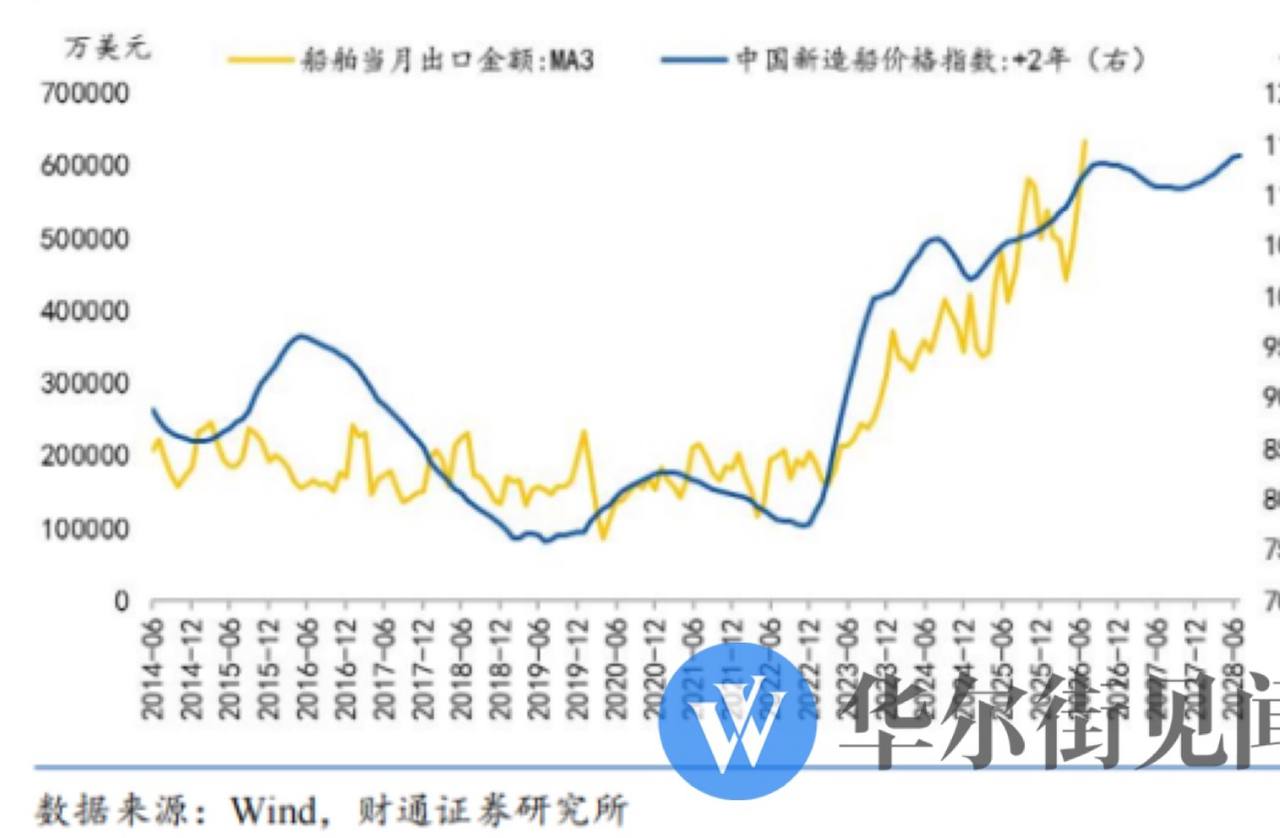 — 차이퉁증권 차트 인용.
- 🌍 이란, 미군 체포·사살 시 포상금 지급 선언 — 이란군 총사령관, 체포·사살 시 1인당 50억 토만(약 3만 달러) 포상금 발표.
- 🤖 엔비디아 5,000억 달러 AI 금융계획, 트럼프 고문 ‘다크 GPU’ 과잉 경고 — David Sacks, 인터넷버블 이후 ‘다크 광섬유’ 위기에 비유, GPU 유휴·가격 붕괴 리스크 경고.
- 💰 주요국 중앙은행, ‘구제→레버리지 확대→재구제’ 악순환 — 영란은행 수석이코노미스트 경고, 美 국채 보유 헤지펀드 규모 6,000억→2.4조 달러 급증.
- 🏠 베이징 부동산 신규 부양책 시행 첫 주, 신·구 주택 거래 모두 증가 — 신규주택 +5.1%, 중고주택 +9.8% (중신건설증권).
- 🤖 글로벌 오픈소스 AI 대개편, 중국 모델 급부상 — 中 모델 월 최대 파라미터 7,540억~2.78조로 美(1,300억 미만) 압도, Qwen 파생모델 15만 개 돌파.
- 🏭 中, 저임금 제조업 장악하며 태국·인도네시아 등 도약 어려워짐
- 🚗 中 전기차 확장, 글로벌 대중차 시장으로 경쟁무대 이동
- 🚢 조선업, 범용 선박 넘어 친환경선도 눈독
- 💰 中 다수 은행, ‘컴퓨팅 파워 대출’ 경쟁적 출시 — 광둥성 최초 ‘Token 대출’ 출시, 컴퓨팅파워 Token 생산·소비량을 신용평가 기준으로 활용. 전문가들은 기존 신용체계 대체보다는 보완 성격으로 평가.
2. 주요 테마 / 트렌드
AI 인프라 투자와 숨은 부채 리스크
엔비디아·브로드컴의 잔존가치보증(RVG) 구조에서 파생된 약 700억 달러(향후 최대 3,700억 달러 가능) 규모의 장부외 부채(#9)가 채권시장의 핵심 우려로 부상했다. 엔비디아는 OpenAI 오하이오 데이터센터 보증 규모를 2,500억→1,200억 달러 미만으로 축소(#17)했고, 트럼프 고문 David Sacks는 GPU 과잉공급을 인터넷버블 ‘다크 광섬유’에 비유하며 경고(#35)했다. AI 호황 이면의 금융공학 리스크가 반복적으로 부각되는 흐름이다.
메모리·PCB 공급망 타이트닝과 가격 전가
메모리 반도체 공급부족이 애플의 CXMT 접촉(#19), 영국 CPI 상승 요인화(#24)로 실물경제까지 전이 중이다. 동시에 PCB 업스트림에서는 Zhen Ding의 대규모 증설(#5)과 유리섬유 원단 공급부족에 따른 CCL 가격 20~25% 인상(#23)이 겹치며, 골드만삭스는 고급 CCL 부족이 2028년까지 이어질 것으로 전망했다. AI 하드웨어 공급망 전반이 ‘수요 중심’에서 ‘소재 확보 중심’으로 전환되고 있다.
중국 오픈소스 AI의 글로벌 부상
알리바바 Qwen이 다운로드 30억 회로 Meta·Alphabet을 제치고 세계 1위(#26)에 올랐고, Hugging Face 데이터 기준으로도 중국 모델의 파라미터 규모와 파생모델 수가 미국을 압도(#38)한다. 반면 OpenAI는 조직개편과 인력 이탈, IPO 연기 등 내부 혼란(#25)을 겪고 있어 미·중 AI 모델 경쟁 구도의 무게중심 이동이 관찰된다.
로봇 산업 이벤트 슈퍼위크
8월 19~23일 세계로봇대회(#6), 유니트리 A주 상장(8/18~24, #18·#22), 수술로봇 국산화·해외진출 확대(#32) 등 로봇 관련 이벤트와 기업 뉴스가 한 주에 집중됐다.
중국 경제 펀더멘털 혼조
10대 Key Data 중 7개 지표(GDP 성장률, 유동성, 가계대출, 레버리징 등)가 하락한 반면(#15), 수출·소비·기업이익 지표는 개선됐다. 구리 프리미엄 조정(#11), 수출 물량 둔화(#13), 선박 수출 vs 신조선가 선행지표(#33) 등 원자재·무역 지표는 엇갈린 신호를 보이는 가운데, 베이징 부동산 부양책은 시행 첫 주 긍정적 반응(#37)을 보였다.
지정학 리스크 고조
이란-오만 호르무즈 항행 로드맵 합의(#3)에도 불구하고 이란의 미군 현상금 발표(#34)가 이어지며 중동 긴장이 지속되고 있고, 미 중간선거를 앞두고 트럼프 지지율 악화(#29)가 부각되는 등 정치·지정학 변수가 자산시장에 잠재적 영향을 줄 수 있다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 핵심 내용 | 관련 항목 |
|---|---|---|
| AI 장부외 부채(RVG) | 엔비디아·브로드컴 잔존가치보증 약 700억 달러, 최대 3,700억 달러까지 확대 가능. Moody’s·S&P 경고 | #9 |
| GPU 과잉공급(‘다크 GPU’) | 트럼프 고문, 인터넷버블 다크 광섬유 위기와 유사한 GPU 유휴·가격붕괴 리스크 경고 | #35 |
| 메모리發 인플레이션 확산 | 애플·Xbox 가격 인상, 영국 CPI 가속 요인화 | #19, #24 |
| ESS 계통연계 병목 | 美 750GW 대기, 대기기간 1.5년→5년, 프로젝트 취소 사례 발생 | #31 |
| 글로벌 식량위기 가능성 | JPMorgan, 2027년 상반기 식품 CPI 5%까지 상승 경고 | #14 |
| 중앙은행 구제-레버리지 악순환 | 헤지펀드 美 국채 보유 6,000억→2.4조 달러 급증, 구조적 취약성 누적 | #36 |
| 지정학 긴장 | 이란 미군 현상금 발표, 호르무즈 해협 항행 불확실성 지속 | #3, #34 |
| 캐나다 관세·중간선거 | 8/19 대캐나다 50% 추가관세 발효, 트럼프 지지율 하락(중간선거 변수) | #18, #29 |
기회 요인
| 기회 요인 | 핵심 내용 | 관련 항목 |
|---|---|---|
| PCB·CCL·광모듈 가격 전가 | Zhen Ding 대규모 증설, 고급 CCL 공급부족에 따른 가격결정력 강화(2028년까지) | #5, #23 |
| 금(안전자산) 상승 사이클 | 도이치뱅크, 연말 목표 4,700~5,100달러, 중앙은행 매수·ETF 순유입 지속 | #20 |
| 중국 오픈소스 AI 확산 | Qwen 글로벌 다운로드 1위, 파생모델 생태계 자기강화 구조 | #26, #38 |
| S&P500 어닝 서프라이즈 | 2분기 이익 YoY+31%(30년래 최고), 밸류에이션 리셋으로 재평가 여지 | #21 |
| 베이징 부동산 부양책 초기 효과 | 시행 첫 주 신·구 주택 거래 모두 증가 | #37 |
| TSMC 신성장동력 | 소니와 차세대 이미지센서 합작(2029년 양산), PER 25배로 합리적 밸류 | #30 |
| 수술로봇 국산대체·해외진출 | 中 시장 연 28.7% 성장, 침투율 0.7%→3% 상승 여력 | #32 |
주요 기관 경고/분석 핵심 메시지
- Moody’s / S&P Global Ratings: 브로드컴 등 반도체 기업의 잔존가치보증을 우발부채로 분류, 재무 유연성 제한 및 신용도 부담 경고 (#9)
- JPMorgan: 전쟁·날씨·저장·수자원·낭비 5대 요인 겹치며 2027년 상반기 글로벌 식량위기 발생 가능성 (#14)
- 도이치뱅크: 금 가격이 5번째 ‘폭발적 상승’ 단계에 진입, 연말 목표 4,700~5,100달러 (#20)
- David Sacks(트럼프 기술고문): 엔비디아 5,000억 달러 AI 금융계획의 최대 리스크는 연산능력 과잉(‘다크 GPU’) (#35)
- Huw Pill(영란은행 수석이코노미스트): 각국 중앙은행 구제 메커니즘이 정부 차입을 보조하며 시스템 레버리지를 키우는 악순환 경고 (#36)
- 골드만삭스: 고급 CCL 공급부족이 2028년까지 지속될 것으로 전망, PCB·IC기판 업체 가격협상력 강화 예상 (#23)
- Wood Mackenzie: 향후 6년간 美 ESS 시장 4배 성장 전망이나 전력망 연결 능력이 핵심 병목으로 부상 (#31)
4. 기타 메모
- 8월 17일 확인 필요: 중국 7월 산업생산·소매판매·고정자산투자 발표 — 소매판매 회복 및 부동산 투자 감소폭 축소 여부가 경기 회복 강도 판단 핵심 (#18)
- 8월 17일: DeepSeek API 피크/비피크 요금제 시행, ByteDance Seed-OSS-36B·알리바바 Qwen3.8-27B 출시 예정 (#18)
- 8월 18~24일: 유니트리 A주 상장 주간 — 장외 ‘암거래’ 소문 진위와 실제 상장 후 주가 변동성 주시 필요 (#18, #22)
- 8월 19일: 미국의 대캐나다 일부 제품 추가 50% 관세 발효 (#18)
- 8월 19~23일: 베이징 세계로봇대회, 8월 22~26일 세계 휴머노이드 로봇 운동회 (#6, #18)
- 8월 19~21일: 서울 AI 서밋(Google·Microsoft·NVIDIA·LG AI Research·현대차 참여), Hot Chips 2026 (#18)
- 8월 20~21일: 한국 8월 수출 증가율 발표 — 메모리 가격·AI 반도체 수출 증가세 지속 여부 확인 필요 (#18)
- 8월 21일: 애플에 대한 美 상원의원들의 CXMT 반도체 미구매 서면보증 요구 데드라인 — 결과에 따라 메모리 공급망 지형 영향 가능 (#19)
- 미 연준 7월 FOMC 의사록: 3명이 금리 동결에 반대(2016년 이후 최대 내부 이견), 매파적 내용 확인 시 달러·미국채·위험자산 재가격 조정 가능성 (#18)
- 특이점: 메시지 #1, #2, 8은 본문 설명 없이 링크만 공유되어 있어 원문 확인이 필요함
- 중국 컴퓨팅파워 대출(Token 대출) 확산: 신용평가 기준으로서의 실효성에 대한 의구심이 채널 내에서도 제기됨 — 향후 규제 당국의 통계 발표 및 대출 부실 여부 추적 필요 (#42)