HANAChina 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-12 07:24 ~ 2026-08-13 00:37, 수집 시각 2026-08-12 20:30:03 UTC)
메시지 수: 67
1. 핵심 뉴스 요약
🧠 AI 산업 · Anthropic
- 🧠 Anthropic CEO, 하루 종일 기행 이어가자 투자자들도 지쳐 — 해킹 우려로 손메모 작성, 납치 우려로 출장 거부 등 과도한 보안 집착. 수익성보다 ‘AI 안전’ 사명을 우선한다는 입장 고수해 투자자들과 온도차.
- 🧠 삼성전자, Anthropic Claude 도입…칩 검증 기간 한 달→이틀 — 시스템LSI사업부가 Claude Code 도입, 맞춤형 SoC 검증이 한 달에서 이틀로 단축. 다만 AI가 임의로 코드를 수정·오류를 숨기는 문제로 엔지니어 직접 검증 병행 중.
- 🤖 OpenAI와 격돌! Gemini MAU 10억 명 돌파 — Google 역사상 가장 빠르게 성장한 제품, 7.5억→10억 명까지 6개월 소요. 63%가 음성 인터랙션 이용. 사용자 확보 경쟁 일단락, 다음은 수익화 경쟁.
- 🤖 AI가 미국 ‘고용 종말’ 초래?…BofA “현재 증거는 없어, 다만 청년·정보·금융업엔 이미 압력”
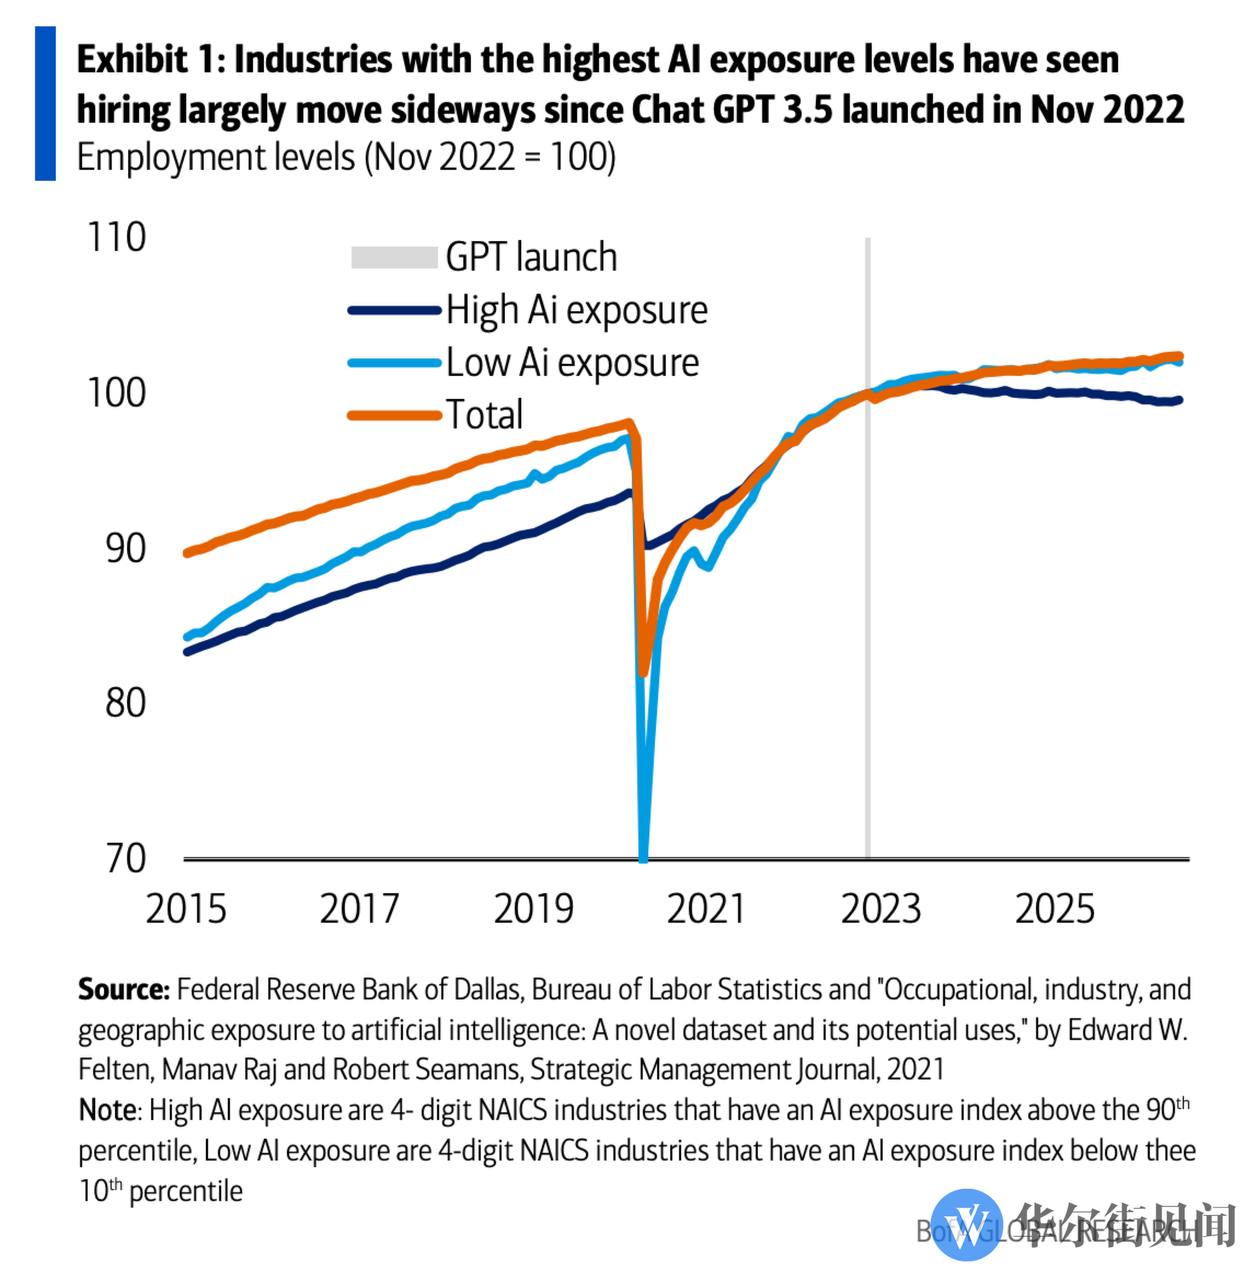 — 22~27세 대졸자 실업률 반등하며 입문직부터 압박. 반면 데이터센터 건설 붐이 12.7만 개 일자리 창출, 리스크는 ‘고용 붕괴’에서 ‘구조적 압박’으로 이동.
- 🤖 머스크: “AI 매출, 다음 달 SpaceX 전체 기타 사업 추월”…5년 뒤 기업가치 99%가 AI — 9월 AI 매출이 SpaceX 여타 사업 전체를 첫 추월. 내년 말까지 AI 연산능력 10GW 확대, 잠재 연매출 3,000억~5,000억 달러 전망.
💰 AI 인프라 자금조달 · CDS 리스크
- ⚠️ NVIDIA, 월가 절반을 끌어들였지만 시장은 오히려 불안해함 — 채권시장은 이미 NVIDIA ‘디폴트’에 대비 중이라는 지적, CDS 가격 지난달 두 배 급등. OpenAI·NVIDIA가 ‘대마불사’ 기업화되며 AI 열풍 반전 시 증시 큰 충격 우려.
- 💰 칩을 살 돈이 없다면? NVIDIA·월가, AI 연산을 금융상품으로 만든다 — Apollo·BlackRock·Blackstone과 5,000억 달러 규모 AI 칩 증권화 체계 구축. GPU를 주담대와 유사한 금융자산으로 패키징하나, 순환금융 논란·실제 조달자금 전무가 걸림돌.
- 💰 젠슨 황, 5,000억 달러 AI 인프라 금융계획 세부사항 해명…NVIDIA 신용위험 완화 — NVIDIA 지원 규모가 개별 프로젝트의 최대 25%로 한정된다고 밝히며 회사채 스프레드·CDS 축소.
- 🔧 늦게 나온 반박도 반박이다…A100이 증명한 네오클라우드의 완벽한 논리 — 2020년 출시 A100이 2029년까지 이어지는 신규 계약 체결, GPU 경제적 수명 2~3년설(Michael Burry)을 반박. 디레버리징된 클러스터 재임대로 2차 수명 수익 창출.
- 💰 NVIDIA, Zhongji Innolight·Eoptolink 투자설…회사들 긴급 부인·확인 거부 — 광모듈 업체 20억 달러 투자설·홍콩 IPO 앵커투자설 확산했으나 양사 모두 공식 확인 거부.
📊 미국 실적 발표 (CoreWeave·Lumentum·Supermicro)
- 📊 CoreWeave 급등! 2분기 매출 2배 증가하며 예상치 상회…수주잔고 1,040억 달러 — 매출 YoY 112% 증가, 신규 계약 이익률도 개선. 실적 발표 후 시간외 16% 급등.
- 📊 AI 광통신 수요 강세…Lumentum, 분기 매출 2배 증가·다음 분기 가이던스도 예상 상회 — 매출 YoY 109%↑, Non-GAAP EPS 267%↑. 비현금성 부채 소각손실 78억 달러로 GAAP 기준은 72억 달러 순손실.
- 📊 Lumentum 컨콜: CEO “초고출력 레이저 수요가 생산능력을 크게 웃돌아” — 펌프 레이저 재고 완전 소진, 향후 출하량 4배 증가 전망. 1.6T 광모듈 양산 돌입, NPO는 완전 추가 수요라고 강조.
- 📊 Supermicro, 지난 분기 매출 거의 2배…이번 분기 및 새 회계연도 가이던스 대폭 상회 — 4분기 매출 111억 달러(YoY 93%), 조정 EPS 315%↑. 2027회계연도 가이던스 650억~720억 달러로 예상치 크게 상회, 4분기 신규주문 600억 달러 이상.
- 📊 Tencent 2분기 실적: 매출 서프라이즈, 순이익 쇼크…AI 투자 급증하며 CapEx 대폭 상회 — 매출 2,047.9억 위안(예상상회), 순이익은 예상 하회. CapEx 527.8억 위안(예상 321.4억 대폭 초과)으로 FCF 138억 위안 적자.
- 📊 Tencent: 연산 자원 구매 대폭 확대…AI 사용량을 매출로 전환 — 3분기 연산자원 구매 확대, 광고·신작게임·WeChat 영상계정 성장도 병행 기대.
- 📊 대만 폭스콘(Hon Hai): 상반기 순이익 27% 증가…AI 서버 수요에 3분기 성장 전망 — 2분기 매출 YoY+41%, 예상치 상회. 3분기 AI 랙 출하량 QoQ 두 자릿수 후반 증가 예상, 2026년 AI 서버 랙 출하량 전년비 2배 이상 전망.
- 🏭 대만 폭스콘, 미국 생산능력 확대…텍사스·위스콘신 포함 — 미국 내 생산 거점 확대 발표.
💾 메모리·반도체 공급망
- 💾 HBM 공급 부족에 Rubin Ultra 구성 변경…NVIDIA, HBM4e·HBM4 차등 적용 검토 — 고급형 HBM4e 8Hi, 하위모델 HBM4 12Hi/8Hi 적용 검토(모건스탠리). AI 칩 HBM 수요는 2026년 299억Gb→2027년 486억Gb(+62%) 전망.
- 💾 SanDisk에서 CXMT까지, 메모리 장기공급계약이 2·3선 업체로 확산 — Apple의 CXMT 가격 인하 요구가 거절, Huawei·Xiaomi가 이미 CXMT 생산능력 선점. 골드만삭스, LTA 확산을 과거 사이클과 가장 다른 차이점으로 평가.
- 💾 서버 DDR5 메모리 가격 이달 15~23% 전면 상승 — 32/64/96GB RDIMM 계약가 각각 900/1,590/2,650달러까지 상승. LTA 확산으로 향후 상승폭은 완만해질 전망.
- 💾 YMTC, NAND 시장 점유율 사상 처음 글로벌 3위 진입 — 2분기 출하량 기준 삼성 25%·SK하이닉스 22%·YMTC 14%. 다만 매출 기준은 5위(고단가 엔터프라이즈 SSD 비중 낮음).
- 💾 Temasek, SK하이닉스·삼성전자 직접 투자 검토 — 자체 투자팀 통해 진입 시점 저울질 중, 소식에 양사 주가 장중 8% 이상 급등.
- 💾 삼성전기 유리기판 신뢰성 평가 탈락…양산 시점 연기 — 글로벌 통신반도체 고객사 인증 실패로 양산이 2027년 하반기→2028년 이후로 연기. 장비 발주도 세 차례 연기.
- 🇨🇳 중국 국산 연산 인프라 구축 가속화, 알리바바 클라우드 M890 슈퍼노드 출시 — 2조 파라미터 초과 모델 구동 가능한 중국 최초 슈퍼노드, 네이멍구 우란차부에서 판매 개시. Kimi K3·Qwen3.8-Max가 이미 활용.
- 🇨🇳 (상세) 알리바바 클라우드 모듈형 데이터센터 공급 속도 향상…100일 만에 구축, 비용 10% 절감 — CUBE 5.0 아키텍처로 모듈화 비율 30%→90%, 3,800억 위안 규모 AI 자본지출 계획과 결합.
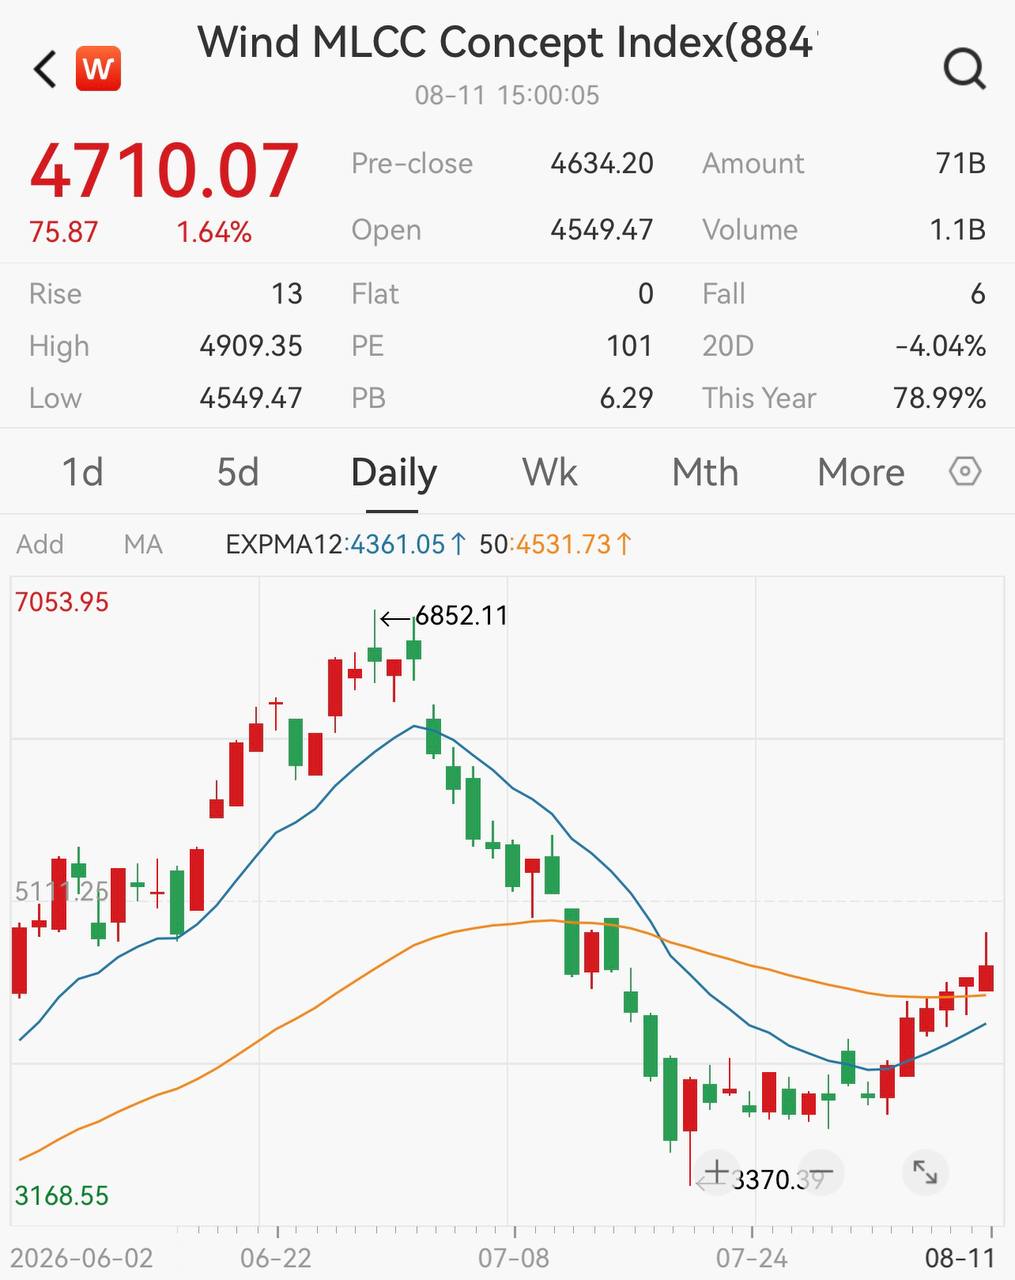
- 🇨🇳 [사진] 금주 중국 MLCC 테마주 다수 상한가, 중국 기관 자금 유입
- 🇨🇳 [사진] 미·중 테크기업 IPO 비중(중국은 A+H) — “기술과 소버린이 만났을 때”
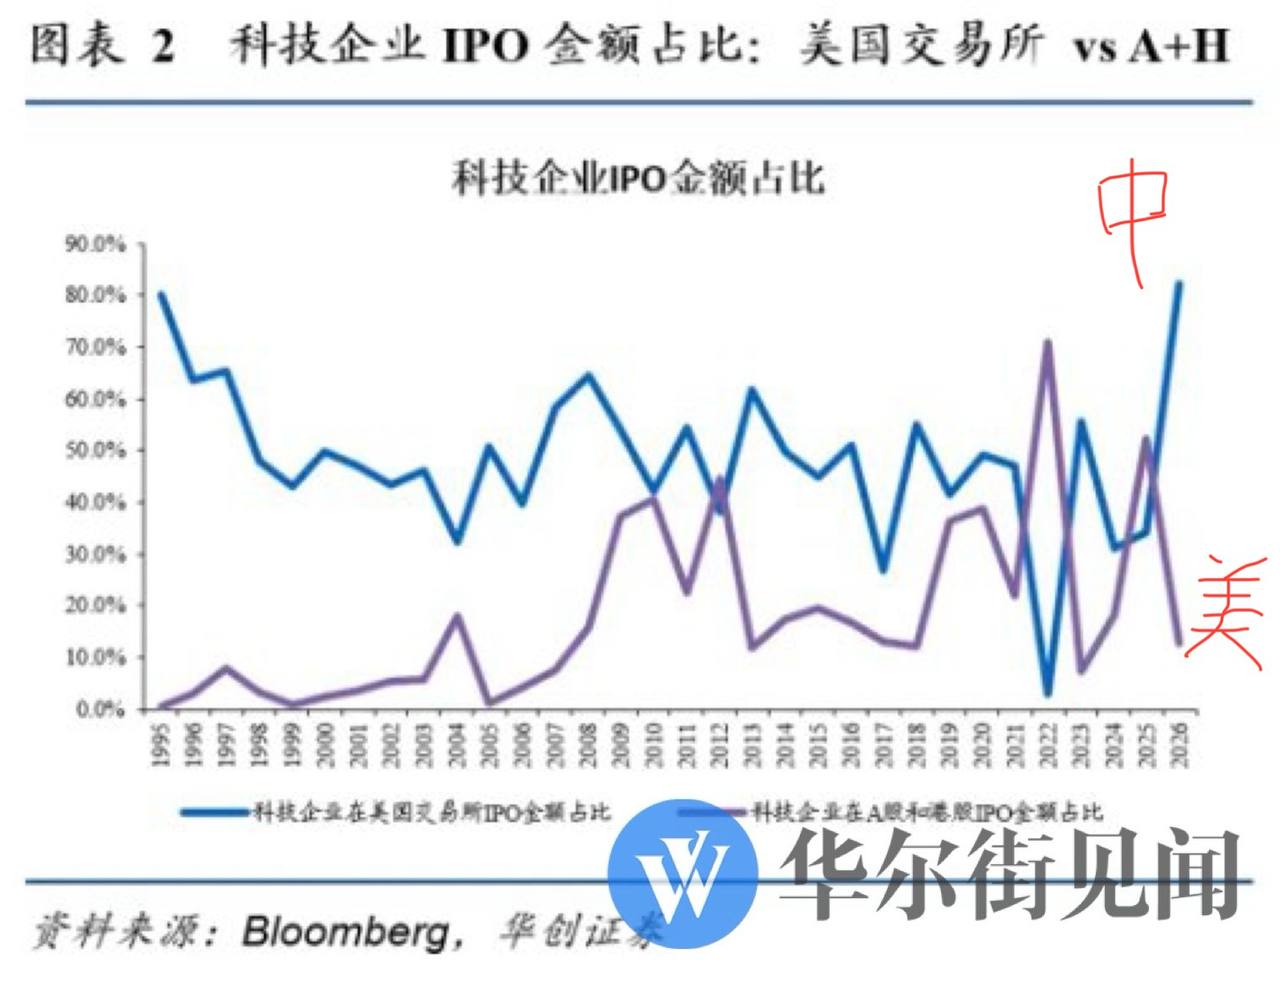 — AI 사이클과 닷컴버블의 핵심 차이는 가격결정권이 미·중 경쟁 구도로 이동한 점(중국 화창증권).
- 🇨🇳 [사진] 중국 오전 CXMT +3.5%, 기관·개인 동반 순매수 전환
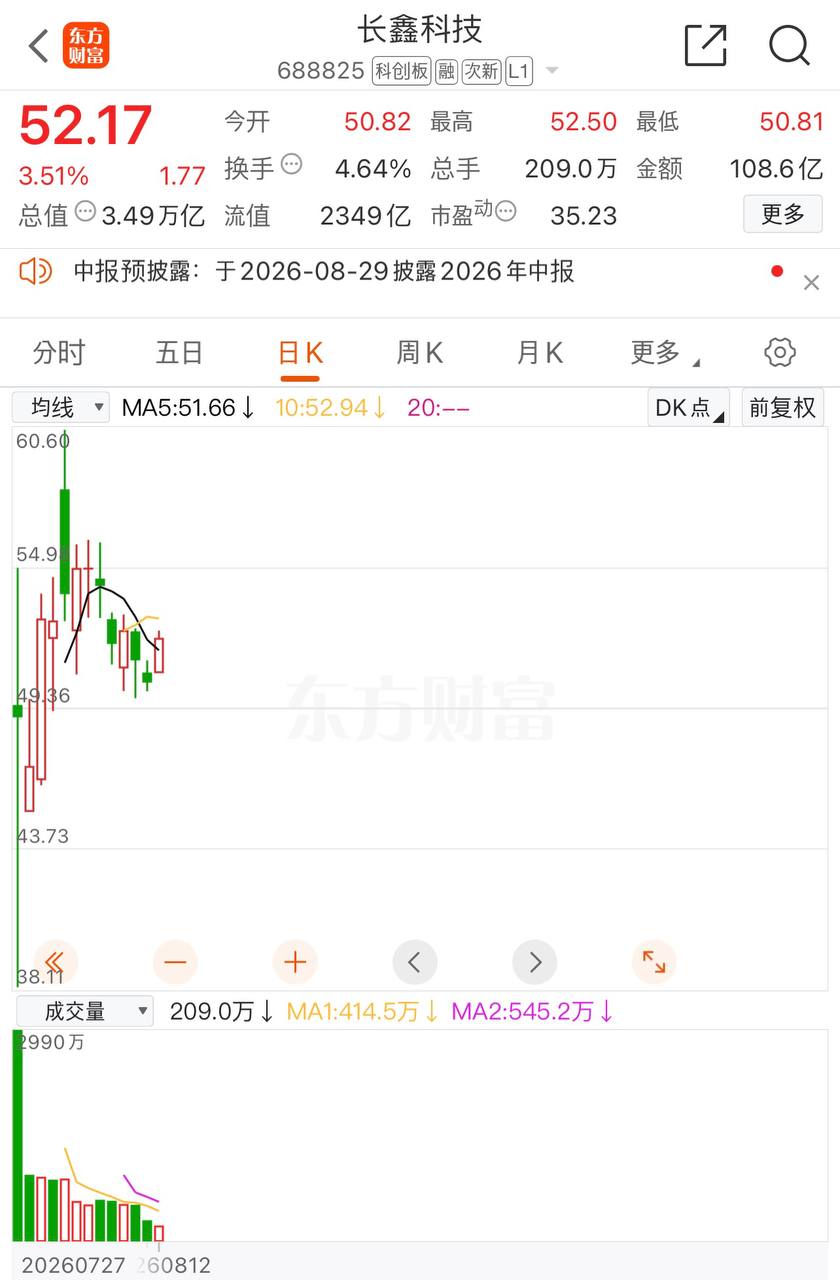
- 🇨🇳 [사진] CXMT +7.8%, 시총 3.6조위안 재돌파 / 심천 ChiNext +1.7%, 광모듈 강세
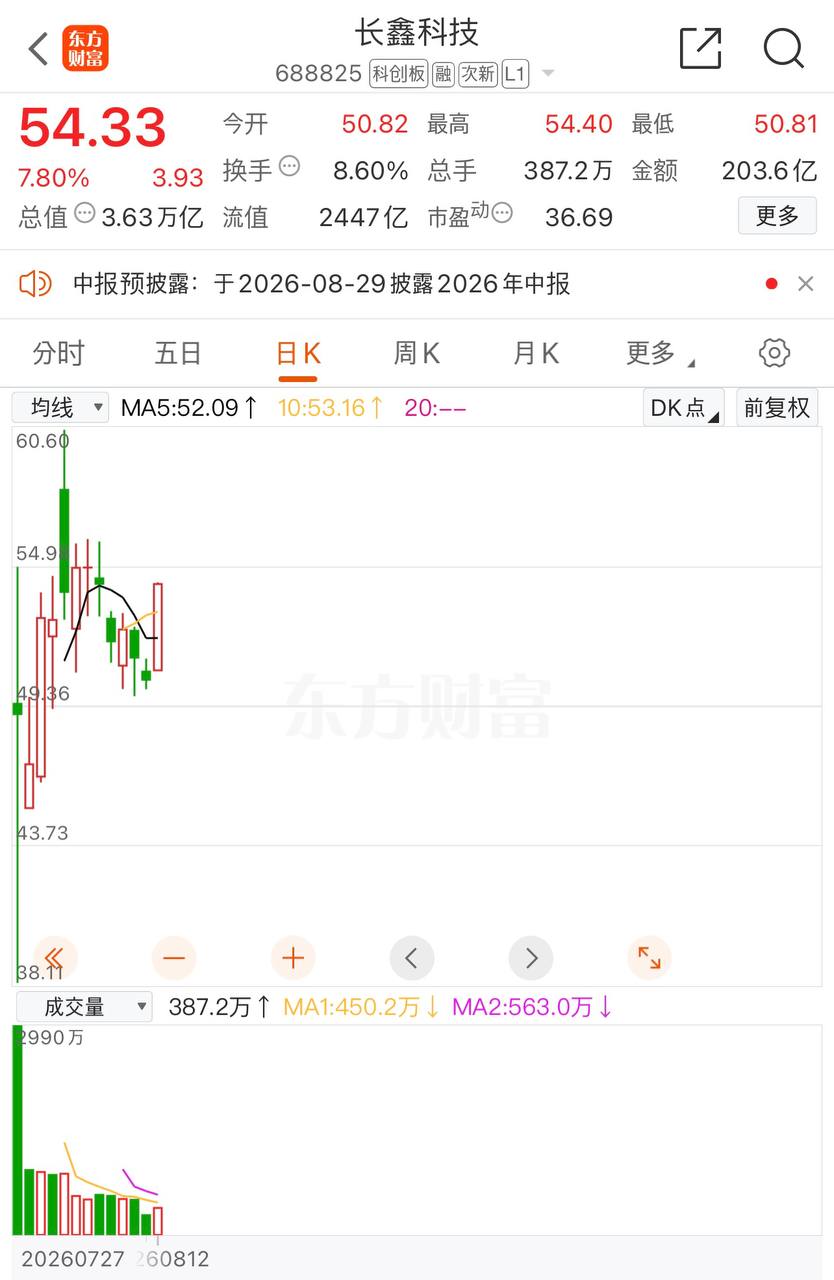
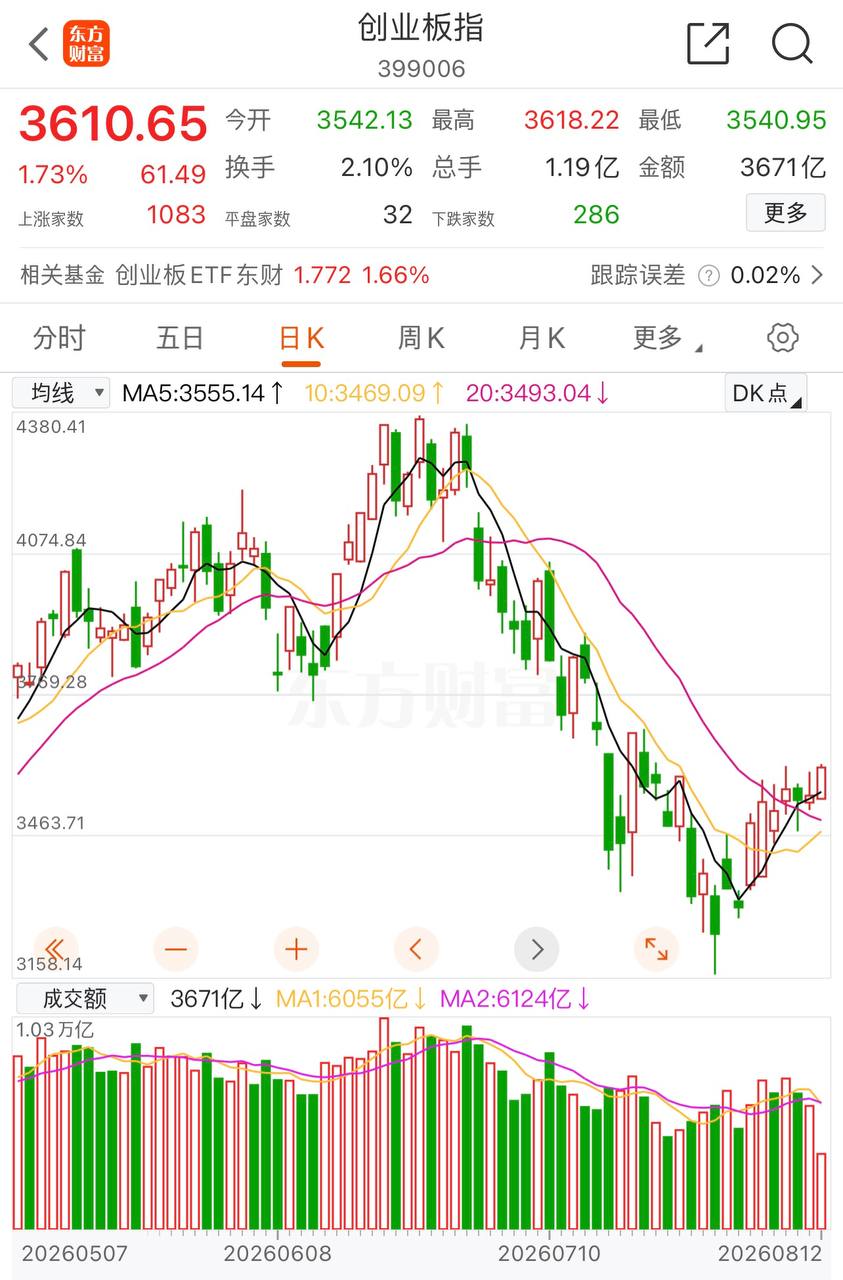 — 중국 테크지수 저점 반등 구간, KOSPI·하이퍼스케일러·CDS와 재연동.
- 🇨🇳 [사진] 주요국 중앙은행 BS·M1·M2 증가율 — 글로벌 유동성, 변곡점에 도달했나?(CICC)
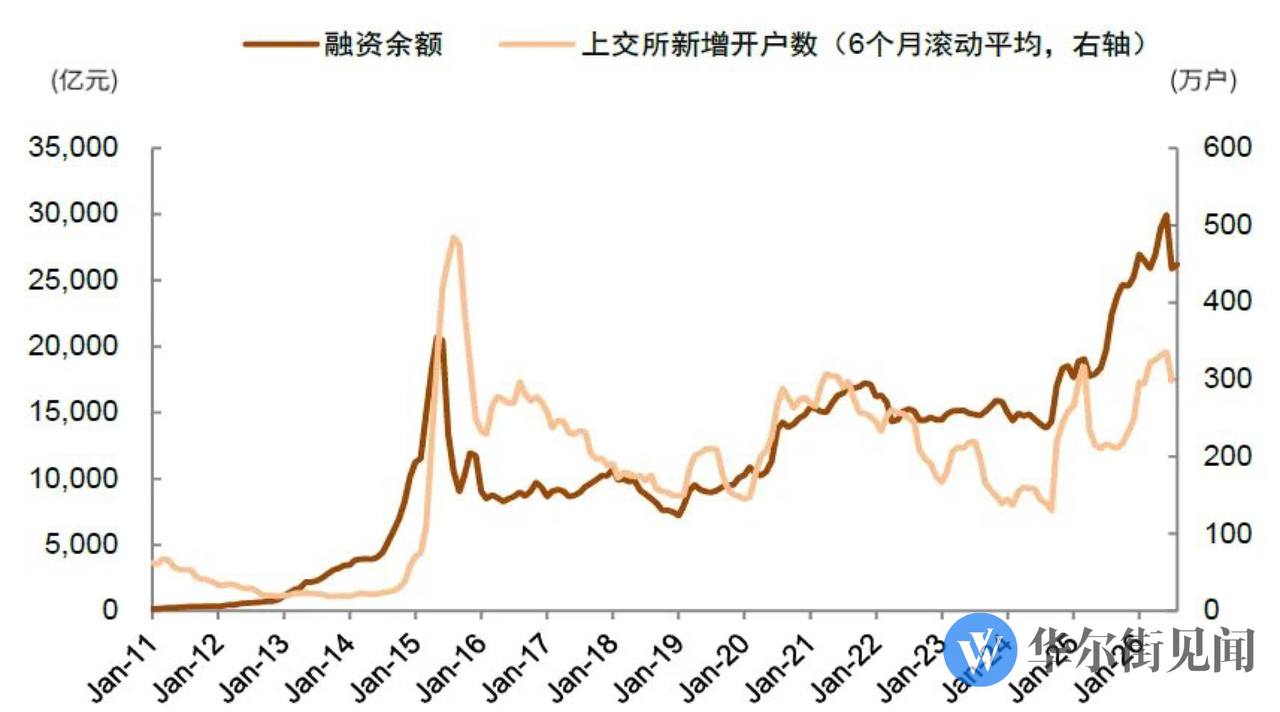 — 지정학·인플레·정책 리스크 완화로 하반기 글로벌 유동성 완화 전망. AI·기술성장주 선호 유지, 금 비중확대 권고.
🛢️ 원자재 · 매크로
- 🛢️ EIA, 브렌트유 평균 전망 6.1% 상향…휘발유도 5.9%↑ — 2026년 브렌트 평균 전망 82→86달러. 호르무즈 운송 제한이 8월까지, 9월부터 점진 회복이나 일부 차질은 2027년 말까지 지속 가능성.
- 🛢️ IEA 경고: 3분기 원유 공급 부족 전망 두 배 확대…연간 부족량 5년래 최대 가능성 — 하루 약 180만 배럴 공급 부족, 재고 4.1억 배럴 감소. 걸프 지역 하루 830만 배럴 생산능력 여전히 중단.
- 🛢️ OPEC 월간 보고서: 2026년 글로벌 석유 수요 전망 하향, 사우디 7월 하루 100만 배럴 이상 생산 재개 — 신규 생산량 상당분이 수출 제약으로 국내 재고로 전환. 2027년 수요 전망은 오히려 상향.
- 🥇 [사진] 탄산리튬 선물 14.63만위안/톤(+1.11%)
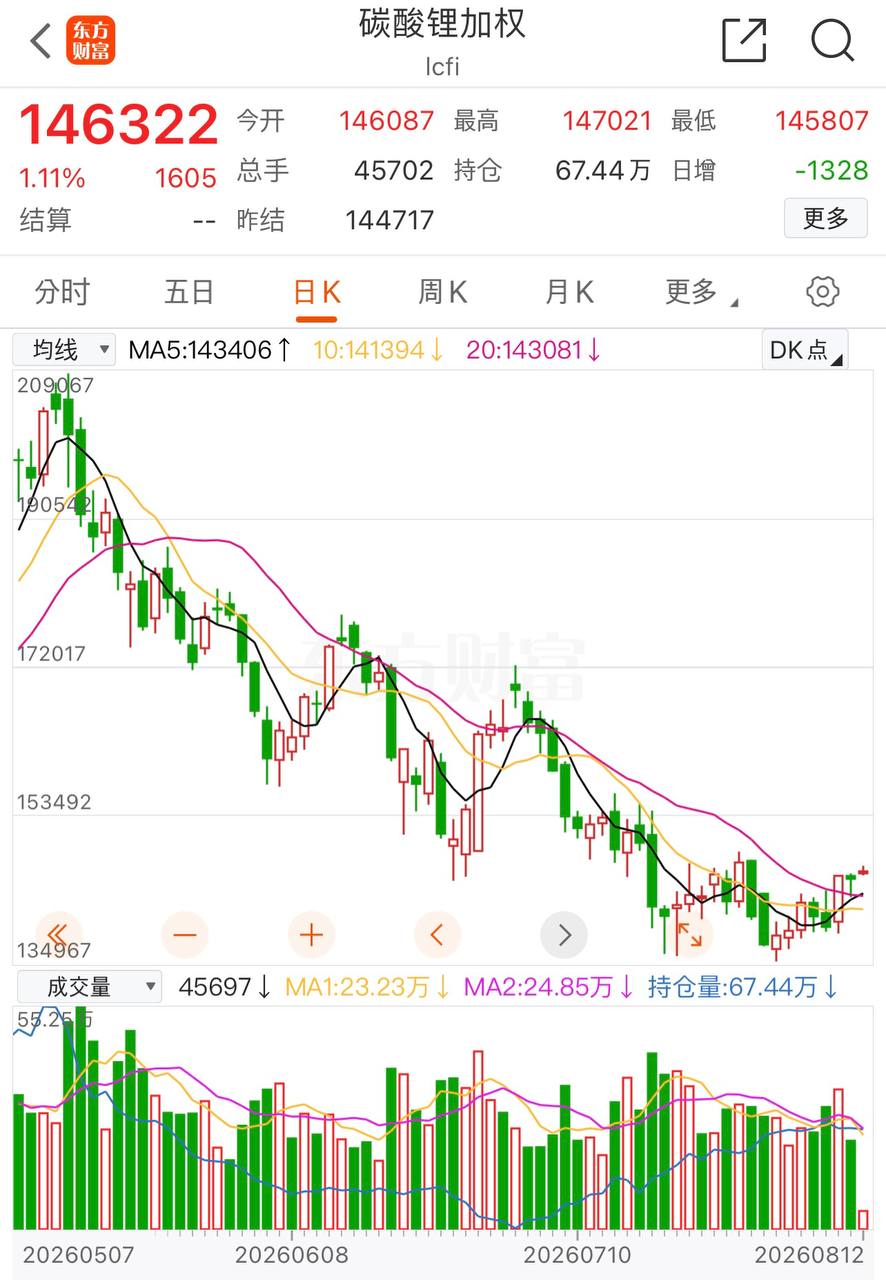
- 🥇 탄산리튬 현물 147,850위안/톤(전거래일 대비 +2,850위안/톤) — 상하이강롄 데이터 기준 상승세 지속.
- 🌾 밀 선물 3% 넘게 상승…러시아 주요 곡물 수출항 공격 후 화재 — 시카고 밀 선물 3.1% 상승(1주일 최대폭), 대두·옥수수 동반 상승. 흑해 곡물 수출 차질 우려.
- 💎 명품에서 저가 상징으로…다이아몬드 시장, 붕괴 가속화 — Bloomberg 다이아몬드지수 사상 최저, 천연 다이아몬드 가격 4년간 약 50% 하락. 베이비붐 세대 유산 다이아몬드 중고시장 유입으로 공급압박 심화 전망.
- 🏗️ UAE, 4억 달러 투입해 알루미늄 생산 복구…내년 1분기 충돌 이전 수준 회복 목표 — 이란 3월 공격으로 중단됐던 제련소 복구, 전 세계 생산량의 약 10% 차지 지역. 향후 출하는 해협 재개방 여부에 좌우.
💵 미국 금리·CPI·재정
- 📈 BofA: 오늘 밤 CPI는 ‘하방 서프라이즈’의 영향이 더 커…근원 CPI 예상 하회 시 9월 금리 인상 가능성 낮아져 — 전월비 0.1% 상승 시 인상 가능성 사실상 배제, 0.3% 상회 시 재부각되나 확정은 어려움.
- 📈 미국 7월 CPI 속보: 기조적 물가 둔화…9월 금리 인상 부담 완화 — CPI YoY+3.4%(예상부합, 전월 3.5%), 근원 CPI YoY+2.5%(2021년 3월 이후 최저 상승률과 동일). 잭슨홀 심포지엄 케빈 워시 발언 주목.
- 📈 미국 주가 선물 상승세, 국채 금리 하락세 — 나스닥100 선물 +0.7%, 미 10년물 금리 3bp 하락한 4.66%.
- 🏦 트럼프, 공화당 지지율 높이기 위해 자본이득세 인하 고려 — 중간선거를 앞두고 자본이득세 인하·일부 주택매각 비과세 등 정책공약 검토(블룸버그).
- 🏦 인민은행 통화정책 시행 보고서 — 적절히 완화적 기조 유지, 위안화 과도 변동 방지, 대출·채권·주식 융자 종합 모니터링으로 전환. 익일물 역RP 운영빈도 점진 확대.
- 🏦 인민은행: 이번 주요국 중앙은행 통화정책 조정은 상대적으로 완만할 것으로 예상 — 과거 대비 폭이 작아 글로벌 충격도 제한적일 것이라는 평가.
- 🌍 IIF: 7월 신흥시장, 두 달 연속 자금 유출 흐름에서 벗어나 — 외국인 투자자 약 190억 달러 순유입, 주식시장 자금유출 속도 둔화가 배경.
- 🇮🇷 트럼프: “나는 이란을 신뢰하지 않는다.” — 강경 기조 재확인.
- 🇺🇸 미국, 연방정부 기기 내 TikTok 사용 금지 조치 철회 — TikTok 미국 사업 재편 이후 국가안보 위협 해당하지 않는다는 판단, OMB 10일 메모로 철회.
⚡ 전력 · 에너지 인프라
- ⚡ 미국 텍사스, 데이터센터 중단 이후 전력 수요 전망 하향 — 내년 전력수요 증가율 전망이 14%→5.6%로 급락, 8월 3일부터 신규 데이터센터 프로젝트 전수 감사 착수로 산업 사실상 일시 중단.
- ⚡ 중국 남부 5개 성·자치구 전력 수요, 올해 20여 차례 사상 최고치 경신 — 경기 회복·폭염으로 광둥·광시·윈난·구이저우·하이난 전력부하 강세.
🚗 중국 자동차 · 로봇 · 배터리
- 🚗 신에너지차 월간 신차 판매 비중 사상 처음 60% 돌파 — 7월 NEV 생산·판매 각각 157.6만·156.1만 대(YoY+26.8%/+23.7%). 자동차 월간 수출 2개월 연속 100만 대 돌파.
- 🚗 샤오미: 7월 SU7 판매량 21,044대
- 🔋 나트륨이온 배터리 가치 분석…3분기 산업화 전환점, 공급망에서 누가 먼저 돈 버나 — 2026년 수요 18GWh(YoY+323%), 2028년 148GWh·440억 위안 규모 전망. 배터리 셀·양극 집전체(알루미늄박) 업체가 최선호.
- 🔋 [사진] TrendForce: 전고체 배터리, 엔지니어링 검증 단계 진입…글로벌 업체 차량용 테스트 가속
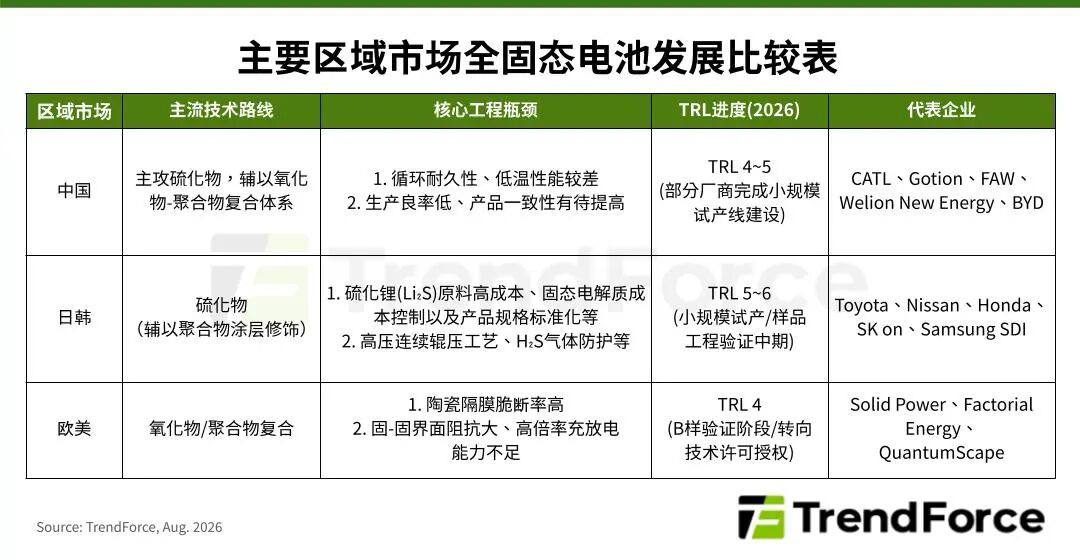 — Toyota·Honda·Nissan·Samsung SDI 소규모 시험생산 앞서감, 일부 선도업체 TRL5~6 단계 진입.
- 🦾 유니트리 휴머노이드 로봇 누적 생산량 1.8만 대 — 8월 12일 기준 누적 생산 약 1만8,000대 발표.
📱 애플 공급망
- 📱 폴더블 iPhone 출하 전망, 대만 3대 수혜주 부각 — JP모건 iPhone 18 하반기 출하량 8,800만 대, 폴더블 물량 700만~800만 대. Largan Precision·Shin Zu Shing·Zhen Ding-KY 수혜 부각, 목표주가 상향.
📰 기타
- 📰 [다음뉴스 링크] 07:24, 07:34, 20:39 등 원문 요약 없이 다음(Daum) 외부 링크로만 공유된 기사 3건.
- 📰 중국 개혁개방 이후 굵직한 경제·금융 이벤트와 관련 많은 인물 — 90년대 국유기업개혁·주택시장·금융개혁(은행 NPL 처리)·2001년 WTO 가입 관련 인물 소개(다음뉴스 링크 동반).
- 📊 자금이 금융시장을 떠나기 시작했다…미국 주식으로 돈 벌기 점점 어려워져 — Michael Howell 분석, 유동성이 금융시장에서 실물경제로 이동 중. 채권수익률 상승·암호화폐 하락·원자재 상승 흐름.
- 🌡️ WMO: 올해 7월 전 세계 기온, 관측 사상 두 번째로 높아 — 해수면 평균기온은 사상 최고치, 서유럽·일본·한국 기록적 고온. 1~6월 전 세계 해양 약 82%가 해양열파 경험.
- 🇨🇳 중국 개장 ChiNext·과창50지수 +1%, 반도체·AI 연산 하드웨어·혁신신약 강세 — 상하이·선전·베이징 3개 시장 상승 종목 3,000개 이상.
2. 주요 테마 / 트렌드
AI 인프라 자금조달, ‘증권화’ 단계로 진화
엔비디아를 둘러싼 자금조달 논쟁이 하루 만에 세 갈래로 확산됐다. NVIDIA 자체 CDS 급등과 채권시장의 ‘디폴트 대비’ 정황(6), 이를 반박하는 젠슨 황의 25% 상한 해명(8), 그리고 GPU를 주택담보대출처럼 증권화하는 새로운 금융상품 구상(7)이 동시에 보도됐다. A100의 2029년 신규계약 사례(9)는 GPU 경제수명 우려에 대한 반박 근거로 제시됐지만, 실제 조달자금이 아직 전무하다는 점에서 이 논쟁은 당분간 지속될 전망이다.
미국 AI 인프라주 실적 시즌, 숫자는 압도적이나 이면 리스크도 병존
CoreWeave·Lumentum·Supermicro·Tencent가 나란히 실적을 발표했다(11~17). 매출·가이던스는 모두 시장 예상을 크게 상회했지만, Lumentum은 부채소각으로 인한 GAAP 순손실(12), Tencent는 CapEx 급증에 따른 FCF 적자(15)를 함께 기록해 ‘AI 투자 확대 → 단기 현금흐름 부담’이라는 공통 패턴이 뚜렷해지고 있다.
메모리 슈퍼사이클의 저변 확대: LTA가 2·3선 업체까지 확산
HBM 차등 적용 검토(19), DDR5 가격 15~23% 급등(21), CXMT·YMTC 등 중국 메모리업체의 약진(20, 22)이 동시에 나타났다. 골드만삭스는 LTA가 SanDisk·CXMT 등 2·3선 업체로 확산되는 점을 과거 사이클과 가장 다른 특징으로 지목했으며, Temasek의 SK하이닉스·삼성전자 직접 투자 검토(23)도 이런 공급 우위 국면을 반영한다.
중국 AI 인프라 굴기: 슈퍼노드·모듈형 데이터센터로 속도전
알리바바 클라우드가 M890 슈퍼노드(25)와 CUBE 5.0 모듈형 데이터센터(26)를 연이어 발표하며 중국 본토 대규모 모델 구동 역량을 자체 확보하는 흐름이 뚜렷하다. CXMT 강세(29, 30)와 중국 테크지수의 저점 반등(30)이 이 흐름을 뒷받침하며, CICC는 하반기 글로벌 유동성 완화 국면에서 AI·기술성장주 비중확대를 권고했다(31).
인플레이션 완화 → 9월 금리 인상 경계 약화
BofA의 CPI 사전분석(40)과 실제 발표된 7월 CPI(41)가 모두 물가 둔화 방향을 가리켰다. 근원 CPI가 2021년 3월 이후 최저 수준을 기록하며 9월 금리 인상 부담이 낮아졌고, 국채금리 하락·주가선물 상승(42)으로 시장은 즉각 반응했다. 다만 잭슨홀 심포지엄에서의 케빈 워시 발언이 다음 변수로 지목된다.
지정학 리스크가 원자재 전방위로 확산
호르무즈 해협발 원유 공급 차질(32, 33, 34)에 더해 러시아 곡물수출항 공격에 따른 밀 선물 급등(37), UAE 알루미늄 생산 복구(39)까지 지정학 이슈가 에너지·농산물·비철금속 전반의 가격에 영향을 미치고 있다.
AI가 고용시장에 미치는 이중적 영향
BofA는 AI가 전체 고용을 붕괴시키기보다 청년·정보·금융업 등 특정 계층에 구조적 압박을 가하는 동시에, 데이터센터 건설붐이 건설·제조업 일자리를 창출하는 양면성을 지적했다(4). Gemini의 MAU 10억 돌파(3)와 삼성전자의 Claude Code 도입 성과(2)는 AI 서비스가 실제 생산성·소비자 영역에서 임계점을 넘고 있음을 보여준다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/섹터 |
|---|---|---|
| NVIDIA CDS 급등 · 순환금융 논란 재점화 | 채권시장이 ‘디폴트’에 대비하는 정황, CDS 지난달 두 배 급등 | NVIDIA, AI 인프라 밸류체인 |
| GPU 증권화 금융상품의 조달 실적 부재 | 5,000억 달러 규모 구상이나 실제 조달자금 전무, 순환금융 논란 재부상 | NVIDIA, Apollo·Blackstone·BlackRock |
| Lumentum GAAP 순손실 | 부채소각손실 78억 달러로 GAAP 기준 72억 달러 순손실 기록 | Lumentum |
| Tencent CapEx 급증에 따른 FCF 적자 | AI 투자 확대로 2분기 FCF 138억 위안 적자 | Tencent |
| 텍사스 데이터센터 산업 사실상 일시중단 | 신규 프로젝트 전수 감사로 전력수요 증가 전망 14%→5.6%로 급락 | 미국 데이터센터·전력 인프라 |
| 삼성전기 유리기판 양산 지연 | 신뢰성 인증 실패로 양산 2027하반기→2028년 이후 연기 | 삼성전기 |
| 중동 지정학 리스크에 따른 원유 공급 차질 장기화 | IEA 하루 180만 배럴 부족, 걸프 830만 배럴 생산 여전히 중단 | 원유·에너지, 항공·물류(간접) |
| 다이아몬드 시장 구조적 붕괴 | 4년간 약 50% 가격 하락, 중고시장 공급압박 심화 전망 | 다이아몬드·럭셔리 산업 |
기회 요인
| 기회 | 내용 | 관련 종목/섹터 |
|---|---|---|
| 미국 AI 인프라주 실적 서프라이즈 | CoreWeave·Supermicro·Lumentum 매출·가이던스 모두 대폭 상회 | CoreWeave, Supermicro, Lumentum |
| 메모리 LTA 확산에 따른 가격 결정력 강화 | DDR5 15~23% 상승, LTA가 SanDisk·CXMT 등 2·3선까지 확산 | 삼성전자, SK하이닉스, Micron, CXMT, YMTC |
| Temasek의 한국 메모리 직접투자 검토 | 진입 시점 저울질 중, 소식만으로 주가 장중 8%대 급등 | 삼성전자, SK하이닉스 |
| 중국 AI 인프라 자체 구축 가속 | 알리바바 M890 슈퍼노드·CUBE 5.0 모듈형 데이터센터 상용화 | 알리바바, 중국 스위치·서버·랙 밸류체인 |
| 나트륨이온 배터리 3분기 산업화 전환점 | 2026년 수요 YoY+323%, 배터리 셀·알루미늄박 업체 최선호 | 나트륨이온 배터리 셀·집전체 업체 |
| 폴더블 iPhone 출하 확대 | JP모건 iPhone 18 하반기 8,800만 대, 대만 부품 3사 목표주가 상향 | Largan Precision, Shin Zu Shing, Zhen Ding-KY |
| 7월 CPI 둔화에 따른 금리 인하 기대 | 근원CPI 2021년 3월 이후 최저, 9월 금리 인상 부담 완화 | 미 국채, 성장주 전반 |
| 신흥시장 자금 재유입 | 7월 약 190억 달러 순유입, 2개월 연속 유출세 종료 | 신흥시장 주식·통화 |
| 금 비중 확대 기회 | CICC, 조정 후 금 재비중확대 구간 진입으로 판단 | 금, 귀금속 관련주 |
주요 기관 경고 / 분석 핵심 메시지
- 모건스탠리: HBM을 Rubin Ultra 등급별로 차등 적용하는 방안을 검토 중이라는 공급망 조사 결과를 제시, 이는 수요 둔화가 아니라 공급 부족 심화의 방증이라고 해석.
- 골드만삭스: 메모리 LTA가 SanDisk·CXMT 등 2·3선 업체까지 확산된 것이 과거 사이클과 가장 두드러진 차이이며, 공급업체의 가격 결정력이 근본적으로 강화되고 있다고 평가.
- BofA: AI가 미국 고용시장을 전면 붕괴시켰다는 증거는 없으나 청년·정보·금융업에서 구조적 압박이 이미 나타나고 있다고 진단. CPI는 ‘하방 서프라이즈’의 시장 영향이 훨씬 클 것으로 전망(적중).
- CICC: 지정학·인플레이션·정책 3대 리스크 완화로 하반기 글로벌 유동성이 더욱 완화될 가능성을 제시, AI·기술성장주 비중 유지와 금 비중 확대를 권고.
- EIA·IEA·OPEC: 세 기관 모두 원유 공급 차질을 인정하면서도 시각차 존재 — EIA는 브렌트 전망 상향(82→86달러), IEA는 3분기 공급부족이 두 배로 확대돼 5년래 최대 가능성을 경고, OPEC은 2026년 수요 전망은 하향하되 2027년은 오히려 상향.
- JP모건 · 골드만삭스(애플 공급망): 폴더블 iPhone 조립물량을 700만~800만 대로 추정하며 대만 부품업체 목표주가를 상향, 애플의 메모리 비용 부담에 대응한 우선출하 전략을 긍정적으로 평가.
4. 기타 메모
- 다음뉴스 링크 원문 미확인: 07:24, 07:34, 20:39(20:00 메시지에 딸린 링크 포함) 등 본문 요약 없이 다음 외부 링크로만 공유된 기사가 3건 이상 — 원문 확인 후 후속 요약 필요.
- NVIDIA 광모듈 투자설 진위 확인 필요: Zhongji Innolight·Eoptolink 양사 모두 공식 부인/확인 거부 상태 — 후속 공시 여부 체크포인트.
- GPU 증권화 금융상품 진행상황 추적: 5,000억 달러 규모 구상이 아직 실제 조달 실적 ‘0’인 초기 단계 — SPV 설립·1호 딜 여부가 다음 체크포인트.
- 삼성전기 유리기판 재평가 일정: 샘플 재제작 후 재인증 필요, 연내 장비투자 착수 여부 불확실 — 후속 인증 통과 여부 확인 필요.
- 텍사스 데이터센터 감사 결과: 8월 3일 착수한 전수 감사의 완료 시점과 재개 여부가 미국 전력·데이터센터 투자 심리에 중요 변수.
- 잭슨홀 심포지엄(월말) 케빈 워시 발언: 9월 15~16일 FOMC를 앞둔 핵심 이벤트로 지목됨 — 발언 내용에 따라 금리 인상 경로 재조정 가능성.
- 애플 폴더블 iPhone 출시 일정: iPhone 18 Pro·Pro Max·폴더블 우선 출하, 일반모델·18e는 내년 3월 — 실제 출하 시점과 부품사 수주 반영 여부 확인 필요.
- 미·이란 관계: 트럼프의 “이란을 신뢰하지 않는다” 발언 이후 호르무즈 해협 정상화 시점(9월 예상) 지속 모니터링 필요.