GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 25
1. 핵심 뉴스 요약
-
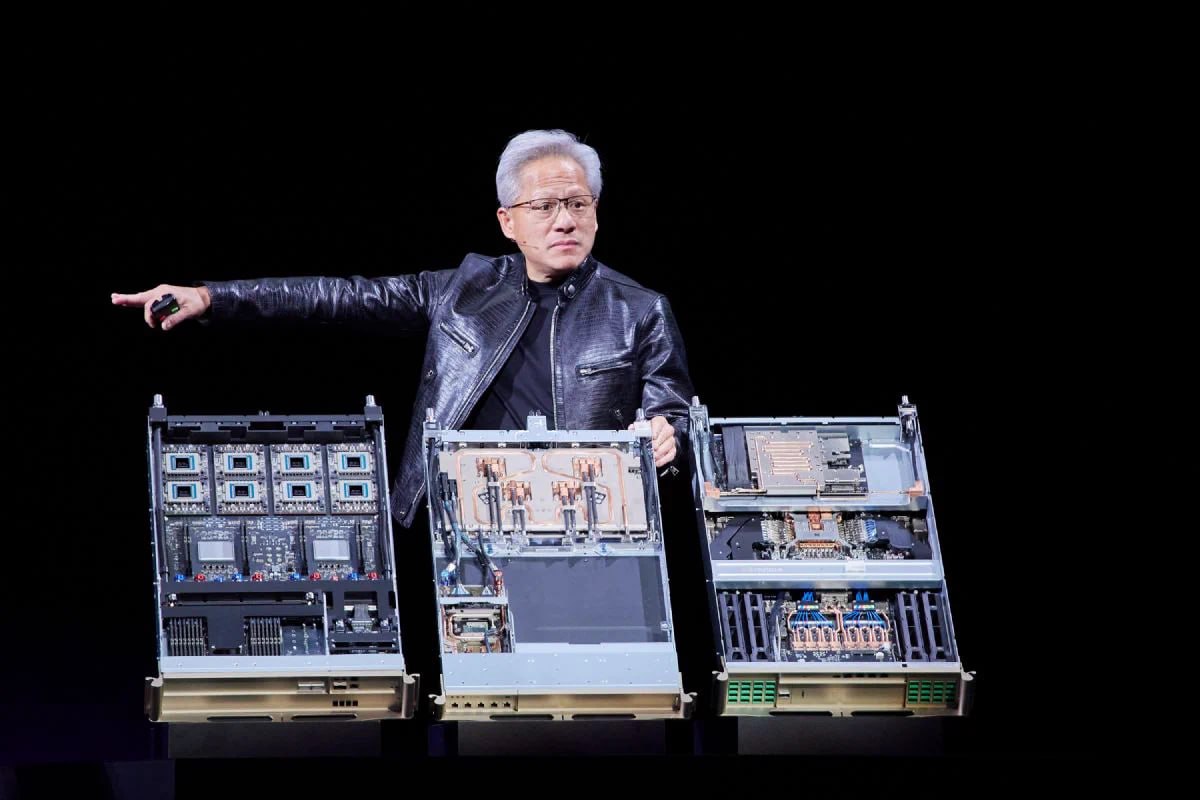
💻 NVIDIA, AI 테스트 인터페이스까지 ‘웃돈’ 주고 선점
NVIDIA가 Probe Card·Test Socket 생산능력을 가격 프리미엄까지 얹어 선점하면서, AI칩 고핀수·고복잡도화로 테스트 인터페이스가 새로운 병목으로 부각. TSMC 등 파운드리·팹리스는 멀티벤더 검증에 착수했고, 대만 WinWay·MPI 등 관련 업체 실적이 호조.
-
✅ 캐나다 TKMS 잠수함 회의론…한화오션 반사이익 가능성
60조원 규모 캐나다 차세대 잠수함 사업에서 우선협상대상자 TKMS의 북극 작전능력(Ice Surfacing) 검증 부족 논란이 확산. 납기(2033~34년) 리스크까지 겹치며 2순위 후보 한화오션 KSS-III 재부상 가능성. -
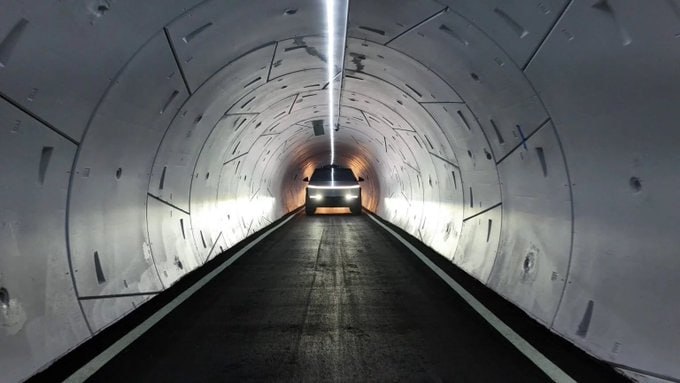
✅ The Boring Company, 시리즈D서 4조원 투자 유치(기업가치 32조원)
UAE 주도로 30억달러 유치, UAE 전역 150km+ 터널 구축 추진. 굴착 플랫폼 Prufrock 자동화 고도화, Vegas Loop 누적 400만명 돌파 등 라스베이거스 실증을 글로벌 인프라 플랫폼으로 확장.
-
💻 큐알티·에이아이웍스, ‘AI 반도체 신뢰성 검증’ 사업화
큐알티의 40년 시험·분석 노하우와 에이아이웍스 AI 모델을 결합해 반도체 불량·이상징후 조기 탐지 및 신뢰성 평가 자동화 추진. 자율주행·데이터센터·우주항공·국방 등 고신뢰성 시장 타깃. -
🧬 정부, 5년간 최대 988억원 투입해 ‘한국형 CRDMO’ 육성
2027년부터 ADC·세포유전자치료제(CGT) 분야 CRDMO R&D 지원. 에스티팜(ADC), 이엔셀·지씨셀·마티카바이오랩스(CGT) 등이 후보군으로 거론되며 중소·중견 바이오 기업에 정책 수혜 집중 전망. -
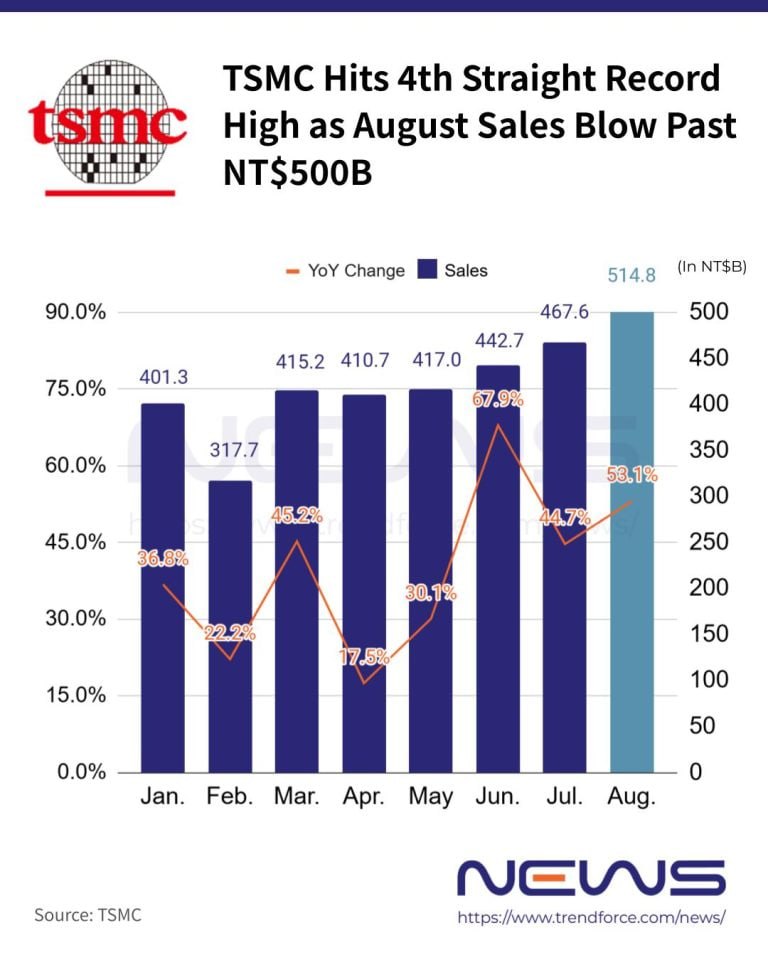
💻 TSMC, 아이폰 18·듀오 2나노 탑재 본격화…4개월 연속 매출 최고치
8월 매출 5,148억 대만달러(전년比 +53.3%)로 사상 최대. 아이폰 신제품용 A20 Pro가 2나노 첫 매출 기여, AI GPU·XPU 수요로 5/4나노·3나노는 풀부킹. 파운드리 점유율 72.5%로 확대.
-
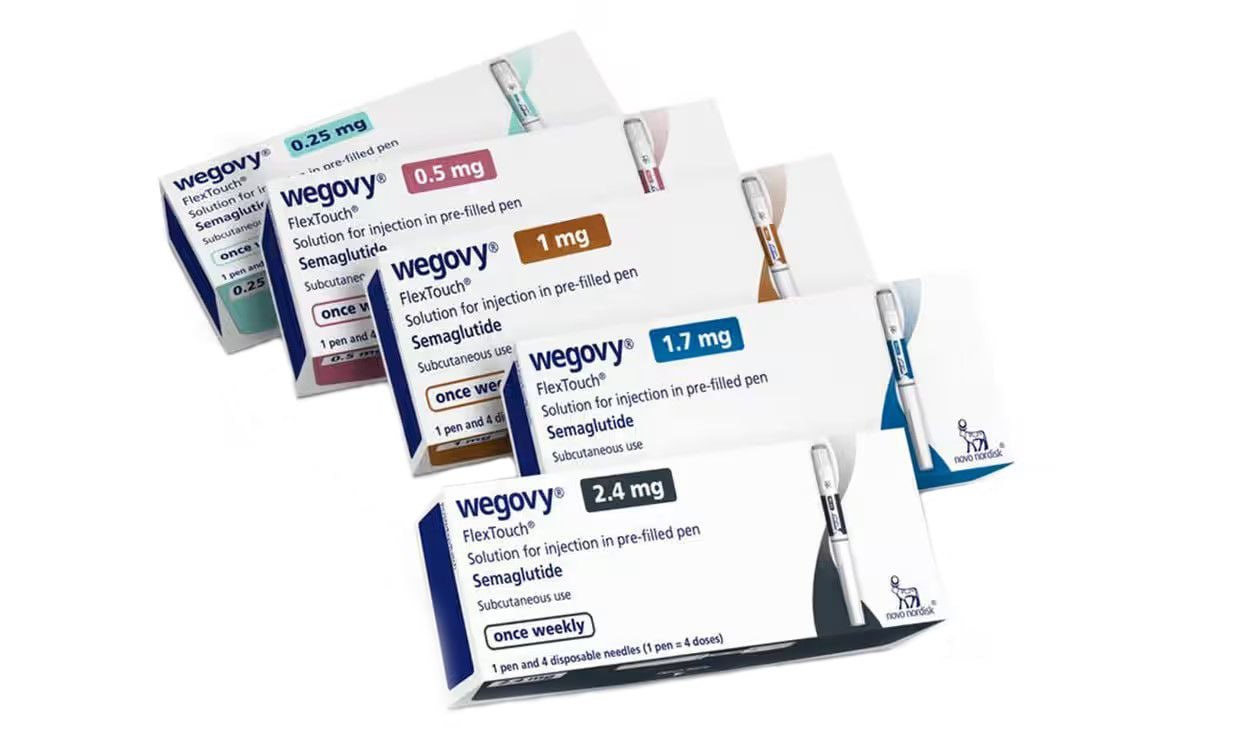
🧬 노보 노디스크 Wegovy, 중국서 사상 첫 MASH 적응증 승인
세마글루타이드 2.4mg이 중국 NMPA로부터 대사이상 관련 지방간염(F2~F3) 적응증 승인, 중국 내 최초·유일 사례. ESSENCE 3상에서 섬유화 개선 효과 확인, 비만→심혈관→MASH로 적응증 확장.
-
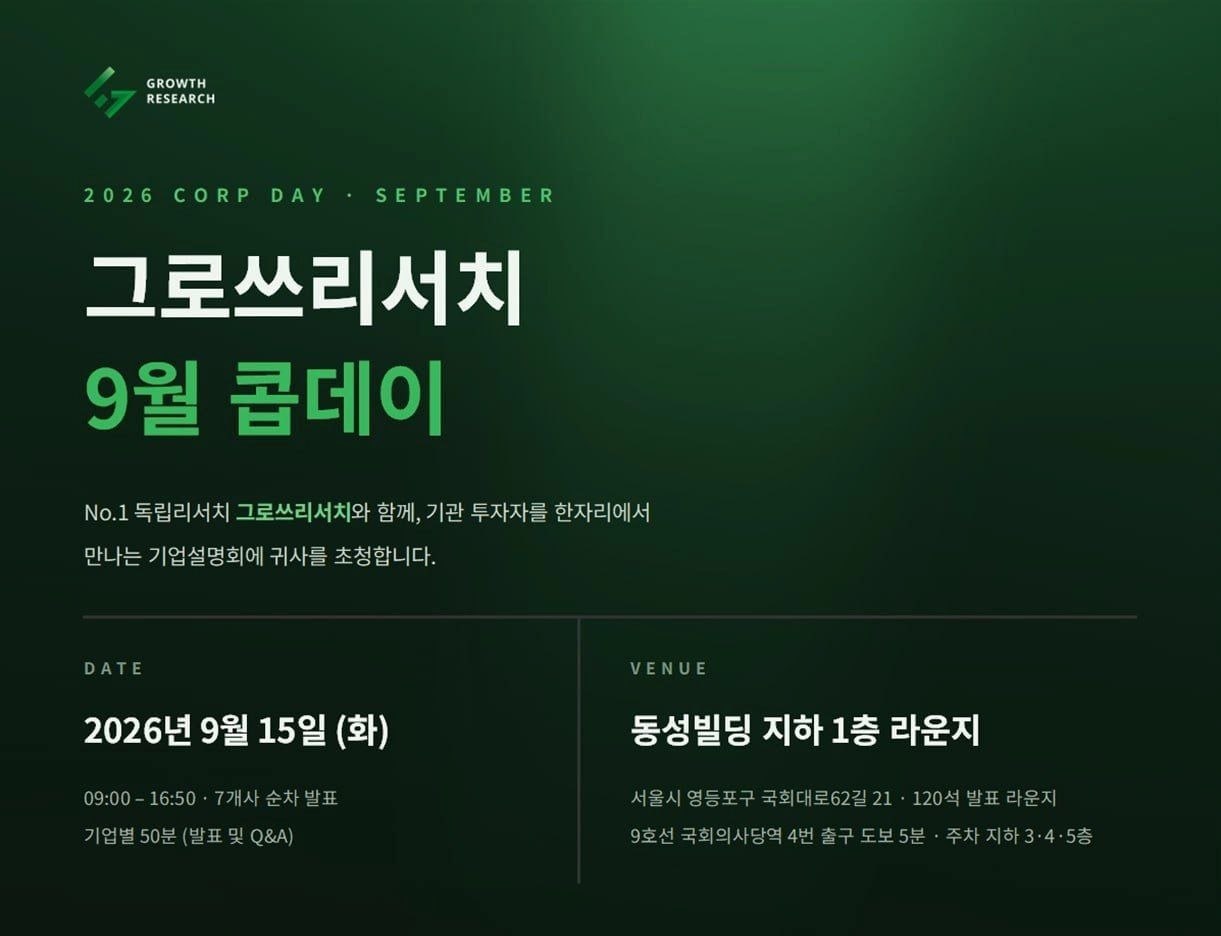
📢 그로쓰리서치 Corp Day 개최 안내(9월 15일)
대형주 쏠림으로 저평가된 스몰캡 7개사(선익시스템, 큐알티, 씨이랩, 플래티어, 비아이매트릭스, 이엔셀, 지아이에스) 탐방 발표. 참가 신청 마감 9월 11일(금).
-
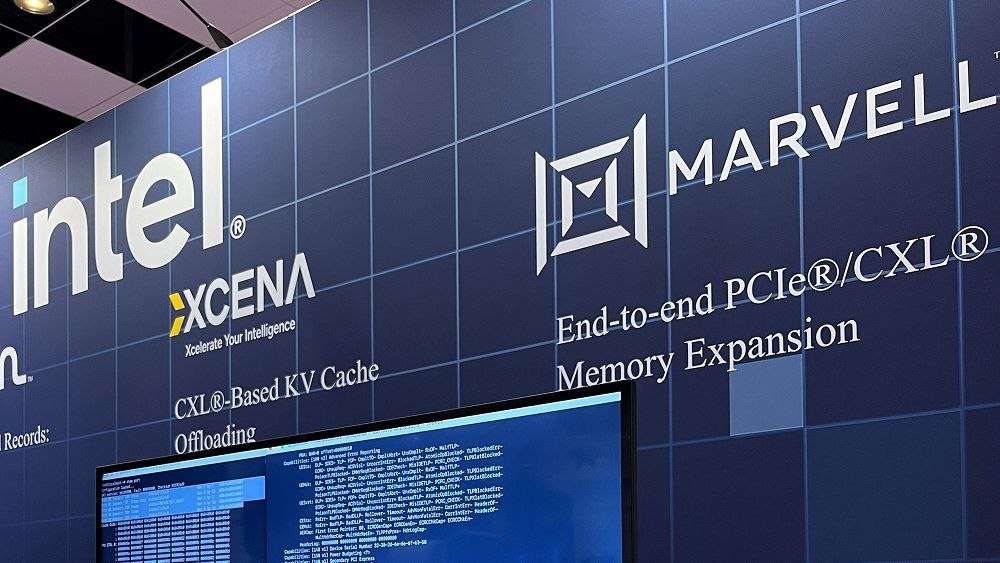
💻 마벨·인텔, CXL 기반 AI 메모리 인프라 시연
Structera X(메모리 익스팬더)·Structera S(CXL 스위치)·Alaska P(PCIe 리타이머)를 통합해 메모리를 CPU 종속 자원에서 확장형 시스템 자원으로 전환. Photonic Fabric으로 랙 간 최대 32TB 공유 메모리 오프로딩도 공개.
-
💻 삼성전자-퀄컴, 가격 이견에 2나노 계약 지연
2나노 AP 위탁생산 단가 협상이 길어지며 연내 생산 불투명, 내년 이월 가능성. 공정 안정성(엑시노스2600/2700)은 합격점이나, 삼성이 테슬라·브로드컴 등 확보로 저가 수주에 소극적. -
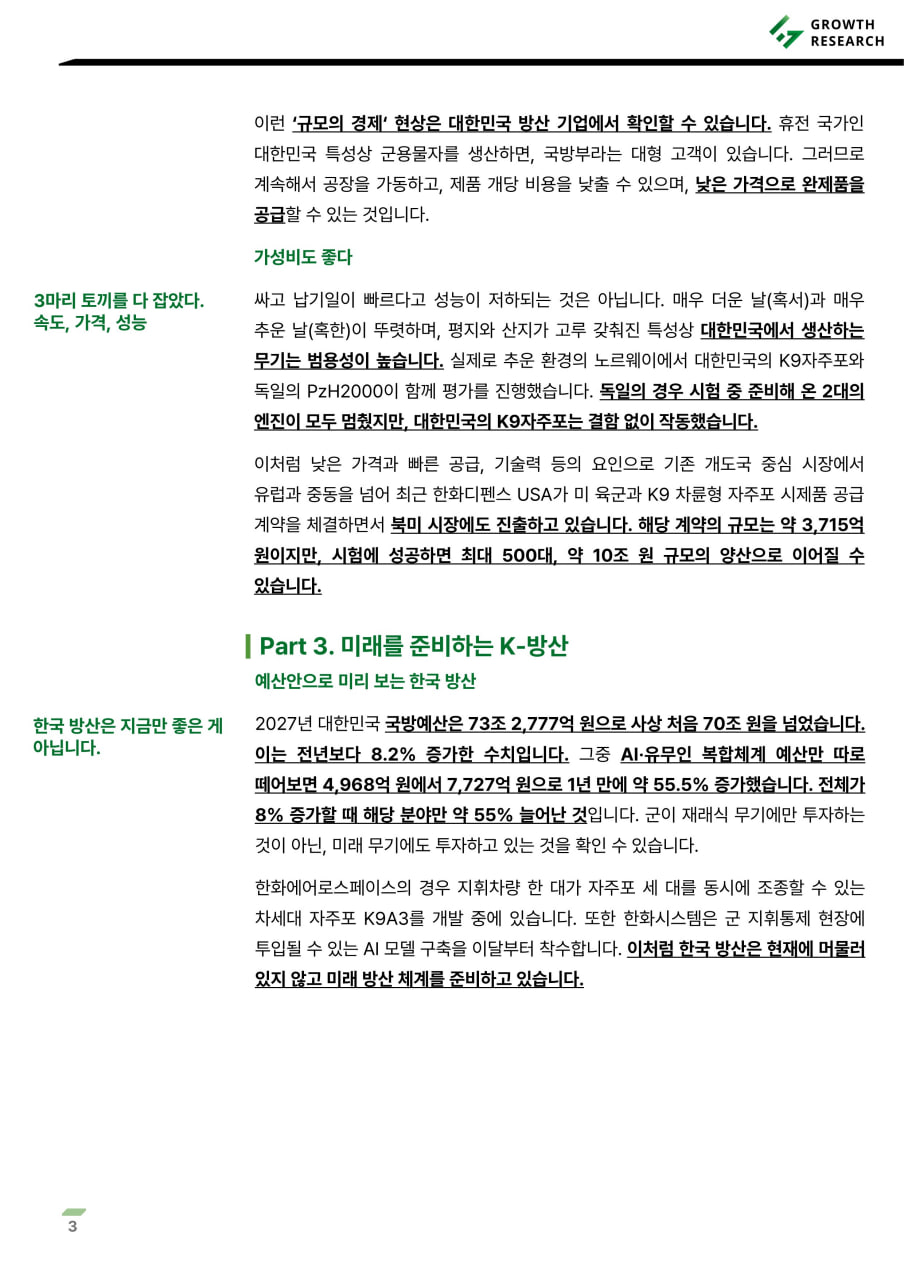
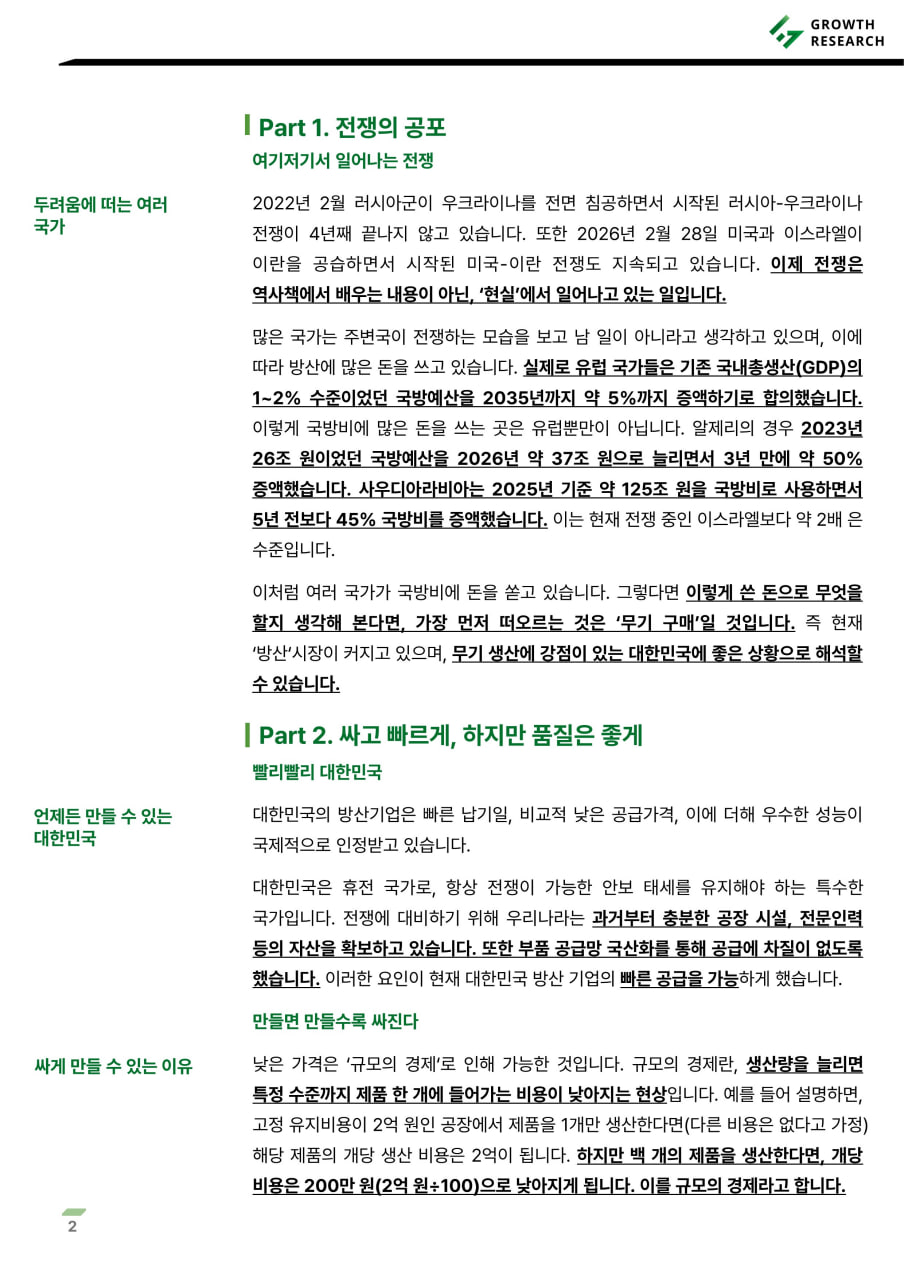
✅ [ETF보고서] K-방산 ETF 분석
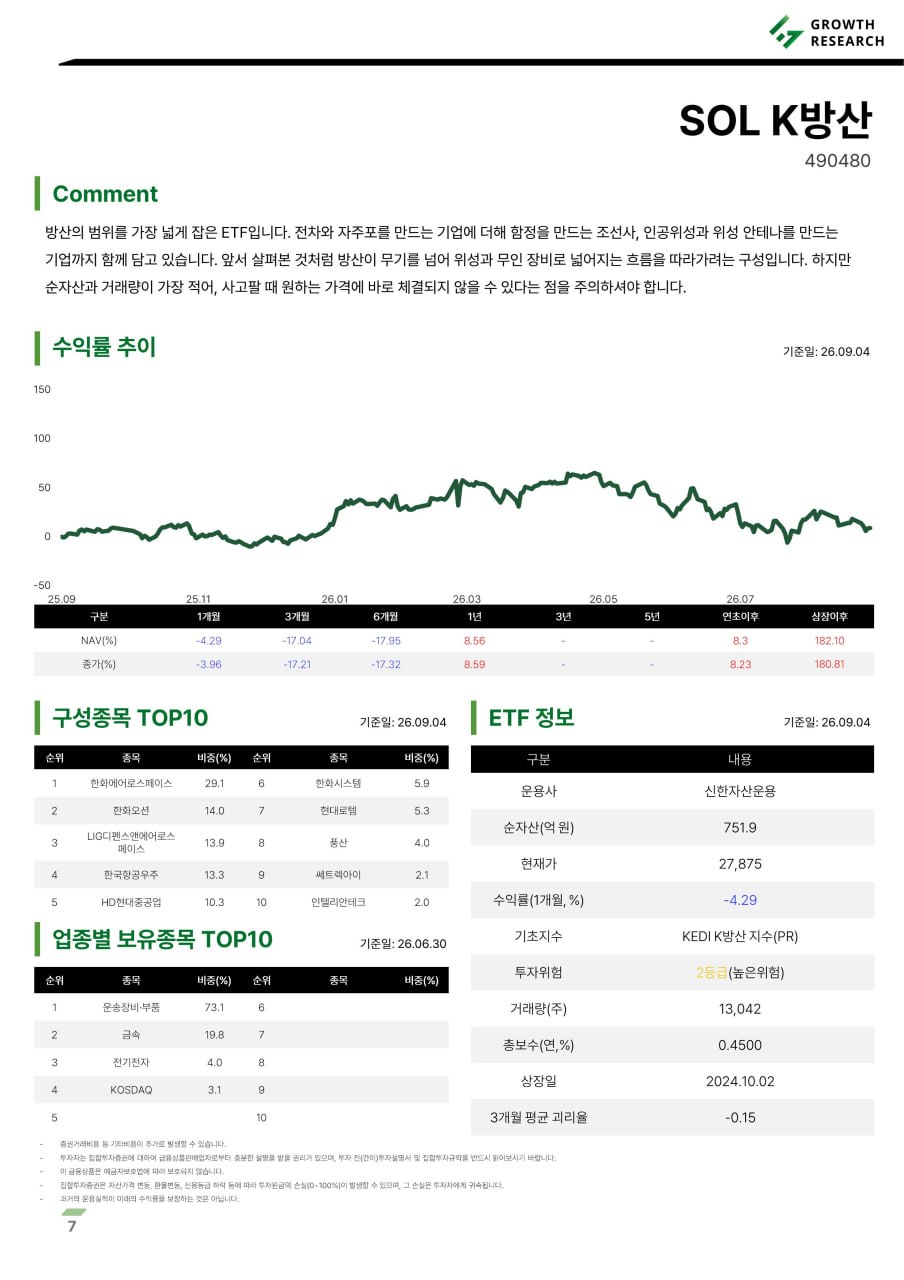
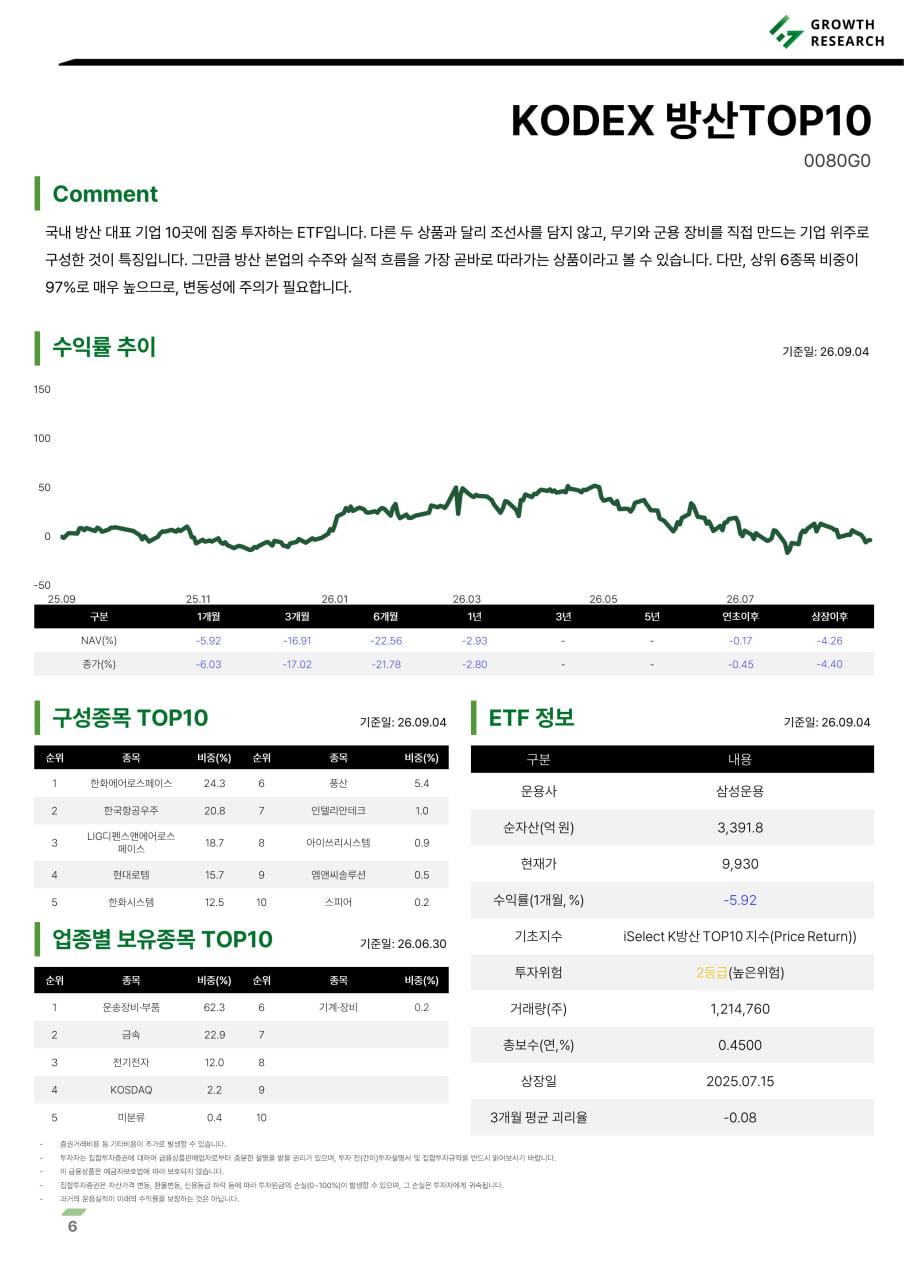
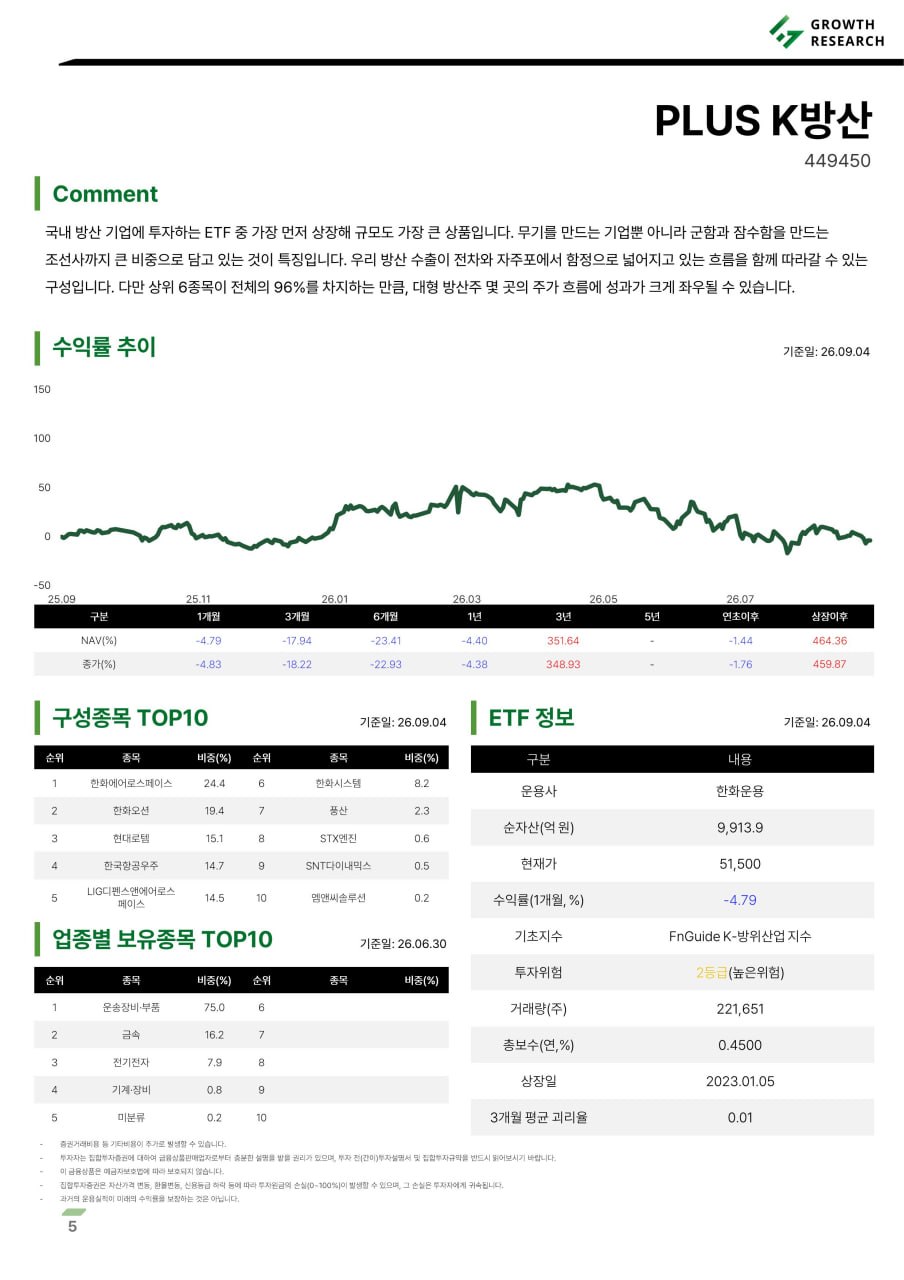
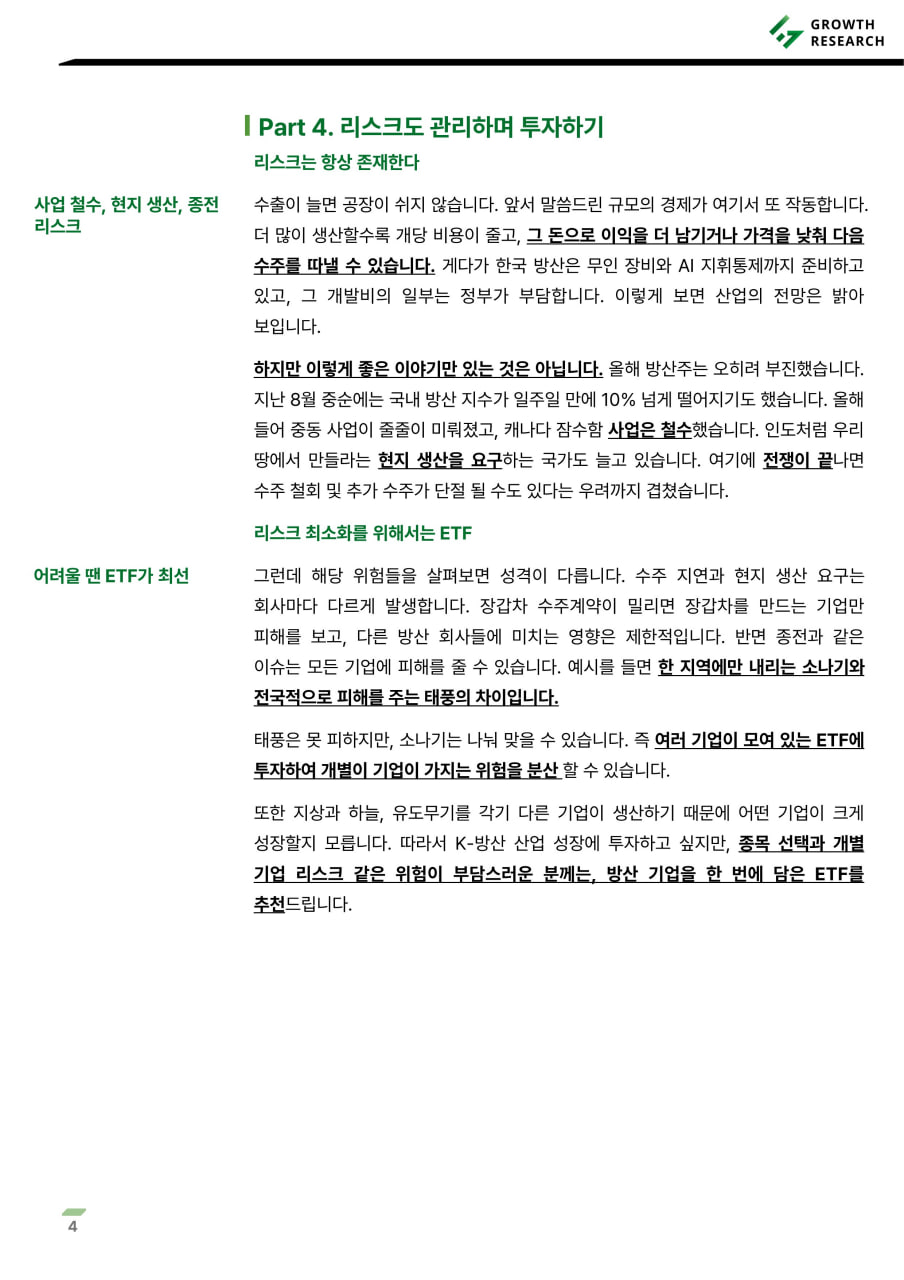
유럽 국방예산 2035년까지 GDP 5% 확대 등 지정학적 불안이 방산 수요 견인. 한화디펜스 USA K9 차륜형 자주포 시험공급(최대 10조원 규모 가능성), PLUS K방산·KODEX 방산TOP10·SOL K방산 등 관련 ETF 비교.
-
☁️ MS, 데이터센터 용량 3배 확대 추진…AI·클라우드 공급난 해소
2032년까지 글로벌 데이터센터 용량을 현재 12GW에서 38GW 이상으로 확대. 공급 제약으로 테무는 오라클과 계약, 깃허브는 8시간 장애 발생. 빅테크 4사 향후 투자 규모 약 2.4조달러. -
🧬 [단독] 시총 200억 못 넘은 케이엠제약…K바이오 첫 퇴출
코스닥 시총 하한 150억→200억원 상향 이후 첫 상장폐지 사례. 실적은 반등 중(상반기 매출 +13.4%)이었으나 시간 부족으로 요건 미충족, 소형 제약·바이오주 전반의 상장유지 리스크 재부각. -
💻 日 무라타, 범용·성숙 MLCC 일부 단종…고부가 제품 중심 재편
9개 시리즈 일부 규격(GRM·GRJ·GRT·GXM·GXT·GCM·GCJ·GCG·ZRA) 단계적 단종, 최종 출하일 2029년 3월. 자동차 핵심 회로용 제품 포함, AI·전장 중심 고부가 MLCC로 생산자원 재배치.
-
🔒 젠슨 황 “AI 보안 수요 폭발”…아이씨티케이 복제 불가능 기술 부각
엔비디아 CEO가 AI 다음 적용 분야로 사이버 보안 지목. 아이씨티케이는 칩 고유 보안키를 전원 인가 시 생성하는 VIA PUF에 양자내성암호(PQC)를 결합해 eSIM·보안모듈 등으로 적용처 확대 중. -
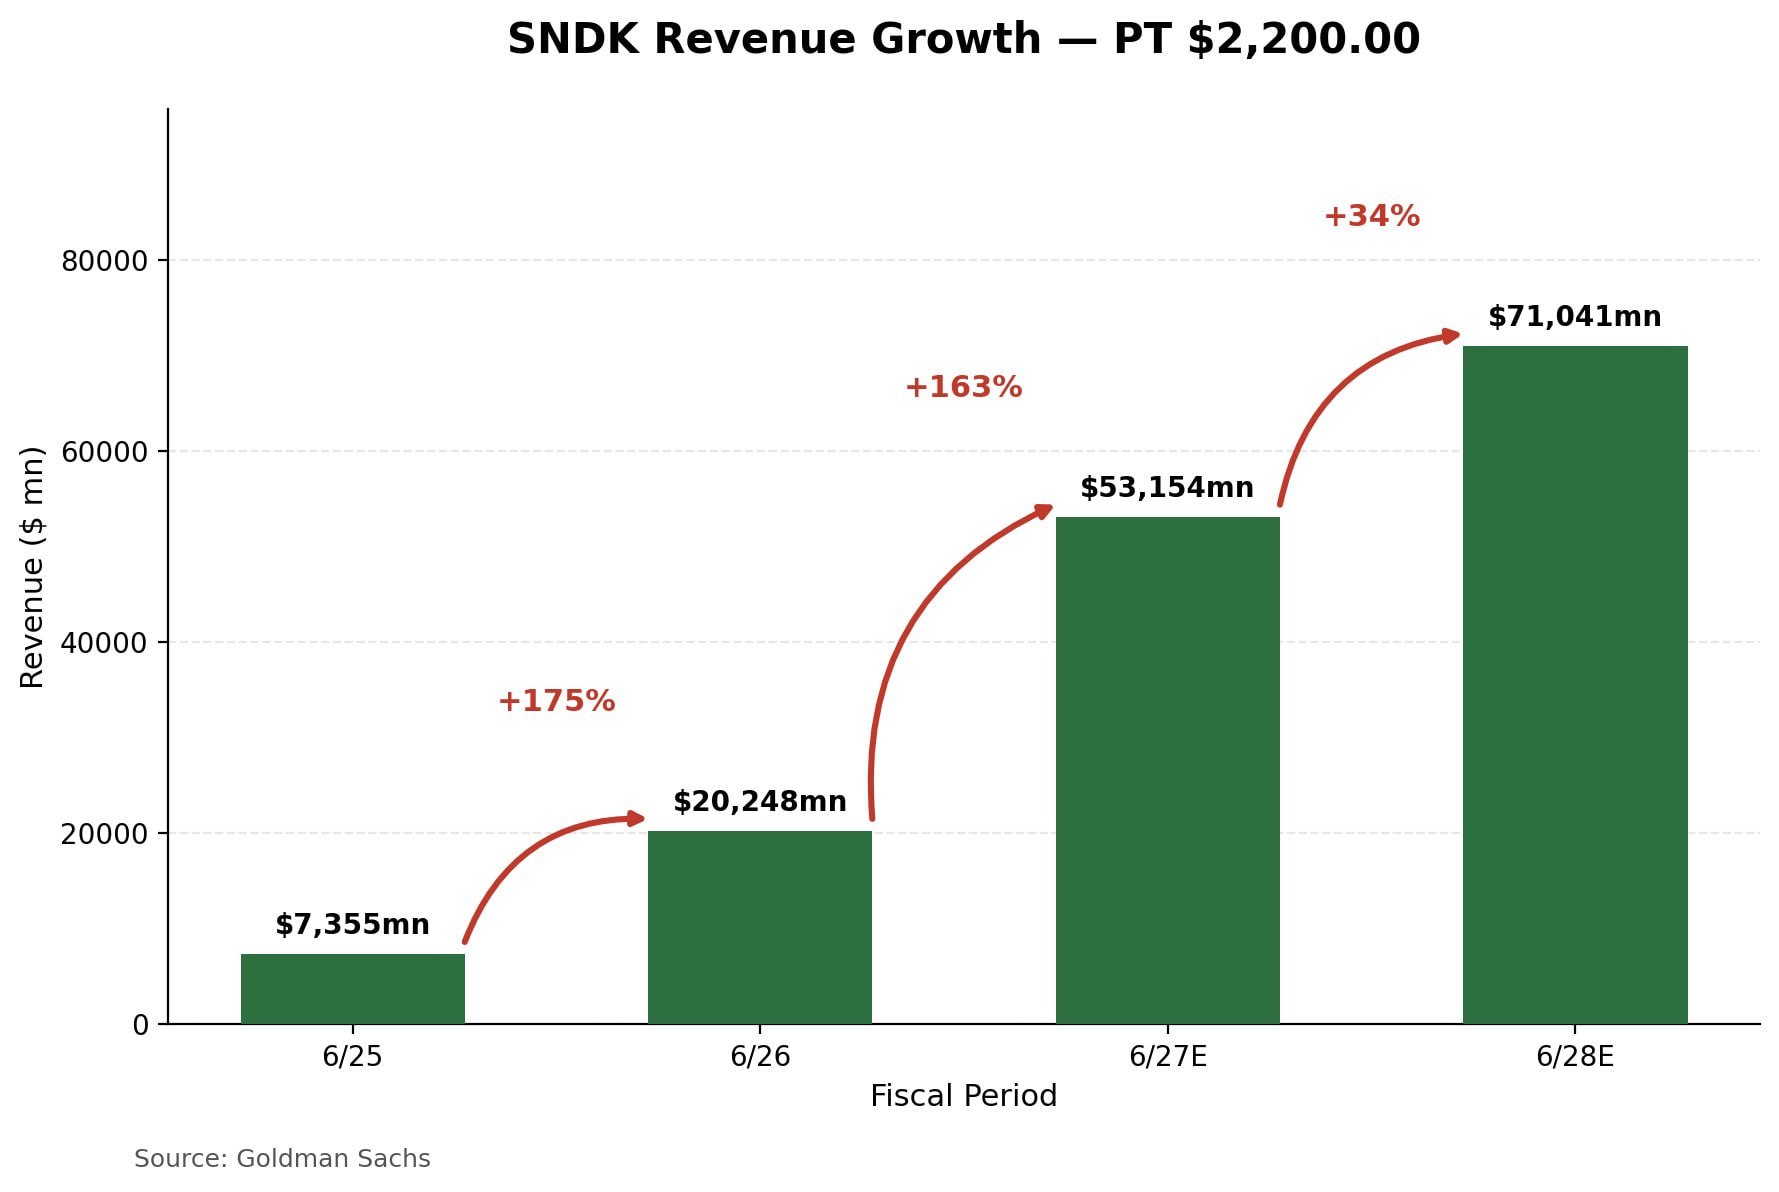
💻 골드만삭스: 샌디스크 매출, 28회계연도에 710억달러 전망
2025년 73.6억달러 → 2028년 710.4억달러로 3년 만에 약 9.7배 성장 전망. AI 데이터센터發 NAND 수요·가격 강세가 핵심 전제.
-
💻 中CXMT, 상하이 신규 팹 설비투자 준비…韓 맹추격
4분기 가동 목표 상하이 D램 팹 장비 입찰 시작, 올해 말 전체 캐파 월 30만장 돌파 전망. 2028년까지 월 60만장 이상으로 확대 시 삼성전자(약 70만장)·SK하이닉스(약 60만장)와 격차 축소 가능성.
2. 주요 테마 / 트렌드
AI 반도체 서플라이체인 심화
NVIDIA의 테스트 인터페이스 캐파 선점(#1), 마벨·인텔의 CXL 메모리 확장(#9), TSMC 2나노 램프업(#6), 삼성-퀄컴 협상(#10), 샌디스크 NAND 반등 전망(#16), CXMT 추격(#17), 무라타 MLCC 포트폴리오 재편(#14) 등 반도체 밸류체인 전반에서 “AI 수요 → 캐파 병목 → 신규 진입/증설 경쟁”이라는 공통 구도가 반복. 특히 테스트 인터페이스, CXL 메모리 확장처럼 기존에 주목받지 못하던 후방 산업까지 병목 구간으로 부각되는 점이 특징.
빅테크 AI 인프라 투자 지속
MS의 데이터센터 3배 증설 계획(#12)은 빅테크 CAPEX 사이클(4사 합산 약 2.4조달러)이 장기화되고 있음을 보여줌. 이는 NAND·CXL·전력/냉각 등 인프라 밸류체인 전반의 수요를 뒷받침하는 배경으로 다른 반도체 뉴스들과 맞물림.
바이오 정책·규제 양면성
정부의 CRDMO 육성 정책(#5), 위고비의 중국 MASH 적응증 확대(#7) 같은 성장 모멘텀과, 코스닥 상장유지 요건 강화에 따른 케이엠제약 상장폐지(#13) 같은 구조조정 리스크가 동시에 나타남. 소형 바이오주에는 정책 수혜와 퇴출 리스크가 공존하는 국면.
지정학 리스크가 만드는 방산·인프라 수혜
유럽·중동 국방비 증액과 TKMS 캐나다 잠수함 논란(#2, #11)은 지정학적 불안이 방산 수주 기회로 이어지는 흐름을 보여줌. The Boring Company의 UAE 대규모 투자 유치(#3) 역시 중동 자본의 인프라 베팅이라는 점에서 유사한 자본 흐름으로 볼 수 있음.
국내 스몰캡 재조명 움직임
그로쓰리서치 Corp Day(#8)는 대형주 쏠림 속 저평가된 스몰캡(선익시스템, 큐알티, 씨이랩, 플래티어, 비아이매트릭스, 이엔셀, 지아이에스)을 조명하려는 시도로, 이번 리포트에 등장한 큐알티(#4)·이엔셀(#5) 등과도 연결됨.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/섹터 |
|---|---|---|
| 파운드리 수주 불확실성 | 삼성-퀄컴 2나노 가격 협상 장기화, 연내 생산 불투명 | 삼성전자 파운드리 |
| 소형 바이오주 상장유지 리스크 | 코스닥 시총 하한 200억원 상향 후 첫 상장폐지(케이엠제약) 발생 | 시총 100~200억대 소형 제약·바이오 |
| 中 메모리 굴기 가속 | CXMT 상하이 신규팹 등 공격적 증설로 국내 D램 대비 캐파 격차 축소 | SK하이닉스, 삼성전자 메모리 |
| 방산 수주 계약 불확실성 | TKMS 캐나다 잠수함 성능·납기 검증 논란, 최종 계약 미확정 | 한화오션 (반사이익 여부 유동적) |
기회 요인
| 기회 | 내용 | 관련 종목/섹터 |
|---|---|---|
| AI 테스트 인터페이스 병목 수혜 | NVIDIA 캐파 선점發 멀티벤더 인증 확대 가능성 | Probe Card·Test Socket 관련 소부장 |
| 2나노·AI GPU 동반 성장 | TSMC 4개월 연속 최고 매출, 점유율 72.5%로 확대 | TSMC 밸류체인 |
| CXL 메모리 확장 생태계 | 마벨·인텔 CXL 풀스택 시연, 광인터커넥트까지 확장 | CXL·메모리 인프라 관련주 |
| NAND 업황 회복 | 골드만삭스, 샌디스크 매출 3년 내 9.7배 전망 | 낸드 플래시 관련 밸류체인 |
| K-방산 수주 확대 | 유럽 국방예산 GDP 5% 목표, 한화 K9 차륜형 자주포 최대 10조원 가능성 | 한화에어로스페이스, 한화시스템 등 |
| 중국 MASH 치료제 시장 | 위고비 적응증 확대, 중국 지방간 유병률 1/3 수준의 시장 잠재력 | 노보 노디스크 / GLP-1 밸류체인 |
| 한국형 CRDMO 정책 수혜 | 최대 988억원 R&D 지원, ADC·CGT 분야 | 에스티팜, 이엔셀, 지씨셀, 마티카바이오랩스 |
| AI 보안 신수요 | 젠슨 황이 지목한 AI 보안 확산, PUF 복제방지 기술 부각 | 아이씨티케이 |
| 데이터센터 인프라 밸류체인 | MS 등 빅테크 CAPEX 장기화(2.4조달러 규모) | 전력·변압기·냉각·네트워크 관련주 |
주요 기관 경고/분석 핵심 메시지
- 골드만삭스: AI 데이터센터發 NAND 수요·가격 강세를 전제로 샌디스크 매출이 3년 내 약 9.7배 성장할 것으로 전망(#16).
- 트렌드포스: TSMC 파운드리 점유율이 2분기 72.5%로 확대, 삼성전자(5.9%)·SMIC(5.4%)와 격차 유지(#6).
- 젠슨 황(NVIDIA CEO): AI의 다음 주요 적용 분야로 사이버 보안을 지목, AI가 공격 기술도 함께 고도화시키는 점을 경고(#15).
- 금융당국(코스닥): 시총 하한 150억→200억원 상향 조치의 첫 실제 퇴출 사례 발생, 소형주 전반에 경고 신호(#13).
4. 기타 메모
- 확인 필요: 삼성-퀄컴 2나노 협상의 최종 타결 여부 및 물량 규모, TKMS-캐나다 최종 계약 조건과 한화오션에 재협상 기회가 열리는지 여부.
- 특이점: 같은 08:32 시각에 K-방산 ETF 리포트 본문과 함께 사진 9장(29554~29562)이 연속 게시됨 — 세부 ETF별 구성종목·수익률 차트로 추정되나 본문에는 텍스트 설명이 없어 이미지만 참고 자료로 첨부됨.
- 다음 체크포인트: 그로쓰리서치 Corp Day(9월 15일) 발표 내용 및 참가 신청 마감(9월 11일) 결과, 삼성-퀄컴 2나노 계약 진행 상황, TKMS-캐나다 잠수함 계약 최종 결과, 케이엠제약 관리종목 효력정지 가처분 심리 결과.