GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-09-03 12:43 ~ 2026-09-04 11:49)
메시지 수: 36
1. 핵심 뉴스 요약
- 💻 ASML 핵심 부품사 자이스, “中 최첨단 반도체장비 서방보다 15년 뒤져” — 자이스·UBS는 중국의 EUV 자체 기술 확보에 10~15년이 필요하다고 평가. 다만 DUV(침지식)는 중국 국산화가 빠르게 진행 중이며, 수출규제가 오히려 중국의 자국 장비 투자를 촉진할 수 있다는 경고.
- 🧬 펩트론, 오송 제2공장 건설 (2028년 2월 준공) — GC녹십자EM과 시공계약 체결, SmartDepot 기반 장기지속형 의약품 글로벌 상업생산 인프라 확충.
- 💻 TSMC 장비 조달 수요 반년 만에 1.9배 급증 — 팹 20개 동시 건설에도 AI 반도체 수요를 못 따라가는 상황. 2026년 CAPEX를 600~640억달러로 상향, 병목은 자금이 아닌 건설·설치 인력.
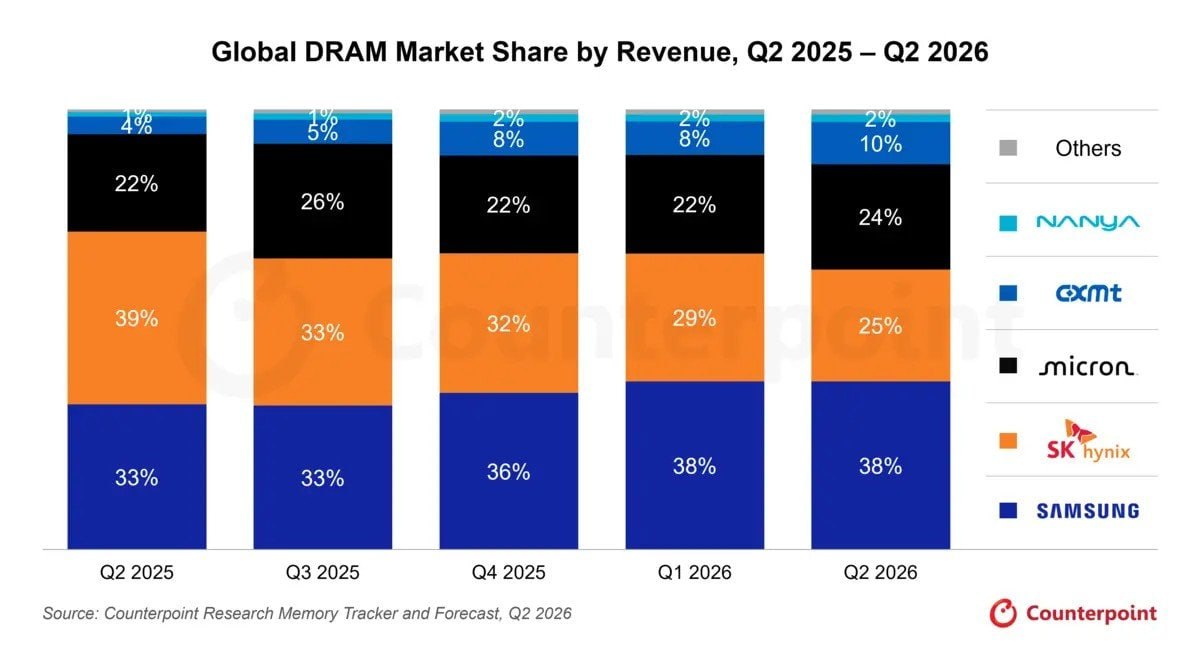
- 💻 카운터포인트: 글로벌 DRAM 점유율, 삼성 38%로 1위 굳히고 中 CXMT 추격 — SK하이닉스 39%→25%로 급락, CXMT는 4%→10%로 상승.
- ✅ 큐알티, SK하이닉스 참여 ‘트리니티팹’과 협력 — 용인 12인치 미니팹에서 소부장 제품 양산 검증 기간 단축 추진.
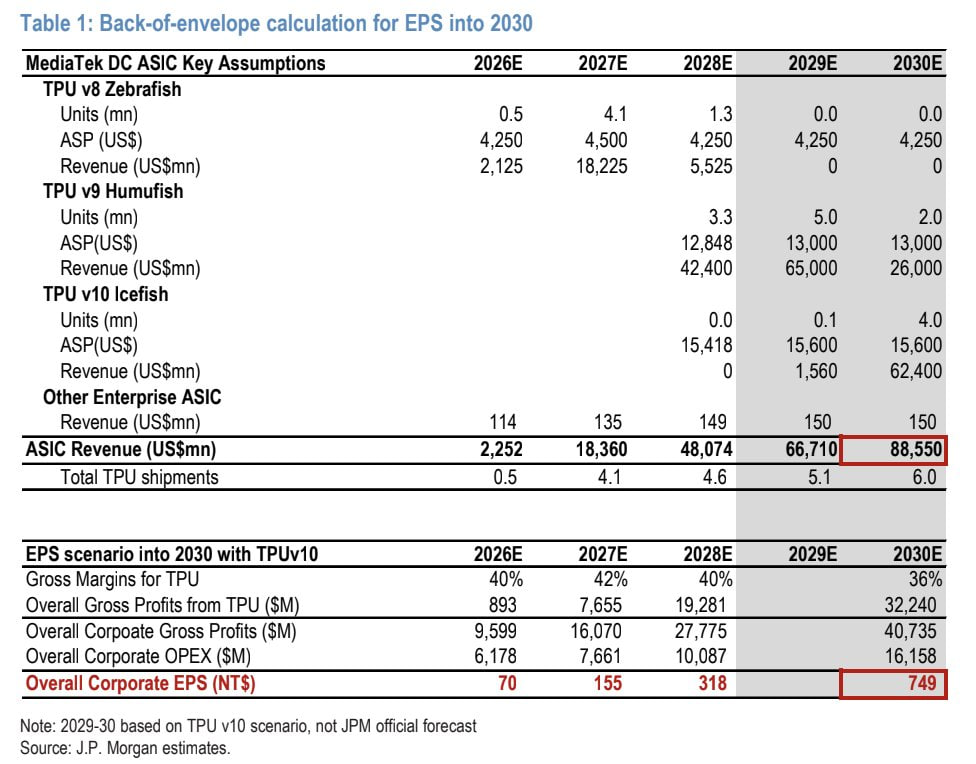
- 💻 JP모건: 구글 TPU 확대 수혜, 미디어텍 ASIC 매출 2030년 885억달러 전망 — TPU 출하량 2026년 50만개→2030년 600만개, EPS 2030년 최대 749대만달러 시나리오.
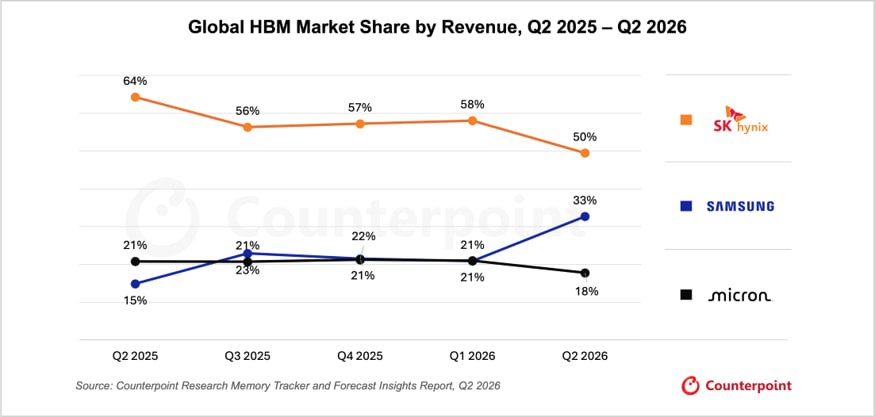
- 💻 카운터포인트: 삼성전자 HBM 점유율 33%로 급등, SK하이닉스 추격당해 — SK하이닉스 64%→50%(1위 유지), 삼성 15%→33%로 격차 49%p→17%p 축소.
- 🎬 파인메딕스 기업탐방 영상 — 올림푸스 독점 ESD 나이프 국산화, 국내 점유율 25%↑, 해외 매출 YoY 51% 성장.
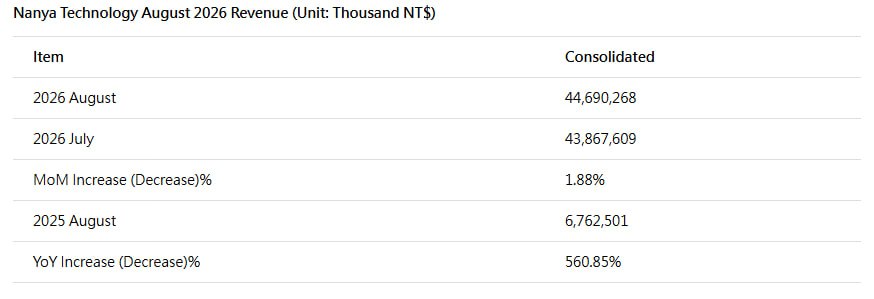
- 💻 대만 난야테크놀로지, 8월 매출 YoY 561% 급증 — 매출 446.9억달러(YoY +560.85%, MoM +1.88%).
- ✅ 육군 ‘50만 드론전사’ 사업, 중국산 밀어내고 국산 배터리 탑재 — 교육용 드론 1.14만대에 럼플리어 배터리, 총 예산 295억원. 국내 드론 배터리 중국산 의존(80%) 탈피 신호.
- 🎬 투자극장 — 하나증권 빈센트 연사 편 — 미국 금리 재인상 가능성, 장기금리·증시 관계, 엔캐리 트레이드 리스크 논의.
- ✅ [탐방노트] SAMG엔터 — 26년 상반기 매출 751억원(YoY +5.6%), 영업이익률 7.9%. 티니핑·메탈카드봇 중심 성장, 해외 매출 302억원(+62.3%).
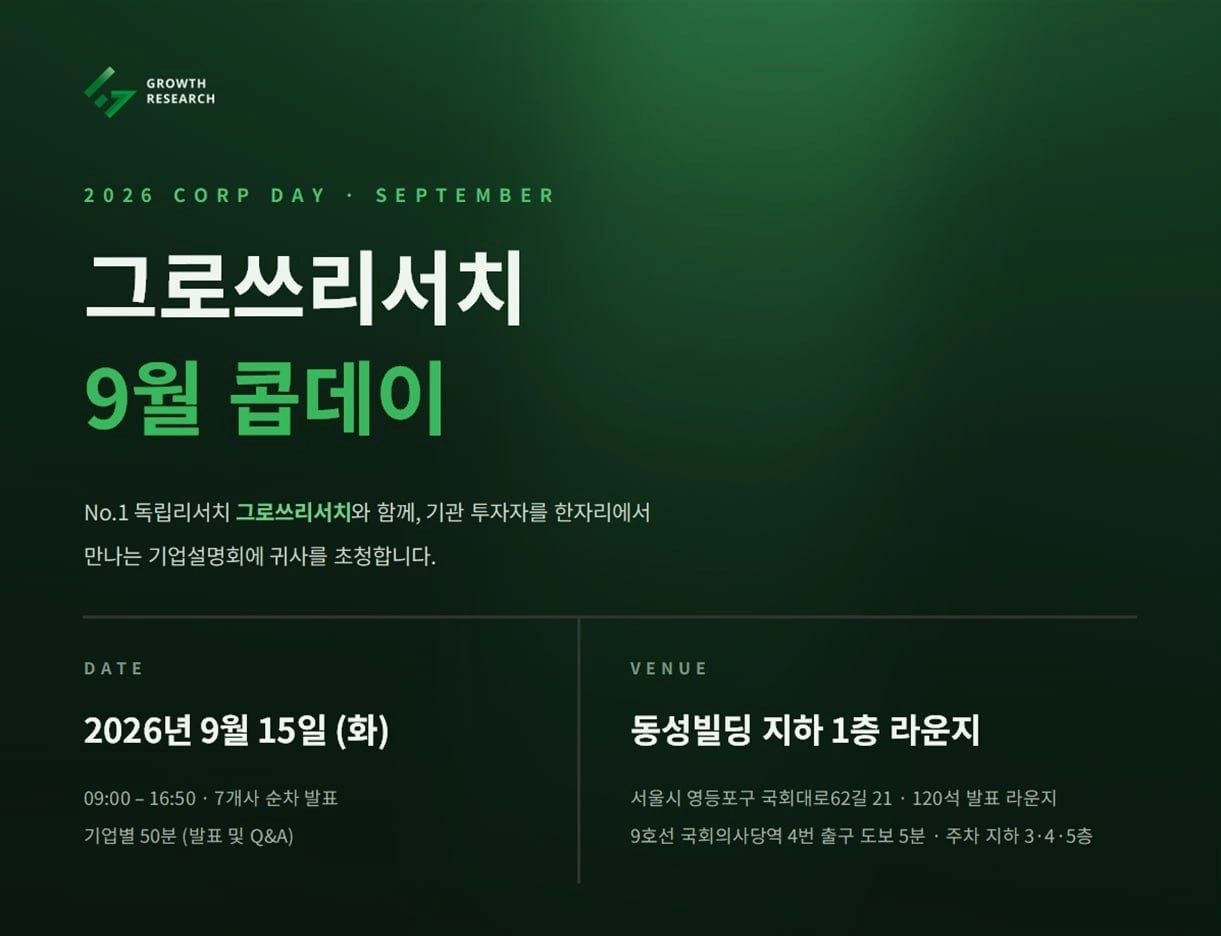
- 🔥 그로쓰리서치 Corp Day 개최 (2026.09.15) — 선익시스템·큐알티·씨이랩·플래티어·비아이매트릭스·이엔셀·지아이에스 등 7개 스몰캡 기업 IR.
- 💻 마이크론, HBM 생산능력 2배 확대…삼성·SK 격차 축소 시도 — 연말까지 월 10만장 확보, HBM4 비중 연말 최대 50%로 전환.
- 🧬 위고비(세마글루타이드) 투여 생쥐, 수명 92일(12.4%) 연장 — 네이처 발표 — 신체기능·인지기능 개선, 뇌 신경세포 형성 증가까지 확인. 인간 대상 장기 임상은 아직 미확인.
- 🧬 삼성바이오에피스, 스텔라라 바이오시밀러 SB17 IV제형 일본 품목허가 — SC에 이어 IV까지 확보, 니프로와 협력해 상업화.
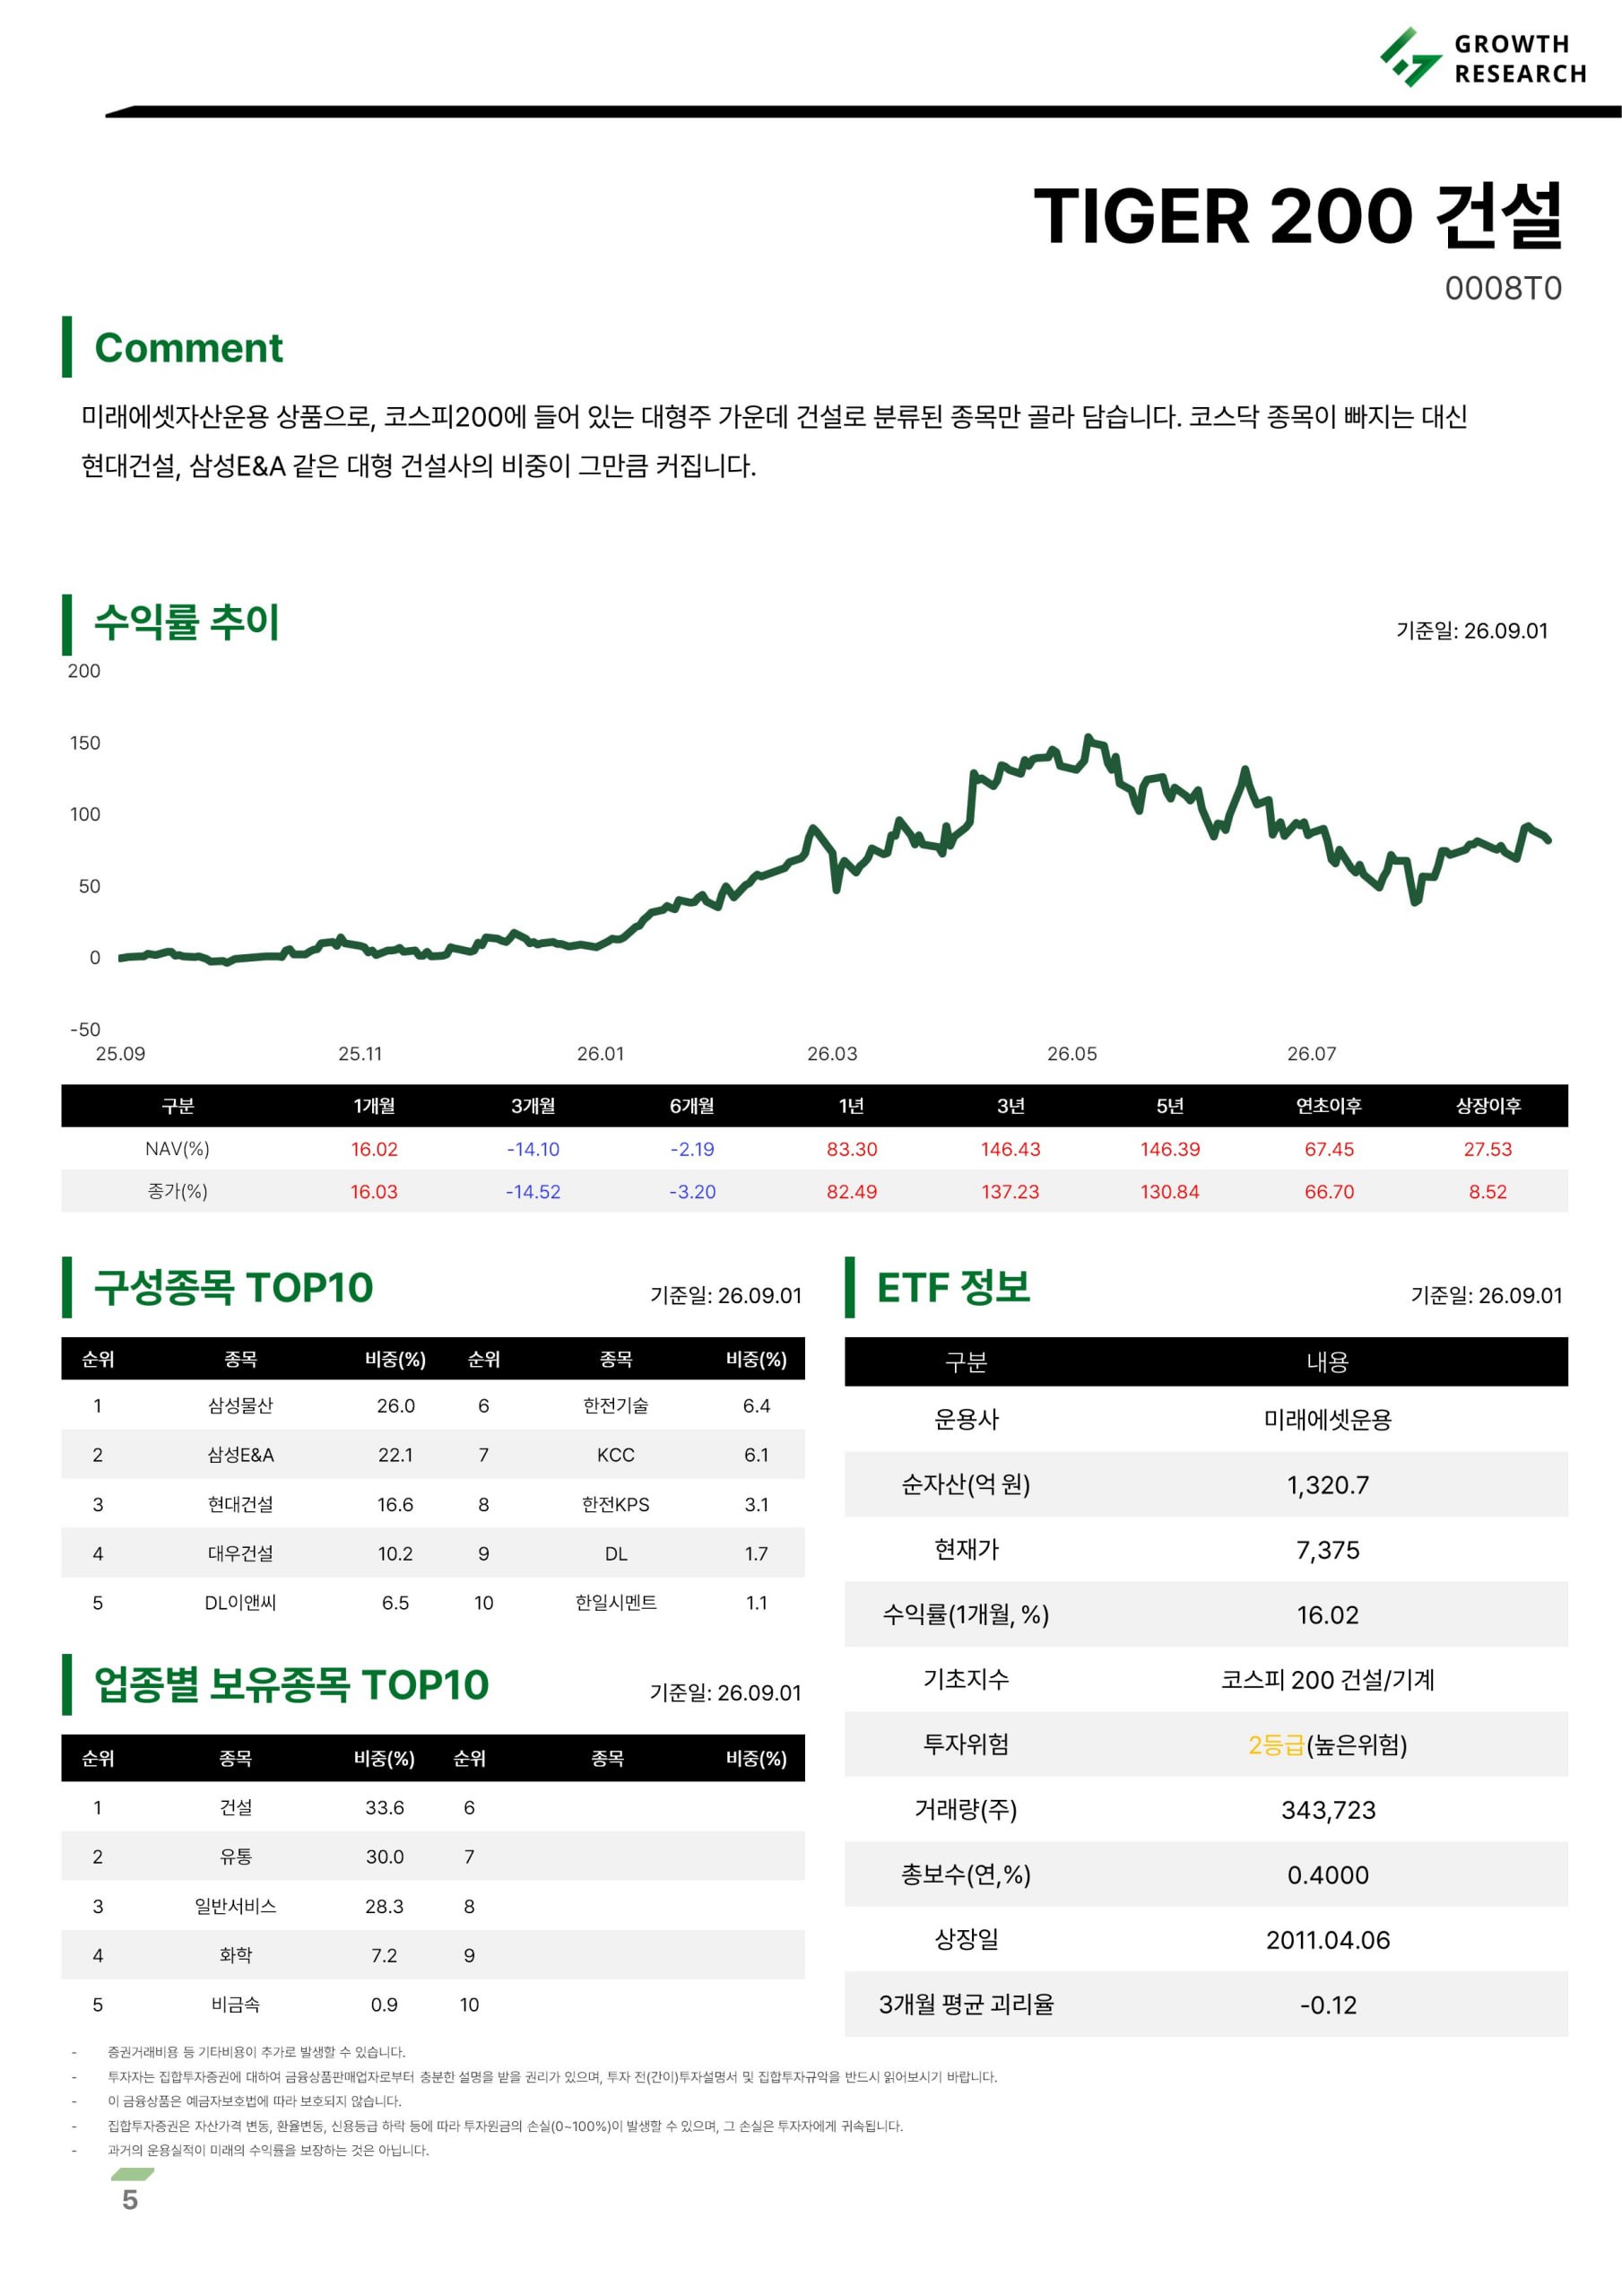
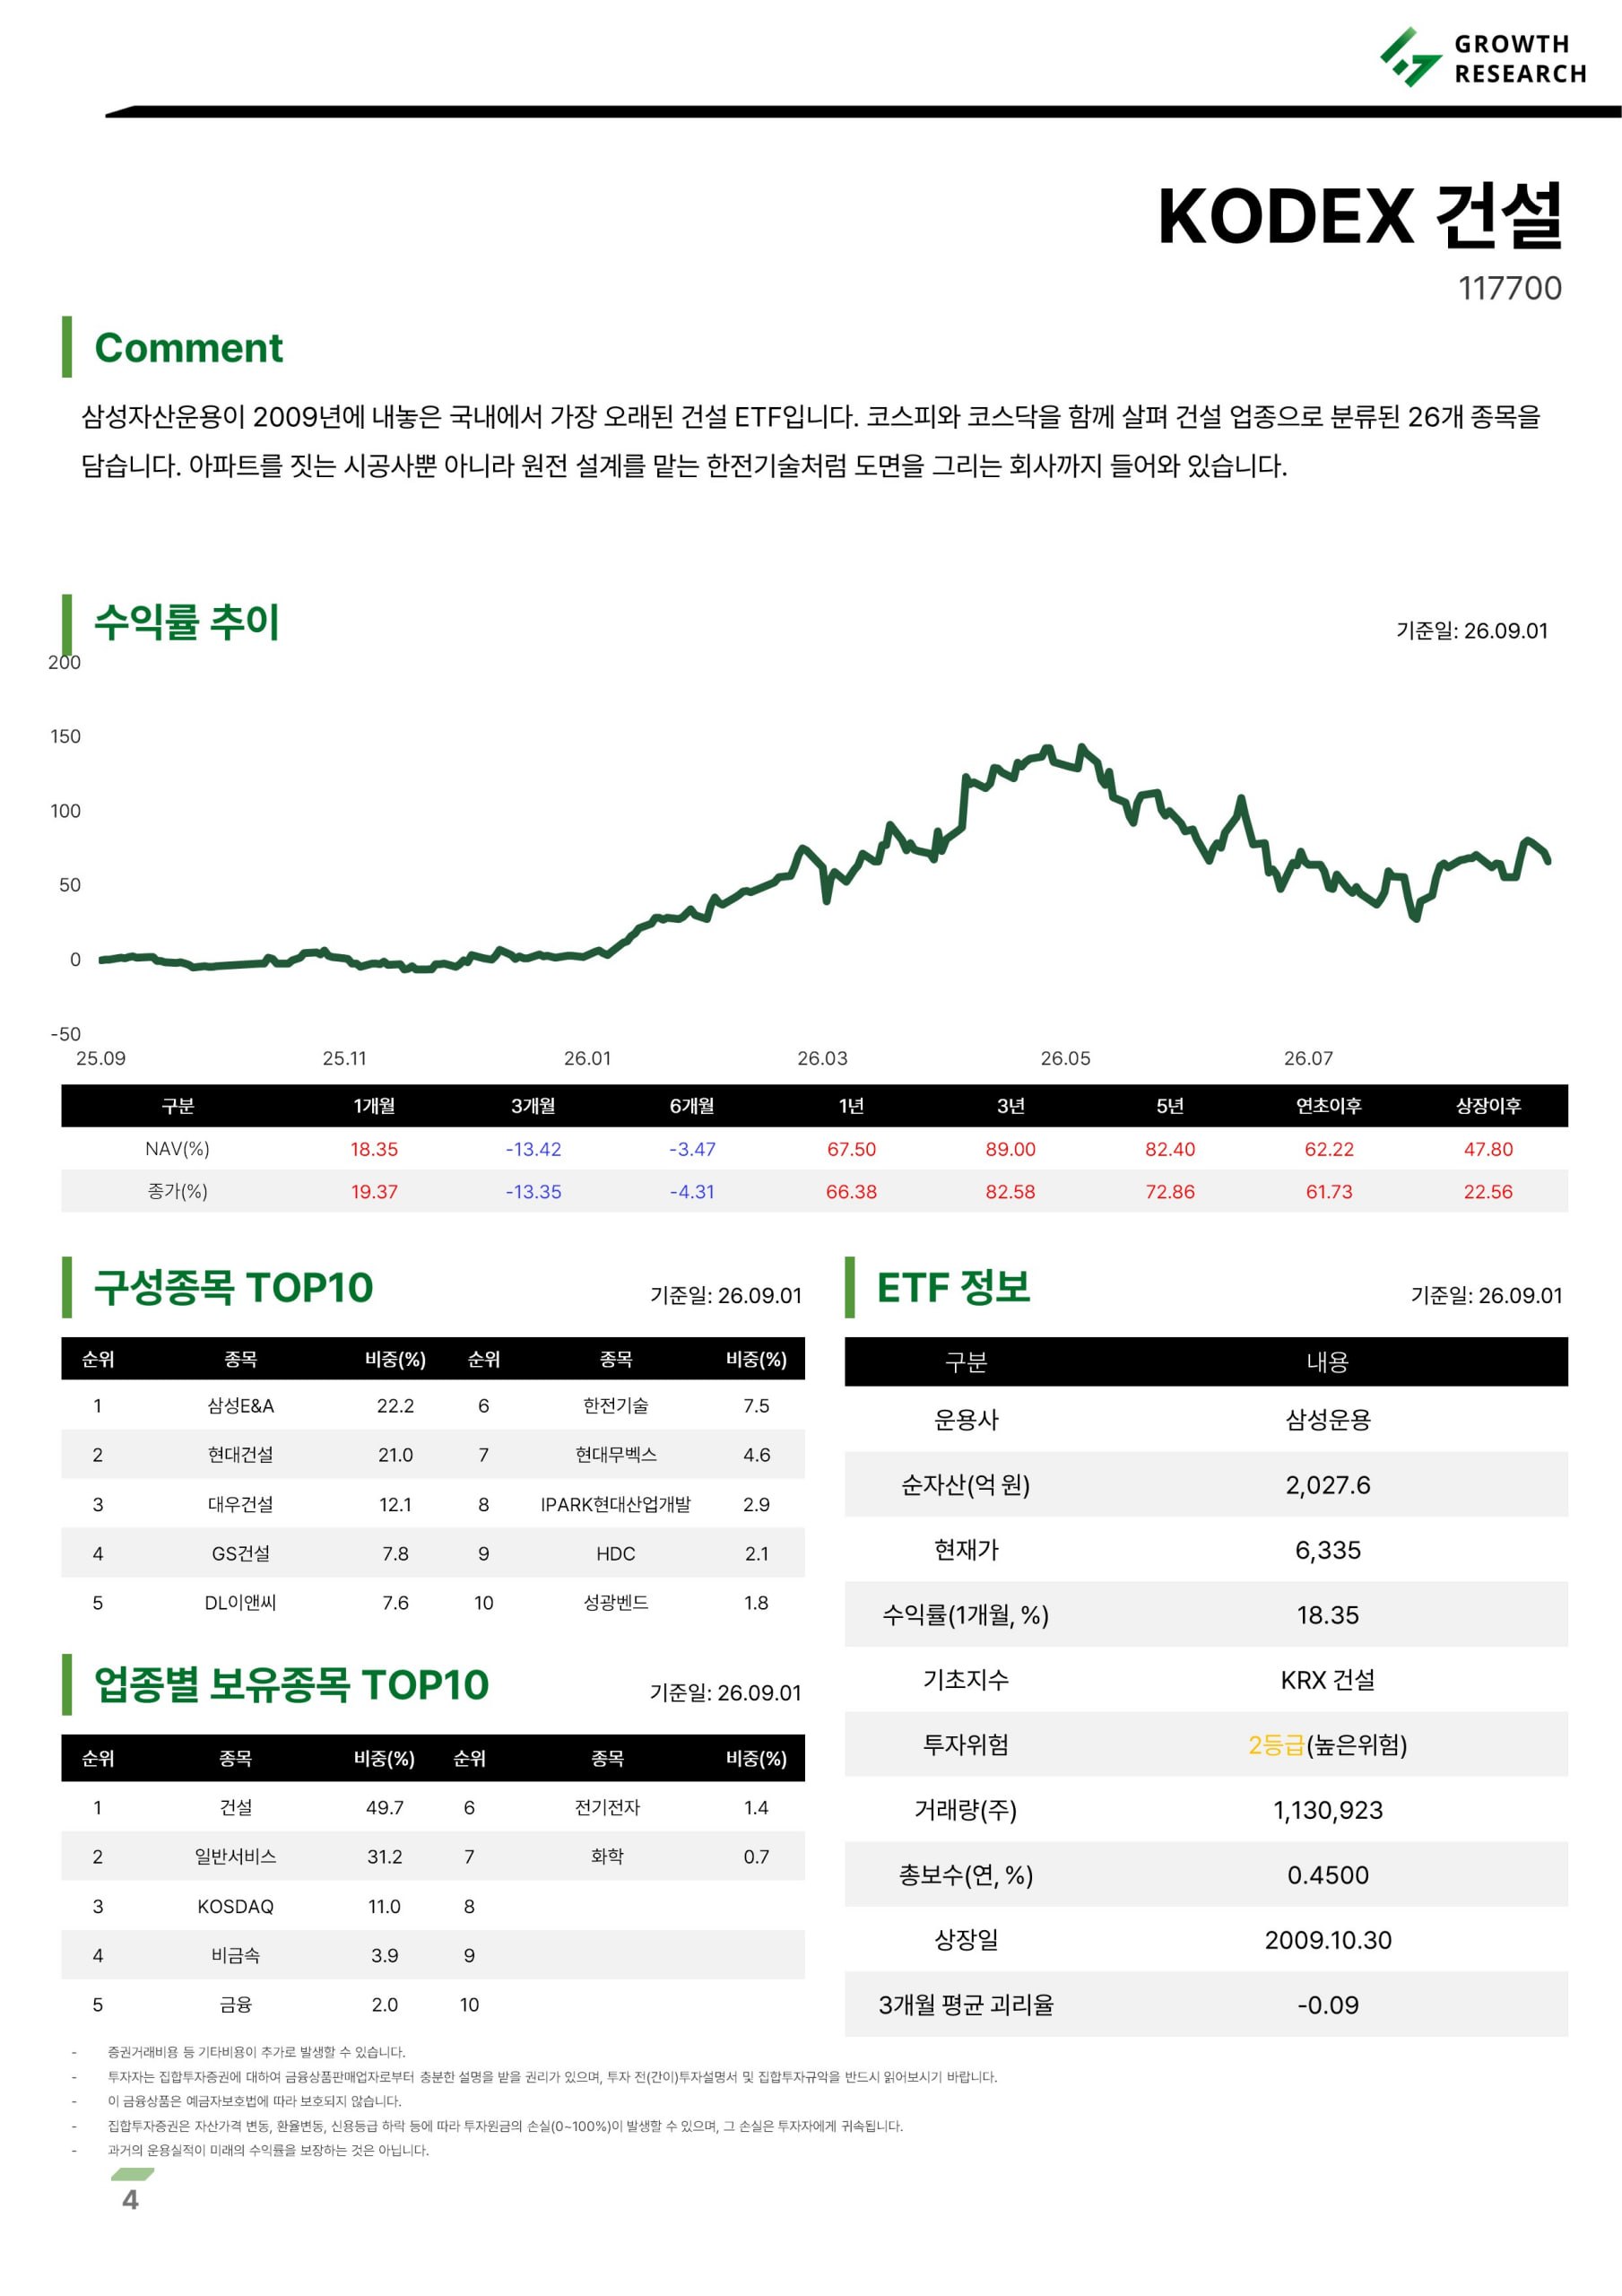
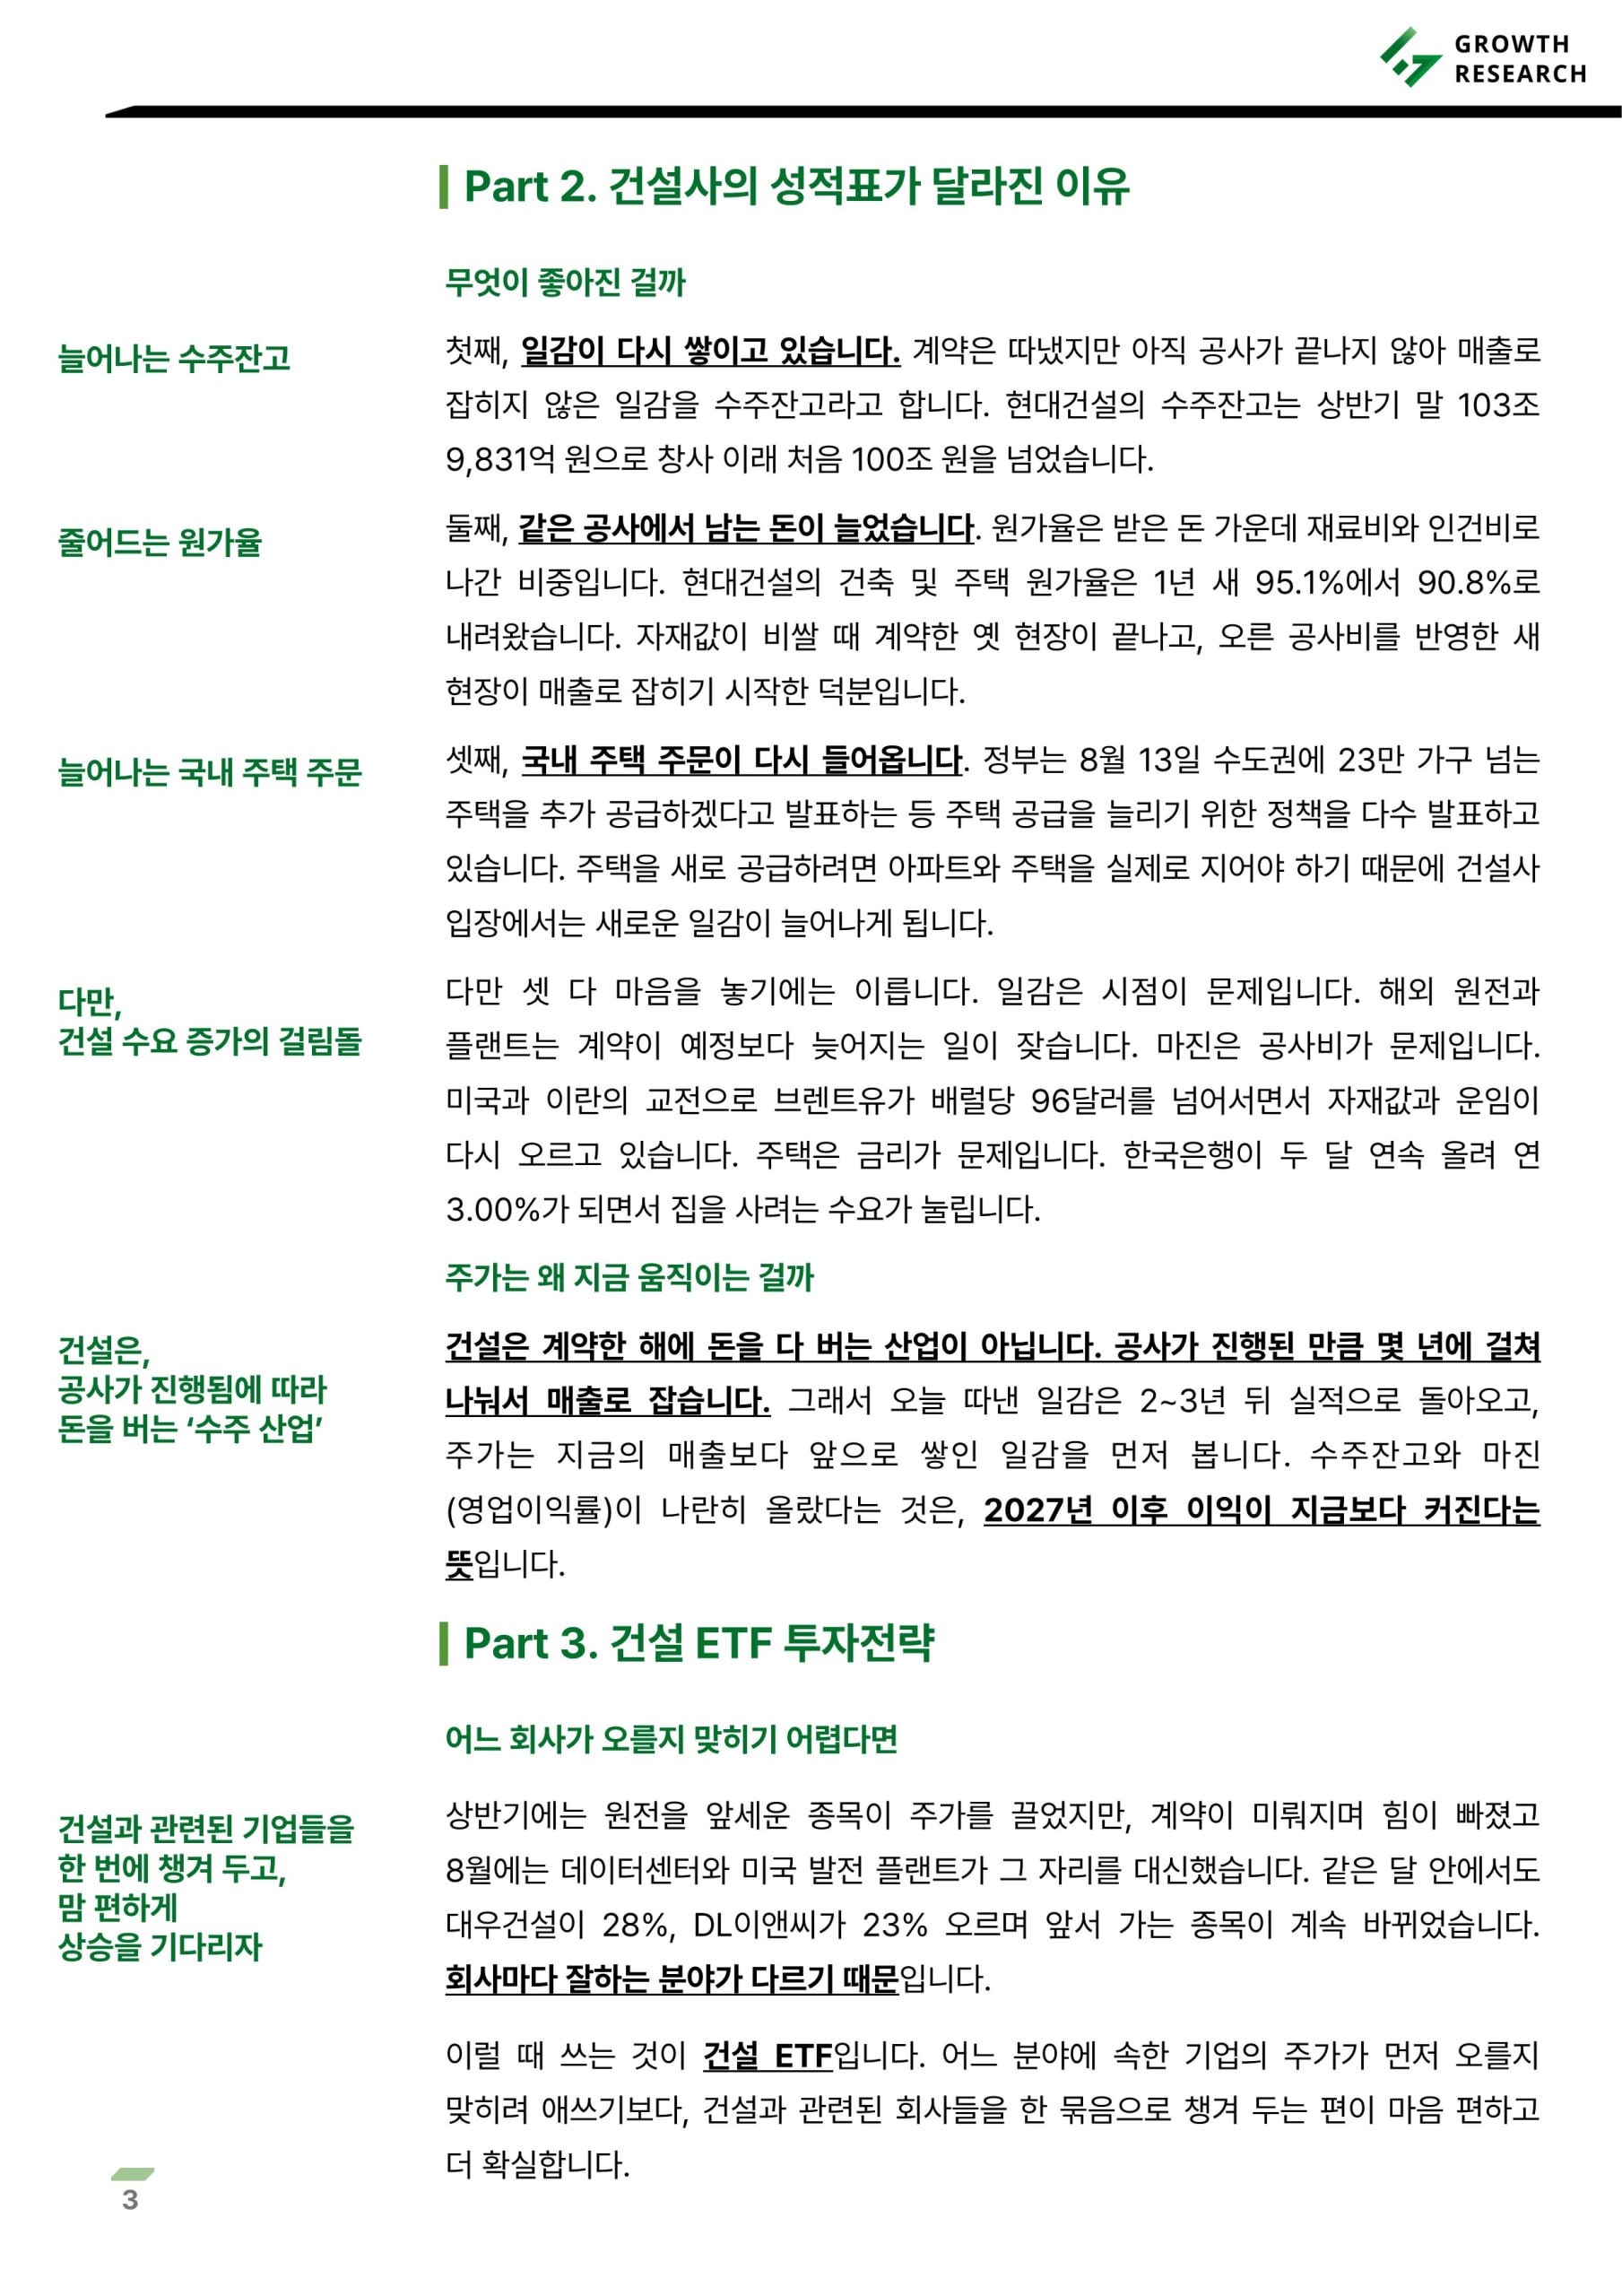
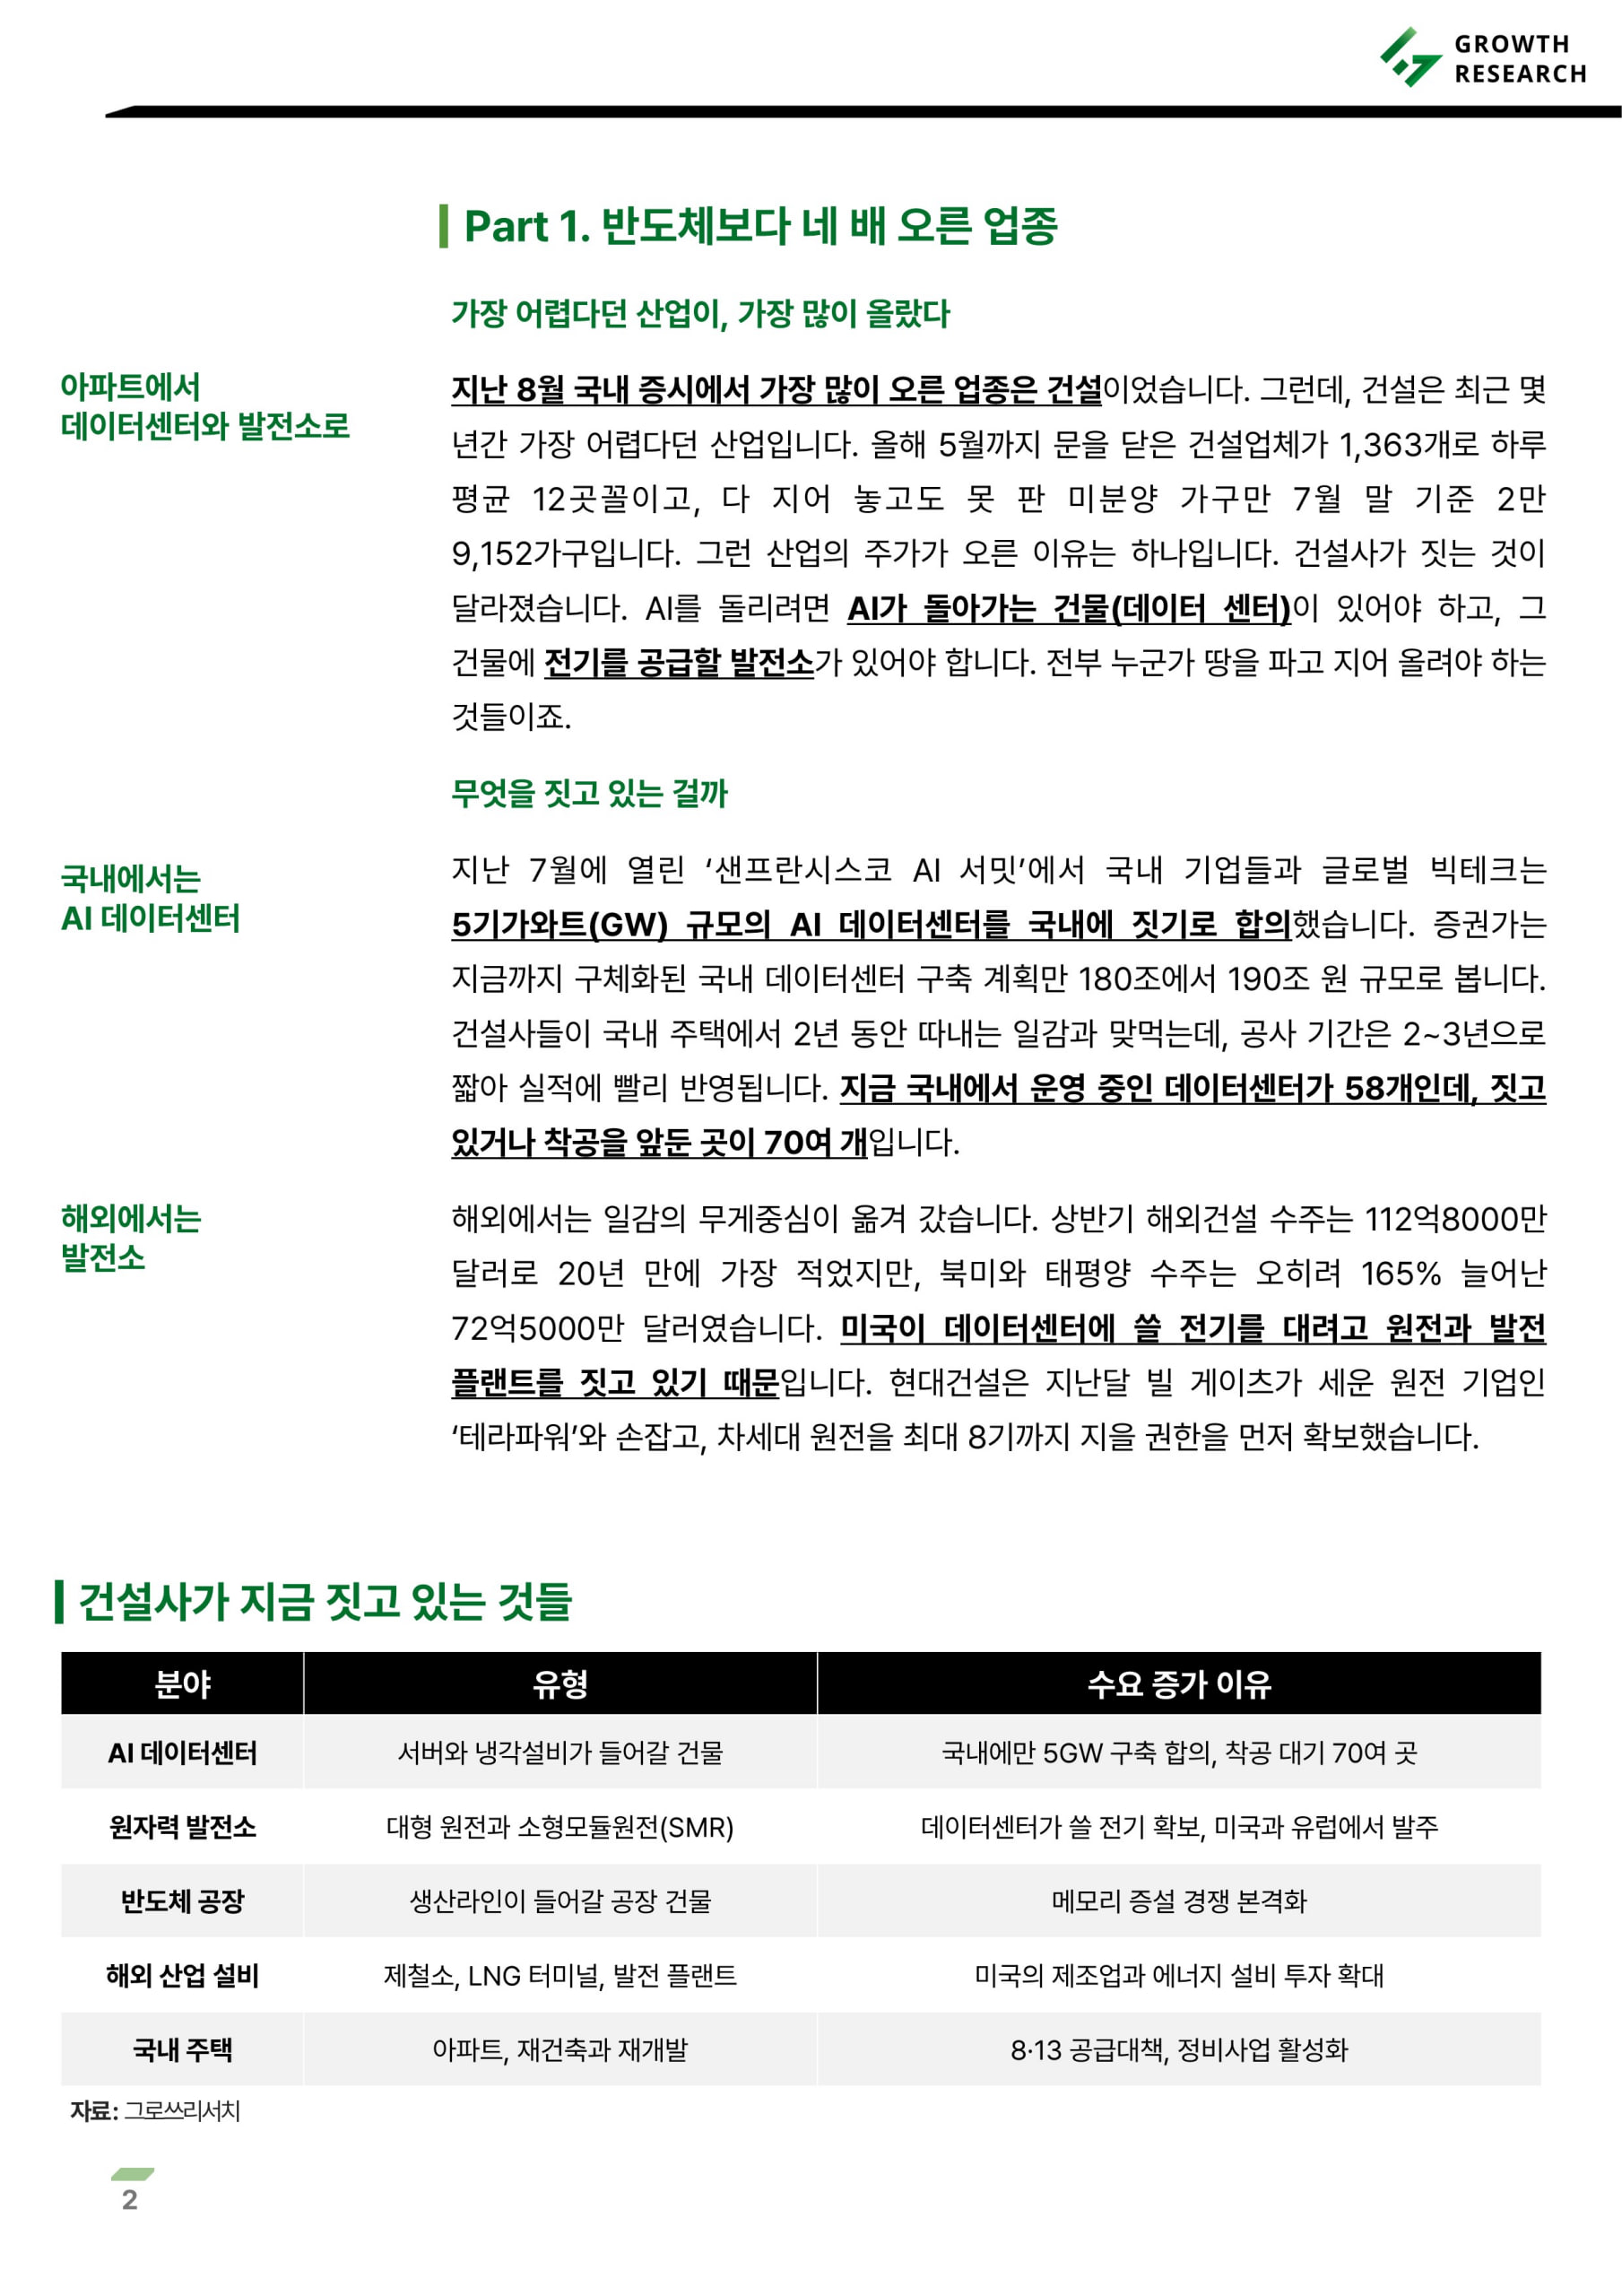
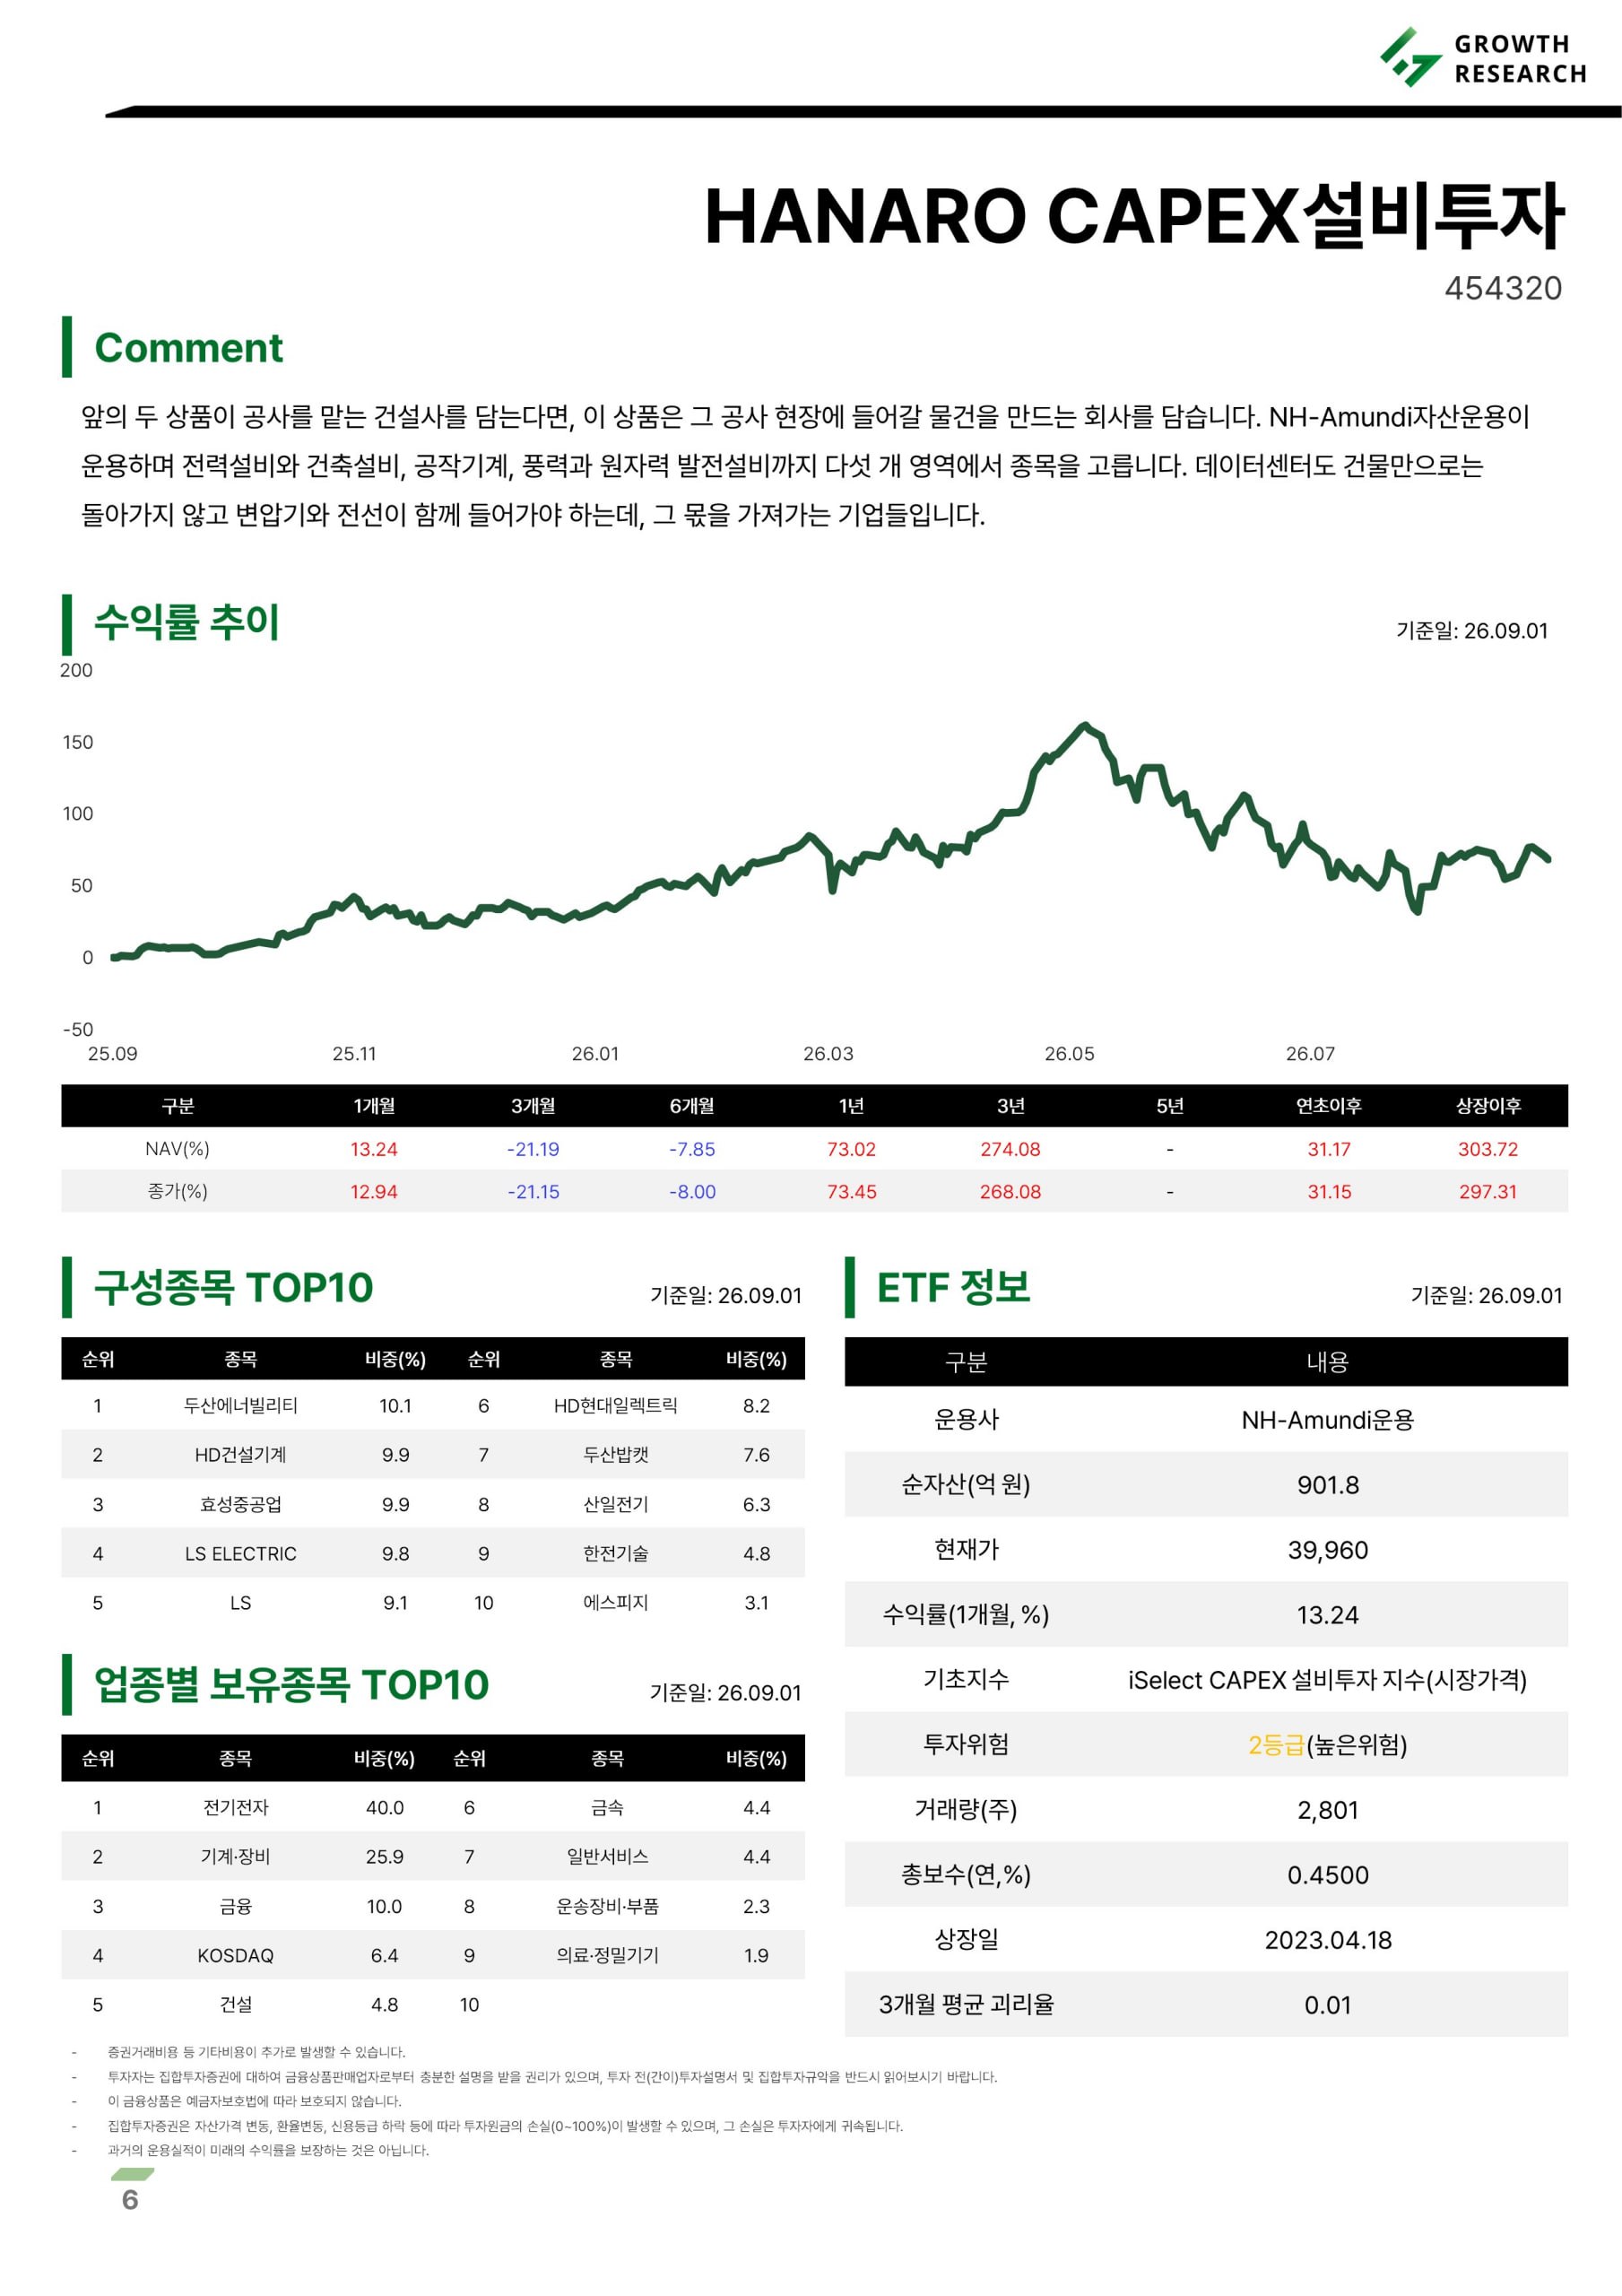
- ✅ [ETF보고서] AI 인프라로 확장되는 건설업 — 8월 국내 증시 최다 상승 업종은 건설. 현대건설 수주잔고 사상 첫 100조원 돌파, 관련 ETF(KODEX 건설, TIGER 200 건설, HANARO CAPEX설비투자) 소개.
 (관련 이미지 다수:
 )
- ✅ [인터뷰] 이규복 큐알티 대표 — AI·HBM·자동차·우주까지 신뢰성 평가 사업 확장, 고객사 약 2,200개 확보.
- ✅ 태성, AI 반도체 수주 2,200억원 폭증(작년 매출의 5.8배) — FC-BGA·PCB 장비 발주 급증, 글라스기판 장비 첫 수주 임박.
- 🚗 테슬라 Cybercab 관련 영상 3건 — 내부 모습, 그래픽 아이콘 추가, 22인치 터치스크린·Starlink V5 탑재 등 ‘이동시간의 회수’ 컨셉 소개.
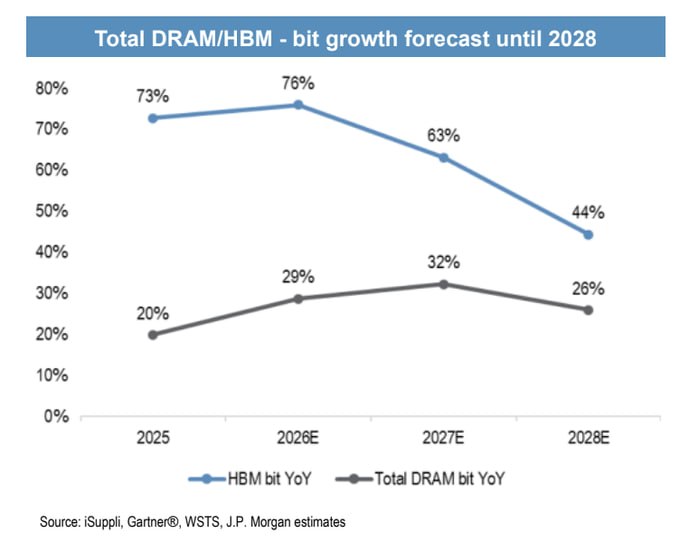
- 💻 JP모건: HBM 성장률, 전체 DRAM 시장 크게 웃돌 전망 — HBM 비트 성장률 2026년 76%, 2027년 63%, 2028년에도 DRAM 대비 우위.
- 💻 대만 헤르메스 테스팅 솔루션, TPEx 역대 최고 IPO 기대 — 공모가 대비 예상 수익률 113.74%, 7개월 만에 전년 연간 매출 돌파(YoY +128%).
- 🚨 [단독] 정부, 호르무즈 군 자산 투입 계획 미·영·프와 공유 — P-8·소양함·기뢰탐지장비 등 비전투 자산 우선 검토. 유가·LNG·해운 운임에 영향 가능.
- 💻 미국, 반도체 232조 추가 관세 검토…대만은 투자 연계 우대 확보 — 대만 기업은 미국 투자 규모에 비례한 관세 면제(생산능력 최대 2.5배), 관세 부과 기준(국가별/기업별)은 미정.
- 🧬 한미약품, 희귀 소아질환(선천성 고인슐린증) 신약 주1회 제형 2상 발표 예정 — 9월 8~10일 ESPE 2026(프랑스 마르세유)에서 결과 공개, FDA 혁신치료제(BTD) 지정 보유.
- ✅ 롯데+HD현대케미칼 합병 ‘H&L어드밴스드’ 출범 — 대산 NCC 110만톤 감축, 순차입금 2조3,000억원 감축 기대, 2030년까지 스페셜티 비중 60%↑로 전환.
2. 주요 테마 / 트렌드
HBM·DRAM 경쟁 구도 재편
삼성전자가 DRAM(38%)·HBM(33%) 양쪽에서 점유율을 빠르게 확대하며 SK하이닉스와의 격차를 좁히는 흐름이 반복 확인됨(항목 4, 7). 동시에 마이크론의 공격적 캐파 증설(항목 14)과 중국 CXMT의 추격(4%→10%, 항목 4)까지 더해지며 3강+1(중국) 구도로 시장이 재편되는 중. JP모건은 HBM 비트 성장률이 향후 3년간 전체 DRAM 대비 2배 수준을 유지할 것으로 전망(항목 21).
AI 인프라 투자의 하방 확산
TSMC 장비 조달 수요 1.9배 급증(항목 3), 미디어텍 ASIC 매출 전망 상향(항목 6), 태성·헤르메스 테스팅 등 반도체 장비·소부장 기업의 수주 폭증(항목 19, 22)이 동시에 나타남. AI 데이터센터 수요는 반도체를 넘어 건설업(항목 17)까지 확산되며 업종 간 낙수효과가 관찰됨.
미중 기술패권 · 공급망 재편
자이스·UBS의 中 EUV 기술격차 15년 평가(항목 1)와 대비되게 DUV 국산화는 가속화 중이라는 이중적 신호. 미국의 반도체 232조 추가 관세 검토(항목 24)와 대만의 투자연계 관세 우대, 국산 드론 배터리 확대(항목 10)까지 공급망 자국화·블록화 흐름이 반도체·2차전지·방산 전반에서 공통적으로 나타남.
바이오 — 장기지속형 플랫폼과 GLP-1 확장
펩트론의 SmartDepot 생산기반 확충(항목 2), 한미약품 주1회 제형 신약(항목 25), 위고비(세마글루타이드)의 수명연장 동물실험 결과(항목 15)까지 ‘투여 편의성 개선’과 ‘GLP-1 계열의 적응증 확장(대사질환→노화·신경계)‘이 공통 테마로 확인됨. 삼성바이오에피스는 바이오시밀러 제형 다각화로 일본 시장 공략을 강화(항목 16).
스몰캡 재조명 — Corp Day
“대형주 쏠림으로 저평가된 스몰캡”을 주제로 09/15 Corp Day 개최 예정(항목 13). 선정 기업(선익시스템, 큐알티, 씨이랩, 플래티어, 비아이매트릭스, 이엔셀, 지아이에스)은 OLED 장비, 반도체 신뢰성 평가, Agentic AI, CDMO, MLCC 장비 등 AI/반도체 밸류체인 전반에 걸쳐 있음.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 항목 |
|---|---|---|
| 미국 반도체 232조 추가 관세 | 대상 확대 시 해외 생산 의존 기업의 비용 격차 확대, 기준 미확정 | 24 |
| 호르무즈 지정학 리스크 | 군 자산 투입 논의 구체화, 유가·LNG·해운 운임 변동 가능성 | 23 |
| SK하이닉스 HBM/DRAM 점유율 하락 | HBM 64%→50%, DRAM 39%→25%로 1년새 급락 | 4, 7 |
| 중국 반도체 장비 국산화 가속 | DUV 자체 생산 시작, 수출규제가 오히려 中 투자 촉진 가능성 | 1 |
| CXMT 등 中 메모리 업체 추격 | DRAM 점유율 4%→10%로 2배 이상 상승 | 4 |
기회 요인
| 기회 | 내용 | 관련 항목 |
|---|---|---|
| HBM4 전환 및 캐파 증설 사이클 | 마이크론 캐파 2배 확대, HBM4 비중 연말 50%, 전공정·패키징 장비 수주 모멘텀 | 14, 21 |
| AI 인프라發 건설업 낙수효과 | 데이터센터·발전소 투자 확대, 현대건설 수주잔고 사상 최대 | 17 |
| 반도체 소부장 실적 급증 | 태성 수주 5.8배, 헤르메스 테스팅 매출 128%↑, 큐알티 사업 확장 | 19, 22, 18 |
| 대만 관세 우대(투자 연계) | 미국 투자 시 생산능력 최대 2.5배까지 관세 면제 | 24 |
| 국산 드론 배터리 공급망 전환 | 중국산 80% 의존 구조 개선, 밸류체인 기업 수혜 확대 | 10 |
| 스텔라라 바이오시밀러 일본 확장 | SC+IV 제형 모두 확보, 글로벌 4대 시장 상업화 기반 완성 | 16 |
주요 기관 경고/분석 핵심 메시지
- 자이스(ASML 부품사)/UBS: 중국의 EUV 자체 기술 확보까지 10~15년 필요 — 단기 해자는 견고하나 수출규제가 中 DUV 국산화를 오히려 촉진할 수 있다는 역설적 경고.
- TSMC: “지난 30년간 이 정도로 빠르고 빈번한 수요 변화는 처음” — 병목은 자금이 아닌 건설·설치 인력이라는 점을 명시적으로 지목.
- 카운터포인트 리서치: DRAM·HBM 양쪽에서 삼성전자의 점유율 회복이 구조적 추세로 자리잡는 중이며, SK하이닉스의 격차 축소 방어력이 향후 핵심 관전 포인트.
- JP모건: 미디어텍 ASIC 매출 및 HBM 비트 성장률에 대해 공격적 전망 제시 — AI 가속기 수요 강세가 최소 2028년까지 이어질 것으로 가정.
4. 기타 메모
- 확인 필요: 태성 글라스기판 장비 ‘9월 중 첫 수주’ 성사 여부, 헤르메스 테스팅 솔루션 9/22 TPEx 상장 결과, 한미약품 ESPE 2026(9/8~10) 발표 세부 유효성 수치, 미국 232조 관세의 국가별/기업별 적용 기준 확정 시점.
- 특이점: 09/04 08:34에 텍스트 없이 사진 7장만 연속 게재(건설 ETF 리포트 부속 이미지로 추정, ); 별도 캡션이 없어 원문 맥락상 직전 건설 ETF 보고서(항목 17)의 첨부 이미지로 판단.
- 다음 체크포인트: 그로쓰리서치 Corp Day(2026-09-15, 서울 영등포 IR 라운지) 참가 신청 마감 및 발표 기업별 세부 일정 공지 예정.