GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 30
1. 핵심 뉴스 요약
- 🚀 우주항공청 내년 예산 47% 확대 — 예산 1조6,491억원으로 전년 대비 47% 증가. 달 탐사(+180%), 발사체(5,629억원, +113%), 위성·우주AI까지 투자 범위 확대.
- 📱 삼성디스플레이, 애플 폴더블 OLED 9월 본격 양산 — 힌지·기판 차질로 지연됐던 양산이 9월부터 정상화되며 10월 월 200만대 이상 확대, 연간 700만대 후반 전망.
- 🛡️ 한화에어로, 캐나다·핀란드·루마니아서 무인차량 생산 문의 — 3개국 국방부가 RFI 발송, 루마니아는 현지 시연까지 완료. K-방산이 재래식 무기에서 무인체계로 성장축 확대 가능성.
- 💻 삼성전자 HBM5·zHBM 로드맵 공개 — HBM5는 HBM4E 대비 성능 2배, zHBM은 성능 8배·전성비 3배 목표. zNAND-O는 2028년 샘플링 계획.
- 💄 구다이글로벌 IPO, 4.4조→10조 밸류 시험대 — 무신사·컬리도 뷰티 성장축 강화 중이라 구다이 상장 성적표가 플랫폼 밸류에이션에 영향을 줄 전망.
- 🧬 서정진 회장, 충주 8천억 바이오산단 유치전 — 충청권 2조원 투자 중 미정인 1조원의 향방에 관심. PFS 생산능력도 7천만 실린지로 확대 계획.
- 📊 3년 전 스팩 공급 급증의 청산 시계 — 2022~2023년 급증한 스팩들이 존립기한 도래로 줄상폐 중. 올해 상폐 20곳 vs 합병 완료 5곳.
- 💻 삼성전자 2Q eSSD 1위 수성, 마이크론 126% 급성장 — 삼성 35.1%(1위) 유지, 마이크론 매출 126% 급증(15.4%→17.1%), SK하이닉스는 2위 유지하나 점유율 하락(23.1%→21.1%).
- 🧬 mRNA 암백신, 흑색종 성공·대장암 임상 중단 — 모더나·MSD 인티스메란(흑색종 3상 성공) vs 바이오엔테크·로슈 오토진 세부메란(대장암 2상 중단). 향후 투자포인트는 암종 선정·병용전략.
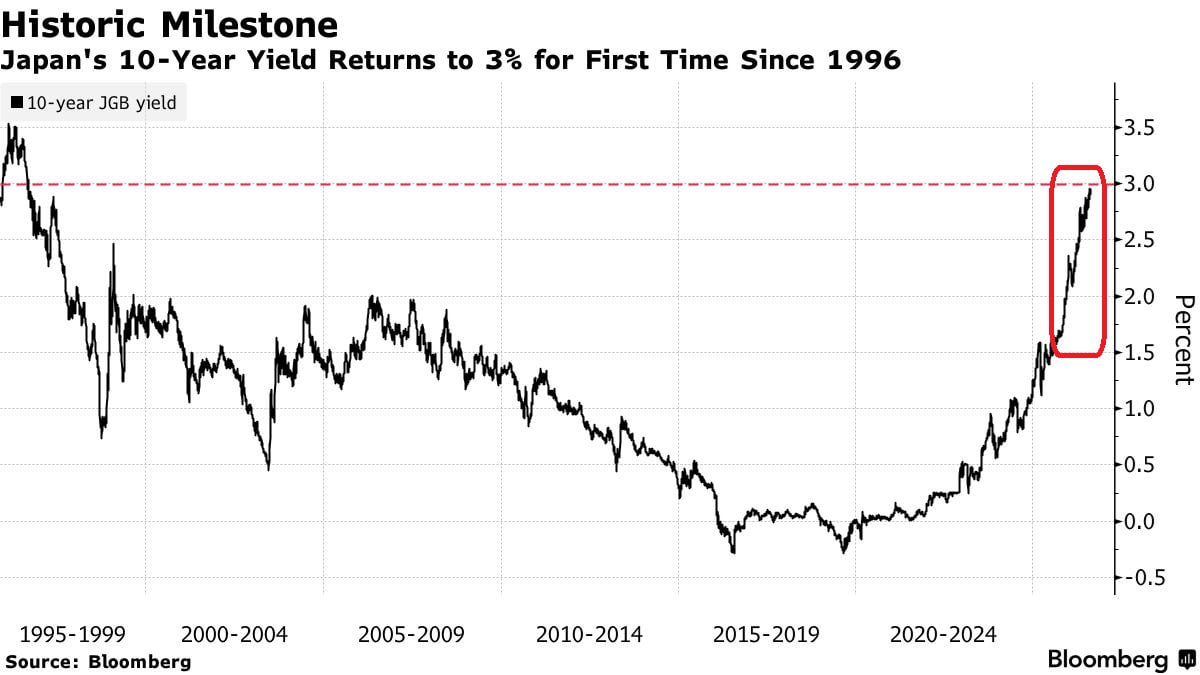
- 📊 일본 10년물 국채금리 30년 만에 3% 돌파 — 1996년 이후 최고 수준, 일본은행 금리 정상화·국채매입 축소가 배경. 재무성 이자부담도 36.6조엔으로 역대 최대 전망.
- 🎬 그로쓰리서치 유튜브 신규 코너 ‘투자극장’ 개봉 — 첫 연사 유니스토리자산운용 김장렬 센터장, 시장 진단·AI 산업 전망 등 콘텐츠.
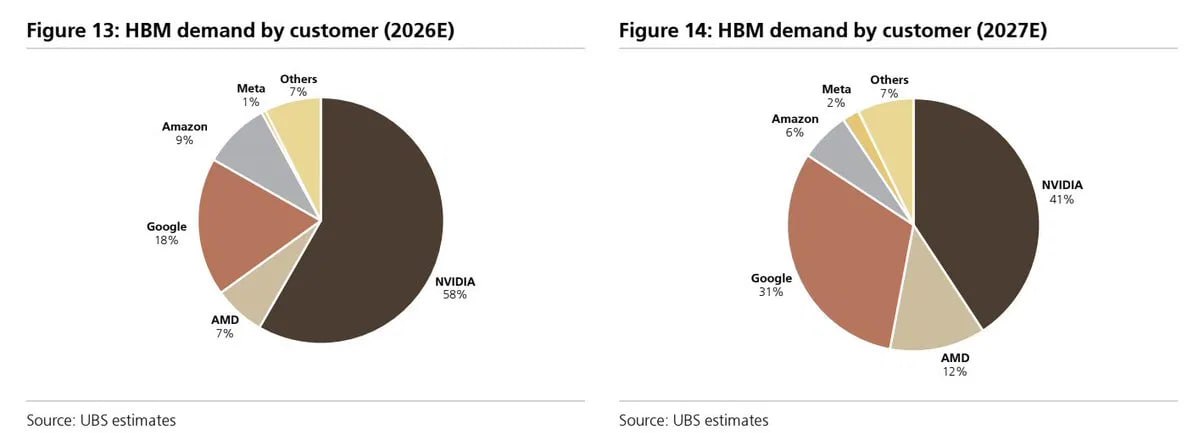
- 💻 UBS: 2027년 HBM 수요 엔비디아 집중도 완화 — 엔비디아 비중 58%→41%로 하락, 구글(18%→31%)·AMD(7%→12%) 비중 급증. 자체 TPU·MI450/헬리오스 램프업 반영.
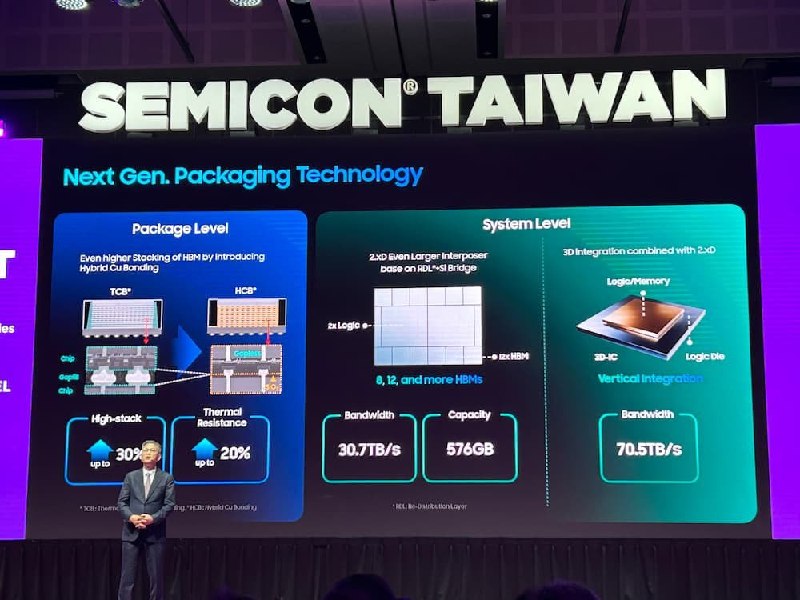
- 💻 삼성전자, SEMICON 타이완서 차세대 패키징 공개 — 하이브리드 구리본딩(HCB)으로 성능 최대 30%↑, 2.5D 인터포저(대역폭 30.7TB/s)·3D 수직통합(70.5TB/s) 공개. zHBM은 2029년 실현 목표.
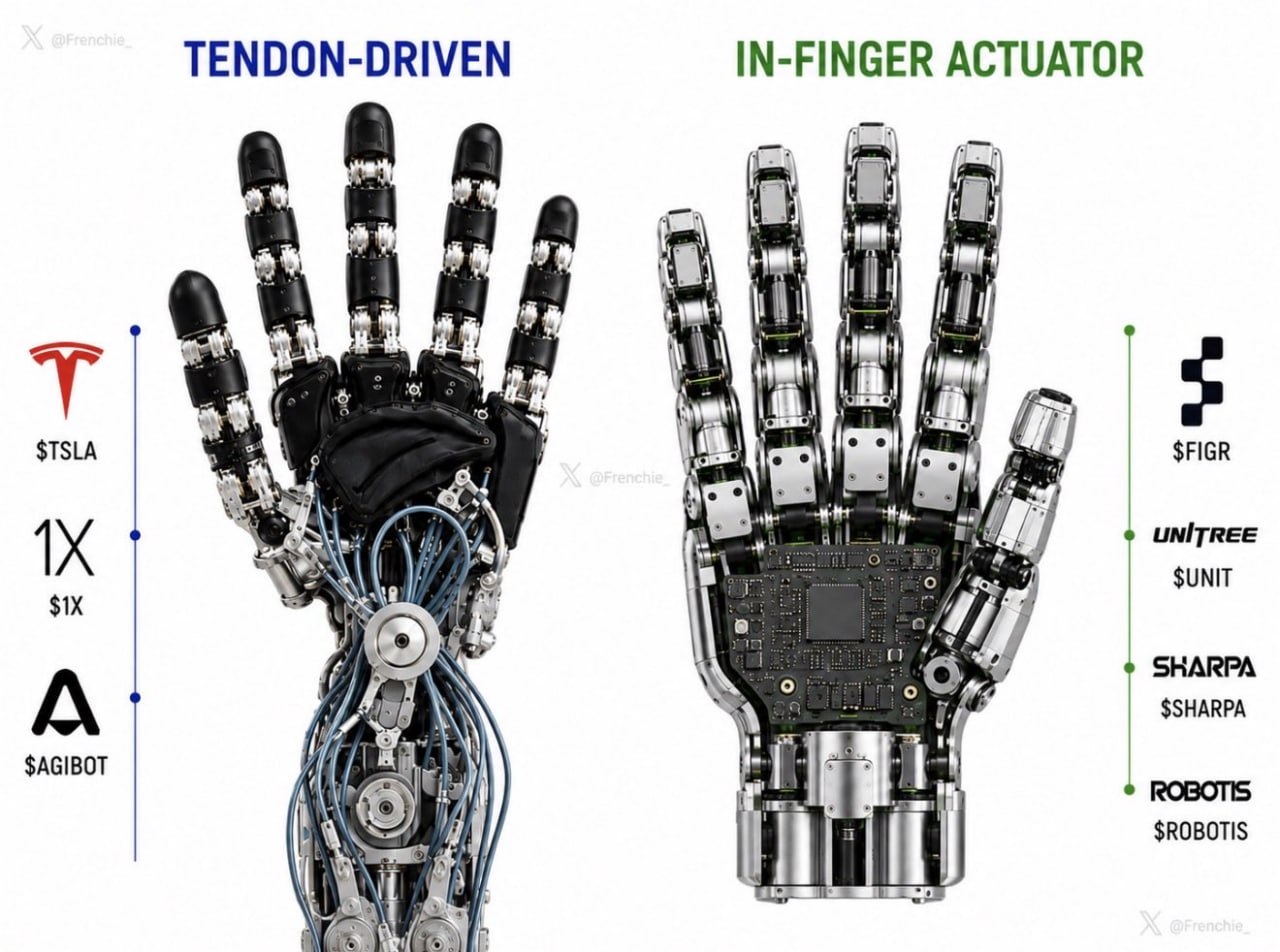
- 🤖 휴머노이드 로봇손 표준 경쟁: 텐던 vs In-finger 방식 — 텐던 방식(테슬라 옵티머스 등)은 높은 dexterity, In-finger 방식(Figure·유니트리 등)은 양산성·정비성 우위. 아직 승자 미정.
- 📊 베센트의 국채매입 효과 소멸, 미 장기금리 재급등 — 30년물 5.27%로 매입 발표 이전 수준 복귀, 10년물 약 4.8%(2025년 1월 이후 최고). 독일·영국·호주 등 글로벌 장기채도 동반 압박.
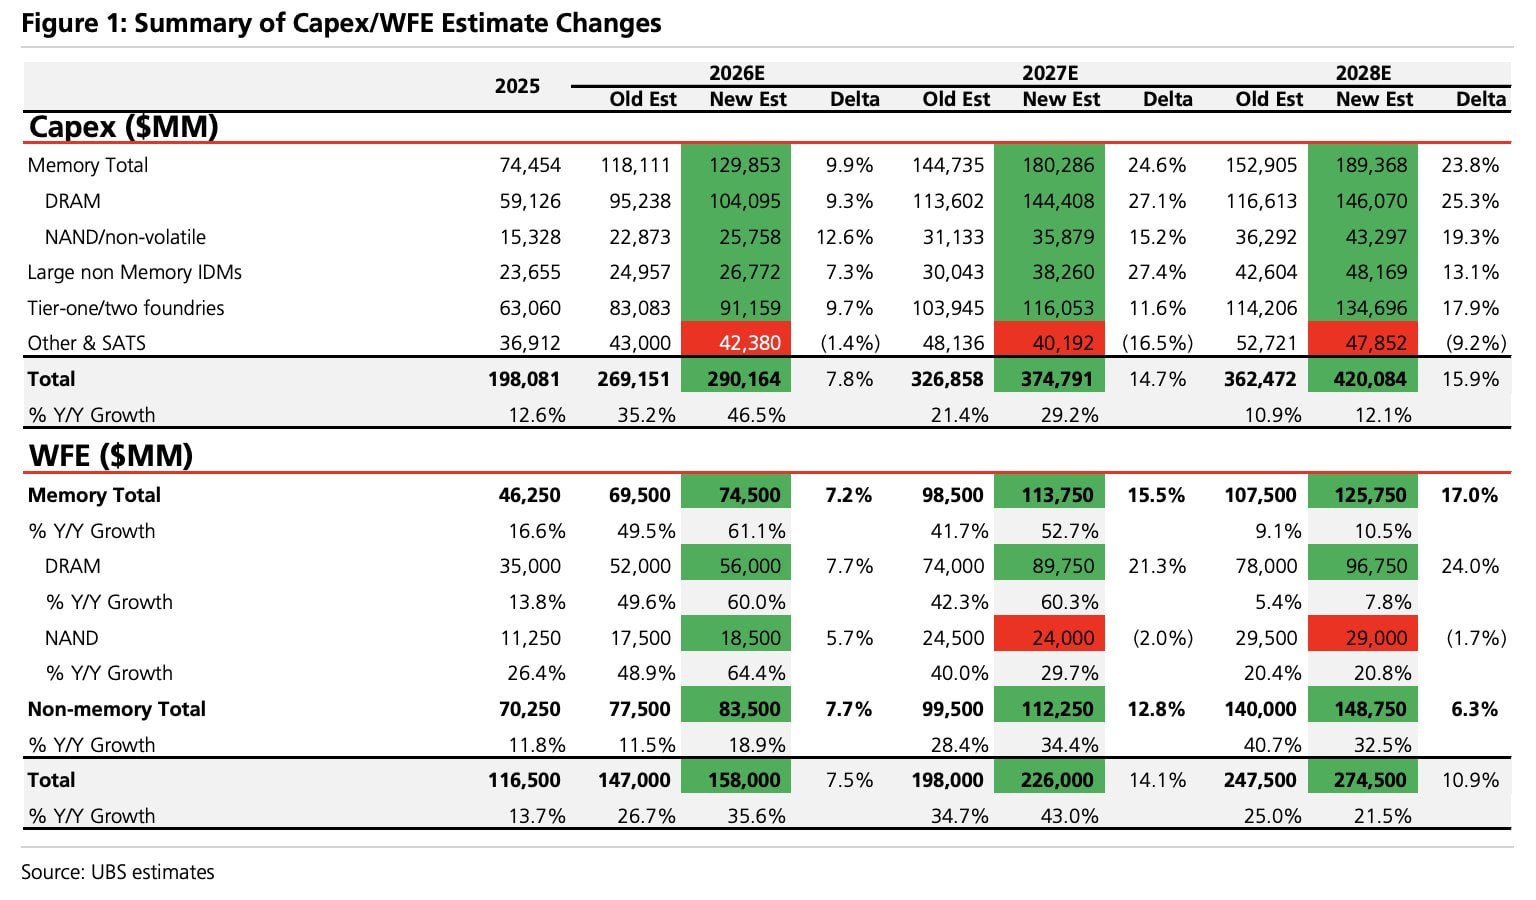
- 💻 UBS: 반도체 Capex 전망 대폭 상향, 메모리 중심 증설 — 2027년 Capex 3,269억→3,748억달러(+14.7%), 메모리 Capex 24.6% 상향(DRAM +27.1%). DRAM WFE 2027년 +60.3%.
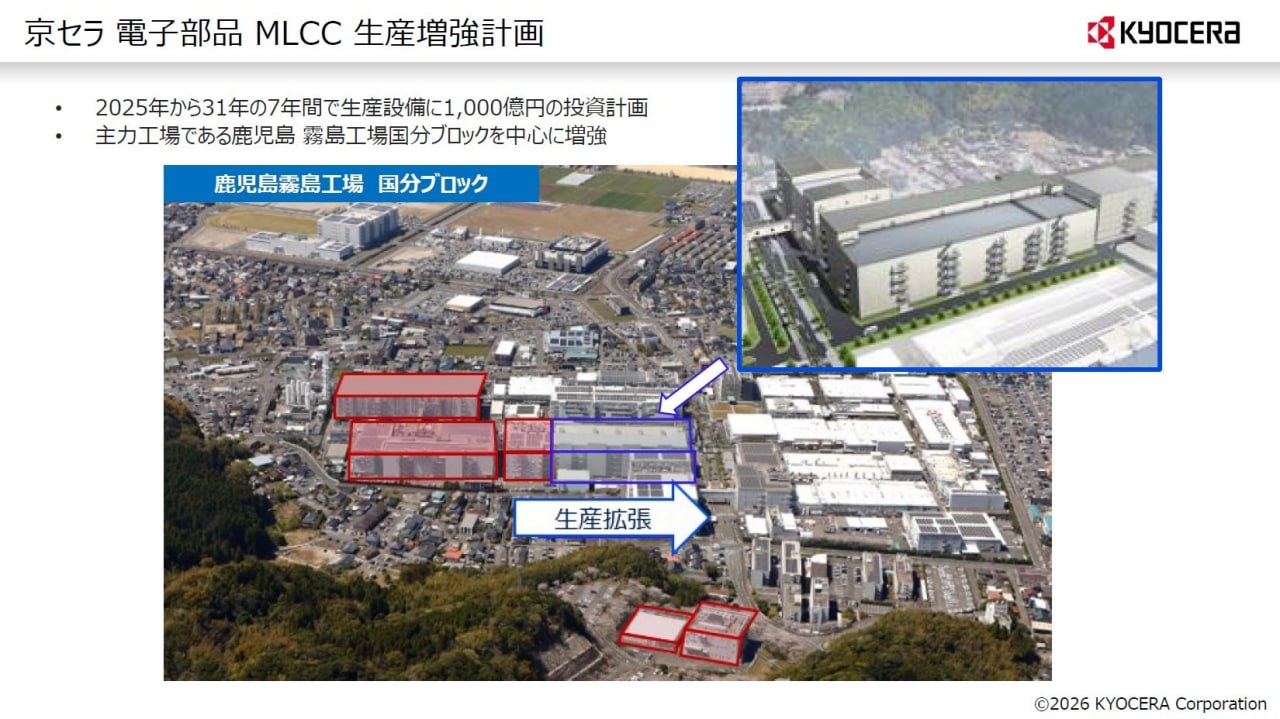
- 💻 교세라, AI 서버용 MLCC에 2031년까지 1,000억엔 투자 — 글로벌 MLCC 시장 2025~2030년 연평균 9.5% 성장 전망. 기판 내장형 MLCC로 고밀도 실장 대응.
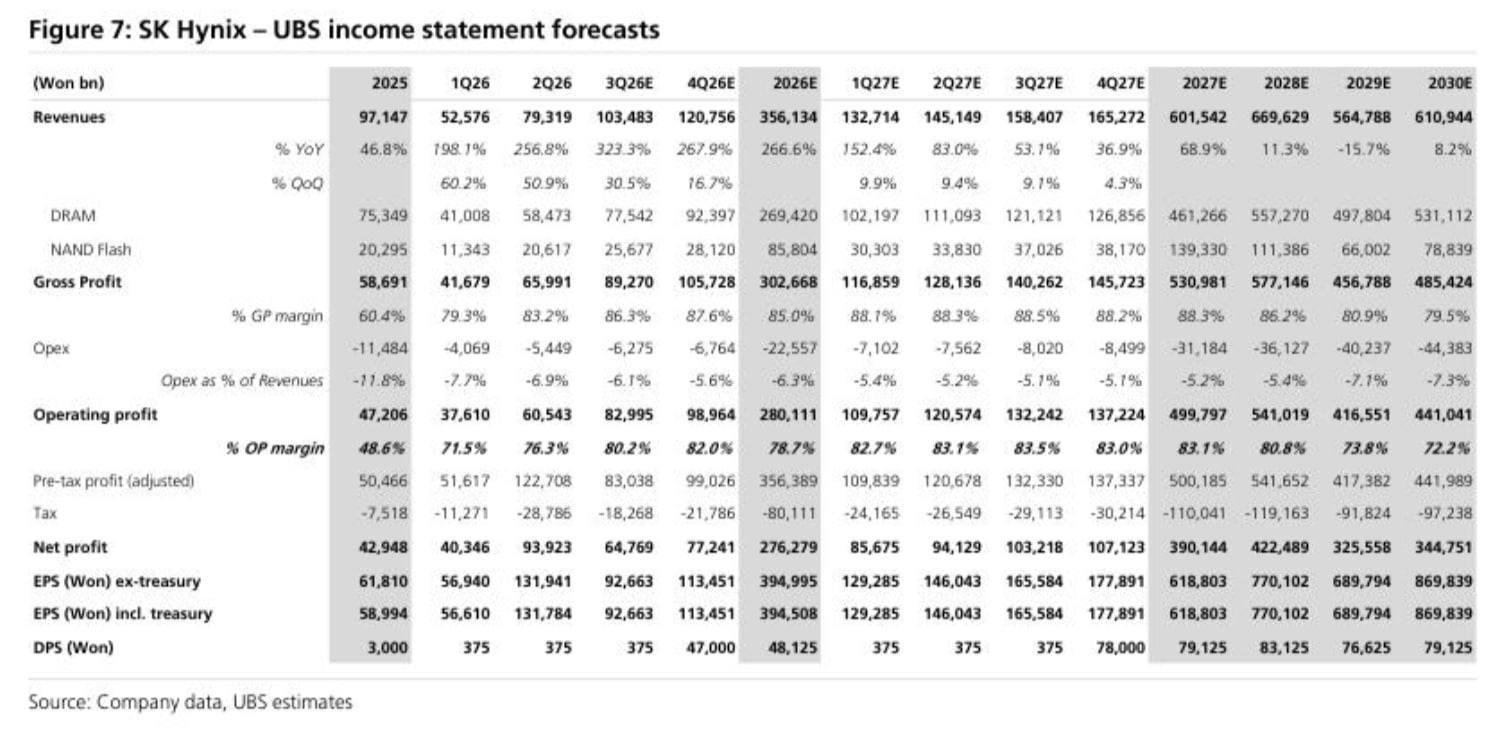
- 💻 UBS: SK하이닉스 2027년 영업이익 500조원 전망 — 2027년 매출 602조원(DRAM 461조원), 영업이익률 83.1%, 순이익 390조원(2025년 대비 9배 이상).
- 🧬 제약바이오 공시 제도 개편, 파이프라인 이력 추적 강화 — 3분기부터 파이프라인 고유 식별번호 부여, 개발 지연 사유 기재 의무화. 보도자료 선공개 관행 제한 추진.
- 🧬 로킷, 싱가포르 자가 진피 재생 패치 특허 등록 — 온디맨드 맞춤형 피부 재생 시트 원천기술 확보, 아세안 첨단 창상관리 시장 진출 기반 마련.
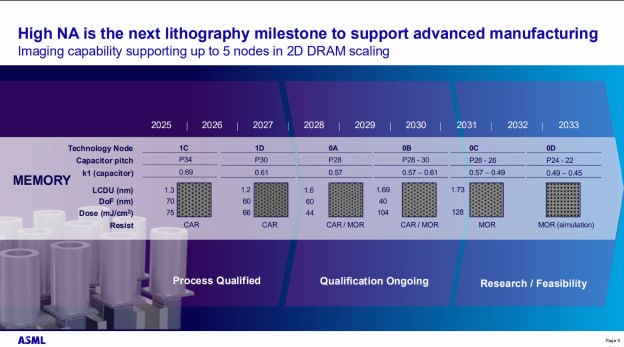
- 💻 ASML, High-NA EUV 양산 준비 본격화 — 4개 고객사서 10대 가동 중, 인텔 18A(Panther Lake)서 첫 로직 양산 적용. DRAM도 최대 5개 세대까지 확장 가능성.
- 💻 세미애널리시스: 한국 소버린 AI, 엔비디아엔 호재·SK하이닉스엔 부담 — 한국 9,190억달러 데이터센터 투자 계획. SK하이닉스 HBM4 가격이 삼성 대비 약 15% 낮게 책정될 가능성.
- ☁️ 국정원, 클라우드 보안 가이드라인 개정…해외 CSP 공공시장 문턱 완화 — 컨트롤플레인 해외 운영 허용(논리적 분리), 데이터 저장은 국내 유지. 2027년 하반기 본격 시행 전망.
- 💻 마이크론 대만 노조 파업 움직임, 역대 최고 성과급으로 대응 — 직원 약 80% 파업 지지. 10월 IPP 성과급 방안 공개 예정, 파업 현실화 시 DRAM 가격 및 삼성·SK하이닉스 반사수혜 가능성.
- 💻 최태원 SK 회장, 키옥시아와 일본 공동 생산 검토 발언 — “협력 없으면 투자 종료” 가능성 언급. AI 메모리 20~30% 부족 판단, 일본을 신규 공장 후보지로 검토.
- 💻 한미반도체, 세미콘 타이완서 2.5D 패키징 장비 대거 공개 — FC본더·2.5D TC본더 등 5종 공개, 일부는 이미 양산 공급 단계. HBM 의존도 낮추고 AI 시스템반도체로 TAM 확장 전략.
- 🌏 한-일 공급망 파트너십 협의회 첫 개최 — LNG·원유 수급 및 핵심광물 공급망 공동 대응, CBAM 등 글로벌 규제 공동 대응 논의.
- 📊 [단독] 레버리지 ETP 사태, 금투협 침묵 논란 — 단일종목 레버리지 상품 도입 과정에 협회 검토의견 부재. 투자자보호는 미흡했던 반면 의무교육 수강료로 85억원 수익.
- 🎬 그로쓰리서치 영문 홈페이지 오픈 — 해외 기관투자자 수요에 대응해 영문 리포트 발행 및 전용 홈페이지 개설.
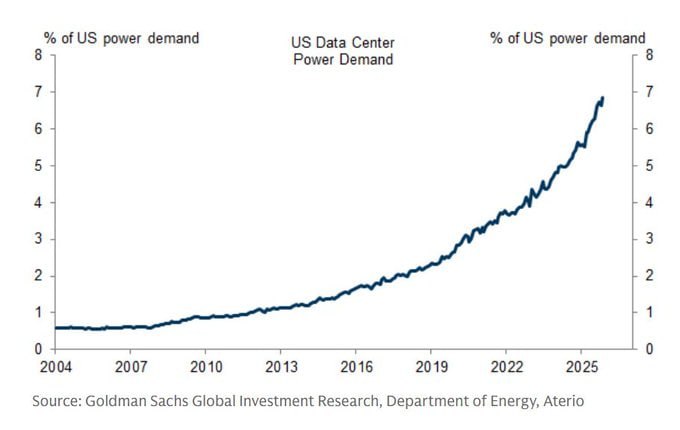
- ⚡ 골드만삭스: 미국 데이터센터 전력 수요 비중 7%까지 급증 — 2020년 약 2%에서 급등, AI 투자 사이클이 반도체를 넘어 발전설비·전력망·변압기로 확산.
2. 주요 테마 / 트렌드
AI 메모리 슈퍼사이클과 밸류체인 재편
삼성전자(HBM5·zHBM·차세대 패키징), SK하이닉스(UBS 영업이익 500조원 전망), 마이크론(eSSD 급성장·대만 파업), ASML(High-NA EUV), 한미반도체(2.5D 패키징), 교세라(MLCC) 등 메모리·반도체 공급망 전반에서 뉴스가 집중됐다. UBS는 2027~2028년 반도체 Capex와 메모리 투자를 큰 폭으로 상향했고, 세미애널리시스는 한국 소버린 AI 투자로 인해 SK하이닉스가 HBM 가격 협상에서 불리해질 수 있다는 상반된 시각도 함께 제시했다. 삼성과 SK하이닉스 간 HBM 마진 격차가 2027년 좁혀질 것이라는 전망이 눈에 띈다.
글로벌 장기금리 재상승
일본 10년물 국채금리가 30년 만에 3%를 돌파했고, 미국은 베센트 재무장관의 국채매입 프로그램 효과가 소멸되며 30년물이 5.27%, 10년물이 약 4.8%로 재급등했다. 독일·영국·호주 등 주요국 장기채 금리도 동시에 압박받고 있어, 글로벌 금리 상승이 개별국 이슈가 아닌 동시다발적 흐름으로 확인된다.
세미콘 타이완 2026을 계기로 한 패키징 기술 경쟁
삼성전자(하이브리드 구리본딩·2.5D/3D 통합), 한미반도체(FC본더·2.5D TC본더), ASML(High-NA EUV) 등 여러 업체가 동일 행사에서 첨단 패키징·노광 기술을 공개하며 AI 반도체 공급망의 기술 경쟁이 한층 가시화됐다.
K-방산·우주항공 성장축 확대
우주항공청 예산 47% 확대와 한화에어로의 무인차량 수출 문의가 같은 날 보도되며, 정부 예산 확대와 민간 수출 모멘텀이 동시에 부각됐다.
바이오섹터: 규제 투명성 강화 국면
공시 제도 개편(파이프라인 이력 추적, 보도자료 선공개 제한)과 mRNA 암백신의 임상 명암(흑색종 성공·대장암 중단)이 함께 다뤄지며, 투자자 검증력 강화와 병용전략·암종 선정의 중요성이 부각됐다.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 핵심 내용 |
|---|---|
| 일본 국채금리 급등 | 10년물 3% 돌파(30년래 최고), 일본은행 추가 금리 인상 가능성 92% 반영 |
| 미국 장기금리 재급등 | 베센트 매입 효과 소멸, 30년물 5.27%·10년물 약 4.8%(2025년 1월 이후 최고) |
| 마이크론 대만 파업 리스크 | 직원 80% 파업 지지, 현실화 시 메모리 공급 차질·DRAM 가격 변동 가능 |
| 스팩 줄상폐 | 올해 상폐 20곳 vs 합병 완료 5곳, 신규 상장도 9곳으로 급감 |
| 레버리지 ETP 제도 리스크 | 금투협 검토 부재 속 도입, 투자자보호 미흡 논란 |
| SK하이닉스 HBM 가격 양보 가능성 | 소버린 AI 대가로 엔비디아향 HBM4 가격이 삼성 대비 약 15% 낮게 책정 전망 |
기회 요인
| 기회 | 핵심 내용 |
|---|---|
| AI 메모리 투자 확대 | UBS 2027년 반도체 Capex +14.7%, 메모리 Capex +24.6% 상향 |
| K-방산 수출 확대 | 한화에어로 무인차량, 캐나다·핀란드·루마니아 등 3개국 RFI 접수 |
| 우주항공 예산 확대 | 내년 예산 47% 증가, 달 탐사·발사체·위성 밸류체인 수혜 범위 확대 |
| K뷰티 IPO 밸류 재평가 | 구다이글로벌 10조 목표, 성공 시 무신사·컬리 뷰티 사업에도 긍정적 비교사례 |
| 전력 인프라 투자 확산 | 美 데이터센터 전력 비중 7%로 급증, AI 투자가 발전·송배전·변압기로 확산 |
| 첨단 패키징 장비 수요 | ASML High-NA EUV·한미반도체 2.5D 장비, 이미 양산 공급 단계 진입 |
주요 기관 경고/분석 핵심 메시지
- UBS: HBM 고객 다변화(엔비디아 41%로 축소, 구글·AMD 확대)가 진행되는 한편, 반도체·메모리 Capex 전망을 대폭 상향하며 SK하이닉스 2027년 영업이익 500조원·영업이익률 83%대를 제시.
- 세미애널리시스: 한국 소버린 AI 투자는 엔비디아에는 신규 수요처 창출로 호재이나, SK그룹이 GPU 우선 배정을 얻는 대가로 SK하이닉스 HBM 가격에서 양보할 가능성을 지적하며 삼성-SK하이닉스 간 수익성 격차 축소를 전망.
- 골드만삭스: 데이터센터 전력 수요 비중 급증을 근거로 AI 투자 사이클이 반도체를 넘어 전력 인프라 전반으로 확산될 것으로 진단.
- 블룸버그: 일본 국채금리의 30년 만의 3% 돌파를 초저금리 시대 종식의 신호로 해석, 시장 가격결정권이 중앙은행에서 민간 투자자로 이동 중이라 평가.
4. 기타 메모
- 확인 필요: 셀트리온 충주 투자 규모·시기(현재 미확정, 남은 1조원 향방), 구다이글로벌 IPO 예비심사 청구·최종 밸류 확정 여부, 최태원 회장-키옥시아 공동생산 구체화 여부, 마이크론 10월 IPP 성과급 발표 내용 및 파업 현실화 여부.
- 특이점: 같은 날(9/1~9/2) 삼성전자·한미반도체·ASML이 모두 세미콘 타이완에서 패키징·노광 기술을 공개해 이벤트 집중도가 높았음. UBS·세미애널리시스 등 투자은행 리포트가 같은 날 다수 배포된 점도 특징적.
- 다음 체크포인트: 국정원 클라우드 가이드라인 9월 공식 발표 여부, SK하이닉스·삼성 2027년 HBM4 가격 협상 결과, 삼성 zHBM 2029년 실현 로드맵 진행 상황, 재무부 국채 바이백 확대(9월 9일 시작) 이후 미 장기금리 반응.