GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-27 12:37 ~ 2026-08-28 12:01)
메시지 수: 39
1. 핵심 뉴스 요약
- 💻 구글 TPU, 인텔 EMIB 채택 확대 — 첫 EMIB 적용 TPU가 수율 목표 달성, 향후 세대에도 EMIB 채택 가능성 확대. 미디어텍은 EMIB 협업 레퍼런스로 ASIC 수주 경쟁력 강화, CoWoS 공급부족이 첨단패키징 다변화를 촉진.
- 🧬 한미 공동 R&D, 금 나노입자 췌장암 치료기술 개발 — 분당서울대병원 등 국내외 기관 참여, 70억원 규모 국책과제. 파인메딕스가 EUS 기반 치료용 시술기구 개발 담당, 진단에서 치료 영역으로 사업 확장 기대.
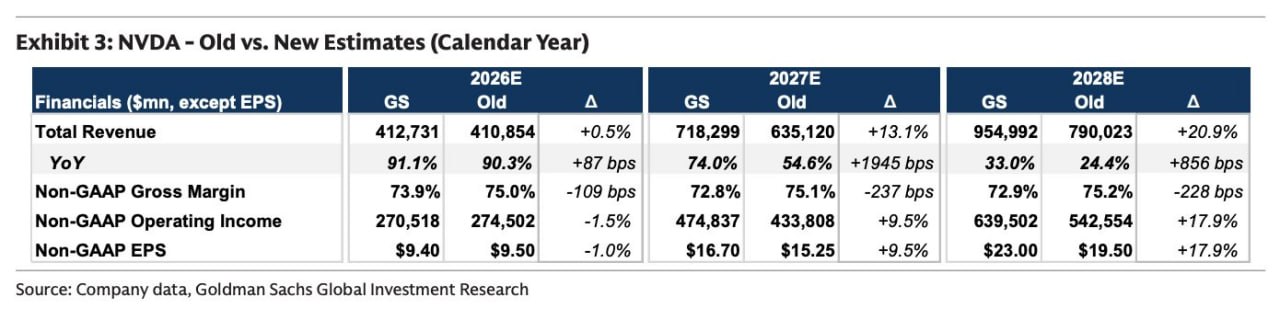
- 💻 엔비디아, Goldman Sachs 추정치 대폭 상향 — 2028E 매출 $955.0B(+20.9%)로 $1조 근접, EPS도 동반 상향. 마진 가정은 오히려 하향, 매출 규모 확대가 상향의 핵심 근거.
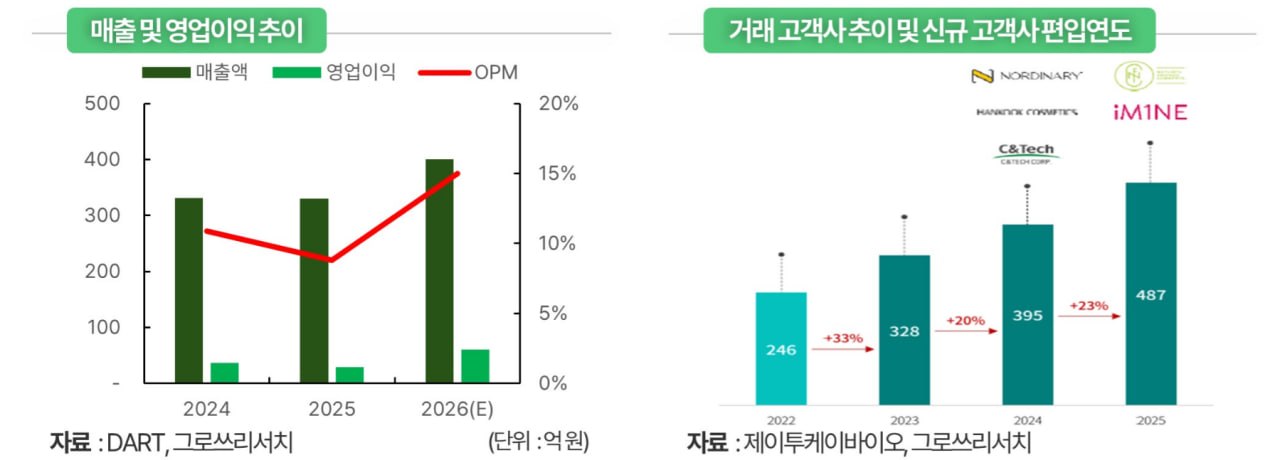
- ✅ 제이투케이바이오, 본사 인근 부지 매입 — 청주 서오창테크노밸리 부지 약 37억원 매입, ODM 증설을 넘어 원료 캐파 확대 준비. 2Q 매출 YoY +83%, 영업이익 YoY +285.6% 기록.
- ✅ 제이투케이바이오, 밸류에이션 매력 부각 — 2026년 영업이익 90~100억원 전망 대비 시가총액 약 600억원, 다운사이드 리스크 제한적 구간으로 평가. K-뷰티 원료/용기 산업보고서 연계.
- 🧬 리가켐바이오, ‘SOT106(LRRC15 ADC)’ FDA 패스트트랙 지정 — 소티오 파트너십 첫 파이프라인, 연조직육종 대상. 2026년 내 첫 환자 임상 개시 계획, ConjuAll 플랫폼 가치 재평가 기대.
- 💻 퀄컴, 삼성·SK하이닉스와 HBC 병행 개발 — HBM 대비 대역폭·전력효율 대폭 개선(토큰 처리효율 6배), 2027년 AI250부터 상용화. 서버 넘어 온디바이스 AI까지 시장 확장 가능성.
- 💻 삼성전자, 자체 AI칩용 HBM4 빅테크 공급 확대 — 오픈AI·브로드컴 ‘할라페뇨’에 HBM4 독점 공급, 구글·앤트로픽까지 고객 확장. 2027년 HBM 출하량 전년比 109% 증가 전망(키움증권).
- 💻 中 CXMT, 고유전율(High-k) D램 소재 양산 적용 — 선두업체 기술 격차는 약 2세대이나 HBM2E 리스크양산·HBM3 샘플링까지 빠르게 확대. 삼성·SK는 차차세대 4F²/3D D램 구조혁신으로 대응 전망.
- 🎬 지아이에스, 올해 영업이익 800% 성장 전망 — 삼성전기 MLCC 절단장비 과점 공급사, AI향 MLCC 장비 수주 전년比 3배 증가. 리스크는 선투입 원재료비에 따른 운전자본 부담.
- 💻 키옥시아·샌디스크, 日 메모리 팹에 310억달러 투자 — 기타카미 신규공장 1.8조엔 투자, 2030년 초 첫 출하. 일본 정부 보조금(약 1/3) 확보 여부가 투자 속도 좌우.
- 💻 [속보] SK하이닉스, ‘Made in USA’ HBM 인디애나 착공 — 40억달러 투자, 美 CHIPS Act 보조금·대출 총 9.58억달러 지원. 국내 웨이퍼를 미국에서 후공정 완성하는 현지 공급망 구축.
- 💻 SK하이닉스 인디애나 공장, 2029년 3분기 HBM4E 양산 — 2028년 10월 클린룸 완공, 연간 웨이퍼 수십만 장 규모. 약 1,000명 인력·7,000개 일자리 창출 예상, 한·미 통합 HBM 생산체제 구축.
- 💻 SK하이닉스 곽노정 CEO, “메모리 공급부족 2030년 말까지” — 맞춤형 공급 구조 전환으로 과거식 공급과잉 재현 가능성 낮다고 진단, 2030년 이후도 우려 제한적. 美 추가 투자 가능성도 시사.
- 📈 증시 출렁여도 개미는 매수, CMA 잔고 5조 감소 — 최근 3개월 개인 순매수 53조원, 대기자금이 증시로 이동. 골드만삭스는 코스피 목표치 12,000 유지, 메모리 업황 성장을 근거로 제시.
- 🧬 mRNA 이어 tRNA 재조명, 유전질환 치료 새 접근법 — 토론토대 Science 발표, 흡입형 변형 tRNA로 낭포성섬유증 생쥐모델 단백질 기능 회복. 버텍스 트리카프타와 병용 시 효과 극대화, 2~3년 내 임상 진입 목표.
- 💻 SK하이닉스 구형 낸드 176단 비중 여전히 높아 고심 — 2분기 기준 176단 비중 약 50%로 삼성(236단 60%+)·마이크론(232단 53%) 대비 세대전환 지연. CAPA 기준과 실제 비트생산량 괴리도 지적.
- ✅ [ETF보고서] 원전·SMR ETF, 전력부족 해결책 제시 — 2030년 데이터센터 전력수요 약 945TWh 전망, SMR이 재생에너지 한계 보완. HANARO·KODEX 원자력/SMR 관련 ETF 소개 및 밸류체인 투자 필요성 강조.
 (관련 첨부 이미지 다수: 29197~29203.jpg)
- 🧬 [단독] 인제니아, FI 지분 장기보유 약속으로 오버행 우려 완화 — 상장 1개월 뒤 해제 물량 중 66.9% 차지하는 주요 FI 3곳이 장기보유 의사 표명. MSD 임상 마일스톤으로 2분기 흑자전환, IGT-303 조 단위 기술수출 기대감도 부각.
- 🧬 에이비엘바이오 ADC ‘CS5001’, DLBCL 31명 전원 완전관해 — 최저 용량군에서도 CR 100% 달성, ORR 100%. 시스톤은 최적 용량 확정을 위해 임상 일시 중단, 리가켐바이오와 공동개발 ADC 가치 재부각.
- ✅ 씨이랩, 하반기 ‘AI 데이터센터·피지컬 AI’ 양대 전략 — 베라 루빈 프로페셔널 서비스 기반 대규모 프로젝트 추진, AIDC 얼라이언스·KDCEA 가입. 하반기 계약·매출 전환에 집중.
- 💻 “삼성전자, 중국 반도체 국산화 수혜주” — KB증권은 中 AI가속기 비효율이 오히려 삼성 메모리 수요를 늘린다고 분석. 바이두·알리바바·텐센트·바이트댄스가 삼성에 메모리 LTA 요청, 고성능 서버 D램은 여전히 격차 유지.
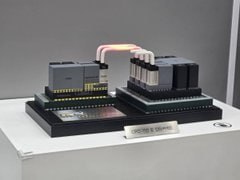
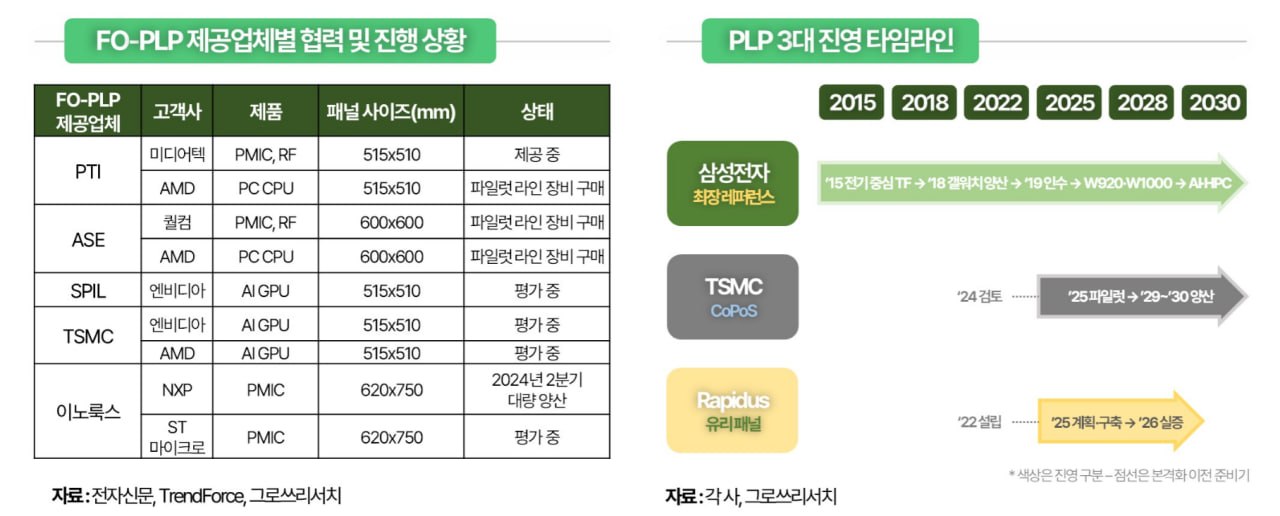
- 💻 삼성전자 2028년 FOPLP 양산 목표, 첨단패키징 경쟁 본격화 — 디스플레이 대면적 패널 노하우 활용, 415×510mm 패널 포맷 채택. TSMC CoPoS(310×310mm)와 규격·접근방식에서 차별화.
- ✅ 화장품 Top Pick 코스메카코리아, 52주 신고가 지속 경신 — K-뷰티 산업보고서 발간 이후 신고가 행진, 수출 증가·고객사 다변화가 실적 개선 기대 뒷받침.
- 💻 차세대 후공정 패널레벨패키징(PLP) 부각 — TSMC CoPoS 파일럿 라인 설치 중, 삼성파운드리도 AI·HPC용 적용 확대 추진. 패키지당 비용 42~50% 절감 가능성, 기가비스·AP시스템 등 장비업체 수혜 기대.
- ✅ SKT·카카오·KT, ‘모두의 AI’ 사업자 선정 — 과기정통부가 전 국민 무료 AI 서비스 사업자로 3사 선정 발표.
- 💻 삼성전기, MLCC 가격 최대 30% 인상 — 유통 넘어 OEM·ODM까지 인상 확대(X5R 25~30%↑), AI 서버용 X6S도 10~20%↑. 대만·중국 가동률 90% 근접, 신규 가격 상승 사이클 진입 신호.
- 🧬 노보노디스크 차세대 비만약 ‘제나감티드’ 국내 3상 돌입 — 2상서 36주 만에 체중 14.6% 감소, 위고비·마운자로 대비 빠른 감량 속도. 아시아 400명 대상 3상, 국내 주요 병원 참여.
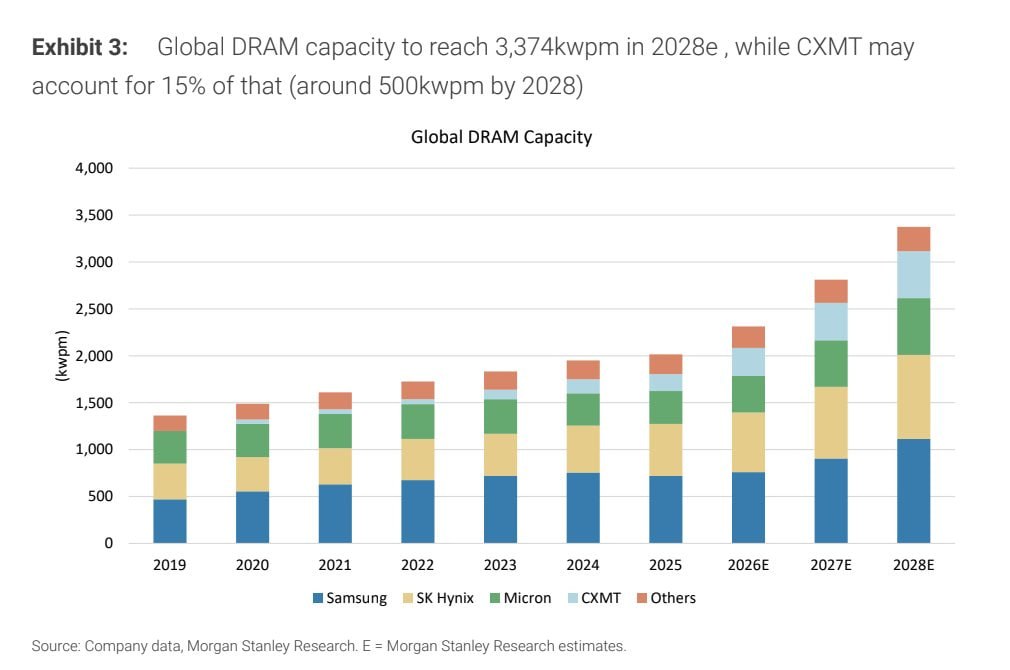
- 💻 모건스탠리, 글로벌 DRAM 증설 본격화 전망 — 2025년 2,000K→2028년 3,374K wpm 확대, CXMT도 2028년 500K wpm(비중 약 15%)까지 성장. HBM·서버향 배정 비중이 향후 수급의 핵심 변수.
- 💻 [단독] 에스티아이, 대만 ASE 리플로우 장비 품질테스트 — 11월 퀄 결과가 핵심 촉매, 통과 시 약 60대·400억원 공급 가능성. 삼성·SK 매출의존도 76%에서 해외 고객 다변화 추진.
- 💻 중국 메모리 성장에도 ‘빅3’ 기술 우위 지속 — CXMT는 HBM 개발·샘플링 단계, YMTC는 엔터프라이즈 NAND 초기 단계로 고부가 제품에서는 격차 여전. 美 수출통제도 중국 업체 확대에 부담 요인.
- 💻 TSMC 파운드리 점유율 73%, 삼성전자 7% 유지 — 2분기 파운드리 시장 29% 성장, TSMC는 2나노 양산·3나노 확대로 독주. 삼성은 2나노 수율 안정화와 신규 고객 확보가 반등 핵심 과제.
2. 주요 테마 / 트렌드
AI 반도체 공급망 재편 — HBM·첨단패키징이 중심축
전체 39건 중 절반 이상이 반도체 관련으로, 특히 HBM 공급망(삼성·SK하이닉스·키옥시아 투자, 퀄컴 HBC, 미국 현지생산)과 첨단패키징 기술 경쟁(EMIB, FOPLP, PLP/CoPoS, CoWoS 부족)이 반복적으로 등장. CoWoS 공급부족이 EMIB·PLP 등 대체 패키징 채택을 가속화하는 구조가 여러 기사에서 공통적으로 확인됨.
미국 현지 생산 거점화 (Made in USA 트렌드)
SK하이닉스 인디애나 HBM 공장(40억달러, 2029년 HBM4E 양산), 키옥시아·샌디스크 일본 투자 등 지정학 리스크 대응과 CHIPS Act 보조금을 활용한 현지화 투자가 잇따름. 미·중 기술 패권 경쟁 속 공급망 다변화 흐름이 뚜렷.
중국 메모리 추격 vs 빅3 기술격차
CXMT(High-k 소재, HBM2E/HBM3 개발)와 YMTC의 빠른 캐파 확장이 여러 건 보도되었으나, 공통 결론은 “범용 제품·자국 시장에서는 성장하나 HBM·서버 D램·엔터프라이즈 SSD 등 고부가 영역은 빅3와 격차 유지”. 오히려 KB증권 분석처럼 중국 국산화가 비효율로 인해 삼성 메모리 수요를 늘리는 역설적 구조도 제기됨.
K-뷰티 밸류체인 확장 (ODM → 원료·용기)
제이투케이바이오(원료), 코스메카코리아(ODM) 등 K-뷰티 관련 기사가 다수. 수출 역대 최고치(YoY +36%) 흐름 속에서 브랜드·ODM을 넘어 원료·용기 업체로 수혜가 확산되는 낙수효과 테마가 산업보고서와 함께 반복 강조됨.
바이오 — ADC·차세대 RNA 플랫폼 기술 검증 단계 진입
리가켐바이오(LRRC15 ADC), 에이비엘바이오(CS5001 ADC), tRNA 치료제, 노보노디스크 비만약 등 국내외 바이오 기업들의 임상 데이터·규제 지정 뉴스가 집중. ADC·RNA 플랫폼 기술의 임상적 검증(완전관해율, 패스트트랙 지정 등)이 공통 모멘텀으로 부각.
증시 수급 — 변동성 속 개인 매수세와 위험자산 선호
코스피 급등락(사이드카 발동)에도 개인 자금이 CMA에서 주식시장으로 이동, 골드만삭스 등 외국계도 메모리 업황을 근거로 한국 증시에 우호적.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 종목/섹터 |
|---|---|---|
| 운전자본 부담 확대 | 대규모 수주 시 원재료 선투입에 따른 자금조달·지분희석 우려 | 지아이에스 |
| 구세대 공정 의존도 | 176단 낸드 비중 50%로 세대전환 지연, 라인 운영효율 저하 | SK하이닉스 |
| 파운드리 점유율 정체 | 7%로 정체, TSMC와 66%p 격차 지속 | 삼성전자 파운드리 |
| 중국 추격 가속 | High-k 소재 적용 등 기술 격차 축소 시도(현재 약 2세대差) | CXMT, YMTC |
| 상장 직후 오버행 | 1개월 뒤 유통물량 58.3% 확대 예정(장기보유 서약으로 일부 완화) | 인제니아 |
| 임상 일시중단 | 최적 용량 확정 목적이나 개발 지연 가능성 | 에이비엘바이오/시스톤 CS5001 |
기회 요인
| 기회 | 내용 | 관련 종목/섹터 |
|---|---|---|
| HBM 수요 다변화 | 오픈AI·구글·앤트로픽 등 빅테크向 자체 AI칩 공급 확대 | 삼성전자, SK하이닉스 |
| 첨단패키징 대체 기술 부상 | CoWoS 부족 반사수혜로 EMIB·PLP·FOPLP 채택 확대 | 인텔, 미디어텍, 삼성파운드리, TSMC |
| MLCC 가격 상승 사이클 | 유통·OEM·AI서버용까지 전방위 인상, 신규 상승 사이클 진입 신호 | 삼성전기, 지아이에스 |
| K-뷰티 낙수효과 | ODM 성장이 원료·용기 업체로 확산, 밸류에이션 매력 부각 | 제이투케이바이오, 코스메카코리아 |
| 공급망 이원화 수혜 | 대만 ASE向 장비 공급망 다변화 테스트 진행 | 에스티아이 |
| 조 단위 기술수출 기대 | 만성신장질환 치료제 글로벌 임상 2a 및 기술수출 협상 중 | 인제니아 IGT-303 |
| 원전·SMR 밸류체인 | 데이터센터 전력수요 급증에 따른 구조적 성장 테마 | 원자력/SMR 관련 ETF·밸류체인 |
주요 기관 경고/분석 핵심 메시지
- Goldman Sachs: 엔비디아 2028E 매출을 기존 대비 21% 상향, $1조에 근접 — 마진보다 매출 규모 확대가 상향 근거. 코스피 목표치도 12,000 유지(비중확대 의견).
- 모건스탠리: 글로벌 DRAM 캐파가 2028년까지 크게 늘지만, 관건은 HBM·서버향 배정 비중 — 단순 캐파 증가가 범용 D램 공급 증가를 의미하지 않는다고 경고. 중국 메모리는 빅3 대비 고부가 영역에서 격차 지속 진단.
- 키움증권/UBS: 2027년 삼성 HBM 출하량 전년比 109% 증가, HBM 점유율 삼성 41%·SK하이닉스 39% 전망.
- KB증권: 중국 반도체 국산화가 역설적으로 삼성 메모리 수요를 증가시키는 구조라고 분석, 미·중 AI 데이터센터 누적 투자 5조달러 규모로 아직 초기 단계라 진단.
- 카운터포인트리서치: 하반기 파운드리 ASP·가동률 강세 지속 전망, TSMC 지배력 강화 국면.
- 트렌드포스: 삼성전기發 MLCC 가격 인상을 업계 신규 상승 사이클 진입 신호로 평가.
- 곽노정 SK하이닉스 대표: 메모리 공급부족이 2030년 말까지 지속되고 이후도 급격한 수요 급감 우려는 제한적이라는 낙관적 가이던스 제시 — 맞춤형 공급 구조 전환이 배경.
4. 기타 메모
- 확인 필요: SK하이닉스 낸드 세대전환 지연(176단 비중 50%) 관련 CAPA 기준과 실제 비트생산량 통계 간 괴리 — 후속 실적발표에서 300단대 비중이 매출로 실제 반영되는지 추적 필요.
- 특이점: 08:35에 텍스트 없이 사진만 첨부된 메시지 7건(29197~29203.jpg)은 08:34 원전·SMR ETF 보고서의 첨부 이미지로 추정되며 별도 분석 내용은 확인되지 않음.
- 다음 체크포인트:
- 11월 에스티아이 대만 ASE 리플로우 장비 퀄 결과
- 2026년 내 리가켐바이오 SOT106 첫 환자 임상 개시 여부
- 인제니아 IGT-303 조 단위 기술수출 협상 진전(2027년 상반기 이전 목표)
- 삼성전자 2028년 FOPLP·2나노 수율 안정화 진척
- CXMT G5 공정·HBM3 양산 진척, 국내 업체 4F²/3D D램 상용화 속도