GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간
메시지 수: 24
1. 핵심 뉴스 요약
- ✅[에너지] 한화에어로스페이스, 美 LNG 사업법인 설립 — 미국에 ‘한화호라이즌 USA’를 설립해 LNG 조달·트레이딩·물류를 총괄하며, 2029년 준공 예정인 여수 LNG 발전소에 연료를 공급할 계획.
- ✅[뷰티/수출] K-뷰티 수출, 인허가 순서 잘못 짜면 비용 2배 — 수출국이 200여개국으로 늘며 미국 OTC 규정, EU 선등록, 인도네시아 할랄 의무화(10월 18일 시행) 등 국가별 규제 대응이 새로운 진입장벽으로 부상.
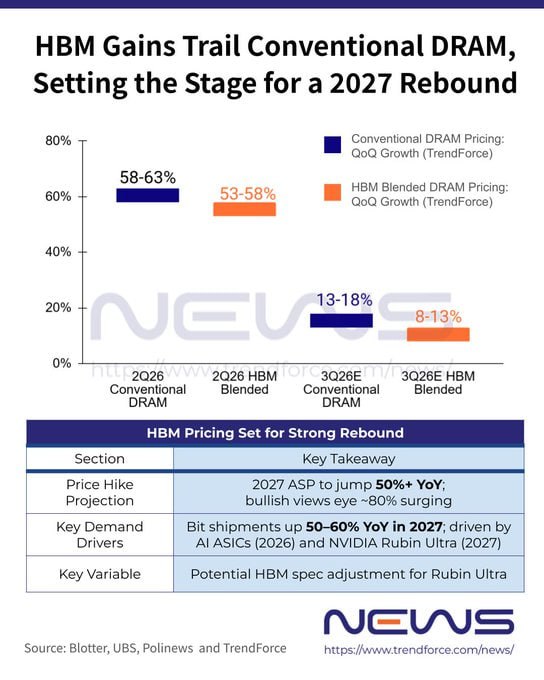
- 💻[반도체] HBM 가격, 2027년 큰 폭의 상승 전망 — TrendForce는 2027년 HBM ASP 50% 이상 상승을, UBS는 기존 67%에서 79% 상승으로 전망치를 상향. Rubin Ultra 사양 조정 가능성도 변수.
- ✅[IT] 품귀 우려에도…아이폰18 한국 1차 출시 확정 — 프로·프로맥스·폴더블은 9월 9일 공개, 부품 부족으로 초도 물량 제한 우려. 일반형은 2027년 상반기로 출시 지연.
- ✅[자원] 포스코, 서울 절반 크기 염호에서 리튬 생산 — 아르헨티나 옴브레 무에르토 염호에서 1,500만t 리튬 자원 확보, 2공장은 10월 준공 예정으로 연 10만t·42년 생산 기반 구축.
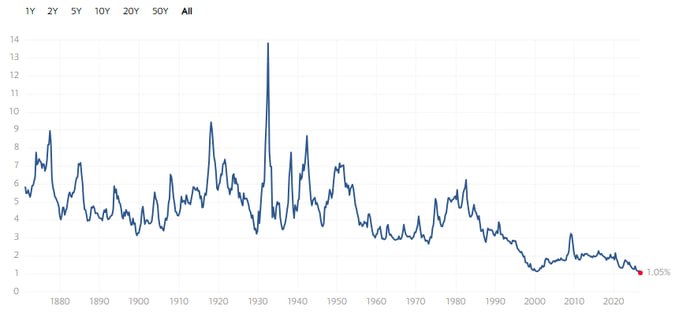
- ✅[매크로] S&P 500 배당수익률 1.05%…역사적 최저 수준 — 닷컴버블 저점(1.1%)보다 낮은 수준. 배당 감소가 아닌 빅테크 중심 주가 급등과 자사주 매입 확대가 주요 원인.
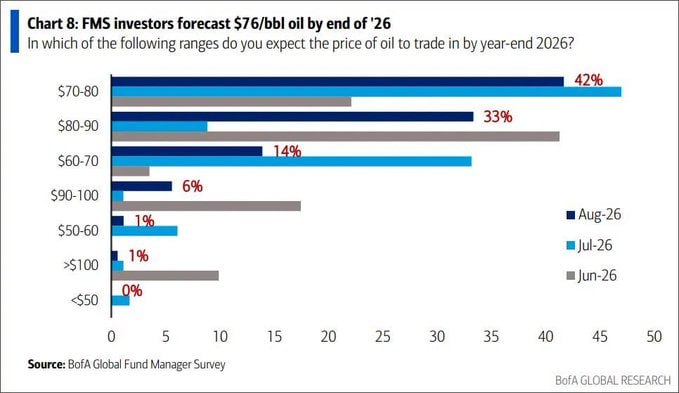
- ✅[원자재] 펀드매니저 99%, 연말 국제유가 100달러 미만 전망 — BofA 서베이 응답자 75%가 70~90달러 전망하나, IEA는 중동發 공급 차질로 하루 430만배럴 공급 감소를 경고해 리스크 상존.
- 🎬[바이오] 한미약품, 임상 1상인데 3조 — 로슈가 신약에 베팅한 이유 — 비만치료제 후보물질 HM17321을 제넨텍에 기술이전, 선급금 약 2,600억원. 비인크레틴 계열로 GLP-1 병용 전략의 가치가 핵심.
- ✅[바이오] 바이오솔루션, CPHI서 머크와 공동부스…동물대체시험 소개 — 3D 인체조직모델 기반 CRO 서비스 확대, OECD 시험가이드라인(TG 498, TG 492) 등재로 국제 표준 기술력 입증.
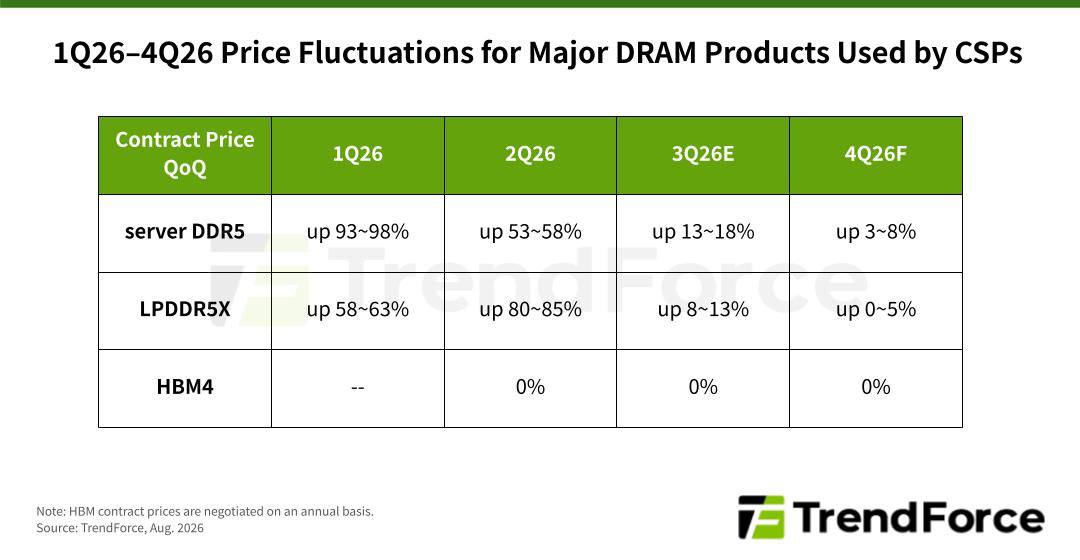
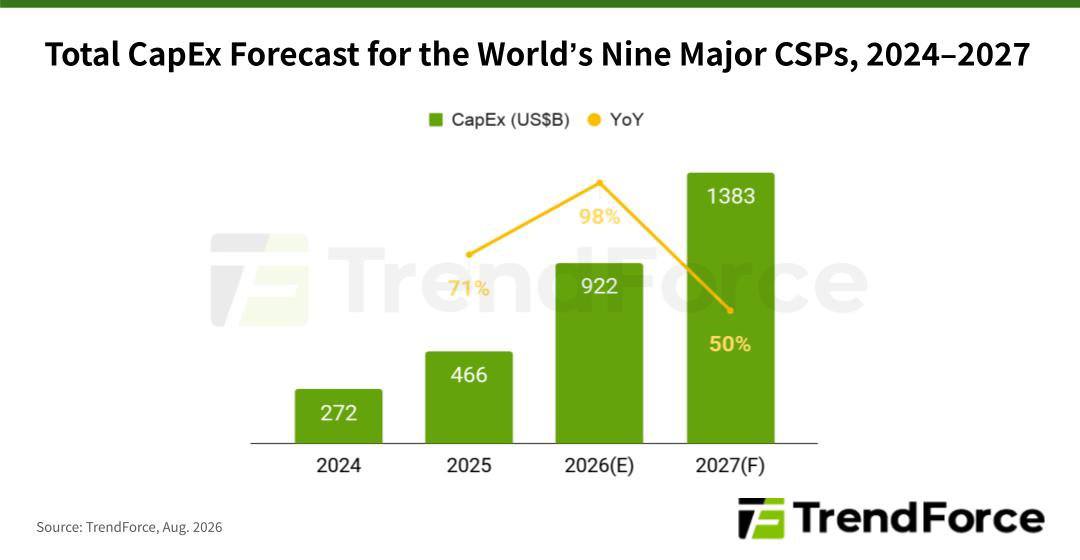
- 💻[반도체] TrendForce: AI 투자 확대, 결국 메모리로 돈이 몰린다 — 글로벌 CSP CapEx는 2026년 9,220억달러(+98%), 2027년 1조3,830억달러 전망. DRAM·NAND 비중이 CapEx의 47%→68%로 확대.
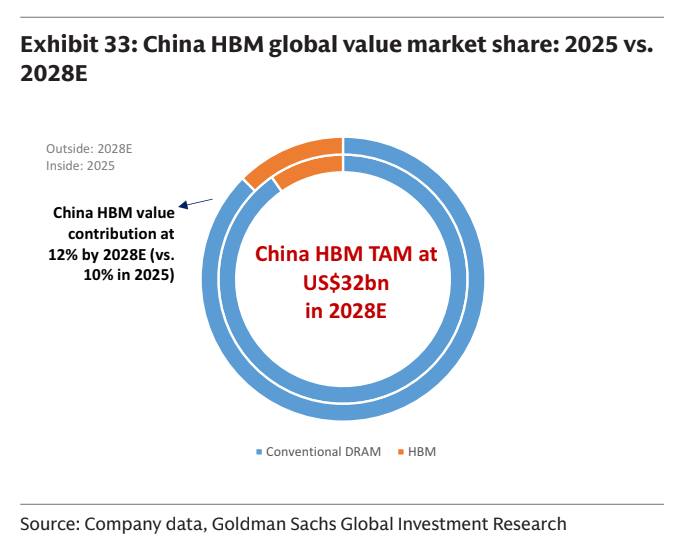
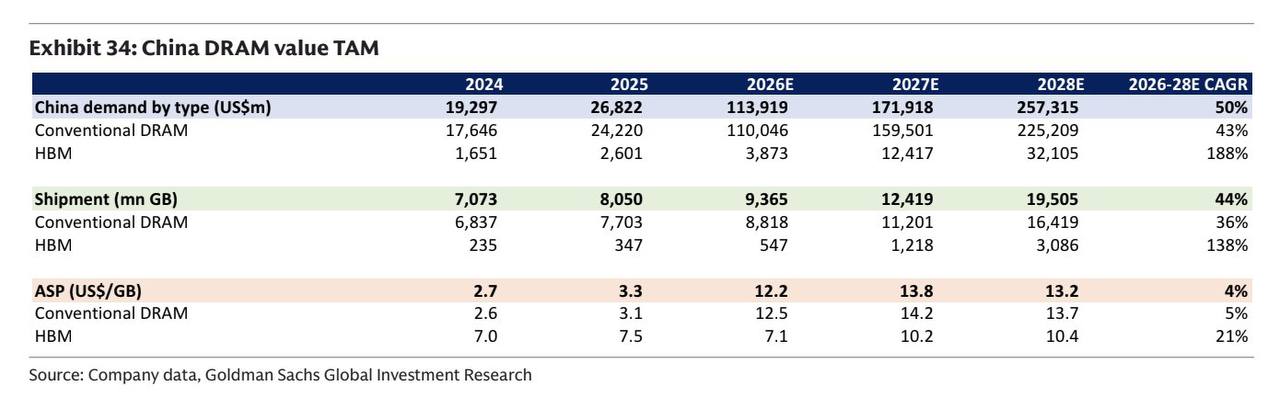
- ✅[반도체] 골드만삭스: 중국 메모리 시장, 2028년까지 급성장 전망 — 중국 HBM 시장은 2026~2028년 연평균 188% 성장 전망되나, 2028년 글로벌 HBM 시장 기여도는 약 12%로 제한적.
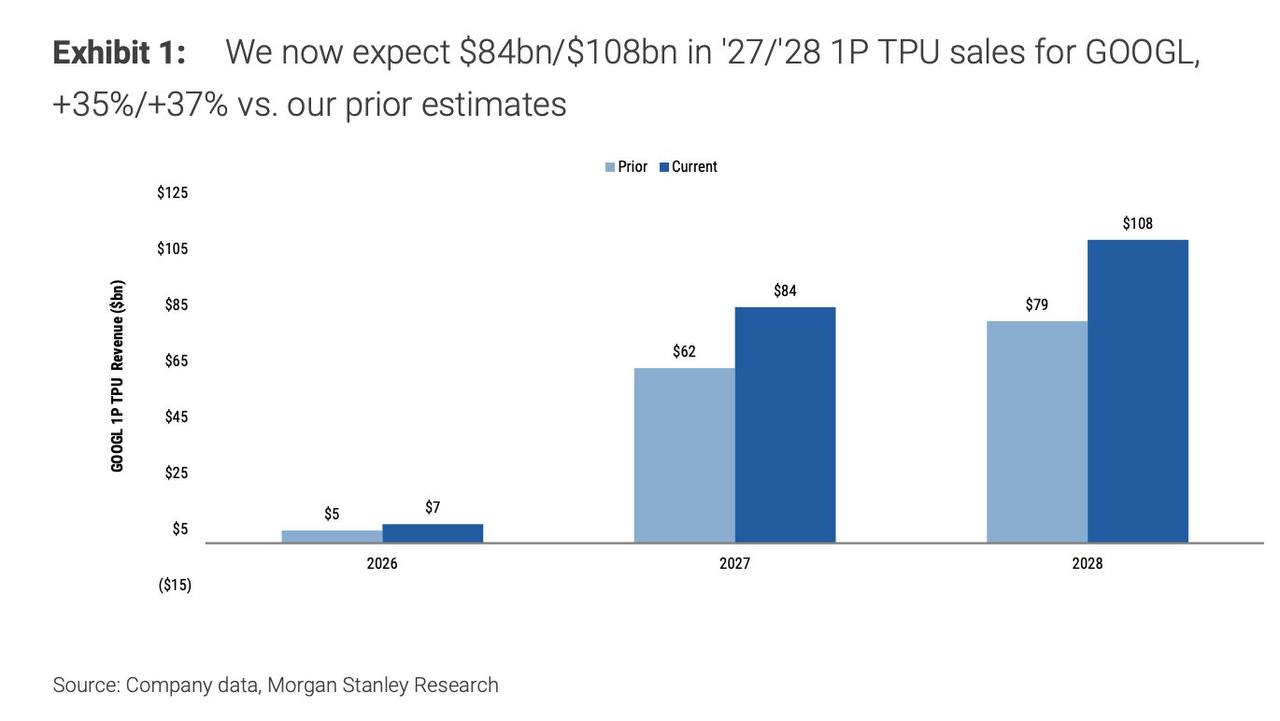
- ✅[반도체] 모건스탠리: 구글 TPU 매출 전망 대폭 상향 — 2027년 TPU 매출 전망을 620억달러→840억달러(+35%)로, 2028년은 1,080억달러(+37%)로 상향. 자체 AI 가속기 시장 확대 신호.
- 🧬[바이오] 美 FDA, 의약품 용기 지침 바뀐다…삼성·셀트리온 시밀러도 영향 — CCS 지침 27년 만에 전면 개정 추진, 프리필드시린지·오토인젝터까지 평가 확대. 진입장벽 상승하나 기허가 경험 기업엔 경쟁력.
- 💻[반도체소부장] 하루 20억씩 손해…리노공업 파업에 日·대만 경쟁사 반사이익 — 총파업 34일째, 일부 물량이 일본·대만 경쟁사로 이동. 27일 12차 교섭이 파업 종료 여부의 핵심 촉매.
- ✅[전력인프라] LS일렉트릭·GE버노바, HVDC 합작사 설립 — ‘그리드X테크놀로지’ JV 설립, 서해안 에너지 고속도로(호남·서해안→수도권) 국가 전력망 사업 공략.
- 🧬[바이오] 이엔셀, ‘CAR-T 생산 병목’ 뚫었다…세포 수율 4배 확대 — 공정 최적화 특허 출원, 발표 후 주가 약 12% 상승. CGT CDMO 신규 수주 경쟁력 강화 기대.
- ✅[조선] HD현대重도 FDC TF 가동…삼성重과 시장 선점 경쟁 — 부유식 데이터센터(FDC) 사업 구조 구체화, 발전선·FSRU 패키지 검토. 개조형(1년)이 신조형(3년)보다 빠른 대응 가능.
- ✅[IT] 애플, TSMC 2nm 완제품도 시장 선점 가능성 — M6 맥미니(9월 22일), 아이폰18(9월 18일 전후)이 TSMC 2nm 기반 완제품 최초 출시 후보. 애플은 과거 10nm~3nm 공정에서도 선점 기록.
- ✅[AI/증시] 증시 상장 앞둔 대어, “AI 시장은 4경원” — 앤트로픽 IPO — TAM을 30조달러 이상으로 제시 검토, 최대 1,000억달러 조달·2조달러 기업가치 목표. 월가는 과도한 낙관론으로 경계.
- ✅[뷰티] “중국 넘어 美·유럽 홀렸다”…K뷰티株 신고가, ‘10조 대어’도 온다 — 한국콜마·실리콘투·에이피알 신고가 행진, 8월 1~20일 화장품 수출 71.8% 증가(미·캐나다 +182.7%). 구다이글로벌·무신사 9월 IPO 예비심사 예정.
- ✅[공지] 그로쓰리서치 영문 홈페이지 오픈 — 해외(미국·캐나다) 헤지펀드 등 글로벌 투자자 수요에 대응해 영문 리포트 발행 및 전용 홈페이지 개설.
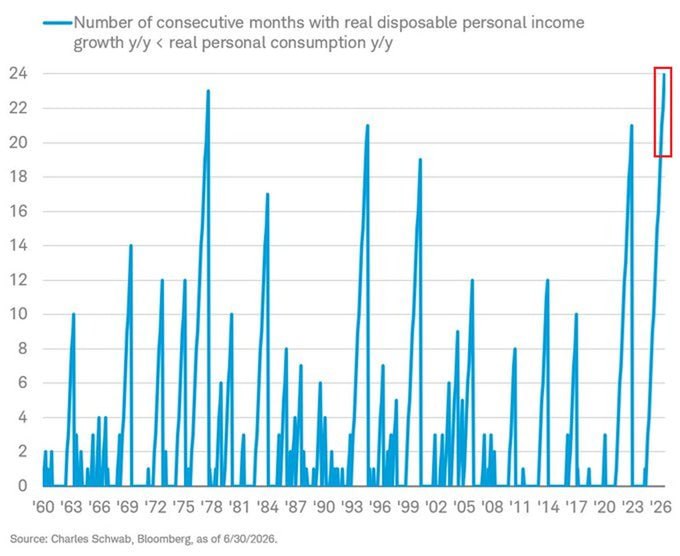
- ✅[매크로] 미국 소비, 소득보다 지출이 빠른 흐름 24개월 지속 — 1960년대 이후 최장 격차, 개인저축률 2.7%(금융위기 이후 4번째 최저), 신용카드 부채 1조2,600억달러로 역대 두 번째 규모.
2. 주요 테마 / 트렌드
AI 인프라발 메모리 슈퍼사이클
TrendForce·UBS·골드만삭스가 공통적으로 HBM·DRAM 가격 및 수요 급증을 전망(#3, #10, #11). CSP CapEx 확대(2026년 +98%, 2027년 +50%)가 메모리 수요를 견인하는 구조로, 서버 DRAM·HBM에 생산능력이 집중되며 타이트한 수급이 지속될 전망.
자체 AI 가속기(커스텀 실리콘) 확산
모건스탠리의 구글 TPU 매출 전망 대폭 상향(#12)은 엔비디아 GPU 의존도를 낮추려는 빅테크의 움직임을 반영. AI 연산 수요가 GPU를 넘어 ASIC·TPU 시장까지 견인하는 흐름.
K-뷰티 글로벌 확장과 규제 리스크의 동시 부각
K-뷰티는 북미·유럽 중심 수출 급증(#20)으로 주가 신고가를 기록 중이나, 동시에 국가별 인허가 복잡성(미국 OTC, EU 선등록, 인도네시아 할랄)이 새로운 진입장벽으로 지목(#2). 성장과 규제 리스크가 함께 논의되는 이중 구도.
바이오텍 기술경쟁력 입증 러시
한미약품의 초기임상 단계 3조원대 기술수출(#8), 이엔셀의 CAR-T 수율 개선(#16), 바이오솔루션의 국제표준 인증(#9), FDA 용기 규정 강화(#13)가 겹치며 국내 바이오·CDMO 기업의 기술력과 규제 대응력이 주가 촉매로 부상.
신규 테마: 부유식 데이터센터(FDC)
삼성중공업에 이어 HD현대重까지 FDC TF를 가동(#17)하며 조선업계의 새로운 성장동력으로 부각. 미국 데이터센터 부지·전력 제약이 대안 수요를 자극.
매크로 경고음: 미국 소비·밸류에이션 부담
S&P500 배당수익률 역대 최저(#6)와 미국 소비의 부채 의존 심화(#22)가 같은 날 함께 보도되며, 자산가격 고평가와 소비 지속가능성에 대한 우려가 동시에 제기.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 뉴스 |
|---|---|---|
| 반도체 소부장 공급망 이탈 | 리노공업 파업 34일째, 하루 20억원 손실, 일부 물량 日·대만 경쟁사로 이동 | #14 |
| 미국 소비 지속가능성 | 저축률 2.7%(4번째 최저), 신용카드 부채 1조2,600억달러(역대 2위) | #22 |
| 증시 밸류에이션 부담 | S&P500 배당수익률 1.05%로 닷컴버블 저점보다 낮음, 국채금리(4.7%) 대비 매력 약화 | #6 |
| 유가 재상승 가능성 | 중동 공급 차질 지속 시 IEA 전망대로 100달러 재돌파 가능 | #7 |
| HBM 사양 불확실성 | 엔비디아 Rubin Ultra의 HBM 적층 수·용량 조정 검토 중 | #3 |
| AI 밸류에이션 과열 우려 | 앤트로픽 IPO TAM 30조달러 산정에 대한 월가의 과도한 낙관론 경계 | #19 |
기회 요인
| 기회 | 내용 | 관련 뉴스 |
|---|---|---|
| HBM·서버메모리 슈퍼사이클 | 2027년 HBM ASP 최대 79% 상승 전망, CSP CapEx 내 메모리 비중 68%까지 확대 | #3, #10 |
| K-뷰티 해외 실적 성장 | 8월 화장품 수출 71.8% 증가, 에이피알 해외매출 비중 92% | #20 |
| 자체 AI 가속기 시장 확대 | 구글 TPU 매출 전망 2027년 35%, 2028년 37% 상향 | #12 |
| 애플 TSMC 2nm 선점 | M6 맥미니·아이폰18에 최초 2nm 완제품 적용 가능성 | #18 |
| 에너지 밸류체인 확장 | 한화 美 LNG 법인 설립, LS일렉트릭·GE버노바 HVDC JV | #1, #15 |
| 리튬 자원 확보 | 포스코 아르헨티나 염호 1,500만t 확보, 42년 생산 기반 | #5 |
| 바이오 기술수출·CDMO | 한미약품 3조 기술이전, 이엔셀 CAR-T 수율 4배 개선 | #8, #16 |
| 신규 테마 부상 | HD현대重·삼성重 부유식 데이터센터(FDC) 사업 경쟁 | #17 |
주요 기관 경고/분석 핵심 메시지
- UBS: 2027년 HBM ASP 상승률 전망을 기존 67%에서 79%로 상향, 범용 DRAM 대비 프리미엄 재확대 근거.
- TrendForce: DRAM 공급 부족과 HBM4E 인증 일정 불확실성이 2027년까지 지속될 것으로 분석, Rubin Ultra 사양 조정이 단기 변수.
- BofA 펀드매니저 서베이: 응답자 99%가 연말 유가 100달러 미만 전망(가중평균 76달러)이나, IEA는 공급 차질로 하루 430만배럴 감소를 경고해 시장 컨센서스와 온도차 존재.
- 골드만삭스: 중국 HBM 시장이 연평균 188% 성장하지만 2028년 글로벌 기여도는 약 12%에 그쳐, 글로벌 HBM 시장 중심 이동은 아니라고 평가.
- 모건스탠리: 구글 1P TPU 매출 전망을 큰 폭 상향하며 AI 연산 수요가 엔비디아 GPU를 넘어 자체 가속기 시장까지 확대되고 있다고 진단.
- 월가(앤트로픽 IPO 관련): AI가 수행 가능한 모든 업무를 잠재시장에 포함시키는 산정 방식이 지나치게 낙관적이라며 실제 매출·수익성 입증의 중요성을 강조.
4. 기타 메모
- 확인 필요: 8월 27일 리노공업 노사 12차 교섭 결과 — 파업 종료 여부가 하반기~내년 실적에 직결.
- 확인 필요: 9월 9일 애플 이벤트(아이폰18 프로·폴더블 공개)와 9월 18일 전후 실제 출시일, TSMC 2nm 최초 완제품 여부.
- 확인 필요: 삼성중공업의 무스테리안 FDC EPC 본계약 체결 시점(연내 목표) 및 HD현대重 하이퍼스케일러 파트너십 구체화 여부.
- 특이점: 같은 날 매크로 리포트(S&P500 배당수익률 최저, 미국 소비 부채 의존)가 연달아 게재되며 밸류에이션·소비 리스크에 대한 경계감이 반복적으로 강조됨.
- 다음 체크포인트: 10월 18일 인도네시아 화장품 할랄 인증 의무화 시행, 구다이글로벌·무신사 9월 IPO 예비심사 청구, 포스코 리튬 2공장 10월 준공.