GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-16 12:40 ~ 2026-08-17 12:27)
메시지 수: 9
1. 핵심 뉴스 요약
-
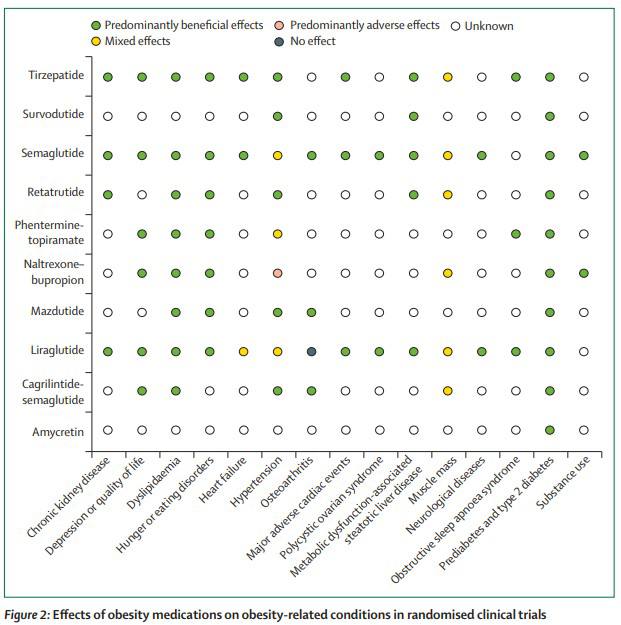
🧬 비만 치료제, “만능 처방”에서 “정밀 의료”로
비만 표현형·동반질환별로 치료 전략을 달리하는 정밀 의료로 패러다임이 이동 중. 티르제파타이드가 가장 폭넓은 동반질환 커버리지를 보이며, 세마글루타이드·레트라트루타이드가 뒤를 이음. 서보두타이드·마즈두타이드·아미크레틴 등은 임상 데이터가 아직 부족.
-
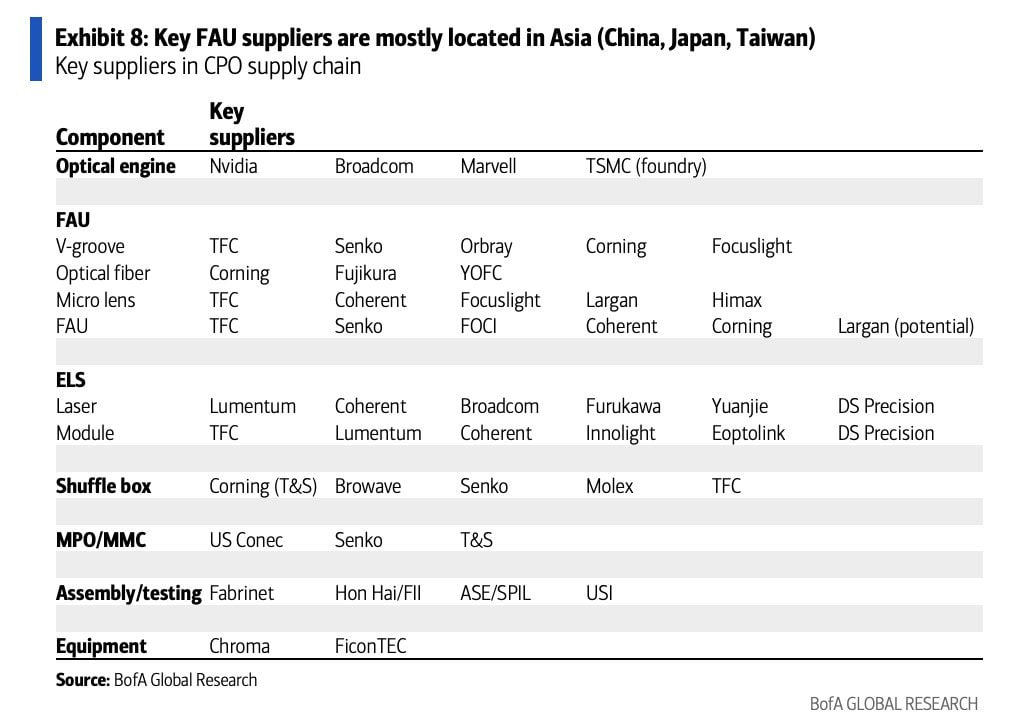
💻 CPO 공급망 정리: 핵심 FAU 공급업체는 아시아 중심 [BofA]
CPO 핵심 부품인 FAU(Fiber Array Unit) 공급망이 중국·일본·대만 등 아시아 업체 중심으로 형성. TFC가 V-groove·Micro lens·FAU assembly·ELS module·Shuffle box 등 가장 다양한 영역에 이름을 올렸고, Largan은 Micro lens에서 FAU assembly로 영역 확장 가능성이 있음.
-
💻 8월 2주차 반도체 소부장 주간 정리 — 엠케이전자 담합 리스크 vs SoCAMM2 성장 스토리
삼성전기 유리기판 양산 지연, 삼성전자 HBM4 수율 80% 돌파, HPSP·예스티 특허분쟁, SK하이닉스 충칭 후공정 공장 매각 검토 등과 함께, 엠케이전자가 본딩와이어·솔더볼 담합 혐의(3,476억원 규모)로 법인·임직원이 기소됨. 다만 SoCAMM2·LPDDR5X 수요 증가로 2026년 반기 실적은 개선될 전망이라 성장과 법적 리스크가 상충. -
⚡ ‘3대 메가 프로젝트’ 전력수요 잠정치 8월 20일 공개
정부가 6월 발표한 3대 메가프로젝트의 신규 전력수요 24.7GW(대형 원전 18기 규모)에 대한 잠정치가 12차 전기본 수요소위를 통해 8월 20일 공개될 예정. 재생에너지·송변전 인프라 투자 확대가 불가피할 전망이며, 9~10월 전원 믹스(신규 원전·석탄 폐지 로드맵) 논의도 본격화될 예정. -
💻 HBM 다음은 ‘계층형 메모리’ — FMS 2026이 예고한 차세대 메모리 전쟁
SK하이닉스는 HBM·DRAM·NAND·CXL을 묶는 ‘계층형 메모리(Tiered Memory)‘를 제시하며 샌디스크와 공동 개발한 HBF, CXL 하이브리드를 결합한 IMTE 아키텍처가 AI 추론 효율을 35.7% 개선한다고 발표. 삼성전자는 반대로 HBM을 GPU 바로 위에 쌓는 zHBM(HBM5 대비 8배 성능 목표)과 400단 BV-NAND 프로토타입을 공개해 양사가 상반된 방향으로 경쟁.
-
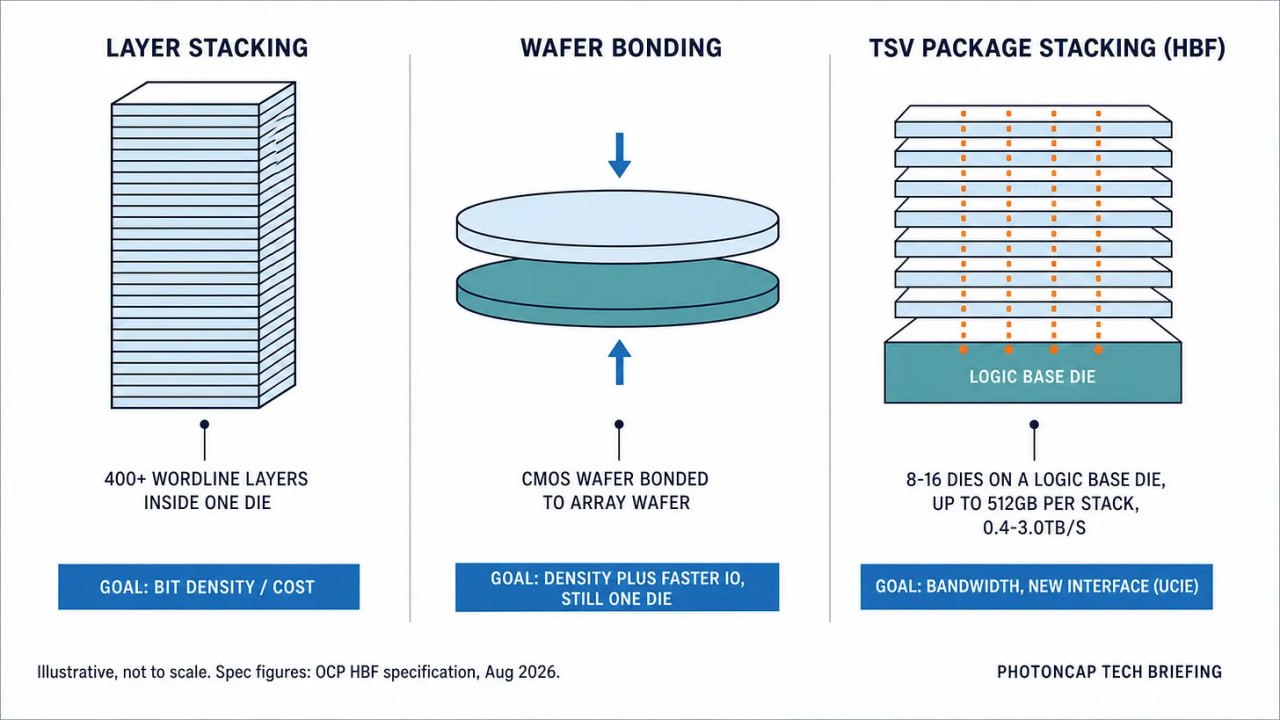
💻 HBF 규격 공개로 NAND 적층이 광 인터커넥트(CPO)로 확장되는 이유
HBF는 NAND를 저장장치가 아닌 프로세서 인접 메모리 계층으로 재배치하는 구조로, NAND 용량 증가에 따른 대역폭 문제가 광인터커넥트 수요 확대로 이어질 수 있음. Google에 이어 Meta도 OCP HBF 컨소시엄(최대 512GB·3.0TB/s 규격)에 참여.
-
🧬 “돈 냄새 맡았다”…K바이오 사모으는 ‘글로벌 큰손’
블랙록이 HLB(7.15%), 유한양행(6.50%), 알테오젠(5.03%) 지분을 잇달아 확대·신규 편입. 종근당은 코페르닉 글로벌 인베스터스가 8.38%까지 확대했고, 올릭스는 로레알 벤처펀드 볼드·와이스 애셋 매니지먼트로부터 약 1,100억원 규모 유상증자 유치. 임상 성공 여부보다 기술이전·상업화에 따른 실질 수익 창출 가능성이 투자 기준으로 부상. -
💻 TSMC 애리조나 2나노 팹, 최대 4분기 조기 가동 가능성 — 3공장(P3)도 속도전
애리조나 2공장이 당초 2028년에서 2027년 하반기 양산으로 앞당겨졌고, 3공장(P3)도 2028년에서 2027년으로 1년 단축. 해외 팹 건설기간이 기존 약 6분기에서 4~5분기로 단축되며 대만 수준 효율에 근접. 첨단패키징 전용 팹(AP1·AP2)도 2026년 초 착공 예정이며, 최대 12개 팹까지 확대 검토 중. -
📈 삼성전자·SK하이닉스, 실적 다음 트리거는 대규모 주주환원 정책
메모리 가격·수출 데이터가 예상보다 강해 업황 우려는 제한적이며 시장 관심은 배당·자사주 매입·소각으로 이동. SK하이닉스는 순현금 69조원 기준 현실적 환원 규모 40~60조원, 삼성전자는 시장 눈높이 100조원(특별배당·자사주 매입 포함)이 거론되며 3분기 실적 발표가 분수령.
2. 주요 테마 / 트렌드
메모리 반도체 아키텍처 경쟁 심화
SK하이닉스의 ‘계층형 메모리(Tiered Memory)‘와 삼성전자의 ‘zHBM(메모리-컴퓨트 거리 제로화)’ 전략이 정반대 방향으로 제시되며, HBF·CXL·CMM-Ax 등 신규 메모리 계층 개념이 FMS 2026을 통해 구체화됨(항목 5, 6). NAND 적층 확대가 광 인터커넥트(CPO) 수요로 이어지는 연결고리도 함께 부각되어, CPO 공급망 분석(항목 2)과 맞물리는 흐름을 형성.
반도체 소부장 — 성장과 리스크의 공존
HBM4 수율 개선, SoCAMM2·LPDDR5X 수요 증가 등 구조적 성장 모멘텀과 함께, 엠케이전자 담합 기소·HPSP-예스티 특허분쟁 등 개별 기업 리스크가 동시에 부각(항목 3). 성장 스토리(단기 실적)와 법적 리스크(중장기)의 시간축 충돌이 핵심 관전 포인트로 제시됨.
글로벌 자금의 K바이오 재평가
블랙록·코페르닉 등 해외 기관 자금이 HLB·유한양행·알테오젠·종근당·올릭스 등으로 유입되며, 투자 판단 기준이 ‘임상 성공’에서 ‘기술이전·상업화의 실질 현금흐름’으로 이동(항목 7). 비만 치료제 정밀 의료 트렌드(항목 1)와 함께 바이오섹터 전반의 옥석 가리기가 진행 중.
TSMC 첨단 공정 미국 이전 가속
애리조나 팹 일정이 지속적으로 단축되고 있으며, 3나노에서 2나노로 공정이 상향 조정되는 등 최선단 기술의 미국 이식 속도가 빨라지는 흐름(항목 8). 첨단패키징 팹까지 확대되며 미국 내 반도체 생태계 완결성이 강화되는 모습.
실적을 넘어선 주주환원 프레임 전환
메모리 업황 우려가 완화되며 삼성전자·SK하이닉스 투자자들의 관심이 실적 그 자체보다 배당·자사주 매입·소각 등 환원 정책 규모와 지속가능성으로 이동(항목 9). 전력수요 급증(항목 4)에 따른 인프라 투자 확대 국면과 함께, 국내 대형주 전반의 정책·자본배분 이슈가 부각되는 한 주.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 관련 기업/영역 | 핵심 내용 |
|---|---|---|
| 담합 기소 및 추징보전 | 엠케이전자 | 본딩와이어·솔더볼 3,476억원 규모 담합 혐의, 법인·임직원 5명 기소, 향후 과징금·손해배상 가능성 |
| 특허분쟁 지속 | HPSP·예스티 | 고압수소어닐링 특허를 둘러싼 삼성 납품 장비 영상 공개 공방 |
| 신뢰성 평가 병목 | 삼성전기 | 유리기판 양산 일정이 2028년 이후로 지연될 가능성 |
| 자산 재편 불확실성 | SK하이닉스 | 중국 충칭 후공정 공장 지분 매각 검토 — AI·HBM 중심 재편 과정의 불확실성 |
| 환원 규모 눈높이 차이 | 삼성전자·SK하이닉스 | 시장 기대치(삼성 100조원)와 현실적 여력(SK하이닉스 40~60조원) 간 괴리 가능성 |
기회 요인
| 기회 | 관련 기업/영역 | 핵심 내용 |
|---|---|---|
| 정밀 의료 전환 수혜 | 티르제파타이드·세마글루타이드 계열 | 동반질환 커버리지 우위로 처방 확장성 및 시장 침투력 확대 |
| CPO/광부품 공급망 확대 | TFC, Corning, Senko, Coherent, Largan 등 아시아 광학부품 업체 | 800G→1.6T→CPO 전환 과정에서 다중 영역 공급망 지위 강화 |
| 신규 메모리 계층 수요 | SK하이닉스(HBF·IMTE), 삼성전자(zHBM) | 에이전틱 AI의 KV 캐시 급증에 대응하는 신규 아키텍처 채택 확대 |
| 해외 기관 자금 유입 | HLB, 유한양행, 알테오젠, 종근당, 올릭스 | 기술이전·상업화 마일스톤에 따른 로열티·현금흐름 개선 기대 |
| 미국 반도체 인프라 투자 가속 | TSMC 애리조나 2나노·첨단패키징 팹 | 팹 일정 단축과 최선단 공정 이식으로 관련 장비·소재·패키징 공급망 수혜 가능 |
| 전력 인프라 투자 확대 | 전력기기·원전·재생에너지 관련주 | 24.7GW 신규 수요 반영에 따른 발전·송전·변전 설비 증설 필요성 확대 |
주요 기관 경고/분석 핵심 메시지
- BofA: CPO 핵심 부품인 FAU 공급망이 아시아 업체(TFC·Corning·Senko·Coherent 등) 중심으로 형성돼 있어, CPO 시장 확대 시 이들 업체의 공급망 내 영향력이 함께 커질 것으로 분석.
- SK하이닉스(FMS 2026): 에이전틱 AI 시대에는 메모리 아키텍처가 단일 HBM 의존에서 ‘계층형 메모리’ 체계로 진화해야 한다고 강조, IMTE 아키텍처가 AI 추론 효율을 35.7% 개선한다고 발표.
- 정부(12차 전기본 수요소위): 3대 메가 프로젝트발 신규 전력수요 24.7GW를 반영해 기존 2040년 최대전력 전망(131.8~138.2GW)을 재검토 중이며, 8월 20일 잠정치를 공개할 예정.
- 검찰: 엠케이전자의 가격담합에 대해 공정거래법상 담합을 전제범죄로 범죄수익을 추징보전한 첫 사례로 판단, 후속 리스크 확인이 필요하다는 신호.
4. 기타 메모
- 엠케이전자 담합 사건의 과징금·손해배상 등 후속 리스크 규모와 일정 확인 필요.
- 8월 20일 12차 전기본 수요소위의 전력수요 잠정치 공개 결과 — 24.7GW 중 실제 반영 비율 체크포인트.
- 9~10월 예정된 전원 믹스(신규 원전·석탄발전 폐지 로드맵) 논의 일정 팔로업 필요.
- TSMC 애리조나 첨단패키징 팹(AP1·AP2) 추가 검토 결과 — 최대 12개 팹 확대 여부 확인 필요.
- 삼성전자·SK하이닉스 3분기 실적 발표 시 주주환원 정책 구체안(소각 포함 여부 등) 확인 필요.
- 서보두타이드·마즈두타이드·아미크레틴 등 데이터 미확인(unknown) 항목이 많은 비만 치료제 후보들의 향후 임상 데이터 축적 여부 모니터링.