GrowthResearch 뉴스 분석 리포트
수집 기간: 최근 24시간 (2026-08-15 13:49 ~ 2026-08-16 12:29)
메시지 수: 6
1. 핵심 뉴스 요약
-
🧬 8월 2주차 바이오 섹터 위클리 — 셀트리온 ADC 신약 전략 포커스
코스닥 승강제 개편(시총→실적 중심), 올릭스 CPS 전환 오버행 우려, 지아이이노베이션 엑스프라이즈 헬스스팬 결승 진출, 우시앱텍 美 군사기업 지정에 법원 제동 등 주간 바이오 이슈 정리. 이번 주 포커스는 셀트리온으로, 2분기 매출 1조3,937억원·영업이익률 32.4%를 기록했으며 CT-P70·71·73 등 ADC 신약 후보 3종 모두 FDA 패스트트랙을 확보. 바이오시밀러 현금창출력을 ADC 신약 개발에 투자하는 ‘투트랙’ 전략(직접 상업화+기술이전)으로 수익화 가능성 확대. -
✅ AI 데이터센터 투자 폭증 — 2027년 외부자금만 1조달러 필요
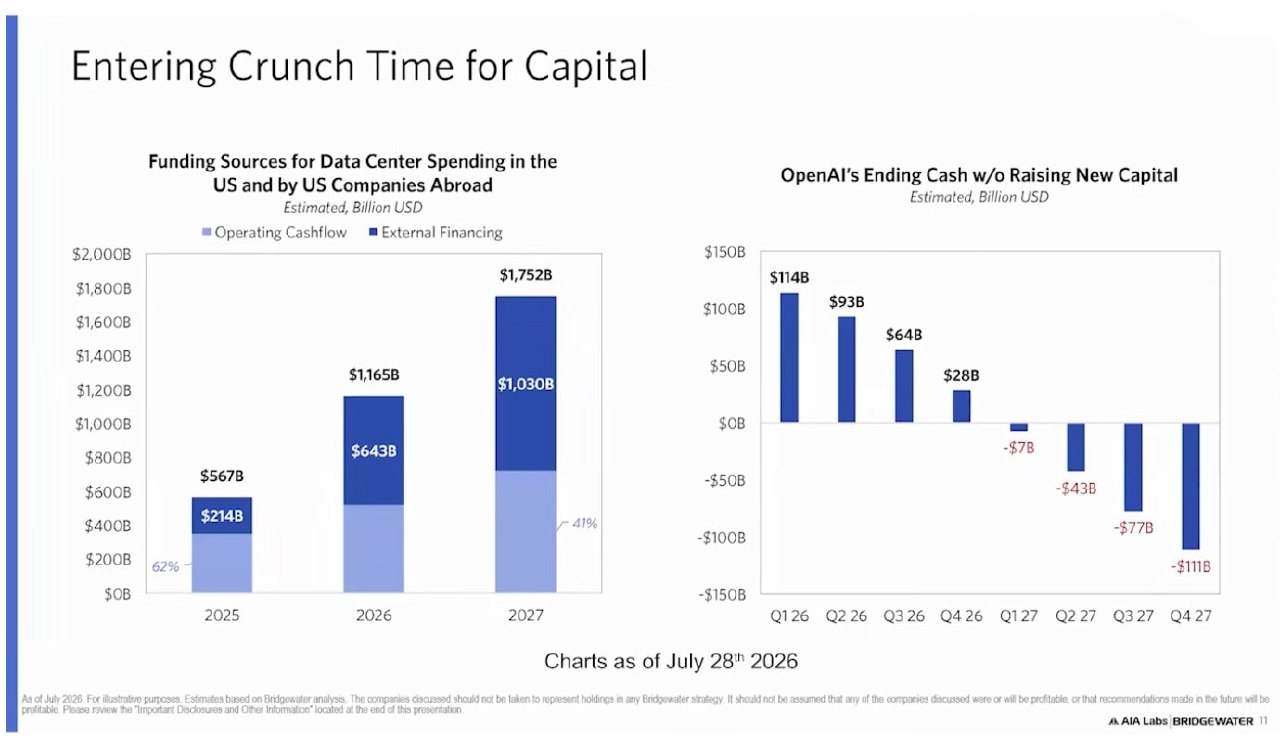
미국 및 미국 기업의 해외 데이터센터 투자 재원이 2025년 5,670억달러에서 2027년 1조7,520억달러로 3배 이상 확대 전망. 이 중 외부 자금조달 규모는 2025년 2,140억달러 → 2027년 1조300억달러로 급증, 2027년에는 전체 재원의 절반 이상을 외부 자금에 의존해야 하는 구조. OpenAI 현금도 2026년 1분기 1,140억달러에서 빠르게 감소해 2027년 1분기 마이너스 전환 추정 — AI 경쟁의 핵심 변수가 자금조달 능력으로 확대.
-
💻 SK하이닉스, 2034년까지 720억달러 투자 — HBM 생산능력 3배 확대 (CNBC 다큐멘터리)
용인 클러스터(4,500만ft², 4개 Fab, 총 투자비 약 4,000억달러)의 4번째 Fab 완공을 기존 계획보다 12년 앞당긴 2033년으로 재설정. HBM4→HBM4E→HBM5로 이어지는 ‘커스텀 HBM’ 시대 도래, 계약 구조도 1년 이하에서 최대 5년 장기계약(선급금 동반)으로 전환되며 붐앤버스트 변동성 완화 기대. 다만 삼성전자·마이크론·SK하이닉스 신규 Fab 동시 가동 시 재차 공급과잉 리스크 존재(2023년 SK하이닉스 약 60억달러 영업손실 전례). 미국 인디애나주에는 첨단패키징(약 40억달러)만 투자하고 HBM DRAM 자체는 한국 생산 유지. 최태원 회장은 중국의 추격을 중요한 위협으로 평가하면서도 향후 1년이 공급부족 최고조 시기가 될 것으로 전망. -
💻 마이크론 HBM 출하량, 2026→2027년 약 50% 증가 — 점유율 21% 유지
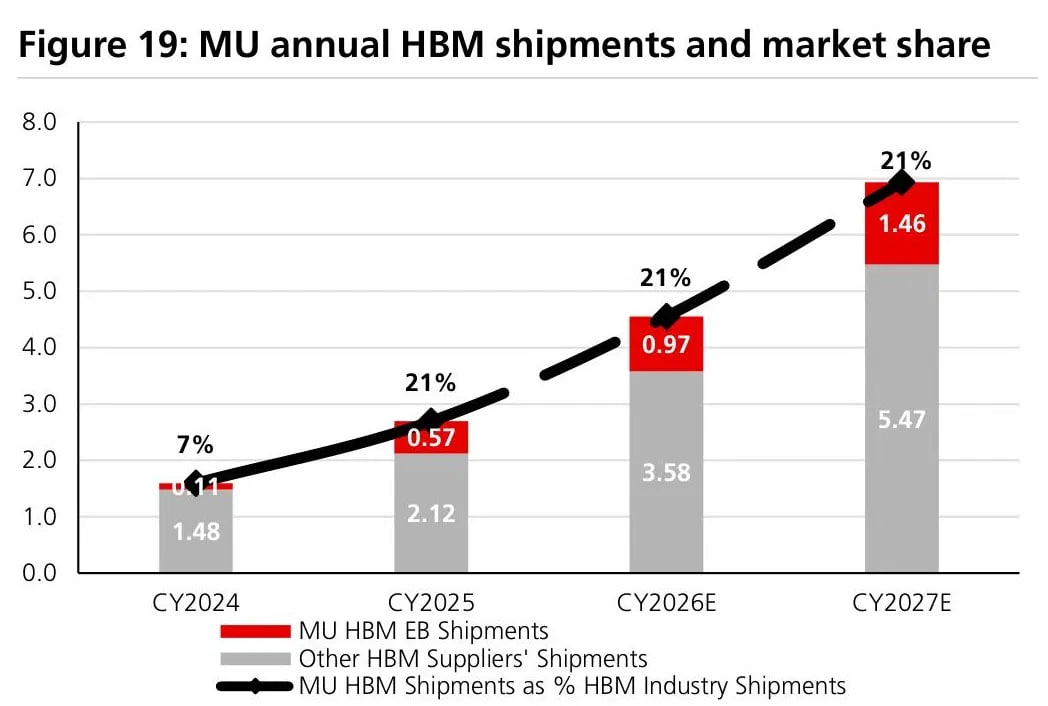
마이크론 연간 HBM 출하량은 CY2024 0.11엑사바이트 → CY2025 0.57 → CY2026E 0.97 → CY2027E 1.46엑사바이트로 성장, 업계 점유율은 CY2025 이후 21%로 안정화. HBM은 비트당 웨이퍼 캐파를 표준 DDR5 대비 약 3배 소모하여, 2027년 HBM 수요(약 7엑사바이트)가 실질적으로 약 20엑사바이트 규모의 범용 DRAM 캐파를 흡수 — HBM 매출 성장과 함께 범용 DRAM 공급을 타이트하게 유지시켜 가격을 지지하는 “이중 수혜” 구조로 해석.
-
💻 차세대 3D NAND·HBM 하이브리드 본딩 워크플로우 — 국내 소부장 밸류체인
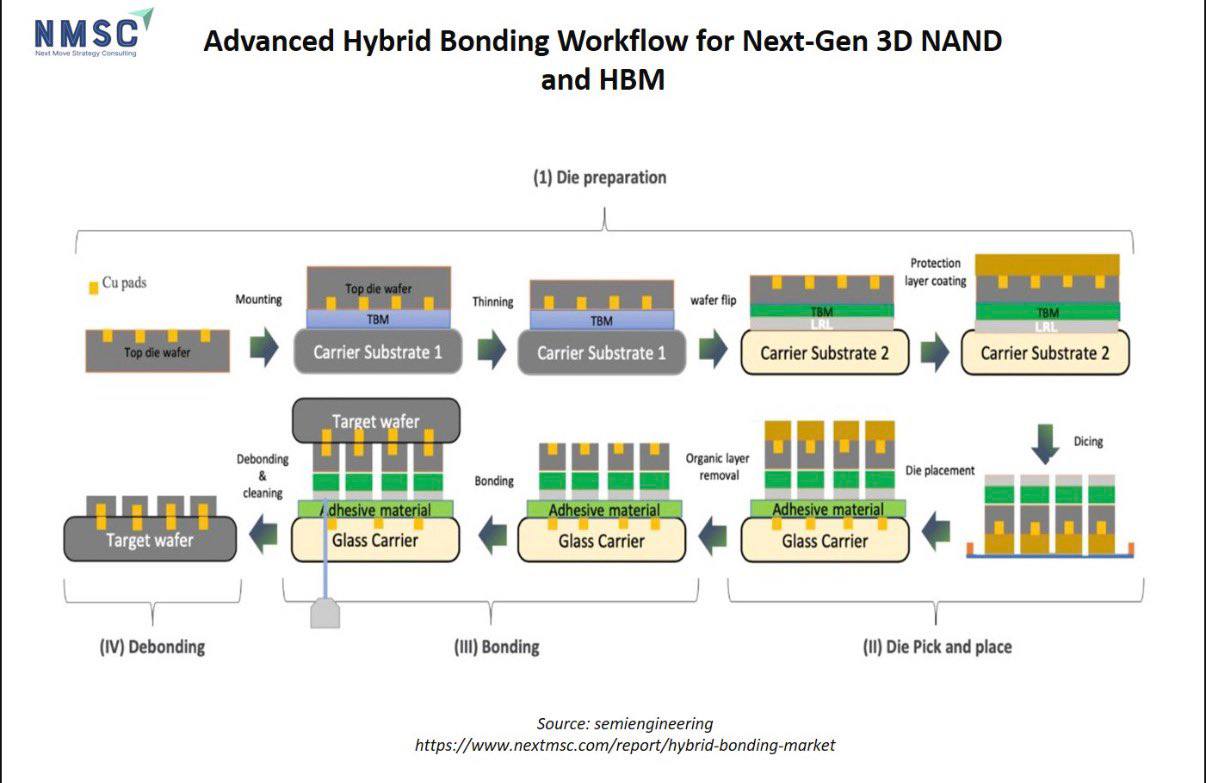
하이브리드 본딩은 임시접합→박막화→보호막코팅→다이싱→픽앤플레이스→본딩→디본딩·세정의 다단계 공정. 접합 피치가 TC본딩 40~55㎛에서 10㎛ 이하로 축소되며 집적도 4~5배 상승, 솔더 범프 없는 구리-절연체 직접 접합으로 전력 효율 개선. 국내 밸류체인으로 케이씨텍(슬러리·세정액, CMP), 켐트로닉스(TGV 가공), 한화비전(SK하이닉스 공동개발 HCB 장비), 한미반도체(2세대 본더), 제너셈(파일럿 라인), HPSP(저온 수소 어닐링) 등이 언급되었으며, 해외 경쟁사로 베시(BESI)·ASMPT 거론.
-
💻 인텔, 메모리 시장 재진입 — ZAM·XBM 두 갈래 전략
인텔이 HBM 대안 기술로 ZAM(Z-Angle Memory)과 XBM(Cross-Batch Memory)을 병행 개발. ZAM은 8개 D램 다이+로직 컨트롤러의 저전력 적층 아키텍처로 스택당 약 5.3TB/s 대역폭(HBM4 대비 최대 2배)을 목표, 소프트뱅크 자회사 SAIMEMORY와 공동개발해 2028~2030년(SAIMEMORY와는 2029년) 상용화 목표. XBM은 실리콘 인터포저 대신 32GT/s UCIe 시리얼 링크를 활용하는 박막 트랜지스터 방식으로 2030년 이후 상용화 목표이며, 아직 발표·테이프아웃·고객사가 전무한 특허 단계 기술.
2. 주요 테마 / 트렌드
HBM 경쟁 구도의 전방위 확대
SK하이닉스(720억달러 증설), 마이크론(출하량 50% 증가·점유율 21% 방어), 인텔(ZAM·XBM으로 HBM 자체를 우회하는 대체 기술 개발)까지 — 메모리 3사 구도를 넘어 비메모리 강자인 인텔까지 HBM 대체 아키텍처로 진입을 시도하는 움직임이 동시에 포착됨. HBM4→HBM5로 이어지는 ‘커스텀 설계’ 흐름과 맞물려 향후 HBM 시장의 경쟁축이 스펙·고객 맞춤화·대체기술까지 다변화되는 양상.
AI 인프라 자금조달 리스크의 부상
데이터센터 투자 규모가 2027년까지 1.75조달러로 팽창하면서 외부 자금조달 필요액이 1조달러를 넘어서고, OpenAI 현금이 2027년 마이너스 전환 추정되는 등 ‘AI 투자 경쟁 = 자금조달 능력 경쟁’으로 프레임이 이동. 이는 SK하이닉스·마이크론의 공격적 증설(장기계약·선급금 구조)과도 맞닿아 있어, AI 밸류체인 전반의 자본 조달 지속가능성이 핵심 관찰 포인트로 부상.
하이브리드 본딩 등 첨단 패키징 공정의 국산화
HBM·3D NAND 고도화의 핵심 기술로 하이브리드 본딩이 부각되며, 케이씨텍·켐트로닉스·한화비전·한미반도체·제너셈·HPSP 등 국내 소부장 밸류체인이 공정 단계별로 구체적으로 언급됨. SK하이닉스의 MR-MUF 패키징 기술, 인텔 ZAM의 TSV·하이브리드 본딩 활용 등 패키징 기술이 HBM 경쟁의 새로운 승부처로 자리잡는 흐름.
셀트리온형 ‘바이오시밀러 현금 → 신약 재투자’ 모델
바이오시밀러 사업의 안정적 현금창출력을 고위험·고수익 ADC 신약 개발에 투자하는 셀트리온의 투트랙 전략이 주간 바이오 섹터의 핵심 화두로 제시됨. 코스닥 승강제 개편(실적 중심)과 맞물려 바이오 섹터 전반의 옥석가리기가 심화될 가능성.
3. 시장 인사이트
즉시 주목할 리스크
| 리스크 | 내용 | 관련 뉴스 |
|---|---|---|
| AI 인프라 자금조달 경색 | 2027년 외부자금 수요 1조달러 돌파, OpenAI 현금 2027년 마이너스 전환 추정 | AI 데이터센터 투자 |
| 메모리 공급과잉 재발 가능성 | 삼성전자·마이크론·SK하이닉스 신규 Fab 동시 가동 시 2023년(SK하이닉스 약 60억달러 손실) 재현 우려 | SK하이닉스 다큐멘터리 |
| 중국의 HBM 자체 기술 추격 | 대중국 수출규제 속 중국 업체의 자체 HBM 개발 가속, 최태원 회장 “중요한 위협” 평가 | SK하이닉스 다큐멘터리 |
| 인텔 XBM의 실체 불확실성 | 발표·테이프아웃·고객사 전무한 특허 단계 기술로 상용화까지 불확실성 높음 | 인텔 ZAM·XBM |
| 올릭스 CPS 전환 오버행 | 1,150억원 규모 CPS 전환 앞두고 단기 물량 출회 우려 | 바이오 위클리 |
기회 요인
| 기회 요인 | 내용 | 관련 뉴스 |
|---|---|---|
| HBM 장기계약·선급금 구조 정착 | 1년 이하→최대 5년 계약 전환, 고객이 Fab 리스크 일부 분담 — 실적 가시성 개선 | SK하이닉스 다큐멘터리 |
| 커스텀 HBM(HBM5) 수익성 개선 | 고객 맞춤 설계 비중 확대로 메모리의 구조적 수익성 개선 가능성 | SK하이닉스 다큐멘터리 |
| 마이크론 HBM ‘이중 수혜’ 구조 | HBM 매출 성장 + 범용 DRAM 캐파 흡수에 따른 가격 지지 효과 | 마이크론 HBM 전망 |
| 하이브리드 본딩 국내 소부장 수혜 | 케이씨텍·켐트로닉스·한화비전·한미반도체·제너셈·HPSP 등 공정 단계별 공급망 진입 | 하이브리드 본딩 밸류체인 |
| 셀트리온 ADC 신약 파이프라인 | 임상 1상 ADC 3종 모두 FDA 패스트트랙 확보, 직접상업화+기술이전 투트랙 수익화 | 바이오 위클리 |
| 지아이이노베이션 헬스스팬 결승 | 1,400억원 규모 엑스프라이즈 헬스스팬 최종 결승 진출로 기술력 대외 검증 | 바이오 위클리 |
주요 기관 경고/분석 핵심 메시지
- 최태원 회장(SK그룹): CNBC 다큐멘터리 인터뷰에서 중국의 HBM 추격을 “중요한 위협”으로 평가하면서도, 향후 약 1년이 메모리 공급 부족이 가장 심한 시기가 될 가능성을 언급하며 최대한 빠른 증설 필요성 강조.
- AI 데이터센터 투자 자료(2027년 1조달러 외부자금 전망): AI 인프라 경쟁의 승부처가 기술력에서 대규모 자본을 지속적으로 확보할 수 있는 자금조달 능력으로 이동하고 있음을 시사 — OpenAI 등 주요 플레이어의 현금흐름 관리가 향후 리스크 요인으로 부각될 소지.
- 우시앱텍 관련(바이오 위클리): 美 정부의 ‘중국 군사기업’ 지정에 법원이 제동을 걸며 글로벌 CDMO 공급망 재편 변수로 작용, 지정학 리스크가 바이오 위탁개발생산(CDMO) 밸류체인에도 영향을 미치고 있음을 확인.
4. 기타 메모
- SK하이닉스 CNBC 다큐멘터리 메시지는 분량이 방대하여(투자 규모·HBM 역사·용인 클러스터·기술 상세·계약 구조·리스크·미국 진출·중국 리스크 등 9개 섹션) 핵심 수치 위주로 압축 요약함 — 상세 내용은 원문 유튜브 링크(https://www.youtube.com/watch?v=8JiyJejo-e0) 참고 필요.
- 인텔 XBM은 “아직 발표·테이프아웃·고객사가 전무한 특허 단계 기술”이라는 원문의 명시적 단서가 있어, ZAM 대비 신뢰도를 낮춰 해석할 필요 — 향후 VLSI Symposium 2026에서의 ZAM 공식 공개 여부를 체크포인트로 설정.
- 올릭스 CPS 전환 관련 “단기 물량 집중 가능성 낮다”는 회사 측 코멘트는 원문 그대로 인용된 것으로, 실제 전환 물량 출회 여부(오버행 현실화 여부)는 전환 시점 이후 재확인 필요.
- 마이크론 HBM 출하량 전망과 SK하이닉스 증설 계획이 같은 기간(2026~2027년) 공급 확대를 시사하는 만큼, 두 기사의 수급 전망이 서로 상충하지 않는지(공급과잉 vs 부족 지속) 다음 리포트에서 교차 검증이 필요.
- 하이브리드 본딩 밸류체인 기사에서 언급된 국내 기업(한화비전의 HCB 장비, 제너셈의 SK하이닉스향 파일럿 라인 등)의 수주·양산 진행 상황을 다음 체크포인트로 모니터링.